
バングラデシュのデンプンおよびデンプン誘導体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
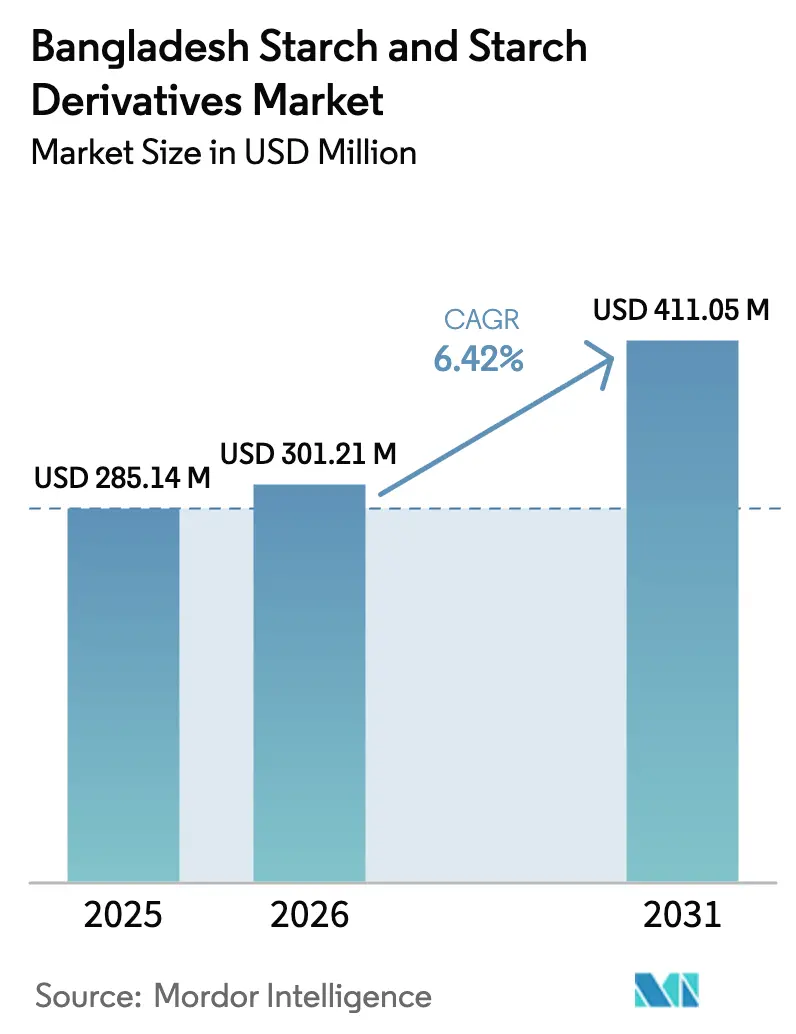
| 基準年の市場規模 (2025) | 285.14 百万米ドル |
| 市場規模 (2026) | 301.21 百万米ドル |
| 市場規模 (2031) | 411.05 百万米ドル |
| 成長率 (2026 - 2031) | 6.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバングラデシュのデンプンおよびデンプン誘導体市場分析
バングラデシュのデンプンおよびデンプン誘導体市場は2025年に2億8,514万米ドルと評価されました。2026年には3億121万米ドル、2031年までに4億1,105万米ドルに達すると予測されており、予測期間中のCAGRは6.42%を記録する見込みです。この成長は、同国の急速な工業化、消費財製造の拡大、および天然デンプン顆粒と比較してプレミアム価格を提供する高付加価値誘導体へのシフトによって牽引されています。需要を支える主要因としては、堅調なアパレル輸出、包装食品生産の成長、および拡大する医薬品製造基盤が挙げられます。多国籍原料サプライヤーがプレゼンスを高める一方、国内加工業者は小ロット対応と短いリードタイムの提供により競争力を維持しています。ただし、各企業は原料調達の安定性、原料トウモロコシと完成品の関税格差、および進化する持続可能性要件といった重要な課題に対処する必要があります。
主要レポートのポイント
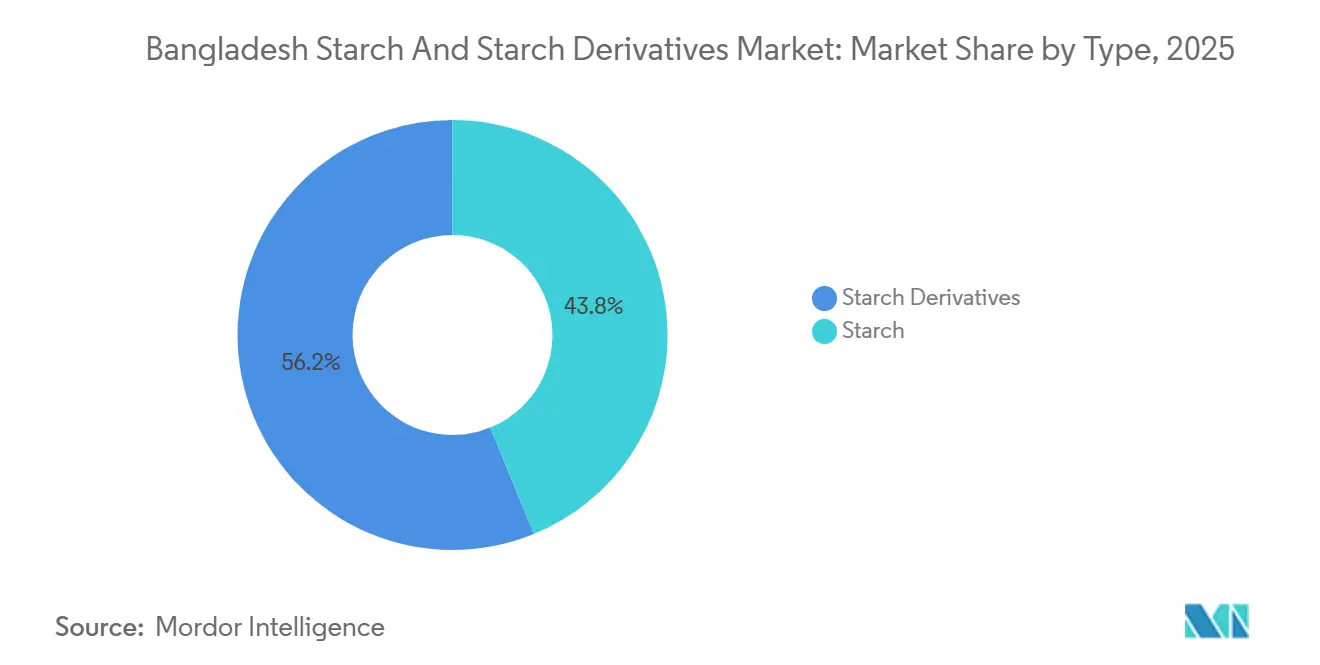
- タイプ別では、デンプン誘導体が2025年のバングラデシュのデンプンおよびデンプン誘導体市場シェアの56.18%を占め、2031年にかけてCAGR 7.37%で拡大すると予測されています。
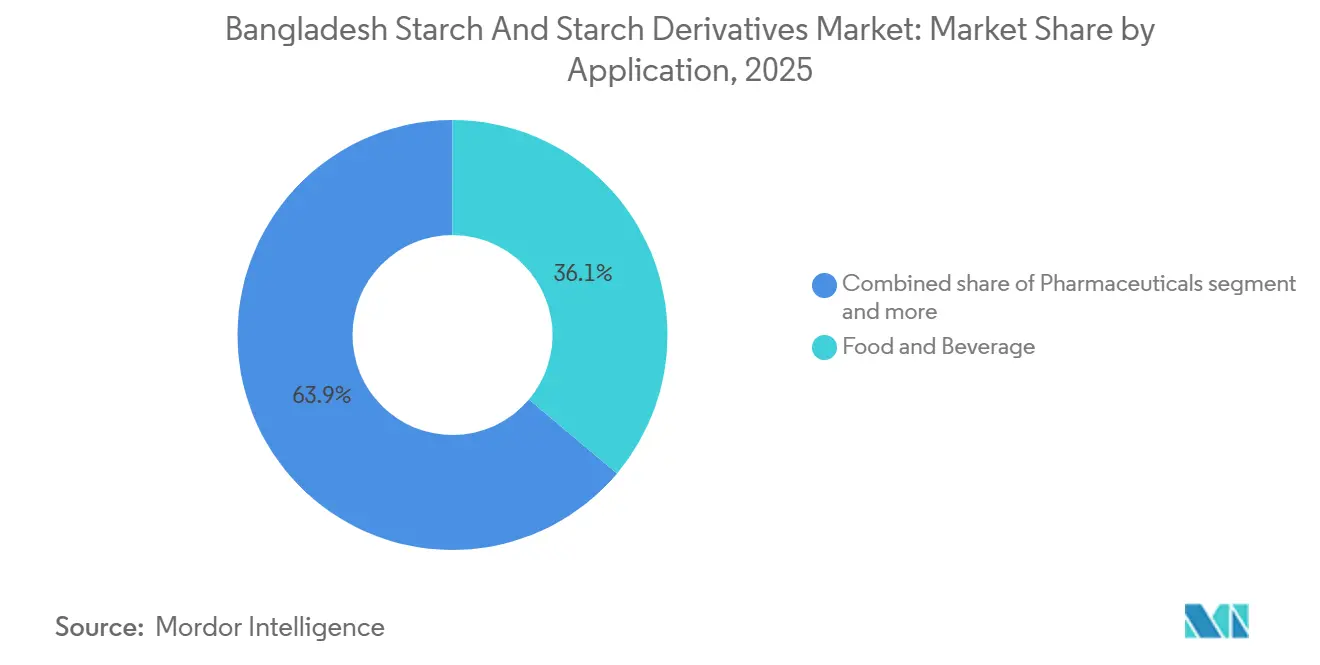
- 用途別では、食品・飲料が2025年のバングラデシュのデンプンおよびデンプン誘導体市場規模の36.14%を占め、医薬品セグメントが2031年にかけてCAGR 9.89%で最も速い成長を示すと予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
バングラデシュのデンプンおよびデンプン誘導体市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 繊維産業の優位性の拡大 | +1.8% | 全国規模、ダッカ、ガジプール、ナラヤンガンジ、チッタゴンに集中 | 長期(4年以上) |
| 食品加工産業の成長 | +1.5% | 全国規模、ダッカ、チッタゴン、ボグラにハブ | 中期(2~4年) |
| 農業部門における継続的な政府施策 | +1.2% | 全国規模、北部地区(ランプール、ラジシャヒ)を重点 | 長期(4年以上) |
| 家禽・養殖飼料産業の急速な拡大 | +1.0% | 全国規模、ガジプール、キショレガンジ、ミメンシンに主要クラスター | 中期(2~4年) |
| クリーンラベルおよび天然原料の採用 | +0.6% | 都市部(ダッカ、チッタゴン、シレット) | 短期(2年以内) |
| 化粧品・パーソナルケアセグメントの拡大 | +0.4% | 都市部、中間富裕層の台頭 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
繊維産業の優位性の拡大
バングラデシュの繊維・アパレル産業の急速な拡大は、生地の仕上げ、サイジング、品質向上において重要な役割を果たすデンプンおよびデンプン誘導体の需要における重要な促進要因となっています。2024年、バングラデシュは380億4,820万米ドル相当の衣料品を輸出し、中国および欧州連合に次ぐ世界有数のアパレル輸出国としての地位を確立しました[1]出典:世界貿易機関、wto.org。国内原料需要の増大は産業の拡大をさらに裏付けており、綿花消費量は2020年の690万梱から2024年には760万梱に増加しました[2]出典:米国農務省海外農業局、綿花:世界市場と貿易、
usda.gov。この成長は、加工効率の向上、生地の品質保持、および完成品の品質改善のためのデンプン系ソリューションへの需要の高まりを示しています。コスト効率の高い労働力、設備の近代化、および最新技術の採用に支えられたバングラデシュの繊維製造部門の規模拡大と技術的進歩により、変性デンプン、加水分解デンプン、およびその他の誘導体の利用が促進されています。
食品加工産業の成長
バングラデシュの成長する食品加工産業は、加工食品において増粘剤、安定剤、乳化剤、テクスチャー改良剤として広く使用されるデンプンおよびデンプン誘導体の需要における主要な促進要因です。2024年までに、同国には約1,000社の食品加工企業が存在し、2023年の700社から増加しており、セクターの急速な成長と利便性・包装食品に対する国内需要の高まりを示しています[3]出典:米国農務省海外農業局、「輸出業者ガイド年次版」usda.gov 。この加工活動の拡大により、製品の一貫性、賞味期限、および機能的性能を向上させるための変性デンプン、グルコースシロップ、およびその他の誘導体への需要が高まっています。乳製品、ベーカリー、菓子類、調理済み食品を含む加工食品の多様化が、デンプン系ソリューションの採用をさらに促進しています。都市化、消費者ライフスタイルの変化、および可処分所得の増加といった要因が、製造業者に対してデンプン誘導体を活用した生産効率の向上と進化する品質基準への対応を促しています。
農業部門における継続的な政府施策
バングラデシュの農業部門は同国経済において重要な役割を果たしており、バングラデシュ投資サミットによると、2025年時点で国内総生産(GDP)の11.2%に貢献し、労働力の36.9%を雇用しています。農業の近代化と作物の多様化を目的とした政府主導の施策が、デンプン生産に有利な条件を生み出しています。同国は主にジャガイモ、トウモロコシ、キャッサバからデンプンを製造しており、食品・工業用途における高い収量と汎用性からジャガイモが主要な原料となっています。これらの施策は、作物生産性の向上、種子品質の改善、およびデンプン豊富な作物の安定供給を確保するための持続可能な農業慣行の推進に重点を置いています。農業開発プログラムは、国内需要への対応と輸出ポテンシャルの向上を目的として、高付加価値園芸、作物加工、および種子革新を優先しています。ジャガイモ輸出・冷蔵保管支援施策などの具体的なプログラムが、各種デンプン生産タイプの原料基盤を強化しています。一方、トウモロコシとキャッサバの生産は、作物多様化と気候変動に強い農業慣行への取り組みから恩恵を受けています。これらの政府措置は、供給リスクの軽減、原料価格の安定化、およびデンプン加工における品質基準の維持に貢献しています。
家禽・養殖飼料産業の急速な拡大
バングラデシュにおける家禽・水産養殖産業の拡大は、飼料配合においてバインダー、エネルギー源、ペレット化剤として機能するデンプンおよびデンプン誘導体への需要増大を牽引しています。国内のタンパク質需要の増大に対応するため畜産・養魚が規模を拡大するにつれ、飼料メーカーは栄養素の供給向上、ペレット安定性の改善、および飼料消化性の最適化のために変性デンプンおよびその誘導体を積極的に活用しています。都市人口の増加と家禽・魚の一人当たり消費量の増大が商業農業の成長に寄与し、デンプン系飼料原料への持続的かつ大規模な需要をもたらしています。さらに、近代的な農業慣行と飼料効率を促進する政府施策がこのトレンドを後押しし、家禽・養殖飼料セクターをバングラデシュのデンプンおよびデンプン誘導体市場における重要な成長促進要因として確立しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際的な供給変動および高い国際価格へのエクスポージャー | -0.9% | 全国規模、輸入依存地域 | 短期(2年以内) |
| 原料価格の変動 | -0.7% | 全国規模、加工ハブで顕著 | 短期(2年以内) |
| 代替ハイドロコロイドとの競合 | -0.5% | 全国規模、食品・飲料セグメントで顕著 | 中期(2~4年) |
| 港湾・通関の遅延および保税倉庫の制限 | -0.4% | チッタゴン、モングラ港の集荷圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国際的な供給変動および高い国際価格へのエクスポージャー
バングラデシュのデンプン産業は、国内生産能力の強化に向けた取り組みにもかかわらず、国際的な供給変動と高止まりする世界価格という構造的な課題に引き続き直面しています。2023年12月のバングラデシュ統計局のデータによると、同国は穀物・小麦粉・デンプンの調製品を24億4,475万タカ相当輸出し、前月比3.76%増を記録しました。一方、輸入額は15億2,719万タカで、8.64%の減少を示しました。この輸入減少は、2023年度(7月~2月)の小麦・米の輸入が前年度比で大幅に落ち込んだ同国の食糧穀物貿易における広範なトレンドと一致しています。従来ウクライナからの主要小麦輸入国であったバングラデシュは、2022年以降のインドの小麦輸出規制を受け、現在はロシア、ウクライナ、カナダ、オーストラリアから小麦を調達しています。高い国際価格に加え、国内インフレの上昇と現地通貨(タカ)の下落が、競争力のある価格での米・小麦輸入能力をさらに制限しています。
港湾・通関の遅延および保税倉庫の制限
2025年、チッタゴン港における平均輸入通関時間は7日7時間58分に延長し、一部の貨物では最大19日を要するケースも見られました。これらの遅延は、複数回の検査室試験、関税分類(HSコード)をめぐる紛争、および手動による価格評価手続きなどの要因に起因しています。関税の支払いを国内流通まで猶予する保税倉庫施設は、依然として既製衣料品輸出業者を主な対象としています。その結果、デンプン輸入業者は総税負担率67%を前払いする必要があり、長期間にわたって運転資本が拘束されます。この流動性制約は、貿易金融へのアクセスが限られることが多い中小企業に不均衡な影響を与え、財務基盤の強固な大手競合他社が遅延払い戻しを吸収することで市場シェアを拡大することを可能にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:誘導体が付加価値を牽引
デンプン誘導体は2025年の市場価値の56.18%を占め、2031年にかけて7.37%の成長率で拡大すると予測されています。この成長は、天然顆粒では実現できない機能性を提供するグルコースシロップ、高フルクトースコーンシロップ、および変性デンプンに対する食品メーカーの需要増大を反映しています。酸加水分解、酵素処理、または架橋などのプロセスによって開発された変性デンプンは、優れた凍結融解安定性、せん断耐性、および透明性を提供します。これらの特性により、テクスチャーと賞味期限が消費者受容において重要な乳製品デザート、ソース、調理済み食品などの用途において不可欠な素材となっています。
高フルクトースコーンシロップは、国内生産能力の限界と健康上の懸念から依然としてニッチなセグメントにとどまっています。しかし、飲料配合業者は高フルクトースコーンシロップとグルコースシロップのブレンドを試験的に使用し、ショ糖の甘味プロファイルを再現しながら原料コストを10~12%削減しようとしています。ジャガイモデンプンは規模の小さいセグメントですが、最高水準の水和・膨潤能力を提供し、口腔内崩壊錠における好適な崩壊剤となっています。この製剤は、特に小児・高齢者向け製品に注力するメーカーを中心に、バングラデシュのジェネリック医薬品産業において普及が進んでいます。


用途別:医薬品が従来用途を上回る成長
2025年、食品・飲料セグメントは市場価値の36.14%を占め、デンプン誘導体が増粘剤、安定剤、テクスチャー改良剤として活用される菓子類、ベーカリー、乳製品、飲料における用途によって牽引されました。包装食品市場は、主に都市化と近代的小売チャネルの拡大によって著しい成長を遂げており、グルコースシロップおよび変性デンプンへの需要増大に寄与しています。ただし、グアーガム、キサンタンガム、カルボキシメチルセルロースなどの代替ハイドロコロイドとの競合がマージン圧力を生み出しており、配合業者はコストとパフォーマンスのバランスを効果的に取ることを迫られています。
2031年にかけてCAGR 9.89%で成長すると予測される医薬品セグメントは、最も成長の速い用途を代表しています。国内の錠剤メーカーは、バングラデシュの医薬品製造機械への関税免除と月額90~150米ドルという低い労働コストの恩恵を受けながら、輸入賦形剤をトウモロコシデンプンおよびデンプングリコール酸ナトリウムに置き換えることを積極的に進めています。このセグメントは年間数千トンを消費し、印刷適性と箱強度の向上に貢献しています。建設用接着剤、生分解性包装フィルム、油井掘削液などのその他の用途はまだ初期段階にありますが、研究開発投資を集めています。使い捨てプラスチックの段階的廃止と、欧州・北米の環境意識の高い市場向け輸出用ジュート・デンプン複合材料の推進を目的とした政府施策が、これらの用途への関心をさらに高めています。

地域分析
バングラデシュのデンプンおよびデンプン誘導体市場は顕著な地域集中を示しており、ダッカ、ガジプール、ナラヤンガンジ、チッタゴンが消費量の約70~75%を占めています。これは主に、これらの地域が既製衣料品、食品加工、および医薬品製造において優位性を持つためです。首都および周辺工業地帯を含むダッカ管区は、同国の5,162の登録衣料品工場の大部分を擁しています。また、包装食品の主要流通ハブとして機能しており、最大の地域市場となっています。
政府は、工業活動の分散化とダッカの過負荷インフラへの負担軽減を目的として、ボラ、ジャマルプール、シレットなどの地方都市に経済特区を設立する取り組みを開始しています。ただし、これらの施策の進捗は一貫していません。港湾物流は地域競争力に影響を与える重要な要因であり続けています。チッタゴン港における平均輸入通関時間は7日7時間58分で、一部の貨物では最大19日を要します。これらの遅延は運転資本上の課題をもたらし、保税倉庫へのアクセスを持つ加工業者や、サプライヤーとの支払い条件延長交渉が可能な事業者を有利にしています。
国内第2位の港湾であるモングラ港は、チッタゴンと比較して取扱量が少なく、入港可能な船舶サイズを制限する喫水制約に直面しています。これらの制約にもかかわらず、クルナ工業地帯への近接性と低い混雑レベルにより、南西部地域の飼料工場向けバルクトウモロコシ輸入の魅力的な選択肢となっています。一方、パイラ港を深水代替港として開発する計画は、土地収用紛争と資金調達上の課題により遅延しています。その結果、チッタゴンが引き続き主要な玄関口として機能し、周辺地域へのデンプン加工活動の集中を強化しています。
規制環境
バングラデシュのデンプンおよびデンプン誘導体サプライヤーは、食品安全性および添加物管理を担うバングラデシュ食品安全機構(BFSA)と、強制的な製品規格および適合性評価を担うバングラデシュ規格試験機関(BSTI)を中心とする複数機関による規制環境の下で事業を行っている。食品添加物使用規則2017年(食品安全法の枠組みに基づく)は、加工デンプンや甘味料が一般的な機能性原料として使用される食品製剤における添加物の分類、許容使用、検査に関する要件を定めている。
規制の強化と規格の調和は、コーデックス委員会(GSFA、CODEX STAN 192-1995)と国内規則を整合させるBFSAの通知にも反映されており、2023年に通知された食品安全(食品添加物使用)規則案もその一例である。製品規格面では、BDS 154:2022(第二次改訂版)がトウモロコシ(コーン)デンプンに関する国内要件を定めており、BSTIはデンプン、誘導体、副産物を対象とする専門委員会を維持している。輸入業者にとっては、対象品目の通関のためにBSTI適合証明書が必要であり、関税およびHS分類の手続きと並んで、検査と文書対応が実務上の重要な関門となっている。
バリューチェーン分析
バリューチェーンは、集荷業者、トレーダー、そして近年ではより大規模な加工業者による構造化された調達を通じた原料調達(主にジャガイモとトウモロコシ、一部キャッサバ)から始まる。続いて、トウモロコシ由来のデンプンおよび誘導体の一次デンプン抽出と湿式製粉が行われる。国内加工には、Habiganjでトウモロコシデンプンの湿式製粉施設を運営し、食品、繊維、製紙、医薬品の最終使用者に供給しているGlory Agro Products Ltdなど、地元メーカーおよび湿式製粉業者が関与している。多国籍原料サプライヤーも、特殊加工デンプンや甘味料の輸入を通じて国内供給を補完している。
下流需要は、食品・飲料メーカー、繊維の糸のり付けおよび仕上げ工程、製紙・段ボール工場、そしてデンプンや誘導体を結合剤、崩壊剤、機能性添加剤として使用する医薬品製剤メーカーに集中している。流通は通常、大手産業バイヤーへの直接B2B供給と、小口向けの原料流通業者経由での供給に分かれ、品質保証はBSTI規格およびBFSAの食品安全・添加物遵守要件に紐づいている。摩擦要因としては、通関手続きと検査に関連する輸入物流と運転資金の負担、また添加物の許可・制限がBFSA規則とコーデックス参照との整合を要する製剤コンプライアンスが挙げられる。加工業者が医薬品用途やより高規格の食品用途を目指す中、技術サービス、文書対応、試験検査がチェーン全体でより重視されるようになっている。
競合状況
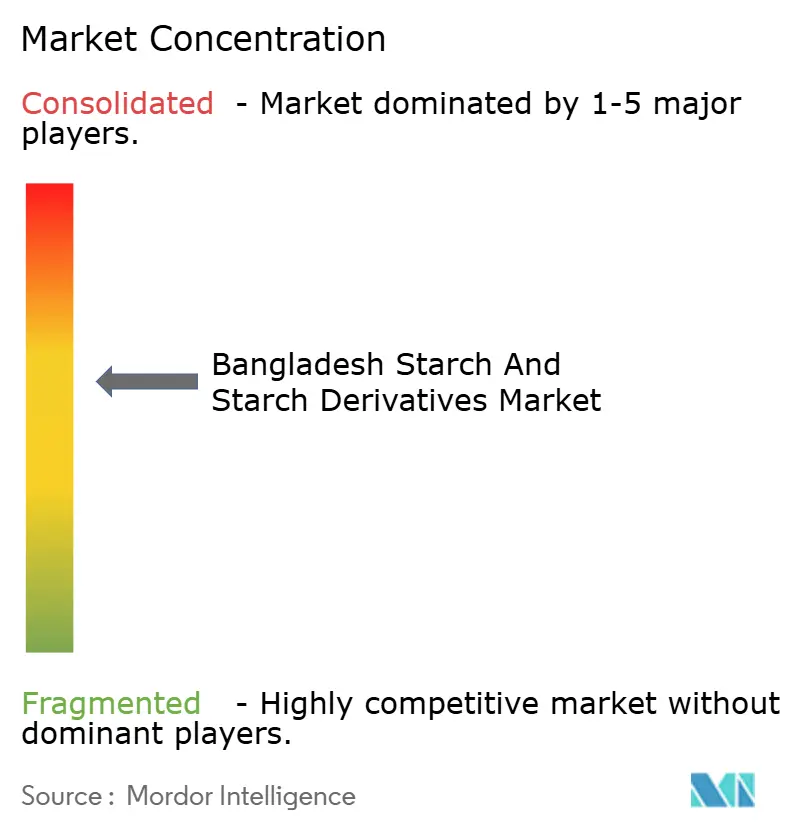
バングラデシュのデンプンおよびデンプン誘導体市場は中程度に集約されています。Cargill、Archer Daniels Midland、Ingredion、Tate & Lyle、Roquetteなどのグローバル原料企業は、規模の経済、独自の変性技術、および多国籍食品・医薬品バイヤーとの確立された関係を活用して市場を支配し、プレミアム価格を実現しています。一方、国内加工業者は近接性の優位性、迅速なターンアラウンドタイム、および多国籍企業にとって採算が取れないことが多い小ロット供給の柔軟性を提供することで競争しています。
他市場でのコモディティデンプン資産の売却に示されるTate & Lyleの特殊食品原料への戦略的シフトは、プレミアム食品・飲料用途向けの高マージン変性デンプンおよび甘味料への注力を示しています。このポジショニングは、バングラデシュの価格感応度の高い繊維・紙産業への関与を制限する可能性があります。市場における成長機会としては、医薬品賦形剤、生分解性包装、および輸出志向の高付加価値製品が挙げられます。
外貨不足や輸入遅延などの課題に直面する国内錠剤メーカーは、USPおよびBPモノグラフ基準に準拠したトウモロコシデンプンおよびデンプングリコール酸ナトリウムの国内調達先を積極的に模索しています。これにより、クリーンルーム生産設備と第三者分析試験への投資を厭わない加工業者に機会が生まれています。市場における新興の破壊的プレーヤーとしては、原料リスクを軽減するためにキャッサバおよびジャガイモデンプンを探索する小規模加工業者が挙げられます。ただし、農業慣行の不一致と普及支援の不足が収量予測と品質の一貫性を妨げており、これらの取り組みに課題をもたらしています。
バングラデシュのデンプンおよびデンプン誘導体産業リーダー
Cargill, Incorporated
Archer Daniels Midland (ADM)
Gulshan Polyols Limited
FLAMINGO AGRO-TECH LTD
JTA Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主要な機会は、バングラデシュの拡大する農産加工基盤と加工食品輸出の増加(FY2024には10億米ドルを超えると、世界銀行および国内投資関連資料で強調されている)に支えられた、加工食品および輸出向け農産加工におけるより高付加価値のデンプン誘導体の浸透拡大である。より多くの加工業者が農家との直接サプライチェーンを構築して安定した原料確保を図る中、地元原料メーカーには、価格とともに機能性やバッチ間の均一性が重視されるベーカリー、菓子、乳製品、ソース、調理済み食品向けに、規格の一貫したグルコースシロップや加工デンプンを供給する余地が生まれている。
第二の機会は、規制対応や文書対応の負荷が高い用途、特に医薬品用添加剤や高規格食品添加物における輸入代替であり、購買者はモノグラフ適合性、トレーサビリティ、信頼できる国内リードタイムを重視する。BFSAによるコーデックス参照への継続的な整合と、強制的な製品規格におけるBSTIの役割により、適合した国内生産と第三者検査支援の価値が高まっている。同時に、港湾や通関の慢性的な停滞、輸出主体産業以外での保税倉庫の利用機会の限定性は、大手コモディティまたは原料企業による保税倉庫提案を含む、輸入原料や特殊誘導体のサイクル短縮につながるサプライチェーン解決策への実務的な動機を生み出している。
最近の業界動向
- 2026年6月:Elementa Bangladesh Limitedは、企業広報を通じてソースなどの用途向けフードスターチソリューションの提供開始を発表した。この動きは、加工食品におけるより高機能なデンプン利用に向けた原料流通業者の積極的なポートフォリオ展開を示すもので、用途対応支援と安定供給がサプライヤー選定に影響を与える分野である。
- 2025年5月:Cargill Indiaは、農業原料供給の円滑化のため、バングラデシュ国内に保税倉庫を設立する許可を国税庁(NBR)に申請した。この提案は、輸入通関および関税支払い構造によって生じるリードタイムおよび資金循環の制約を対象としており、産業ユーザー向けのデンプンおよび誘導体原料の供給可能性に直接影響する。
- 2024年11月:PRAN-RFL Groupは、Gazipur州Kaliganjに新設した工業団地を通じて必需品分野に参入するため75億タカを投資し、小麦ベースおよび関連製品の生産を開始した。同施設の生産品目にはデンプンも含まれており、他の主要製品と並んで国内製造の深化を強化し、産業向けおよび消費財向けチャネルにおける国内調達の選択肢を広げている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、主要な下流用途にわたってバングラデシュで消費されるデンプンおよびデンプン誘導体の価値を対象とし、需要は国内製造出力と輸入可能性によって生み出され、価値は対象期間について米ドルで表示される。
対象範囲の除外事項:家庭用調理用の代替粉、およびデンプン化学に由来しない非デンプン系機能性添加物は除外する。
セグメンテーション概要
- タイプ別
- デンプン
- デンプン誘導体
- 変性デンプン
- グルコースシロップ
- 高フルクトースコーンシロップ(HFCS)
- その他
- 用途別
- 食品・飲料
- 繊維
- 医薬品
- 紙および段ボール
- その他の用途
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、バングラデシュの需要背景を構築することから始まり、それをデンプンおよび誘導体の消費に絞り込む。バングラデシュ統計局の発表、バングラデシュ銀行の貿易・外国為替指標、国税庁の関税・税率表、FAO形式の作物バランス統計などの公的情報源を用いて、原料の供給可能性と貿易依存度を把握した。
次に、繊維に関するバングラデシュ輸出振興局のデータ、食品・品質要件に関するバングラデシュ食品安全機構およびBSTIの参照情報、デンプン加工および用途性能を論じる査読論文などの情報源を用いて、最終用途の需要シグナルを相互確認した。企業年次報告書、輸入業者・流通業者のウェブサイト、業界紙は、生産能力の変化、価格動向、用途トレンドを検証するために用いられ、必要に応じて企業財務情報や出荷単位の輸出入記録を含む有料サブスクリプションによって補完した。これらの情報源は例示であり、作業の過程で検証・確認のために追加の公的資料も参照した。
一次インタビューおよび調査
バングラデシュでの現地調査には、澱粉加工業者、輸入業者、流通業者、繊維・食品・製紙・医薬品製造業界の購買担当者への専門家インタビューおよび調査が含まれます。回答者は、バングラデシュ市場における数量、平均販売価格、天然澱粉と加工澱粉の使用比率、稼働率、生産能力拡大の時期を検証するのに役立ちます。彼らの情報はデスクデータのギャップ補完、異常な回答の調査、最終モデルの三角検証に役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:28% | 経営幹部(CXO):15% |
| ミドルティア:47% | 機能部門/事業部門リーダー:30% |
| 中小規模企業:25% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、下流の活動指標から需要を再構築し、それを用途別のデンプンおよび誘導体消費にマッピングするトップダウン方式を用いて構築されている。バングラデシュにおける主要な基準指標には、繊維加工の生産量および輸出動向、包装食品・飲料製造の拡大、消費財移動に紐づく段ボール包装需要、医薬品生産動向などが含まれ、これらをグレード別価格帯を用いて価値換算する。
需要プールが設定された後、合計値を確認するために選択的なボトムアップの概算を用いる。これには、サプライヤーおよび輸入業者の集計、サンプル抽出された平均販売価格(ASP)と用途別推定量の乗算、流通業者へのチャネルチェックが含まれる。小規模輸入業者や分散した購買者に対して完全な網羅が難しい場合、観察された輸入集中度とインタビューから得られた一般的な購買者構成に基づく調整済み上乗せによって残りのギャップを処理する。
予測については、同じ主要要因を中心にシナリオ分析を適用し、その後、デンプン代替、品質のアップグレード(ネイティブから加工品への移行)、輸入価格の変化に関する専門家の合意によって精緻化する。モデルに通常影響を与える入力要因には、コーンおよびキャッサバの価格動向、関税変更、米ドル対タカの動き、アパレル輸出注文の変化、食品・医薬品製剤における高付加価値誘導体の採用が含まれる。
データ検証と更新サイクル
検証は、輸入価値の動向、用途別出力指標、購買者・トレーダーからの価格実態確認など、独立したシグナルに対してモデルを照合することによって行われる。異常値は調査され、数量、ASPの範囲、用途別分配の前提は、承認前に複数回のアナリスト検証を経てレビューされる。
レポートは毎年更新され、急激な通貨変動、関税改定、主要最終用途の生産量の段階的変化などの重大な事象が発生した場合には、臨時更新が行われる。提供前には主要な入力データの再確認を行い、数値が最新の公的統計および現場からのフィードバックを反映するようにしている。
Mordor Intelligenceによるバングラデシュのデンプンおよびデンプン誘導体市場規模と他の公表推計値との比較
バングラデシュのデンプンおよびデンプン誘導体に関する公表市場価値は、各発行者が異なる時点で前提を固定し、独自の価格ロジック、通貨換算のタイミング、検証の深度を適用するため、異なって見えることがある。輸入価格とタカ対米ドルの変動が、数量が安定していても報告価値を変動させうる市場においては、これらの選択がより重要になる。
主なギャップの要因は、通常、デンプンと誘導体の分類方法、すべての産業用途が同一の枠組みに含まれているかどうか、そして購買者網羅が分散している場合の用途別分配の推定方法から生じる。ASPが最新の輸入価格帯で更新され、最終用途消費の確認と整合された場合、通常はばらつきが縮小する。これが、Mordor Intelligenceが用いる2025年の基準値が、価格取得時点や通貨前提の違いによって他のスナップショットより高く出る場合も低く出る場合もある、更新主導の理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論における差異 |
|---|---|---|
| Mordor Intelligence | USD 285.14 M (2025) | |
| 産業データプロバイダーA | USD 239.70 M (2024) | より早い基準年を使用しており、値は特定の米ドル換算期間と2024年の価格帯に敏感である。対象範囲も流通チャネルおよび地方区分による分割を導入しているように見え、これが貿易量と国内供給の総量への割り当て方法を変える可能性がある。 |
| グローバル発行者B | USD 316.27 M (2026) | 将来年の値を報告しているため、推計値には既に下流産業の成長前提と価格進行が織り込まれている。差異は、誘導体タイプのより広範な包含や、産業用途における高付加価値の加工グレードへのより速い前提移行からも生じうる。 |
全体として、このばらつきは主に年の選択と価格・外国為替前提のタイミングによって説明され、次いで用途別需要の検証の厳密さによる部分が大きい。対象範囲をバングラデシュの最終用途の需要シグナルに紐づけ、ASPの範囲を貿易および購買者からのフィードバックと再照合することで、実務的な変数にまで遡ることができる、バランスの取れた数値に到達している。


レポートで回答される主要な質問
2026年のバングラデシュのデンプンおよびデンプン誘導体市場の規模はいくらでしたか?
市場は2026年に3億121万米ドルと評価されました。
2031年にかけてデンプン誘導体に予測されるCAGRはいくらですか?
デンプン誘導体は2026年から2031年にかけてCAGR 7.37%で成長すると予測されています。
最も速い成長が期待される用途セグメントはどれですか?
予測CAGR 9.89%を持つ医薬品が最も成長の速いセグメントです。
関税構造は国内加工業者にどのような影響を与えますか?
完成トウモロコシデンプンへの67%の関税と飼料残渣への6.33%の関税の差がマージンを圧縮し、誘導体の輸入を有利にしています。
最終更新日:



