
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
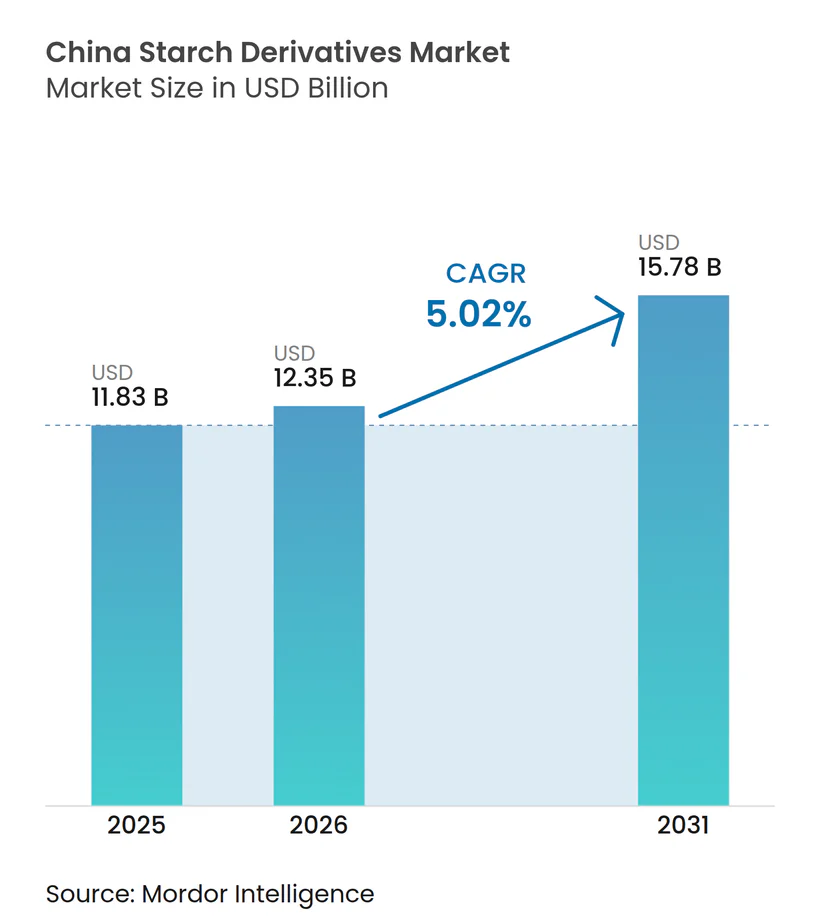
| 基準年の市場規模 (2025) | 11.83 十億米ドル |
| 市場規模 (2026) | 12.35 十億米ドル |
| 市場規模 (2031) | 15.78 十億米ドル |
| 成長率 (2026 - 2031) | 5.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国デンプン誘導体市場分析
中国デンプン誘導体市場規模は、2025年に12.35 ビリオン 米ドル、2026年に12.97 ビリオン 米ドルと予測され、2031年までに15.78 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 5.02%で成長する見込みです。中国デンプン誘導体市場は、大規模な国内トウモロコシ加工基盤を基に運営され、食品、飲料、医薬品、および産業用ユーザーにサービスを提供しています。国内の加工能力は供給の安定性を支えていますが、過剰な生産能力がいくつかのトウモロコシ生産地域において価格を圧迫し続けています。食品メーカーが利便性の高いフォーマット、機能性原料、および信頼性の高いテクスチャーコントロールを求めるにつれ、需要はより多様化しています。統合された調達、副産物販売、および専門的な製剤能力を持つ生産者は、コモディティ価格の圧力をより適切に管理できます。環境投資と地域生産パートナーシップも、中国デンプン誘導体市場において生産者が新たな生産能力を配置する場所を変えつつあります。
主要レポートのポイント
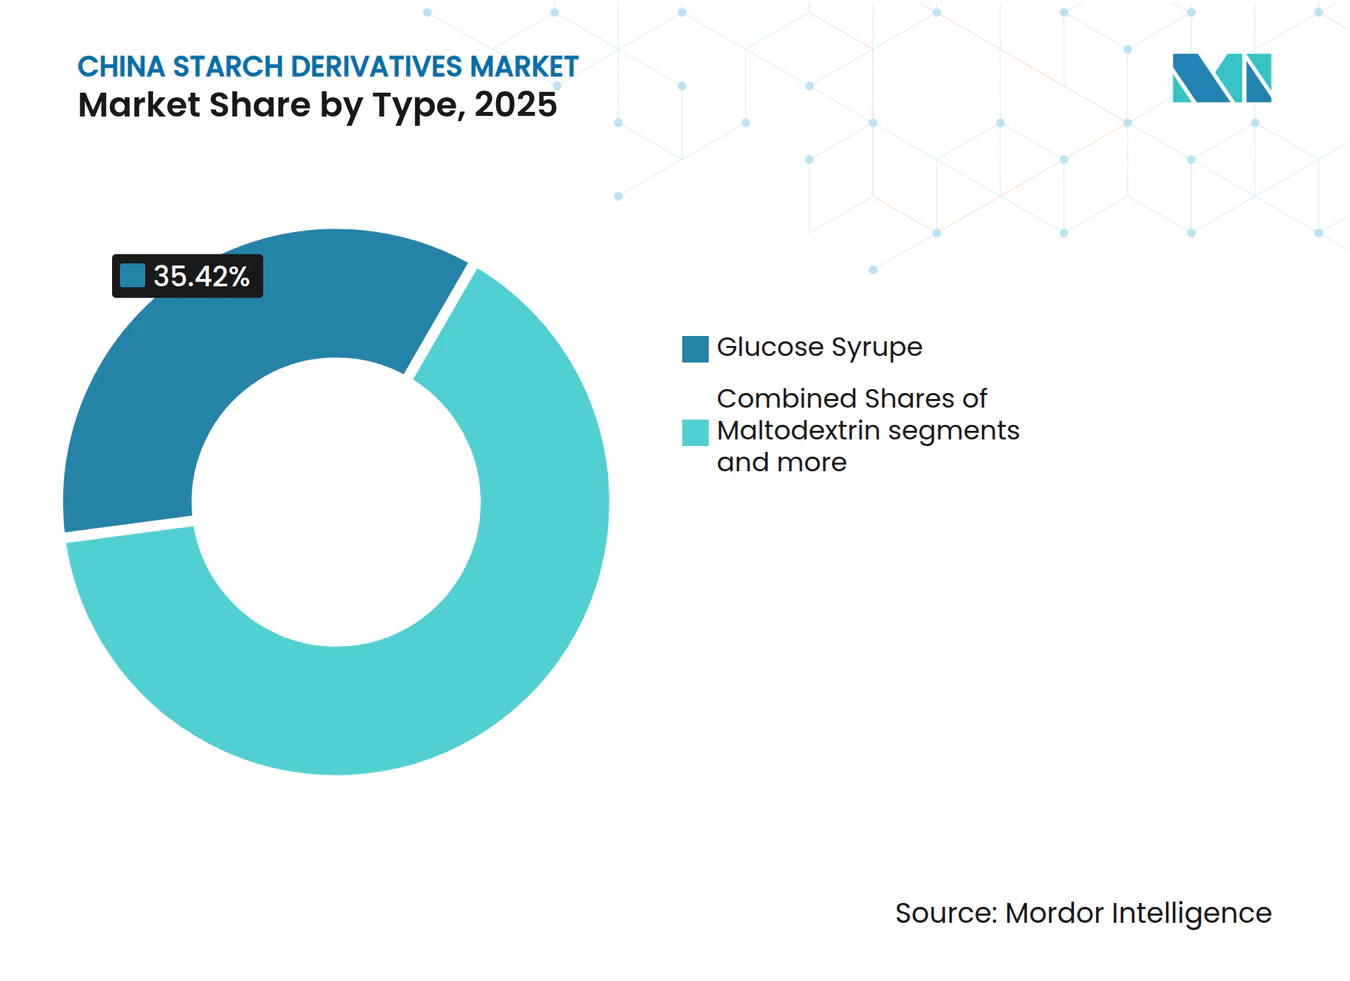
- タイプ別では、グルコースシロップが2025年の中国デンプン誘導体市場シェアの35.42%を占め、高果糖コーンシロップは2031年までにCAGR 6.75%で拡大すると予測されています。
- 原料別では、トウモロコシが2025年の収益の41.27%を占め、タピオカは2031年までにCAGR 6.36%で成長すると予測されています。
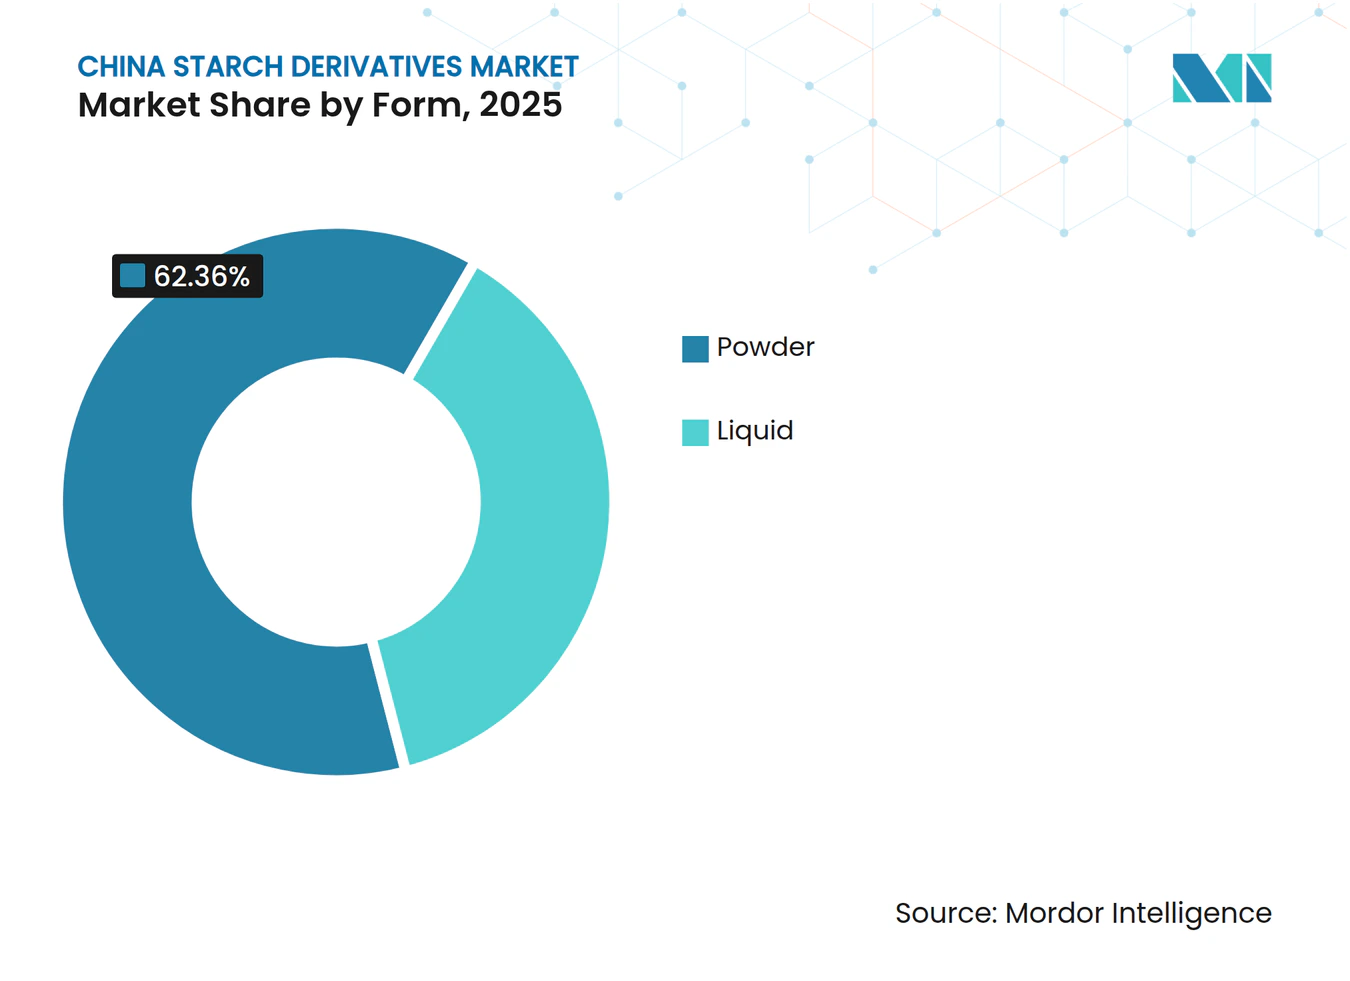
- 形態別では、粉末が2025年の収益の62.36%を占め、液体誘導体は2031年までにCAGR 6.78%で成長すると予測されています。
- 用途別では、食品・飲料が2025年の収益の34.57%を占め、医薬品は2031年までにCAGR 6.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国デンプン誘導体市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品および利便性食品に対する需要の増大 | +1.4% | 中国東部、中国南部 | 中期(2〜4年) |
| 菓子製造におけるグルコースシロップ需要の増加 | +0.9% | 全国、東部および南部中国に集中 | 短期(2年以内) |
| 豊富な国内トウモロコシ供給と確立された加工インフラ | +0.8% | 中国東北部、中国北部 | 長期(4年以上) |
| デンプン加工における技術的進歩 | +0.7% | 全国、山東省および江蘇省で最も顕著 | 中期(2〜4年) |
| 機能性・特殊原料に対する需要の増加 | +0.6% | 中国東部および全国の医薬品ハブ | 中期(2〜4年) |
| バイオベースおよび生分解性材料への関心の高まり | +0.5% | 中国西南部および中国東部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品および利便性食品に対する需要の増大
中国の利便性食品カテゴリーは2023年に6,736 ビリオン 人民元を超え、2026年までに1 トリリオン 人民元を超えると予測されていました。この需要は、デンプンベースの増粘剤、結合剤、テクスチャライザー、加工デンプン、およびグルコースシロップのより広範な使用を支えています。中国東部および南部の調理済み食品は、ソースのテクスチャーを保持し、賞味期限性能を支える原料を必要とします。プレミアム製品は、粘度および凍結融解要件を満たす特殊デンプンを必要とします。価値志向の生産者は低コストのシロップブレンドを好み、同じ食品カテゴリー内に別々の価格帯を生み出しています。冷凍食品は2025年第2四半期に小売売上高のプラス成長を記録した一方、より広範なスナックカテゴリーは弱体化しました。
菓子製造におけるグルコースシロップ需要の増加
グルコースシロップは、ハードキャンディ、ソフトキャンディ、チョコレート、および焼き菓子製品において結晶化抑制剤および保湿剤として使用されています。その幅広い機能性が、中国デンプン誘導体市場における主導的な地位を支えています。砂糖不使用および機能性菓子は、ショ糖量が減少した場合でも、加工助剤としてグルコースシロップを必要とすることがあります。国内トウモロコシ価格の低下は、デンプン由来グルコースシロップと代替甘味システムとのコスト差を縮小させる可能性があります。これにより、製品性能と供給の信頼性が菓子メーカーにとって重要な購買要因となります。したがって、中国デンプン誘導体市場は、従来の菓子製造と新しい機能性製品の発売の両方に結びついています。
豊富な国内トウモロコシ供給と確立された加工インフラ
中国の2025/26年のトウモロコシ生産量は3.21 ビリオン トンと予測され、前年比1%増となっています[1]。同国のトウモロコシ加工システムは、食品、飼料、デンプン、デンプン糖、およびその他の副産物を供給しています。この幅広さが、立された調達・生産インフラを通じて中国デンプン誘導体市場の原料供給を支えています。また、主要な加工業者が同じトウモロコシ供給を競い合うため、操業規律の重要性も高まっています。太倉への新規投資は、供給インフラが中国東部の高密度需要センターに近づきつつあることを示しています。大規模な統合プラントは、トウモロコシ油、飼料材料、および発酵製品を活用してプラント経済性を改善することもできます。
機能性・特殊原料に対する需要の増加
レジスタントスターチ、プレバイオティクスデキストリン、およびシクロデキストリンシステムは、狭い健康食品用途を超えて普及しつつあります。2025年の研究では、一般的な中国食品への食物繊維強化により、1日の食物繊維推奨量を満たす成人の割合が48%、子供の割合が54%増加する可能性があることが示されました。これにより、食品製剤担当者はより多くの機能性原料を使用する理由を得ています。デンプンベースの賦形剤は、錠剤、カプセル、注射剤、および薬物送達システムにおいて引き続き重要です[2]。シクロデキストリンは薬物の溶解性とバイオアベイラビリティを改善し、特殊生産者に高付加価値用途へのアクセスを提供します。生分解性包装およびバイオベース材料への関心も、加工デンプン技術に追加的な用途を生み出しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内メーカー間の激しい価格競争 | -0.5% | 全国、東北部および北部中国で最も深刻 | 短期(2年以内) |
| 厳格な環境コンプライアンス要件 | -0.4% | 中国東北部、山東省、河北省 | 中期(2〜4年) |
| 代替原料との競合 | -0.3% | 全国の食品・飲料製造 | 中期(2〜4年) |
| 輸入特殊原料・成分への依存 | -0.2% | 中国南部および山東省の港湾クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国内メーカー間の激しい価格競争
標準製品は買い手が比較しやすいため、価格競争は中国デンプン誘導体市場にとって重大な阻害要因であり続けています。小規模な生産者は、トウモロコシ、エネルギー、輸送、およびコンプライアンスコストの変化を吸収する能力が低くなっています。コモディティグルコースシロップは、顧客が限られた再製剤作業で国内サプライヤー間を切り替えられる場合に特に影響を受けます。統合された生産者は、デンプンストリームと並行して副産物を収益化できるため、より有利な立場にあります。代替原料は、食品・飲料用途において買い手の交渉力を高める可能性があります。輸入特殊原料は、地域代替品を持たない企業にとって国際価格および供給混乱へのエクスポージャーも生み出します。
厳格な環境コンプライアンス要件
環境要件は、老朽化したデンプン加工施設の資本コストおよび運営コストを引き上げます。プラントはコンプライアンスを維持するために、廃水処理、エネルギー効率設備、および改善されたプロセス制御を必要とする場合があります。China Starch Holdingsは、臨清への投資プログラムに廃水処理改善よび熱電コジェネレーションを含めました。このような投資は、より強固なバランスシートと確立された工業用地を持つ事業者に有利です。新施設が指定された工業団地内で操業するという要件も、生産能力の立地に影響を与える可能性があります。小規模なプラントがこれらのアップグレードに資金を調達できない場合、中国デンプン誘導体市場はより集中化する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:グルコースシロップが収益を支え、HFCSおよび特殊タイプが将来の価値を牽引
グルコースシロップは2025年の中国デンプン誘導体市場シェアの35.42%を占め、収益ベースで最大のタイプとなっています。菓子、ベーカリー、および飲料における役割が、主要な食品製造クラスター全体で安定した需要を支えています。その機能的用途には、甘味、水分保持、テクスチャーコントロール、および結晶化管理が含まれます。これらの特性により、グルコースシロップは既存および新しい包装食品の両方に関連しています。高果糖コーンシロップは2026年から2031年にかけてCAGR 6.75%で成長すると予測されています。高果糖コーンシロップの中国デンプン誘導体市場規模は、一貫した取り扱いと投与を必要とする液体食品生産システムによって支えられています。
マルトデキストリンは、中立的な味と加工性能が重要な食品、医薬品、および機能性製剤のニーズに対応しています。シクロデキストリンは、医薬品およびカプセル化用途においてより専門的な位置を占めています。科学文献は、シクロデキストリンを薬物送達用途における溶解性とバイオアベイラビリティの改善に有用な材料として特定しています。デキストリンおよびその他の特殊製品は、接着剤、繊維サイジング、およびバイオベースポリマー用途に使用されています。これらの用途により、技術的能力を持つ生産者はコモディティ食品量への依存を低減できます。酵素修飾および製剤の専門知識を持つ企業は、価格だけでなく製品性能を通じて競争できます。これらの特殊用途がコアのグルコースシロップ需要と並行してスケールアップする際に、中国デンプン誘導体市場は恩恵を受けます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
原料別:トウモロコシが優位を占め、タピオカの輸入役割が供給オプションを拡大
トウモロコシは2025年の収益の41.27%を占め、中国のトウモロコシ加工ネットワークにおける中心的な役割を反映しています。トウモロコシはデンプン、デンプン糖、飼料製品、発酵原料、およびその他の副産物を供給しています。この統合システムは、確立された調達・生産インフラを通じて中国デンプン誘導体市場を支えています。2025/26年のトウモロコシ生産量3.21 ビリオン トンという米国農務省の予測は、国内原料基盤の規模を示しています。ただし、豊富な供給は加工能力が高い場合のマージン圧力を排除しません。大規模な加工業者は、製品ミックス、物流、および副産物収益を通じてこのリスクを管理できます。
タピオカは2026年から2031年にかけてCAGR 6.36%で成長すると予測されています。タピオカは加工業者にデンプンおよび一部の甘味料用途の代替原料を提供します。タピオカの調達は、トウモロコシ価格が上昇したり地域供給が逼迫したりした場合に柔軟性を提供できます。小麦デンプンは、麺類および一部の菓子製剤を含むより専門的な用途に引き続き使用されています。ジャガイモデンプンは、プレミアム増粘および紙グレード用途に関連性を保っています。ソルガムや大麦などの他の原料は、利用可能な原料ミックスを広げています。ブレンド調達が原料価格エクスポージャーを低減し供給継続性を改善する場合、中国デンプン誘導体市場は恩恵を受けることができます。
形態別:粉末が幅広い実用性を維持しながら液体が加工関連性を高める
粉末は2025年の収益の62.36%を占め、常温保管、賞味期限、およびドライブレンド適合性によって支えられています。ベーカリー、動物飼料、および医薬品賦形剤用途で広く使用されています。粉末の中国デンプン誘導体市場規模は、安定した取り扱いやすい原料を必要とする生産環境における役割を反映しています。粉末製品はまた、特殊な液体保管なしに確立された流通チャネルを通じて移動できます。これらの利点が、大規模な顧客基盤での継続的な使用を支えています。液体誘導体は2026年から2031年にかけてCAGR 6.78%で成長すると予測されています。
液体高果糖コーンシロップは、即飲みティー、炭酸飲料、および液体乳製品の生産に適しています。タンク保管とパイプライン移送により、自動化プラントの手作業を削減できます。これにより、材料損失を低減し、連続飲料ブレンドを簡素化できます。液体フォーマットはまた、大量生産において食品メーカーが均一な投与量を維持するのに役立ちます。酵素修飾デンプンは、これらの利点を食品および包装用途に拡張できます。一貫した液体品質を供給できる生産者は、自動化製造の成長から恩恵を受ける可能性があります。粉末は引き続き重要ですが、液体は中国デンプン誘導体市場において異なるプラント効率ニーズに対応しています。

用途別:食品・飲料がリードし、医薬品が高付加価値需要を拡大
食品・飲料は2026年の収益の34.57%を占め、最大の用途であり続けています。菓子はグルコースシロップとデキストリンの需要を支え、飲料は高果糖コーンシロップとマルトデキストリンの需要を支えています。ベーカリーは、デンプン誘導体がテクスチャー、水分、および製品の一貫性に寄与するため、安定した用途であり続けています。即飲みティーおよび機能性飲料は液体フォームの重要な用途です。このセグメントは中国デンプン誘導体市場に幅広い需要基盤を生み出しています。利便性食品の成長は、デンプン性能と包装食品生産との結びつきをさらに強化しています。
医薬品は2026年から2031年にかけてCAGR 6.58%で成長すると予測されています。デンプンベースの賦形剤は、錠剤、カプセル、顆粒、および注射製剤を支えています。シクロデキストリン材料は、製剤がより良い溶解性または制御された送達を必要とする場合に特に関連しています。パーソナルケアおび化粧品は、カプセル化およびフィルム形成システムの発展途上の用途を提供しています。動物飼料はエネルギーおよび嗜好性用途に安定した需要を提供しています。バイオベースポリマー、接着剤、および繊維サイジングは追加的な産業用途を提供しています。これらの用途により、中国デンプン誘導体市場はコアの食品需要を超えた価値成長への複数の経路を持っています。
地理的分析
中国北部はトウモロコシデンプン誘導体の主要な価格設定地域であり、山東省、河北省、および内モンゴルが供給において重要な役割を果たしています。山東省を拠点とする加工業者は、港湾、産業顧客、およびトウモロコシ加工インフラへの近接性から恩恵を受けています。中国東部は、密集した食品・飲料製造クラスターを含むため、主要な消費センターです。COFCO Biotechnologyは、江蘇省太倉において年間55 ミリオン トンのデンプン糖プロジェクトを承認し、総投資額は9.81 ビリオン 人民元(1.37 ビリオン 米ドル相当)です。このプロジェクトには、30 ミリオン トンの高果糖コーンシロップ、20 ミリオン トンのマルトースシロップ、および5 ミリオン トンの特殊シロップが含まれています。この投資は、中国東部が中国デンプン誘導体市場において戦略的に重要であり続ける理由を示しています。
中国南部は、液体高果糖コーンシロップおよびグルコースシロップに対する相当な飲料需要を支えています。広東省の食品加工基盤と広西省のキャッサバ資源が、地域のタピオカサプライチェーンを支えています。これらの条件は、中国北部のトウモロコシ中心の構造とは異なる供給プロファイルを生み出しています。即飲みティーおよび飲料メーカーからの需要が、液体製品に強い地域的な用途を与えています。港湾インフラも輸入タピオカデンプンおよび関連原料の移動を支えています。この地域ミックスは、中国デンプン誘導体市場の供給選択肢の多様化に役立っています。
中国北西部は、トウモロコシの供給とより低いエネルギーコストを持つ地域において2025年にトウモロコシ深加工能力を追加しました[3]。省レベルのインセンティブと食料安全保障の優先事項が、確立された沿岸部および東北部の拠点を超えた加工の多様化を支えています。中国デンプン誘導体市場において個々の地域が保有する市場シェアは、原料へのアクセス、物流、顧客への近接性、および環境要件によって形成されています。輸出成長は、国内需要が不十分な場合に国内供給の出口を提供できます。中国のトウモロコシ深加工製品の輸出は2025年上半期に前年比4.2%増加しました。各地域は異なる原料、インフラ、および需要条件を持つため、地域戦略は引き続き異なるものとなります。
競合環境
市場集中度
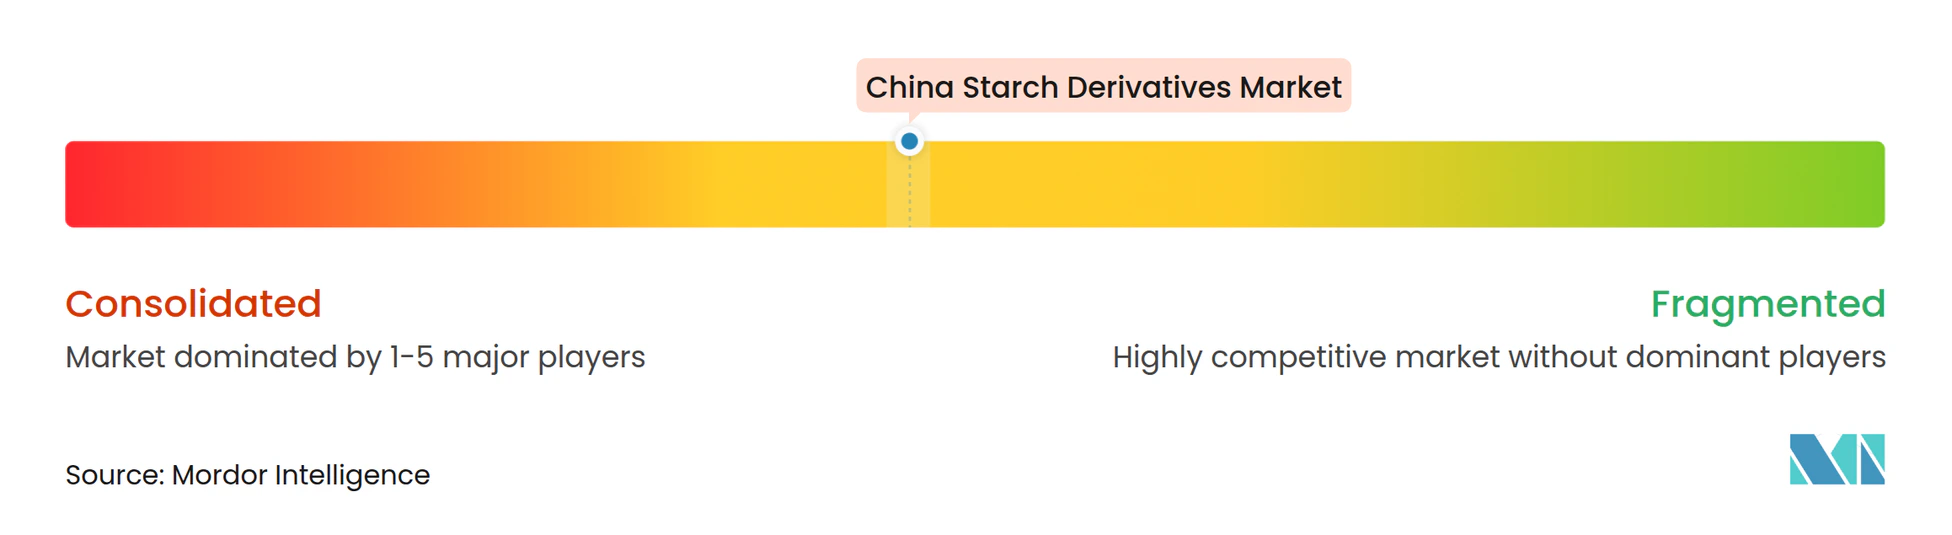
中国デンプン誘導体市場は集中した構造を持ち、全国的な統合業者が地域および特殊生産者と競合しています。Zhucheng Xingmao、COFCO Biochemical、Xiwang Sugar、およびBaolingbao Biologyは、調達、複数製品収益、および生産能力投資において優位性を持っています。そのスケールは、技術、物流、おび環境アップグレードへの投資を支えています。COFCO Biotechnologyの太倉プロジェクトは、中国東部の需要センター近くの生産能力に焦点を当てた戦略の一例です。China Starch Holdingsの臨清プログラムは、生産投資と廃水処理およびコジェネレーションを組み合わせています。これらの動きは、生産能力投資が現在、運営コストおよびコンプライアンスの考慮事項を含むことを示しています。
特殊製品の開発は、中国デンプン誘導体市場における競争のもう一つの経路を提供しています。医薬品グレードのシクロデキストリン、プレバイオティクスデキストリン、およびバイオベース材料は、差別化された価値を提供できます。中国デンプン工業協会の2025年世界デンプン産業会議は、高付加価値誘導体および合成生物学を活用した製品の開発を強調しました。品質とトレーサビリティ要件を満たす企業は、より要求の高い用途で競争できます。Baolingbaoは、Vitafoods Europe 2025において植物性食品テクスチャリングおよびパーソナルケア向けの加工デンプン製品を展示しました。このアプローチにより、同社のポートフォリオはコモディティデンプン製品を超えて拡大しています。
多国籍企業は、国内生産者が地域供給とコスト優位性を持つコモディティ製品においてより困難な立場に置かれています。Tate & Lyleは2025年の業績発表において、中国での地域生産食品デンプンに関する新たなパートナーシップを報告しました。同社はまた、米国と中国の関税不確実性によるデンプン製品コストの増加を指摘しました。ADMは2025年4月にToepfer Shanghaiを通じた国内コモディティ取引の段階的廃止を開始し、デンプン誘導体、栄養、および製造活動は維持しました。これらの行動は、地域に根ざした供給と付加価値ポジションへのより大きな重点を示しています。競争は、スケールと専門的な顧客要件を満たす能力の両方に依存します。
中国デンプン誘導体産業のリーダー企業
-
Cargill Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Zhucheng Xingmao Corn Developing Co., Ltd.
-
COFCO Biochemical (Anhui) Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:COFCOグループが中国初の固定化グルコースイソメラーゼ生産ラインを稼働させました。この酵素はグルコースをフルクトースに変換し、高果糖コーンシロップの製造に不可欠です。この開発により、歴史的に外国サプライヤーに依存していた重要な加工原料の国内供給が強化され、中国のデンプンベース甘味料産業の安定性が支えられていま。
- 2026年3月:COFCO Biochemicalが2026年3月に成都市新津区での拡張プロジェクトを完了しました。2.5 ビリオン 人民元のプロジェクトにより、年間15 ミリオン トンの高果糖シロップおよび2,000トンのフレーバーシロップの生産能力が提供されます。
- 2025年9月:COFCOグループが食品産業顧客向けに酵素生産されたD-アルロース原料を導入しました。トウモロコシデンプンを出発原料としてCOFCO栄養健康研究院と共同開発されたこの製品は、飲料、乳製品、ベーカリー製品、調製茶飲料、およびコーヒーを含む用途をターゲットとしています。
中国デンプン誘導体市場レポートの範囲
中国デンプン誘導体市場は、タイプ、原料、形態、および用途によって区分されています。タイプ別では、市場はグルコースシロップ、高果糖コーンシロップ(HFCS)、マルトデキストリン、シクロデキストリン、デキストリン、およびその他のデンプン誘導体に分類されています。原料別では、市場はトウモロコシ、小麦、ジャガイモ、タピオカ、およびその他の原料に区分されています。形態別では、市場は粉末と液体に分けられています。用途別では、市場は食品・飲料、医薬品、パーソナルケア・化粧品、動物飼料、およびその他の用途を含んでいます。食品・飲料セグメントはさらに、ベーカリー、菓子、飲料、およびその他の食品・飲料用途に分類されています。
タイプ別
| グルコースシロップ |
| 高果糖コーンシロップ(HFCS) |
| マルトデキストリン |
| シクロデキストリン |
| デキストリン |
| その他 |
原料別
| トウモロコシ |
| 小麦 |
| ジャガイモ |
| タピオカ |
| その他 |
形態別
| 粉末 |
| 液体 |
用途別
| 食品・飲料 | ベーカリー |
| 菓子 | |
| 飲料 | |
| その他の食品・飲料 | |
| 医薬品 | |
| パーソナルケア・化粧品 | |
| 動物飼料 | |
| その他の用途 |
| タイプ別 | グルコースシロップ | |
| 高果糖コーンシロップ(HFCS) | ||
| マルトデキストリン | ||
| シクロデキストリン | ||
| デキストリン | ||
| その他 | ||
| 原料別 | トウモロコシ | |
| 小麦 | ||
| ジャガイモ | ||
| タピオカ | ||
| その他 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 用途別 | 食品・飲料 | ベーカリー |
| 菓子 | ||
| 飲料 | ||
| その他の食品・飲料 | ||
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| 動物飼料 | ||
| その他の用途 | ||
レポートで回答される主要な質問
2031年までの中国デンプン誘導体セクターの予測規模は?
2026年の12.35 ビリオン 米ドルから、CAGR 5.02%で2031年までに15.78 ビリオン 米ドルに達すると予測されています。
中国デンプン誘導体セクターをリードする製品タイプは何ですか?
グルコースシロップが2025年の収益シェア35.42%でリードしており、菓子、ベーカリー、および飲料用途によって支えられています。
中国デンプン誘導体セクターで最も成長が速い製品タイプは何ですか?
高果糖コーンシロップは2031年までにCAGR 6.75%で成長すると予測されています。
中国デンプン誘導体セクターで主導的な役割を果たす原料は何ですか?
トウモロコシが2025年の収益シェア41.27%でリードしており、中国の広範なトウモロコシ加工インフラによって支えられています。