
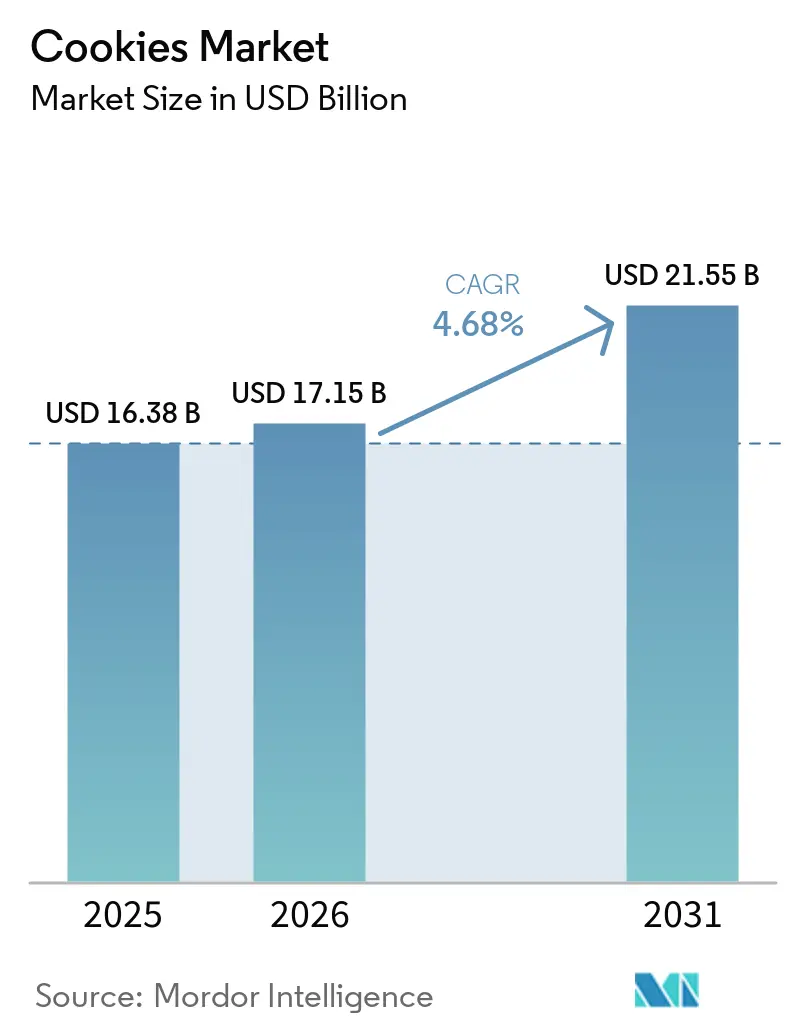
Mordor Intelligenceによるクッキー市場分析
クッキー市場規模は2026年に17.15 ビリオン 米ドルと推定され、2027年には17.95 ビリオン 米ドル、2032年までに22.21 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.35%で成長すると予測されています。
クッキーブランドは、なじみのあるインダルジェンスを特定の食事機会や測定可能な栄養提案と結びつけることができます。包装された甘いスナックの朝の購入と、タンパク質重視のクッキー提は、買い物客へのアプローチとして異なる経路を生み出します。インドにおける原材料コストの圧力は価格制約を加え、チリにおける栄養素に基づく規制は子ども向け流通を狭める可能性があります。サンドイッチクッキーの製造能力と地域生産パートナーシップは、メーカーが製品を適応させ地域供給を拡大するための独自の方法を提供します。サンドイッチクッキーおよびパートナー製造による新製品発売において、機会のポジショニングは、レシピが意図したチャネルへのアクセスを維持し、生産コストが競争力のある価格設定の余地を残す場合にのみ、スケーラブルな機会となります。
主要レポートのポイント
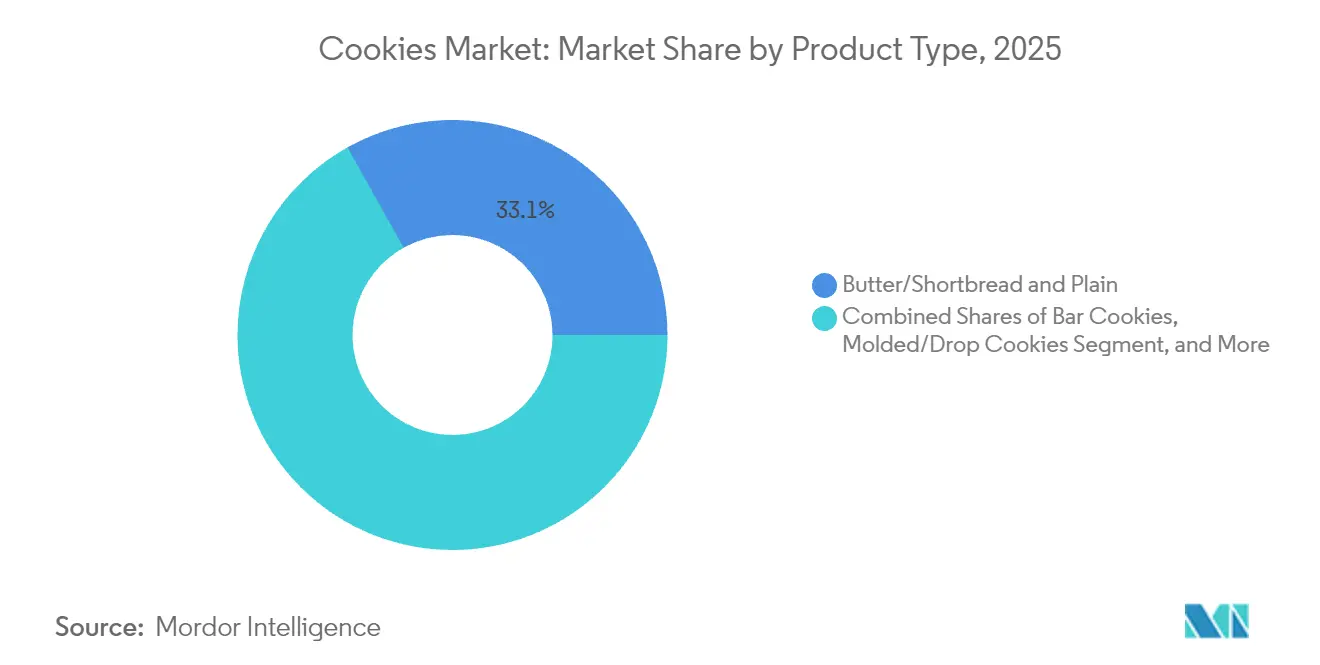
- 製品タイプ別では、バター・ショートブレッドおよびプレーンクッキーが2026年のクッキー市場シェアの32.98%をリードし、バークッキーは2027年から2032年にかけてCAGR 5.6%で最も速く成長するセグメントと予測されています。
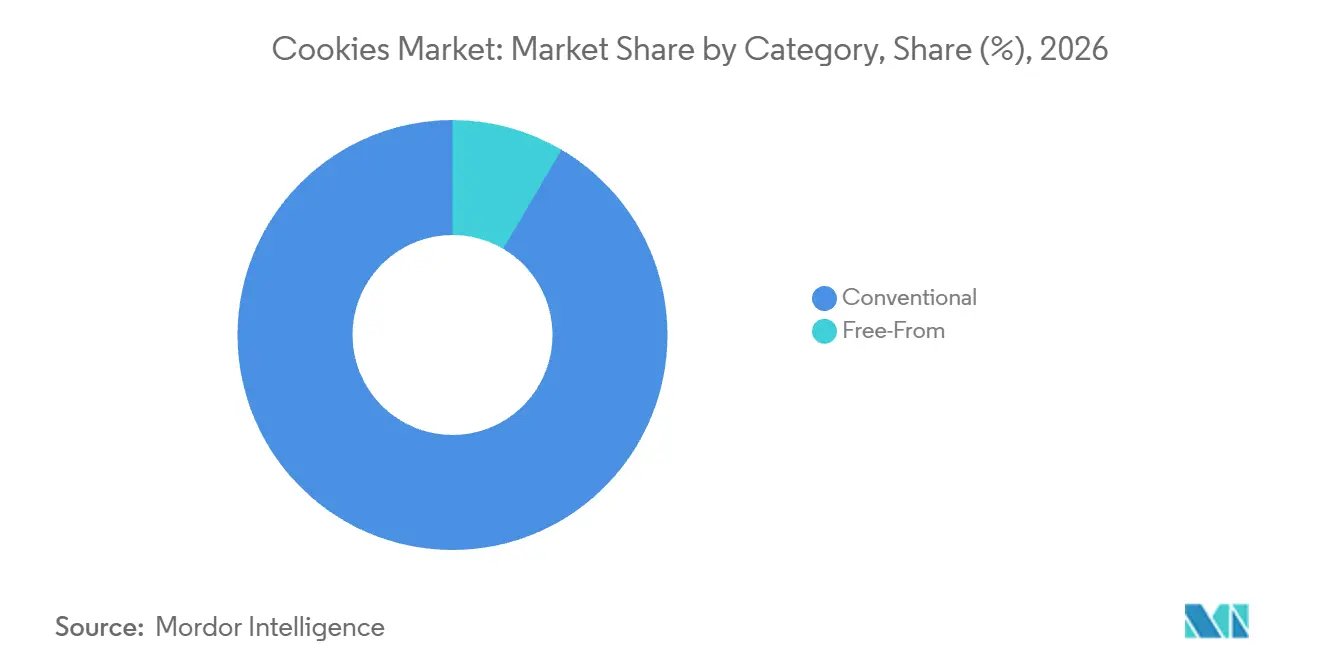
- カテゴリー別では、コンベンショナルクッキーが2026年のクッキー市場規模の91.54%を占め、フリーフロムクッキーは2027年から2032年にかけてCAGR 6.3%でも速く成長すると予測されています。
- ハイパーマーケットおよびスーパーマーケットを通じた流通は、2026年の小売クッキー支出の38.89%を占め、オンライン小売業者は2027年から2032年にかけてCAGR 6.2%で最も速く成長するチャネルと予測されています。
- 包装タイプ別では、ポーチおよびサシェが2026年の小売クッキー支出の62.8%をリードし、カートンは2027年から2032年にかけてCAGR 5.5%で最も速く成長すると予測されています。
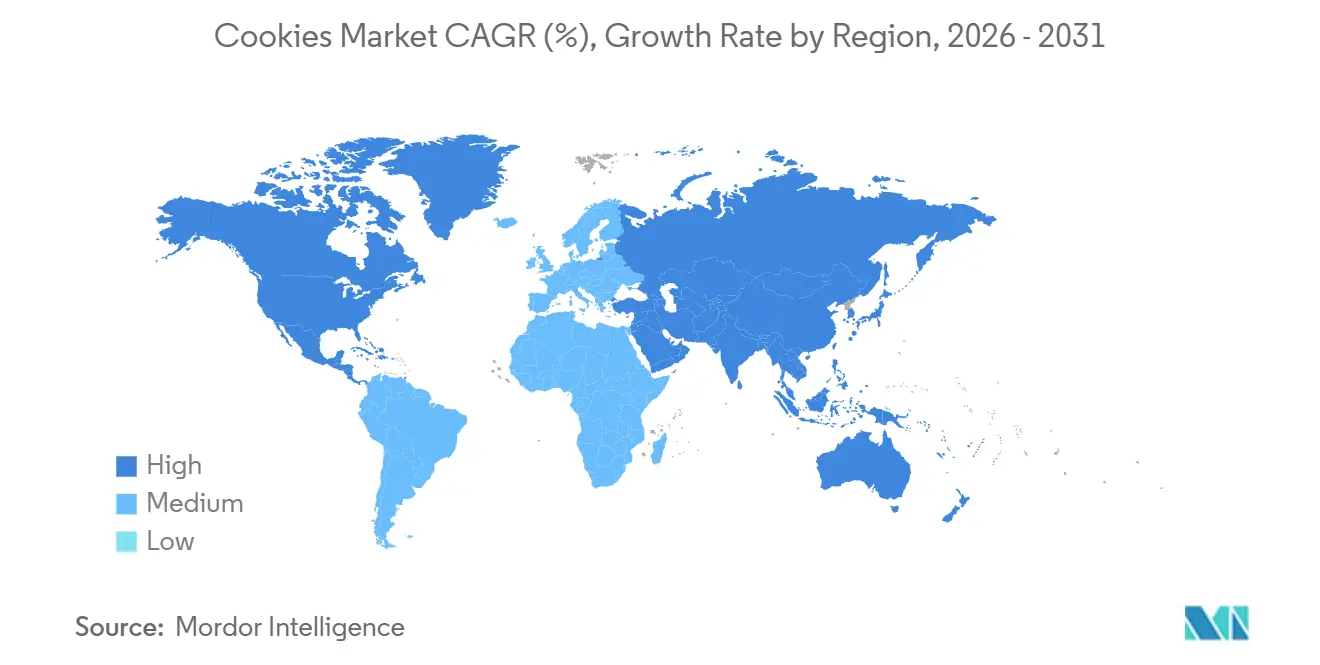
- 地域別では、ヨーロッパが2026年の小売クッキー支出の32.96%でトップとなり、南アメリカは2027年から2032年にかけてCAGR 6.4%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 小分けインダルジンス・スナックへの需要増加 | +1.7% | 米国全域 | 短期(2年以内) |
| 大都市圏における都市型外出先朝食文化の加速 | +1.3% | 米国全域 | 中期(2〜4年) |
| 強化・栄養補強がクッキー市場の成長を牽引 | +1.1% | 米国および日本 | 中期(2〜4年) |
| 植物性脂肪の再配合が成長を牽引 | +0.9% | ドイツのクッキー小売市場内 | 中期(2〜4年) |
| グルメクッキーの消費者直販サブスクリプションの急増 | +0.4% | 米国内 | 短期(2年以内) |
| ギフティングとプレミアム化による感情的ポジショニング | +0.5% | 米国全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
小分けインダルジェンス・スナックへの需要増加
米国のセンターストアにおけるアソートおよびマルチパッククッキーの売上は、2025年末までの52週間で27.8%増加しました。米国のセンターストアにおけるクッキーのドル売上は、コンビニエンスストアを含むマルチアウトレットチャネル全体で、2025年末までの52週間で2.9%減少しました。Galletas Gullónは2025年にスペインで4個の個別パックを含む形式のChocoBom ミニクッキーを発売しました。そのパック構造は、より大きなクッキーの購入を別々のスナッキング機会に分割でき、フォーマット開発と小分け志向の提案を結びつけます。マルチパックはサプライヤーに対し、センターストアカテゴリーが弱い中でも差別化されたパック提案を提供するため、その棚での関連性はクッキー総売上の方向性よりもフォーマットに依存します。
大都市圏における都市型外出先朝食文化の加速
朝食需要は、クッキーサプライヤーが購入時間帯とサービング形式の両方を中心にオファーを設計する理由を与えます。PDI Insights Cloudは、2025年に午前7時が米国コンビニエンスストアにおける週間包装甘味スナック売上の10.84%を生み出し、時間帯別で最高の貢献率であったことを明らかにしました。クッキーはその測定されたカテゴリー内で他の包装甘味スナックとともに位置づけられており、より広い朝の購買パターンがクッキーサプライヤーにとって関連性を持ちます。朝食向けクッキーを開発するサプライヤーにとって、購買者のコンテキストは顕著な朝の販売ウィンドウを持つコンビニエンスストアへの来店です。朝食向けクッキーは、買い物客が早朝の購入を行う際に利用可能であれば、その朝のコンビニエンスストア来店を競い合うことができます。
強化・栄養補強がクッキー市場の成長を牽引
栄養強化クッキーは、ブランドが定義された栄養提案を中心に流通を求める方法を提供します。2026年2月、ChunkyFitはそのプロテインクッキーがScheelsおよび一部のGNCフランチャイズ店舗を含む米国の80以上の小売店舗で販売されていると報告しました。独立系アウトレットと専門小売業者の組み合わせは、プロテインクッキーの提案に買い物客と出会うための複数の経路を与えます。Byron Bay Cookie Companyは2026年2月16日にオンラインでProtein Plusシリーズを発売し、1食あたり最大18グラムのタンパク質と最大6グラムの食物繊維を提供しています。ChunkyFitのフットプリントはプロテインクッキーを専門小売に位置づけ、Byron Bayの定量化されたサービングクレームは栄養成分をオンライン製品提案の一部としています。
植物性脂肪の再配合が成長を牽引
植物性脂肪は、レシピの残りの部分もその要件を満たす場合に、クッキーをビーガン購買者に適したものにすることができま。2025年9月のインタビューで、Naughty Cookieは前年比82%の売上成長を報告し、創業者のJessica Motesはクッキーの原材料の一つとしてビーガンバターを挙げました。配合の課題は、動物性原料を使用しないレシピの中でクッキーのテクスチャーと風味を実現することであり、脂肪の選択が製品パフォーマンスの一部となります。2025年、Griesson – de Beukelaerは植物性レシピによるビーガンCereola Cookiesを発表し、ドイツで販売されています。ビーガン適格性は、脂肪の選択がどの買い物客にクッキーを提供できるかという役割を与え、味とテクスチャーが完成品を定義します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原材料価格の変動がクッキーのマージンに影響 | -0.7% | インド国内のビスケット生産地域 | 短期(2年以内) |
| より厳格なHFSS(高脂肪・高糖・高塩)表示が成長を阻害 | -0.5% | チリの学校施設およびアクセスポイント | 中期(2〜4年) |
| 厳格な食品安全規制 | -0.3% | スコットランドのベーカリーおよび製造拠点 | 長期(4年以上) |
| 代替スナックとの競争 | -0.2% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がクッキーのマージンに影響
原材料インフレは、クッキーのマージンを守ることと、消費者が慣れ親しんだ製品に支払う価格を維持することの間で困難な選択を生み出します。CRISILは、インドにおけるBritanniaの主要原材料のうち、2027年度第1四半期に砂糖が前年比3%、牛乳が11%のインフレを報告しました。[1] これらの同時上昇は、両方の原材料を使用するメーカーをレシピの複数の部分にわたるコスト圧力にさらします。激しい競争は、メーカーが高い原材料コストを消費者に転嫁する余地を制限します。Britanniaはその四半期中に商品インフレに対応していくつかの値上げを実施しました。このトレードオフに直面するビスケット生産者にとって、価格回復は商業的リスクを伴います。なぜなら、単位マージンを守ることが手頃な価格を損なう可能性があるからです。
より厳格なHFSS(高脂肪・高糖・高塩)表示が成長を阻害
栄養分類は、子どものスナック機会をターゲットにするクッキーサプライヤーから学校での販売機会を奪う可能性があります。チリの法律第20.606号は、保健省の栄養基準値を超える食品に対して、パッケージ前面への栄養警告表示を義務付けています。適用されるエネルギー、ナトリウム、糖分または飽和脂肪の制限を超える食品は、就学前、小学校および中学校内での販売、プロモーションおよび広告が禁止されます。法律第21.778号はこれらの制限を学校のアクセスポイントにまで拡大し、2026年度学年から施行が開始されました。[2] その拡大の第1年次段階は就学前および小学1〜4年生を対象とし、第2段階では小学5年生から中学最終学年までが対象となります。適用される基準値を超えるレシピは、チャネルからの排除と警告ラベル義務の両方に直面し、対象となる学校アクセスポイント周辺での子ども向けプロモーションの価値を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ショートブレッドの規模とバークッキーの成長バター・ショートブレッドおよびプレーンクッキーは2026年のクッキー市場規模の32.98%を占め、最大のセグメントとなりました。Walker's Shortbreadは2025年に1日約200万本のショートブレッドフィンガーを生産しており、これは同社の最も売れている製品です。その生産量は、確立されたショートブレッドフォーマットの背後にある製造基盤と、コア製品の商業的重要性を示しています。このような規模で事業を展開するサプライヤーにとって、反復可能な生産は大規模な製品フランチャイズを支える中心的な方法となります。Walkerのショートブレッドフィンガーの供給に匹敵しようとする挑戦者は、同等の日次焼成スループットを必要とするため、生産規模は類似のレシピを開発する以上競争上のハードルとなります。
バークッキーは2027年から2032年にかけてCAGR 5.6%で最も速く成長するセグメントと予測されています。焼いたスラブを均一なバーに切ることで、携帯可能な個食に適したフォーマットが提供されます。移動中に食べる買い物客にとって、バーは手軽なスナックや軽い朝食の代替品として機能します。生産者はカットの寸法によって単位重量を設定し、結果として得られるバーを個食パックに合わせることができます。バークッキーサプライヤーは、1個包装のサービングを使用して、買い物客にばら売りのアソートを扱わせることなく朝のスナッキングに対応できます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
カテゴリー別:
コンベンショナルの規模とフリーフロムの専門化コンベンショナルクッキーは2026年のクッキー市場シェアの91.54%を占め、最大のセグメントとなりました。2025年7月、Mondelēz EspañaはナバラのViana工場でOreoクッキー向けの完全電動オーブンを稼働させ、工場生産能力を時間あたり3,400 kgを追加しました。この追加は、確立されたコンベンショナルクッキー製品の背後にある製造刷新を示しています。このタイプのクッキーを提供する生産者にとって、確立された製品はルーティン生産だけでなくプロセス投資の焦点であり続けることができます。結果として得られる生産余力は、確立されたコンベンショナルブランドに対し、既存の製品訴求だけでなく焼成技術を通じたスケール拡大の経路を与えます。
フリーフロムクッキーは2027年から2032年にかけてCAGR 6.3%で最も速く成長するセグメントと予測されています。2026年6月、Dr. Schärは最近の投資によりDreihausenのビスケットおよびセイボリースナックサイトのインフラと生産技術がアップグレードされたと報告しました。Dr. SchärはDreihausenにグルテンフリーの生産施設を営しており、ビスケットは世界中に流通しています。これにより、ビスケットの提案は専門的な製造環境内に位置づけられ、アップグレードはより広いスナックサイトにも対応しています。世界中にビスケットを流通させるグルテンフリーサプライヤーにとって、専門的なサイト能力は提案のリーチと食事上のポジショニングの両方を支えます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
スーパーマーケットのリーチとオンライン配送の成長ハイパーマーケットおよびスーパーマーケットは最大のセグメントであり、2026年の小売クッキー支出の38.89%を占めました。NielsenIQのブラジル小売指数は、2025年に大型スーパーマーケットでのより広いビスケットカテゴリーの売上として146,464メトリックトンを記録し、2024年から2.7%減少しました。この例は、ブラジルの大型スーパーマーケットでのビスケット量が減少する中でも、相当な物理的スループットを組み合わせています。この経路を使用するクッキーサプライヤーにとって、大型小売チャネルへのアクセスだけでは単位需要が増加することを保証しません。大型スーパーマーケットのフットプリントは、減少する年でも相当なビスケットスループットを維持できるため、クッキーの成長にはチャネルリスティングに加えて製品固有のケースが必要です。
オンライン小売業者は2027年から2032年にかけてCAGR 6.2%で最も速く成長するセグメントと予測されています。2025年3月、Tiff's TreatsはテキサスのBurleson、SeagovilleおよびLaredoにサービスを提供する配送専用の拠点を1か所開設しました。2025年10月7日の週までに、そのDubai Chocolate Cookieは複数の市場で4回完売し、次のバッチがその週に再発売される前に10,000人以上のファンがウェイトリストに登録しました。拠点モデルとウェイトリストは、配送カバレッジを拡大し、限定バッチへの関心を整理するという2つの異なる商業ツールを示してます。完売とウェイトリストは、配送カバレッジが存在する場合でも、クッキーが利用可能になるまで関心が注文に変換できないため、バッチの入手可能性を商業的に重要なものにします。
包装タイプ別:
フレキシブルパックの規模とカートンの成長ポーチおよびサシェは最大のセグメントであり、2026年の小売クッキー支出の62.8%を占めました。インタビューで、More Than A BakeryのプレジデントであるBill Quiggは、ケンタッキー州のクッキー・クラッカー事業が0.5オンスから11〜12オンスまでの縦型バッグを充填し、バッグインボックスの小売パックを供給できると述べました。この混合ベーカリーの例は、1つの製造事業内で小型から大型パックにわたるバッグ充填能力を示しています。フレキシブルパックを選択するクッキーサプライヤーにとって、生産者が利用可能なバッグサイズが完成した販売単位を形成することができます。小売プレゼンテーションはクッキー生産者の包装能力の範囲内で機能しなければなりません。なぜなら、それらの能力が製造に到達できるパック選択を制約するからです。
カートンは2027年から2032年にかけてCAGR 5.5%で最も速く成長するセグメントと予測されています。折りたたみ箱は複数のクッキーを定義されたアソートにまとめ、小売業者に陳列面を、ギフト購入者に完成したプレゼンテーションを提供します。クッキー生産者にとって、アソートに合わせた箱の寸法は、意図した製品配置のためのスペースを確保しながら外装パックをコンパクトに保つことができます。その他の包装として、2025年1月に発売されたCheryl's Cookiesの限定版Frank's RedHotバタークリームフロストクッキーコレクションにはコレクタブルギフト缶が含まれていました。カートンサプライヤーはアソートと箱の適合性を通じて競争でき、小売またはギフティング単位が包装の要件を決定します。
地域分析
ヨーロッパのクッキー市場
ヨーロッパは2026年のクッキー市場規模の32.96%を占め、最大の地域となりました。プライベートラベルのビスケットおよびパン代替品の生産者であるBiscuit Internationalはヨーロッパに30の工場を持っています。2026年3月、ポルトガルはVieira de Castro Produtos AlimentaresのVila Nova de Famalicãoビスケット・ベーカリー施設について、異例の注文量と契約上の納期を理由とする技術的・経済的正当化を経て、2027年まで継続操業を認可しました。このネットワークと認可は、プライベートラベルの工場カバレッジと個別生産者の操業時間延長の法的範囲が補完し合う、供給柔軟性の2つの異なる源泉を示しています。
南アメリカのクッキー市場
南アメリカは2027年から2032年にかけてCAGR 6.4%で最も速く成長する地域と予測されています。2026年3月、Nestlé Ecuadorはグアヤキル南部工場に自動化されたクッキーラインを稼働させ、クッキー生産能力を800メトリックトン追加すると発表しました。Cariciasは2025年7月に、以前のサイトの5倍の規模となる6,800平方メートルのロサリオ工場にビスケット・ベーカリー事業全体を移転しました。ブラジルの小売では、コーティングビスケットとクッキーを合わせると、2026年1月から6月のビスケットカテゴリー収益の10.3%を占めました。エクアドルでのクッキー生産能力の追加とアルゼンチンでの工場スペースの拡大により、生産者は地域需要に対応するためのより大きな物理的基盤を持つことになります。
米国商務省の2026年グアテマラガイドは、GAMAをグアテマラの主要クッキーブランドとして特定しています。アジア太平洋地域では、Monde NissinのAPAC BFBグループが2025年に主にフィリピンでクッキーやクッキーサンドイッチを含むより広いビスケット範囲を製造、流通、販売しました。Mondelēz Indiaの2025年11月のBiscoff発売は、Lotus Bakeriesのライセンス契約のもとラジャスタン州のパートナーサイトでの生産を利用しました。中東・アフリカ地域では、Sunveat Foods Limitedがケニアのティカで東アフリカ全域の消費者および企業向けにビスケットとウエハースを生産しています。グアテマラでGAMAと、またはフィリピンでMonde Nissinと競合する参入者は、確立されたブランドまたは統合されたサプライポジションと競争しなければなず、Mondelēz Indiaのパートナーサイトはライセンスを通じて生産アクセスを確保する方法を示しています。
地域版
規制の枠組みと見通し
選択された表示要件は、包装されたクッキーを販売するメーカーおよび輸入業者の観点から比較されています。カナダの栄養素に基づく栄養シンボルとサウジアラビアのアラビア語要件は、それ以外では適格なオファーに対して異なる適応を課します。商業的な区別は、適用される義務に合わせて製品情報、パッケージプレゼンテーションおよびクレームを調整するために必要な国固有の作業です。
規制テーブル
| 決定要因 | カナダ | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | カナダ食品検査庁 | 州当局および地方食品管理事務所 | 国家市場監督管理総局 | Anvisa | サウジ食医薬品庁 |
| 主要な法令または方向性 | 飽和脂肪、糖分またはナトリウムの基準値を満たす包装済み食品に対する栄養シンボル(免除およびシンボル禁止の対象) | 食品情報に関する規則1169/2011;2028年からのEU包装ラベル移行 | GB 7718-2025および2027年3月16日施行予定の食品ラベル監督措置 | 栄養情報およびクレームに関するRDC 429/2020およびIN 75/2020 | SFDA.FD/GSO 9ラベル言語規則;SFDA.FD GSO 2810:2025アレルゲン開示 |
| 商業的効果 | 対象となる包装済み食品の栄養プロファイル評価と適合シンボル | 義務的な消費者食品情報と予定されたパッケージラベル適応 | 最小販売単位へのアレルゲン表示と外装パック情報の義務化への準備 | 栄養表、条件付き前面ラベルおよび適合栄養クレーム | アラビア語情報;追加言語はそれと完全に一致しなければならない |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
メーカーおよび輸入業者にとって、「中程度」はカナダとブラジルの栄養素に基づくラベル、ドイツの消費者食品情報、中国の包装済み食品ラベル、サウジアラビアのアラビア語・アレルゲン義務を含む確立された枠組みの下での適応作業を反映しています。2028年からのドイツのEU包装ラベルシステムの予定と、2027年3月16日の中国のアレルゲン表示の推奨から義務への移行が「強化」を支持します。カナダの「変化なし」は2026年1月1日の期限に続くものであり、ブラジルの2026年7月8日の原材料表示、ラベリング技術および照射食品ラベリングに関する90日間の協議の認可は最終的な義務を課すのではなくレビューを開始しました。サウジアラビアの「変化なし」は、確立されたアラビア語および一致する翻訳義務と、対応する国内規制が存在したため承認時に発効したアレルゲン法令を反映しています。
バリューチェーンの段階
バリューキャプチャーは、原材料配合、ビスケット生産および生産者管理の流通によって異なります。Ingredionはクッキーおよびビスケット向けの原材料と配合の専門知識を提供しています。Mondelēzはビスケットおよびベイクドスナック(クッキーを含む)を製造販売し、その広範なビジネスのために原材料と包装材料を購入しています。原材料サプライヤーは投入物から収益を得る一方、統合された生産者の工場と市場開拓活動は同じ完成品収益に貢献します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | バリューキャプチャー | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原材料供給と配合 | Ingredionなどのベーカリー原材料サプライヤー | 原材料販売 | 製品要件を実行可能な原材料仕様に変換すること | 原材料を認定する際に配合サポートを活用する |
| ビスケット生産と包装 | Mondelēz International Inc.やLotus Bakeries NVなどのビスケット生産者 | 完成品販売 | 個別製品ラインを商業サービスに投入すること | 定義された納品マイルストーンに対してクッキー生産を委託する |
| 流通 | Mondelēz International Inc.などの統合スナック流通業者 | 流通ネットワークを通じた製品販売 | 直接および第三者経路の調整 | 倉庫と配送の役割を意図した市場カバレッジに合わせる |
| 情報源: Mordor Intelligence | ||||
2025年末までに、Lotus Bakeriesはタイのチョンブリ施設から最初のBiscoffクッキを顧客に届けました。第1フェーズは2026年上半期末頃に完了し、Lotus Bakeriesは2026年8月に完全稼働を報告しました。この操業基盤は、意図したアジア太平洋成長地域内にクッキー生産を位置づけ、製造と地域顧客への配送が同じ供給拠点を中心に発展することを可能にします。
競争環境
市場集中度
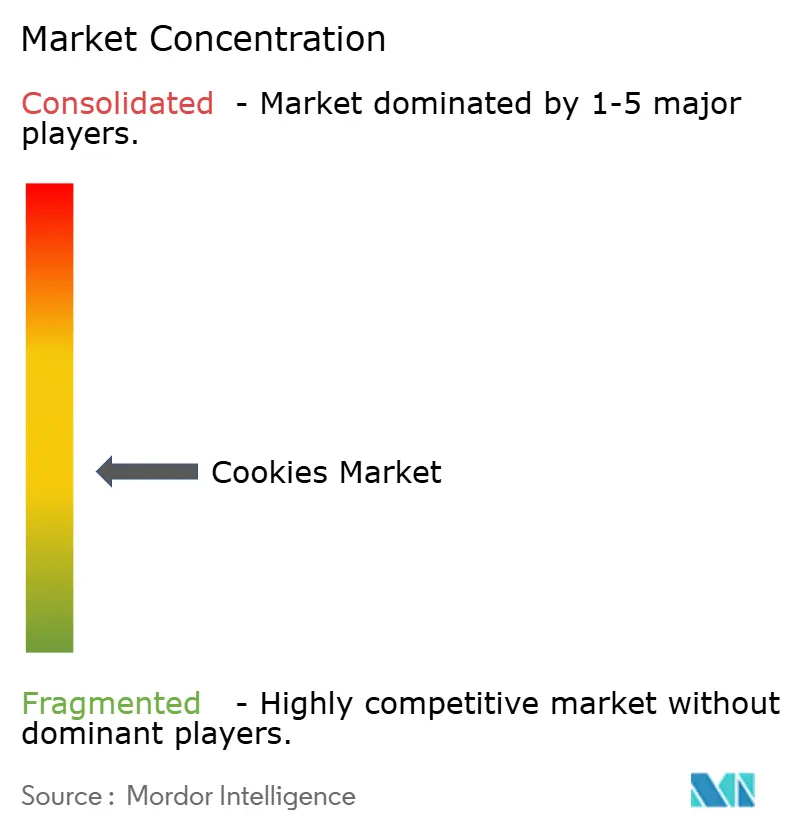
競争は中程度に分散しており、クッキー生産者のMondelēz International Inc.、Ferrero International S.A.、ビスケット生産者のBritannia Industries Ltd.、Grupo Bimbo S.A.B. de C.V.およびGeneral Mills Inc.が国内ビスケット事業とともに存在しています。Grupo Bimboはクッキーを製品カテゴリーの一つとして挙げており、General MillsはPillsbury冷蔵クッキー生地を家庭用ベーキング向けに販売しています。Maryland Cookies、Jammie DodgersおよびWagon WheelsのメーカーであるBurton's Biscuit CompanyとFox's BiscuitsはFerrero関連企業であり、Ferrero International S.A.の連結財務諸表およびガバナンスの外に位置しています。Fox's Burton's Company Group Limited(FBC UK)は、2025年8月31日終了年度において英国ブランド甘味ビスケットの13%のシェアを報告し、2024年から0.5パーセントポイント上昇ました。[3] 意味のある国内カテゴリーポジションを持つ国内ビスケット事業は、より狭い地理的フランチャイズを通じて多角化した多国籍サプライヤーに挑戦することができます。
2026年9月、FerrerとFine Biscuits Companyはフランスのニエップにヨーロッパにおける唯一の製造サイトでNutella Cookiesの生産ラインを稼働させました。この専用ヨーロッパ供給拠点は、新しいクッキー提案に地域商業化に結びついた製造基盤を与えます。Britanniaの以前の設備選択は異なるビスケットプロセスに対応しており、2024〜25年度にはJhagadiaへの4レーンJim Jamサンドイッチ機とその子会社のGwalior工場へのウエハース生産ラインの輸入が含まれていました。ニエップはヨーロッパのNutella Cookies供給を1か所に集中させ、Britanniaの別々のサンドイッチおよびウエハースラインは、挑戦者がそれらのフォーマットで競争する前に一致させなければならない独自の製造能を与えます。
General Millsは2025年5月にPillsbury BIG COOKIES冷蔵生地を発表し、6個入りパックの3種類のバリエーションを用意し、同年5月にウォルマート、その夏に全国小売業者での販売を計画しました。FBC UKは2025年7月にMaryland S'wichを発売し、英国初のチョコレートチップクッキーサンドイッチとして説明し、英国の8つの小売業者で販売されました。2026年1月5日以降、英国の規制は従業員250人以上の食品メーカーまたは販売業者による、栄養プロファイルテストを満たす識別可能な甘味ビスケットおよびクッキーの有料広告を制限しています。対象製品は午後9時前のテレビ広告や、いかなる時間帯においてもオンライン有料広告に使用できません。クッキーの競合他社は、独自のフォーマットだけでは栄養プロファイル制限が解除されないため、直接的なマーケティング上の影響を伴う配合の選択に直面します。
クッキー産業のリーダー
-
Mondelēz International Inc.
-
Ferrero International S.A.
-
Britannia Industries Ltd.
-
Grupo Bimbo S.A.B. de C.V.
-
General Mills Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クッキー市場 このレポートでカバーされる企業
- Mondelēz International Inc.
- Ferrero International S.A.
- The Campbell's Co.
- General Mills Inc.
- PepsiCo Inc.
- Grupo Bimbo S.A.B. de C.V.
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Nestlé S.A.
- Anmol Industries Limited
- Lotus Bakeries NV
- Kellanova
- Bahlsen GmbH and Co. KG
- Lotte Wellfood Co. Ltd.
- Unibic Foods India Pvt Ltd
- Sarjena Foods Pvt. Ltd.
- Orkla ASA
- J and J Snack Foods Corp.
- Gullón S.A.
- Barilla Holding S.p.A.
場参加者にとっての主要な機会
包装の再設計は、欧州連合に向けてサービスを提供するクッキー生産者および輸入業者に対して明確な機会を生み出します。包装および包装廃棄物規則は2026年8月12日から一般的なリサイクル可能性要件とともに適用が開始され、リサイクル設計の調和された基準は委任法令に結びついた後のスケジュールに従います。このシーケンスは、材料コンプライアンスをパッケージデザインの長期的な開発から分離する作業の必要性を生み出します。サプライヤーは、すべてのパッケージ変更を完全な交換プロジェクトとして扱うことなく、そのシーケンス内の異なる決定に対応することができます。
市場機会テーブル
| 機会 | なぜ今か | 購入者・リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| リサイクル可能性設計サービス | PPWRの適用が2026年8月12日に開始;調和された設計基準は委任法令に応じて後に続く | EUの市場に包装製品を投入するクッキー生産者 | 段階的な要件に対応した適応可能なパッケージ仕様を開発する | 進化する技術基準が最終的な設計選択を複雑にする | 包装デザイナーおよび認定コンバーター |
| 食品接触材料の認定 | PFAS制限は2026年8月12日から適用;別のEU法令が対象包装をすでに禁止していない場合 | 食品接触クッキーパックを使用する生産者および輸入業者 | 代替品を認定する前に適用される制限に対して材料を検証する | 各関連材料仕様のコンプライアンスを実証すること | 材料試験プロバイダーおよびコンプライアンス対応包装サプライヤー |
| 機能的包装の最小化 | メーカーおよび輸入業者は2030年1月1日の重量・体積最小化期限に直面している | EUに供給するクッキーメーカーおよび輸入業者 | 必要な機能性を中心にパッケージの寸法と材料使用を再設計する | 削減は形状と材料を考慮した機能性を維持しなければならない | 再設計されたパックを検証できる包装エンジニアおよびコンバーター |
| 情報源: Mordor Intelligence | |||||
中心的な機会は調整されたパッケージ認定であり、義務が異なる特性に対応し、異なる実施スケジュールを持つためです。第5条第5項の下では、50 mg/kgを超える総フッ素は、メーカー、輸入業者または川ユーザーが要求に応じてPFASまたは非PFASフッ素を定量化する証明をメーカーまたは輸入業者に提供することを要求し、文書化を認定の一部とします。これらの決定を結びつけることができるサプライヤーは、単独で評価された材料代替よりも有用なサービスを提供できます。これにより、包装材料の販売に加えてエンジニアリングと検証の実践的な役割が生まれます。
最近の産業開発事情 クッキー市場
- 2026年9月:FerrerとFine Biscuits Companyがフランスのニエップにヨーロッパにおける唯一の製造サイトでNutella Cookiesの生産ラインを稼働させました。
- 2026年8月:Lotus BakeriesがタイのチョンブリにあるBiscoff生産施設の第1フェーズが完全稼働したと報告しました。
- 2026年3月:Nestlé Ecuadorがグアヤキル南部工場に自動化されたクッキーラインを稼働させ、クッキー生産能力を800メトリックトン追加すると発表しました。
クッキー市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
グローバルクッキー市場は、世界中の小売およびそれに類するチャネルを通じて販売されるクッキーへの年間消費者支出を測定します。利用可能なフォーマット、カテゴリー、販売チャネルおよび包装にわたる日常的および専門的なクッキー製品を対象としています。
スコープの除外:包装されていない商品として販売される店内ベーカリーデザート、クッキーが主要な製品形態でない非クッキー甘味スナック、および小麦粉、砂糖、脂肪、ココアを含む別売りのクッキー原材料は除外されます。
セグメンテーションの概要
- 製品タイプ別
- バークッキー
- モールド・ドロップクッキー
- サンドイッチおよびクリームフィルドクッキー
- ウエハースおよびロールドクッキー
- バター・ショートブレッドおよびプレーン
- その他(マカロン、メレンゲなど)
- カテゴリー別
- コンベンショナル
- フリーフロム
- 流通チャネル別
- ハイパーマーケット・スーパーマーケット
- コンビニエンスストア
- 専門小売業者
- オンライン小売業者
- その他の流通チャネル
- 包装タイプ別
- ポーチ・サシェ
- カートン
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- ヨーロッパ
- ドイツ
- フランス
- 英国
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- アジア太平洋その他
- 南アメリカ
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- 南アメリカその他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定および検証
デスクリサーチ
二次調査は、製品別の比較可能な販売生産価値と量に関するEurostat PRODCOM統計、製品コードが許す範囲でのッキー関連輸出入シグナルのためのFAOSTAT貿易データ、製品およびクレームのコンテキストのための米国電子食品表示規制、国際食品定義および基準のためのコーデックス・アリメンタリウス文書などのソースを活用しています。これらのソースは、アナリストが完成クッキーの販売を生産、貿易、原材料および規制上の証拠から区別するのに役立ち、国の分類と製品コードは使用前に確認されます。
企業の提出書類、年次報告書、投資家向け資料および信頼できるビジネスプレスは、クッキーの販売エクスポージャー、工場能力、製品発売、価格行動およびチャネル変更を特定するのに役立ちます。これらの指標は公開の生産、貿易および規制記録と相互確認されます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、グローバル小売クッキー販売に関連する企業規模と機能にわたって選ばれた回答者とともに、クッキーメーカー、小売業者、流通業者および包装またはテゴリーの専門家を対象とします。その入力は、消費者販売価格、チャネルカバレッジ、製品ミックス、地域需要および発売または能力変更のタイミングに関する二次的証拠を確認し、未解決の相違は定義、期間または単位に遡って独立した記録と照合されてから含まれます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定と予測
モデルはグローバルな完成クッキーへの消費者支出からトップダウンで開始し、報告された販売ミックス、小売プレゼンスおよび製品の入手可能性を使用して、レポートの製品、カテゴリー、チャネル、包装および地理的区分にわたって価値を配分します。アナリストはクッキーの販売と出荷の方向性、小売価格と製品ミックスの変化、人口と世帯消費パターン、および価格設定、再配合または供給に影響を与える可能性のある入コストまたは規制の変化を追跡します。指標は、予測への貢献が設定される前に国と期間にわたって比較されます。多変量回帰は、観察が十分に一貫している場合に、歴史的市場価値をこれらの需要と価格指標に関連付けることができ、シナリオ分析は安定した歴史的関係を欠く新しいチャネルアクセスや食品規則などの構造的変化を処理します。選択的なボトムアップチェックは、開示されたサプライヤー売上または抽出された平均販売価格に推定小売量を乗じて市場合計と主要な地域またはチャネルシェアをテストします。欠落した観察は最も近い比較可能な公開シリーズで補完され、既知のカバレッジとタイミングに合わせて調整され、アナリストのレビューのためにフラグが立てられます。一次専門家は、選択された指標と結果として得られる変数レベルの予測パスが観察された購買、価格設定および市場開拓条件に適合するかどうかを確認し、セグメントシェアが確定される前に証拠に照らして不一致が調整されます。
データ検証と更新サイクル
アナリストは企業の開示、公式の生産およ貿易シリーズ、小売およびチャネルシグナル、および一次的証拠を三角測量し、前年比の動き、シェア合計、単位換算および予測分散を独立した指標と照合します。異常は、承認前に第2のアナリストによってレビューされるソースの定義、タイミング、通貨またはカバレッジに遡って追跡されます。重要な回答が新しい提出書類、文書化された発売または閉鎖、または別の独立したシグナルと矛盾する場合に再接触が行われます。データセットは年次で更新され、重要なイベントがクッキーの価格、規制、生産または流通を変更する場合にはサイクル間でレビューされ、納品前に新鮮なソースと計算パスが与えられます。
他の公表推定値と比較したMordor Intelligenceのクッキー市場推定値
グローバルクッキー市場は、世界中の小売およびそれに類するチャネルを通じて販売されるクッキーへの年間消費者支出を測定します。モデルはグローバルな完成クッキーへの消費者支出からトップダウンで開始し、報告された販売ミックス、小売プレゼンスおよび製品の入手可能性を使用して、レポートの製品、カゴリー、チャネル、包装および地理的区分にわたって価値を配分します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプットおよび研究全体にわたる相互確認を通じて対処されています。アナリストは企業の開示、公式の生産および貿易シリーズ、小売およびチャネルシグナル、および一次的証拠を三角測量し、前年比の動き、シェア合計、単位換算および予測分散を独立した指標と照合します。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.95 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 32.5 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値17.95 ビリオン 米ドルを81.1%上回っています。 |
| グローバルコンサルタンシーB | 42.3 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値17.95 ビリオン 米ドルを135.7%上回っています。 |
Mordor Intelligenceは推定値を研究の定義されたカバレッジと需要モデルに結びつけています。アナリストは企業の開示、公式の生産および貿易シリーズ、小売およびチャネルシグナル、および一次的証拠を三角測量し、前年比の動き、シェア合計、単位換算および予測分散を独立した指標と照合します。
レポートで回答される主要な質問
クッキー市場の規模と成長見通しは?
規模は2026年に17.15 ビリオン 米ドルと推定され、2027年には17.95 ビリオン 米ドルと予測され、2032年までに22.21 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.35%で成長します。
クッキーの需要を支えるものは何ですか?
定義された食事機会と栄養強化オファーが製品開発を支えます。2026年2月、ChunkyFitはScheelsおよび一部のGNCフランチャイズ店舗を含む米国の80以上の小売店舗での流通を報告しました。
どの製品タイプがクッキー販売をリードしいますか?
バター・ショートブレッドおよびプレーンクッキーは2026年の小売クッキー支出の32.98%を占め、最大の製品タイプセグメントです。
クッキー市場の主要な競合他社はどの企業ですか?
主要プレイヤーにはMondelēz International Inc.、Ferrero International S.A.、Britannia Industries Ltd.、Grupo Bimbo S.A.B. de C.V.およびGeneral Mills Inc.が含まれます。
クッキーサプライヤーにとっての主要な課題は何ですか?
原材料コストの変動が価格設定を複雑にする可能性があります。CRISILは、インドにおけるBritanniaの主要原材料のうち、2027年度第1四半期に砂糖が前年比3%、牛乳が11%のインフレを報告しました。
どの地域がクッキー支出をリードし、どの地域が最も速く成長していますか?
ヨーロッパは2026年の小売クッキー支出の32.96%を占めました。南アメリカは2027年から2032年にかけてCAGR 6.4%で最も速く成長すると予測されています。