
バーレーンICT市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
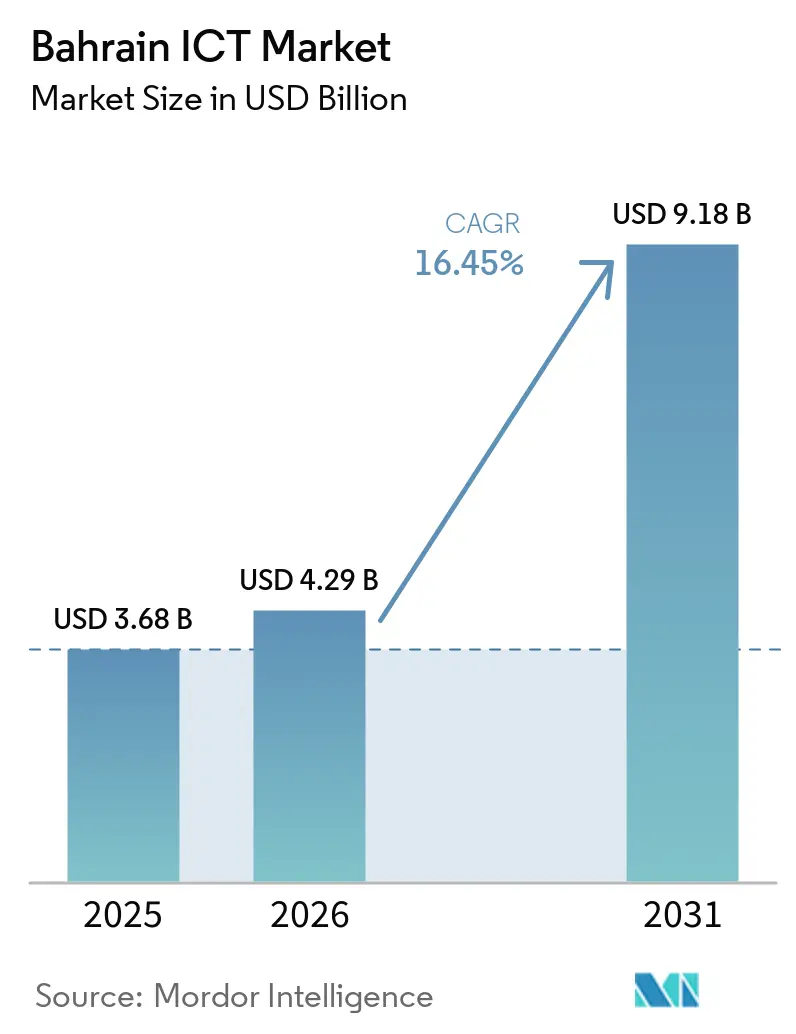
| 基準年の市場規模 (2025) | 3.68 十億米ドル |
| 市場規模 (2026) | 4.29 十億米ドル |
| 市場規模 (2031) | 9.18 十億米ドル |
| 成長率 (2026 - 2031) | 16.45 % |
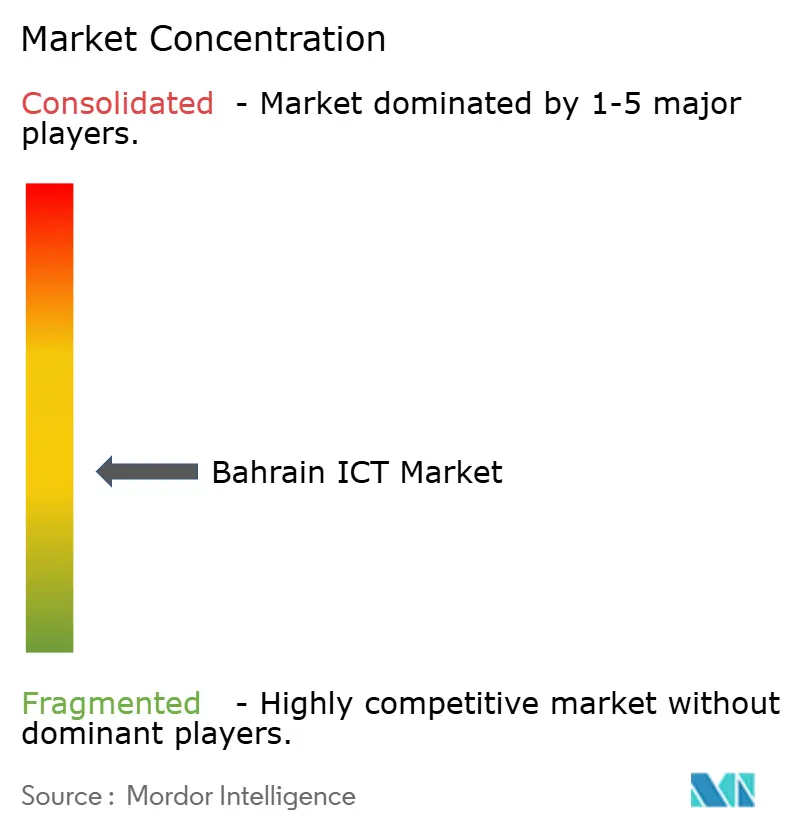
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるバーレーンICT市場分析
バーレーン ICT 市場規模は、2025年の 3.68 ビリオン 米ドルから2026年には 4.29 ビリオン 米ドルへと成長し、2026年から2031年にかけて16.45% CAGR で2031年には 9.18 ビリオン 米ドルに達すると予測されています。
強力な 5G および光ファイバーの展開、クラウドファースト公共部門の義務化、そして活発な fintech 規制が、引き続き国際ベンダーを王国へと引き寄せています。企業がコスト効率の高いデジタル化を追求し、政府が2026年までに100%の家庭向け光ファイバーカバレッジを目標とする中、ハードウェア、ソフトウェア、IT サービス、通信サービス全体にわたって需要が加速しています[2]。投資の勢いは、AWS、Microsoft、Oracle の地域クラウドノードによって強化されており、規制産業向けのデータレジデンシーコンプライアンスを保証しています。通信事業者はプライベート 5G およびエッジアーキテクチャを活用し、金属、銀行、物流における低遅延ユースケースを開拓しています。一方、中小企業のデジタル導入は、Tamkeen 助成金と拡大するベンチャーキャピタルのパイプラインに支えられ、地元の SaaS スタートアップを押し上げながら加速しています。
主要レポートのポイント
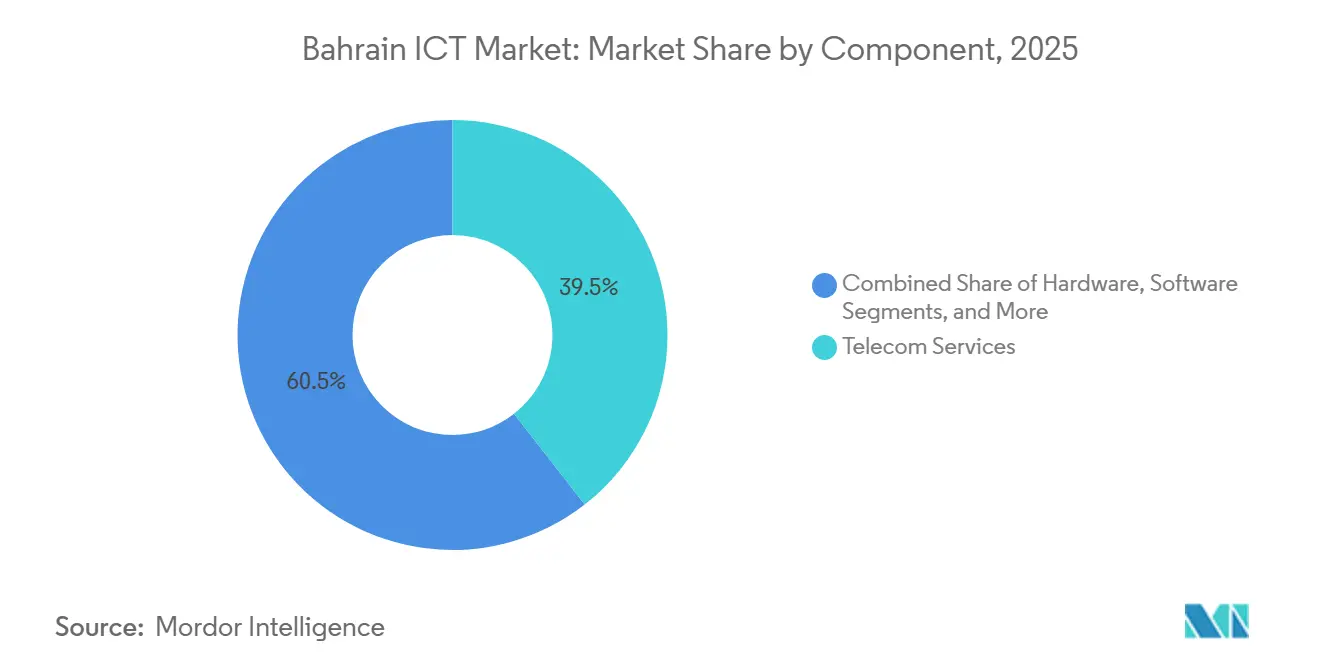
- コンポーネント別では、通信サービスが2025年のバーレーン ICT 市場シェアの39.46%をリードし、IT サービスは2031年にかけて最速の17.92% CAGR を達成する見込みです。
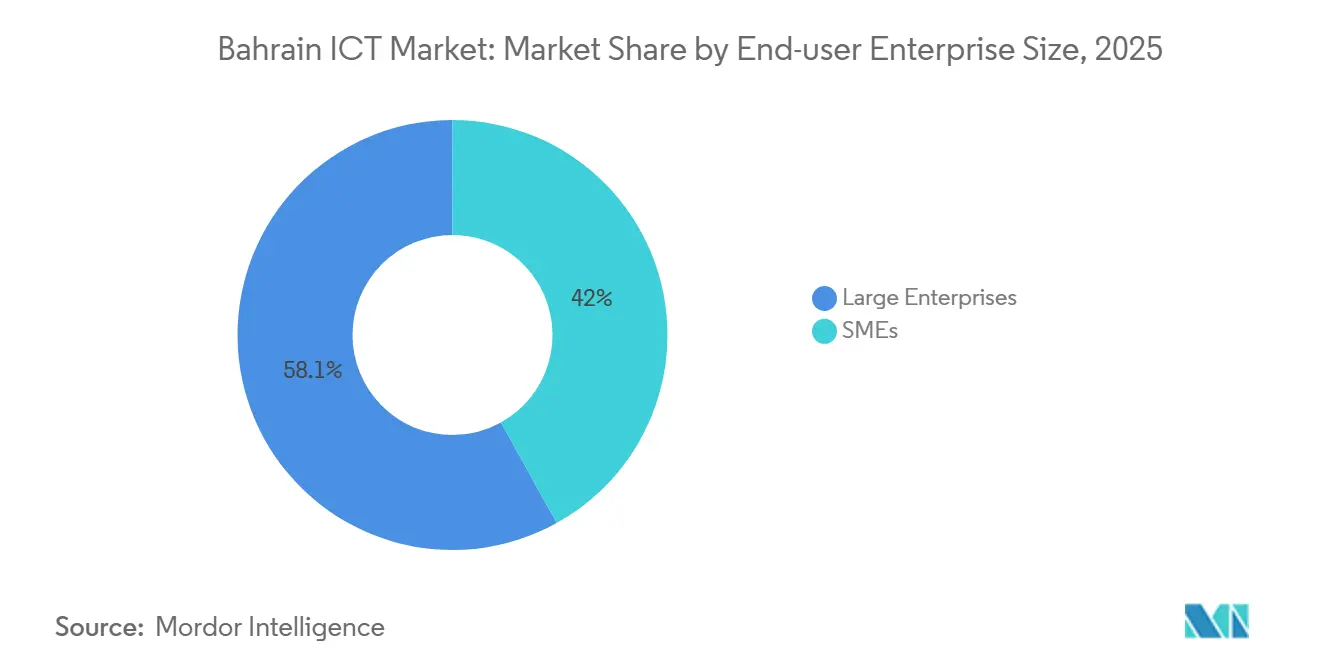
- 企業規模別では、大企業が2025年のバーレーン ICT 市場規模の58.05%を占め、中小企業は2031年にかけて18.85% CAGR で成長しています。
- 業種別では、BFSI が2025年に35.92%の収益シェアを獲得し、小売・電子商取引は2031年にかけて20.25% CAGR で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅調な5G展開と光ファイバーバックホール高密度化 | +2.8% | 国全体、マナーマおよび工業地帯に集中 | 中期(2~4年) |
| クラウド・ファースト公共部門マンデートが企業マイグレーションを加速 | +2.1% | 国全体、GCC市場へも波及 | 短期(2年以内) |
| フィンテックサンドボックスが海外SaaSベンダーを誘致 | +1.7% | 国全体、地域拡大の可能性あり | 中期(2~4年) |
| 国内データセンターの整備が遅延を低減しデータレジデンシーコンプライアンスを向上 | +1.9% | 国全体、地域接続性への便益あり | 長期(4年以上) |
| テムキーンインセンティブによる地場サイバーセキュリティ人材プールの拡大 | +1.4% | 国全体、地域への人材輸出の可能性あり | 長期(4年以上) |
| 義務化されたアラビア語電子サービスアクセシビリティ基準(2025年)がガブテック支出を促進 | +1.2% | 国全体、GCC標準化の可能性あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
堅調な5G展開と光ファイバーバックホール高密度化
バテルコとNokiaが2025年に同国初の産業用5Gサイトを完成させた後、プライベート5Gネットワークがアルミニウムバーレーンのスマートファクトリープログラムをすでに支えています。STC バーレーンの5G ニューコーリングアップグレードにより企業向け音声が拡張され、BNETは2026年までに家庭向け光ファイバー普及率95%を目標とし、固定回線速度を2.5倍に引き上げます。超低遅延リンクは高頻度トレーダーや港湾・物流ハブにわたるリアルタイムIoTアプリケーションを引き付けています。オペレーターはエッジコンピュートの遅延を10ms未満に削減するための高密度化を見込んでおり、バーレーンの地域競争力を高めています。
クラウド・ファースト公共部門マンデート
省庁の30%超が2019年以降、コアワークロードをAWSに移行し、プロジェクトリードタイムを60%短縮し、運用コストを最大90%削減しました。司法・教育分野の成功事例が民間部門の移行を加速させており、スキル不足に対処するトレーニング補助金がこれを支援しています。ソブリンデータの保証は、マナーマからGCCクライアントにサービスを提供する外資系銀行にも安心感を与えています。クラウド支出がレガシー設備投資を代替し、マネージドサービスパートナーにサブスクリプション機会を開くことで、バーレーンICT市場が恩恵を受けています。
フィンテックサンドボックスが海外SaaSベンダーを誘致
バーレーン中央銀行は新規フィンテックソリューションに9ヶ月間のテスト期間を付与しており、最近では更新された仮想資産規則のもとで暗号資産カストディアンFassetにライセンスを付与しました[3]。バーレーンフィンテックベイはコワーキングラボを提供し、2024年に制定されたオープンバンキング規則がAPI主導の決済・データアグリゲーションスタートアップを促進しています。国際SaaSプロバイダーはサンドボックスをより広いGCCへの迅速参入ルートとみなし、クラウドインフラ、サイバーセキュリティ、コンプライアンスツールへの需要を押し上げています。
国内データセンターの整備
バテルコのハマラ施設は12,236m²にわたってTier IIIキャパシティ2.7MWを提供し、銀行やハイパースケーラー向けに低遅延コロケーションを実現しています。6本の海底ケーブルがバーレーンの湾岸インターコネクトノードとしての役割を支えています。ローカルホスティングは迫り来るデータ主権マンデートを満たし、主要取引ルートの往復遅延を40ms未満に削減し、エッジAIおよびコンテンツデリバリーサービスを下支えします。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集中したテレコム市場がブロードバンド料金を高水準に維持 | -1.8% | 全国 | 中期(2~4年) |
| 外国人テック人材への依存 | -1.3% | 全国、GCC波及 | 長期(4年以上) |
| シード段階を超えたベンチャーキャピタルの深度不足 | -1.0% | 全国 | 中期(2~4年) |
| 中小企業向けサイバーリスクプレミアムの上昇 | -0.9% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
集中したテレコム市場がブロードバンド料金を高水準に維持
Batelco、Zain、STC の3事業者が接続性を支配しており、BNET の構造的分離にもかかわらず、卸売改革はまだ実質的な小売価格競争を解放するには至っていません。高い料金はクラウド移行の総所有コストを押し上げ、インターネット普及率が99%を超えているにもかかわらず、中小企業の参入を妨げています。
外国人テック人材への依存
外国人専門家が多くの高度なクラウド、DevOps、サイバーセキュリティの役割を担っており、ビザの流動性と地域の給与競争がプロジェクト継続リスクを生じさせています。テムキーンのSANSサイバーセキュリティアカデミーとHope Talentsプログラムはバーレーン人の認定を目指していますが、近い将来の不足は継続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
テレコムサービスがデジタル野望を支える通信サービスは、全国的な 5G および光ファイバーグリッドがデータ集約型ワークロードのバックボーンを形成したことにより、2025年のバーレーン ICT 市場シェアの39.46%を占めました。IT サービスのバーレーン ICT 市場規模は17.92% CAGR で拡大すると予測されており、企業がクラウド移行、サイバーセキュリティ、AI コンサルティングをアウトソーシングする中、ハードウェアおよびソフトウェアを上回るペースで成長しています。通信事業者は、サービス中心の収益へのシフトに向けて、タワーの切り離しと光ファイバー卸売リースを模索しています。一方、ハイパースケーラーは地元の ISV エコシステムを刺激し、ERP、HR、CX スタック全体でソフトウェアサブスクリプションを促進しています。ハードウェアの成長はデータセンターサーバー、エッジアプライアンス、無線ユニットに集中していますが、グローバルなサプライチェーンの正常化に伴いマージンは圧縮されています。
二次的な影響としては、マネージドセキュリティと接続性のクロスセルが拡大し、企業回線あたりの平均収益が向上しています。2007年以降200件以上のデジタルサービスを展開した政府の電子サービス拡充は、アプリケーション保守契約に対する予測可能な需要を生み出しています。KPMG などのプロフェッショナルサービス大手は、複数年にわたる Microsoft アライアンスを活用し、AI アクセラレーターとコンプライアンス専門知識をバンドルしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時にご確認いただけます
エンドユーザー企業規模別:
中小企業のデジタル化が新たな収益プールを開拓大企業は、潤沢な IT 予算と規制コンプライアンスのニーズにより、2025年の支出の58.05%を占めました。しかし、Tamkeen がクラウド導入コストの最大80%を負担し、Al Waha ファンドが初期段階のテクノロジーファンドに 100 ミリオン 米ドルを注入する中、中小企業は最速の18.85% CAGR を達成しています。バーレーンの中小企業の94%が現在、少なくとも1つのデジタル販売チャネルを利用しており、SaaS 会計、POS、サイバーセキュリティバンドルへの需要が加速しています。
デジタル成熟度が高まるにつれ、中小企業は価格裁定とレジリエンスのためにシングルクラウドからマルチクラウドへと移行しており、多くの場合 MSP を経由しています。大企業は、中央銀行のサイバー指令を満たすために SAP S/4HANA 変革とゼロトラストアーキテクチャを推進しています。バーレーン ICT 産業は、中小企業向けの標準化された SaaS と大企業向けのカスタム統合という二重のビジネス機会に直面しています。
業種別:
BFSIが基盤を固め、小売が先行BFSI は、190の共有サービスセンターと進歩的な fintech ガバナンスを反映し、2025年の支出の35.92%を占めました。オープンバンキング API が決済競争を促進し、暗号資産カストディ規制がブロックチェーンスタートアップを引き寄せています。消費者のオンライン移行に伴い、小売・電子商取引は20.25% CAGR を記録し、オムニチャネルチェーンは AI 駆動の在庫管理とロイヤルティエンジンを採用しています。政府機関は市民サービスのデジタル化を強化し、セキュアな ID および電子決済インフラを推進しています。
パンデミックの教訓を受け、遠隔医療および電子薬局を中心にヘルスケア投資が急増していますが、保険償還のギャップが即時のスケール拡大を抑制しています。製造業は Alba および Gulf Industrial Investment Co. にける予知保全のためにプライベート 5G と IoT に依存しています。エネルギー・公益事業は、2060年のネットゼロ目標に沿ったスマートメーターとグリッド分析を導入しています。
地理分析
バーレーンはコンパクトな地理と6本の海底ケーブルを活用して湾岸データインターチェンジハブとしての役割を果たしており、地域最高のテレコム成熟度指数スコア70を記録しています。BNETの光ファイバー展開は2026年までにユニバーサルギガビットアクセスを目標とし、2023年以降の固定回線速度を150%引き上げ、国家スマートシティプロジェクトを支えています。
同国は国連電子政府開発指数で18位にランクし、2023年にBeyon(バテルコ)からのUSD 2億5,000万のデジタルインフラ設備投資に支えられています。ICT運用費用はGCC平均より28%低いとのコストベンチマーク結果が得られており、炭化水素分野を除く法人税ゼロと1日での事業登録ポータルによって支援されています。
人的資本指標も競争力を裏付けており、デジタルリテラシーで世界1位、世界銀行人的資本指数ではアラブ諸国中2位を誇ります。テムキーンの賃金支援制度は年間5万人の国民のスキル向上を計画しており、地場の人材パイプラインをさらに強化しています。
規制環境
バーレーンのICT監督は運輸通信省(MTT)が主導し、通信規制庁(TRA)がライセンス供与、競争、および分野規則を担当し、第6次国家通信計画(NTP6、2023~2026年)を通じて政策方針が策定されている。デジタル政府に関する施策は電子政府庁(iGA)が調整しており、政府ワークロードに対するクラウド展開を優先するクラウドファーストポリシーを含み、BFSIなどの規制対象分野に波及する調達および安全性要件を定めている。
2025年5月、情報通信技術担当閣僚委員会はバーレーンの人工知能利用に関する一般政策を承認し、政府機関がAIシステムを導入する際に定められたAI基準、倫理要件、および適用されるデータ保護法に従うことを義務付けた。バーレーンはまた、外国企業へのクラウドコンピューティングサービス提供を可能にする法的枠組みを維持しており、グローバルベンダーおよび現地パートナーが国内で運用できる、データ常駐に対応した商用クラウドおよびソブリンクラウドモデルを支援している。
バリューチェーン分析
バーレーンのICTバリューチェーンは、コンピューティング、ネットワーキング、サイバーセキュリティ、および企業向けアプリケーションを供給する国際的なOEMおよびソフトウェア発行企業から始まり、国家的なクラウド移行と現地展開の取り組みを支援するハイパースケーラーおよび主要プラットフォーム(特にAWSおよびMicrosoft)によって強化されている。差別化された中流層は、Batelcoのデータセンター基盤と拡大するエッジ機能を含む国内デジタルインフラおよびホスティングによって支えられており、システムインテグレーターおよびMSPは政府機関および規制対象企業に向けて移行、マネージドセキュリティ、およびアプリケーションの現代化を提供している。
接続性の側面では、BNETは卸売ファイバーへの公平なアクセスを支援するために設立された独立系ファイバーインフラプロバイダーとして機能し、これが小売ブロードバンド、企業向け接続性、および5Gバックホールを支えている。下流では、Riztechなどの現地ディストリビューターおよびサービスプロバイダーが企業向けハードウェアおよびネットワーキング機器を供給し、展開および支援サービスを提供することで、政府、BFSI、大企業がクラウド、セキュリティ、ハイブリッドインフラスタックの標準化を進める中、グローバルベンダーとエンドユーザーの橋渡しを行っている。
競争環境
市場構造は中程度に分散しており:バテルコ、Zain、STCが接続性を支配し、ハイパースケーラーがIaaS(サービスとしてのインフラストラクチャ)を牛耳り、グローバルシステムインテグレーターがトランスフォーメーションプロジェクトを競い合っています。バテルコはNokiaと産業用5Gで協力し、卸売光ファイバーの収益化を模索しており、STCは将来の収益を確保するためにWeb3ローンチパッドをパイロット展開しています[4]。ZainのクラウドマーケットプレイスはSME向けにSaaSをバンドル提供し、サービスレイヤーの競合を激化させています。
Microsoft、Oracle、Google Cloudなどのグローバルベンダーは規制当局と連携してコンプライアンスを確保し、サイバーセキュリティスペシャリストのPalo AltoおよびTrend Microはセキュリティオペレーションセンター(SOC)サービスを現地化しています。タワーカンパニーのカーブアウトおよびニュートラルホストの屋内分散アンテナシステム(DAS)には空白地帯が残っており、2024年にデジタルインフラ案件がUSD 923億を超えた地域のM&Aパターンを反映しています。
国内スタートアップはフィンテックサンドボックスの柔軟性を活用し、多くの場合、バーレーンのライセンスを求める地域買収者を通じてイグジットしています。政府資金と外国人の専門知識が、ガブテック、ヘルステック、ゲーミングのニッチ分野を育てていますが、スケールアップ資本のギャップが海外ベンチャーキャピタルの参加を招き、ダイナミックかつ機会に満ちた競争環境を形成しています。
バーレーンICT産業リーダー
-
Oracle
-
Amazon
-
IBM
-
Microsoft Corporation
-
Wipro
- 注:主要企業の掲載順は順位を示すものではありません。
バーレーンICT市場 このレポートでカバーされる企業
- Bahrain Telecommunications Company (Beyon/Batelco)
- Zain Bahrain B.S.C.
- STC Bahrain B.S.C. Closed
- Amazon Web Services Bahrain W.L.L.
- Microsoft Bahrain
- Oracle Systems Ltd. – Bahrain
- Gulf Business Machines (GBM Bahrain)
- Kalaam Telecom Bahrain B.S.C.
- HCL Technologies Ltd. – Bahrain
- Wipro Ltd. – Bahrain
- Cognizant Technology Solutions – Bahrain
- Google Cloud MENA (Bahrain Edge)
- Software AG Middle East
- SAP Middle East & North Africa – Bahrain
- Cisco Systems International – Bahrain
- Palo Alto Networks Bahrain
- Trend Micro Middle East – Bahrain
- Injazat Digital Bahrain
- Arab Shipbuilding & Repair Yard ICT Division
- Etisalcom Bahrain W.L.L.
市場機会と将来展望
政府主導の分野別プログラムは、クラウド、AIガバナンス、サイバーセキュリティ、デジタルプラットフォームの分野でサプライヤーに明確な空白領域を生み出している。バーレーンの通信・ICT・デジタル経済分野戦略2022-2026は、ICTスタートアップの20%増加、国内分野雇用の35%成長、2026年末までに20,000人の市民をサイバーセキュリティ分野で育成するといった測定可能な目標を定めており、これがトレーニングプラットフォーム、認証パス、SOCサービス、および中小企業や公共機関向けのマネージドセキュリティバンドルの需要を支えている。
デジタル主権と低遅延ワークロードは、ソブリンクラウド、エッジ、および規制対象産業の現代化において新たな構築・運用機会を開いている。2026年1月、Batelco とQareebは南バーレーンのBeyon Data Oasisでエッジデータセンターを開設し、企業向けおよびAI対応展開に適した6,000平方メートルの拡張可能なスペースを提供した。これにより、BFSI、物流、政府デジタルサービスなどの分野向けの現地ホスティングおよびエッジスタックが強化される。国家デジタル経済戦略2030はさらに、(貿易、保険、契約向けの)プラットフォーム構築の優先事項を高め、新興技術(AI、IoT、ブロックチェーン、デジタルツイン)を監視する国家機関の設立を提案しており、王国内でコンプライアンスに準拠したプラットフォームおよび業界クラウドを製品化する明確な道筋を生み出している。
最近の産業開発事情 バーレーンICT市場
- 2026年2月:電子政府庁(iGA)は、Microsoft 365およびAzureクラウドサービスを使用して44の政府機関のバックアップを完了した。この動きは、データ常駐を伴う公共部門のクラウド導入を浮き立たせ、バーレーンのクラウドファーストガバナンス枠組みを強化する。これによりバーレーンのデジタル主権とクラウド対応ガバナンスが強化される。
- 2025年11月:Beyon SolutionsはiGAおよびOracleと共に、Oracle Alloyを基盤としたバーレーン初のAI対応ソブリンハイパークラウドを開始した。この開始は規制対象ワークロード向けのソブリンクラウドプラットフォームを示し、当局がより厳格なデータ常駐およびコンプライアンスの下で運用できるようにする。これは現地クラウドエコシステムの基盤となり、データ常駐準拠サービスを加速させる。
- 2025年11月:Beyon SolutionsはGulf Air GroupおよびOracleと、バーレーン国内でOracle Alloyを用いたERPを提供する覚書に署名した。この契約は大企業向けの統合企業クラウド展開を可能にし、政府関連分野および民間分野を横断する機能別プロセスを効率化する。これによりOracle Alloyの導入が拡大し、地域のクラウドサービスエコシステムが強化される。
バーレーンICT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるバーレーン ICT 市場は、通信サービス、IT サービス、ソフトウェア、および関 ICT ハードウェアを含む、バーレーンにおける接続性とデジタル化を支えるテクノロジーおよび通信支出の総額を対象としており、公共および民間のエンドユーザーを網羅しています。
調査範囲の除外事項:ICT インフラとして購入されない民生用電子機器、および通信・IT デリバリーの範囲外に位置する非 ICT ビジネスサービスからの価値は除外しています。
セグメンテーション概要
- タイプ別
- ハードウェア
- コンピューターハードウェア
- ネットワーキング機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラストラクチャ
- ITセキュリティ
- コミュニケーションサービス
- ハードウェア
- エンドユーザー企業規模別
- 大企業
- 中小企業
- 業種別
- BFSI
- 政府および公共部門
- ICTおよびテレコム
- 小売・電子商取引
- 製造
- エネルギーおよびユーティリティ
- ヘルスケア
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バーレーンにおける需要ドライバーと導入ペースを説明するのに役立つ公開統計から始まり、ICT 支出カテゴリーにマッピングされました。セクター指標についてはバーレーン電気通信規制機構の刊行物、デジタル決済および BFSI 活動シグナルについてはバーレーン中央銀行の発表、人口および世帯コンテキストについては情報・電子政府機構のダッシュボードなどのソースを使用しました。
マクロ前提を固めるため、GDP、インフレ、為替レートのパターンについては世界銀行および IMF のデータセット、ブロードバンドおよびモバイルのベンチマークについては国際電気通信連合も参照しました。企業の提出書類、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、投資タイムライン、新サービスの開始、主要な契約発表の確認に使用されました。また、企業財務・インテリジェンス、ニュース・財務情報、特許検索、および ICT ハードウェアフローに関連する輸出入の出荷レベルチェックをサポートする有料データベースも参照しました。ここに記載されているデスクソースは網羅的なものではなく、データ収集、検証、および明確化の過程で他の多くの公開・非公開の参考資料が使用されました。
一次インタビューおよびサーベイ
一次検証は、通信・IT サービスのステークホルダー、大企業のバイヤー、および現場で価格・需要の変化を観察するチャネルパートナーとの専門家インタビューおよび構造化サーベイを通じて実施されました。これらの対話を通じて、特にバンドルされた通信サービスおよびマネージドサービスを含む、バーレーンにおける ICT 支出として何がカウントされるかを確認し、光ファイバーアップグレドや 5G マネタイゼーションなどの利用動向を妥当性確認し、調達チームが予算計上している内容と近期の前提を整合させました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | CXO:17% |
| 中位層:44% | 部門・ユニットリーダー:41% |
| 中小規模プレイヤー:19% | マネージャー:42% |
市場規模算定と予測
規模算定は混合アプローチを用いて構築されました。まずバーレーンのマクロ指標と通信導入シグナルからトップダウンの需要プールを再構築し、次に選択的なボトムアップの近似値と照合しました。実際には、経済における ICT 関連支出能力から出発し、ブロードバンドおよびモバイル普及率、企業デジタル化のペース、公共部門のテクノロジープログラムなどの測定可能な系列に結びつけ、その後、サンプリングされた価格・数量チェックを用いてモデルを修正しました。
モデルを形成した主要インプットには、モバイルおよび固定ブロードバンドの加入者数、5G カバレッジと利用準備状況、光ファイバー展開の進捗、通信サービス収益の方向、および主要エンドユーザーグループ(BFSI および政府を含む)別の企業 IT アウトソーシング意欲が含まれます。また、マネージドサービスのバンドルやソフトウェアサブスクリプションの変化など、利用が安定して成長している場合でも報告される価値が変化するため、重要な箇所では価格動向も追跡しました。予測については、政策・投資タイミングに関するシナリオ分析を適用し、インタビュー対象者が最も感度が高いと述べた ICT 支出成長とマクロ・接続性指標の間の単純な多変量関係で精緻化しました。
ボトムアップのシグナルが不完全な箇所では、類似した GCC 需要パターン内のピアベンチマークおよびサービスタイプ別のステップダウン配分ルールによってギャップを補い、合計を確定する前にフォローアップコールで再検証しました。
データ検証と更新サイクル
検証は、モデルのアウトプットを独立したシグナルと比較し、サービスおよびエンドユーザーレベルでストーリーが依然として整合しているかを確認することで実施されました。大きな乖離が生じた場合は、導入、価格定、通貨換算タイミングに関する前提の詳細なレビューを実施し、既知のイベントでは説明できないギャップについてはインタビュー対象者への再連絡を行いました。
承認前に、モデルと報告書は時系列の整合性チェックおよびカテゴリー別の暗示的成長を含む多段階のアナリストレビューを経ます。レポートは年次で更新され、主要な規制変更、大規模なインフラ投資、または突発的な需要ショックなど、重要な動向が発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントはその時点で利用可能な最新の更新済みビューを受け取ります。
Mordor Intelligence のバーレーン ICT 市場規模と他の公表推計値との比較
バーレーンの公表 ICT 市場値は必ずしも一致しません。主な理由は、ICT という用語がソースによって異なる形で使用されていること、および報告年と換算の選択が最終的な数値を変動させる可能性があることです。この表は、同じ国と広いトピックが議論される際にこれらの差異がどのように現れるかを示しています。
この表は、ICT に何がバンドルされているか、および前提がどれだけ迅速に更新されるかによって大部分が説明される乖離を示しており、Mordor Intelligence のモデルでは、通信のみの収益や狭義の IT 支出ラインではなく、通信サービスに IT サービス、ソフトウェア、ICT ハードウェアを加えた合計から構築されています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.68 ビリオン 米ドル(2025年) | |
| 業界刊行物 A | 3.80 ビリオン 米ドル(2022年) | 古い基準年を使用しており、通信サービス、IT サービス、ハードウェアを一貫して分離していない可能性のある広範なセクター評価を採用しているため、最近の 5G および光ファイバーのマネタイゼーション効果を見逃す可能性があります。 |
| 業界刊行物 B | 6.30 ビリオン 米ドル(2026年) | この数値は、隣接するデジタルエコノミー項目や積極的な上方修正前提が含まれているかどうかについて明確さが低い将来予測値として提示されており、カテゴリーベースの ICT 支出構築と比較して合計が膨らむ可能性があります。 |
全体として、この比較は年の選択とカテゴリーの境界がギャップの大部分を生み出していることを示しており、市場を読む最もクリーンな方法は、接続性と企業 IT 需要に結びついた繰り返し可能な支出バケットのセットを追跡することです。加入者数、展開の進捗、サービス価格の方向性などの観察可能な指標に数値を結びつけることで、推計は追跡可能となり、状況が変化した際に再確認できます。
レポートで回答される主要な質問
2026年のバーレーンICT市場規模はどのくらいですか?
バーレーンICT市場規模は2026年にUSD 42億9,000万に相当します。
2031年までのバーレーンのICT支出に予測されるCAGRはどのくらいですか?
支出は2026年から2031年にかけてCAGR 16.45%で拡大する見込みです。
2031年にかけて最も速く成長するコンポーネントはどれですか?
IT サービスは、クラウド、サイバーセキュリティ、コンサルティング需要に牽引され、最高の17.92% CAGR を記録しています。
バーレーンにおけるICTの将来成長に中小企業が重要な理由は何ですか?
補助金と簡素化された SaaS 導入が、大企業を上回るペースで中小企業の ICT 支出を18.85% CAGR で押し上げています。
規制を受ける企業の間でどのデプロイメントモデルが勢いを増していますか?
ハイブリッド・マルチクラウドはCAGR 14.62%で最速の成長モードであり、データレジデンシーと柔軟性のバランスをとっています。