
ベビーキャリア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
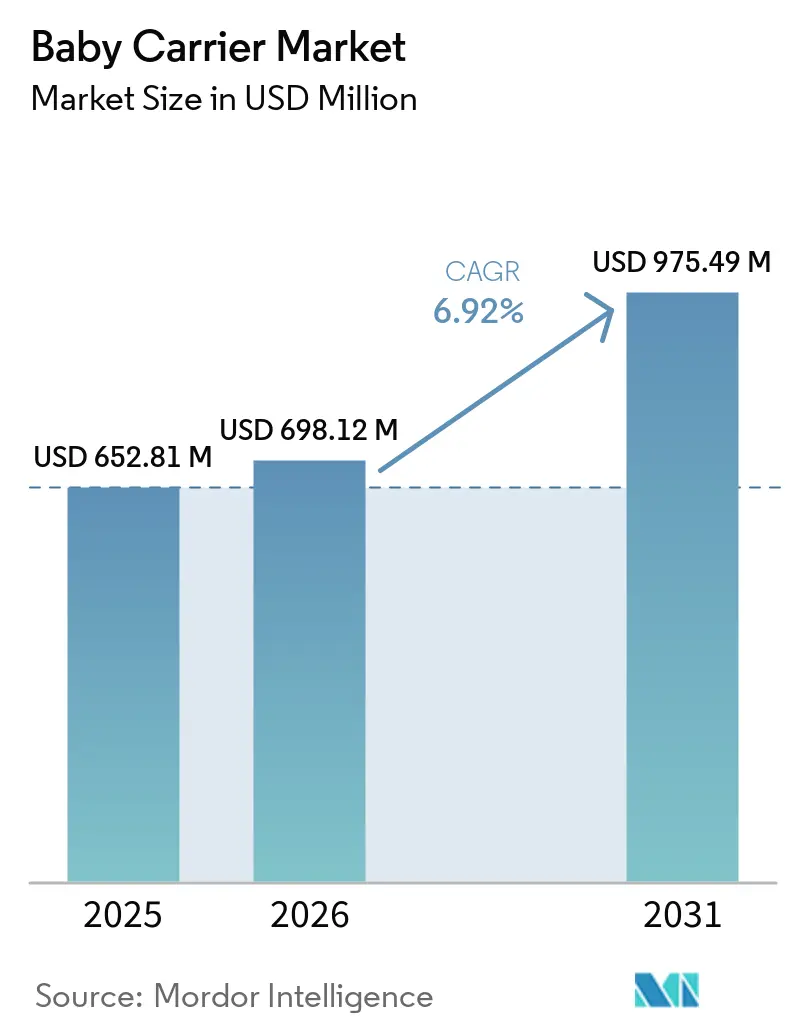
| 市場規模 (2026) | 698.12 百万米ドル |
| 市場規模 (2031) | 975.49 百万米ドル |
| 成長率 (2026 - 2031) | 6.92 % |
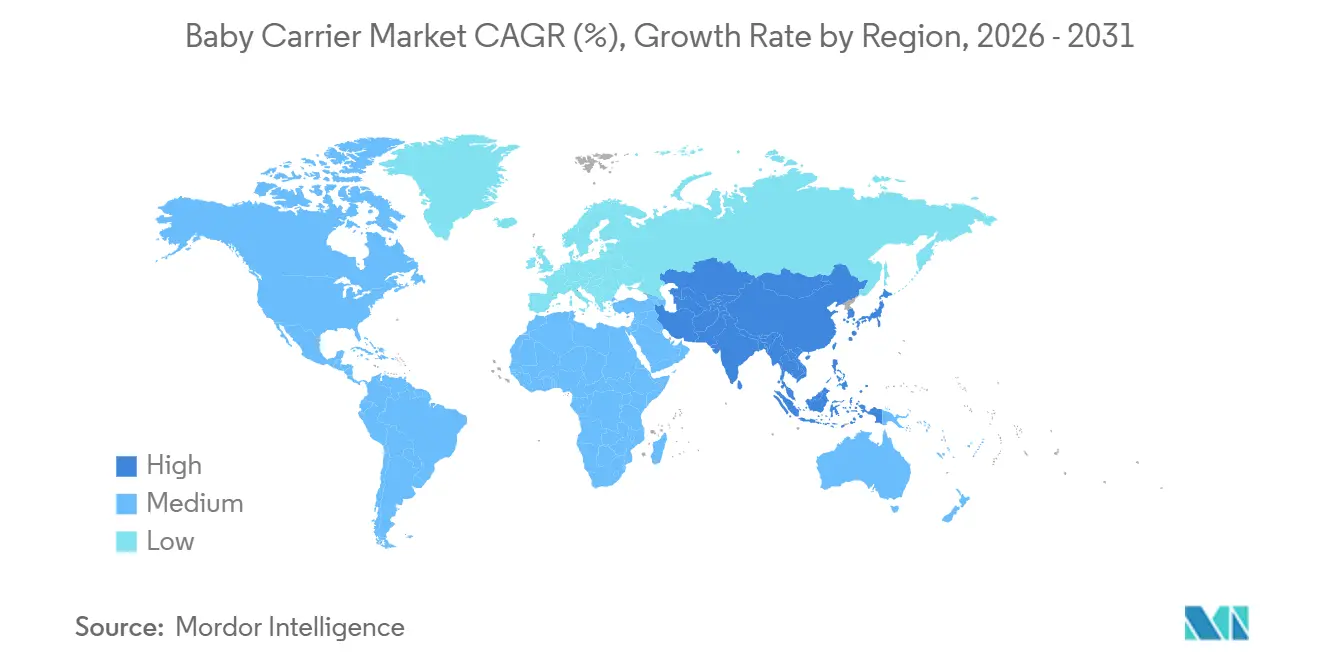
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
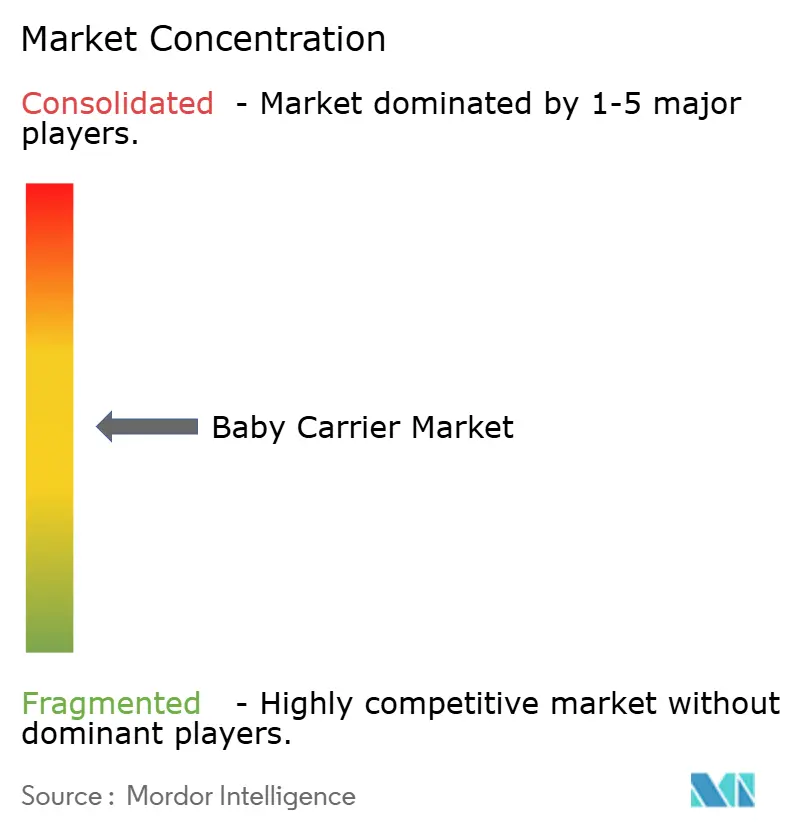
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベビーキャリア市場分析
ベビーキャリア市場規模は2025年に6億5,281万米ドルと評価され、2026年の6億9,812万米ドルから2031年には9億7,549万米ドルへと、予測期間(2026年〜2031年)中に年平均成長率(CAGR)6.92%で成長すると推定されています。人口増加も一因ですが、ライフスタイルの変化が需要の主要な源泉となっています。特に、米国労働統計局が強調するように、6歳未満の子どもを持つ米国の母親の68.3%が労働力に参加しており、ハンズフリーでの移動ニーズが高まっていることが示されています。親はますますプレミアムブランドへと傾倒しており、特に人間工学的認証とエコフレンドリーな素材を組み合わせた製品が支持されています。このトレンドは、製品の発見を容易にするオムニチャネル流通によってさらに後押しされています。2025年2月以降、16 CFR Part 1226の厳格な施行により安全性が重要な競争優位となり、一部の輸入専業の小規模ブランドは市場参入の見直しを迫られています。一方、ソーシャルメディアプラットフォームは製品の認知度を高め、インフルエンサーによる推薦が母親の購買選択の44%に影響を与えており、ダイレクト・トゥ・コンシューマーブランドに大きなプラットフォームを提供しています。
レポートの主要ポイント
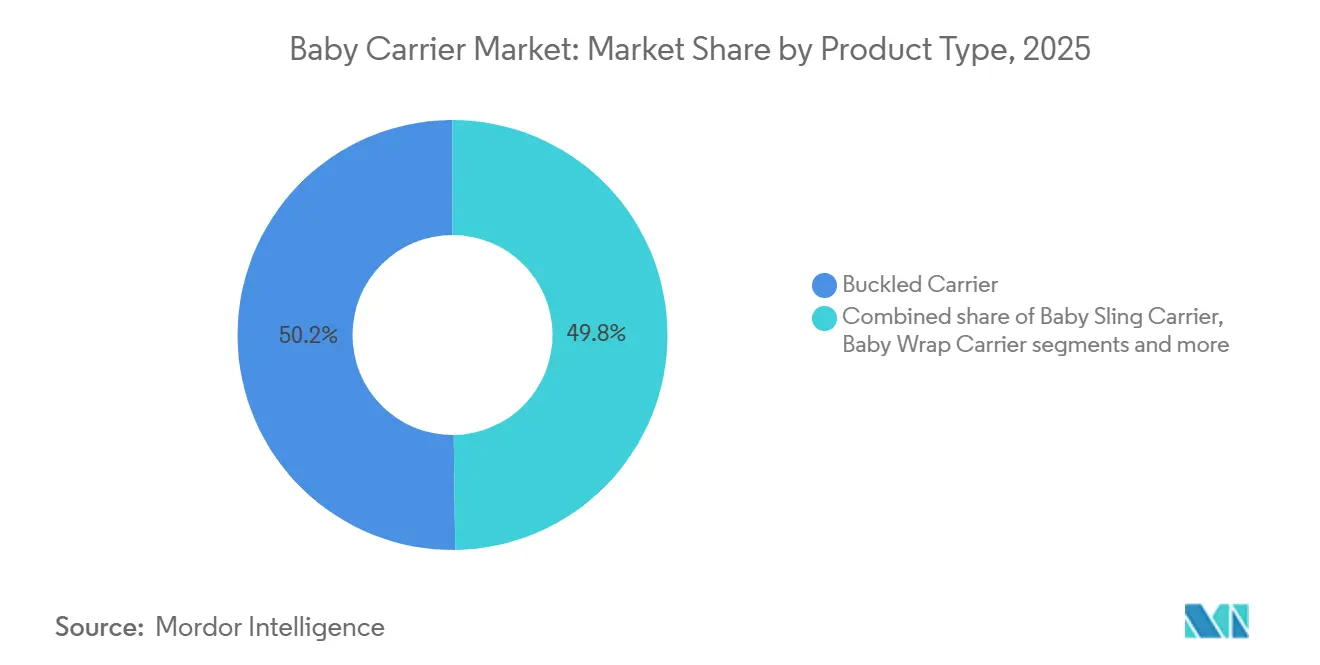
- 製品タイプ別では、バックル式ベビーキャリアが2025年のベビーキャリア市場シェアの50.21%をリードし、ベビースリングキャリアは2031年までに最も速い7.88%のCAGRを記録する見込みです。
- 価格帯別では、マスティアが2025年のベビーキャリア市場で67.51%のシェアを占め、プレミアムティアは2031年までに8.41%のCAGRで成長しました。
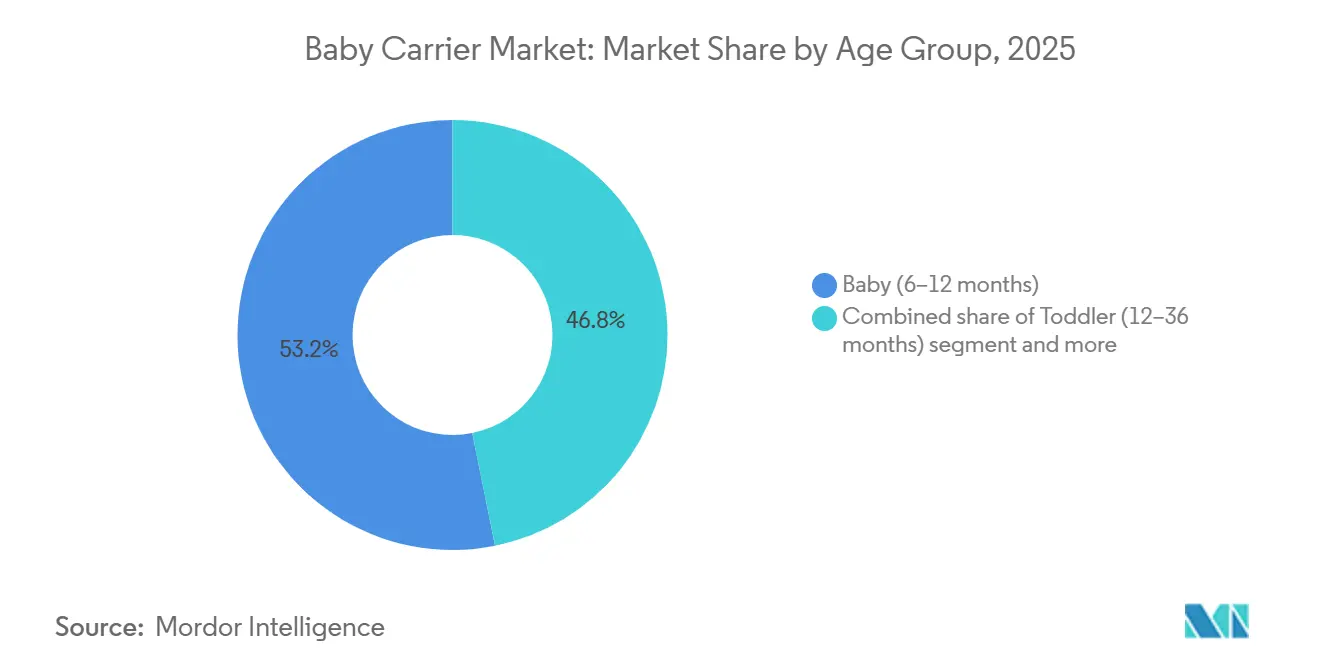
- 年齢グループ別では、生後6〜12ヶ月の乳児向けに設計されたベビーキャリアが2025年に53.17%のシェアを獲得し、幼児セグメントは2031年までに7.13%のCAGRで拡大すると予測されています。
- 流通チャネル別では、オフライン小売店が2025年の売上の44.50%を占め、オンライン小売は2031年までに7.11%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に37.05%のシェアを保有し、アジア太平洋地域が予測期間において7.92%のCAGRで最も速い成長を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ミレニアル世代の都市部における抱っこ紐文化の採用 | +1.2% | 北米、西欧、都市部アジア太平洋 | 中期(2〜4年) |
| ダイレクト・トゥ・コンシューマープレミアムブランドのオムニチャネル展開 | +0.9% | 北米、EU中核国、アジア太平洋主要都市 | 短期(2年以内) |
| パンデミック後のアウトドア・旅行ブーム | +0.8% | 北米、欧州、オーストラリア・ニュージーランド | 短期(2年以内) |
| 新興経済圏における出生率の上昇 | +1.1% | インド、インドネシア、ナイジェリア、エジプト、南米 | 長期(4年以上) |
| 共働き親の増加 | +1.3% | 世界全体、特に北米、北欧、都市部アジア太平洋 | 中期(2〜4年) |
| ソーシャルメディアの育児ネットワークの影響 | +0.7% | 世界全体、北米・欧州がリード、アジア太平洋で急速に拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ミレニアル世代の都市部における抱っこ紐文化の採用
現在、初めて子どもを持つ親の主要層となっているミレニアル世代の親は、抱っこ紐を実用的な選択ではなくライフスタイルの表現として捉えており、アタッチメント・ペアレンティングの価値観を示す美的に差別化された製品への需要を牽引しています。米国労働統計局は、2024年に6歳未満の子どもを持つ母親の68.3%が労働力に参加したと報告しており、通勤や日常の用事に組み込めるハンズフリーの育児ソリューションへの構造的なニーズが生まれています[1]。Ergobaby社が2024年に発売したEmbrace Cozy新生児キャリアは、肌と肌の触れ合いのためのソフト構造デザインを強調しており、人間工学的機能と感情的な共鳴を融合させた製品へのメーカーの転換を反映しています。都市の密集度がこのトレンドを増幅させており、公共交通機関の利用やアパート暮らしでは、かさばるベビーカーよりもコンパクトで装着可能なソリューションが好まれます。国際股関節形成不全研究所が特定のキャリアモデルを推薦していることで、小児科の分野でも抱っこ紐の正当性が高まり、臨床的な推薦が購買のきっかけへと転換されています。
ダイレクト・トゥ・コンシューマープレミアムブランドのオムニチャネル展開
ダイレクト・トゥ・コンシューマーブランドは従来の小売仲介業者を迂回することで、卸売依存の競合他社の15〜20%に対して25〜35%の粗利益率を確保し、その節約分をコンテンツマーケティングやインフルエンサーパートナーシップに再投資して、オンラインのコンバージョン率を3.5%超に引き上げています。WalmartとKohl'sはいずれも2024〜2025年にオムニチャネルフルフィルメントを備えたベビーレジストリを開始し、顧客がオンラインで注文して数時間以内に店舗で受け取れるようにしました。この機能は、BabyBjörnやErgobaby等のプレミアムダイレクト・トゥ・コンシューマー参入企業が専門小売業者とのパートナーシップを通じて現在複製しています。米国のオンラインベビー用品販売の推定40%を占めるAmazonの優位性により、ブランドはAmazonストアフロントを維持しながら、価格の整合性を守るために自社の電子商取引チャネルを同時に構築することを余儀なくされています。オムニチャネルへの移行はまた在庫リスクを低減し、ブランドが小売棚スペースにコミットする前にオンラインで新しいSKUをテストできるようになり、製品開発サイクルを18ヶ月から12ヶ月未満に短縮しています。
新興経済圏における出生率の上昇
インドとインドネシアを合わせると年間4,000万件以上の出生数があり、出生率が歴史的なピークから低下傾向にある中でも絶対的な数量成長を維持しており、これらの市場では可処分所得の上昇により、ブランドのないラップから30〜60米ドルの価格帯の構造化キャリアへと需要がシフトしています。2024年のインドの出生率は人口1,000人当たり16.8であり、中央年齢28歳と相まって、東アジアや南欧の減少を相殺する人口動態上の追い風を生み出しています[2]。2030年までに1億3,500万世帯に達すると予測されるインドネシアの拡大する中産階級は、品質と安全性を示す国際ブランドへの需要を牽引しており、GoodbabyCybexブランドはジャカルタとスラバヤでプレミアムデパートとのパートナーシップを通じて支持を得ています。中東・アフリカ地域のナイジェリアとエジプトも同様のダイナミクスを示しており、人口1,000人当たり25以上の出生率がマス層ブランドの市場参入を支えています。ただし、流通インフラは依然として断片化しており、ブランドは原産国と製品分類に応じて15〜35%の輸入関税に対応する必要があります。
共働き親の増加
2024年の米国では6歳未満の子どもを持つ母親の労働力参加率が68.3%に達し、OECDのデータは北欧全体でも同様のトレンドを示しており、出産後2年以内の母親の就業率が70%を超えています。この構造的な変化は、乳児との近接性を維持しながら、買い物、通勤、家事などのマルチタスクを可能にするキャリアへの需要を生み出しており、バックル式キャリアはラップよりも着脱サイクルが速いため、この需要をより効果的に満たしています。2024年に更新された米国労働省のガイドラインに基づき義務付けられた職場内保育施設や授乳室の導入が、職場での抱っこ紐の使用をさらに一般化させ、週末や用事以外の使用場面を拡大しています。Ergobaby社が2024年に発売したOmni Breeze Plusは、4つの抱き方と通気性メッシュを備え、一日を通じて前向き抱き、腰抱き、背面抱きを切り替える共働き親を明確にターゲットとしています。このトレンドはスリングキャリアにも恩恵をもたらしており、公共の場での目立たない授乳アクセスを提供するという特徴が、在宅勤務の柔軟性を低下させるオフィス回帰の義務化に伴い、ますます重視されています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域ごとに断片化した安全基準 | -0.6% | 世界全体、特に北米・欧州・アジア太平洋間の越境取引 | 中期(2〜4年) |
| 東アジアおよび南欧における持続的な低出生率 | -0.9% | 東アジア(日本、韓国、中国)、南欧(イタリア、スペイン、ギリシャ) | 長期(4年以上) |
| プレミアムキャリアの高コスト | -0.5% | 世界全体、特に価格感応度の高い新興市場 | 短期(2年以内) |
| 模倣品・低品質製品の蔓延 | -0.4% | アジア太平洋、中東・アフリカ、南米、世界の電子商取引プラットフォーム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
東アジアおよび南欧地域における持続的な低出生率
2024年、日本の出生率は1.2、韓国はさらに低い0.7となっています。これらの数値は両国における持続的な人口減少を浮き彫りにしており、政策的介入によってもいまだ反転されていません。世界銀行によれば、このトレンドは歴史的に高付加価値とみなされてきた2つの地域の潜在市場を縮小させています。イタリアとスペインも出生率が1.2前後で推移しており、同様の軌跡をたどっています。これらの国の高齢化する人口は、通常ベビー用品に向けられる家計支出をさらに抑制しています。一方、中国の出生率は1.0と記録されており、都市化と教育費の高騰がもたらす課題を引き続き反映しています。中国は2021年に一人っ子政策を撤廃しましたが、これらの要因が事実上、多くの人々が2人目や3人目の子どもを持つことを思いとどまらせています。こうした国内課題の影響を示すように、Goodbaby Internationalは2024年上半期の収益が顕著に7.9%減少したと報告しており、国内の逆風が潜在的な国際成長を上回りうることを強調しています[3]。さらに、これらの市場はブランドロイヤルティが強いことで特徴付けられており、既存プレイヤーを置き換えようとする新規参入者にとって大きな課題となっています。この課題を複雑にしているのが、主要小売業者間での流通統合のトレンドであり、ニッチまたは新興ブランドの棚スペースが縮小しています。今後を見据えると、この人口動態上の重荷は2031年まで強まる見込みです。過去の低出生率期に生まれたコーホートが主要な出産適齢期に達するにつれ、このサイクルは継続する見通しです。
模倣品・低品質製品の蔓延
2024年度、米国税関・国境警備局は驚くべきことに54億米ドル相当の模倣品を押収し、これらの偽造品の90%が中国と香港から来ていることが注目されました[4]。ベビー用品は高い利益率と取締りリスクが低いと認識されているため、模倣品の中で大きな割合を占めていました。AmazonやAliExpressなどのプラットフォームでサードパーティの販売者によって頻繁に販売されるこれらの模倣品は、正規ブランドより50〜70%低い価格で販売されることが多いです。しかし、安全認証がなく粗悪な素材で作られており、負荷がかかった際に破損するリスクがありました。これはプラットフォームを潜在的な法的責任にさらすだけでなく、オンラインショッピングへの消費者の信頼を損なわせました。押収された模倣品の97%が、正式な税関申告を回避できる800米ドル未満の小口荷物であるデミニミス輸送を通じて米国に流入するという抜け穴が存在していました。この抜け穴を塞ぐことを目的とした立法改革案が提案されているにもかかわらず、電子商取引ロビイストからの反発に直面しています。ブランドはシリアル化されたQRコードやブロックチェーン認証などの偽造防止策に取り組んでいますが、これらの対策は1ユニット当たり2〜5米ドルの追加コストを伴います。これは、そのような投資を行う規模を持たない小規模ブランドにとって課題となっています。この問題は、規制執行が緩いアジア太平洋地域と中東地域で特に顕著です。これらの地域では、消費者は安全関連の事故が発生して初めて製品の偽造性に気づくことが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:バックル式キャリアが使いやすさで市場を主導
バックル式ベビーキャリアは2025年の市場シェアの50.21%を占めており、これはクリップ&アジャスト式の使いやすいデザインによるもので、ラップに伴う習得の難しさよりも利便性を優先する初めての親に支持されています。一方、ベビースリングキャリアは、授乳コンサルタントやドゥーラが推奨する伝統的なベビーウェアリング技術をミレニアル世代の消費者が積極的に取り入れるうになっていることから、2031年までに7.88%のCAGRで最も速い成長が見込まれています。2024年に発売されたErgobaby社のOmni Breeze PlusやBabyBjörn社のHarmony Carrierなどの注目製品は、パッド入りショルダーストラップや腰部サポートなどの機能により、以前のモデルと比較してより効果的に体重を分散させ、腰痛などの一般的な問題に対処しています。腰痛は、旧来製品の使用中止率が30%を超える主要な要因であり、市場にとって重大な課題となっています。一方、ベビーラップキャリアは効果的に使用するための練習が必要ですが、体重10ポンド未満の新生児に対するスキンシップと調整可能なフィット感を重視するアタッチメント・ペアレンティングの支持者を引きつけており、このような層はバックル式キャリアでは十分に対応されていません。フレームキャリアやハイブリッドデザインを含む「その他の製品タイプ」カテゴリーはニッチなセグメントにとどまっていますが、アウトドアレクリエーションの人気の高まりから恩恵を受けています。OspreyやDeuterなどのブランドは、REIや専門のハイキング用品店などの小売者を通じた流通を拡大し、このトレンドを活用しています。さらに、2025年2月に施行されたASTM F2236-24への準拠により、バックル式キャリアのSKUあたりの試験コストが5,000〜10,000米ドル増加し、米国消費者製品安全委員会が義務付けるサードパーティ認証要件を満たす財務的リソースを持つブランドに有利な市場統合が進んでいます。
ベビースリングキャリアの7.88%のCAGRは、すでにバックル式キャリアを所有しているが、短い外出や公共の場での授乳に軽量でポータブルなオプションを求める親にとっての二次購入としての位置づけを反映しています。WildBirdやKol Kolなどのブランドは、リネン、オーガニックコットン、カシミアブレンドなどのプレミアムファブリックオプションで差別化を図り、100〜200米ドルの価格帯を実現しています。これらのキャリアは、機能性とファッション性の両方を兼ね備えたものとして捉える消費者に支持されています。このセグメントはインフルエンサーマーケティングからも恩恵を受けており、スリングキャリアは視覚的に魅力的で、InstagramやTikTokなどのプラットフォームの効果が高く、よりユーティリティ的なデザインのバックル式キャリアが達成しにくいオーガニックリーチを生み出しています。しかし、スリングキャリアは安全性に関する懸念という課題に直面しており、不適切な装着は乳児の気道を塞ぐ可能性があります。米国消費者製品安全委員会が義務付けるCPSCの16 CFR Part 1228への準拠には、警告ラベルと説明動画が必要であり、製造コストが増加しています。ベビーラップキャリアは、習得の難しさにもかかわらず、経験豊富な親やアタッチメント・ペアレンティングの哲学に影響を受けた人々の間で忠実な顧客基盤を維持しています。これらのキャリアは、新生児へのスキンシップと調整可能なフィット感を提供する能力において特に高く評価されています。しかし、小売での入手可能性が限られており、ダイレクト・トゥ・コンシューマーの販売チャネルへの依存度が高いため、バックル式やスリングキャリアと比較して成長が遅れています。この限られた流通モデルは、より広い市場への浸透に課題をもたらし、ニッチなオーディエンスへの訴求にとどまっていま。

価格帯別:プレミアムセグメントがマス市場を上回る成長
マス価格帯セグメントは2025年の市場シェアの67.51%を占め、ブランドの威信よりも機能性を優先する50〜80米ドルの価格帯のキャリアへの消費者の好みを反映しています。ただし、プレミアムセグメントは2031年にかけて8.41%のCAGRで成長し、市場全体の成長率6.92%を上回ると予測されています。この成長は、オーガニックファブリック、国際股関節形成不全研究所の認証、耐久性を強調する生涯保証などの機能を選ぶ富裕層の親によって牽引されています。2025年初頭、関税主導のインフレによりベビー用品の価格が20%上昇し、マス層の購買力が低下して市場が二極化しました。BabyBjörnやErgobaby等のプレミアムブランドは価格決定力を維持した一方、InfantinoやBaby K'tanなどのマス層の競合他社は数量を維持するために利益率の低下を吸収しました。さらに、プレミアム層の購買者は労働慣行や環境への影響に関する透明性をますます求めています。持続可能性の主張を実証できないブランドは、グリーンウォッシングの非難が長年培ったブランドエクイティを急速に損なうソーシャルメディアの反発リスクに直面しています。
マスセグメントの回復力は、年間世帯収入の中央値が10,000米ドル未満にとどまる新興市場での強い存在感に起因しており、100米ドルを超えるキャリアは憧れの購入品となっています。GoodbabyCybexブランドはプレミアムセグメントに位置付けられ、プレミアムデパートとのパートナーシップを通じてインドとインドネシアの都市市場で支持を得ています。ただし、Goodbaby Internationalは2024年上半期に7.9%の収益減少を報告しており、中国のマクロ経済的課題が他の地域での成長を相殺しました。マス層ブランドはWalmart、Target、Amazonなどの小売業者を通じたオムニチャネル流通から恩恵を受けています。これらのチャネルは、キャリアを購入する予定はなかったが競争力のある価格と当日受け取りオプションに引き付けられた親からの衝動買いを取り込んでいます。
年齢層別:ベビーセグメントが主導、幼児が最速成長
生後6〜12ヶ月の乳児向けキャリアは、2025年の市場シェアの53.17%を占めました。この年齢グループは、乳児が新生児専用キャリアを卒業しながらも、長時間の装着に十分なほど軽い、ピーク使用期間を表しています。一方、幼児セグメント(12〜36ヶ月)は2031年までに7.13%のCAGRで成長すると予測されています。この成長は、癇癪の管理や混雑した環境での移動性の維持のために、従来のタイムラインを超えてベビーウェアリングを延長する親によって推進されています。乳児セグメント(0〜6ヶ月)は初めての購入者にとって重要ですが、気道閉塞に関連する安全上の懸念から課題に直面しています。さらに、CPSCの16 CFR Part 1228規制により、この年齢グループで最も一般的に使用されるスリングキャリアには警告ラベルと説明動画が必要です。2024年に発売されたBabyBjörn社のMini Carrierは、調整可能なストラップを排除したシンプルなデザンで乳児セグメントをターゲットとし、セットアップ時間を30秒未満に短縮し、睡眠不足の新米親の採用を妨げる複雑さへの懸念に対処しています。
幼児セグメントの7.13%のCAGRは、親が空港、テーマパーク、都市のフェスティバルなどの環境での混雑管理に、主要な移動手段としてではなく、キャリアをますます活用するようになっているという使用パターンの変化を反映しています。これに対応して、ブランドは最大45ポンドの耐荷重と、活発な幼児が生み出す横方向の力に耐える強化されたステッチを備えた製品を設計しています。Ergobaby社のOmni Breeze Plusは、最大45ポンドの子供に対応しており、乳児用と幼児用の別々のキャリアを必要としない長期的な投資として位置づけられています。このバリュープロポジションはコスト意識の高い購入者に訴求しています。市場シェアは小さいものの、乳児セグメントはブランドロイヤルティを確立するために戦略的に重要であり、その後の購入に影響を与えます。ブランドは、初めての購入者を獲得するために、病院とのパートナーシップや授乳コンサルタンからの推薦に多大な投資を行っています。しかし、このセグメントの成長は、ほとんどの乳児が6ヶ月までに乳児期セグメントに移行するという短い使用期間と、新生児期の重複するニーズに対応するバシネットやおくるみとの競争によって制限されています。
流通チャネル別:オンライン小売がオフラインを犠牲にして成長
オフライン小売店は2025年の市場シェアの44.50%を占め、購入前に製品を実際に試したいという消費者の好みと、当日受け取りによる即時満足を提供する小売業者の能力によって牽引されています。ただし、オンライン小売チャネルは2031年にかけて年平均成長率(CAGR)7.11%で成長し、オフラインチャネルを上回ると予測されています。この成長は、従来のマークアップを迂回してインフルエンサーパートナーシップを活用し、3.5%を超えるコンバージョン率を達成するダイレクト・トゥ・コンシューマーブランドによって牽引されています。Amazonは米国のオンラインベビー用品販売の推定40%を占め、ベビー用品セグメントで優位性を持っています。これにより、ブランドはAmazonストアフロントを維持しながら、価格の整合性を守るために自社の電子商取引プラットフォームを同時に開発することを余儀なくされています。AmazonのPrimeメンバーシップは2日間の無料配送を提供し、以前は実店舗購入を有利にしていた摩擦を低減しています。WalmartとKohl'sは2024〜2025年にオムニチャネルフルフィルメントオプションを備えたベビーレジストリを導入し、顧客がオンラインで注文して数時間以内に店舗で受け取れるようにしました。この機能はオンラインとオフラインチャネルの区別を曖昧にし、両形式に恩恵をもたらすハイブリッドなショッピング体験を生み出しています。
オフライン小売に分類される専門ベビー店やスーパーマーケット/ハイパーマーケットは、高交通量の立地での賃料上昇と、価格を15〜25%下回る電子商取引プラットフォームからの価格競争による利益率の圧迫に直面しています。直接販売、ポップアップショップ、病院のギフトショップを含む「その他の流通チャネル」カテゴリーはニッチにとどまっていますが、体験型マーケティングから恩恵を受けています。例えば、ErgobabやBabyBjörnなどのブランドは対面式の抱っこ紐ワークショップを開催し、参加者を20%を超える率でコンバートしており、これはオンライン広告のコンバージョン率の2倍です。オンライン小売の7.11%のCAGRはまた、正規ブランドを50〜70%下回る価格で販売し安全事故が発生した際に消費者の信頼を損なう模倣品の蔓延などの課題も反映しています。プラットフォームは、米国税関・国境警備局が推奨するシリアル化されたQRコードやブロックチェーンベースの認証などの認証措置を実施するよう増大する圧力にさらされています。これらの課題にもかかわらず、オンライン小売へのシフトは小売流通のための資本を持たない小規模なダイレクト・トゥ・コンシューマーブランドに恩恵をもたらしています。これらのブランドは、ターゲットを絞ったFacebookおよびInstagram広告を通じてニッチな層に効果的にリーチし、購入者一人当たり50米ドル未満の顧客獲得コストを達成しています。
地域分析
北米ベビーキャリア市場
北米は2025年の市場シェアの37.05%を占め、2025年2月に米国消費者製品安全委員会(CPSC)が16 CFR Part 1226を施行したことにより支えられています。この規制は、ソフトインファントキャリアに対するサードパーティ試験を義務付けており、非準拠の輸入業者に対する参入障壁を生み出し、CPSCが認定する試験機関での試験費用(1 SKUあたり5,000〜10,000 米ドル)を賄えるリソースを持つブランドを優遇しています。この地域は高い可処分所得の恩恵を受けており、米国の世帯収入中央値は70,000 米ドルを超え、カナダでは85,000 カナダドルを超えています。消費者がオーガニック素材や国際股関節形成不全協会などの信頼性の高い機関が認定した製品をますます選好するようになっているため、プレミアムセグメントでは8.41%のCAGRが見込まれています。メキシコでは、2030年までに4,000万世帯に達すると予測される中間層の拡大が、30〜60 米ドルの価格帯のマスティアキャリアへの需要を牽引しています。Infantino や Baby K'tan などのブランドは、ウォルマートやソリアナなど小売業者を通じた流通を拡大しています。しかし、2025年初頭の関税起因のインフレにより、ベビー用品の価格が20%上昇し、マスマーケット購買層の購買力が低下した一方で、「Made in USA」製品を販売する国内メーカーには機会が生まれました。さらに、6歳未満の子どもを持つ母親の労働力参加率が68.3%であることが、ハンズフリーの育児ソリューションへの需要を持続させています。2024年に更新された米国労働省のガイドラインに従い、企業が職場内保育を導入したことで、米国労働統計局の報告によれば、職場環境におけるベビーウェアリングがさらに普及しています。
アジア太平洋ベビーキャリア市場
アジア太平洋地域は最も成長が速く、2031年までに7.92%のCAGRが予測されています。この成長は、インド(人口1,000人あたり16.8件の出生数)とインドネシア(人口1,000人あたり15.9件の出生数)の高い出生率によって推進されており、中国の合計特殊出生率1.0の低下にもかかわらず、絶対的な出生数を維持しています。世界銀行によると、都市部における可処分所得の増加により、消費者の嗜好がブランドのないラップから品質と安全性を重視した構造化キャリアへとシフトしています。Goodbaby社のCybexブランドは、プレミアムデパートとのパートナーシップを通じてジャカルタとスラバヤで支持を得ています。しかし、同社の2024年上半期における7.9%の収益減少は、中国のマクロ経済的課題が他の市場での成長を相殺していることを示しています。日本と韓国は、合計特殊出生率がそれぞれ1.2と0.7であり、政策介入によっても逆転されていない構造的な人口減少に直面しており、これらの歴史的に高価値な地域における対象市場が縮小しています。東南アジアの急速な都市化と成長する中間層は人口動態的な追い風を提供していますが、断片化した流通インフラと15%〜35%の輸入関税が重大な課題をもたらしています。オーストラリアとニュージーランドは、より小さな市場ですが、ベビー用品への一人当たり支出が高く、安全認証済みキャリアへの消費者の強い嗜好があり、オーストラリアの任意基準に準拠するBabyBjörnやErgobaby などのブランドが恩恵を受けています。
欧州・中東・アフリカおよび南米ベビーキャリア市場
欧州の市場は成熟段階にあり、高い安全意識とEN 13209-1:2021規格への厳格な準拠を特徴としています。ドイツ、英国、フランスが地域需要の大部分を占める一方、イタリアやスペインを含む南欧は、世界銀行の報告によれば合計特殊出生率が1.2前後と低下しており、人口動態上の課題に直面しています。持続可能性は地域における主要な需要牽引要因であり、オーガニックコットンやリサイクル素材への需要が高まっています。環境に関する主張を実証できないブランドは、グリーンウォッシングの批判がソーシャルメディア上で急速に拡散するリスクにさらされています。ポーランドとスウェーデンは市場規模こそ小さいものの、所得の上昇と政府の育児補助金がベビー用品への家計支出を支えることで、平均を上回る成長を示しています。南米ならびに中東・アフリカは引き続き新興市場です。南米では、ブラジル、アルゼンチン、コロンビアなどの国々が人口1,000人あたり13件を超える出生率を示していますが、分散した小売イフラと輸入関税(陸揚げコストに15〜35%を加算)という課題に直面しています。中東では、アラブ首長国連邦とサウジアラビアが、高い外国人居住者人口と可処分所得に牽引されて地域需要をリードしています。アフリカでは、ナイジェリアやエジプトなどの国々が人口1,000人あたり25件を超える出生率により数量成長を維持していますが、購買力の制約がプレミアムセグメントへの普及を限定しています。
規制環境
米国では、乳幼児用ソフトキャリアに関する規制が強化されている。米国消費者製品安全委員会(CPSC)は、ソフトキャリアに対して16 CFR Part 1226を施行し、2025年2月22日に義務化されたASTM F2236-24規格への適合試験を要求しており、複数SKUのポートフォリオ全体で文書化と認証への期待が高まっている。欧州では、コンプライアンスは今やGPSRを軸としており、リスク分析とテクニカルファイルの要件が基本的な提出物となっており、参照規格であるEN 13209-1:2022も併存している。
フレーム支持のないソフトキャリア向けのprEN 13209-2:2026に関する動きが進行しており、2026年5月18日から7月14日にかけて協議が行われている。ブランドにとっては、この草案が採択に向けて進むにつれて、試験方法や文書化への期待が変化する可能性が高いことを示している。
競合環境
グローバルベビーキャリア市場は中程度の集中度を示しており、Goodbaby International、Artsana Group、Ergobaby、Thrive International、BabyBjörnなどの主要プレイヤーが重要ではあるものの支配的ではないポジションを保有しています。単一の企業が15%を超える市場シェアを持つことはなく、機動力のあるダイレクト・トゥ・コンシューマーブランドに機会をもたらしています。これらの新興プレイヤーは、インフルエンサーパートナーシップとオムニチャネル流通戦略を活用して、ニッチなセグメントを効果的に獲得しています。Goodbaby Internationalは2024年上半期に7.9%の収益減少を経験しました。同社のCybexプレミアムラベルはアジア太平洋地域の都市市場で支持を得ましたが、中国のマクロ経済的課題が国際的な成長を相殺しました。さらに、同社の卸売チャネルへの依存は、小売業者の統合やマージン圧力などのリスクにさらされています。ErgobabyとBabyBjörnは、製品イノベーションによる差別化に注力しています。例えば、2024年に発売されたOmni Breeze PlusとHarmony Carrierは、通気性のあるメッシュとオーガニックコットン素材を採用し、150〜200米ドルの価格帯を実現しています。これらの企業はまた、ASTM F2236-24やEN 13209-1:2021などの基準への準拠に多大な投資を行っており、サードパーティ試験のための資本を持たない小規模競合他社に対する参入障壁を形成しています。
幼児セグメント(12〜36ヶ月)には、年間成長率(CAGR)7.13%で成長しているにもかかわらず、主に乳児キャリアに注力する既存ブランドによって十分に対応されていないというホワイトスペースの機会が存在します。さらに、インドやインドネシアなどの新興市場は成長の可能性を示しており、断片化した流通インフラと国内調達によって輸入品を30〜40%下回る価格を実現できる地元メーカーの能力が独自の市場ダイナミクスを生み出しています。WildBirdやBaby K'tanなどの新興ディスラプターは、ソーシャルメディアマーケティングを通じて市場シェアを獲得しており、従来の広告の2倍の効果である5%を超えるエンゲージメント率を達成しています。ダイレクト・トゥ・コンシューマーモデルにより小売マークアップを排除し、プレミアムポジショニングにもかかわらず競争力のある価格設定を可能にしています。テクノロジーの採用も主要なトレンドであり、ランドはeコマースプラットフォーム、バーチャル試着のための拡張現実機能を持つモバイルアプリ、偽造品対策のためのブロックチェーンベースの認証を活用しています。偽造品は2024年度の米国税関差し押さえで54億米ドルを占め、その90%が中国と香港から発生しています。
ブランドは、オーガニックコットンのGOTSや化学物質安全性のOeko-Texなどのサステナビリティ認証への投資を増やしています。これらの認証は、環境責任を強調するブランド推薦に影響を受けた購入をしたと報告する母親が44%に上る市場において、製品の差別化に役立っています。しかし、既存企業は、2025年初頭にベビー用品の価格を20%引き上げた関税主導のコストインフレによるマージン圧力などの課題に直面しています。さらに、オンラインベビー用品販売におけるAmazonの優位性により、ブランドはAmazonストアフロントを維持しながら、価格の整合性を保護するために独自のeコマースチャネルを構築することを余儀なくされています。
ベビーキャリア産業リーダー
-
Goodbaby International Holdings Limited
-
Artsana Group
-
Ergobaby Inc.
-
Thrive International, Inc. (Moby Wrap, Inc)
-
BabyBjörn AB
- 注:主要企業の掲載順は順位を示すものではありません。
ベビーキャリア市場 このレポートでカバーされる企業
- Artsana Group (Chicco)
- BabyBjörn AB
- Ergobaby Inc.
- Goodbaby International Holdings Ltd
- Thrive International Inc. (Moby Wrap)
- Stokke AS
- Blue Box Corp. (Infantino)
- LILLEbaby LLC
- Boba Inc.
- Be Lenka s.r.o.
- WildBird LLC
- Storchenwiege (Schwartzer GmbH)
- Najell AB
- Onya Baby Inc.
- Baby K’tan LLC
- Tula (Baby Tula)
- Didymos GmbH
- Hoppediz GmbH & Co KG
- Kol Kol Baby Carrier
- i-Angel (Angel Carrier)
- Napro Ltd (KeaBabies)
市場機会と将来展望
規制対応は、試験、文書化、トレーサビリティを体系化できるブランドに差別化の機会を生み出している。米国では、F2236-24規格により、第三者試験と児童用製品証明書(Children's Product Certificate)の維持に関する基準が高まっている。電子申請要件が進化する中、2026年7月8日頃に予想される変更に伴い、このプロセスにはデータとシステムの層が加わり、組織化されたブランドやコンプライアンスに準拠したマーケットプレイス出品者にとって有利になる傾向がある。
EUでは、2024年に施行されたGPSRにより、リスク分析とテクニカルドキュメントが基本的な提出物となっている。これにより、EN 13209-1:2022および進化するprEN 13209-2の動向に沿ったリスクファイル、ラベリング、証拠パックの作成をブランドに支援するサプライヤーやサービスパートナーが後押しされている。
最近の産業開発事情 ベビーキャリア市場
- 2026年4月:Ergobabyは、科学的根拠に基づく快適性とエルゴノミクスデザインを中心とした企業リブランディングを展開し、デジタル体験の刷新も併せて行った。この更新はプレミアムなポジショニングを支え、直接消費者向け顧客に対して製品の主張やフィットガイダンスをオンラインで伝えやすくしている。
- 2025年5月:Ergobabyは、EU市場全体での事業展開を拡大するため、欧州の大手小売業者ネットワークと複数年にわたる販売契約を締結した。この契約により、同地域における専門小売チャネルへのアクセスが強化される。
- 2024年4月:Rebelstorkは、Ergobabyと提携し、The ReLuvable Collectiveのもとで製品を展開した。この協業は、ブランド化されたベビーキャリアをリコマース重視のモデルに結びつけ、返品やサステナビリティへの懸念に対応するとともに、価格に敏感な購買層への新たな経路を追加している。
ベビーキャリア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、家庭および屋外での使用において乳児または幼児を介護者に安全に装着し、両手を自由にして運ぶことができる新品のベビーキャリアから生み出される収益を対象としており、世界中の小売およびダイレクトチャネルを通じて販売されています。
対象範囲の除外:中古キャリアの再販、およびベビーカー、トラベルシステム、乳児用チャイルドシートなどの隣接するベビー輸送製品は除外しています。
セグメンテーション概要
- 製品タイプ別
- バックル式ベビーキャリア
- ベビーラップキャリア
- ベビースリングキャリア
- その他の製品タイプ
- 価格帯別
- マス
- プレミアム
- 年齢層別
- 乳児(0〜6ヶ月)
- ベビー(6〜12ヶ月)
- 幼児(12〜36ヶ月)
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門ベビー店
- オンライン小売業者
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地域別にベビーキャリアの需要コンテキストをマッピングし、公開データセットに遡ることができる貿易および小売シグナルとのクロスチェックから始まります。米国国勢調査局の貿易統計、国連Comtrade、Eurostat、各国統計局などの公開ソースを人口・出生データとして参照し、解釈的なコンテキストに役立つ場合はWHOやCDC系機関からの母子保健に関する出版物も活用しました。
カテゴリーの方向性については、ベビー用品の安全要件を説明する協会や標準化団体のサイトも確認し、キャリアデザインや締結システムに関するイノベーションの強度を測るために特許データベースも使用しました。
商業面では、価格ポジショニング、チャネルミックス、主要な製品刷新のタイミングを把握するために、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高いプレス報道を確認しました。有料サブスクリプションは、企業財務情報やニュース追跡、および供給動向を把握するための主要市場における船積みレベルの輸出入チェックに選択的に使用しました。これらのデスクソースは例示的なものであり、調査中のデータポイントの収集、検証、明確化には他の多くの公開参照資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、実際の販売価格帯、地域別チャネル分割、および同じ小売セットで販売される近接カテゴリーとの比較においてキャリアとして分類されるものの検証に焦点を当てました。デスクベースの採用および カテゴリー境界に関する前提を確認、調整し、最終モデルに反映させるために、アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域のメーカー、ディストリビューター、小売業者、業界専門家と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部:21% | アジア太平洋地域:43% |
| 中位層:49% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ地域:31% |
| 小規模プレイヤー:21% | マネージャー:48% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、需要プール再構築を主な構造とするトップダウンとボトムアップのロジックを使用して構築されました。地域別の出生数と対象となる乳児・幼児人口から始め、ベビーウェアリングの採用率、買い替えサイクル、チャネルの利用可能性を適用してユニット需要に変換します。ユニットを価値に変換するために、構造化バックル式キャリア、ラップ・スリング、ヒップシート、バックパック式キャリアにわたるミックスシフトを反映した平均販売価格とユニット推定値を組み合わせました。
合計値を現実的に保つために、サンプリングされたSKU価格チェック、小売品揃えカウント、開示されている場合のメーカー収益分割などの選択的なボトムアップチェックを使用して出力を裏付けています。国が信頼できるカテゴリー分割を欠く場合、類似した所得帯とベビー用品普及率を持つプロキシ市場を使用してギャップを埋め、貿易フローとインタビュー対象者が品揃え行動について説明した内容に対して結果を再確認します。予測については、採用、価格設定、チャネルシフトのパスを変化させることができるシナリオ分析を使用し、今後数年間のプレミアム化、eコマースシェア、安全性主導の製品アップグレードについて一次回答者が期待することに合わせました。
データ検証と更新サイクル
検証は、結果が確定される前に複数のチェックを通じて行われます。モデル出力は、出生トレンド、関連製品コードの輸出入動向、観察された小売価格帯などの独立したシグナルと比較され、異常な変動はモデリングエラーではなく識別可能な変化から生じていることを確認するためにレビューされます。差異が明確に説明できない場合、採用率やチャネルウェイトなどの前提を修正できるようにフォローアップコールが実施されます。
承認前に、計算、変換、年度の整合性を確認するために別のアナリストが段階的にレビューします。レポートは年次で更新され、主要なイベントが価格、貿易、または消費者需要パターンを変化させた場合には中間更新が追加されます。納品直前に最終データパスが完了し、報告されたビューがその時点で利用可能な最新情報を反映するようにします。
Mordor Intelligenceのベビーキャリア市場規模と他の公表推定値との比較
ベビーキャリアの公表数値は、各出版社がキャリアとして適格とするものの定義、使用する基準年、価格とミックスシフトの時系列予測方法に独自のルールを適用するため、しばしば異なります。また、あるモデルが船積みシグナルに重点を置き、別のモデルが出生コホートやベビーウェアリング採用率などの消費者需要指標に重点を置く場合にも差異が生じます。
一般的な要因は、隣接するベビー輸送アイテムへの対象範囲の拡大、たは新製品収益を表さない再販活動のカウントです。一部のソースは、プロモーション、オンライン割引、地域別のプレミアムとマスのミックス変化をクロスチェックせずに、より速い価格成長を予測しています。本調査では、一部の外部合計値がより広いベビー輸送またはアクセサリー支出を含んでいるように見えますが、Mordor Intelligenceは新品のウェアラブルキャリア(構造化キャリア、ラップ、スリング、ヒップシート、バックパック式キャリア)のみをカウントし、中古取引、ベビーカー、トラベルシステム、乳児用チャイルドシートを除外しており、これにより価値が定義された需要プールに結びついています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.70 ビリオン 米ドル(2026年) | |
| 業界出版社A | 0.86 ビリオン 米ドル(2026年) | より広い包含セットと速い価格上昇を反映していると思われる高い2026年の値を使用しており、楽観的な採用とプレミアム化の前提を複利計算できる長い予測ウィンドウとともに提示されています。 |
| 業界出版社B | 0.68 ビリオン 米ドル(2025年) | 異なる基準年を基準とし、チャネルミックス効果を希薄化させる可能性のある、より広いセグメントグループ化と地域集計に依存しているようであり、特にオンライン割引とマスティアの数量が急速に変化している場合に顕著です。 |
表全体を通じて、差異は主にベビーキャリア購入として含まれるものの定義、選択された基準年、および地域別の平均販売価格変化の繰り越し方法によって説明されます。本アプローチは、価値が明確なユニット需要プールから構築され、新しい情報が入ってきた際に再テストできる価格および供給指標とクロスチェックされているため、追跡可能性を維持しています。
レポートで回答される主要な質問
ベビーキャリア市場の現在の価値はいくらですか?
ベビーキャリア市場規模は2026年に6億9,812万米ドルであり、2031年までの予測値は9億7,549万米ドルです。
最大のシェアを持つ製品タイプはどれですか?
バックル式キャリアが2025年の売上の50.21%でカテゴリーをリードしています。
最も速く成長している地域はどこですか?
アジア太平洋域は、インドとインドネシアにおける持続的な出生数に支えられ、2031年までに最高の7.92%のCAGRを記録しています。
プレミアムモデルがマスモデルよりも速く拡大しているのはなぜですか?
8.41%のCAGRでのプレミアム成長は、オーガニックファブリック、人間工学的認証、インフルエンサー主導のブランドストーリーテリングへの需要によって牽引されています。
オンラインチャネルはカテゴリー成長においてどのような役割を果たしていますか?
オンライン小売は7.11%のCAGRを記録しており、迅速な配送、レジストリ統合、インフルエンサーコンテンツが購買障壁を低下させることでオフラインを上回っています。