
自動車用GPU市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.69 十億米ドル |
| 市場規模 (2031) | 21.64 十億米ドル |
| 成長率 (2026 - 2031) | 22.99 % |
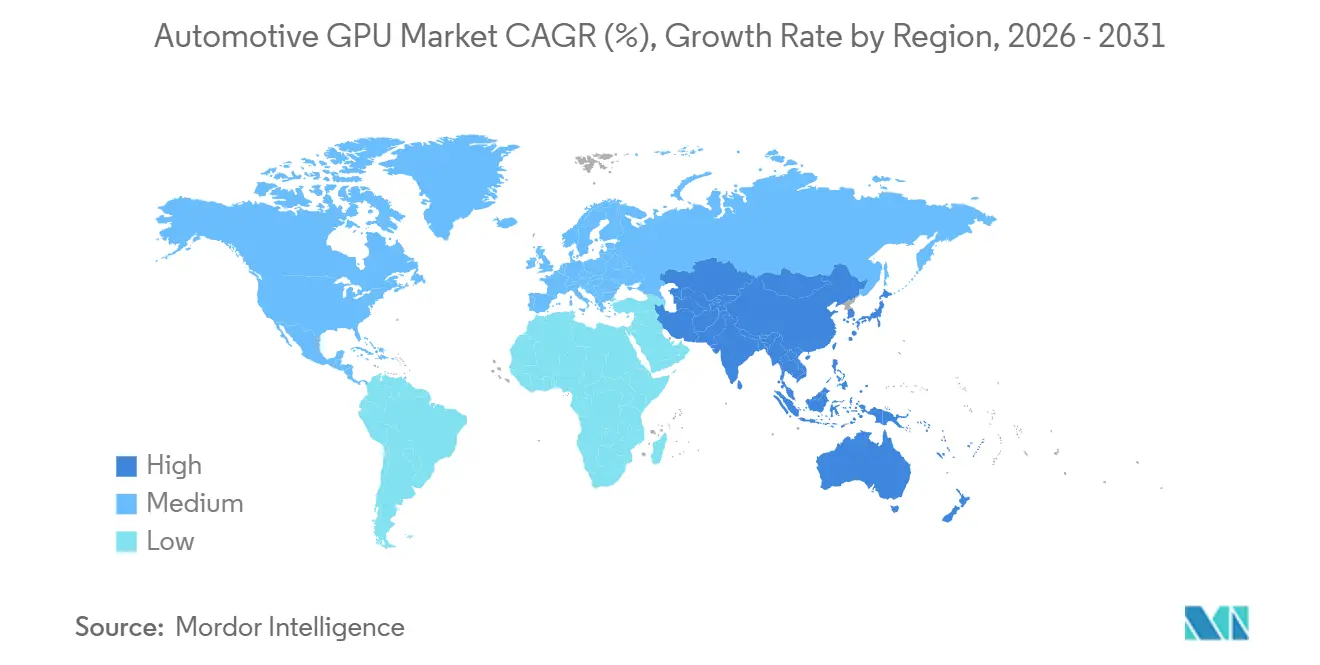
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
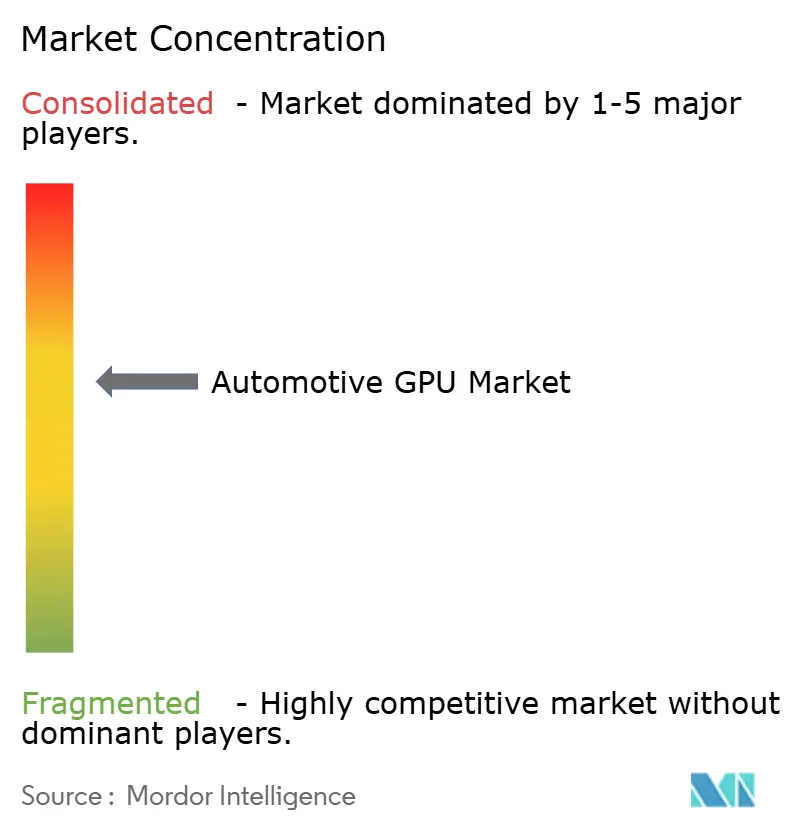
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用GPU市場分析
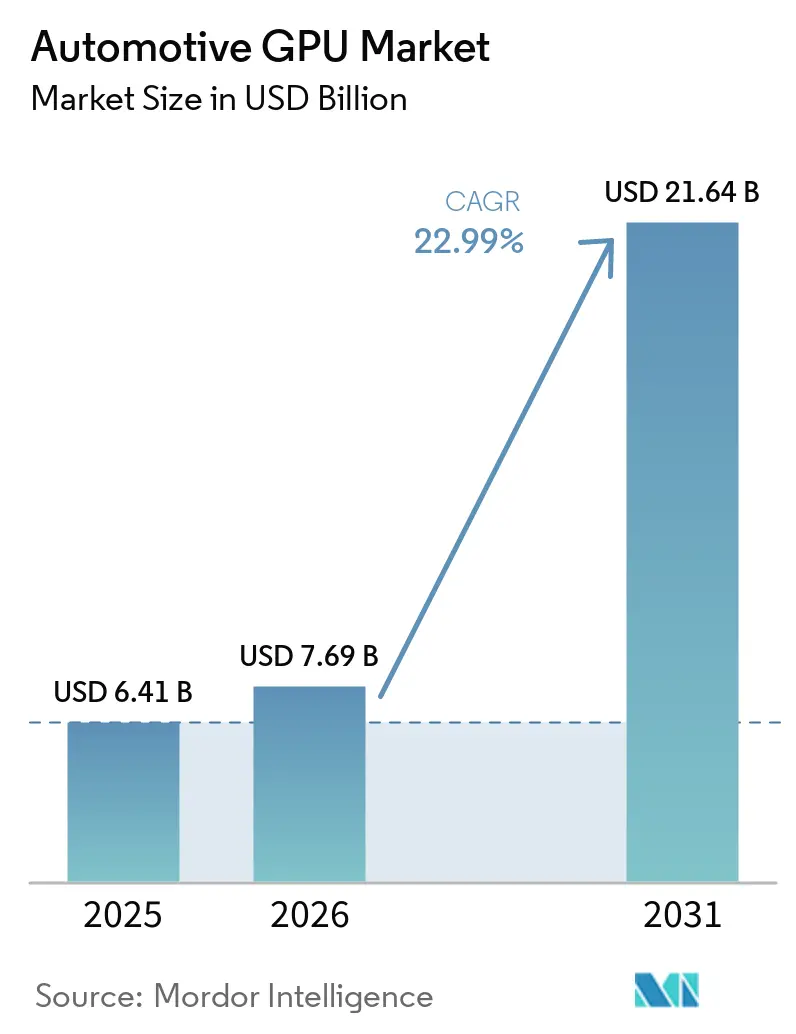
自動車用GPU市場規模は、2025年の64.1億米ドル(6.41 ビリオン 米ドル)から2026年には76.9億米ドル(7.69 ビリオン 米ドル)に成長し、2026年から2031年にかけてCAGR 22.99%で推移し、2031年までに216.4億米ドル(21.64 ビリオン 米ドル)に達すると予測されています。カメラベースの運転支援、コックピットのデジタル化ソフトウェア定義型車両アーキテクチャに対する演算需要の拡大が、車両1台あたりのシリコン搭載量を押し上げています。統合型ソリューションが現在の出荷台数を支配しているものの、完成車メーカー(OEM)がレベル3機能およびサブスクリプションベースの機能アンロックに向けたヘッドルームを確保するにつれ、ディスクリート型アクセラレータが新たな設計採用を獲得しつつあります。集中型コンピュートドメインが開発サイクルを短縮し、自動車メーカーとGPUベンダー間のより緊密な協業を促す一方、先端メモリの供給制約が長引くことでコスト圧力が加わっています。アジア太平洋地域は、中国の電気自動車生産拡大および地域のウェーハ製造プログラムにより、引き続き出荷量の中心的役割を担っています。一方、北米と欧州は、リアルタイム認識ワークロードをより低価格帯に押し込む規制義務において先行しています。
主要レポートのポイント
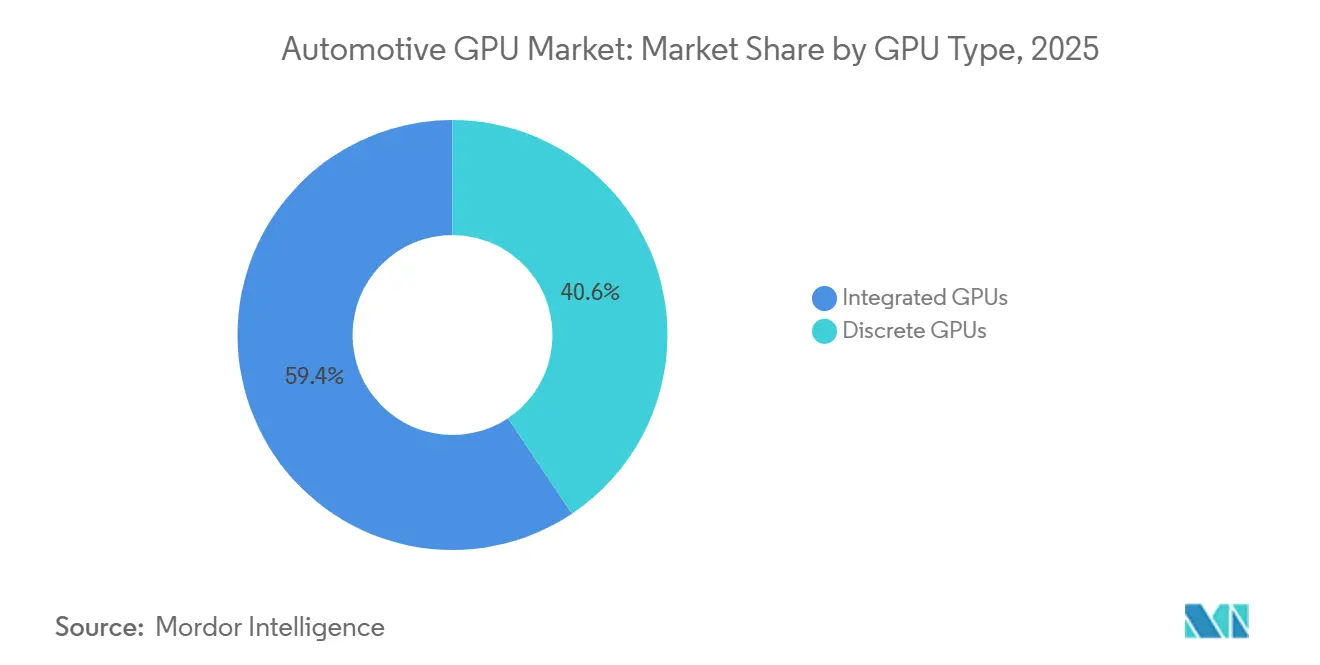
- GPUタイプ別では、統合型デバイスが2025年の自動車用GPU市場シェアの59.38%を占め、ディスクリート型デバイスは2031年にかけてCAGR 23.68%拡大する見込みです。
- アプリケーション別では、インフォテインメントが2025年の自動車用GPU市場において39.52%のシェアを占め、ADASおよび自律走行はCAGR 23.55%で2031年にかけて進展しています。
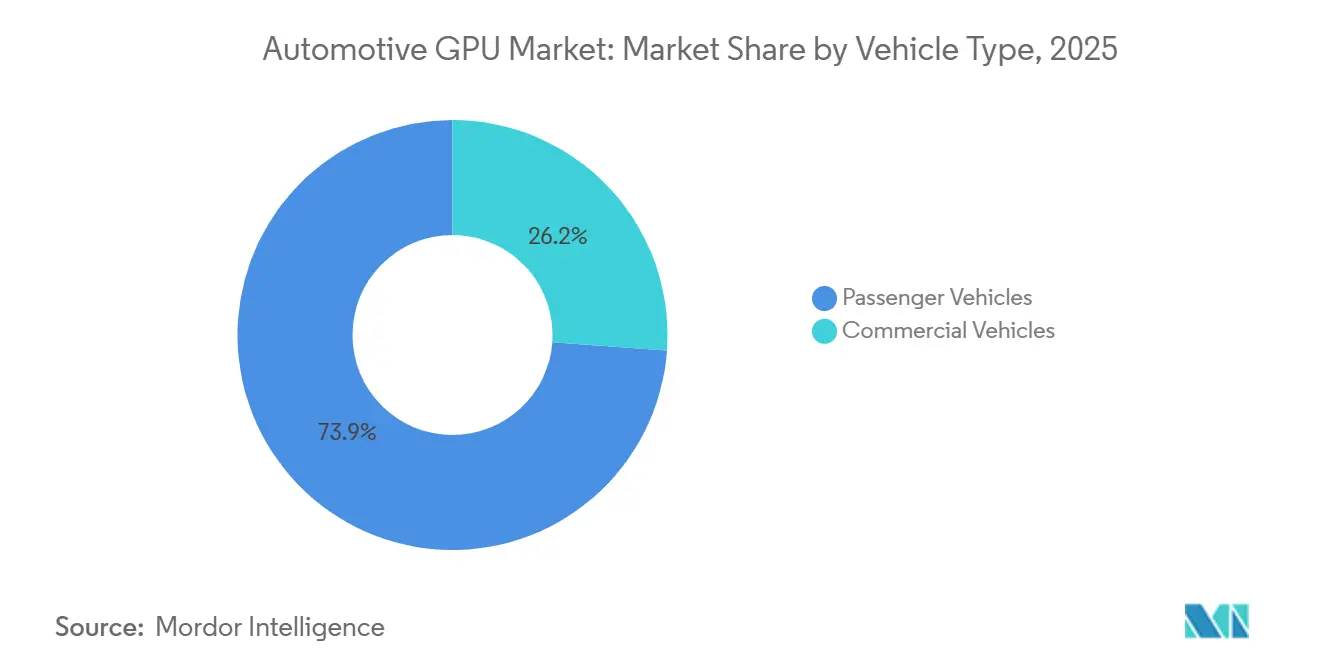
- 車両タイプ別では、乗用車が2025年の収益の73.85%を占め、商用車は2031年にかけてCAGR 23.81%と最も高い予測成長率を記録しています。
- 地域別では、アジア太平洋が2025年収益の67.41%を占め、CAGR 23.88%で2031年にかけて成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GPU加速ADASの採用拡大 | +5.5% | グローバル、欧州・中国・北米で高い強度 | 中期(2〜4年) |
| ソフトウェア定義型車両へのシフト | +4.8% | グローバル、北米・欧州・中国が主導 | 長期(4年以上) |
| 高解像度デジタルコックピットへの需要 | +3.2% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 自動車メーカーと半導体サプライヤーのパートナーシップ | +2.5% | グローバル、北米とアジア太平洋で強い | 中期(2〜4年) |
| 集中型コンピューティングを可能にするゾーナルアーキテクチャの台頭 | +2.0% | 北米と欧州、中国で新興 | 長期(4年以上) |
| オープンソースGPUコンピュートフレームワークの出現 | +1.5% | 欧州と北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GPU加速ADASの採用拡大
Euro NCAPの5つ星評価は現在、ハンズフリーブレーキング、ドライバーモニタリング、カメラ冗長性を評価対象としており、ビジョントランスフォーマーおよびセンサーフュージョンを実行可能なプログラマブルグラフィックスコアへの需要を生み出しています。モバイルファーストのアーキテクチャは、機能安全目標を満たしながら数百テラFLOPSを提供するNVIDIA DRIVE Hyperionのような車載グレードチップに取って代わられています。[1]中国の都市部ナビゲーション自動運転プログラムは同様の演算能力を使用して多車線ロータリーを管理しており、地域のOEMは2028年モデルをディスクリート型アクセラレータを中心に設計し、機能を無線で有効化できるようにしています。このトレンドはグローバルなものですが、アクティブセーフティに対する保険割引がハードウェアコストを相殺する地域で普及が最も速く進んでいます。量産規模が拡大するにつれ、規模の経済が単価を引き下げ、採用曲線をさらに広げています。
ソフトウェア定義型車両へのシフト
数十の電子制御ユニットを集中型コンピュートスタックに統合することで、配線重量が削減され、無線アップデート管理が容易になり、OEMがトリムレベル全体でシリコンを償却できるようになります。NVIDIA DRIVE Thorは、CPU、GPU、および高速ネットワーキングを単一ダイに統合し、コックピットグラフィックス、バッテリー熱制御、および経路計画を同時実行できるようにしています。MediaTekの3ナノメートルDimensity Auto Cockpitプラットフォームも同様の設計思想に従い、NVIDIA Blackwell GPUと音声・ビジョンアプリケーション向けの専用ニューラルエンジンを組み合わせています。[2]商業的な論理は説得力があります。ソフトウェアアンロックにより収益化可能なオプションが生まれ、車両を10年間最新の状態に保ち、残存価値を守ります。ISO 26262および新しいISO/SAE 21434サイバーセキュリティ規則セットなどの規制フレームワークが、継続的なデプロイメントに必要なコンプライアンスの基盤を提供しています。
高解像度デジタルコックピットへの需要
ピラーツーピラーディスプレイ、拡張現実ヘッドアップ投影、リアシートゲーミングはそれぞれフレームバッファ数を増加させ、GPU使用率を押し上げています。ImaginationのIMG BXSグラフィックスを搭載したルネサスR-Car Gen5は、インストルメントクラスターがクロスドメイン障害なしに乗客エンターテインメントと同じコアを共有できるよう、セキュアなパーティショニングを可能にしています。[3]Texas InstrumentsのAM62Pは、4Wの電力範囲内で4K映像をデコードすることでコスト重視のトリムをターゲットとし、コンパクト車両への幅広い採用への道を開いています。OEMはプレミアムディスプレイパッケージを高マージンのオプション装備と見なしており、プログラマブルパイプラインにより初回販売後も有料アップグレードが可能になっています。画面面積が増加するにつれ、電力効率が高くかつ性能密度の高いGPUシリコンへの需要も高まっています。
自動車メーカーと半導体サプライヤーのパートナーシップ
General Motors、Hyundai Motor Group、その他の企業は現在、GPUベンダーとシリコンロードマップを共同定義し、生産能力を確保し機能安全機能をカスタマイズしています。現代自動車とKiaは2026年3月にNVIDIAとの協定を延長し、レベル4対応コンピュートを複数ブランドに展開することを確認しました。[4]インドでは、Tata ElectronicsとQualcommが製造および先端パッケージング協定を締結し、モジュール生産を現地化することで物流コストとリードタイムを削減しています。Magnaなどのティア1サプライヤーはこれらのプラットフォームに関する検証および量産立ち上げサービスを提供し、車両プログラムを数ヶ月短縮しています。その結果、よりタイトで強靭なサプライチェーンと、新しいコンピュートアーキテクチャの迅速な商業化が実現しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端ノードGPUのサプライチェーンの不安定性 | -2.8% | グローバル、アジア太平洋と北米で深刻 | 短期(2年以内) |
| 自動車環境における熱管理の課題 | -1.5% | グローバル、高温気候市場でより顕著 | 中期(2〜4年) |
| マスマーケット両セグメントにおけるコスト感応度 | -1.2% | アジア太平洋、南米、および新興欧州 | 短期(2年以内) |
| 安全クリティカルなGPUソフトウェアの認証遅延 | -0.8% | グローバル、欧州で厳格 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
先端ノードGPUのサプライチェーンの不安定性
ファウンドリは引き続きデータセンター向けアクセラレータを自動車向け量産より優先しており、車両プログラムはリードタイムの長期化にさらされています。高帯域幅メモリは依然として供給が逼迫しており、スポット価格は2025年初頭から2倍に上昇し、一部のOEMはRAM搭載量を削減した状態で出荷することを余儀なくされています。電源管理ICとセンサーインターフェースが同じ生産能力プールを共有しているため、成熟ノードの不足が問題を複合化しています。日本、インド、米国の政府は新しい製造工場への補助金を提供していますが、建設スケジュールを考えると2027年末以前の緩和は見込みにくい状況です。それまでの間、バッファ在庫とマルチソーシングが主要な緩和手段であり続けます。
自動車環境における熱管理の課題
150Wを超えるディスリート型アクセラレータは、しばしば85℃の周囲温度ピークに達するダッシュボード下またはトランク内の筐体に収める必要があります。液冷ループはコストと重量を増加させる一方、パッシブヒートシンクは市街地の渋滞走行では対応が困難です。Imagination Technologiesは冗長化オーバーヘッドを軽減しダイサイズを削減する分散型安全メカニズムを導入しましたが、コンパクトカーでは接合部温度が依然として自動車限界に近づいています。ワイドバンドギャップ半導体はインバータの発熱を低減し、間接的にコンピュート向けの冷却余裕を生み出しますが、大量展開にはコストが高すぎます。そのためサプライヤーは、既存の筐体からより多くのヘッドルームを引き出すために、パッケージング、ダイ薄型化、および動的電圧スケーリングの最適化に取り組んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
GPUタイプ別:
統合型ソリューションが支配、ディスクリート型が存在感を高める統合型デバイスは2025年の自動車用GPU市場シェアの59.38%を占め、15W以下の電力範囲内でインフォテインメントクラスターおよびエンリーレベルADASに対応しています。シングルダイ構造により部品表コストが削減され、熱設計が簡素化されます。Arm Mali GPUと小型ニューラルエンジンを組み合わせたNXPのi.MX 95は、ハイパーバイザーなしにASIL-Bターゲットを達成することでこのバランスを体現しています。インドや東南アジアなどの量産地域では、これらの特性が価格感応度の高いセグメントと合致し、今後10年の中盤まで継続的な優位性を確保しています。
しかしながら、ディスクリート型アクセラレータはプレミアムOEMがレベル3機能に向けて設計を将来対応させるにつれ、CAGR 23.68%で成長すると予測されています。NVIDIA DRIVE ThorはGatikとIsuzu のレベル4トラックを駆動し、集中型ノードで2ペタFLOPS超を集約しています。MediaTekのコックピットプラットフォームはNVIDIA GPUを内蔵し、ディスクリート型と統合型GPUの境界を曖昧にしながら、ゲーミングおよびビジュアライゼーション向けの高忠実度レイトレーシングを可能にしています。したがって、ディスクリート型ボードに帰属する自動車用GPU市場規模は、自律走行ロードマップが最も積極的北米、欧州、中国において不均衡に拡大するでしょう。
アプリケーション別:
ADASワークロードがインフォテインメントを追い越すインフォテインメントは2025年に39.52%の収益シェアを維持し、ストリーミングメディア、ナビゲーション、音声アシスタントへの安定した需要に支えられています。QualcommのElite Cockpitおよび類似のシステムオンチップは、適度な熱設計範囲内でグラフィックスとAIを組み合わせ、より低いトリムレベルでもコンテンツを関連性のあるものに保っています。しかしADASおよび自律走行ユニットはCAGR 23.55%で進展し、認識、経路計画、センサーフュージョンに向けてGPUサイクルを再配分しています。NVIDIAのHyperionプラットフォームは、カメラ、レーダー、LiDARの入力を統合ファブリック上で実行し、継続的学習とフリート全体のアップデートをサポートしています。規制圧力が広がるにつれ、より多くの演算がエンターテインメントから安全クリティカルなタスクへとシフトし、ワークロード分布を恒久的に変化させています。
デジタルコックピットレンダリングは両極の中間に位置しています。Texas InstrumentsとImagination Technologiesは、熱設計電力5W以下を維持しながらトリプルディスプレイを駆動する効率的なコアを供給しており、コンパクトカーにとって最適なポイントとなっています。時間の経過とともに、コックピットモジュールは拡張現実オーバーレイや高度なUIエレメントを吸収し、価格感応度の高い地域においても基本的なグラフィックス需要をさらに高めることが期待されています。その結果、マルチディスプレイダッシュボード向けの自動車用GPU市場規模は着実な拡大が見込まれますが、その成長曲線は安全主導のADAS需要の成長曲線に遅れをとるでしょう。
車両タイプ別:
商用フリートが採用を加速乗用車は2025年に収益の73.85%をもたらし、個人モビリティ生産の圧倒的な規模に支えられています。Mercedes-BenzやTeslaなどのプレミアムブランドはサブスクリプションベースのアップグレードを可能にするために高性能GPUを搭する一方、バリューブランドは必須安全規則を満たす統合型シリコンを優先しています。このセグメントにおける自動車用GPU市場シェアは、フリート成長が個人販売成長を上回るにつれ、緩やかに縮小するでしょう。
商用車はCAGR 23.81%で成長しており、ドライバーレスのユースケースを目指す物流事業者によって牽引されています。自律走行トラックは1日の稼働率を2倍にし、より高い初期シリコン支出にもかかわらず1マイルあたりのコストを削減できます。PlusAIとAuroraはすでに固定ルートでの収益サービスを実証しており、ほとんどの新しいプラットフォームはフェイルオペレーショナル安全のために冗長GPUノードを仕様に含めています。年間トラック生産台数は乗用車生産台数をはるかに下回りますが、部品表の差異により各大型車両が2〜3倍のGPU収益を生み出すため、予測期間にわたって商用フリート向けの自動車用GPU市場規模が不均衡に拡大します。
地域分析
アジア太平洋地域の自動車用GPU市場
アジア太平洋地域は2025年の収益の67.41%を占め、23.88%のCAGRで拡大すると予測されています。中国は積極的な電気自動車の普及と国内チップ優遇策によって需要を牽引しており、Horizon Roboticsはフロントカメラ向けADAS市場をリードする一方、NVIDIAは都市部の自動運転コンピューティング契約において大きなシェアを保持しています。日本と韓国はメモリおよびパワーデバイスを供給し、地域のバリューチェーンを支えています。一方、インドの半導体ミッションは2027年以降に稼働予定の製造および先端パッケージングラインへの資金を提供しています。
北米の自動車用GPU市場
北米はプレミアム車両の発売とレベル2以上の高い普及率を組み合わせています。General Motorsは今のモデルにわたってNVIDIAのコンピューティングを採用することを確約しており、検証にはOmniverseで生成された合成データを活用しています。ハンズフリー高速道路走行に関する規制上の注目が、中間グレードのトリムにおいても採用を促進しています。カナダの寒冷気候テストフィールドはセンサーフュージョンスタックの信頼性を高め、間接的にディスクリートアクセラレーターのデザインウィン数量を押し上げています。
欧州の自動車用GPU市場
欧州はアジア太平洋地域に対して数量面では後れを取っているものの、機能安全の厳格さにおいては先行しています。Euro NCAPの2025年評価プロトコルは、自動ブレーキとドライバーモニタリングを衝突安全性と同等に位置付けており、コンパクトカーにおけるプログラマブルGPUの需要を加速させています。ドイツ、フランス、英国は、Volkswagen Group、Stellantis、BMW、Mercedes-Benzによるソフトウェア定義プラットフォームへの投資を通じて、価値貢献において主導的な地位を占めています。地域の炭素排出目標が電気自動車の販売を後押しし、GPUの対象市場をさに拡大しています。
中東・アフリカおよび南米の自動車用GPU市場
南米、中東、アフリカは依然として比較的小規模な需要地域にとどまっています。ブラジルのインフォテインメントのアップグレードやサウジアラビアのプレミアム電気自動車の輸入が局所的な需要を生み出していますが、半導体インフラの限界と平均販売価格の低さが普及を抑制しています。長期的には、統合GPUを含むノックダウンキットの現地組立が出荷台数を押し上げる可能性があるものの、総コストが低下するまでディスクリートアクセラレーターの普及はニッチにとどまるでしょう。
競合環境
このエコシステムは中程度の集中度を示しており、NVIDIA、Qualcomm、Huawei Technologies Co., Ltd.、Intel、AMDがプラットフォーム収益の大部分を支配しています。NVIDIAの自動車向け売上高は、DRIVE Thorの設計採用とソフトウェアロイヤルティの拡大を背景に、2026年度に前年比39%増の23億米ドル(2.3 ビリオン 米ドル)に達しました。QualcommとMediaTekは、グラフィックス、AI、コネクティビティを束ねたコスト効率の高い統合型シリコンで競合し、主流ブランドにコックピットデジタル化への一括ソリューションを提供しています。ArmとImaginationは安全対応GPUのIPをセカンドティアのチップメーカーにライセンス供与し、社内シリコン戦略を追求するOEMの選択肢を広げています。
垂直統合が進んでいます。Hyundai Motor GroupはNVIDIAと推論スタックを共同開発し、Tata Motorsの子会社は新設の国内施設で製造されたQualcommテクノロジーを活用しています。DENSOのQuadricとのライセンス契約は、ニューラルアクセラレーションIPを自社保有しようとするティア1としての意図を示しています。
BYDやXpengを含む中国ブランドは、輸出規制リスクを軽減するために独自チッププロジェクトへの資金提供を行っています。一方、AUTOSAR AdaptiveのSafe Hardware Abstraction APIはベンダー間の移行を容易にし、マルチソーシングアプローチを促進することで、自動車用GPU市場における既存プレイヤーの支配力を徐々に希薄化させる可能性があります。
自動車用GPU産業リーダー
-
Nvidia Corporation
-
Qualcomm Technologies, Inc.
-
Intel Corporation
-
Advanced Micro Devices, Inc.
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用GPUの市場 このレポートでカバーされる企業
- Nvidia Corporation
- Qualcomm Technologies, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Imagination Technologies Limited
- Arm Ltd.
- Mobileye Global Inc.
- MediaTek Inc.
- Huawei Technologies Co., Ltd.
- VeriSilicon Holdings Co., Ltd.
- Socionext Inc.
- Cadence Design Systems, Inc.
- ROHM Co., Ltd.
- Vivante Corporation
最近の産業開発事情 自動車用GPUの市場
- 2026年3月:Hyundai Motor CompanyとKia Corporationは、NVIDIAとの協業を拡大し、レベル2からレベル4に至る量産車両全体にNVIDIA DRIVE Hyperionを展開することを確認しました。
- 2026年3月:NVIDIAはLumentum Holdingsと複数年契約を締結し、米国における先端レーザーコンポーネントおよびシリコンフォトニクス設備に20億米ドル(2 ビリオン 米ドル)を投資する予定です。
- 2026年2月:Qualcomm TechnologiesとTata Electronicsは、アッサム州ジャギロードにあるTataの30億米ドル(3 ビリオン 米ドル)規模の外部委託半導体組立・テスト施設でQualcomm自動車用モジュールを生産することに合意しました。
- 2026年1月:MagnaはNVIDIAとの関係を深め、DRIVE Hyperion制御ユニットおよびセンサースイートのシステム統合、検証、量産立ち上げサービスを提供することになりました。
グローバル自動車用GPU市場レポートの範囲
自動車用GPU市場レポートは、GPUタイプ(統合型GPUおよびディスクリート型GPU)、アプリケーション(インフォテインメントシステム、デジタルコックピット/インストルメントクラスター、ADASおよび自律走行)、車両タイプ(乗用車および商用車)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 統合型GPU |
| ディスクリート型GPU |
| インフォテインメントシステム |
| デジタルコックピット/インストルメントクラスター |
| ADASおよび自律走行 |
| 乗用車 |
| 商用車 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| アジア太平洋その他 | |
| 南米 | |
| 中東・アフリカ |
| GPUタイプ別 | 統合型GPU | |
| ディスクリート型GPU | ||
| アプリケーション別 | インフォテインメントシステム | |
| デジタルコックピット/インストルメントクラスター | ||
| ADASおよび自律走行 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
自動車用GPU市場の現在の規模はどのくらいですか?
2026年に76.9億米ドル(7.69 ビリオン 米ドル)であり、2031年までに216.4億米ドル(21.64 ビリオン 米ドル)に達する軌道にあります。
最も急速に拡大しているセグメントはどれですか?
ディスクリート型GPUは、レベル3およびレベル4の自律走行ニーズに牽引され、2026年から2031年にかけてCAGR 23.68%と最も高い成長率を記録しています。
なぜアジア太平洋が出荷量において支配的なのですか?
中国の電気自動車ブーム、国内チップ優遇策、および地域の製造規模により、アジア太平洋は2025年収益の67.41%を占めています。
この分野をリードする企業はどこですか?
NVIDIA、Qualcomm、MediaTek、Intel、AMDが現在、プラットフォームエコシステムを通じて自動車用GPU収益の大部分を獲得しています。
ソフトウェア定義型車両はどのような役割を果たしていますか?
集中型コンピュートアーキテクチャは配線の複雑さを低減し、無線による機能アップデートを可能にし、車両1台あたりのGPU需要を増加させることで、市場全体の成長を強化しています。