
GPU コールドプレート市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.80 十億米ドル |
| 市場規模 (2031) | 12.85 十億米ドル |
| 成長率 (2026 - 2031) | 21.78 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPU コールドプレート市場分析
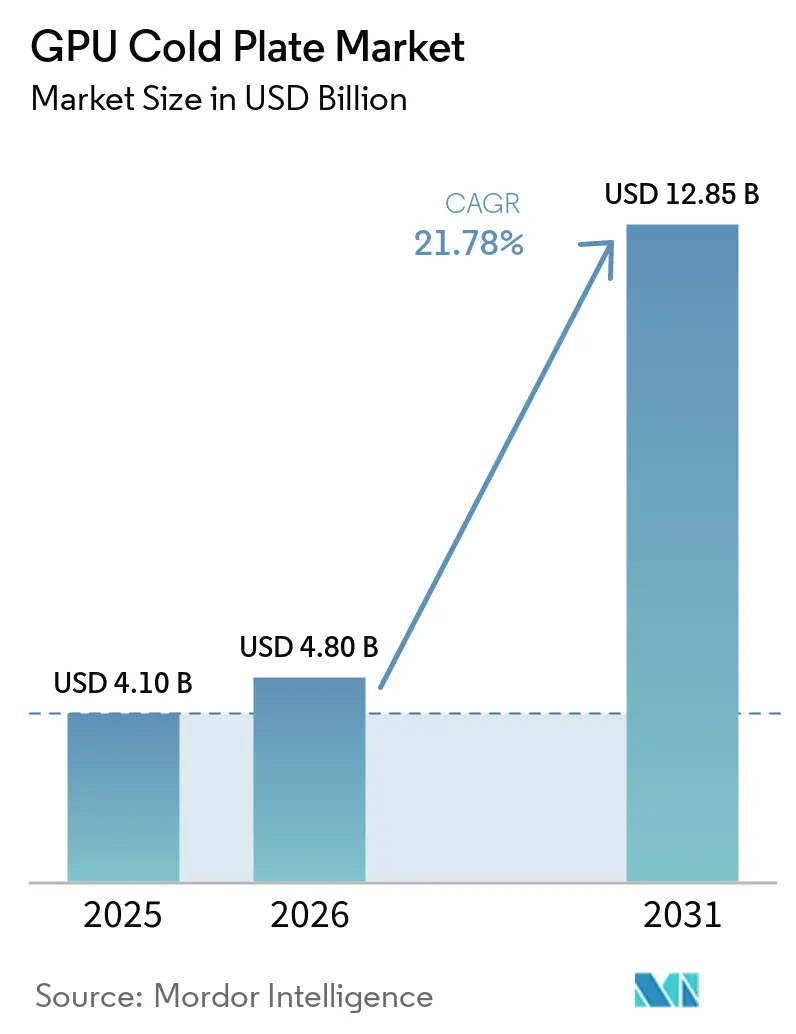
GPU コールドプレート市場規模は、2025年の41億USDから2026年には48億USDへと拡大し、2031年までに128.5億USDに達する見込みで、2026年から2031年にかけてCAGR 21.78%で成長すると予測されます。この成長軌跡は、三つの相互強化的な力を反映しています。すなわち、デバイスあたり平均700ワットにすでに達しているGPUの電力エンベロープの急上昇、電力使用効率(PUE)を1.2未満に引き下げようと競うハイパースケール事業者、そして空冷がAIワークロードのパフォーマンスを制限するという認識の高まりです。チップへの直接液冷はラックのエネルギー効率を最大40%改善し、データセンター事業者が収益を生む演算処理のためにメガワット規模の電力を取り戻すことを可能にします。オープンハードウェア団体による標準化はスイッチングコストを低下させ、政府のインセンティブは稼働率60%超の施設における回収期間を3年未満に短縮しました。これらのダイナミクスが総合的に作用し、予測期間を通じてGPU コールドプレート市場を二桁成長の軌道に乗せる堅固な需要基盤を形成しています。
主要レポートのポイント
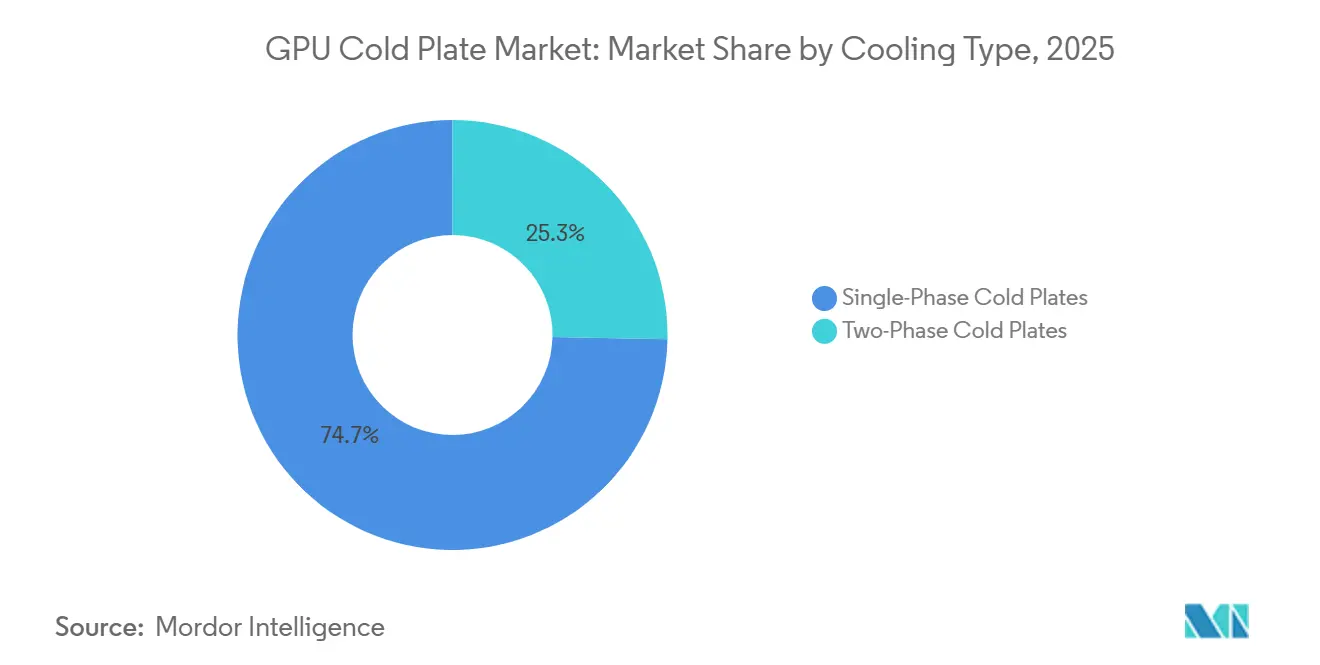
- 冷却タイプ別では、シングルフェーズ技術が2025年の収益シェアの74.69%を占め、ツーフェーズシステムは2031年にかけてCAGR 21.98%で拡大する見込みです。
- 設計別では、マイクロチャネルアーキテクチャが2025年のGPU コールドプレート市場シェアの63.56%を獲得し、ジェットインピンジメントはCAGR 22.38%で成長する見通しです。
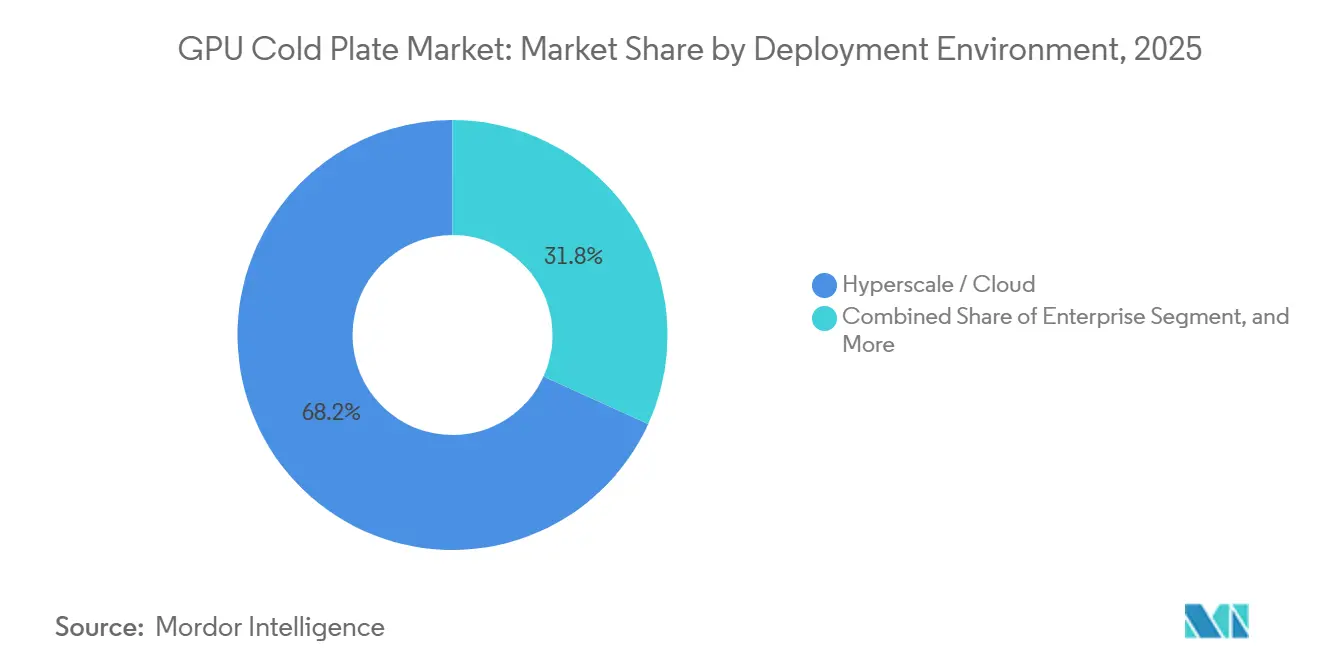
- 導入環境別では、ハイパースケールおよびクラウド事業者が2025年収益の68.21%をリードし、エンタープライズ向け設置は2031年にかけてCAGR 22.58%で拡大しています。
- GPU電力密度別では、300ワット~700ワット帯が2025年のGPU コールドプレート市場規模の52.74%を占め、700ワット超セグメントはCAGR 22.43%で前進しています。
- 地域別では、アジア太平洋が2025年収益の68.53%を占め、2031年にかけてCAGR 22.78%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケールデータセンターにおける液冷の採用加速 | +6.2% | 北米およびアジア太平洋に集中するグローバル | 短期(2年以内) |
| 空冷の限界を超えるGPU電力密度の上昇 | +5.8% | グローバル | 短期(2年以内) |
| エネルギー効率の高いデータセンターインフラに対する政府インセンティブ | +3.4% | 北米、欧州、シンガポール | 中期(2年~4年) |
| より高い熱管理性能を要求するAIモデルの複雑化の進展 | +3.1% | 北米および中国が主導するグローバル | 中期(2年~4年) |
| ベンダーロックインを低減するオープンハードウェアコールドプレート標準の台頭 | +1.9% | ハイパースケールセグメントで最も強いグローバル | 中期(2年~4年) |
| ツーフェーズコールドプレートを可能にする低フッ素化誘電体流体の進歩 | +1.4% | 北米および欧州での早期採用が進むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおける液冷の採用加速
ハイパースケールプロバイダーは2025年中に200メガワット超の液冷GPU容量を追加しました。これは2023年の導入量の5倍に相当し、ラック負荷が80キロワットを超えると空冷が経済的に成立しなくなったためです。MicrosoftのFairwaterキャンパスは40%のエネルギー節約指標を実証し、設備投資を即時の営業利益に転換しました。Metaが今後のすべてのAIクラスターに液冷を搭載するという方針を打ち出したことで、事実上の業界基準が設定され、サプライヤーは生産規模の拡大を迫られました。液冷アクセラレーターはより長いデューティサイクルにわたってブーストクロックを維持するため、GPUの高稼働率がビジネスケースを強化し、トレーニングスループットを直接向上させます。これらの要因が相まって受注量の増加を加速させ、その結果としてコールドプレートの単位コストが圧縮されます。
空冷の限界を超えるGPU電力密度の上昇
NVIDIA H200およびAMD MI300Aチップは2025年に760ワットに達し、耳障りなファン速度に頼ることなく空冷の実用的な上限を超えました。空気の低い熱伝導率は熱流束除去を0.5 W cm-²付近に制限しますが、水ベースのプレートは5 W cm-²以上を実現し、周囲温度25°Cの条件下でもパフォーマンスのスロットリングを排除します。フィールドデータによると、空冷クラスターは温度が27°Cを超えた際にトレーニングエポックの18%でスロットリングが発生しました。コールドプレートはその変動を排除し、特にシンガポールのような熱帯のデータセンターハブにおいて、資本集約型アクセラレーターから最大限の価値を引き出すことを事業者に保証します。
エネルギー効率の高いインフラに対する政府インセンティブ
規制当局はデータセンターの熱性能に対して財政的なアメとムチを適用するようになっています。欧州連合の改訂されたエネルギー効率指令は、500キロワット超の新規施設に対してPUE 1.4未満の目標を義務付けており、GPUラックへの純粋な空冷を事実上禁止しています。[1]シンガポールのグリーンプラン2030はPUE 1.3未満のキャンパスに対して加速償却を認め、米国エネルギー省は液冷改修に対して4,500万USDのマッチンググラントを提供しています。こうした政策はコールドプレートプロジェクトの回収期間を短縮し、特にバランスシートの柔軟性が限られたエンタープライズ購入者にとって、液冷ソリューションへの投資判断を後押しします。
より高い熱性能を要求するAIモデルの複雑化の進展
現在のトレーニング実行は兆パラメーターの言語モデルに対して数週間にわたり、安定した熱環境を必要とします。液冷クラスターはジャンクション温度を3°C以内の範囲に維持しますが、空冷の同等品では9°Cの幅があり、収束率を改善してアイドル同期遅延を大幅に削減します。推論ワークロードはGPUがアイドルから全負荷へ数秒で移行する必要がある低レイテンシの極限に収束しており、液冷はこの過渡的なプロファイルを最小限の温度オーバーシュートで処理します。これらのパフォーマンス上の利点は、高頻度取引や自律型知覚などのレイテンシに敏感なユースケースにおいて、測定可能な収益向上に直結します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 液冷導入の高い初期コスト | -2.8% | エンタープライズおよびエッジセグメントで最も深刻なグローバル | 短期(2年以内) |
| 既存ラックインフラとの互換性の課題 | -1.9% | 北米および欧州のレガシー施設 | 短期(2年以内) |
| ツーフェーズシステムの運用保守に関する現場専門知識の不足 | -1.2% | ハイパースケール事業者を除くグローバル | 中期(2年~4年) |
| 高精度マイクロチャネル加工のサプライチェーン制約 | -0.9% | アジア太平洋の製造拠点に集中するグローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
液冷導入の高い初期コスト
シングルフェーズコールドプレートで改修した10ラックのGPUクラスターには約40万USDの設備投資が必要であり、これは同等の空冷設置の3倍の支出です。ツーフェーズシステムは冷媒ポンプ、熱交換器、認定配管が追加されるためさらにコストがかかります。[2]コロケーション環境では顧客分離と計量ハードウェアが追加され、ラックコストがさらに1万5,000USD~2万5,000USD増加します。電気料金がkWhあたり0.10USDを超える地域でのみ回収期間が3年を下回るため、低料金地域の多くは動機付けが弱い状況です。エンタープライズITの予算では往々にして不在であるスタッフトレーニングも、必須のベンダーサービス契約を通じてライフサイクルコストをさらに押し上げます。
既存ラックインフラとの互換性の課題
10~20キロワットのラック向けに構築されたレガシー施設には、冷水ループ、漏水検知システム、冷媒分配ユニットを支えるための床荷重が不足しています。改修には総プロジェクト予算の40~50%が費やされ、NFPA 75に基づく防火設備のアップグレードが必要となり、ラックあたり8,000USD~1万2,000USDが追加されることがあります。スペースの制約により、クイックディスコネクトカップリングが混雑したケージに収まらず、設置中に隣接機器を取り外すことを余儀なくされ、ダウンタイムが長期化します。2010年代の監視ソフトウェアは最新の冷媒分配ユニットとの統合が困難なことが多く、並行した計装が必要となり、運用の複雑性が増大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却タイプ別:
ツーフェーズ設計へのパフォーマンス主導のシフトシングルフェーズシステムは2025年収益の74.69%を占め、冷水ループへのプラグアンドプレイ適合性と必要とされる運用スキルの低さが牽引しました。300ワット~700ワットのコア帯域では、シングルフェーズプレートが2~4 L min-¹の流量で熱負荷を満たしながら、ポンプ電力を管理可能な水準に維持します。ツーフェーズシステムはシェアが25.31%にとどまるものの、200 W cm-²超を放散し1,000ワット超の次世代GPUエンベロープを解放するため、21.98%のCAGRで拡大しています。これらの設計を試験導入しているハイパースケール事業者は、冷却エネルギー使用量が60%削減され、チラープラントを排除してドライクーラーに直接熱を放出できることで、収益を生むラックのための不動産が確保できると報告しています。
シングルフェーズの一次ループとツーフェーズのホットスポットモジュールを組み合わせたハイブリッドアーキテクチャが、現実的な橋渡しとして台頭しています。Parker-HannifinのHyperCoolなどの製品は、バルク除熱のための水グリコール回路と、局所的なピーク時に冷媒を気化させる埋め込みヒートパイプを組み合わせ、サイト全体での冷媒取り扱いなしに150 W cm-²を実現します。ツーフェーズの専門知識が普及し低GWP流体が成熟するにつれ、GPU コールドプレート市場は特に100キロワットを超えるラックにおいて、従来の水ループが流量の上限に達する中で、完全なツーフェーズプレートへのシェア移行が徐々に進むと見込まれます。
設計タイプ別:
ジェットインピンジメントがマイクロチャネルに対して勢いを増すマイクロチャネルプレートは2025年に63.56%のシェアを維持しました。これはCNC加工が成熟しており、コスト効率が高く、10年にわたるサーバーOEMの検証に裏付けられているためです。しかし、物理的な制約により、チャネル幅が狭まるにつれて圧力損失が4乗で増加し、800ワットGPUのスケーラビリティに上限が生じます。ジェットインピンジメント設計はこれを回避し、高速の冷媒ジェットをダイに垂直に噴射することで、同等のマイクロチャネルソリューションと比較して30%少ないポンプ動力で300 W cm-²超を達成します。[3]
製造上の制約によりジェットインピンジメントのコストは高止まりしていましたが、自動化されたレーザー穿孔と3Dプリントノズルアレイがそのギャップを縮めています。ベンダーが2028年までにコストパリティに達するにつれ、Boyu液冷はジェットインピンジメントが700ワット超のニッチ市場を支配することを目指しています。一方、マイクロチャネルベース層と蒸気チャンバーまたはノズルインサートを組み合わせたハイブリッドプレートは、コスト感度とホットスポット強度が共存するワークロード、例えば信頼性と極端な過渡性能の両方を要求する金融取引クラスターに対応します。
導入環境別:
エンタープライズの採用が加速ハイパースケールおよびクラウド事業者は2025年収益の68.21%を占め、規模の経済を活用して単位コストを30~40%削減し、新しいキャンパスの設計図に液冷を統合しました。Metaの垂直統合はリードタイムを16週間から8週間に短縮し、サプライチェーンの影響力がベンダーの経済性をいかに再形成するかを示しています。エンタープライズセグメントは規模は小さいものの、金融サービス、ヘルスケア、先進製造業がデータ主権規制への対応とクラウドのエグレス費用回避のためにオンプレミスの推論クラスターを導入するにつれ、22.58%で拡大しています。
政府および学術HPC センターは、入札サイクルが国家予算に連動しているため、緩やかな成長率で安定した需要を加えています。エッジAIは現在収益の5%未満を占めるにとどまりますが、技術的な可能性を示しつつも、建物からの冷水供給なしに動作する自己完結型冷却モジュールの必要性によって制約されています。モジュール式の熱電補助コールドプレートを展開するベンダーは、エッジ推論ワークロードがサイトあたりのGPU数を十分に集約した時点で、このスペースをグリーンフィールドのアップセル機会と見なしています。

GPU電力密度別:
700ワット超の階層がイノベーションのペースを設定300ワット~700ワットカテゴリーは2025年の設置件数の52.74%を占め、A100およびH100アクセラレーターの設置ベースを反映しています。コスト最適化された銅製マイクロチャネルプレートがここを支配し、許容可能な流量で120 W cm-²を達成しています。700ワット超セグメントは規模は小さいものの、ベンダーがH200、MI300、将来のB100 GPUを展開するにつれてCAGR 22.43%で上昇しています。これらのデバイスはツーフェーズプレートか、6~8 L min-¹で動作するシングルフェーズソリューションを必要とし、その結果ポンプ動力とマニホールド径が増大します。
コールドプレートメーカーは工具コストの複雑性を最小化するため、400W、700W、1,000W SKUを中心にポートフォリオを合理化しています。15 W m-¹ K-¹の熱伝導率を持つグラフェン強化パッドなどの新しい熱界面材料は、ダイからプレートへの温度差を4~6°C削減し、ブーストクロックのヘッドルームを拡大します。高熱伝導パッドと低抵抗プレートの両方をマスターしたベンダーは、GPU コールドプレート市場が1キロワットの熱エンベロープを中心に標準化されるにつれて、不均衡な価値を獲得する立場にあります。
地域分析
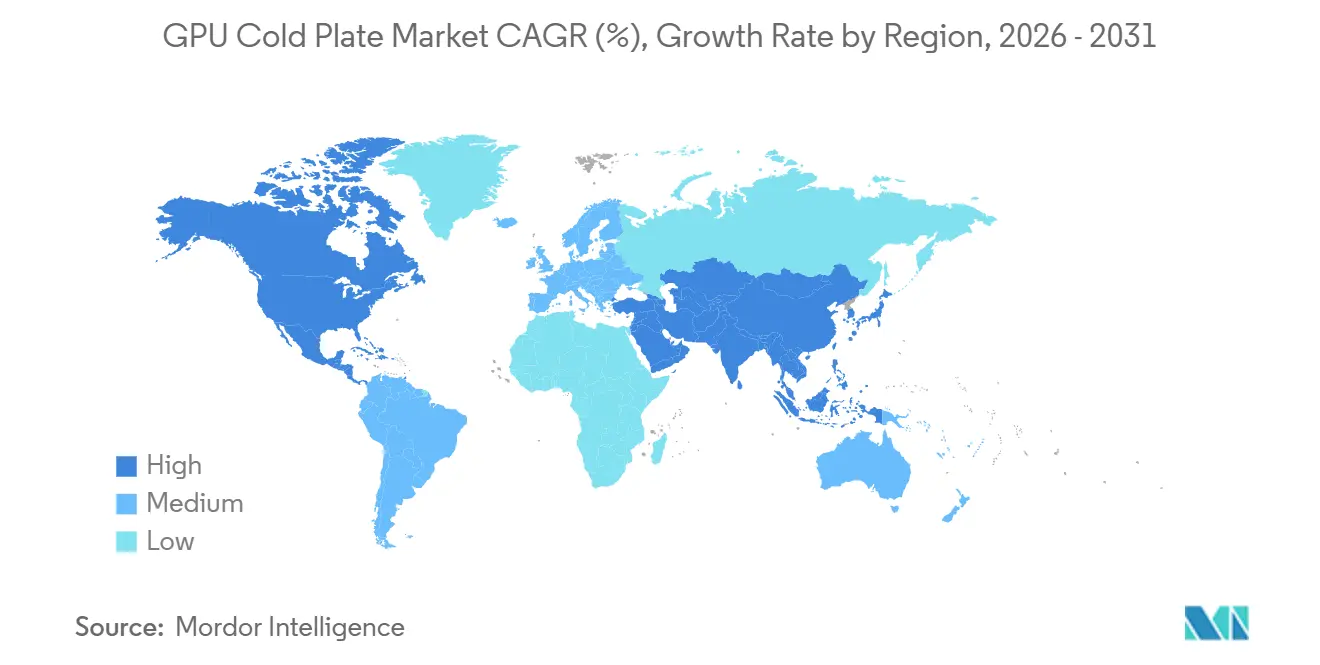
アジア太平洋地域GPUコールドプレート市場
アジア太平洋地域は2025年のGPUコールドプレート市場において68.53%の収益シェアを占め首位に立ち、2031年にかけて22.78%の成長が予測されている。中国工業情報化部は液冷対応AIインフラに500 ビリオン 人民元(70 ビリオン 米ドル)を拠出し、アリババクラウドの10万GPU規模のウランチャブキャンパスなど大規模な発注を牽引している。[4] シンガポールはPUE上限1.3を義務付けており、事実上液体冷却を必須としている。デジタル・リアルティのジュロンキャンパス(12.6 ビリオン 米ドル)は、チラー負荷を回避するために海水熱排出を採用した。インドはハイパースケール建設を急速に推進しており、Schneider Electricのバンガロール工場などの国内メーカーが2026年末までに年間5万枚のプレートを生産し、輸入依存度を低減する見込みである。
北米GPUコールドプレート市場
北米は2025年の収益の約18%を占め、ウィスコンシン州、オレゴン州、バージニア州のハイパースケールキャンパスが中核を担っている。米国の連邦・州レベルのインセンティブは企業の投資回収期間を短縮しており、寒冷地域においても夏季のーク時に700ワットチップを外気フリークーリングのみで処理することはできないため、GPUラックへの液体冷却の採用が進んでいる。カナダの事業者は、液体冷却によってサーバーを集約できることを見出しており、外気冷却の優位性を年間コンピュート密度の向上で補っている。
EMEA・南米GPUコールドプレート市場
欧州は収益の約10%を占め、エネルギー効率指令が事業者に規制上の圧力をかけている。ドイツのHetznerはファルケンシュタインでPUE 1.25を達成し、加速償却を確保した。英国は大学クラスター向けに2億ポンド(2億5,500万米ドル)を拠出しており、液体冷却がデフォルトとなっている。南米および中東・アフリカは合計で4%未満の貢献にとどまるが、戦略的重要性は高い。ブラジルのサンパウロキャンパスは水力発電グリッドを活用した低炭素マーケティングを展開しており、アラブ首長国連邦のAI71プロジェクトは45℃の夏に対応するために二相浸漬リグを構築し、水不足の課題が緩和されれば2031年までに世界シェア5%の獲得を目指している。
競合環境
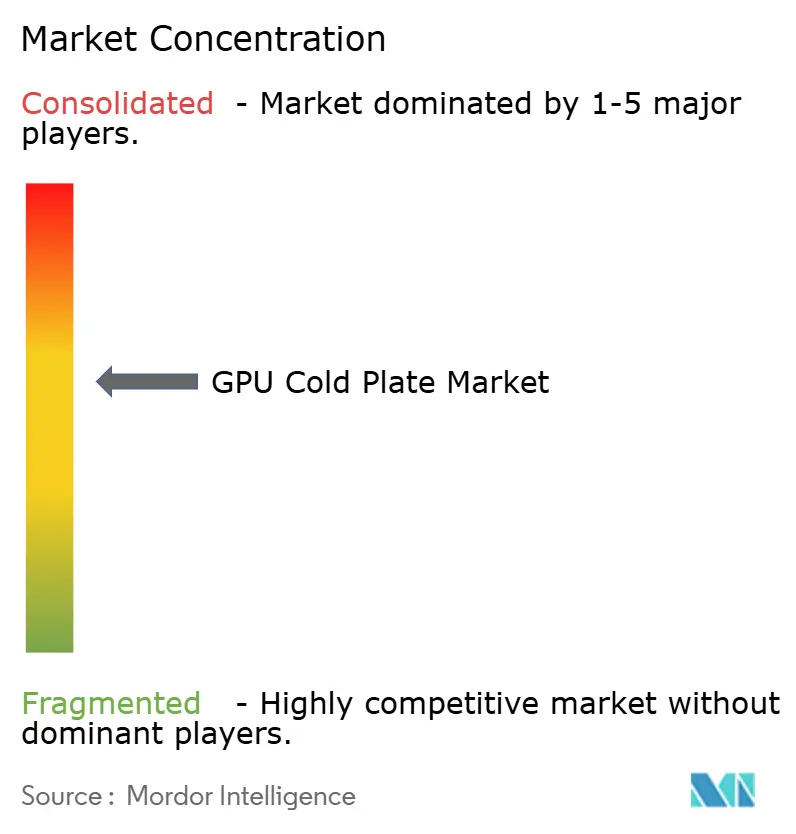
GPU コールドプレート市場は2025年においても中程度の集中状態を維持しており、上位5社が合算収益の約50%を占めています。AsetekとCoolIT Systemsは、DellやHPEなどの主要プレーヤーとのOEMバンドル契約を確保することで、シングルフェーズのメインストリームセグメントにおける優位性を維持しました。これらの企業はクイックディスコネクト技術に関する特許カバレッジを活用して市場ポジションを強化しました。[5]一方、ツーフェーズ浸漬冷却のリーダーであるLiquidStackは従来の設計を上回るペースで成長し、シンガポールやテキサスなどの主要地域で高マージンの導入案件を獲得しました。Schneider ElectricとRittalは、ポンプおよびチラーの設定値のリアルタイム最適化を可能にするソフトウェア定義冷却ソリューションを製品に統合することで差別化を図り、製品に大きな付加価値をもたらしました。
2024年には、オープンコンピュートプロジェクトによる標準化作業の完了によりスイッチングコストが低下し、シングルフェーズプレートの価格競争が激化しました。しかし、この動向は同時にカスタムのツーフェーズおよびハイブリッドソリューションの戦略的重要性を高めました。Nidecなどの新興の破壊的プレーヤーは3Dプリントチタンプレートの実験を開始し、従来の機械加工では不可能だった複雑な形状のリードタイムをわずか3週間に大幅短縮しました。さらに、Alfa Lavalは船舶用熱交換器における専門知識を活用して競争力のある価格設定を実現し、1万ユニット超の大口注文において既存プレーヤーを15~20%下回る価格を提示しました。これらの進展は、市場におけるイノベーションとコスト効率の重要性の高まりを浮き彫りにしました。
GPUベンダーが後方統合を検討する中、NVIDIAの特許出願はボードに直接統合できるブラケット設計を明らかにし、競合環境の潜在的な変化を示唆しました。競争の焦点は、先進材料、付加製造技術、および施設レベルの自動化プロセスにデータを供給する統合テレメトリシステムへと移行すると予想されます。これらの動向は、企業が競争優位を獲得するために技術的進歩と運用効率をますます優先するGPU コールドプレート市場の進化するダイナミクスを浮き彫りにしています。
GPU コールドプレート産業リーダー
-
CoolIT Systems, Inc.
-
Asetek A/S
-
JetCool Technologies, Inc.
-
Laird Thermal Systems Inc.
-
BOYD Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
GPUコールドプレート市場 このレポートでカバーされる企業
- CoolIT Systems Inc.
- Asetek A/S
- BOYD Corporation
- JetCool Technologies Inc.
- Laird Thermal Systems Inc.
- Nidec Corp.
- Danfoss A/S
- Schneider Electric SE
- Rittal GmbH and Co. KG
- LiquidStack Inc.
- Alfa Laval AB
- Fujikura Ltd.
- Advanced Cooling Technologies Inc.
- Lytron LLC
- TE Connectivity Ltd.
- Parker-Hannifin Corporation
- AMAX Information Technologies Inc.
- Cool-IT Science Ltd.
- Midas Cooling Solutions LLC
最近の産業開発事情 GPUコールドプレート市場
- 2026年4月:Schneider Electricはバンガロールの液冷工場に1億5,000万USDの拡張投資を発表し、年間生産能力を5万コールドプレートユニットに引き上げました。
- 2026年3月:LiquidStackはEquinixと提携し、シリコンバレーの15メガワットのGPU負荷にわたってツーフェーズ浸漬冷却を展開し、1,000ワットチップ向けのパイロットプレートは2026年第3四半期に予定されています。
- 2026年2月:Asetekはバージニア州の200メガワットのデータセンター拡張向けにシングルフェーズプレートを供給する7,500万USDの契約を獲得し、同社史上最大の受注となりました。
- 2026年1月:Danfossはメンテナンスイベントを予測する埋め込みフローセンサーを搭載したDCXシリーズプレートを発表し、コモディティユニットより25%高い価格設定となっています。
グローバルGPU コールドプレート市場レポートの調査範囲
GPU コールドプレート市場は、高性能グラフィックス処理ユニット(GPU)の熱出力を管理するために特別に設計された液冷コンポーネントの開発、製造、および導入に特化したグローバル産業です。コールドプレートはチップへの直接冷却システムにおける重要なコンポーネントであり、GPUから循環冷媒への効率的な熱移動を可能にし、現代のコンピューティング環境においてより高い電力密度、改善されたパフォーマンス、およびエネルギー効率の高い動作をサポートします。
GPU コールドプレート市場レポートは、冷却タイプ(シングルフェーズ、ツーフェーズ)、設計タイプ(マイクロチャネル、ジェットインピンジメント、ハイブリッド/アドバンスト)、導入環境(ハイパースケール/クラウド、エンタープライズ、政府・研究HPC、エッジAI)、GPU電力密度(300W未満、300W~700W、700W超)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| シングルフェーズコールドプレート |
| ツーフェーズコールドプレート |
| マイクロチャネルコールドプレート |
| ジェットインピンジメントコールドプレート |
| ハイブリッド/アドバンスト設計 |
| ハイパースケール/クラウド |
| エンタープライズ |
| 政府・研究(HPC) |
| エッジAI |
| 300W未満 |
| 300W~700W |
| 700W超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| 南米その他 | |
| 中東・アフリカ |
| 冷却タイプ別 | シングルフェーズコールドプレート | |
| ツーフェーズコールドプレート | ||
| 設計タイプ別 | マイクロチャネルコールドプレート | |
| ジェットインピンジメントコールドプレート | ||
| ハイブリッド/アドバンスト設計 | ||
| 導入環境別 | ハイパースケール/クラウド | |
| エンタープライズ | ||
| 政府・研究(HPC) | ||
| エッジAI | ||
| GPU電力密度別 | 300W未満 | |
| 300W~700W | ||
| 700W超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
現在のGPU コールドプレート市場規模はどのくらいで、どのくらいの速さで成長していますか?
GPU コールドプレート市場規模は2026年に48億USDに達し、2031年までに128.5億USDに達すると予測されており、CAGR 21.78%で拡大しています。
最も急速に普及している冷却技術はどれですか?
ツーフェーズコールドプレートは現在規模は小さいものの、次世代1,000ワットGPUが要求する200 W cm-²超の熱流束に対応できるため、2031年にかけてCAGR 21.98%で成長すると予測されています。
ハイパースケール事業者が空冷から液冷に切り替える理由は何ですか?
液冷はラックのエネルギー使用量を最大40%削減し、熱スロットリングを排除し、データセンターが1.3未満の規制上の電力使用効率目標を達成するのに役立ちます。
GPU コールドプレート需要に最も貢献している地域はどこですか?
アジア太平洋は中国、シンガポール、インドにおける大規模AIインフラ投資により、グローバル収益の68.53%をリードしています。
従来のマイクロチャネルプレートに挑戦している設計トレンドは何ですか?
ジェットインピンジメントアーキテクチャは、より低いポンプ動力で300 W cm-²の冷却を実現するためシェアを拡大しており、700ワット超のGPUに対して優先される選択肢として位置付けられています。
サプライヤー間の競争はどの程度分散していますか?
上位5社のベンダーが収益の50%弱を占めており、市場の集中スコアは6となっており、新興の専門企業や地域プレーヤーにとって大きな機会が残されています。