
オーストラリア・ニュージーランド水処理薬品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
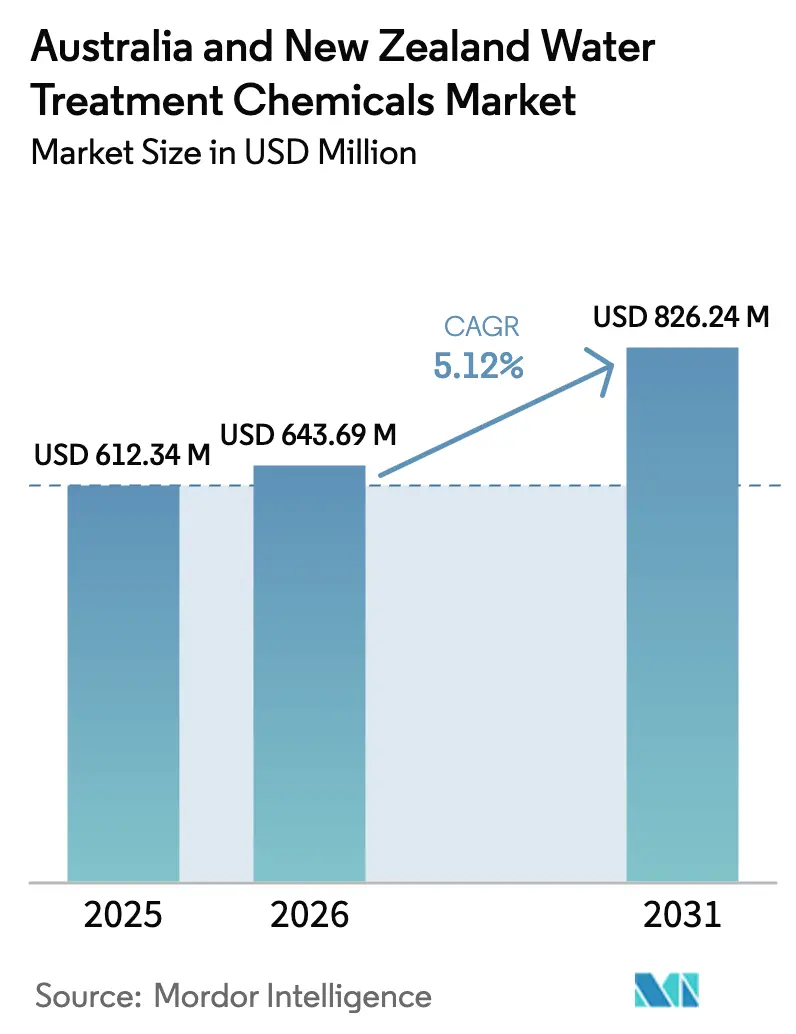
| 基準年の市場規模 (2025) | 612.34 百万米ドル |
| 市場規模 (2026) | 643.69 百万米ドル |
| 市場規模 (2031) | 826.24 百万米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
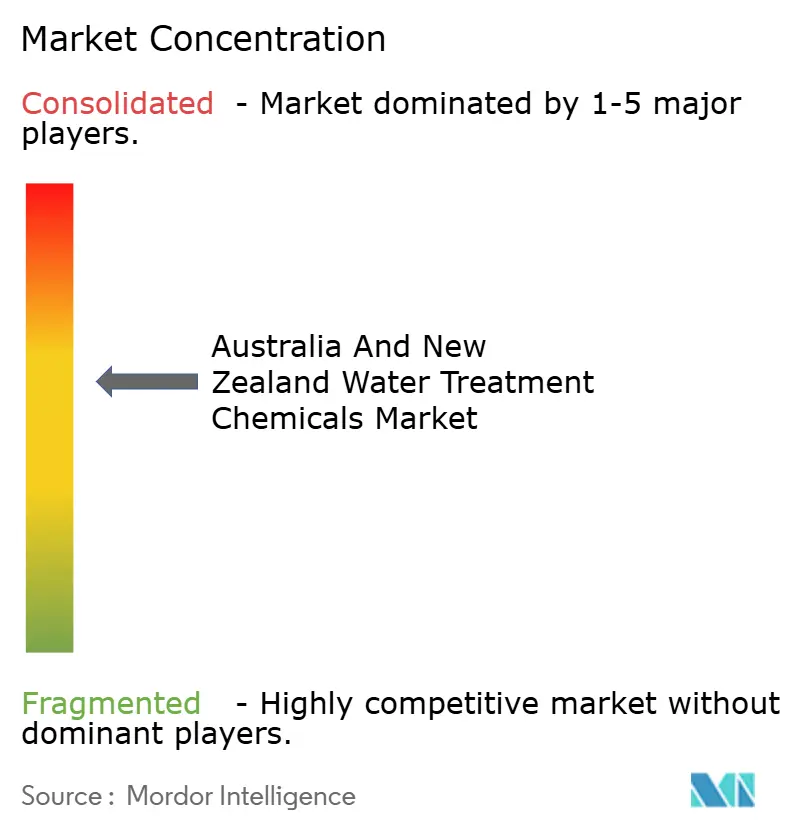
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア・ニュージーランド水処理薬品市場分析
オーストラリア・ニュージーランド水処理薬品市場規模は、2025年の6億1,234万USDから2026年には6億4,369万USDに拡大し、2031年までに8億2,624万USDに達する見込みで、2026年から2031年にかけてCAGR 5.12%で成長すると予測されています。PFASに関する規制強化、ANZECC 2023排水基準、および水素経済における超純水需要が、特殊凝集剤、リン不含スケール防止剤、デジタル薬注技術へのポートフォリオ転換を促しています。膜処理および紫外線(UV)システムは、地方自治体の消毒プロセスにおいて塩素に取って代わりつつあります。しかし、PFAS除去に必要なポリマーおよび塩化第二鉄の投与量増加により、メガリットル当たりの薬品使用量が増加しています。オーストラリアでは海水淡水化と鉱業活動が薬品使用量を押し上げており、ニュージーランドではUVレトロフィットが急速に普及し、UV後安定化薬品の需要が高まっています。予測分析と組み合わせたローカルブレンド能力を統合するサプライヤーは、最終ユーザーが規制遵守と総所有コストの最適化に注力する中で競争優位を獲得しています。
レポートの主要ポイント
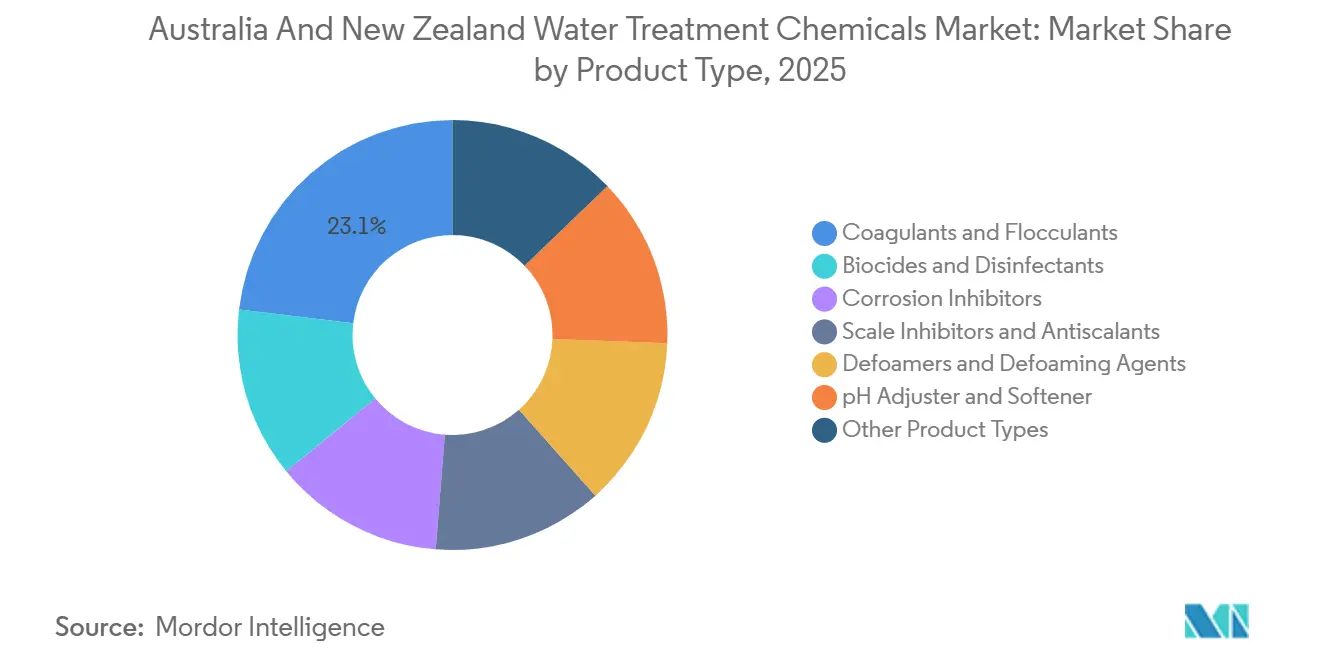
- 製品タイプ別では、凝集剤・フロキュラントが2025年の水処理薬品市場シェアの23.11%を占めてトップとなり、2031年にかけてCAGR 5.96%で拡大する見込みです。
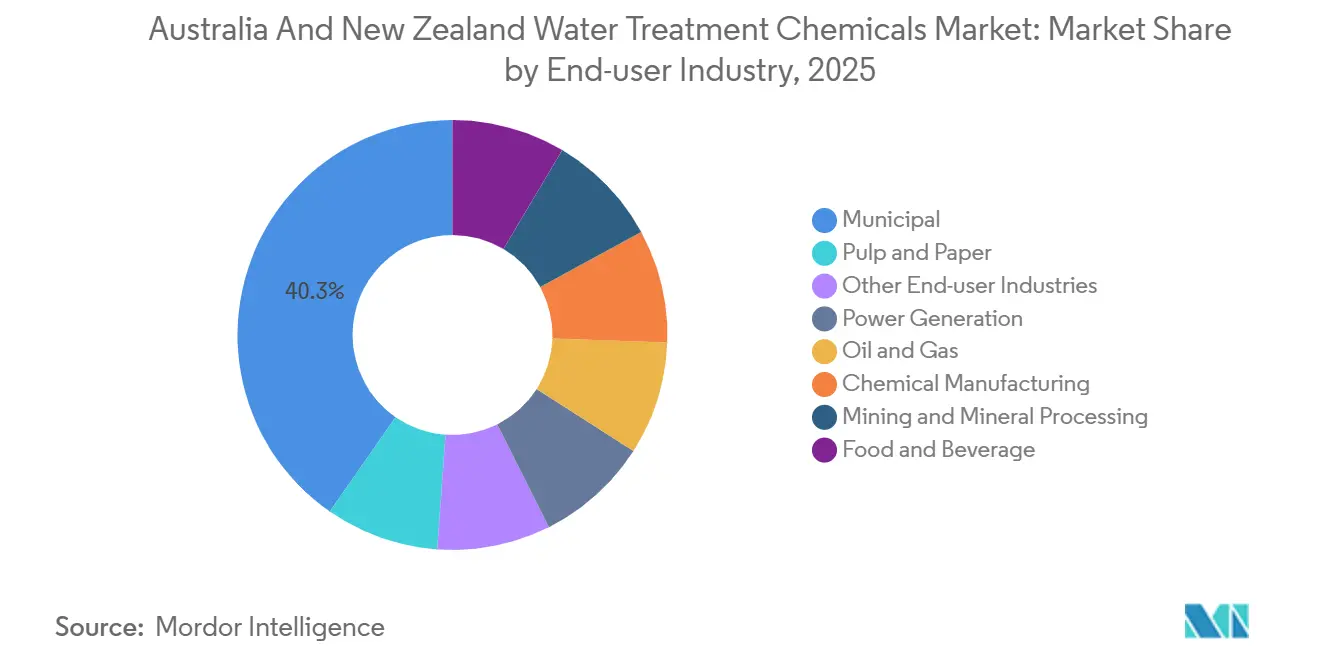
- 最終ユーザー産業別では、地方自治体セグメントが2025年の水処理薬品市場規模の40.34%を占め、2031年にかけてCAGR 5.82%で成長すると予測されています。
- 地域別では、オーストラリアが2025年の水処理薬品市場規模の83.11%を占め、ニュージーランドは2031年にかけてCAGR 5.41%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水集約型産業および電力需要の増大 | +0.9% | オーストラリア(西オーストラリア州鉱業ベルト、クイーンズランド州LNGコリドー) | 中期(2〜4年) |
| ANZECC 2023に基づく廃水排出許可の厳格化 | +1.2% | オーストラリアおよびニュージーランド(全国、ビクトリア州・カンタベリー地域での早期施行) | 短期(2年以内) |
| PFAS除去基準の義務化による特殊凝集剤需要の増加 | +1.4% | オーストラリア(全国、ニューサウスウェールズ州・ビクトリア州・南オーストラリア州に集中) | 短期(2年以内) |
| 水素電解槽の建設拡大による超純水補給水需要 | +0.6% | オーストラリア(ピルバラ、ハンターバレー水素ハブ) | 長期(4年以上) |
| 海水淡水化資産の延命に向けたデジタルスケール防止剤の需要 | +0.8% | オーストラリア(パース、アデレード、シドニー、ゴールドコーストのプラント) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
水集約型産業および電力需要の増大
西オーストラリア州およびクイーンズランド州における鉱業・LNG操業がプロセス水量の増加を牽引し、凝集剤、フロキュラント、腐食防止剤の消費量が増加しています。例えば、Newmontのカディアバレー操業では2024年に水の68%を再利用しましたが、残りの流量には依然として硫酸第二鉄とホスホン酸塩系防止剤が必要でした。CSIROのパイロット試験では、ハイブリッド正浸透・逆浸透濃縮水流には尾鉱脱水のためにアニオン性ポリアクリルアミドが最大5 ppm必要であることが実証されました。ニューサウスウェールズ州およびクイーンズランド州の石炭火力発電所では、濃縮倍率5を超える管理のために臭素系酸化剤とリン酸亜鉛ブレンドが使用されています。ニュージーランドの地熱発電所では、180℃での析出を制御するためにカスタマイズされたシリカ分散剤が使用されています。産業用途は地方自治体システムと比較してメガリットル当たり2〜3倍の薬品を消費するため、鉱業用水処理量が4%増加すると特殊薬品需要が最大10%増加する可能性があります。
ANZECC 2023に基づく廃水排出許可の厳格化
ANZECC 2023の改訂により栄養塩類および微量金属に関するより厳格な数値基準が導入され、水道事業者は薬注体制の強化を余儀なくされています[1]。シドニーウォーターの2026年入札では、栄養塩類の共沈のために塩化第二鉄とポリ塩化アルミニウムが指定されており、四半期ごとのコンプライアンス監査が実施されます。2025年、テアワムトゥはワイカト地区のリン基準を満たすために明礬を追加し、年間薬品費がNZD 15万増加しました。2010年以前に建設された老朽化プラントには自動pH制御が備わっておらず、レトロフィットが必要となり、薬品インフラへの投資が加速しています。ビクトリア州の規制当局は2028年までにリン基準をさらに厳格化する方針を示しており、鉄系・アルミニウム系凝集剤への持続的な需要が見込まれます。
PFAS除去基準の義務化による特殊凝集剤需要の増加
オーストラリアの2025年NHMRC(国立保健医療研究評議会)ガイドラインはPFOS+PFOAを70 ng/Lに制限し、NEMP 3.0は2027年までに汚染サイトの修復を義務付けています。Hydrofluxの2025年PFAS除去プラントは、粒状活性炭、イオン交換、塩化第二鉄凝集を組み合わせて10 ng/L未満の処理水を達成しています。pH 8.5での第二鉄塩は短鎖PFASの共沈を可能にしますが、汚泥量が40%増加し、ポリマー脱水コストが上昇します。高塩基度PACおよびポリ塩化アルミニウム・鉄ハイブリッドは汚泥を削減し、低温水でのフロック形成を改善するため、20〜30%の価格プレミアムが正当化されます。2026年のコンプライアンス期限が調達を加速させており、本来10年かけて分散するはずの需要が集中しています。
水素電解槽の建設拡大による超純水補給水需要
ピルバラおよびハンターバレーのグリーン水素ハブでは、水素1kgあたり9〜11リットルの超純水が必要であり、逆浸透、電気脱イオン、混床イオン交換プロセスが不可欠です。これらの工程では硫酸、苛性ソーダ、スケール防止剤、再生薬品が消費されます。1日あたり約15トンの水素を製造する100 MW電解槽では、1日あたり0.3〜0.8 kgのスケール防止剤を使用します。高塩分水源の近くに立地するプロジェクトでは、スケール防止剤の投与量が増加し、クエン酸による膜洗浄の頻度も高まります。排水許可基準が厳格化される中、低リンPASPおよびPESA系薬品が普及しつつあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化学的消毒の膜処理・UV処理への代替 | -0.7% | ニュージーランド(全国)、オーストラリア(ビクトリア州・南オーストラリア州の地方自治体水道事業者) | 短期(2年以内) |
| 中国産グリホサート中間体へのサプライチェーン依存 | -0.4% | オーストラリアおよびニュージーランド(ホスホン酸塩系スケール防止剤・腐食防止剤の輸入国) | 中期(2〜4年) |
| リン規制強化によるホスホン酸塩系スケール防止剤の需要抑制 | -0.5% | オーストラリア(ビクトリア州・タスマニア州・南オーストラリア州の感受性集水域) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化学的消毒の膜処理・UV処理への代替
2024年から2025年にかけて、ニュージーランドの15のプラントがUVシステムを導入し、次亜塩素酸塩の使用量を最大70%削減しました[2]。グレーターウェスタンウォーターのマーニオンアップグレードでは、年間40トンの次亜塩素酸塩が不要となり、トリハロメタンが60%削減されました。ウェルズフォードおよびパエロアの膜分離活性汚泥法(MBR)プラントでは明礬需要が30〜40%減少しました。UVシステムにはpH調整剤と少量の塩素残留が依然として必要ですが、中央資金を受ける小規模水道事業者における殺生物剤需要は全体的に減少しています。
リン規制強化によるホスホン酸塩系スケール防止剤の需要抑制
ビクトリア州およびタスマニア州の規制草案では、排水リン濃度を0.02 mg/L未満に引き下げることを目指しており、事実上ホスホン酸塩系スケール防止剤の使用が禁止されます。PASPおよびPESAはこれらの基準に適合しますが、コストが2倍高く、高カルシウム硬度への耐性が低くなっています。南オーストラリア州のパイロット研究では、リン不含製品でのファウリング率が10〜15%高いことが示されており、2027〜2028年に規則が確定するまで普及率は10%未満にとどまると見られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
凝集剤がPFASおよび濁度規制で首位凝集剤・フロキュラントは2025年の売上高の23.11%を占め、水処理薬品市場において最大のシェアを有しています。このセグメントはPFAS除去要件の増加とDAFレトロフィットによる薬注頻度の増加に牽引され、2031年にかけてCAGR 5.96%で成長すると予測されています。例えば、マーディ浄水場は5,000万USDのアップグレードを経て明礬から塩化第二鉄に移行し、投与量を12%削減しながら濁度除去性能を向上させました。HydraBONDおよびHydraPRIMEポリマーは沈砂池および鉱山水の清澄化向けに設計されており、60秒以内にフロック形成を達成します。殺生物剤はUV処理技術による課題に直面していますが、冷却塔の残留管理には依然として不可欠です。リン不含スケール防止剤は海水淡水化用途での採用が進んでいますが、コストが高いため全面的な代替は遅れています。特殊凝集剤はニュージーランド南島での低温水フロック沈降を改善しており、気候変動に対応した処方の調整が反映されています。凝集剤の市場規模は、処理量の増加よりも規制遵守による薬注強度の増加に牽引されて着実に成長すると見込まれています。
腐食防止剤、消泡剤、pH調整剤の需要は産業サイクルと密接に連動しています。リン酸亜鉛ブレンドは濃縮倍率5以上で稼働する冷却システムの保護に有効であり、アミン系皮膜形成防止剤はLNGプラントの復水ラインを保護します。Vital Chemicalのバイオポリマーフロキュラントは最近、インフラサステナビリティ評議会の承認を受け、ライフサイクル排出量の低い製品への選好が示されています。消泡剤とpH調整剤はコモディティ化していますが、パルプ・紙の水クローズドシステムやクリーンインプレースプロセスなどの用途では不可欠です。製品レベルでの成長は、処理量の拡大よりも規制主導の薬品代替によって牽引されており、強力な研究開発能力を持つサプライヤーが有利な立場にあります。

最終ユーザー産業別:
地方自治体が首位、鉱業はマージン面で優位地方自治体セグメントは2025年の水処理薬品市場シェアの40.34%を占め、2031年にかけてCAGR 5.82%で成長すると予測されています。シドニーウォーターのオーチャードヒルズやセントラルコーストのマーディアップグレードなどのプロジェクトでは、高濃度の塩化第二鉄およびポリ塩化アルミニウムが採用されており、複数年の供給契約によって支えられています。ウェリントンウォーターは160 ML/dネットワーク向けにNZD 1,000万〜2,500万の一括薬品入札を実施しており、地方自治体需要の予測可能な政策主導型の性質を示しています。1970年代の老朽化インフラは現代の処方に対応するのが困難であり、薬品貯蔵のレトロフィットが促進され、既存サプライヤーとの関係が強化されています。
鉱業・鉱物処理では、1〜5 ppmの濃度でアニオン性ポリアクリルアミドフロキュラントが大量に使用されており、商品価格の変動にもかかわらず15〜25%の魅力的な粗利益をもたらしています。Clean TeQ WaterのプロミネントヒルマインにおけるATAパイロットでは、尾鉱の固形分70%を達成し、ダムのフットプリントを大幅に削減しました。発電セクターは冷却・ボイラー回路に臭素系酸化剤と酸素スカベンジャーを使用しており、EcolabやSpirix Sarcoなどの企業がバンドルサービスを通じてリードしています。石油・ガス産業では、海洋での油分濃度を20 ppm未満に抑えるための生産水処理に需要が集中しています。食品・飲料施設では、特にSolenisによるDiverseyの買収以降、膜洗浄とクリーンインプレース洗剤の統合が進んでいます。水処理薬品市場の成長は、安定した地方自治体需要と産業用途における高マージン機会の組み合わせによって特徴付けられています。
地域分析
オーストラリアの水処理薬品市場
オーストラリアは2025年の収益の83.11%を占めており、その要因として2,500万人の人口、5つの大規模な海水逆浸透(RO)プラント、および資源セクターの高い水使用強度が挙げられる。シドニー・ウォーターの1,600 ML/dの給能力およびメルボルン・ウォーターの400 ML/dのネットワークは、凝集剤および消毒薬品に対する大きな需要を支えている。西オーストラリア州の鉱業地域では水の68%がリサイクルされているが、残留流の処理には依然として硫酸第二鉄およびポリアクリルアミドが使用されている。クイーンズランド州のグラッドストーン近郊における液化天然ガス(LNG)プロジェクトでは、ボイラー用の超純水が必要とされており、スケール防止剤および腐食抑制剤の消費量が増加している。アデレードの海水淡水化設備の拡張により、スケール防止剤の需要が年間15トン増加し、デジタル薬注システムの導入が加速している。一方、タスマニア州および南オーストラリア州はリン規制上限への対応を準備しており、これによりスケール防止剤の処方がホスホネート系から移行することが見込まれている。
ニュージーランドおよびオーストラリアの水処理薬品市場
ニュージーランドは、タウマタ・アロワイによる病原体ログ目標の施行を背景に、2031年までに最も高い年平均成長率(CAGR)5.41%を達成すると予測されてる。アシュバートン、クロムウェル、および小規模な農村スキームなどの地域におけるUV改修により、次亜塩素酸塩の使用量は減少したが、pH調整剤の需要は増加した。2025年にラグランで導入されたDuPontのMemPulse MBRおよびOxyMemのMABRシステムは、曝気エネルギー消費量を50%削減し、総窒素濃度を10 mg/L未満に達成し、資本効率の高い生物学的処理ソリューションの有効性を実証した。中央政府は小規模水道事業者に対してプロジェクトコストの最大50%を補助しており、導入を加速させている。オークランドおよびウェリントンの一括入札では、在庫管理能力およびISO認証品質システムを有するサプライヤーが優先される。オーストラリアの産業規模の事業とニュージーランドの規制主導型成長との対比は、水処理薬品市場における価格設定、サービスモデル、および処方戦略に影響を与えている。
競合状況
市場は中程度の集中度を示しており、上位5社が2025年に合計61%のシェアを保有しています。Ecolabは3D TRASARデジタルプラットフォームを通じて複数年契約を確保しており、センサーとクラウド分析をシドニーウォーター、メルボルンウォーター、ウォーターコーポレーションのネットワークに統合しています。スイッチングコストは相当なものであり、ハードウェアと再教育を考慮すると年間支出の15%を超えます。Kemiraの2024年のChemSolutions買収により、特にノルスケスコグボイヤーのような製紙工場での酵素系ピッチコントロールが求められるパルプ・紙薬品分野への展開が拡大しました。SolenisによるDiverseyおよびVeolia Water Technologiesの買収により、食品加工工場における膜洗浄剤と衛生製品のクロスセル機会が生まれました。
地域ディストリビューターのIxomとHydrofluxは、近接性とカスタマイズされたソリューションで競争しています。Ixomはオーストラリアとニュージーランド全土に倉庫を運営し、塩化第二鉄と次亜塩素酸塩製品のジャストインタイム納品を確保しています。HydrofluxはエンジニアリングノウハウをPFAS除去プロジェクトの受注に活用し、膜処理、イオン交換、化学的ソリューションを統合しています。Vital Chemicalはサステナビリティ重視の調達要件に合致するバイオポリマーフロキュラントを販売しています。GrundfosおよびAvistaとのデジタル薬注に関するパートナーシップにより、小規模プレーヤーは1kgあたりの価格ではなく総所有コストに基づいて差別化できます。新興機会はリン不含スケール防止剤の海水淡水化・水素用途に集中しており、AvistaとKing Leeが高シリカ耐性コポリマーのパイロット試験を実施しています。水処理薬品市場はグローバルリーダーの規模の経済とローカルフォーミュレーターの機動性のバランスを保っています。
オーストラリア・ニュージーランド水処理薬品産業リーダー
-
Ecolab
-
Kemira Oyj
-
Solenis
-
SNF
-
Ixom
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリアおよびニュージーランドの水処理薬品市場 このレポートでカバーされる企業
- Accepta Ltd
- Albemarle Corporation
- Aquasol
- Buckman
- Chemdrex Chemicals
- Coogee
- Dow
- Ecolab
- IWTS Group Pty Ltd
- Ixom
- Kemira Oyj
- SNF
- Solenis
- Solvay
- Veolia
最近の産業開発事情 オーストラリアおよびニュージーランドの水処理薬品市場
- 2025年8月:オーストラリアの研究者がシドニーの水道水から21種類の新たな「永遠の化学物質」を発見し、そのうちの1種は世界で初めて水道水から検出されたものでした。この発見は、新興汚染物質に対処するための高度な水処理薬品の需要を促進すると予想されます。
- 2025年6月:国立保健医療研究評議会(NHMRC)がオーストラリア飲料水ガイドライン(バージョン4.0)を改訂し、リスク軽減のためにPFASの健康基準値を大幅に引き下げました。これにより、より厳格な基準に対応するための高度な処理プロセスが必要となり、水処理薬品市場の需要が増加しました。
オーストラリア・ニュージーランド水処理薬品市場レポートの調査範囲
水処理とは、水から汚染物質や望ましくない成分を除去または低減し、使用に適した状態にするプロセスです。この方法で使用される薬品を水処理薬品と呼びます。
オーストラリア・ニュージーランド水処理薬品市場は、製品タイプ、最終ユーザー産業、地域別にセグメント化されています。製品タイプ別では、凝集剤・フロキュラント、殺生物剤・消毒剤、腐食防止剤、スケール防止剤・スケール抑制剤、消泡剤・泡抑制剤、pH調整剤・軟化剤、その他の製品タイプに分類されています。最終ユーザー産業別では、地方自治体、発電、石油・ガス、化学製造、鉱業・鉱物処理、食品・飲料、パルプ・紙、その他の最終ユーザー産業に分類されています。本レポートはオーストラリアおよびニュージーランドにおける水処理薬品の市場規模と予測も網羅しています。各セグメントの市場規模と予測は金額(USD)ベースで算出されています。
セグメンテーション概要
| 凝集剤・フロキュラント |
| 殺生物剤・消毒剤 |
| 腐食防止剤 |
| スケール防止剤・スケール抑制剤 |
| 消泡剤・泡抑制剤 |
| pH調整剤・軟化剤 |
| その他の製品タイプ |
| 地方自治体 |
| 発電 |
| 石油・ガス |
| 化学製造 |
| 鉱業・鉱物処理 |
| 食品・飲料 |
| パルプ・紙 |
| その他の最終ユーザー産業 |
| オーストラリア |
| ニュージーランド |
| 製品タイプ別 | 凝集剤・フロキュラント |
| 殺生物剤・消毒剤 | |
| 腐食防止剤 | |
| スケール防止剤・スケール抑制剤 | |
| 消泡剤・泡抑制剤 | |
| pH調整剤・軟化剤 | |
| その他の製品タイプ | |
| 最終ユーザー産業別 | 地方自治体 |
| 発電 | |
| 石油・ガス | |
| 化学製造 | |
| 鉱業・鉱物処理 | |
| 食品・飲料 | |
| パルプ・紙 | |
| その他の最終ユーザー産業 | |
| 地域別 | オーストラリア |
| ニュージーランド |
レポートで回答される主要な質問
水処理薬品市場の規模はどのくらいですか?
水処理薬品市場は2026年に6億4,369万USDに達し、2026年から2031年にかけてCAGR 5.12%で成長し、2031年には8億2,624万USDに達すると予測されています。
2031年にかけて最も急速に拡大している製品タイプはどれですか?
凝集剤・フロキュラントはPFAS規制とDAFレトロフィットに後押しされ、2031年にかけてCAGR 5.96%で成長すると予測されています。
ニュージーランドが2031年にかけて急速な成長を遂げている理由は何ですか?
タウマタ・アロワイの規制とUVレトロフィットが、ニュージーランドの2031年にかけてのCAGR 5.41%を牽引しています。
PFAS基準は薬品需要にどのような影響を与えていますか?
70 ng/Lという厳格な基準により、特殊塩化第二鉄凝集剤と高塩基度PACが必要となり、メガリットル当たりの薬品使用強度が増加しています。