
オーストラリアエネルギー貯蔵システム(ESS)市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2022 - 2024 |
| 成長率 | 26.79 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリアエネルギー貯蔵システム(ESS)市場分析
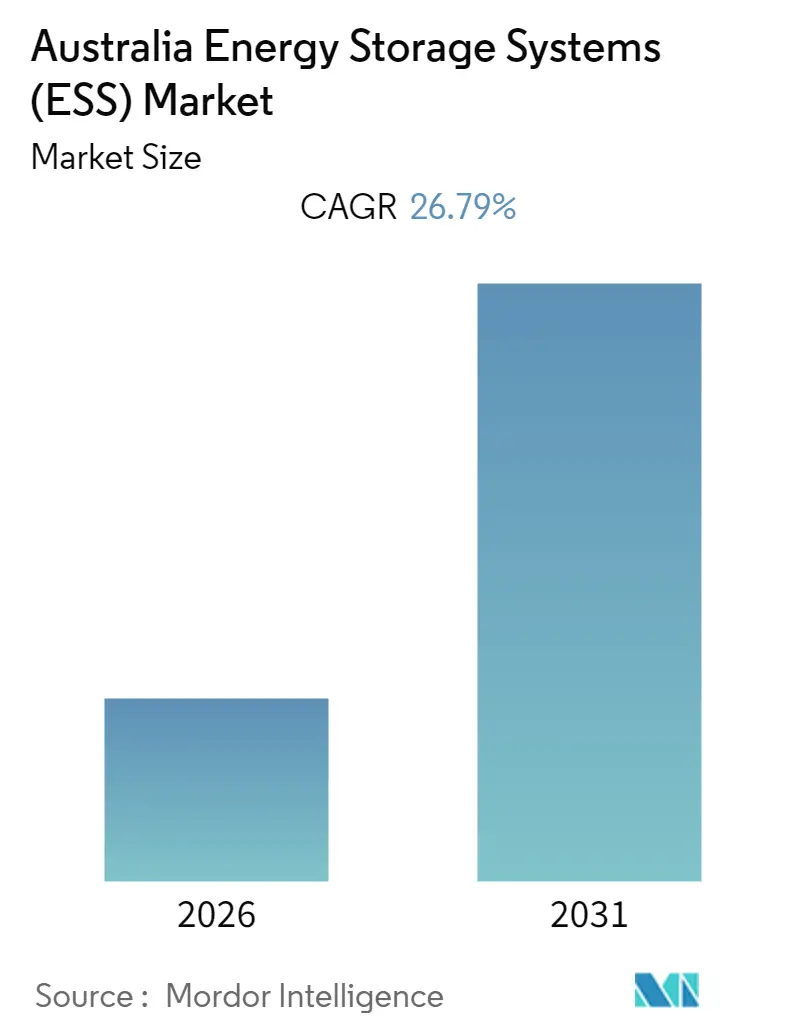
オーストラリアエネルギー貯蔵システム(ESS)市場は、予測期間中にCAGR 26.79%を記録すると予測されています。
調査対象市場は2020年にCOVID-19パンデミックの影響を受けましたが、その後回復し、パンデミック前の水準に戻りました。
バッテリー価格の低下および政府の取り組みに支えられた再生可能エネルギーの急速な普及が、予測期間中における調査対象市場の成長を牽引すると予測されます。
しかしながら、高い初期資本要件およびコンポーネントの高コストが、住宅および小規模商業セクターからのエネルギー貯蔵需要を抑制し、調査対象市場の成長を阻害すると見込まれます。
新しい先進的なバッテリーの開発および圧縮空気エネルギー貯蔵(CAES)技術の商業化の進展は、オーストラリアのエネルギー貯蔵システム(ESS)プロバイダーにいくつかの機会をもたらすと期待されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
バッテリーエネルギー貯蔵システム(BESS)が大幅な成長を見込む
バッテリーエネルギー貯蔵は、持続可能なエネルギーシステムへの移行における重要技術と見なされています。バッテリーエネルギー貯蔵システムは、電圧と周波数を調整し、ピーク需要コストを削減し、再生可能エネルギー源を統合し、バックアップ電源を提供します。バッテリーはエネルギー貯蔵システムにおいて不可欠であり、システムの総コストの約60%を占めています。
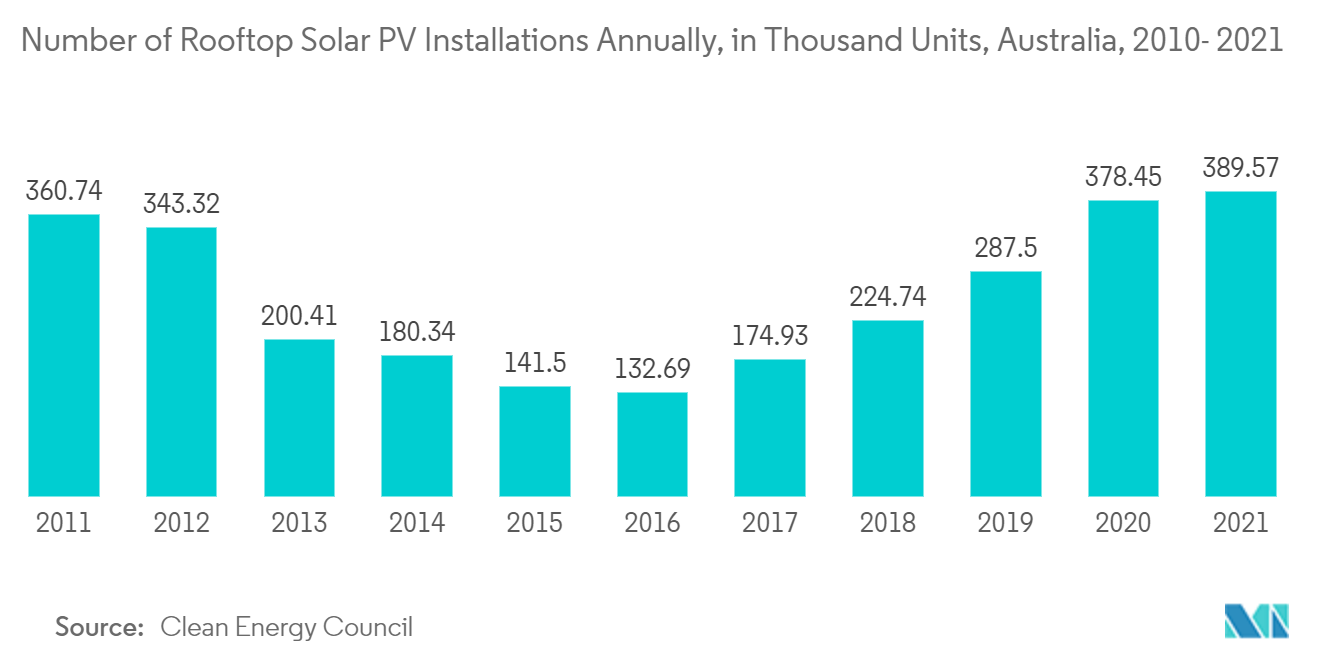
2021年、同国では屋根設置型太陽光発電(PV)の設置件数が大幅に増加しました。太陽光発電の設置件数は、2020年の378.45千件から2021年には389.57千件に増加し、2.5%以上の成長を記録しました。
価格の低下により、リチウムイオンバッテリーはオーストラリアのBESS市場において大きな需要を見せています。リチウムイオンバッテリーは、メンテナンスが少なく、軽量で、信頼性の高いサイクル寿命を持ち、体積あたりの高いエネルギー密度と高い充放電効率を備えているため、バッテリーエネルギー貯蔵市場において最も大きなシェアを占めると予測されています。
クリーンエネルギー評議会(Clean Energy Council)によると、2021年にオーストラリアでは合計347 MWhの容量を持つ34,731件のエネルギー貯蔵バッテリーが設置され、2020年比で45.7%の成長を記録しました。
クリーンエネルギー評議会(Clean Energy Council)によると、2021年末時点で30基の大規模バッテリーが建設中であり、921 MW以上の新たな貯蔵容量を代表していました。バッテリーエネルギー貯蔵システムは、ユーティリティグリッドを使用して消費者に電力を供給し、エネルギーコストを削減します。ユーティリティ向けに使用されるバッテリーエネルギー貯蔵システムは、特に変電所および送配電(T&D)ラインが増大する需要に対応するうえで、従来のインフラに対してコスト効率の高い代替手段となっています。これらの要因がオーストラリアにおけるBESS市場の成長に寄与しています。
例えば、2021年2月、CEP Energyはオーストラリアで最大規模として提案されたグリッドスケールのバッテリープロジェクトを発表し、最大1,200 MWの定格出力を有します。グリッドの建設は2022年初頭に開始される予定であり、2023年までに稼働する見込みです。このように、オーストラリアにおける今後のプロジェクトが予測期間中のバッテリーエネルギー貯蔵システム(BESS)の需要を押し上げると期待されています。
したがって、上記の要因に基づき、バッテリーエネルギー貯蔵システム(BESS)は予測期間中に同国で大きな需要を見込むと予測されています。
再生可能エネルギーセクターの成長が市場を牽引する見込み
再生可能エネルギーは断続的なエネルギー源です。そのため、生成された再生可能エネルギーの安定した電力供給を維持するためには、電力貯蔵が不可欠です。したがって、再生可能エネルギーは従来の発電源と比較して、エネルギー貯蔵の必要性が高くなっています。
オーストラリアにおける再生可能エネルギー発電コストは継続的に低下しており、特に太陽光発電においてその傾向が顕著です。再生可能エネルギー発電コスト低下の主な要因は、太陽光発電(PV)の製造・設置における技術革新、風力タービン材料および設計の改善、ならびに規模の経済です。コスト低下により、再生可能エネルギーは従来の発電所と比較して競争力を持ち、より安価になりつつあります。
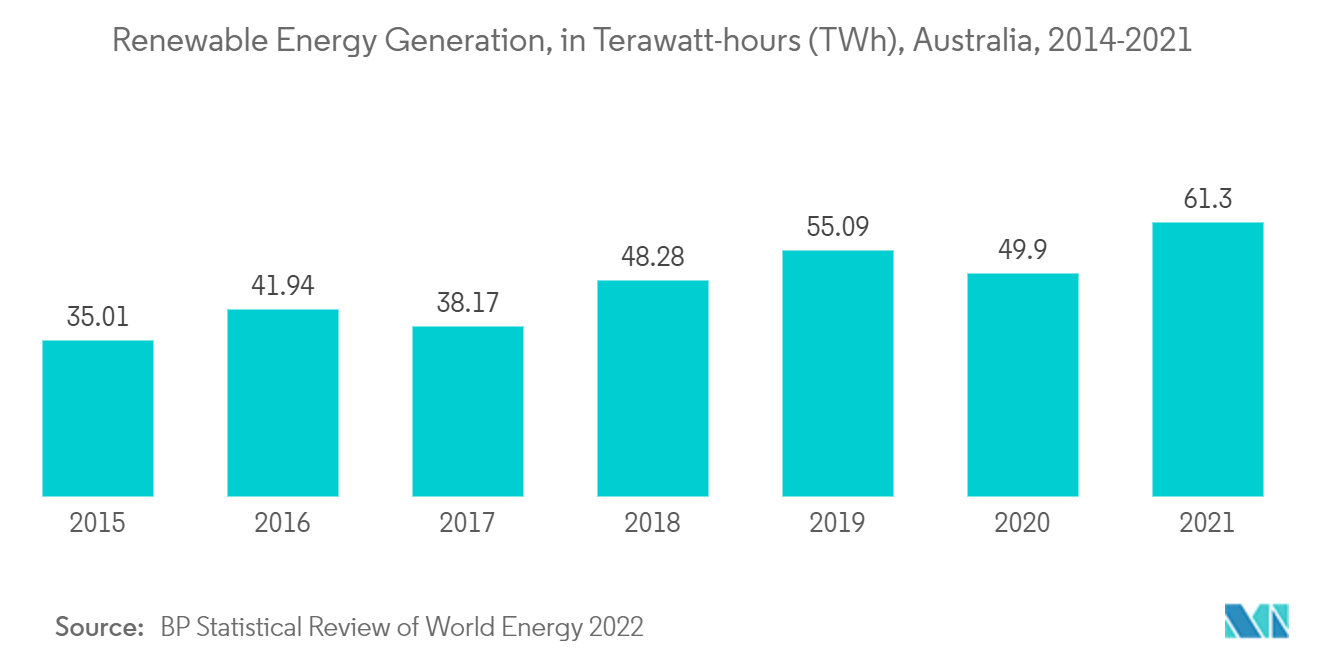
2021年時点で、再生可能エネルギー源はオーストラリアのエネルギー消費の10.3%を占めていました。2021年、オーストラリアの再生可能電力発電量は約61.3 TWhであり、2020年の再生可能電力発電量全体と比較して22.84%増加しました。2021年、オーストラリアの総発電量の22.9%が太陽光(9%)、風力(9%)、水力(6%)を含む再生可能エネルギー源から供給されました。
オーストラリアの国家電力市場(NEM)における発電ミックスに占める再生可能エネルギーのシェアは、2030年までに41%に倍増すると見込まれています。再生可能エネルギーのシェアの拡大に伴い、エネルギー貯蔵アプリケーションへの需要も予測期間中に増加すると期待されています。
同国の政府および主要民間企業は、大規模ユーティリティスケールの再生可能エネルギープロジェクトの開発に注力しています。大規模太陽光セクターの勢いは2021年に1.2 GWの設備設置を記録し、大規模太陽光の総設備容量は5.1 GW以上に増加しました。大規模太陽光産業は、2021年末時点で42か所の大規模太陽光発電所が建設中であり、今後数年間で力強いパフォーマンスを発揮すると期待されています。
したがって、政府支援を伴う再生可能エネルギーセクターの成長が、予測期間中のエネルギー貯蔵システム市場の成長を牽引すると期待されています。
規制環境
オーストラリアのESS参加フレームワークは、オーストラリアエネルギー市場委員会(AEMC)の規則変更およびオーストラリアエネルギー市場運営者(AEMO)の実施プログラムを通じて進化を続けている。蓄電池やポンプ式水力発電を含む蓄電資産は、2024年12月3日付でリテーラー信頼性義務(RRO)の適用が免除され、国家電力市場(NEM)の参加者フレームワークには、蓄電、ハイブリッド、アグリゲーターなどの双方向リソースに対応する統合リソースプロバイダー(IRP)カテゴリーが含まれている。
2026年には、アクセス基準および系統サービスに焦点を当てた規則制定と手続きが進められた。再生可能エネルギー法改正(2026年措置第1号)規則2026(2026年2月登録)は、2026年5月1日以降に認証された太陽光連系蓄電池に影響する変更を導入し、一方でAEMOの卸電力市場(WEM)補完的必須系統サービスメカニズム(SESSM)手続きは2026年1月30日に発効した。2026年3月、AEMCは国家電力法改正(NEMアクセス基準の改善、パッケージ2)の草案決定を公表し、技術アクセス基準の可視性要件をすべてのスケジュール5参加者に拡大することを提案した。別途、AEMOの2026年5月付NEM改革プログラム業界状況報告書は、価格応答型リソースの統合に向けた2026年後半までの稼働開始計画を追跡し、蓄電およびアグリゲーターがディスパッチと入札にどのように参加するかを形作っている。
バリューチェーン分析
オーストラリアのESSバリューチェーンは、上流の投入材(セル、モジュール、代替化学材料の電解質材料、パワーエレクトロニクス、周辺設備)からシステムインテグレーション、EPC、系統接続、コミッショニング、長期運用・サービスまでを網羅する。技術とインテグレーションは、グローバルOEMおよびインテグレーターに加え、住宅用およびC&Iセグメントに対応する現地システムプロバイダーや設置業者によって提供される。ユーティリティ規模のプロジェクトはまた、NEMおよびWEMの技術要件に準拠した系統調査、インバーターおよび保護設定、適合性試験にも依存する。
プロジェクトの創出および資金調達は、下流の契約およびバンカビリティに影響を与える公的調達および引受メカニズムの影響をますます受けている。2026年6月、連邦政府の容量投資スキーム(CIS)は合計4.2GW/16.1GWhの15件の蓄電池プロジェクトを選定し、4時間クラス資産のパイプラインを強化する一方、接続準備、供給スケジュール、パフォーマンスに関する期待を強めている。州および連邦の政策設定もまた、許認可およびコンプライアンス業務を形作っている。例えば、クイーンズランド州の蓄電施設開発に関するステートコード27は、大規模プロジェクトについて2025年12月12日に発効し、2026年1月1日発効の連邦改正では、蓄電に使用される電力が再生可能エネルギー(電力)法2000の下での関連取得として扱われないこととなり、グリッド規模の充放電運用に関するコンプライアンス上の摩擦が軽減された。
競合環境
オーストラリアのエネルギー貯蔵システム(ESS)市場は、適度に分散しています。市場における主要プレイヤーの一部(順不同)には、Pacific Green Technologies Group、LG Energy Solution Ltd、Tesla Inc.、Century Yuasa Batteries Pty Ltd、EVO Power Pty Ltdなどが含まれます。
オーストラリアエネルギー貯蔵システム(ESS)業界リーダー
-
Pacific Green Technologies Group
-
LG Energy Solution Ltd
-
Tesla Inc.
-
EVO Power Pty Ltd
-
Century Yuasa Batteries Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

オーストラリアエネルギー貯蔵システム(ESS)市場 このレポートでカバーされる企業
- Pacific Green Technologies Group
- LG Energy Solution Ltd
- Tesla Inc.
- Enphase Energy Inc.
- Century Yuasa Batteries Pty Ltd
- EVO Power Pty Ltd
- Battery Energy Power Solutions Pty
- PowerPlus Energy
市場機会と将来展望
大規模な調達プログラムおよびシステム計画目標は、接続準備が整い、バンカブルなプロジェクトに注力する開発業者、インテグレーター、サービスプロバイダーにとって当面の余地を生み出している。AEMOの2026年統合システム計画(2026年6月公表)は、2050年までに合計40GWの蓄電要件(短期・中期35GWに加え長期5GW)を設定した。並行して、2026年6月の連邦容量投資スキームの蓄電専用入札結果では、合計4.2GW、約16.2GWhの15件のプロジェクトが選定された。これらの動きが相まって、EPC、系統接続サービス、インバーターおよび制御チューニング、ユーティリティ規模BESSの長期O&Mにわたる契約活動の増加を支えている。
系統統合、長時間蓄電技術、および政府の戦略・プログラムに沿った国内能力構築を巡る機会も生まれている。NSW州が2033年12月31日までに最低28GWhの長時間蓄電(2029年までに16GWhを含む)を目標としていることは、2時間システムを超える技術やプロジェクト設計、および複数の収益源を獲得できるディスパッチ最適化能力への需要を引き寄せている。供給側では、Origin Energy社のMortlake BESS開発文書(300MW/650MWh、2026年2月)が、専門的なエンジニアリング、承認、接続マイルストーン管理の役割を強調している。国家電池戦略やARENAの蓄電プログラムなどの政策イニシアチブもまた、オーストラリア国内における電池および関連部品の商業化経路とサプライチェーン開発を継続的に支えている。
最近の産業開発事情 オーストラリアエネルギー貯蔵システム(ESS)市場
- 2026年6月:Pacific Green Technologies Groupは、ビクトリア州政府からNine Mile Energy Parkの計画承認を受けた。これは250MW/500MWhと250MW/1,000MWhの2基のグリッド規模BESSユニットで構成される。この承認は、多段階の開発をより資金調達可能で実行準備の整った段階へと進め、系統アクセスを持つユーティリティ規模の蓄電サイトを巡るビクトリア州内の競争圧力を高めている。
- 2026年6月:オーストラリア政府は容量投資スキーム(CIS)第8回入札の結果を発表し、国家電力市場全体で合計4.2GW/16.1GWhの15件の蓄電プロジェクトを選定した。この入札結果は4時間蓄電池に対する調達の勢いを強化し、規模を持ってスケジュール、接続、パフォーマンス要件を満たせる開発業者およびサプライヤーへの焦点を絞り込んでいる。
- 2025年8月:Pacific Green Technologies GroupはZEN Energyとの間で、ビクトリア州、ニューサウスウェールズ州、クイーンズランド州の3件のBESSプロジェクト(合計1.5GWh)にわたる10年間のトーリング契約を含む合意書を締結した。この取り決めは複数資産にわたる収益の見通しを強化し、単一プロジェクトの実行ではなく、ポートフォリオアプローチによる資金調達および提供を支えている。
オーストラリアエネルギー貯蔵システム(ESS)市場 レポートの範囲と調査方法論
市場の定義と範囲
この方法論において、オーストラリアのエネルギー貯蔵システム市場とは、オーストラリア国内に導入されたエネルギー貯蔵システムから生じる総収益であり、その価値は住宅用、商業用、産業用、ユーティリティ用途で使用される蓄電のシステム販売および統合に結び付いている。
範囲の除外:上流の原材料採掘、および蓄電機能を提供しない一般的な電力機器は除外する。
セグメンテーション概要
- タイプ別
- バッテリーエネルギー貯蔵システム(BESS)
- 揚水発電(PSH)
- その他のタイプ
- エンドユーザー別
- 住宅
- 商業・産業
- ユーティリティスケール
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の最初の構造を構築し、前提をオーストラリアで観測可能なエネルギーシステム活動に結び付けるために使用された。オーストラリアエネルギー規制庁(市場結果および信頼性シグナル)、オーストラリアエネルギー市場運営者(システム計画および蓄電関連の最新情報)、クリーンエナジーカウンシル(プロジェクト活動のスナップショット)、およびオーストラリア統計局(投資サイクルの正規化に役立つマクロ系列)などの公開資料を参照した。
活動を市場価値に変換するために、政府の政策・入札発表、市場機関が公表する系統接続・コミッショニングの最新情報、支出パターンおよびプロジェクトタイミングに関する企業年次報告書や投資家向けプレゼンテーションなどの資料からの裏付けとなる証拠も使用した。特定のデータポイントについて相互確認が必要な場合(例えば、蓄電パックや主要設備の輸入フローなど)、輸出入出荷レベルのデータベースおよび企業財務・インテリジェンスのサブスクリプションを使用して、方向性が一致する範囲を確認した。ここに記載されたデスクソースは例示であり、データ収集、検証、明確化の過程では他にも多くの公開資料が使用された。
一次インタビューおよび調査
一次調査は、オーストラリアで実際に構築され収益化されているものを検証することに重点を置いた。これは、蓄電のパイプラインや発表が急速に変化しうるためである。システム開発業者、インテグレーター、EPC関連の関係者、電力会社、大口顧客グループなど、様々な関係者と対話し、典型的な価格動向、平均的なプロジェクト期間、および住宅用と大規模導入の間で収益がどのように認識されるかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:35% | 経営幹部(CXO):16% |
| ミドルティア:48% | 部門/事業リーダー:29% |
| 小規模プレイヤー:17% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの両アプローチを用いて構築されており、主要な価値モデルはオーストラリアの蓄電導入シグナルから出発し、サプライヤーおよびチャネルの確認によって調整される。トップダウン側では、ユーティリティ規模の蓄電追加、メーター後導入の傾向、およびプロジェクトのマイルストーン(資金調達完了、建設、コミッショニング)を追跡して年間需要を再構築し、その後インタビューで検証された価格およびシステムコストの範囲を適用した。
総計を現実的なものに保つため、典型的なシステム価格を期間および用途別にサンプリングし、観測されたプロジェクト量および予想されるコミッショニング時期に応じてスケーリングするなど、選択的なボトムアップ近似によって結果を裏付けた。特に重要な入力要素には、設置済みおよびコミット済みのMWおよびMWh、典型的な蓄電時間の組み合わせ、EPCおよびインテグレーションコスト比率の変化、コミットメントからエネルギー化までの時間差、および補助サービスと容量メカニズムが導入ペースに与える影響が含まれた。特定の副分野で直接的な価値データが欠落している場合、そのギャップはプロジェクトタイプに紐づけられた範囲ベースのユニットエコノミクスを用いて処理し、検証後に保守的な調整を行った。
予測にあたっては、接続待ち行列、政策支援、卸売価格の変動性における不確実性を反映するためにシナリオ分析を使用し、一次回答者から最も多く見られた見解に基づいてベースケースを選択した。予測はまた、蓄電池およびバランスオブシステムコストに関する予想される学習曲線価格を反映しつつ、結果が独立した系統開発シグナルと整合していることを確認している。
データ検証および更新サイクル
結果は複数の検証パスを通じて確認され、モデル化された市場価値を、年間蓄電追加量、主要プロジェクトのコミッショニングタイムライン、公的投資コミットメントなどの独立したシグナルと比較した。外れ値が見つかった場合(例えば、1件の大規模プロジェクトに紐づく急激な上昇など)、根底にある要因を再確認し、回答者に再度連絡してタイミングまたは価格の前提が変化していないかを確認した。
承認前には、別のアナリストがモデルをレビューし、主要変数に関する感度をテストし、その後、数値で使用された前提と同じ前提にナラティブを整合させる。レポートは年次で更新され、重要な政策変更や大規模プロジェクトの中止など、重大な事象が発生した場合には随時更新が行われる。提供直前には、クライアントが最新の更新済みの見解を受け取れるよう、最終的なデータチェックを行う。
Mordor Intelligenceによるオーストラリアのエネルギー貯蔵システム市場規模と他の公表推定値との比較
オーストラリアにおけるエネルギー貯蔵の公表市場価値は、テーマ名が似ていても大きく異なることがある。最大の理由は通常、対象とする技術、その推定が完全なシステム収益を数えているのかハードウェアのみを数えているのか、および大規模なパイプラインが存在する場合のプロジェクトタイミングの扱い方である。
本調査では、ギャップは通常、ポンプ式蓄電が電池システムと共に含まれているかどうか、住宅用設置が一貫してカウントされているかどうか、および複数年にわたるユーティリティプロジェクトが構築期間全体でどのように認識されているかに起因する。一部の発行元は固定為替レートや古いシステム価格を適用している場合もあり、コストが急速に変化する状況では価値を過大または過小に見積もる可能性があり、これらの差異は自然にばらつきを広げることになる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.59 B (2026) | |
| 業界団体A | USD 2.46 B (2024) | 資金調達確定に達したプロジェクトに紐づく年間投資として報告されることが多く、建設中に認識される収益を見落とし、規模の小さいメーター後設置を過小に数える可能性がある。 |
| 業界誌B | USD 50.00 B (2025) | 一般的に将来のパイプライン投資の可能性として提示されるが、これは実現した市場収益とは異なり、未確定のプロジェクトや広範なコスト前提を含む可能性がある。 |
この表は、一方の数値がコミット済みの年間投資に紐づき、もう一方がパイプラインの可能性に紐づいていることを示しており、両者は収益ベースの市場規模として同じものを測定していない。導入されたシステムおよび年内収益認識ルールに価値の基盤を置き、パイプラインのみの価値を除外することで、この推定値はオーストラリアで実際に収益化されているものにより近い状態を保っており、これがMordor Intelligenceが採用した選択である。
レポートで回答される主要な質問
オーストラリアエネルギー貯蔵システム(ESS)市場の現在の規模はどのくらいですか?
オーストラリアエネルギー貯蔵システム(ESS)市場は2026年にUSD 35億9,000万と評価されており、予測期間(2026年~2031年)中にCAGR 26.79%を記録すると予測されています。
オーストラリアエネルギー貯蔵システム(ESS)市場の主要プレイヤーは誰ですか?
Pacific Green Technologies Group、LG Energy Solution Ltd、Tesla Inc.、EVO Power Pty Ltd、Century Yuasa Batteries Pty Ltdは、オーストラリアエネルギー貯蔵システム(ESS)市場において事業を展開する主要企業です。
本オーストラリアエネルギー貯蔵システム(ESS)市場レポートが対象とする年はどの期間ですか?
本レポートは、オーストラリアエネルギー貯蔵システム(ESS)市場の過去市場規模として2022年、2023年、2024年および2025年をカバーしています。また、2026年、2027年、2028年、2029年、2030年および2031年のオーストラリアエネルギー貯蔵システム(ESS)市場規模を予測しています。