
アセットパフォーマンス管理(APM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
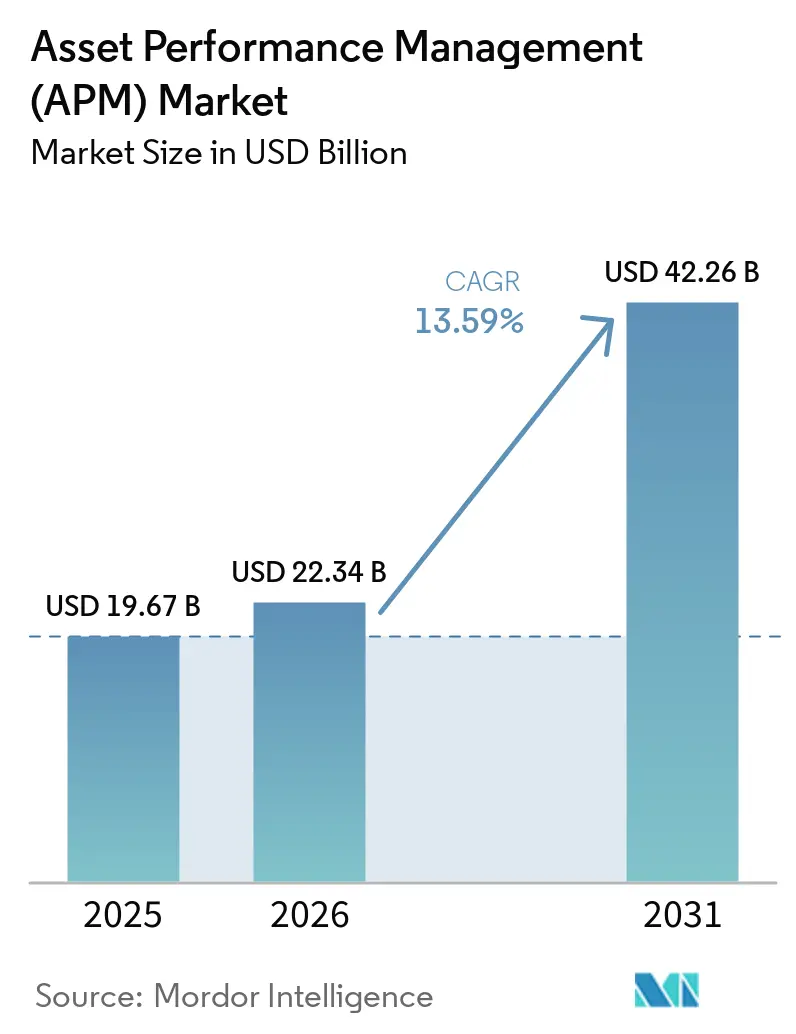
| 市場規模 (2026) | 22.34 十億米ドル |
| 市場規模 (2031) | 42.26 十億米ドル |
| 成長率 (2026 - 2031) | 13.59 % |
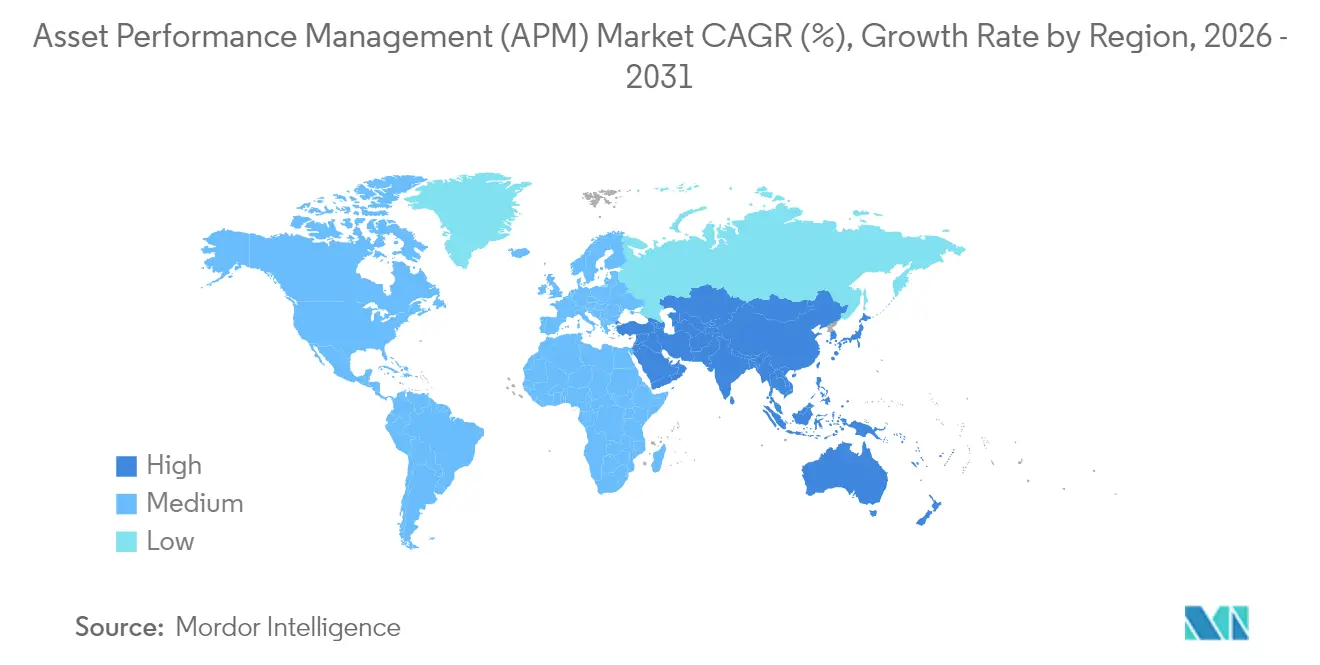
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
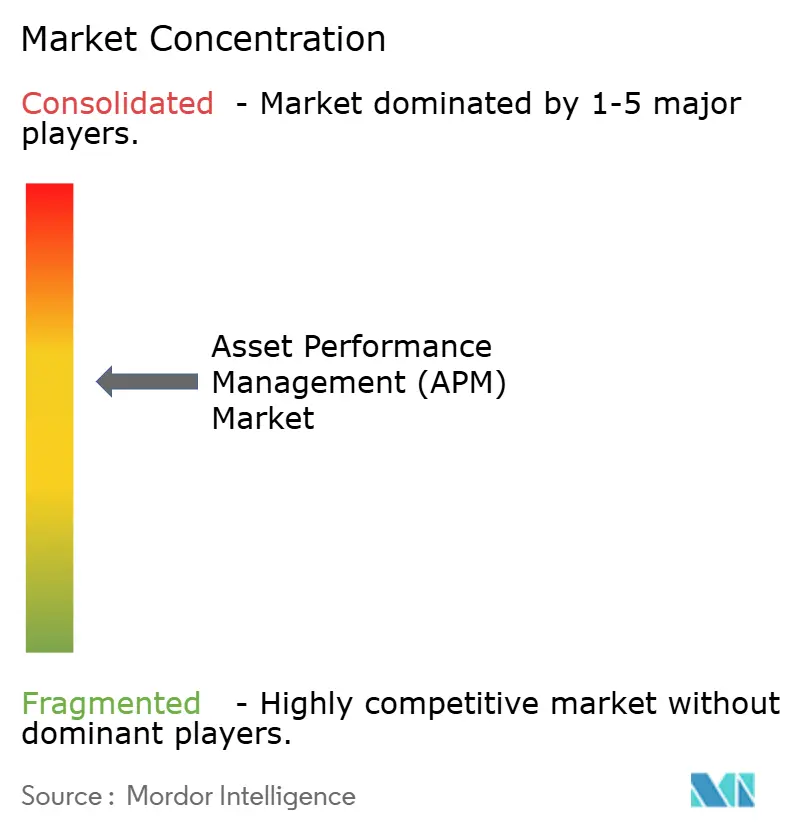
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアセットパフォーマンス管理(APM)市場分析
アセットパフォーマンスマネジメント市場規模は、2025年の190.67 ビリオン 米ドルから2026年には223.4 ビリオン 米ドルへと成長し、2026年から2031年にかけて13.59%のCAGRで2031年には422.6 ビリオン 米ドルに達すると予測されています。組織が予測分析と産業用IoTを連携させて計画外のダウンタイムを抑制し、安全性を向上させ、メンテナンスコストを削減するにつれて需要が加速しています。クラウドネイティブプラットフォームは中小企業へのアクセスを拡大する一方、ハイブリッドアーキテクチャはデータ主権およびサイバーセキュリティの要件を満たしています。AIエンジンが設備総合効率を向上させる具体的なメンテナンスアクションを推奨するようになったことで、プレスクリプティブアナリティクスが急速に拡大しています。競争の焦点は、基本的なコンディションモニタリングから、組み込みデジタルツイン、自律型ワークフロー、統合ESGレポーティングへとシフトしています。技術パートナーシップとドメイン特化型ソリューションがベンダー戦略を再形成しており、産業デジタル化が急速に進むアジア太平洋地域において特に顕著です。
主要レポートのポイント
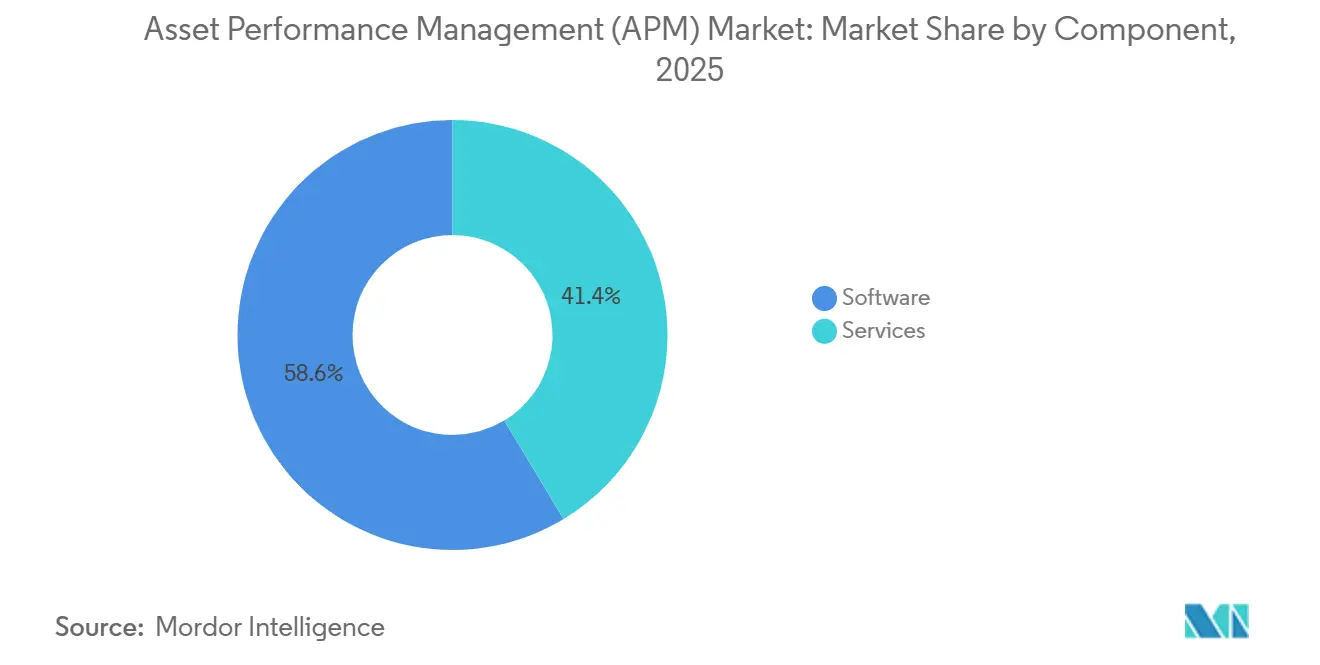
- コンポーネント別では、ソフトウェアが2025年のアセットパフォーマンス管理市場シェアの58.64%を占め、サービスは2031年にかけて最速の14.97%のCAGRを記録すると予測されています。
- タイプ別では、予測型アセット管理が2025年に59.85%の収益シェアでトップとなり、処方型分析は2031年にかけて18.63%のCAGRで成長すると予測されています。
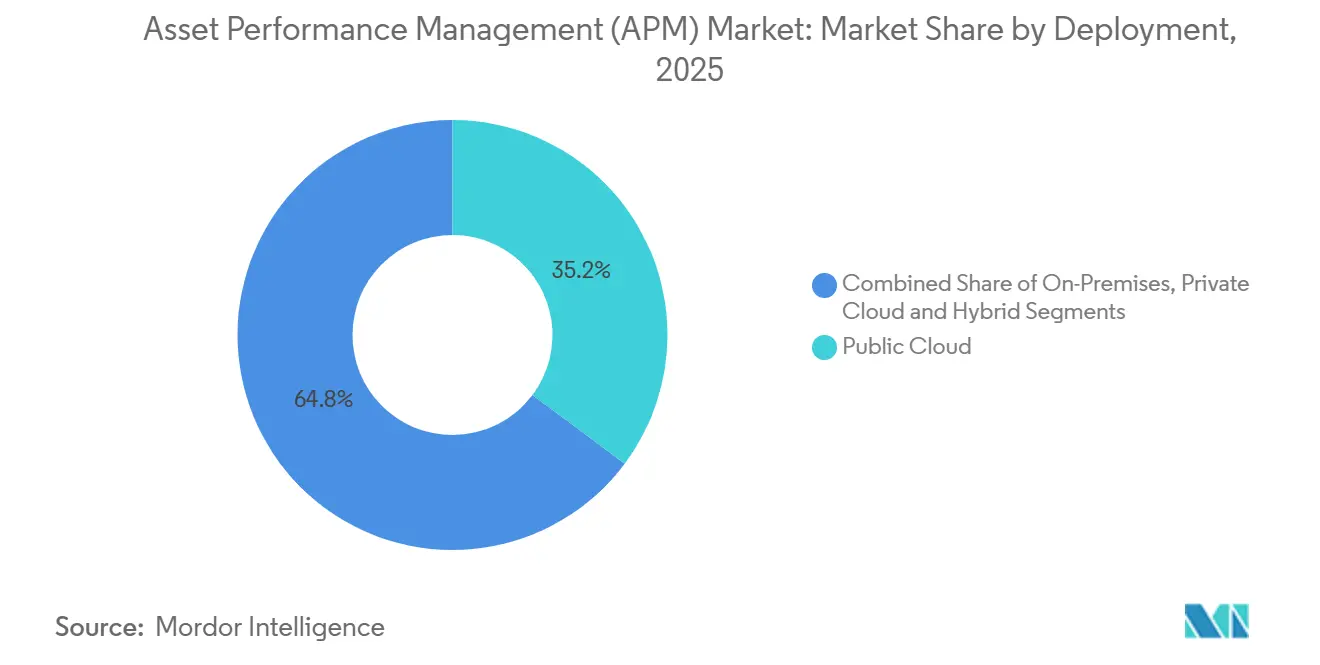
- 展開モデル別では、パブリッククラウドが2025年のアセットパフォーマンス管理市場規模の35.22%を占め、ハイブリッドクラウドは2026年〜2031年の間に21.85%のCAGRで成長する見込みです。
- エンドユーザー産業別では、石油・ガスが2025年のアセットパフォーマンス管理市場規模の22.35%のシェアを保有し、化学・製薬は2031年にかけて14.62%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に32.58%のシェアでトップとなり、アジア太平洋は2031年にかけて13.74%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| インダストリー4.0連携APM導入 | +2.8% | ドイツ、日本、韓国 | 中期(2〜4年) |
| 予測保全需要の急増 | +3.2% | 北米およびEU、アジア太平洋への波及 | 短期(2年以内) |
| 中小企業によるクラウドネイティブAPM導入 | +2.1% | アジア太平洋中核部、ラテンアメリカへ拡大 | 中期(2〜4年) |
| AI対応物理ベースデジタルツイン | +2.5% | グローバル、プロセス産業に集中 | 長期(4年以上) |
| ESG主導のアセットヘルス投資 | +1.9% | EUが先導、北米が追随 | 長期(4年以上) |
| リアルタイム分析に対する保険インセンティブ | +1.4% | 北米、先進市場へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0連携APM導入の拡大
企業はAPMをより広範なインダストリー4.0アーキテクチャに統合し、予知保全とリアルタイム生産分析を同期させています。ドイツの自動車工場は、APMとMESプラットフォームを連携させた後、計画外のダウンタイムを25%削減しました。日本の電子機器工場では、同様の統合により設備総合効率が15%向上しました。IIoTセンサー価格の低下とエッジコンピュートハードウェアの成熟化がロールアウトを加速させており、ISO 55000ガイドラインはグローバルサプライチェーン全体における規律あるアセットライフサイクルガバナンスを強化しています。ベンダーは現在、APMに品質管理およびサプライチェーン可視化モジュールをバンドルし、経営チームが単一の画面でスループットとアセットの健全性を最適化できるようにしています。
予測保全需要の急増
予測保全はコスト削減戦術から重要な信頼性戦略へと移行しました。AIベースのモデルを適用したエネルギー大手は、ダウンタイムを40%削減し、保守コストを30%節約しました[1]。ある石油大手は、インシデントの9日前に75%の故障予測精度を達成した後、年間1,000万米ドルを節約しました。米国の予測保全セグメントは、2024年の36億米ドルから2029年までに152億米ドルへと32.8%のCAGRで成長すると予測されています。振動分析が機械アセット監視を主導し、機械学習アルゴリズムがコンプレッサー、タービン、転がり軸受における異常検知を精緻化しています。
中小企業によるクラウドネイティブAPM導入
中小製造業者はクラウドAPMを採用し、資本集約的なオンプレミス展開を回避しています。サブスクリプションモデルはハードウェアの維持管理とパッチ適用の負担を取り除き、チームがプロセス改善に集中できるようにします。クラウドを活用した製造中小企業は、スケーラブルなIoTデータ取り込みとテンプレート駆動型分析に支えられ、迅速な生産性向上を記録しました[2]。強化されたクラウドセキュリティフレームワークと地域データセンターがプライバシーへの懸念を軽減し、予算が限られているアジアおよびラテンアメリカでの導入を促進しています。SaaSベンダーはローコードダッシュボードとプリセット機械学習モデルを組み合わせ、非技術系スタッフがデータサイエンスの深い知識なしにアラートに対応できるようにしています。
AI対応物理ベースデジタルツイン
デジタルツインの採用が拡大しており、プラットフォームはリアルタイムテレメトリと物理シミュレーションを統合してストレス下でのアセット挙動を予測しています。水力発電事業者は、流体力学をシミュレートするタービンのデジタルツインを活用することで、画外のダウンタイムを20%削減しました。遠心ポンプにツインモデルを適用した化学プラントでは、最適化されたサービスインターバルにより保全コストを15%削減しました。データ駆動型アプローチと物理ベースアプローチを組み合わせることで、純粋な統計的手法では対応が困難な複雑な回転機器において特にモデル精度が向上します。エッジアナリティクスによる継続的なキャリブレーションにより、ツインは実際の摩耗パターンと整合した状態を維持し、交換部品および運転設定値に関する処方的ガイダンスが改善されます。
制約インパクト分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセキュリティとプライバシーリスク | –2.3% | グローバル、規制産業で深刻 | 短期(2年以内) |
| レガシーOTとの高い統合コスト | –1.8% | レガシーインフラを持つ成熟した産業市場 | 中期(2〜4年) |
| アセットデータサイエンティストの不足 | –1.5% | グローバル、新興市場で顕著 | 長期(4年以上) |
| AI責任に関する規制の曖昧さ | –1.2% | EUおよび北米、グローバルに拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データセキュリティとプライバシーリスク
運用技術を企業ネットワークに接続することで、重要なアセットがサイバー攻撃にさらされます。予測されるIoTサイバーセキュリティ市場の366億米ドルは、この脅威を軽減するための支出増加を示しています。製造業者は独自のプロセスデータの漏洩と潜在的な生産停止を懸念しています。規制の空白が国境を越えたデータフローを複雑にしており、特に国家安全保障と交差するエネルギーおよび化学セクターで顕著です。エッジファーストの処理とクラウドバースト容量を持つハイブリッド展開は妥協点を提供し、高度な分析を維持しながらクラウドへのエクスポージャーを削減します。ベンダーはゼロトラストフレームワークと保存時暗号化の義務を組み込み、顧客の信頼を維持しています。
レガシーOTとの高い統合コスト
数十年前の制御システムは、最新のAPMスタックに参加する前に、プロトコルコンバーター、後付けセンサー、および広範な検証が必要です。統合費用は初期予算の2倍になることがあり、特に厳格な安全認証に準拠するプロセスプラントでは顕著です[3]。OTとAIの両方に精通した熟練エンジニアは依然として不足しており、プロジェクトのタイムラインが長期化しています。しかし、文書化されたケーススタディでは、システムが安定した後5ヶ月以内に3倍の投資収益率が報告されており、残業代、予備部品費用、および故障関連の環境ペナルティの削減によって支えられています。この見返りは段階的なロールアウトを促進し、迅速な効果をもたらす重要なアセットから始め、その後プラント全体に拡大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォーム統合はソフトウェアを中心に展開ソフトウェアアプリケーションは2025年のアセットパフォーマンスマネジメント市場の58.64%を占め、孤立した監視ツールではなく統合型アナリティクスに対する企業需要を反映しています。サービスは14.97%という最も高いCAGRを記録しました。これは、企業がプラットフォームの完全な価値を引き出すためにデータサイエンスの専門知識、変革管理支援、および継続的な最適化を必要としているためです。過去の投資パターンは、導入時間と継続的なサポートのオーバーヘッドを削減するSaaS提供へのシフトが加速していることを示しています。
プロフェッショナルサービスはデータパイプラインの構築、アルゴリズムの調整、およびISO 55000文書化をカバーし、マネージドサービスは24時間365日のアナリティクスとシステムヘルスチェックを担います。ベンダーの成功は、統合の障壁を下げるパッケージ型アクセラレーターと、価値実現を加速する事前定義済みAIモデルにかかっています。クライアントがパイロットから企業全体への展開へとスケールアップするにつれて、継続的なサービス収益はベンダーの収益を安定させ、顧客の継続的な改善を確保します。
タイプ別:
処方型分析が成長エンジンに予測型アセット管理は2025年のアセットパフォーマンス管理市場の59.85%のシェアを維持しましたが、処方型分析は2031年にかけて18.63%のCAGRで成長する軌道にあります。予測モデルは差し迫った故障を検知する一方、処方型エンジンは特定の運用または保守措置を推奨し、より高いビジネスインパクトを生み出します。
処方型アルゴリズムを使用した石油・ガス事業者は、エンジンのオーバーホールサイクルを20%延長し、保守予算を25%削減し、3ヶ月での回収を実現しました。アセット戦略管理モジュールはコスト、リスク、パフォーマンス変数を統合し、短期的なOPEXと長期的なCAPEXのバランスをとる資本更新決定を導きます。危険プロセス産業の規制機関は、安全インシデントを防止するためのベストプラクティスとして処方型保全をますます重視し、監査プロトコルに組み込んでいます。
展開モデル別:
ハイブリッドアーキテクチャが台頭パブリッククラウドは2025年のアセットパフォーマンス管理市場の35.22%のシェアを占め、弾力性と低い初期コストを提供しました。ハイブリッドクラウドは、企業がオンプレミスのデータ主権とクラウド分析のスケールを組み合わせるにつれ、21.85%のCAGRで成長すると予測されています。GE Vernovaはすでにクラウドモニターを通じて1,000以上の発電所で毎日100万件以上の分析アクションを処理しています。
プライベートクラウドのインストールは、コンプライアンスが専用インフラを必要とする防衛、原子力、製薬の分野で継続しています。エッジコンピューティングノードは現在、機械の近くで第一レベルの分析を実行し、安全クリティカルな応答のレイテンシを最小化しながら、集中型モデルへのサマリーインサイトを送信します。技術ロードマップは、セキュリティポリシーとコストの考慮に基づいてワークロードがエッジ、コア、クラウド間でスムーズに移行できるモジュラーアーキテクチャを重視しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー企業規模別:
中小企業がSaaSを通じて加速大企業は広大なアセット群により絶対的な支出を支配していますが、中小企業はハードウェア所有と専門スタッフの障壁を取り除くクラウド提供のおかげで最速の普及を記録しています。SaaSサブスクリプションは生産サイクルに合わせた月次予算編成を可能にし、薄い利益率の中規模プラントに魅力的です。
中小企業の導入は多くの場合、いくつかのボトルネック機械の振動監視から始まり、節約が積み重なるにつれてプラント全体のデジタルツインへと拡大します。ベンダーは一般的な機器クラス向けのテンプレートをパッケージ化し、最前線の保守クルー向けのモバイルアプリを提供し、高度な分析チームの必要性を排除しています。ISO 55000ガイドラインはサプライチェーンに浸透しており、多国籍顧客との契約を維持するために中小企業がアセットガバナンスを正式化するよう促しています。
地域分析
北米アセットパフォーマンスマネジメント(APM)市場
北米は2025年のアセットパフォーマンスマネジメント市場において32.58%のシェアを占め、成熟したインフラ、OSHAおよびEPAの厳格な規制、ならびに産業オペレーターとソフトウェアリーダーとの緊密な連携によって支えられています。米国の予知保全支出だけでも2029年までに4倍に達すると予測されており、同地域のイノベーションリーダーシップを強固なものとしています。カナダの公益事業者はAIベースのAPMを拡大展開し、設備の寿命延長と高額な資本プロジェクトの先送りを実現しており、さらなる成長の勢いをもたらしています。
アジア太平洋アセットパフォーマンスマネジメント(APM)市場
アジア太平洋地域は、各国政府がインダストリー4.0ロードマップを推進し、製造業者が競争力維持のために近代化を進める中、最速となる13.74%のCAGRを記録しています。中国のプロセス産業はエネルギー効率向上のためにデジタルツインを導入し、日本では老朽化した資産基盤が大規模な資本支出を伴わずに稼働率を維持するための予知保全投資を促進しています。インドのアセットパフォーマンスマネジメント市場は、公共部門の鉄鋼・鉄道事業者がメンテナンスのデジタル化を進める中、2022年の66.7 ミリオン 米ドルから2032年には213 ミリオン 米ドルへと成長する見込みです。AssetWatch・三井のようなクロスボーダーアライアンスが技術移転とローカライゼーションを加速させています。
欧州アセットパフォーマンスマネジメント(APM)市場
欧州は、厳格なESGフレームワークと高度なエンジニアリングセクターを背景に着実な成長を遂げています。自動車および化学プラントは、資産の信頼性を排出目標に合致させるため、APMとカーボントラッキングダッシュボードを統合しています。今後施行される企業サステナビリティ報告指令(CSRD)は、メンテナンスに関連するエネルギー削減の文書化を業に促し、パフォーマンス分析とサステナビリティ指標を統合するプラットフォームへの需要を喚起しています。多国籍企業が買収したプラントに標準化されたデジタルメンテナンス基盤を導入するにつれ、中東欧における普及も加速しています。
規制環境
アセットパフォーマンスマネジメントの導入は、アセットマネジメントシステム標準、セクター安全規則、データガバナンスの交差点に位置する。ISO 55000ファミリーはAPMプログラムの主要なグローバルな基盤である。ISO 55001:2024はアセットマネジメントシステムの要件を更新し、意思決定、データ管理、予測的アクションをより重視しており、分析からメンテナンスアクションに至る文書化されたワークフロー、監査可能性、証跡のハードルを上げている。
データおよび業界ガイダンスも実装手法を形成している。ISO 55013:2024は、データアセットの管理に関するガイダンスを追加し、統制されたテレメトリー、モデル、マスターデータに対するAPMプラットフォームのニーズと整合している。ISO 55011:2024は、インフラ集約型セクターにおけるアセットマネジメントの公共政策開発に関連するガイダンスを提供する。医薬品などの規制対象業種では、ISPEなどの団体が品質マネジメントシステムの整合に使用されるガイダンスでISO 55000シリーズを参照し、APMの知見がメンテナンス計画やバリデーション管理環境に反映される際のトレーサビリティと管理された変更実務を強化している。
バリューチェーン分析
APMのバリューチェーンは、計装・接続性(IIoTセンサー、ヒストリアン、エッジゲートウェイ)、データおよびモデルエンジニアリング(OTデータのコンテキスト化、フィーチャーストア、信頼性ライブラリ)、予測的および処方的ワークフローを提供するアプリケーション層をカバーする。クラウドネイティブアーキテクチャへのシフトが顕著であり、Kubernetesベースのスタック上で取り込み、デジタルツイン、機械学習、アクションプレーンを分離する。これにより、データ主権のためのハイブリッド展開を支援しつつ、独立したスケーリングと迅速なモデル反復を可能にする。
下流の価値獲得はアクションプレーンに集中し、APMはEAMおよびサービスシステムとの統合を通じて実行を推進する。SAP S/4HANA(アセットメンテナンス)、IBM Maximo Application Suite、ServiceNowなどのプラットフォームとの相互運用性は、アラートを作業指示、スペア決定、リスクベースの検査計画に変える上で中心的である。この役割は、実装と運用におけるシステムインテグレーターやマネージドサービスプロバイダーの重要性を高めている。ユーティリティやその他のインフラ分野では、CIGREなどの業界団体がAPMプラットフォームを評価するための事業要件の標準化を支援し、ベンダーにコスト・リスク・パフォーマンスの整合性、サイバーレジリエントなアーキテクチャ、アセット群全体で一貫したKPIレポーティングを実証するよう促している。
競争環境
競争の激しさは中程度であり、多角化した産業用ソフトウェア大手と特化型AIスペシャリストがアセットパフォーマンスマネジメント市場を分け合っています。GE Vernova、IBM、Siemens AG、ABB Ltd.は、ハードウェア、ソフトウェア、サービスの幅広いポートフォリオを活用して複数年にわたる企業契約を確保しています [4]。その優位性は、堅牢な異常ライブラリを支える設置済みセンサーネットワークと数十年にわたるプロセスノウハウにあります。
UptimeAI、AssetWatch、MaxGripなどの新興プレイヤーは、数週間以内に展開可能なクラウドネイティブアーキテクチャと事前学習済みAIモデルを中心に自社を位置づけています。これらの挑戦者はしばしばシステムインテグレーターと提携して規制産業にリーチします。差別化は、ドメインコンテンツの深さ、既存のOTシステムとの統合の容易さ、および財務チームに響く透明性の高いROIダッシュボードにかかっています。
戦略的な合併・買収と資金調達ラウンドが市場の進化を形成しています。Siemens AGはAltairの一部門を買収してシミュレーションとリアルタイムアナリティクスを融合させ、Baker HughesはARMS Reliabilityを買収してエネルギーセクターの提供を深化させました。Yokogawa Electric CorporationのUptimeAIへの投資は、ベストオブブリードAIに対する既存プレイヤーの意欲を示しています。ベンダーはまた、APMの出力をERP、CMMS、リスク管理スイートに組み込んで企業全体の意思決定支援を可能にするオープンAPIエコシステムを強調しています。
アセットパフォーマンス管理(APM)産業リーダー
-
ABB Ltd.
-
AVEVA Group plc
-
IBM Corporation
-
SAP SE
-
GE Digital
- 注:主要企業の掲載順は順位を示すものではありません。
アセットパフォーマンス管理(APM)市場 このレポートでカバーされる企業
- ABB Ltd.
- AVEVA Group plc
- International Business Machines Corporation
- SAP SE
- General Electric Company (GE Digital)
- Aspen Technology, Inc.
- DNV AS
- Siemens AG
- ABS Group of Companies, Inc.
- Uptake Technologies, Inc.
- SAS Institute Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Bentley Systems, Incorporated
- Oracle Corporation
- Hexagon AB
- Yokogawa Electric Corporation
- IFS AB
- Hitachi, Ltd. (Hitachi Energy)
- PTC Inc.
市場機会と将来展望
主要な機会は、デジタルツイン対応のAPMを、モニタリングから運用に即した意思決定支援へと拡大することである。2026年4月、ABBはGenix Industrial IoT and AI SuiteをNVIDIA OmniverseおよびMicrosoft Azureと統合し、イマーシブな3Dビジュアライゼーションによる産業用デジタルツインを推進した。これは、サイロ化されたダッシュボードではなく、共有アセットモデルを中心としたより高精度なアセットコンテキストと、より迅速な部門間連携(エンジニアリング、運用、メンテナンス)へのベンダーの注力を示している。
もう一つの余地は、運用インテリジェンスを企業実行や資本計画と統合し、APMの出力がメンテナンス、生産、投資決定に直接反映されるようにすることである。2026年5月、AVEVAとIFSは、運用、実行、資本データを結びつけるAI駆動型のContinuous Asset Decision Intelligenceに関するパートナーシップを発表した。一方AVEVAは、PI Audit Reporterを含む、産業組織やデータインフラ全体にAIを組み込む新機能も強調した。これらの動きは、EAMおよびCMMSワークフロー(例えばSAP、IBM Maximo、ServiceNow)に反映される、統制され監査可能な分析に対する購買者の需要を反映しており、産業インテリジェンスを拡大するクラウド連携とも合致している。この需要により、ベンダーはコネクタ、ドメインライブラリ、コンプライアンス対応レポーティングをパッケージ化し、プロセス産業、ユーティリティ、運輸、規制対象製造業全体で再現可能な展開として提供する機会が生まれている。
最近の産業開発事情 アセットパフォーマンス管理(APM)市場
- 2026年7月:ABBは、高度なエネルギーモデリングとマイクログリッド展開を加速するため、Gridcogへの戦略的少数出資を発表した。この投資により、ABBのAPM展開やエネルギープロジェクト向けのグリッド分析能力が拡大する。この動きは、エネルギー転換に向けたグリッドモデリングにおけるABBの地位を強化し、より広範なアセットパフォーマンス施策を支える。
- 2026年7月:ABBとTata Consultancy Servicesは、AI駆動型のネットワーク・アズ・ア・サービスモデルを通じてABBのグローバルネットワーク運用を管理する複数年契約により、20年間のパートナーシップを拡大した。この提携は、AI対応マネージドサービスを通じてABBのアセットパフォーマンス提供を拡大する。これにより、ABBは全設置拠点にわたるAPM向けの統合OT・ITネットワーク最適化を提供する能力を広げる。
- 2026年6月:AssystemとAVEVAは、フランス、英国、オランダにおける重要インフラのデジタルトランスフォーメーションに焦点を当てた戦略的パートナーシップを正式に締結した。この協業は、アセット意思決定インテリジェンスにおけるAVEVAの地位を強化し、Assystemのエンジニアリング領域と統合する。強化されたアセットインテリジェンスを通じて、欧州における重要インフラアセットのデジタル現代化を加速する。
アセットパフォーマンス管理(APM)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、アセットパフォーマンスマネジメント(APM)市場は、アセット集約型産業における物理的・産業用アセットのアセットヘルスの監視、障害の予測、およびメンテナンス意思決定の最適化に使用されるソフトウェアおよび関連サービスを対象としています。
対象外の範囲:純粋なエンタープライズアセットマネジメントスイート、一回限りのハードウェアセンサー販売、および一般的なITインフラ監視ツールは、APMのユースケースとして直接販売されない限り除外されます。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- タイプ別
- 予測型アセット管理
- アセット信頼性管理
- アセット戦略管理
- 処方型アセット管理
- 展開モデル別
- オンプレミス
- パブリッククラウド
- プライベートクラウド
- ハイブリッド
- エンドユーザー企業規模別
- 大企業
- 中小企業
- エンドユーザー垂直市場別
- 石油・ガス
- 金属・鉱業
- 製造業
- エネルギー・公益事業
- 輸送・物流
- 政府・公共部門
- 化学・製薬
- その他の垂直市場
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アセット集約型産業が信頼性とメテナンスの成果をどのように報告しているかを確認し、それらの成果をAPM支出にマッピングすることから始まりました。産業の背景として、エネルギーインフラについては米国エネルギー情報局、メンテナンス労働と生産性シグナルについては米国労働統計局、産業システムとサイバーセキュリティ要件の基礎的なガイダンスについては米国国立標準技術研究所などの公開情報源を参照しました。
採用とユースケースの言語を確立するために、メンテナンスとアセット管理の実践を定義するISOおよびIECの出版物、ならびに予知保全とコンディションモニタリングに関する査読済み学術誌も参照しました。企業の提出書類、決算説明会のトランスクリプト、および投資家向けプレゼンテーションは、製品のポジショニング、典型的な展開モデル、および顧客の優先事項を確認するために使用されました。並行して、企業財務と情報に関する有料サブスクリプション、特許データベース、およびグローバルな契約・入札情報を活用して、APM関連プロジェクトへの資金提供状況を把握しました。これらのデスクソースは例示的なものであり、インプットの収集、前提条件のクロスチェック、およびギャップの明確化のために追加の公開・有料参考資料にも依拠しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、メンテナンスおよびオペレーション予算内でAPM支出として実際に計上されるものと、プラットフォームが隣接ツールとバンドルされる頻度を検証することに焦点を当てました。デスクシグナルが薄い部分で採用タイミング、価格ロジック、および実装範囲に関するインプットを修正できるよう、主要地域のアセット信頼性リーダー、プラントおよびメンテナンスマネージャー、ならびにソリューションオーナーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:16% | アジア太平洋:46% |
| 中位層:54% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:18% | マネージャー:47% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、アセットベースの集約度とデジタルメンテナンスの採用パターンを使用して産業・地域別のAPMアドレッサブル支出を再構築し、典型的なサブスクリプションとサービスの組み合わせを用いて収益に換算するトップダウンモデルを使用して構築されました。合計値を現実的に保つために、サンプリングされたベンダー収益の内訳、平均取引規模に関するチャネルフィードバック、および一般的なプラントレベルの展開に対するシンプルなボリューム×平均販売価格のサニティチェックなど、選択的なボトムアップ検証によって出力を裏付けました。
主要インプットには、産業生産高と設備投資サイクル、コンディションベースおよび予知保全プログラムへシフトするメンテナンスの割合、オペレーションデータに対するクラウド対オンプレミスの選好、APMサブスクリプションの典型的な契約期間、ならびに統合と継続的最適化のためのサービスアタッチ率が含まれました。産業別に一次インプットが一致しない場合は保守的な範囲を使用し、フォローアップコールと公開プロジェクト発表に対するクロスチェックを通じて絞り込みました。
予測は、パイロット後に信頼性プログラムがどの程度の速さでスケールするかにつての専門家コンセンサスに支えられたシナリオ分析を使用し、その後、地域全体の採用率のトレンドベースの平滑化を行いました。これにより、購買行動に合わない直線的なカーブを強制することなく、段階的な変化(例えば、サイバーセキュリティや安全イベント後の迅速なアップグレード)をサポートします。
データ検証と更新サイクル
検証は最終承認前に複数のチェックを通じて行われます。モデルの出力は、大規模プロジェクトの受注活動、アセット集約型産業におけるデジタルオペレーション支出トレンドの報告、および一般的なAPM展開における拠点あたりの推定支出などの独立したシグナルと比較されます。
外れ値は前提条件レベルで検討され、価格、展開範囲、または採用タイミングが地域間で一致しない場合はソースに再連絡します。定義、通貨処理、および年度カットオフが一貫して適用されたことを確認するために、第二のアナリストによるレビューが使用されます。レポートは年次で更新され、採用または価格に影響を与える重大な変化が生じた場合は中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前チェックが完了されます。
Mordor Intelligenceのアセットパフォーマンスマネジメント市場推計と他の公表推計との比較
公表されているAPM市場推計は、企業が常に同じ収益ストリームを計上するわけではなく、基準年、通貨タイミング、および企業範囲も異なるため、大きく異なる場合があります。ある調査が主にソフトウェアに焦点を当てている一方で、別の調査がより広範なオペレーショナルアナリティクスと長期サービスを含む場合にも差異が生じます。
一次チェックを通じて取引範囲とサブスクリプションおよびサービスの組み合わせを追跡することで、Mordor Intelligenceは推計をメンテナンスおよび信頼性チーム内のAPM固有の使用に結びつけており、日常的なアセットパフォーマンスプログラムの範囲外にある隣接カテゴリからの過大評価を削減しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 190.67 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 48.0 ビリオン 米ドル(2025年) | この推計はAPMソフトウェアのみの境界に近いと見られ、導入、統合、および継続的な最適化サービスの包含が狭く、合計値を大幅に減少させる可能性があります。 |
| 業界プレスリリースB | 19.1 ビリオン 米ドル(2024年) | この数値はより小さな基準年の範囲に基づいており、パッケージ型プラットフォーム収益を重視する傾向があり、初期のAPM展開で一般的なプラントレベルのサービスやハイブリッド展開を除外する可能性があります。 |
数値の差異は主に、APMとして何が計上されるか、および展開と価値実現に結びついたサービスが含まれるかどうかに起因しています。当社のアプローチは、明確な範囲ルール、産業別の需要連動型採用カーブ、および新たなプロジェクトと価格シグナルが出現するにつれて再確認可能なシンプルな収益換算前提を使用することで、再現性を維持しています。
レポートで回答される主要な質問
アセットパフォーマンス管理市場の現在の価値はいくらですか?
アセットパフォーマンスマネジメント市場規模は、2025年の190.67 ビリオン 米ドルから2026年には223.4 ビリオン 米ドルへと成長し、2026年から2031年にかけて13.59%のCAGRで2031年には422.6 ビリオン 米ドルに達すると予測されています。
アセットパフォーマンス管理において最も急速に拡大しているセグメントはどれですか?
処方型分析は、企業が故障予測を超えて自律的な意思決定ガイダンスへと移行するにつれ、最速の18.63%のCAGRを記録しています。
アセットパフォーマンス管理の展開においてハイブリッドクラウドモデルが台頭している理由は何ですか?
ハイブリッドアーキテクチャは、データ主権とサイバーセキュリティのニーズをパブリッククラウド分析のスケーラビリティとバランスさせ、2031年にかけて21.85%のCAGRを牽引しています。
アセットパフォーマンス管理はESG目標をどのように支援しますか?
計画外の停止を最小化し、アセットライフサイクルを最適化することで、プラットフォームはエネルギーの無駄と排出を削減し、保守プログラムを持続可能性目標に合わせます。
アセットパフォーマンス管理ソリューションへの支出をリードしている地域はどこですか?
北米は現在32.58%のシェアでトップですが、アジア太平洋は積極的な産業デジタル化イニシアチブにより最も急成長している地域です。