
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
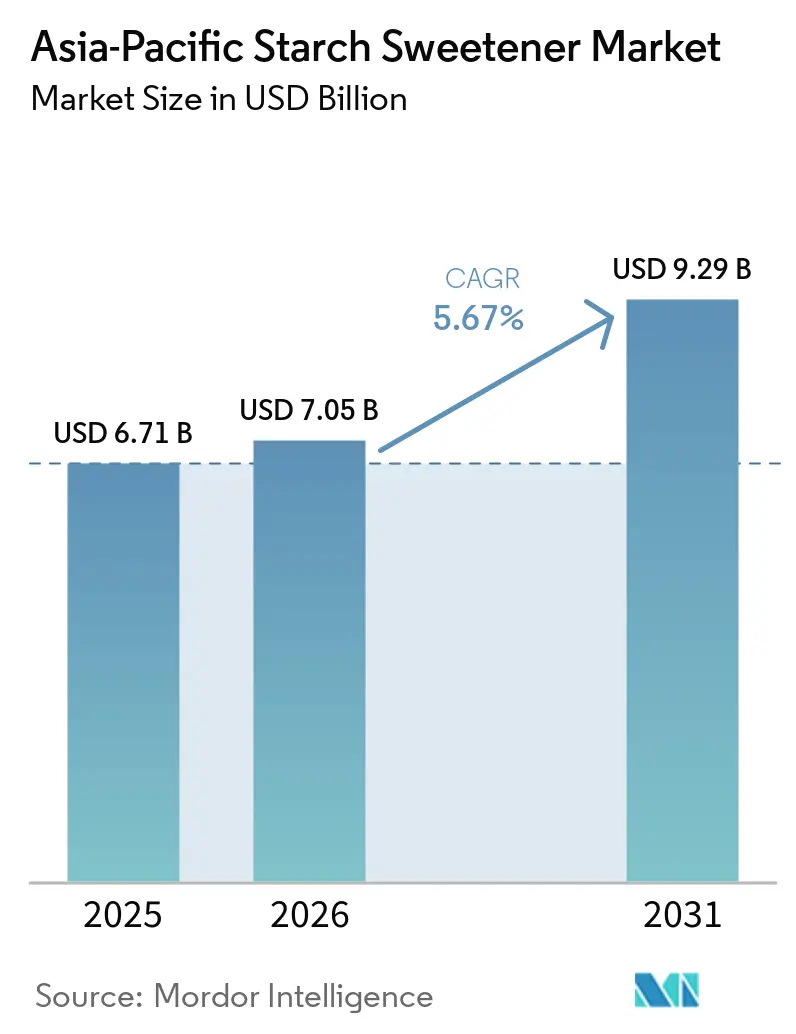
| 基準年の市場規模 (2025) | 6.71 十億米ドル |
| 市場規模 (2026) | 7.05 十億米ドル |
| 市場規模 (2031) | 9.29 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のデンプン甘味料市場分析
アジア太平洋地域のデンプン甘味料市場規模は2025年に67.1 ビリオン 米ドルと評価され、2026年の70.5 ビリオン 米ドルから2031年には92.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは5.67%です。同地域の食品加工基盤は、調理済み食品や工業用製剤に使用されるグルコースシロップ、高果糖コーンシロップ、デキストリン、および関連原料に対するコア需要を提供しています。インドの食品加工活動は包装食品需要の拡大とともに成長しており、食品メーカーによる機能性甘味料原料の定期的な購入を支えています。市場はまた、原料の入手可能性、加工能力、および飲料・ベーリー・乳製品・医薬品顧客が求める仕様によっても形成されています。中国の確立されたトウモロコシ湿式製粉基盤はサプライヤーに規模の優位性をもたらし、東南アジアのキャッサバ加工は異なる機能特性を必要とする製品に対して別の調達オプションをバイヤーに提供しています。
レポートの主要ポイント
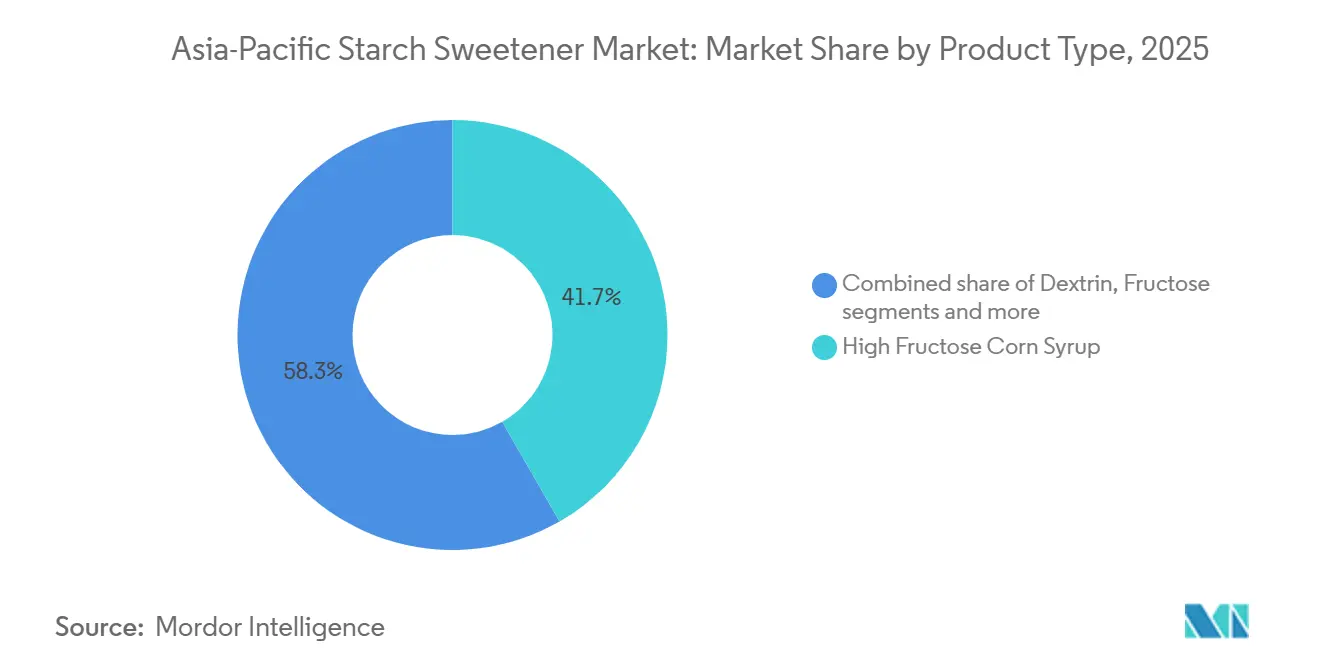
- 製品タイプ別では、高果糖コーンシロップが2025年のアジア太平洋地域のデンプン甘味料市場シェアの41.72%を占め、グルコースシロップは2031年までにCAGR 6.76%で成長すると予測されています。
- 原料別では、トウモロコシが2025年のアジア太平洋地域のデンプン甘味料市場シェアの60.38%を占め、タピオカは2031年までにCAGR 6.58%で拡大すると予測されています。
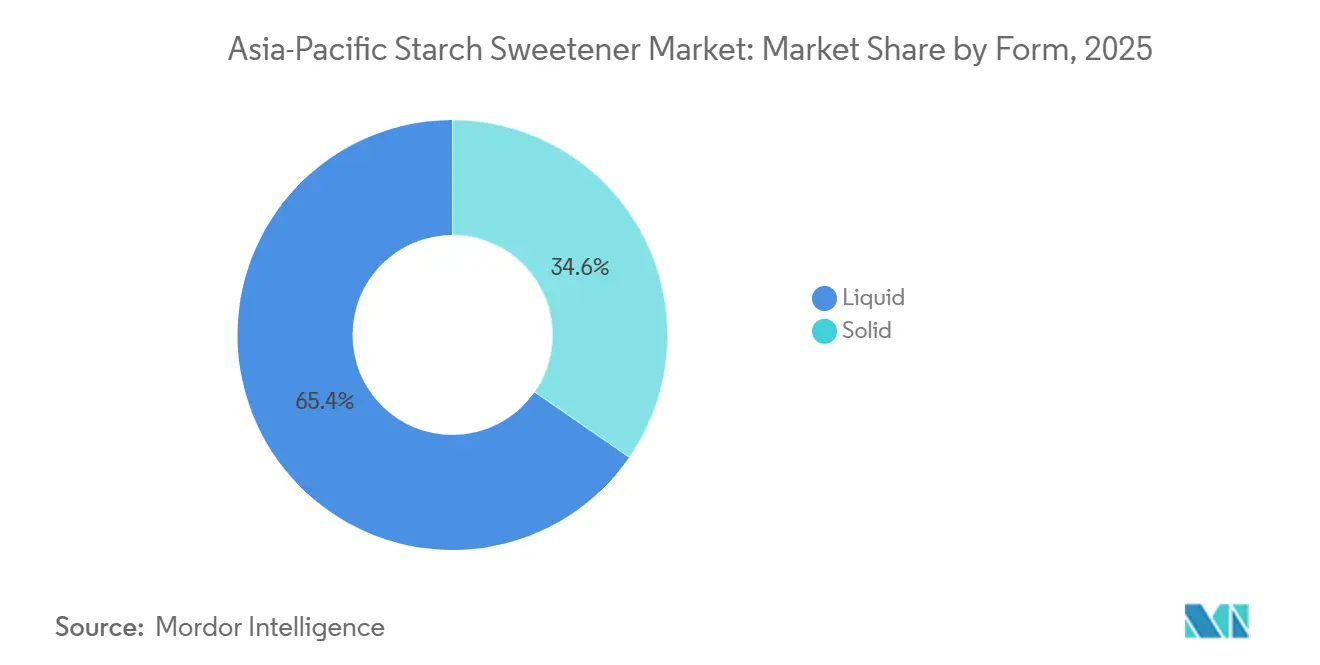
- 形態別では、液体製品が2025年に65.37%のシェアを占め、固体グレードは2031年までにCAGR 6.77%で成長すると予測されています。
- 用途別では、食品・飲料が2025年のアジア太平洋地域のデンプン甘味料市場規模の67.18%を占め、医薬品は2031年までにCAGR 6.89%で拡大すると予測されています。
- 地域別は、中国が2025年のアジア太平洋地域のデンプン甘味料市場シェアの38.76%を占め、インドは2031年までにCAGR 7.05%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・利便性食品に対する需要の増加 | +1.3% | 中国、インド、東南アジアに集中した地域全体 | 中期(2〜4年) |
| ベーカリー・菓子業界の拡大 | +0.9% | 中国、インド、日本、韓国 | 中期(2〜4年) |
| 包装飲料の消費増加 | +0.8% | 東南アジアとインドで高い強度を持つ地域全体 | 短期(2年以内) |
| 乳製品および冷凍デザートに対する需要の増加 | +0.6% | 中国、インド、オーストラリア、東南アジア | 中期(2〜4年) |
| 新興アジア経済圏における食品加工産業の拡大 | +1.0% | インドネシア、タイ、ベトナム、インド | 長期(4年以上) |
| 酵素・発酵プロセスにおける技術的進歩 | +0.5% | 日本、韓国、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品に対する需要の増加
アジア太平洋地域における加工食品・利便性食品産業の拡大は、デンプン甘味料メーカーに機会をもたらしています。食品メーカーが包装スナック、ベーカリー製品、菓子類、ソース、調理済み食品にグルコースシロップ、デキストロース、その他のデンプン由来原料をますます使用するようになっているためです。これらの原料は甘味を提供し、食感を改善し、水分を保持し、加工中の製品の一貫性を高めます。インドでは、食品加工産業省によると、食品加工セクターは2023〜24年度までの9年間で年平均成長率6.55%を記録しました[1].。食品製造および付加価値製品カテゴリーの拡大は、汎用性が高くコスト効率の良い原料への需要を高めています。地域市場全体で包装食品の消費が拡大するにつれ、メーカーは多様な食品製剤においてデンプン甘味料の使用を増やす可能性が高いです。
ベーカリー・菓子業界の大
アジア太平洋地域におけるベーカリー・菓子業界の拡大は、デンプン甘味料への需要を支えています。デンプン甘味料はケーキ、ビスケット、ペストリー、キャンディー、チョコレート、その他の甘い製品に広く使用されています。グルコースシロップとデキストロースは結晶化を制御し、食感を改善し、水分を保持し、製品の一貫性を維持するのに役立ちます。一方、マルトース系甘味料は焼成時に甘味と褐変に寄与します。FAOのデータによると、アジアは2024年に約3億7,200万トンの小麦を生産しており、同地域の農業・食品加工基盤の規模を示しています[2]。商業ベーカリー、包装ビスケット、菓子製造の成長はデンプン甘味料サプライヤーに機会をもたらしています。利便性の高いベーカリースナックや革新的な菓子製品への需要の増加は、市場成長をさらに支えると期待されています。
包装飲料の消費増加
アジア太平洋地域における包装飲料の消費拡大は、デンプン甘味料に機会をもたらしています。デンプン甘味料は炭酸飲料、果実風味飲料、エナジードリンク、レディートゥドリンク飲料に使用されています。グルコースシロップや高果糖コーンシロップなどの原料は甘味を提供し、口当たりを改善し、飲料製剤において一貫した風味プロファイルを支えます。中国国家統計局によると、中国の飲料製造業は2024年に約1億8,890万トンの飲料を生産しており、同国の包装飲料生産産業の規模を反映しています[3]。飲料製造の拡大、製品入手可能性の向上、利便性の高いレディートゥドリンク形態への需要が原料消費を支えています。このシフトは、地域全体の飲料メーカーにおけるデンプン甘味料への需要を持続させると期待されています。
乳製品および冷凍デザトに対する需要の増加
アジア太平洋地域における乳製品・冷凍デザート産業の拡大は、デンプン甘味料への需要を支えています。デンプン甘味料はアイスクリーム、フレーバーミルク、ヨーグルト、ミルクシェイク、その他の乳製品ベースの製品に使用されています。グルコースシロップとデキストロースは食感の改善、氷晶形成の制御、口当たりの向上、保存中の製品安定性の維持に役立ちます。これらの原料はまた甘味に寄与し、低スクロースおよびスペシャルティ乳製品における製剤の柔軟性を支えます。中国国家統計局によると、中国は2024年に約3,079万トンの牛乳を生産しており、同国の乳製品供給基盤の規模を反映しています。乳製品加工、コールドチェーンインフラ、利便性の高い冷凍デザートへの需要の成長は、デンプン甘味料サプライヤーに機会をもたらしています。包装乳製品デザートの製品革新と消費の増加は、市場需要をさらに支えると期待されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トウモロコシ、米小麦、キャッサバ価格の変動 | -0.8% | 中国、タイ、インドネシアでリスクが増幅された地域全体 | 短期(2年以内) |
| 天然・高甘味度甘味料への嗜好の高まり | -0.7% | 日本、オーストラリア、韓国、都市部の中国 | 長期(4年以上) |
| 高糖分加工食品に対する消費者の監視強化 | -0.5% | オーストラリア、日本、韓国、都市部のインド | 中期(2〜4年) |
| 食品添加物基準および表示要件における規制の相違 | -0.3% | 日本、韓国、オーストラリアで複雑性が高い地域全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トウモロコシ、米、小麦、キャッサバ価格の変動
トウモロコシ、米、小麦、キャッサバの価格変動は、アジア太平洋地域のデンプン甘味料市場に対する重大な抑制要因となっています。これらの農業コモディティはデンプン抽出および甘味料生産の主要原料として機能しているためです。気象条件、作物収量、季節的な入手可能性、輸送コストの変化は原料調達費用に影響を与える可能性があります。価格変動により、メーカーは安定した生産コストを維持し、グルコースシロップ、デキストロース、その他のデンプン系甘味に対して一貫した価格設定を確立することが困難になります。中小規模の生産者は、購買力と保管能力が限られているため、利益率に対するより大きなプレッシャーに直面する可能性があります。
天然・高甘味度甘味料への嗜好の高まり
天然・高甘味度甘味料への嗜好の高まりは、アジア太平洋地域のデンプン甘味料市場に対する抑制要因となっています。消費者が健康や食事の嗜好に合った代替品をますます求めるようになっているためです。ステビア、羅漢果エキス、スクラロースなどの原料は少ない使用量で甘味を提供でき、特定の食品・飲料用途において従来のデンプン系甘味料との競合を生み出しています。食品メーカーは糖分含有量を削減するために製品を再処方したり、代替甘味ソリューションへの需要に応えたりする場合があります。このシフトにより、特定の製品カテゴリーにおけるグルコースシロップ、デキストロース、高果糖コーンシロップの使用が制限される可能性があります。さらに、多様な甘味料オプションの入手可能性により、メーカーは味、コスト、栄養要件に応て製剤を調整することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高果糖コーンシロップが需要を支え、グルコースシロップが用途を拡大高果糖コーンシロップは2025年のアジア太平洋地域のデンプン甘味料市場の41.27%を占め、大規模な飲料・菓子事業におけるコストと甘味プロファイルに支えられています。中国と韓国は連続生産で液体甘味料を使用できる大規模な飲料製造システムを持っており、供給の一貫性と製品の取り扱いが重要な購買要因となっています。高果糖コーンシロップは、生産者が信頼性の高い甘味、容易な取り扱い、高出力処理ラインへの安定した投入を必要とする用途に引き続き適しています。その地位はまた、トウモロコシの入手可能性と、加工業者が変換収率を管理し、品質を維持し、信頼性の高い供給を確保する能力にも依存しています。
グルコースシロップは2031年までにCAGR 6.76%で成長すると予測されており、製品タイプの中で最も高い成長率です。食品製剤担当者は、食感と棚安定性が最終製品に重要なベーカリー・菓子製品において、適度な甘味と水分保持のためにグルコースシロップを使用します。医薬品メーカーは経口液体製剤において賦形剤ビヒクルとしてグルコースシロップを使用しており、Roquetteは医薬品用途向けのグルコースシロップグレードを掲載しています。これにより食品用途を超えた需要が拡大し、管理された品質要件を満たし、文書を提供し、一貫したグレードを供給できるサプライヤーが有利になります。デキストリンはキャリアおよびカプセル化材料として引き続き重要であり、果糖は特定の低血糖指数および健康志向の用途に使用されています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
原料別:
トウモロコシが供給をリードし、タピオカが東南アジアの選択肢を拡大トウモロコシは2025年の原料カテゴリーの60.38%を占め、アジア太平洋地域のデンプン甘味料市場規模において最大のシェアを持っています。中国のトウモロコシ湿式製粉インフラは、大規模な加工拠点、確立されたサプライチェーン、主要な食品・飲料顧客への近接性を通じてこの地位を支えています。トウモロコシは、複数の最終用途カテゴリーで使用される高果糖コーンシロップ、グルコースシロップ、デキストリン、その他の誘導体に対して確立された変換プロセスを提供しています。また、国内の食品・飲料顧客に大量、標準グレード、定期的な納品で対応する大規模加工業者を支えています。この原料は農業的な入手可能性の変化や他の用途からの競合需要にさらされており、調達計画が生産上の意思決定において中心的な役割を果たし続けています。
タピオカは2031年までにCAGR 6.58%で成長すると予測されており、最も成長の速い原料カテゴリーとなっていま。キャッサバ系原料はグルテンフリーの選択肢を提供し、地域の栽培・加工センターに近い東南アジアの加工業者にとって競争力を持つ可能性があります。この原料は、トウモロコシの入手可能性が不確実になる場合や、顧客が異なる機能特性を必要とする場合に調達を多様化する方法を提供します。タピオカ加工はまた、地域のキャッサバ供給におけるタイの役割とも一致しており、特定のシロップおよびデンプン用途に対して加工業者に関連する代替品を提供しています。小麦、ジャガイモ、その他の原料は、バイヤーが特定の粘度、感覚、または栄養特性を必要とするより狭い用途に対応しています。
形態別:
液体製品が基盤を維持し、固体グレードが新たな用途を獲得液体製品は2025年の形態セグメントの65.37%を占めました。飲料ボトラー、菓子工場、乳製品加工業者がポンプ供給の原料システムを中心に構築されているためです。この形態は中国、日本、韓国の大規模製造ラインとうまく統合され、自動化された取り扱いが効率的な生産を支えています。液体シロップはまた、エンドユーザーが使用前に粉末を溶解する必要性を減らし、大量生産時の標準化された混合を維持するのに役立ちます。設置された設備基盤は、特に確立された食品・飲料施設において、アジア太平洋地域のデンプン甘味料市場における液体製品の継続的な役割を支えています。タンク貯蔵、バルク配送、品質管理システムを持つサプライヤーは、定期的かつ予測可能な補充を支援できるため、これらの用途において有利な立場にあります。
固体グレードは2031年までにCAGR 6.8%で成長すると予測されています。粉末グルコースとマルトデキストリンは、乾燥取り扱いが実用的なメリットをもたらすインスタント飲料、栄養製品、錠剤製剤に有用です。固体製品は、特に主要な製造拠点以外で液体流通インフラが限られている場合に、取り扱い上の懸念を軽減できます。また、保管・輸送ニーズがバルク工業供給とは異なるオンライン食品チャネルを通じて販売される常温保存形態にも適しています。IFFの製品情報によると、高固形分酵素プロセスはより濃縮された液体シロップを生産し、輸送水を削減できます。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
食品・飲料が数量をリードし、医薬品がより速く成長食品・飲料は2025年のアジア太平洋地域のデンプン甘味料市場規模の67.18%を占め、主要な用途となっています。ベーカリー・菓子、乳製品・デザート、飲料は、日常消費製品全体でシロップと炭水化物原料の幅広い定期的な使用を生み出しています。これらの顧客は甘味、水分制御、ボディ、加工の一貫性を重視しています。これらの属性が製造パフォーマンスと最終製品の品質に影響するためです。地域の食品加工の拡大は、この顧客基盤全体で定期的な原料需要を支えています。複数の国にわたって食品安全おび製剤要件を満たすことができるサプライヤーは、顧客が標準化された地域製品ポートフォリオを運営する場合に優位性を得ます。
医薬品は2031年までにCAGR 6.89%で成長すると予測されており、最も速い用途成長率です。経口医薬品需要は、賦形剤が製品安定性と送達に寄与するシロップおよび懸濁液製剤におけるグルコースシロップの使用を支えています。医薬品グレードの材料は純度、文書化、品質システムに対するより高い管理を必要とし、多くの食品用途よりも厳格な供給要件を生み出しています。これにより食品グレード材料と比較して価値プレミアムが生まれ、分析能力、トレーサビリティ、バリデートされた製造慣行への投資を促進します。Roquetteの医薬品ポートフォリオは、医薬品製剤の賦形剤としてグルコースシロップを特定しています。
地域分析
中国デンプン甘味料市場
中国は2025年のアジア太平洋デンプン甘味料市場シェアの38.76%を占め、同地域における中心的な供給・需要基盤であり続けている。統合された湿式製粉能力により、食品・飲料製造クラスターに近接した生産が可能となり、原料加工業者と主要ユーザーとの距離を縮めている。同国の加工業者は、トウモロコシの調達、変換、バルク流通においてスケールメリットを享受できため、大量生産カテゴリーにおける役割が強化されている。中国のGB 2760規格に基づく食品添加物コンプライアンスは、食品原料の許可用途および表示要件を規定するため、引き続き重要である。したがって、特に大手ブランド食品メーカーに供給する業者にとっては、価格と並んで国内文書管理および強固な品質システムが重要となる。
アジア太平洋デンプン甘味料市場
インドは2031年までに7.05%のCAGRで拡大すると予測されており、同地域において最も高い地理的成長率となっている。同国の食品加工業の拡大は、手頃で安定した原料を必要とするベーカリー、菓子、飲料、乳製品メーカーからの需要を支えている。国内生産者は価格に敏感なバイヤーに対応する一方、多国籍企業は同国を幅広い顧客基盤を持つ長期的な生産・販売機会として捉えている。日本と韓国は、プレミアムグルコースシロップ、結晶フルクトース、および変性デキストリンにおいてより成熟した市場である。
東南アジアは、特にインドネシア、タイ、ベトナム、シンガポールにわたり、消費と生産の主要な製造回廊なっている。タイのキャッサバ基盤は、タピオカ由来のデンプン甘味料および地域輸出における同国の役割を支え、原料バイヤーにとって重要な供給オプションを加えている。インドネシアとベトナムは、信頼性の高い原料を異なる価格帯で必要とする、拡大する包装食品およびクイックサービスレストラン業態を通じて需要を加えている。シンガポールは生産基盤は小さいものの、多国籍原料サプライヤーにとってフォーミュレーションおよび地域製品開発において重要な役割を担っている。Cargillは2025年4月にシンガポールの改装されたイノベーションセンターを再開し、料理、ベーカリー、乳製品、菓子、飲料、およびコアサイエンスの各ラボを統合した。
競合環境
市場集中度
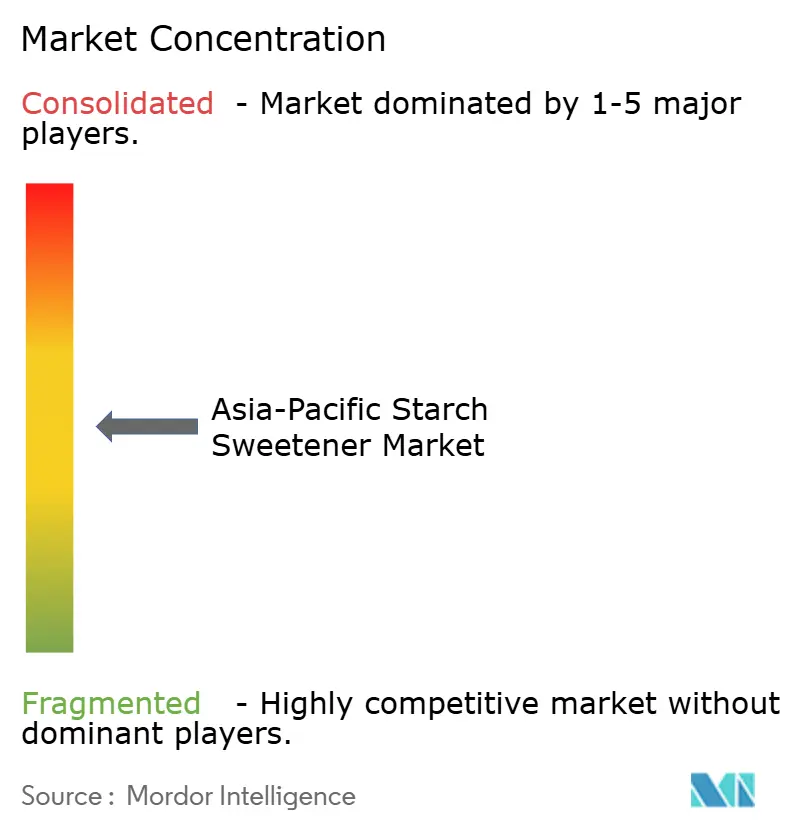
アジア太平洋地域のデンプン甘味料市場は、グローバルな原料企業が大規模な中国加工業者や国内サプライヤーと並んで事業を展開しているため、中程度の集中度を示しています。競争は製品グレード、地域、顧客要件、各バイヤーグループが期待する技術サポートのレベルによって異なります。大量カテゴリーは、統合された湿式製粉能力、効率的なバルク配送、変化する条件下での原料調達管理能力を持つ生産者に有利です。高付加価値カテゴリーは、アプリケーションサポート、信頼性の高い仕様、認知された品質システム、規制された食品または医薬品用途に適した文書を提供できる企業に有利です。この構造により、大規模な地域加工業者は数量で競争し、専門サプライヤーは技術サービス、製剤知識、高品質製品グレードで競争することができます。
Roquetteの2026年3月の連雲港でのパイロットセンター開設は、食品・栄養顧客向けのデンプンおよびポリオールソリューションの迅速な検証に向けた戦略的な動きです。このセンターは実験室作業とパイロットスケールのプロセステストを組み合わせており、より的を絞った製品開発を支援し、製品コンセプトから商業的検証への移行を短縮できます。Cargillの2025年4月のシンガポールイノベーションセンター再開は、食品・原料顧客向けの地域製剤サポートを強化するもう一つの動きです。Tate & Lyleの2026年2月のYume Mステビアの発売は、発酵由来の天然甘味料オプションをポートフォリオに追加しました。これらの行動は、主要サプライヤーが従来のデンプン系製品だけでなく、製品開発、顧客サポート、低糖ソリューションを通じて競争していることを示しています。
中国の加工業者は、価格、能力、納品の信頼性、地域顧客ニーズへの深い理解が決定的な国内およびASEAN輸出市場で強力に競争しています。医薬品グレードのグルコースシロップは、認定された地域供給がより限られており、品質要件が高い分野です。食品安全システムと医薬品製造要件は、特に必要な品質インフラを持たない企業にとって、これらの顧客グループへのアクセスを制限する可能性があります。酵素サプライヤーはまた、高固形分生産を可能にし、資源使用を削減することで加工業者の競争上の地位に影響を与えることができます。
アジア太平洋地域のデンプン甘味料産業リーダー
-
Cargill Incorporated
-
The Archer Daniels Midland Company
-
Tereos S.A.
-
Ingredion Incorporated
-
Tate & Lyle PLC
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋デンプン甘味料市場 このレポートでカバーされる企業
- Cargill, Incorporated
- The Archer-Daniels-Midland Company
- Tereos S.A.
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères S.A.
- International Flavors & Fragrances Inc.
- Südzucker AG
- AGRANA Beteiligungs-AG
- Global Sweeteners Holdings Limited
- Zhucheng Dongxiao Biotechnology Co., Ltd.
- Zhucheng Xingmao Corn Developing Co., Ltd.
- COFCO Biochemical (Anhui) Co., Ltd.
- Shandong Xiwang Sugar Industry Co., Ltd.
- Daesang Corporation
- Matsutani Chemical Industry Co., Ltd.
- Showa Sangyo Co., Ltd.
- Gulshan Polyols Limited
- Grain Processing Corporation
- Sukhjit Starch and Chemicals Limited
最近の産業開発事情 アジア太平洋デンプン甘味料市場
- 2026年5月:Xingmao Corn Groupは中国で大規模なトウモロコシデンプンおよびデンプン糖プロジェクトを推進しました。ホルゴス事業所工業団地プロジェクトの第一フェーズは建設と設備設置を完了し、2026年6月末までに試運転と試験生産が予定されています。計画年間生産量には、デキストロース一水和物10万トン、無水デキストロース3万トン、液体グルコースシロップ30万トン、トウモロコシデンプン65万トンが含まれます。
- 2026年3月:Roquetteは中国・連雲港工場に1,000平方メートル超のデンプンおよびポリオールパイロットセンターを開設しました。2024年末に開始されたこのセンターは、物理化学分析、実験室規模の研究、パイロットスケールの工業変換を統合し、飲料、ベーカリー、乳製品代替品、特殊栄養の顧客向けのデンプンおよびポリオールソリューションの市場投入期間を短縮します。
- 2025年4月:Cargillはシンガポール経済開発庁とEnterprise Singaporeの支援を受け、シンガポールの改装されたイノベーシンセンターを再開しました。このセンターは料理、ベーカリー、乳製品、菓子、飲料、コアサイエンスの各研究室を統合し、アジアの食品・原料セクター向けのCargillの地域製品開発拠点として機能しています。
アジア太平洋地域のデンプン甘味料市場レポートの調査範囲
デンプン甘味料は、トウモロコシ、小麦、米、キャッサバなどの原料から得られたデンプンを糖または糖系シロップに加工することで製造される炭水化物系甘味原料です。アジア太平洋地域のデンプン甘味料市場は、製品タイプ、原料、用途、地域によってセグメント化されています。製品タイプに基づき、市場は高果糖コーンシロップ、デキストリン、果糖、グルコースシロップにセグメント化されています。原料に基づき、市場はトウモロコシ、小麦、タピオカ、ジャガイモ、その他にセグメント化されています。形態に基づき、市場は液体と固体にセグメント化されています。用途に基づき、市場は食品・飲料、医薬品、パーソナルケア、その他の用途にセグメント化されています。地域に基づき、市場は中国、インド、日本、オーストラリア、韓国、インドネシア、タイ、シンガポール、アジア太平洋地域その他にセグメント化されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン 米ドル)で行われています。
セグメンテーション概要
製品タイプ別
| 高果糖コーンシロップ(HFCS) |
| デキストリン |
| 果糖 |
| グルコースシロップ |
| その他 |
原料別
| トウモロコシ |
| 小麦 |
| タピオカ |
| ジャガイモ |
| その他 |
形態別
| 液体 |
| 固体 |
用途別
| 食品・飲料 | ベーカリー・菓子 |
| 乳製品・デザート | |
| 飲料 | |
| 食肉・家禽 | |
| その他の食品・飲料 | |
| 医薬品 | |
| パーソナルケア・化粧品 | |
| その他の用途 |
地域別
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| インドネシア |
| タイ |
| シンガポール |
| アジア太平洋地域その他 |
| 製品タイプ別 | 高果糖コーンシロップ(HFCS) | |
| デキストリン | ||
| 果糖 | ||
| グルコースシロップ | ||
| その他 | ||
| 原料別 | トウモロコシ | |
| 小麦 | ||
| タピオカ | ||
| ジャガイモ | ||
| その他 | ||
| 形態別 | 液体 | |
| 固体 | ||
| 用途別 | 食品・飲料 | ベーカリー・菓子 |
| 乳製品・デザート | ||
| 飲料 | ||
| 食肉・家禽 | ||
| その他の食品・飲料 | ||
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| その他の用途 | ||
| 地域別 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋地域その他 | ||
レポートで回答される主要な質問
アジア太平洋地域のデンプン甘味料の予測成長率はどのくらいですか?
アジア太平洋地域のデンプン甘味料市場は2026年から2031年にかけてCAGR 5.67%で成長し、92.9 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つ製品タイプはどれですか?
高果糖コーンシロップが2025年に41.72%のシェアで製品カテゴリーをリードしています。
アジア太平洋地域のデンプン甘味料において最も速く成長している原料はどれですか?
タピオカは最も成長の速い原料カテゴリーであり、2031年までにCAGR 6.58%が予測されています。
地域全体で最も速く拡大している用途はどれですか?
医薬品経口液体製剤への需要に支えられ、2031年までにCAGR 6.89%で成長すると予測されています。