
Mordor Intelligenceによるアジア太平洋オリーブ市場分析
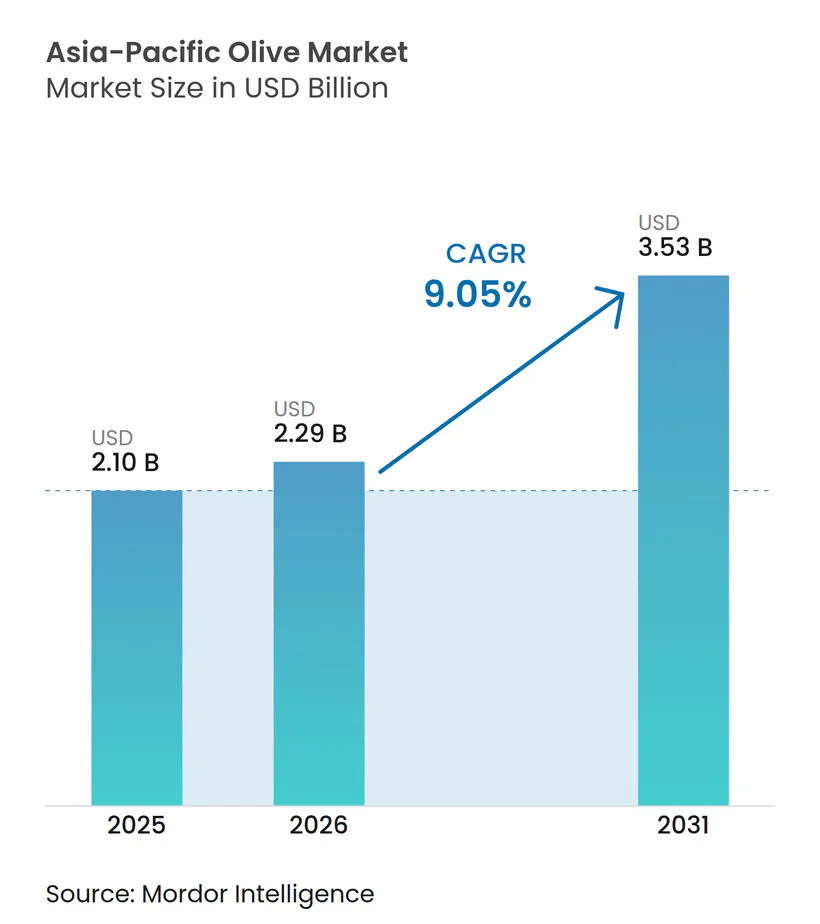
アジア太平洋オリーブ市場規模は2026年に22億9,000万米ドルと推定され、2025年の21億米ドルから成長し、2031年には35億3,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 9.05%で成長します。中国が現在の需要を牽引し、インドが最も急峻な成長曲線をもたらし、オーストラリアが最もプレミアムな輸出品を供給しています。中国北部でのオリーブ収量の増加とオーストラリアの超高密度栽培園が地域の自給自足を拡大する一方、消費者の食生活の変化、ホテル・レストラン・カフェ/ケータリング(HoReCa)チャネルの拡大、および政府の植林補助金が勢いを強化しています。機関投資家が大規模農園を支援し、精密灌漑が水リスクを低減し、電子商取引が都市部の小規模農家の農地を促進する一方、大都市圏以外のコールドチェーンの不備と気候変動が全体的なペースを緩和しています。
主要レポートのポイント
- 地域別では、中国が2025年のアジア太平洋オリーブ市場規模において43.62%の市場シェアを占め、インドは2031年にかけてCAGR 11.93%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国とオーストラリアにおけるオリーブ生産量の増加 | +2.5% | 中国、オーストラリア、およびアジア太平洋全域への波及 | 中期(2~4年) |
| 地中海食への食生活の転換 | +1.5% | 日本、中国、インドの都市部 | 長期(4年以上) |
| ホテル・レストラン・カフェ/ケータリング(HoReCa)およびフードサービスチャネルの成長 | +2.0% | 中国、インド、日本 | 短期(2年以内) |
| 政府の植林・農業多様化補助金 | +1.2% | インド、中国の対象省 | 中期(2~4年) |
| 干ばつ地帯の農園における精密灌漑 | +1.0% | オーストラリア、インド、半乾燥地帯 | 中期(2~4年) |
| 生鮮農産物における電子商取引の普及 | +1.8% | 中国、日本、インド、大都市・中規模都市 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中国とオーストラリアにおけるオリーブ生産量の増加
中国の甘粛省では4万ヘクタール以上のオリーブ農園が栽培されており、主に隴南市を中心として年間3万メートルトンのオリーブオイルを生産しています。一方、雲南省、四川省、陝西省では、貧困緩和補助金および農業近代化プログラムに支援された試験農地の拡大が進んでいます。オーストラリアの超高密度植栽は複数の州にわたり約7,000ヘクタールに及び、機械収穫と精密灌漑を活用することで、植栽面積のわずか3%を占めるにもかかわらず、世界のエクストラバージンオリーブオイル生産量の36%に相当する収量を達成しています。国際オリーブ協議会が2024年9月に中国当局者と行った協議は、品質基準の調和と技術研修の拡大を目的としており、予測期間内に中国が純輸入国から自給自足生産国へ移行することを加速させる可能性があります。
地中海食への食生活の転換
2023年、日本はオリーブオイルを5万8,000メートルトン輸入し、その価値は2億5,000万米ドルに達しました。主要供給国はスペイン、イタリア、ギリシャであり、オリーブオイルを心血管の健康と長寿に結びつける健康志向の消費者によって需要が牽引されています。中国では、都市部の中産階級世帯がTmallやJD.comなどのプラットフォームを通じてオリーブオイルを購入する機会が増えています。これらのプラットフォームにおけるスペインやイタリアのプレミアムブランドは、国産の菜種油や大豆油に対して30%から50%の価格プレミアムを維持しており、品質と本物志向に対する消費者の支払い意欲を反映しています。インドでは、Blinkit、Zepto、Swiggy Instamart などのクイックコマースプラットフォームに支援されたオンライン食料品市場が、大都市圏において10分から15分以内に生鮮農産物を配達することで、オリーブを含む特産品の試し買いを促進しています。一方、日本では2024年に65歳以上の住民が29%に達すると予測される高齢化社会が、栄養密度の高い食品への需要を押し上げています。楽天、Amazon Fresh、Oisixなどのプラットフォームは、この層に対応するためプレミアム生鮮農産物の提供に注力しています。
ホテル・レストラン・カフェ/ケータリング(HoReCa)およびフードサービスチャネルの成長
インドのホテル・レストラン・機関向けケータリングセクターは、可処分所得の増加、都市化、および地中海料理メニューを特徴とする国際料理チェーンの普及によって牽引されています。インドへの生鮮果実輸入は2024年に6億6,400万米ドルに達し、シェフが食材の本物志向とインスタグラム映えするダイニング体験のための視覚的魅力を優先するにつれ、オリーブはニッチながら成長するシェアを占めています。日本のフードサービスセクターでは地中海風メニューの採用が増加しており、オリーブオイルと生オリーブがヨーロッパと日本の料理の伝統を融合させたフュージョン料理に登場しています。このトレンドは、食材の発見を促進するオンライン食料品市場によって支えられています[1]。Cobram Estateは日本、シンガポール、ニュージーランドを含む13カ国に輸出しており、垂直統合されたサプライチェーンを活用して収穫から店頭までのトレーサビリティを保証し、品質重視のホテル・レストラン・カフェ/ケータリング(HoReCa)バイヤーの共感を得ています。
政府の植林・農業多様化補助金
インドの食用油・油糧種子に関する国家ミッションは、2030年から2031年までに6,970万メートルトンの油糧種子生産を目標としています。同プログラムはまた、国内栽培を奨励するために食用油に20%の輸入関税を課しています。主な焦点はオリーブではなく、ひまわり、大豆、マスタードに置かれています。中国の甘粛省は、オリーブ栽培を貧困緩和・植林イニシアチブに組み込み、点滴灌漑インフラと苗木調達に対する補助金を提供しています。中央政府の第14次五カ年計画は、穀物輸入への依存を減らし農村所得を安定させるための農業多様化を優先しています。オーストラリアの州政府は水利用効率と気候適応のための補助金を提供しており、マレー・ダーリング流域計画などのプログラムが精密灌漑システムへの資金を配分し、収量を維持しながら水消費量を30%から40%削減することで、干ばつ地帯のオリーブ栽培者に直接的な恩恵をもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極端な気候異常(熱波、台風) | -1.5% | オーストラリア、インド(ラジャスタン州)、アジア太平洋その他(台風多発地帯) | 短期(2年以内) |
| 栽培投入コストおよび労働コストの高さ | -1.0% | 日本、オーストラリア、インド(小規模農家地帯) | 中期(2~4年) |
| 小規模農家の分散化による規模の経済の制限 | -0.8% | インド、中国(非商業地帯) | 長期(4年以上) |
| 大都市圏以外のコールドチェーン拠点の不足 | -1.2% | インド、アジア太平洋その他(中規模・小規模都市) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
極端な気候異常(熱波、台風)
アジア太平洋地域は毎年災害関連の経済損失を被っており、極端な熱波、台風、洪水が農業生産サイクルを混乱させ、果実の品質を低下させています[2]。ビクトリア州、南オーストラリア州、西オーストラリア州でのオリーブレースバグの蔓延は複数シーズンにわたる損失をもたらし、一部の栽培者は収量が20%から30%低下したと報告しています。これを受けてオーストラリアオリーブ協会は、生物的防除と樹冠モニタリングを重視した総合的病害虫管理ガイドラインを発行しました。インドのラジャスタン州地帯では夏季気温が摂氏45度を超え、花の脱落を引き起こして着果率を低下させています。一方、2023年から2024年にかけての不規則なモンスーンパターンにより、湛水または長期的な乾燥が生じ、樹木にストレスを与え、商業的実行可能性に必要な19%の閾値を下回るオイル含有量の低下をもたらしました。
栽培投入コストおよび労働コストの高さ
日本の農業労働コストは世界でも最高水準にあり、2024年の時給は10米ドルを超えており、香川県小豆島の試験農地を超えた国内オリーブ栽培を抑制しています。同島での生産は職人的規模にとどまり、地元需要を満たすには不十分です。オーストラリアの超高密度オリーブ農園では、点滴灌漑インフラ、機械収穫機、高密度苗木に対してヘクタールあたり9,800米ドルから13,000米ドルの初期投資が必要であり、回収期間は7年から10年に及ぶため、小規模栽培者の参入を制限しています。インドの小規模農家は投入コストの上昇に直面しており、点滴灌漑キットの価格はヘクタールあたり600米ドルから960米ドルで、小麦やマスタードなどの伝統的作物からの純収入の1年から2年分に相当します。オリーブに対する農業保険の不在が、インド農業研究評議会(ICAR)におけるダウンサイドリスクを増大させています。ラジャスタン州オリーブ栽培有限会社(ROCL)は2025年に6つの農園にわたる農場管理のために9万6,000米ドル相当の人材調達入札を発行しており、機械化が依然として限定的な地域におけるオリーブ栽培の労働集約的な性質を浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
中国オリーブ市場
中国は2025年のアジア太平洋における生鮮オリーブ消費量の43.62%を占め、甘粛省の4万ヘクタールに及ぶオリーブ産地が年間8億4,000万米ドルの生産額を生み出している。しかし、2023年10月から2024年2月にかけてオリーブオイルの輸入量が前年比64%急減しており、これは政府補助金が省レベルの自給自足を促進する中、国内サプライチェーンへの構造的な転換が進んでいることを反映している。また、国際オリーブ協会は2024年9月に中国当局者と品質基準の調和に向けた協議を行った。中国の雲南省、四川省、陝西省では、貧困緩和補助金および農業近代化プログラムの支援を受けた試験的なオリーブ農園の拡大が進んでいる。さらに、国際オリーブ協会は2024年9月に中国代表団を招き、品質基準の調和と技術研修の拡充に向けた協議を実施しており、予測期間内に同国が純輸入国から自給自足型生産国へと移行するペースが加速する可能性がある。
インドオリーブ市場
インドは2031年までのCAGR 11.93%で最も成長の速い地域として台頭しており、2024年から2031年を対象とした食用油・油糧種子に関する国家ミッションへの12億米ドルの予算配分と、ラジャスタン州における1,000ヘクタールの試験的植栽がその原動力となっている。ただし、2020年にイスラエルからの技術支援が終了した後、参加農家の約半数が農地を放棄しており、ラジャスタン・オリーブ・カルティベーション・リミテッド(ROCL)は2025年に農場維持管理に関する複数の入札を実施し、その契約額は9万6,000米ドルに上ることから、政府の関与が改めて示されている。インドのROCLは2025年、バロレ、バカリア、バスビスナ、ティンキルディ、ルンカランサル、バッシ、サンスを含む各農場の維持管理に関する複数の入札を実施し、人材派遣契約の総額は9万6,000米ドルに達したこれは既存農園の再生に向けた政府の取り組みの再開を示すものであり、一部の果実サンプルでは含油率が19%を超え、国際基準に近い水準に達している。
オーストラリアおよび日本のオリーブ市場
オーストラリアの超高密度植栽は複数の州にわたり約7,000ヘクタールに及び、機械収穫と精密灌漑を活用することで、植栽面積がわずか3%にとどまるにもかかわらず、世界のエクストラバージンオリーブオイル生産量の36%に相当する収量を達成している。一方、ビクトリア州、南オーストラリア州、西オーストラリア州ではオリーブレースバグの大量発生により複数シーズンにわたる損失が生じ、生産者は総合的病害虫管理プロトコルの導入を余儀なくされた。日本のオンライン食料品販売は2024年に235億米ドルに達し、食料品支出全体の12%を占めた。楽天、Amazon Fresh、Oisixなどのプラットフォームがプレミアム生鮮食品および当日配送を強みとしており、オリーブを含む特産品のトライアル購入を促進している。
規制環境
アジア太平洋オリーブ市場における規制は、国内生産品と輸入品の両方について、オリーブオイルおよびオリーブ果肉油の組成、分類、ラベリングを規定する国家食品安全および製品識別基準に基づいている。中国では、推奨国家標準GB/T 23347-2021(GB/T 23347-2021/XG1-2023により改正)が、市場参入に向けて生産者と輸入業者が整合させる技術的基準を提供しており、甘粛省などで国内生産が拡大する中で品質の標準化を支えている。
国境を越えた取引においては、輸入国の枠組みと広く用いられている国際的な基準によって、コンプライアンスが形成される。インドでは、税関における許認可、検査、ラベリングについて、FSSAIを通じて2017年食品安全基準(輸入)規則が施行されており、オーストラリアとニュージーランドでは、オーストラリア・ニュージーランド食品基準規約(食用油に関する規格2.4.1を含む)への準拠が求められている。地域全体では、国際オリーブ協議会の貿易基準(T15/NC No 3/Rev. 15)が、輸出書類や購買者による審査、特にHoReCaやモダンリテールの調達で使用される仕様の共通の参照点となっている。
バリューチェーン分析
アジア太平洋のオリーブバリューチェーンは、育苗・果樹園の設立(苗木、灌漑キット、肥料、機械化)、栽培・収穫、収穫後の迅速な取り扱い、搾油・圧搾(オイル用)または塩漬け・加工(テーブルオリーブ用)、そしてパッケージング、検査・品質文書作成、輸入業者・卸売業者・モダンリテール・HoReCa・電子商取引を通じた流通にまで及ぶ。オーストラリアは比較的統合が進んでおり、超高密度果樹園と機械収穫が規模の経済を支えている一方、ブランド主導の輸出業者や垂直統合型企業は、トレーサビリティと品質保証を活用して、アジア太平洋全域のプレミアムチャネルに対応している。中国は、主要な栽培地帯(特に隴南)を中心に生産の厚みを構築しており、その拡大は、腐敗リスクを低減し加工の迅速性を改善する灌漑・物流のアップグレードと結びついている。
主要な障壁は、時間的制約とインフラの問題である。生鮮オリーブは油の品質を保つために迅速な加工を必要とし、テーブルオリーブやボトル入りオイルは、一級都市を超えた地域での信頼できる保管と温度管理された流通に依存している。水の費用と入手可能性、点滴灌漑システム、機械化は果樹園の採算性を左右し、害虫の圧力や気候異常はばらつきを増大させ、農学的支援、統合的病害虫管理プロトコル、国内基準およびIOC仕様に整合した標準化された検査の重要性を一層高めている。RCEPなどの地域貿易枠組みは、書類の整合性や非関税措置の調整を後押しし、サプライヤーが仕向地基準を満たしている場合には、オリーブオイルおよび関連原材料の国境を越えた移動における摩擦を低減できる。
市場機会と将来展望
主要な機会の一つは、一級都市市場を超えたより広範な流通と国内スループットの向上を支えるため、地域の加工・コールドチェーン能力を拡大することにある。インフラ主導の動きの証拠として、フィリピン農業省が2025年に99のコールドストレージ施設を建設するため5,250万米ドルの投資を約束したことが挙げられ、これは群島や地方都市の経路における生鮮特産品の取り扱いに影響を与える制約に対処するものである。オリーブについては、段階的なコールドチェーンの拠点整備、在庫回転の改善、品質検査能力の拡充により、漏出を減らし製品特性を安定させようとする輸入業者、小売業者、フードサービス流通業者にとっての空白地帯が生まれる。
供給側では、成熟市場と新興生産地域の両方で果樹園への投資と加工の近代化が進んでいる。オーストラリアでは、超高密度果樹園への機関投資主導の転換(例えば、2024年に発表された大規模な農地転換に関するGO.FARMの活動)と、水利用効率への継続的な重視が、灌漑アクセスが確保されれば国内および輸出チャネルに対応できる拡張可能なモデルを示している。中国では、品質基準の調和と技術研修の拡大を目的とした国際オリーブ協議会と中国当局との協議(2024年9月)が、国内ブランド構築とバイヤーの信頼を支えており、確立された栽培地帯(甘粛省・隴南など)における省主導の開発は、搾油能力の向上、品質認証サービス、そしてTmallやJD.comなどのプラットフォーム上でスペインやイタリアからの輸入品と差別化を図るブランド化されたリテール形態の機会を浮き立たせている。
最近の産業開発事情 アジア太平洋オリーブ市場
- 2026年7月:Cobram Estate Olivesは、2026年のオーストラリアの収穫でオリーブオイル1,130万リットルを生産したと報告した。この結果は果樹園の拡大とスループットの向上を反映しており、アジア太平洋全域のプレミアムリテールおよびHoReCa購買者への供給を支えている。
- 2025年2月:GoFarmは、高密度オリーブ果樹園への転換を目的として、約6,000万オーストラリアドル相当のFerreroヘーゼルナッツ果樹園プロジェクトの買収を完了した。この取引は拡張可能な果樹園面積を追加し、長期サイクルの多年生作物に対する機関投資を強化するとともに、オリーブに適した土地と水を巡る競争環境を引き締めている。
- 2024年10月:GoFarmは、Qantas Superの参加を含め、約1億5,000万オーストラリアドルの投資を確保し、水資源に恵まれた農地の高密度オリーブ果樹園への転換に資金を提供した。この資金調達は、アジア太平洋のオリーブバリューチェーンにおける主要なプレミアム供給国であるオーストラリアの国内供給拡大を加速させる。
アジア太平洋オリーブ市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、テーブルオリーブおよびオリーブオイルに使用されるオリーブを含む、アジア太平洋全域で消費されるオリーブの価値を、地域内の製造業者および輸入業者レベルの価値で測定して対象としている。
範囲の除外事項:輸入業者または製造業者の販売価格より後段にある小売マージンおよび下流のマーケティングコストは除外する。
セグメンテーション概要
- 国別
- 中国
- 生産分析(数量)
- 消費分析(数量および金額)
- 輸入分析(数量および金額)
- 輸出分析(数量および金額)
- 価格トレンド分析
- 日本
- 生産分析(数量)
- 消費分析(数量および金額)
- 輸入分析(数量および金額)
- 輸出分析(数量および金額)
- 価格トレンド分析
- インド
- 生産分析(数量)
- 消費分析(数量および金額)
- 輸入分析(数量および金額)
- 輸出分析(数量および金額)
- 価格トレンド分析
- オーストラリア
- 生産分析(数量)
- 消費分析(数量および金額)
- 輸入分析(数量および金額)
- 輸出分析(数量および金額)
- 価格トレンド分析
- 中国
データソース、市場規模算定、および検証
デスクリサーチ
基礎データセットを構築するため、オリーブが地域内をどのように流通し、需要がどのくらいの速さで変化しているかを理解するために、公的な農業・貿易統計を確認した。生産・収量に関する背景情報としてはFAOSTAT、輸出入の流れについてはUN Comtrade、食品・飲料の消費指標については各国の統計ポータルが有用な基準となった。
また、税関・関税に関する参照資料、および地域の規制当局が公表する食品基準・ラベリングガイダンスも確認した。これらは製品構成や統計で使用される貿易コードの報告に影響を与える可能性があるためである。これに加え、企業の年次報告書、投資家向け説明資料、信頼性の高い報道を用いて輸入集中度と価格動向をマッピングし、その上で企業財務情報および出荷レベルの輸出入確認のための有料サブスクリプションを通じて残りの財務的背景を補完した。これらの出典は例示的なものであり、最終的なデータセットの収集、検証、明確化のために追加の公的および有料の参照資料を使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチの前提、特にオリーブ果実とオリーブオイル需要指標間の変換、チャネル構成(リテール対フードサービス)、および等級別の典型的な価格変動を検証するために用いられた。主要なアジア太平洋の消費国・取引国において、生産者、輸入業者、流通業者、フードサービスの購買担当者と対話し、数値がきれいに一致しない場合には追加確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | 経営幹部(CXO):12% |
| ミドルティア:52% | 機能・部門責任者:34% |
| 小規模プレイヤー:15% | マネージャー:54% |
市場規模算定と予測
規模算定は、国別の消費指標と貿易フローから需要プールを再構築するトップダウン方式から始まり、その後、再輸出や製品形態別の価格差を調整した。合計値の現実性を保つため、サンプル化した輸入業者の量の集計、流通業者チャネルの確認、主要市場における価格×量の計算など、選択的なボトムアップ近似を用いて結果を裏付けた。
いくつかの実務的な入力要素がモデルを形成した。これには、輸入浸透率のトレンド、税関記録からの平均単価、主要栽培国における生産の季節性、フードサービスの回復と家庭内消費の比較、テーブルオリーブと搾油用オリーブの間のシェア変動が含まれる。小規模市場でカバレッジが薄い場合には、一人当たり消費量や所得と連動した採用パターンを用いて類似国から代替値を推計し、専門家への聞き取りによって結果を再検証した。
予測については、価格および供給ショックに関するシナリオ分析を行い、その後、実質所得成長、都市化、食用油の相対価格などの変数と需要を結びつける軽量な多変量回帰分析を実施した。結果は現実性を確認するため一次調査の回答者とともに検証された。
データ検証と更新サイクル
地域の輸入額のトレンド、生産・収量の動向、主要ハブで観測された価格変動など、独立した指標と合計値を比較することで、モデルを複数回にわたって検証した。異常が見つかった場合には、その要因を特定し、関連する前提を再構築し、現地で何が変化したかを確認するために専門家に再度連絡した。
最終確定の前に、最終シリーズは国と年をまたいだ分散チェックを経て、明確な理由なく急変することなく、トレンドが説明可能な状態に保たれるようにした。レポートは毎年更新され、主要な貿易、政策、供給に関する事象が量や価格に大きな影響を与える場合には、随時の中間更新が行われ、最終的な納品前レビューを経て、クライアントに最新の見解が提供される。
Mordor Intelligenceのアジア太平洋オリーブ市場規模と他の公表推計との比較
アジア太平洋のオリーブに関する公表された市場規模は大きく異なることがあり、その差異は通常、何が計上対象とされているか、算定に用いられる価格水準、そして各国間の貿易フローの扱い方に起因する。
小売業者のマージンや店舗内プロモーションコストはMordor Intelligenceの対象範囲外であり、これにより数値は製造業者・輸入業者の価格に近いものとなっている。他の一部の推計では、下流のマークアップが混在していたり、オリーブオイルの小売価値と生鮮・加工オリーブの貿易ラインが混合されている場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法における差異 |
|---|---|---|
| Mordor Intelligence | USD 2.10 B (2025) | |
| 業界出版社A | USD 12.70 B (2023) | オリーブオイル主導の価値を複数の最終用途やチャネル層と組み合わせることができる、より広範な製品・用途の枠組みを使用しているため、製造業者または輸入業者の価格に比べて数値が膨らむ可能性がある。 |
| 貿易データジャーナルB | USD 0.44 B (2024) | 貿易品目コードに基づいてオリーブに焦点を当て、生産者・輸入業者の名目卸売価格で評価しているため、加工形態や追跡対象の貿易ラインの範囲外の消費を過小評価する可能性がある。 |
この差異は主に、下流での付加価値、製品形態のカバレッジ(テーブルオリーブ対オイル関連需要)、そして卸売価値か拡大されたチャネル価値のどちらが含まれるかによって説明される。国ごとに検証可能な貿易、価格、需要指標に入力データを結びつけることで、この推計は透明性を保ち、今後の更新においても同じ手順で再現可能である。
レポートで回答される主要な質問
アジア太平洋オリーブ市場の2026年における現在の価値はいくらですか?
市場は2026年に22億9,000万米ドルに達し、2031年までに35億3,000万米ドルに成長する見込みです。
アジア太平洋地域で最も多くの生鮮オリーブを消費する国はどこですか?
中国が2025年のアジア太平洋オリーブ市場規模において43.62%の市場シェアを占め、4万ヘクタールの甘粛オリーブ地帯がその基盤となっています。
2031年にかけて最も急成長する国はどこですか?
インドは政府の食用油ミッションとラジャスタン州の試験農地に牽引され、CAGR 11.93%を記録すると予測されています。
電子商取引はオリーブの流通においてどのような役割を果たしていますか?
中国、日本、インドのデジタル食料品プラットフォームは主要都市で30分以内の配達を可能にし、プレミアムオリーブへの消費者アクセスを拡大しています。