
アジア太平洋地域主要家電市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
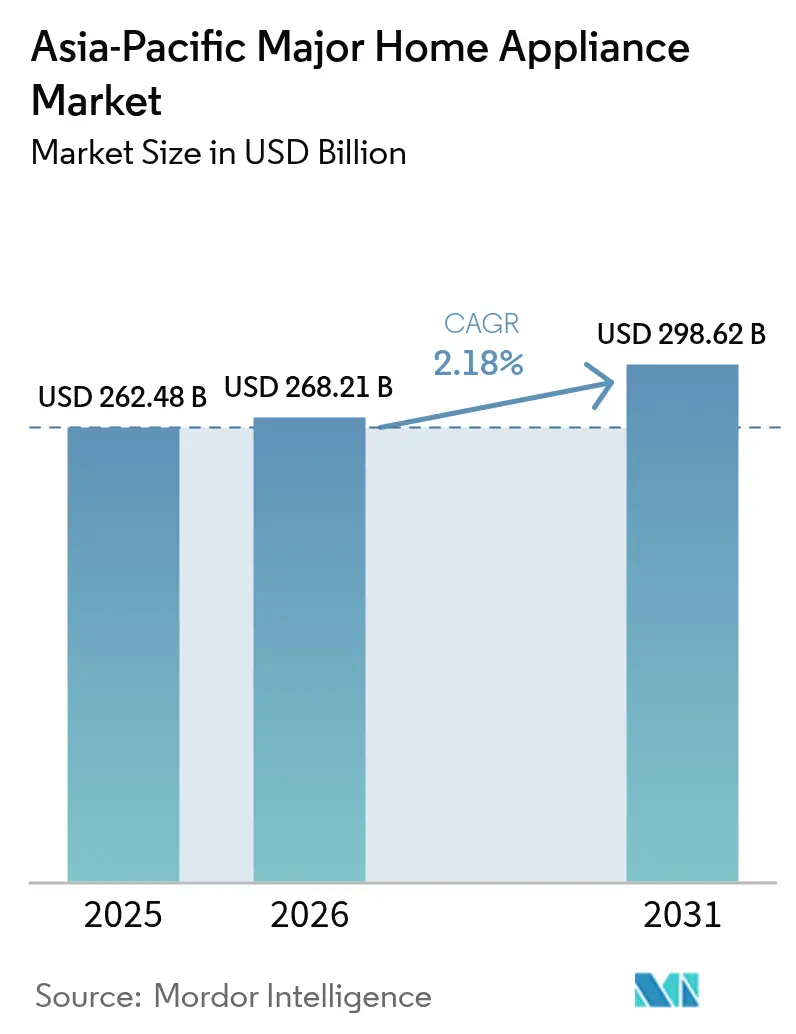
| 基準年の市場規模 (2025) | 262.48 十億米ドル |
| 市場規模 (2026) | 268.21 十億米ドル |
| 市場規模 (2031) | 298.62 十億米ドル |
| Growth Rate (2026 - 2031) | 2.18 % |
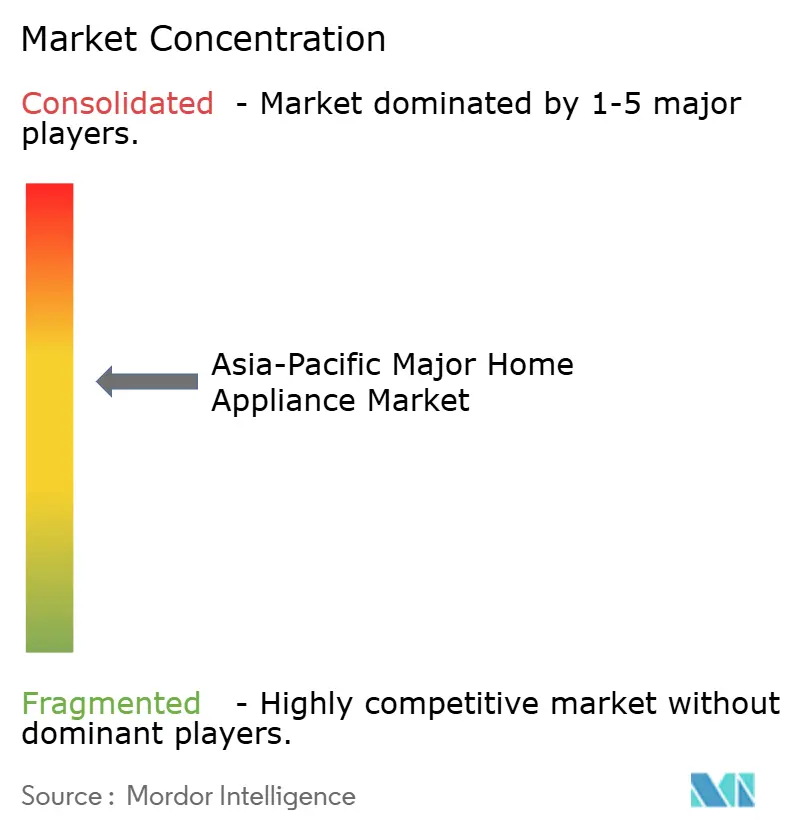
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるアジア太平洋地域主要家電市場分析
アジア太平洋地域主要家電市場規模は、2025年の2,624億8,000万米ドルから2026年には2,682億1,000万米ドルへと成長し、2026年~2031年にかけてCAGR 2.18%で推移し、2031年までに2,986億2,000万米ドルに達すると予測されています。生産者がスマートコネクティビティ、AI、省エネ技術をコア製品ラインに組み込む一方で、中国OEMからの競争圧力や多様な経済圏にわたる動的な消費者嗜好に対応しながら、数量主導型の拡大から付加価値重視のプレミアム化へのシフトがこの軌跡を形作っています[1]China Daily、「家電メーカーがより大きなグローバル展開を目指す」、chinadaily.com.cn。掲載。日本や韓国などの成熟市場では高級SKUへの買い替え需要が主流である一方、可処分所得の上昇と急速な都市化を背景とした初回購入がインドネシア、ベトナム、フィリピンの成長を牽引しています。政府の下取り補助金、後払い(BNPL)スキーム、ラストマイル物流の拡充が原材料コストの変動にもかかわらず基礎需要を下支えしています。大手メーカーの戦略的な動きとしては、関税回避とリードタイム短縮を目的とした国境を越えた現地生産化、ならびに家電を住宅エネルギー管理プラットフォームと統合するエコシステムパートナーシップが挙げられます。
レポートの主要ポイント
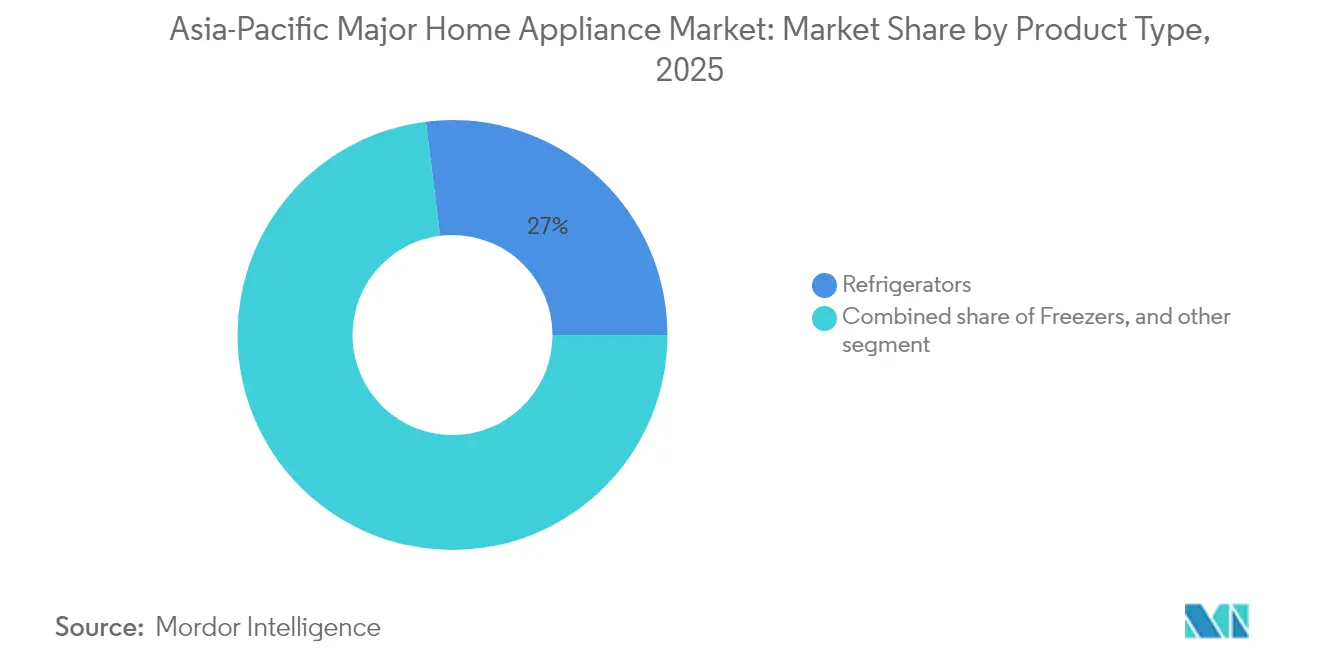
- 製品タイプ別では、冷蔵庫が2025年のアジア太平洋地域主要家電市場シェアの26.98%をリードし、スマート冷蔵庫は2031年までにCAGR 14.75%で最も高い成長率を記録しました。
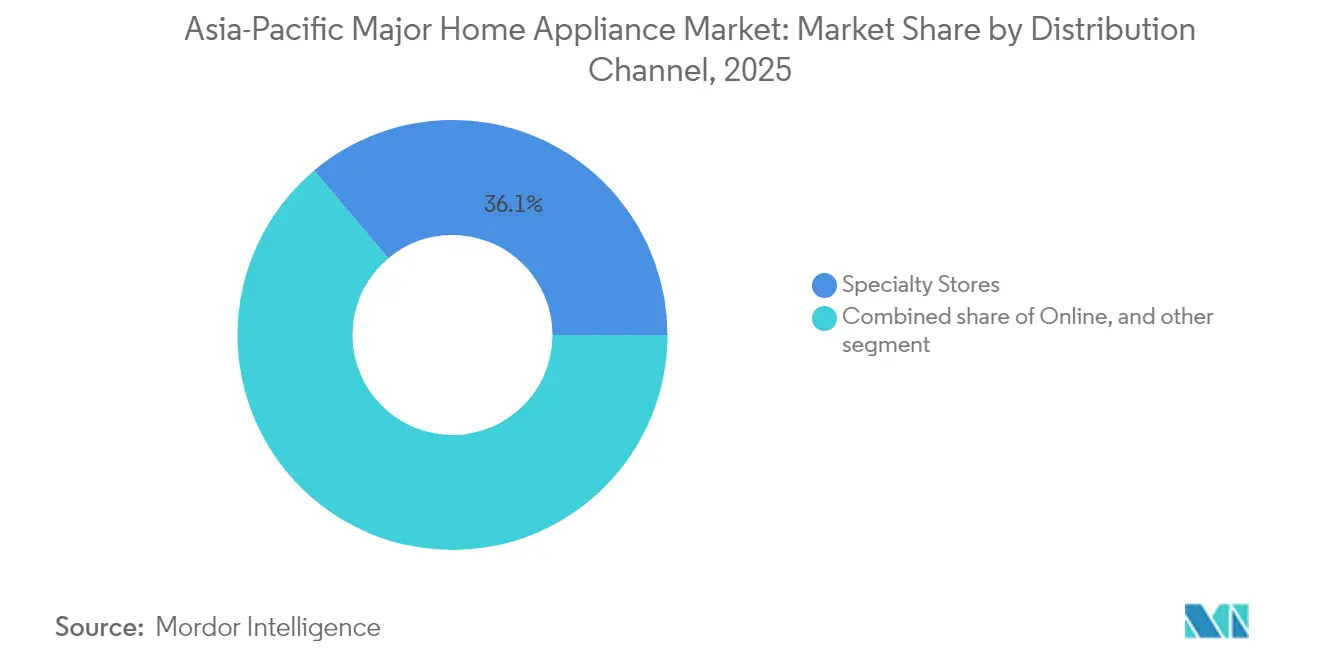
- 流通チャネル別では、専門店が2025年のアジア太平洋地域主要家電市場シェアの36.12%を占め、電子商取引は2031年までにCAGR 18.92%で最も高い成長率を記録しました。
- 技術別では、スマートコネクテッド家電が2025年のアジア太平洋地域主要家電市場規模の32.85%のシェアを占め、2031年までにCAGR 15.11%で拡大しています。
- 地域別では、中国が2025年のアジア太平洋地域主要家電市場の43.02%のシェアを占め、東南アジアは2031年までにCAGR 15.82%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 可処分所得の上昇と急速な都市化 | +1.2% | アジア太平洋地域コア、中東・アフリカへの波及 | 中期(2~4年) |
| 電子商取引とラストマイル物流の爆発的成長 | +0.8% | グローバル、ASEAN地域で最も顕著 | 短期(2年以内) |
| 義務的省エネリベートおよび下取り制度 | +0.6% | 中国、インド、シンガポール | 短期(2年以内) |
| 中国OEM製造の国境を越えた現地化 | +0.4% | ASEAN、インド、メキシコ | 中期(2~4年) |
| BNPLおよび組み込み金融による購入しやすさ | +0.3% | 東南アジア、インド | 短期(2年以内) |
| プレミアムビルトイン・モジュラーキッチンコンセプトの普及 | +0.2% | 都市部の中国、インド、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
可処分所得の上昇と急速な都市化
インドネシアおよびベトナムにおける中間所得層世帯数は2024年に大幅に増加し、2030年までに4億1,500万世帯を超えると予測されており、初回家電購入を促進し、買い替えサイクルを加速させています。都市への移住により、不動産開発業者がビルトインキッチンを住宅プロジェクトに組み込む二級都市に需要が集中し、複数家電の採用が進んでいます。小売業者はBNPLプラットフォームを活用し、初期価格の障壁を低下させることで潜在需要を販売に転換しています。都市化の速度と家電普及率の相関は、インフラが所得を上回るペースで整備されている都市で最も強く、信用アクセスが改善されると短期的な需要急増が生じます。メーカーにとっては、憧れを持ちながらも手頃な価格帯のSKUに製品ポートフォリオを合わせることが、数量と利益率の目標のバランスを図る上で重要です。
電子商取引とラストマイル物流の爆発的成長
物流ネットワークの強化とオムニチャネル戦略により、アジア太平洋地域主要家電市場のデジタル取引はCAGR 19.84%を記録しました。地域プラットフォームは拡張現実(AR)ショールームを導入し、冷蔵庫や洗濯機などの高関与カテゴリーにおける物理的な接点の必要性を低減しました。越境マーケットプレイスにより中国ブランドは農村部の未開拓顧客にリーチできますが、積極的な値引きが利益率を圧迫しています。サードパーティー物流事業者との提携により、主要なASEANの大都市圏での配達時間が48時間以内に短縮され、消費者の信頼が強化されました。統合されたアフターセールスサービスと即時返金が、実店舗との体験格差をさらに縮小しています。
義務的省エネリベートおよび下取り制度
中国の国家的な下取り補助金により、大型家電の小売販売が2024年第4四半期に前年比24.8%増加しました[2]上海金属市場、「[SMMホットトピック] 2024年に家電販売が過去最高を記録」、metal.com。。シンガポールのより厳格なエネルギーラベリング規則により最低基準が引き上げられ、インバーターコンプレッサーおよびヒートポンプ式乾燥機へのシフトが促進されました。これらのプログラムは需要の急増を引き起こし、メーカーに生産計画と在庫配分の改善を迫っています。小売業者は販売促進カレンダーを補助金の実施期間に合わせ、売上効率を最大化していますが、突発的な急増が物流能力を圧迫することもあります。長期的には、より厳格な効率基準が平均販売価格を引き上げ、製品革新を促進します。
BNPLおよび組み込み金融による購入しやすさ
カンボジアのACLEDA銀行などの銀行とのフィンテックパートナーシップが、一括購入をマイクロ分割払いに転換することで家電所有を民主化し、Z世代および農村部の顧客を含む市場規模を拡大しています[3]ストレーツ・タイムズ、「特定の家電製品の省エネ基準が引き上げられる」、straitstimes.com。。販売時点での組み込み金融が摩擦を低減し、プレミアムSKUでも承認率を向上させています。メーカーは返済行動に関するデータ駆動型のインサイトを得ることで、的を絞ったマーケティングやアップセルの機会を実現しています。信用リスクには注意深い監視が必要ですが、雇用主連動の天引きやデジタルKYCプロトコルにより、デフォルト率は許容範囲内に収まっているという初期のエビデンスがあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料および貨物コストの変動 | -0.9% | グローバル、輸入依存市場で特に深刻 | 短期(2年以内) |
| 低コスト地域OEMによる利益率圧迫 | -0.7% | ASEANコア、インド | 中期(2~4年) |
| 電力不安定と高関税によるエネルギー消費型SKUの抑制 | -0.4% | インド、インドネシア、フィリピン | 長期(4年以上) |
| 僻地への物流およびリバース物流コスト | -0.3% | 農村部ASEAN、インドの三級都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料および貨物コストの変動
鉄鋼および銅の価格変動は2024年を通じてメーカーの利益率を圧迫し、家電向け亜鉛めっき鋼板の需要は、全体の生産成長が10%を超えたにもかかわらず、まちまちのパフォーマンスを示しました。原材料コストのインフレにより、メーカーは動的な価格戦略の実施を余儀なくされていますが、競争の激しいセグメントでは消費者の価格感応度がコスト転嫁の効果を制限しています。地政学的緊張と港湾混雑によるサプライチェーンの混乱が、複数の地理的市場にわたってジャストインタイム生産モデルを運用する企業にとって特に在庫管理上の課題を生み出しています。
低コスト地域OEMによる利益率圧迫
ASEANを拠点とするメーカーの積極的な価格設定がコモディティ家電セグメントで競争圧力を強め、既存プレイヤーはプレミアム製品開発とサービス差別化戦略の加速を迫られています。Panasonicなどの韓国メーカーは、ブランドポジショニングを維持しながら数量を確保するために、小売業者向けのプライベートブランド生産を採用しました。この利益率の圧縮により、スマート家電開発に向けたマーケティングおよびR&D投資要件の増大の中で収益性の維持に苦しむ小規模プレイヤーが業界再編を加速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
冷蔵庫がスマート統合を牽引冷蔵庫は2025年のアジア太平洋地域主要家電市場シェアの26.98%を占め、組み込みセンサー、カメラ、AI駆動の食品管理ソフトウェアを通じてコネクテッドホームエコシステムの中核を担い続けています。プレミアムスマート冷蔵庫セグメントはCAGR 14.75%を達成すると予測されており、アジア太平洋地域主要家電市場の平均販売価格(ASP)上昇への軌道を強化しています。洗濯機はインバーターモーターと節水サイクルが都市生活者に支持され、17.82%のシェアを維持しています。エアコンはヒートウェーブ頻度の増加により恩恵を受けつつも、エネルギー料金の感応度に抑制され、15.34%を占めています。食器洗い機と冷凍庫はまだニッチな存在ですが、ライフスタイルの変化とともに高密度都市部のアパートでの受け入れが広まっています。
IoTと冷蔵の融合により、家電は音声アシスタントやスマートフォンアプリを通じて他のデバイスを調整できる家庭のコマンドセンターとして再定義されています。メーカーは故障前にコンプレッサーの問題を検知する予知保全アナリティクスを展開し、サービスコストを抑制しています。モジュラーキッチンに組み込まれたビルトインフレンチドアモデルはデザイン主導の訴求力を高め、コンパクトなトップマウントユニットは狭小スペースのニーズに対応しています。競争は激化していますが、差別化されたソフトウェアエコシステムと独自のAIアルゴリズムが市場リーダーの利益率維持を支援しています。


流通チャネル別:
電子商取引が従来型小売を破壊専門店は36.12%のシェアを占め、実物体験型デモンストレーションと設置サービスのバンドルを活用して存在感を維持しています。しかし電子商取引は当日配送の約束と豊富な品揃えを背景に、CAGR 18.92%ですべてのチャネルを上回るペースで成長すると見込まれています。マルチブランド小売業者はアジア太平洋地域主要家電市場の29.18%を占め、比較購買フォーマットと付加価値サービスに依存しています。専売ブランドアウトレットは厳選された顧客体験とロイヤルティプログラムにより28.07%を獲得しています。
韓国のレンタルモデルはチャネル革新を示しており、レンタルサービス業界全体の規模は2025年までに100兆ウォン(753億米ドル)に達すると予測され、大型家電購入者の34.5%がサブスクリプションを選択しています。OEMが支援するダイレクト・トゥ・コンシューマーポータルは、ライブストリーム販売とAR(拡張現実)ビジュアライゼーションを活用して、オンラインで店舗体験を再現しています。決済ゲートウェイの成熟とリバース物流効率の改善に伴い、オンラインチャネルのアジア太平洋地域主要家電市場規模はさらに拡大する見通しです。
技術別:
スマートコネクティビティが普及を加速スマートコネクテッド家電は2025年に32.85%のシェアを占め、2031年までにCAGR 15.11%で拡大すると見込まれており、これはアジア太平洋地域主要家電市場全体のCAGRを大きく上回っています。これらのデバイスはLG ThinQ ONなどのAIハブと同期して使用パターンを学習し、動作を調整することで、フィールドトライアルによれば最大23%の省エネを実現します。従来型家電はエントリーレベルの価格帯と信頼性の高さから67.15%のシェアを維持しています。しかし、Wi-FiモジュールおよびVoiceコントロールのコモディティ化が価格差を縮小させ、中間層への普及を加速させています。
省エネ技術は販売台数全体の38%を占め、政府のリベートが後押ししています。インバーターコンプレッサー、ヒートポンプ式乾燥機、R-32冷媒がベースラインの仕様となりつつあります。予知保全アルゴリズムのアーリーアダプターは、事前に技術者を派遣することで製品ライフサイクルを延長し、サブスクリプションサービス収益を獲得しています。政府がコネクテッドデバイスからの越境データフローを精査する中、データプライバシー規制への準拠が差別化要因として浮上しています。
地域別分析
アジア太平洋地域主要家電市場
中国は2025年にアジア太平洋地域主要家電市場シェアの43.02%を維持しており、国内ブランドの優位性と統合されたサプライチェーンに支えられているが、市場の飽により台数成長は鈍化している。中国におけるアジア太平洋地域主要家電市場規模は、スマートアップグレードおよび高効率SKUを重視した買い替え主導型サイクルへと移行しつつある。都市化と若年層の人口動態に後押しされた東南アジアは、予測CAGRが15.82%と最も成長の速いサブ地域である。インドは2025年に15.42%のシェアを占め、生産インセンティブと拡大する中間層の恩恵を受けており、日本は高齢化社会にもかかわらずプレミアム化と頻繁な買い替えを通じて14.05%のシェアを維持した。
ASEAN・オーストラリア主要家電市場
オーストラリアと韓国は占有比率こそ小さいものの、一人当たり支出が高く、コネクテッドホームエコシステムの先進的な普及を示している。Harvey Normanなどのグループによる小売展開は、東南アジアの長期的な需要に対する信頼を示している。一方、中国のOEMメーカーはASEAN生産拠点を活用して地域的な包括的経済連携(RCEP)ブロックへの無関税アクセスを確保し、納期を短縮するとともに熱帯気候に適した製品を提供している。
インド主要家電市場
インドは、格に敏感な農村部の消費者とプレミアム志向の都市部の消費者という二極構造を特徴としている。LGはアンドラ・プラデーシュ州において地元調達インセンティブを活用するため、5,000 クロール インドルピー(6億〜6億1,000万 米ドル)規模の製造施設を計画した。太陽光発電屋根と時間帯別料金を統合した都市部のスマートエネルギープラットフォームは、動的負荷シフトが可能なAI対応家電の普及を促進している。しかし、不安定な電力網の品質と大型家電への高いGST税率が低所得層への普及を制約しており、将来的な転換に向けた潜在需要を維持している。
規制環境
アジア太平洋地域全体で省エネ規制の強化が進んでおり、複数の法域で家電の設計、認証、市場投入時期に影響を与える強制エネルギーラベリング制度(MELS)および最低エネルギー性能基準(MEPS)の枠組みが更新されている。中国では、家庭用冷蔵器具に関するGB 12021.2-2025が2026年6月1日に施行され、最大許容エネルギー消費値と効率等級の基準が引き上げられた。シンガポールも省エネ法の下でコンプライアンス要件を引き上げ続けており、2025年4月からは主要カテゴリーに対する更新済みMEPS/MELSの施行を実施し、既存在庫に対する猶予期間は2026年3月31日に終了する。
複数のASEAN市場がMEPSおよびラベリングの導入スケジュールを制度化しており、OEMおよび輸入業者のコンプライアンス業務負担が増加している。マレーシアは2024年エネルギー効率化・保全法(法律第861号)を2025年1月1日に施行し、規制当局が発行するガイドラインにより、エアコンや冷蔵庫など複数のエネルギー使用製品カテゴリーに対する最低MEPS等級(2スター最低基準を含む)を設定した。ベトナムは2026年1月1日施行の通達52/2025/TT-BCTを実施し、エネルギーラベリング対象の機器リストを規定するとともに、一部カテゴリーが2027年1月1日から任意ラベリングから強制ラベリングへ移行する経過措置を設けており、地域固有の認証およびSKU計画の必要性を一層強めている。
バリューチェーン分析
アジア太平洋地域の大型家庭用電化製品バリューチェーンは、部材調達(コンプレッサー、モーター、電子制御基板、センサー、プラスチック、金属板)を起点とし、大規模な地域製造クラスターでの組立が続き、その後オムニチャネル小売、設置、アフターサービス網を通じた流通に至る。中国は密集したサプライヤーエコシステムと確立された生産クラスターを持つ最大の統合製造拠点であり続けており、一方で東南アジアは、中国系OEMによる国境を越えた現地化と整合する形で、リードタイムを短縮し関税耐性を高める地域生産拠点としての活用が進んでいる。
下流工程では、eコマースおよびラストマイル配送の拡大によりチェーンの再編が進み、冷蔵庫や洗濯機のような大型カテゴリーにおいて、パッケージ設計、リバースロジスティクス、設置・サービスパートナーの対応範囲の重要性が高まっている。同時に、スマート接続家電はソフトウェアおよび接続モジュールの価値割合を高め、半導体やIoT部材への依存度を高めており、ピーク需要期にはリードタイムが供給可用性を制約する可能性がある。低コストの地域OEMからの競争圧力と急速なプレミアム化は、エントリーレベルモデルをコストと規模の最適化に、プレミアムSKUを省エネ性能、接続性、サービス一体化で差別化する二極化ポートフォリオを支えている。
競争環境
アジア太平洋地域主要家電市場は、大手ブランドが革新と地域戦略を通じてポジションを強化するにつれ、適度に集中した状態へと移行しています。Haier Smart Homeは、グローバルなR&Dネットワークに支えられたCASARTEなどのプレミアムラインを含むマルチブランドアプローチでプレゼンスを拡大しています。Midea Groupは国際展開を優先し、中国国外の主要生産拠点としてタイを確立しました。LG ElectronicsはThinQ AIプラットフォームを通じて消費者のロックインを構築し続けており、HVAC、キッチン、ランドリー家電をシームレスに接続しています。一方、Samsungは製品デザインを重視し、アジアのさまざまな気候に適したヒートポンプ式乾燥機の提供を拡大しており、Panasonicは省エネと製品信頼性に注力しながら、家電を住宅エネルギー貯蔵システムと統合しています。
戦略的アプローチは国ごとに異なり、中国メーカーは貿易リスク軽減のための地理的分散化に注力し、韓国企業はAIおよびソフトウェア能力を深化させ、日本企業はエネルギー効率と高品質なアフターセールスサポートを強調しています。韓国で人気を博したサブスクリプション型家電サービスは東南アジア全域に広がりつつあり、継続的な収益機会と深い顧客関係を提供しています。また、古い家電に基本的なコネクティビティを付加するレトロフィットスマートモジュールへの関心も高まっており、価格感応度の高い消費者のニーズに応えています。日本や韓国などの市場では、高齢化により電子レンジやエルゴノミクスデザインを採用した洗濯乾燥機など、使いやすい家電への需要が高まっています。これらのトレンドが地域全体での製品開発および市場参入戦略を形作っています。
企業がAIおよびセンサー技術に関連する特許出願を加速させる中、競争は激化しています。多くのメーカーが半導体企業と協力して、省エネを向上させデータセキュリティを強化するコンポーネントの共同開発を進めています。持続可能性も重要な購買要因となりつつあり、特に法人バイヤーの間で顕著であり、ブランドはリサイクル素材の使用や低排出物流ソリューションの採用を促されています。その結果、競争優位性は価格設定を超え、システム統合、迅速なサービスネットワーク、環境パフォーマンスを含むものへとシフトしています。市場の将来は、ブランドが技術革新を進化する消費者および規制の期待といかに効果的に整合させるかによって形作られます。
アジア太平洋地域主要家電業界のリーダー企業
Haier Smart Home
Midea Group
LG Electronics
Samsung Electronics
Panasonic Corporation
- *免責事項:主要選手の並び順不同
アジア太平洋地域主要家電市場
- Haier Smart Home
- Midea Group
- Samsung Electronics
- LG Electronics
- Panasonic Corp.
- Whirlpool Corp.
- BSH Hausgeräte (Bosch/Siemens)
- Electrolux AB
- Hisense Home Appliances
- Sharp Corp.
- Hitachi Global Life Solutions
- Toshiba Lifestyle
- Gree Electric Appliances
- Godrej Appliances
- IFB Industries
- TCL Technology
- Arçelik (Beko)
- Fujitsu General
- Videocon Industries
- Skyworth

市場機会と将来展望
政策に支えられた買い替え需要と効率向上へのアップグレードは、国別のMEPS、ラベリング、下取りプログラムに製品ロードマップを整合させられるメーカーにとって明確な機会分野であり続けている。中国は2026年1月に消費財下取りプログラムを更新し、省エネ家電に対して625億人民元の補助金を投入したことで、主要カテゴリー全般で準拠かつ高効率のSKUへの短期的需要を強化した。並行して、シンガポール、マレーシア、ベトナム、日本(経済産業省トップランナー制度)、インド(BEE)などの市場における効率・ラベリング規制の強化は、変化する基準を満たすインバーター駆動、ヒートポンプ、低GWP冷媒製品ラインのプレミアムミックス機会を拡大している。
東南アジアおよびインドにおける製造の現地化と生産能力の増強もまた、補充サイクルの短縮、着地コストの削減、現地の気候や使用パターンに合わせた製品調整の余地を生み出している。具体的な例として、Midea Electronics Indonesiaは2026年5月にカラワンで冷蔵庫製造工場を開設し、年間200万台超の生産能力を確保することで、ローカル・フォー・ローカル供給と地域輸出を支えている。コネクテッド家電の分野では、ブランドがハードウェアを超えて能動的サービス、診断、サブスクリプション提供へと移行するにつれ、エコシステムおよびAI機能がより測定可能な差別化要因となっている。Haierの「Home Brain White Paper」(2026年)は、2026年4月のHKEX開示を通じて公表され、成熟および新興のアジア太平洋市場全体でサービス主導の収益化と高ASP戦略を支える空間知能とコネクテッドホームのパラダイムへの継続的投資を示している。
Recent Industry Developments in アジア太平洋地域主要家電市場
- 2026年5月:Midea Electronics Indonesiaが、インドネシア・カラワンに年間200万台超の生産能力を持つ新しい冷蔵庫製造工場を正式に開設した。この施設は東南アジアにおけるローカル・フォー・ローカル供給を強化し、eコマースおよび近代的小売が大型家電の取扱量を拡大する中で、より迅速な履行を支えている。またMideaの中国国外における製造拠点を深化させ、地域の需要拠点や貿易上の考慮事項に生産を整合させている。
- 2026年4月:LG Electronicsは韓国・釜山で「LG InnoFest 2026 APAC」を開催し、AI接続家電を披露するとともに地域特有のサブスクリプションサービスのアプローチを示した。同イベントは、一回限りの家電販売からライフサイクルサービスへの移行を強調し、アジア太平洋のチャネル動向に合わせた提供内容を紹介した。また、スマート接続家電がカテゴリー需要の中でより大きな割合を占めるにつれ、エコシステム統合への競争的注力を一層強めた。
- 2024年11月:SamsungとLGは韓国において、LGのSignatureモデルやヒートポンプ乾燥技術を搭載したSamsungのBespoke AI Comboを含む、プレミアムな一体型洗濯乾燥機製品を発表した。これらの発売は、買い替え需要が主流である成熟した東北アジア市場での継続的なプレミアム化を浮き立たせた。またこれにより、洗濯機カテゴリーにおける省エネ乾燥性能とAI駆動の便利機能に関する競争的ベンチマークが強まった。


アジア太平洋地域主要家電市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場はアジア太平洋地域における大型家庭用電化製品の販売を対象とし、同地域内でオフラインおよびオンラインチャネルを通じてエンドユーザーに販売された家電の価値として算出される。
対象外項目:小型キッチン家電、パーソナルケア家電、部品・消耗品、修理・設置サービスは対象範囲から除外する。
セグメンテーション概要
- 製品タイプ別
- 冷蔵庫
- 冷凍庫
- 食器洗い機
- 洗濯機
- オーブン
- エアコン
- その他の主要製品(電気調理台、レンジ等)
- 流通チャネル別
- マルチブランドストア
- 専売ブランドアウトレット
- オンライン
- その他の流通チャネル
- 技術別
- スマートコネクテッド主要家電
- 従来型主要家電
- 地域別
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは境界を設定し、需要と供給のシグナルに関する出発点となるプールを提供する。当社は主に、アジア太平洋地域における世帯形成、家電普及率、貿易フローの理解に役立つ公的統計・政策資料を参照した。これには主要国の国家統計局および人口統計発表、輸出入パターンに関するUN Comtrade、世界銀行のマクロ指標、国際エネルギー機関などの省エネ政策資料が含まれる。
これらのシグナルを実用的な市場モデルに変換するため、企業の年次報告書、投資者向け説明資料、信頼性の高い報道内容も活用し、製品ミックスの変化や価格動向を把握した。一部では、有料の企業財務情報およびインテリジェンスサブスクリプションソース、輸出入の出荷単位データベースを用いて、収益分割や貿易方向のクロスチェックを迅速化した上で最終的な前提を確定した。ここに挙げたデスクソースは例示であり、ギャップの検証・明確化のために他の公開データセットや文書も確認した。
一次インタビューおよび調査
一次調査は、デスクソースだけでは明確に確認できなかった事項、特に価格動向、チャネルミックス、地域内の成熟市場と新興市場の需要の違いを検証するために活用された。当社はメーカー、卸売業者、大型小売業者、eコマース中心の販売業者、サービスエコシステムの参加者と対話を行い、その後主要なアジア太平洋各国の独立した業界専門家との間で前提を再確認した。回答に矛盾がある場合は、少数の関係者に再度確認を行い、ギャップを解消し現実的な範囲で一致を図った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:25% | 経営幹部(CXO):14% |
| ミドルティア:58% | 機能/部門責任者:31% |
| 小規模プレーヤー:17% | マネージャー:55% |
市場規模算定と予測
規模算定は、生産・貿易シグナルおよび世帯・住宅関連指標を用いて、アジア太平洋地域における大型家庭用電化製品の対象販売プールを再構築するトップダウン方式から始まる。次に、現実的な保有率および買い替えパターンを適用して国別合計を形成し、観察された輸入および現地製造の動向がその推定供給を裏付けているかを確認する。
並行して、合計値を実態に基づいたものとするため、選択的なボトムアップ推計を実施した。これらの確認では、サンプル抽出した企業の収益分割、小売業者・卸売業者からのチャネル確認、および数カテゴリーのアンカー製品に対するASP×販売量の整合性テストを用いた。ギャップが説明可能な場合はモデルを調整した。指標として用いた主な入力(例示)には、家電普及率と買い替えのタイミング、都市部世帯数の増加、オンラインとオフラインのチャネル比率、大型家電の輸入依存度、インフレ主導のASP変動が含まれる。
予測に関しては、インタビュー対象者が今後数年間の需要正常化と価格動向について予想する内容を基準としたベースケースを用いたシナリオ分析を実施した。成長経路は、各国のマクロ経済見通し、住宅着工・完成数、および省エネアップグレードの進度によって形成され、その後地域予測へと統合された。ボトムアップの入力が欠落している場合は保守的な範囲を用い、複数の一次回答が同じ方向を示した場合にのみ範囲を拡大した。
データ検証および更新サイクル
検証は、モデルと独立したシグナルとの間の不一致を確認する一連のクロスチェックを通じて行われる。出力は貿易方向、マクロ消費動向、カテゴリー別の需要指標と比較され、異常な変動があれば要因が明確になるまで検討される。
承認前に、データセットおよび計算は多段階のアナリストレビューを経ることで、前提、単位、通貨処理が国ごとに一貫していることを確認する。本レポートは年次で更新され、需要、価格、供給可用性に影響を与える重大な事象が発生した場合には中間更新が行われる。提供直前には、クライアントが最新の見解を受け取れるよう、アナリストによる最終確認を実施する。
Mordor Intelligenceのアジア太平洋家電市場規模と他の公開推計との比較
アジア太平洋地域における家電の公開市場数値が異なって見えることがあるのは、各社が必ずしも同じ製品範囲、地域、価格基準を用いておらず、また入力データの更新スケジュールも異なるためである。同じ地域が指定されていても、含まれるカテゴリーの組み合わせ、小売価値と出荷価値のどちらを用いるか、通貨換算の方法によって最終数値は変動する。
ベンチマーク表に示されるばらつきは、主に対象範囲と価値算定方法の選択によって説明できる。Mordor Intelligenceのモデルでは、合計値はアジア太平洋地域で販売された大型家庭用電化製品を反映しており、小型家電やサービス収益などの隣接カテゴリーは加算していないため、より広範な消費者家電の定義と比較すると値が低くなる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 262.48 B (2025) | |
| 業界レポートA | USD 256.00 B (2024) | 異なる基準年を使用しており、値の一部で大型家電と選択的な小型家電を混在させているように見受けられ、明確な通貨換算タイミングの前提を示さずに過去データを補完している。 |
| 業界パブリッシャーB | USD 348.45 B (2022) | より広範な電気製品カテゴリーを集計している可能性が高く、商業需要やその他の隣接カテゴリーを含んでいる可能性があるため、大型家電のみを対象とした小売価値ベースの規模算定と比較すると合計値が膨らんでいる。 |
総じて、このギャップは計算方法の違いというよりも、何を対象に含めるか、そして前提をどれだけ迅速に更新するかの違いによるものである。当社のアプローチは、合計値を明確な需要シグナル、実用的な価格ロジック、再現可能な国別集計に基づいて追跡可能な状態に保っており、利用者が異なる出典間で数値を比較する際に差異を整合させられるようにしている。


レポートで回答される主要な質問
アジア太平洋地域主要家電市場の2026年の規模はどのくらいですか?
市場は2026年に2,682億1,000万米ドルと評価されており、2031年までのCAGR予測は2.18%です。
アジア太平洋地域家電市場で最大のシェアを持つ製品カテゴリーはどれですか?
冷蔵庫がシェア26.98%でリードしており、スマートで省エネなモデルの急速な普及が支えています。
アジア太平洋地域内で家電の成長が最も速いと予測されているのはどの地域ですか?
東南アジアは都市化と所得上昇に後押しされ、2031年までにCAGR 15.82%で拡大すると予測されています。
スマートコネクテッド家電の見通しはどのようなものですか?
スマートデバイスはすでに32.85%のシェアを占めており、地域全体でAIエコシステムが成熟するにつれCAGR 15.11%で加速しています。
融資の革新は家電需要にどのような影響を与えていますか?
BNPLおよび組み込み金融プラットフォームが初期コストを引き下げ、若年層および農村部の消費者へのアクセスを広げる一方で、OEMはサービス主導の収益源を確保できるようになっています。
最終更新日:



