
アジア太平洋地域農業用灌漑機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
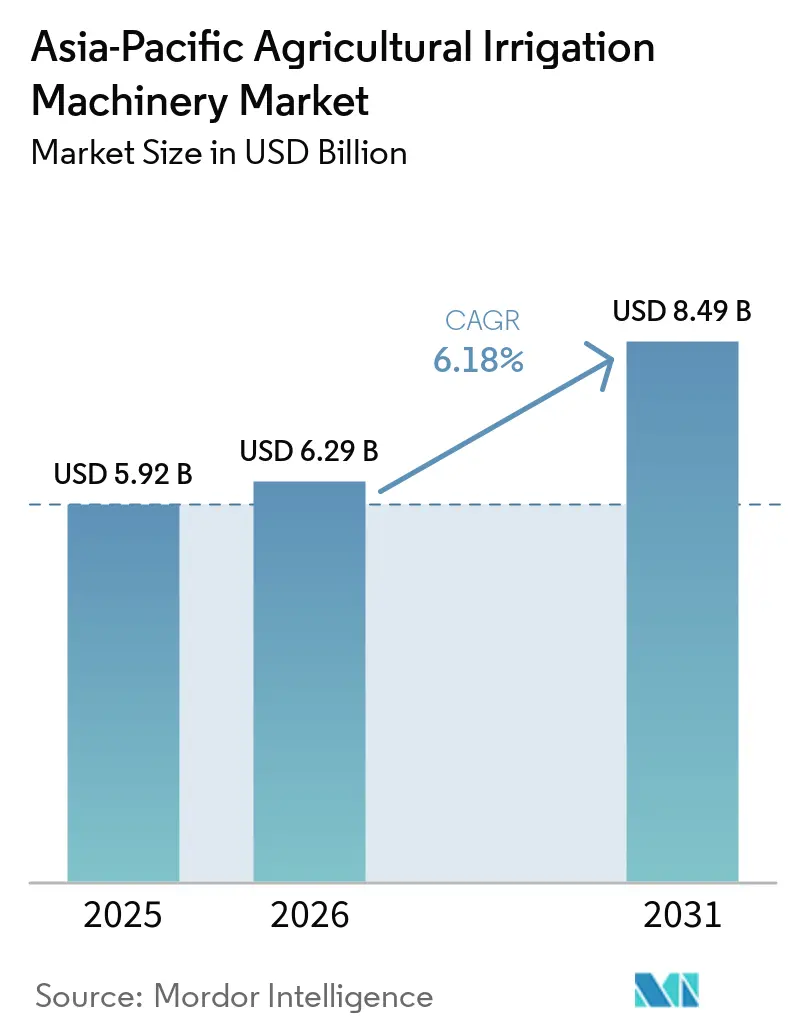
| 基準年の市場規模 (2025) | 5.92 十億米ドル |
| 市場規模 (2026) | 6.29 十億米ドル |
| 市場規模 (2031) | 8.49 十億米ドル |
| 成長率 (2026 - 2031) | 6.18 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域農業用灌漑機械市場分析
アジア太平洋農業用灌漑機械市場の規模は2025年に59.2 ビリオン 米ドルと評価され、2026年の62.9 ビリオン 米ドルから2031年には84.9 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 6.18%で成長する見込みです。国連食糧農業機関(FAO)によると、農業はアジア太平洋全域の淡水取水量の70%を占めており、地域の水需要は2030年までに供給量を40%上回ると予測されています。このギャップが、農家や公的機関を氾濫・畝間灌漑方式から圃場レベルで水を管理するシステムへと移行させる動力となっています。政策支援、水価格設定、商業的園芸からの需要が、地域全体での灌漑機械購入を後押ししています。サプライヤーは、現地製造システム、補助金連動型流通、ろ過・自動化・農業コンサルティング支援を含む灌漑パッケージを通じて対応しています。ただし、初期費用、小規模農地、水質問題が複数の国でシステムパフォーマンスに影響し続けているため、普及は依然として不均一な状況です。
レポートの主要ポイント
- 灌漑タイプ別では、点滴灌漑がアジア太平洋農業用灌漑機械市場において最大のシェアである46.5%を占め、2026年から2031年にかけて最も速いCAGR 13.1%で成長する見込みです。
- 用途タイプ別では、穀物・シリアルが2025年に37.5%と最大のシェアを占め、果物・野菜向けアジア太平洋農業用灌漑機械市場規模は2026年から2031年にかけて最も速いCAGR 8.4%で成長する見込みです。
- 地域別では、中国が2025年に24.0%と最大のシェアを占め、インドが2026年から2031年にかけて最も速いCAGR 8.3%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農業における効率的な水管理への需要増大 | 1.40% | 中国、インド、東南アジア | 長期(4年以上) |
| 政府補助金および節水灌漑プログラム | 1.20% | インド、中国、カンボジア、日本 | 中期(2〜4年) |
| 高付加価値作物および施設栽培の拡大 | 0.90% | インド、中国、ベトナム、その他のアジア太平洋地域 | 中期(2〜4年) |
| 精密農業およびコネクテッド灌漑の普及 | 0.80% | 日本、オーストラリア、中国、インド | 長期(4年以上) |
| 気候変動に起因する灌漑信頼性要件 | 0.70% | アジア太平洋および東南アジア | 長期(4年以上) |
| 現地製造およびディーラー主導の価格競争力向上 | 0.50% | 中国およびインド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農業における効率的な水管理への需要増大
水ストレスを抱える農業システムが精密な水供給方法を求める中、効率的な水管理への需要増大が灌漑機械の普及を促進しています。アジア開発銀行(ADB)は2025年に、中国の寧夏回族自治区を対象としたケーススタディにおいて、点滴灌漑への切り替えにより水使用量を60%削減できる可能性があると告しました[1]。これは、水制約と利用可能な供給量でより多くを生産するプレッシャーに直面している農場における点滴灌漑の資源効率性の根拠を支持するものです。その結果、水効率の高い灌漑設備への需要が、アジア太平洋の農業生産システム全体の市場成長に寄与しています。
政府補助金および節水灌漑プログラム
政府主導の灌漑プログラムは、近代的な灌漑システムを可能にするインフラへの資金提供と水利用効率の改善を通じて、機械需要を支援しています。2025年4月、インド政府はプラダン・マントリ・クリシ・シンチャイ・ヨジャナ(PMKSY)のサブスキームとして「灌漑指令地域開発・水管理の近代化」を承認し、総額1,600 クロール インドルピー(1.92 ビリオン 米ドル)の予算を計上しました[2]。このプログラムには、既存の水源から農場ゲートまでの地下加圧パイプ灌漑およびマイクロ灌漑インフラが含まれます。この政策支援は灌漑機械サプライヤーの機会を広げ、インドの農業システム全体での機械普及を強化します。
精密農業およびコネクテッド灌漑の普及
精密農業とコネクテッド灌漑の普及が、センサー、自動化、データ駆動型水管理を統合した機械への需要を促進しています。2025年、経済協力開発機構(OECD)は、日本の農林水産省が2024年にスマート農業技術の普及促進のために45億円(2,972万 米ドル)を配分したと報告しました。この資金は、デジタル農業を通じた資源効率と生産性に対応する技術を支援するものです。コネクテッド農業に対する政策支援の強化は、自動灌漑システム、センサー、コントローラーへの投資を促進し、アジア太平洋の農業生産システム全体での精密灌漑機械の普及を後押ししています。
気候変動に起因する灌漑信頼性要件
気候変動に起因する水変動の増大が、農場が干ばつ状況を管理し作物生産を維持するための信頼性の高い灌漑システムへの需要を高めています。2025年3月、国連食糧農業機関(FAO)は、ベトナム中部高原の耕作地のうち灌漑されているのはわずか26%であり、干ばつが多発する農業地域におけるインフラ不足を浮き彫りにしたと報告しました[3]。この限られた灌漑カバレッジは、信頼性の高い水供給インフラの必要性を高め、灌漑機械への投資を支援します。繰り返す干ばつへの暴露と灌漑へのアクセスの不均一さが、アジア太平洋の農業生産全体で信頼性の高い灌漑システムへの需要を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と回収期間の不確実性 | -1.20% | 東南アジアおよび小規模農家市場 | 中期(2〜4年) |
| 小規模農家における認知度の低さと技術サポートの不足 | -0.80% | カンボジア、インドネシア、ミャンマー、その他のアジア太平洋地域 | 長期(4年以上) |
| 農地の分散化とシステム標準化の困難 | -0.70% | 日本、カンボジア、インドネシア、インドの一部 | 長期(4年以上) |
| 目詰まり、水質、メンテナンス負担 | -0.50% | アジア太平洋および東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と回収期間の不確実性
高い初期費用と不確実な回収期間は、特に農業金融へのアクセスが限られている小規模農家における灌漑機械の普及を制限する可能性があります。アジア開発銀行(ADB)は2025年に中国のスマート点滴灌漑には高い初期費用、エネルギー要件、メンテナンス費用が伴い、普及への財務的障壁を生み出していると報告しました。これらのコストは投資回収期間を延長させ、資本が限られ農業収入が変動する農家の資金調達負担を増大させる可能性があります。その結果、価格競争力の制約、限られた資金調達オプション、不確実なリターンが灌漑機械の購入を遅らせ、アジア太平洋の小規模農業システム全体での市場拡大を制限する可能性があります。
農地の分散化とシステム標準化の困難
農地の分散化は、灌漑システムのレイアウトがより小さな運営単位と多様な圃場境界に対応しなければならないため、灌漑システムの設計と設置の複雑さを増大させる可能性があります。カンボジア国家統計局(NIS)は2025年に、農家の農業経営体の64.0%が2ヘクタール未満の農地を保有していると報告しました。小規模農地の普及は、標準化された灌漑機械の展開を制限し、特に協調的な圃場レイアウトを必要とするシステムにおいて、現場固有の設計要件を増大させる可能性があります。その果、分散した農業構造は設置の複雑さを増大させ、展開のスケーラビリティを制約し、カンボジアおよびアジア太平洋市場全体での農業用灌漑機械の普及を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
灌漑タイプ別:
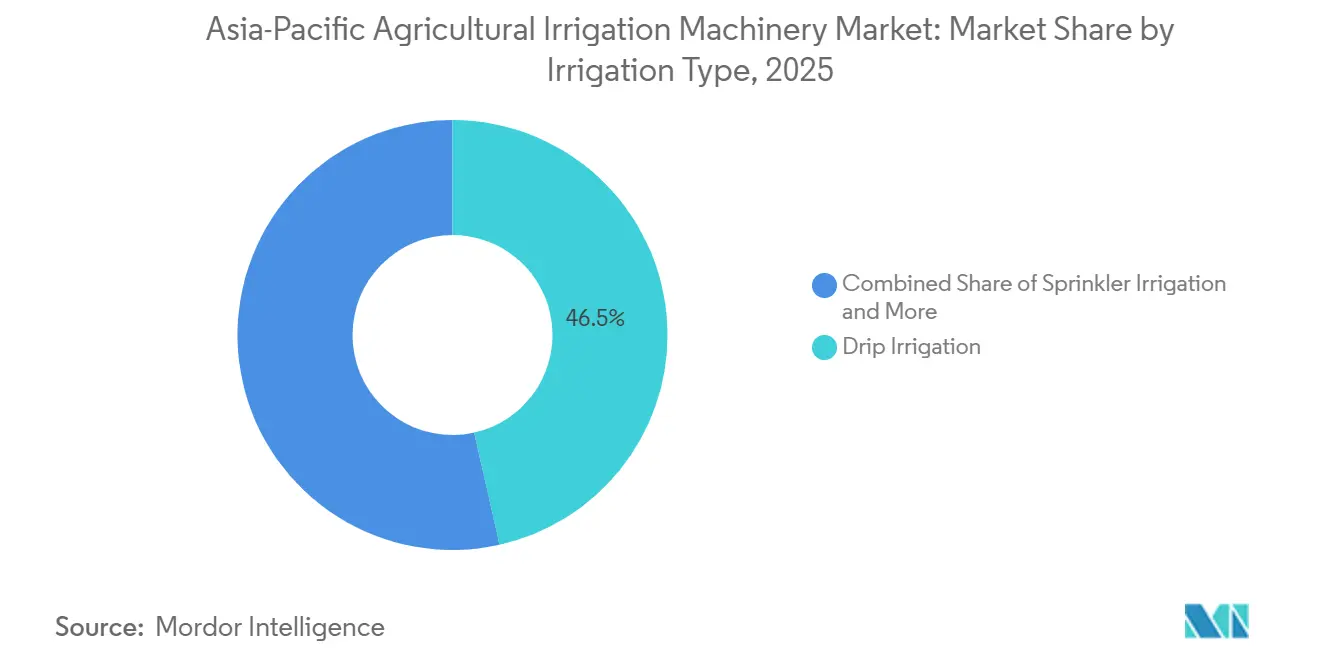
点滴灌漑が市場をリード点滴灌漑は2025年にアジア太平洋農業用灌漑機械市場において最大のシェアである46.5%を占め、2026年から2031年にかけて最も速いCAGR 13.1%で成長する見込みです。そのモジュール式構成により、多様な作物と圃場規模にわたって、エミッター、チューブ、フィルター、バルブ、圧力調整器を通じた制御された水供給が可能です。液肥施用、センサー、コントローラー、自動化との統合により、その機能性はさらに拡張されます。これらの機能は精密な水管理、柔軟なシステム展開、資源効率の高い生産を支援し、アジア太平洋の多様な農業システム全体での点滴灌漑の普及を促進しています。
スプリンクラー灌漑は、穀物・シリアルや一部の園芸システムを含む、均一な頭上散水が適切な幅広い農業用途を支援します。ピボット灌漑は機械化された圃場カバレッジを提供し、圃場レイアウトが移動式灌漑機械を支援する大規模商業農業事業に特に適しています。地下灌漑および地下浸透灌漑システムを含むその他の灌漑タイプは、土壌条件、作物要件、水の利用可能性、地域インフラが灌漑システムの選択に影響する農業生産環境に対応します。これらの灌漑方法は、アジア太平洋地域全体の特定の農業条件と生産要件に対応するものです。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
用途タイプ別:
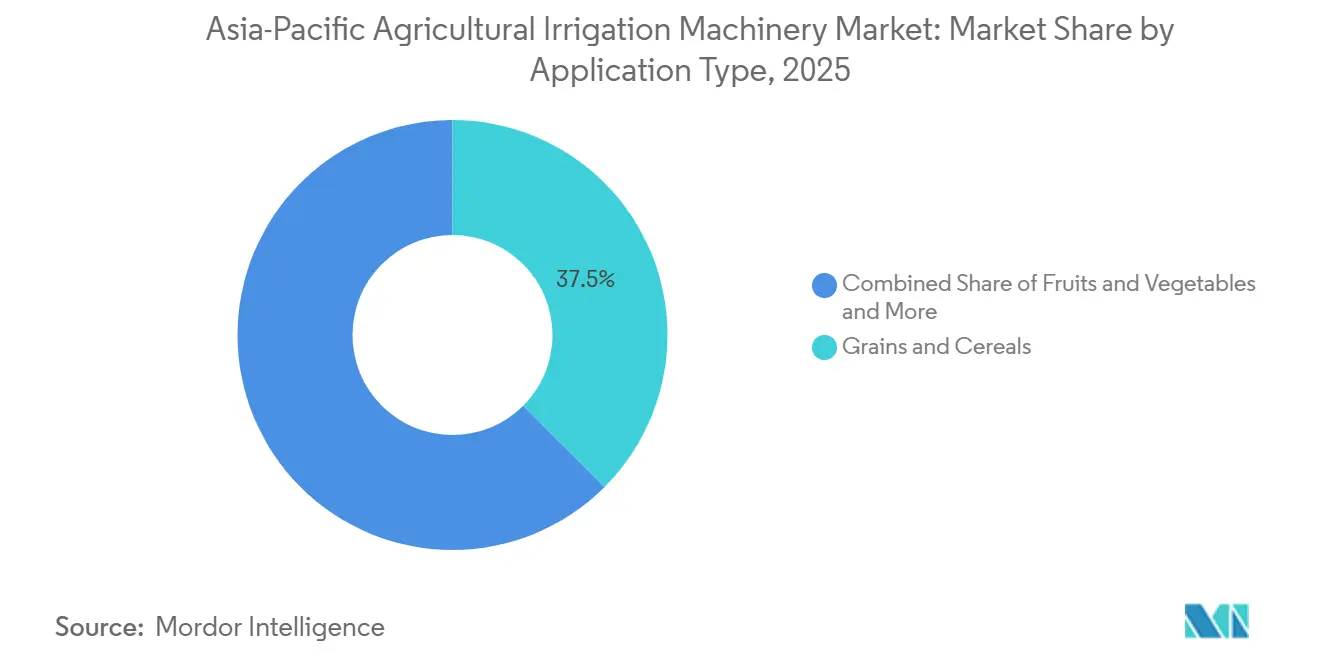
穀物・シリアルセグメントがリード、果物・野菜が拡大アジア太平洋農業用灌漑機械市場における穀物・シリアルの規模は2025年に最大のセグメントである37.5%を占め、アジア太平洋地域全体での米、小麦、トウモロコシ、その他の主食作物の広範な栽培によって牽引されています。灌漑要件は作物、気候、土壌、生産システムによって異なり、異なる灌漑システム構成への需要を生み出しています。米の生産は生育サイクル全体を通じた制御された水管理に依存しており、シリアルおよび穀物農場は作物の水要件、圃場条件、地域の灌漑インフラに応じてスプリンクラー、点滴、またはその他の灌漑システムを使用します。広大な耕作面積と繰り返す季節的生産が、水供給、配水、制御のための灌漑機械とシステムへの需要を持続させており、穀物・シリアルが最大の用途カテゴリーとなっています。
果物・野菜は2026年から2031年にかけて最も速いCAGR 8.4%で成長する見込みであり、高付加価値作物生産における精密灌漑と養分管理への需要増大によって牽引されています。点滴システムと液肥施用設備は、均一な生育と効率的な資源管理を支援するため、作物要件に応じた制御された量の水と養分を供給します施設栽培は、自動灌漑、ろ過、圧力調整、モニタリングコンポーネントの重要性をさらに高めます。中国、インド、東南アジア、その他の地域市場にわたる多様な園芸生産が、特化した灌漑構成の機会を生み出しています。これらの要因が果物・野菜用途のより速い成長を支援しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
中国農業用灌漑機械市場
中国は2025年に24.0%の最大シェアを占め、広範な灌漑農業、大規模農地の近代化、および水管理インフラの継続的な整備によって支えられている。政府プログラムは高水準農地、効率的な灌漑、および農業生産システムの近代化を重視している。これらの優先事項は、給水、ろ過、圧力管理、自動化、および圃場灌漑インフラにわたる灌漑機械およびシステムへの需要を支えている。同国の多様な作物基盤は、北部の穀物地帯、西部の農業地域、および園芸生産地帯にわたって多様な灌漑ニーズを生み出している。インフラ整備の継続と技術統合により、灌漑機械の地域需要における中国の優位的地位が強化されている。
インド農業用灌漑機械市場
インドは2026年から2031年にかけて8.3%の最も高いCAGRで成長すると予測されており、マイクロ灌漑の普及拡大、公共灌漑プログラム、および農業用水インフラの近代化によって支えられている。灌漑地域および半乾燥地域にわたる多様な作物生産は、異なる農場規模および水条件に対応した灌漑機械への需要を生み出している。政府支援プログラムは灌漑インフラへのアクセスをさらに改善し、効率的な水利用を促進している。これらの要因は、インドの農業生産システム全体にわたる灌漑機械の持続的な普及と急速な成長を支えている。
日本農業用灌漑機械市場
日本における灌漑機械への需要は農場の近代化、労働力不足、およびスマート農業インフラの統合の進展によって形成されている。農林水産省は2025年に、農業経営体1体当たりの平均耕作面積が3.7ヘクタールであると報告した。この農場構造は、多様な運用規模に対応して構成でき、自動化された水管理と統合できる灌漑システムへの需要を支えている。デジタル制御、遠隔監視、および自動給水は、農業労働力が制約されている状況において運用効率の向上に貢献できる。これらの条件は、日本および近隣市場における灌漑機械および接続された水管理技術の継続的な普及を支えている。
競合環境
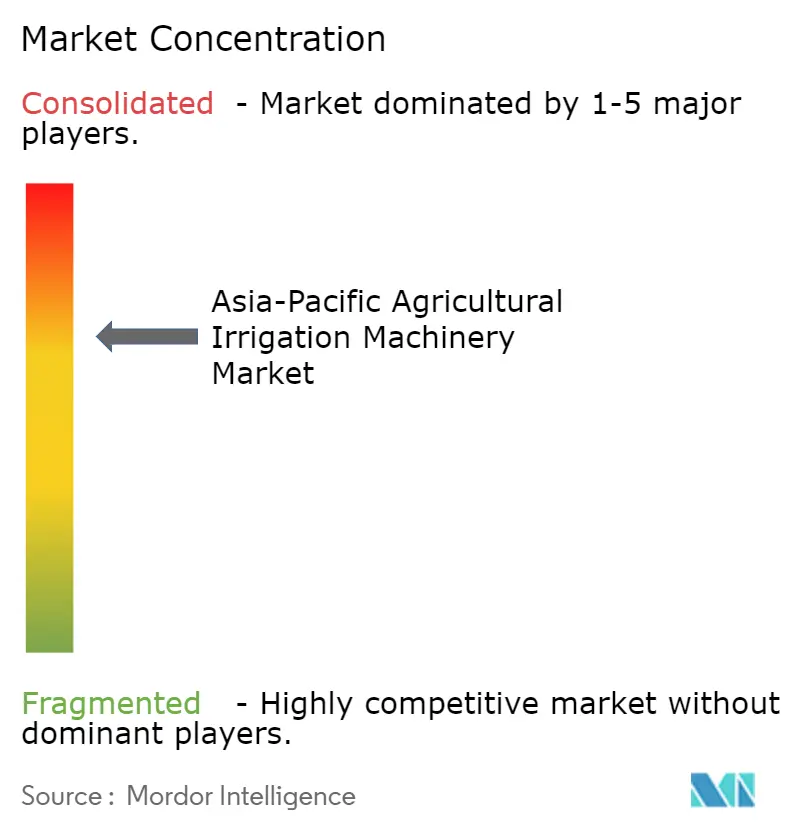
アジア太平洋農業用灌漑機械市場は2025年において中程度に集約されています。主要プレーヤーには、Jain Irrigation Systems Limited、Netafim Ltd.(Orbia Advance Corporation, S.A.B. de C.V.)、Rivulis Irrigation Ltd.(Temasek Holdings Private LimitedおよびJain Irrigation Systems Limited)、Dayu Irrigation Group Co., Ltd.、Valmont Industries, Inc.が含まれます。これらの企業は点滴、スプリンクラー、ピボット、自動化灌漑システムにわたって競争しています。市場ポジションは、技術ポートフォリオ、流通ネットワーク、プロジェクト能力、サービスカバレッジによって形成されています。競争は、アジア太平洋農業市場全体の灌漑タイプ、農場構造、用途要件、政府支援の灌漑プログラムによって異なります。
競争上の差別化は、スマート灌漑、統合灌漑システム、地域の生産条件に適応したソリューションにますます焦点が当てられています。サプライヤーは個々の灌漑コンポーネントを超えて、灌漑機械、デジタルモニタリング、液肥施用、自動化を組み合わせた統合システムへと拡張しています。このアプローチにより、企業は水効率、作物管理、システム制御、運営パフォーマンスに関連する多様な要件に対応できます。より広い技術ポートフォリオと強力な統合能力を持つサプライヤーは、カスタマイズされた灌漑ソリューション、技術サポート、サービス能力を通じて提供物を差別化し、アジア太平洋の多様な農業生産システム全体での競争ポジションを強化できます。
製品イノベーションが水効率、材料性能、システム機能の改善を通じて競争を激化させています。2025年12月、The Toro Companyは農業灌漑用途向けリサイクル樹脂で製造された点滴テープ「Aqua-Traxx Azul REvive」を発売しました。この製品はサプライヤーの精密灌漑ラインナップを拡大しつつ、農業用プラスチックにおける持続可能性への配慮に対応しています。点滴材料、ろ過、制御、用途技術のイノベーションにより、サプライヤーは基本的な水供給を超えて灌漑機械を差別化できます。生産者がパフォーマンスと資源効率を兼ね備えたシステムを求める中、製品開発は灌漑機械カテゴリーおよび地域農業用途全体での重要な競争要因となっています。
アジア太平洋地域農業用灌漑機械産業のリーダー企業
-
Jain Irrigation Systems Limited
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Rivulis Irrigation Ltd. (Temasek Holdings Private Limited and Jain Irrigation Systems Limited)
-
Dayu Irrigation Group Co., Ltd.
-
Valmont Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋農業用灌漑機械市場 このレポートでカバーされる企業
- Jain Irrigation Systems Limited
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Rivulis Irrigation Ltd. (Temasek Holdings Private Limited and Jain Irrigation Systems Limited)
- Valmont Industries, Inc.
- Lindsay Corporation
- The Toro Company
- Rain Bird Corporation
- Mahindra EPC Irrigation Limited (Mahindra and Mahindra Limited)
- Dayu Irrigation Group Co., Ltd.
- Hunter Industries, Inc.
- Nelson Irrigation Corporation
- Antelco Pty Ltd
最近の産業開発事情 アジア太平洋農業用灌漑機械市場
- 2026年5月:Dayu Irrigation Group Co., Ltd.は、Genting Plantationsの事業体であるYunding Plantingとスマート灌漑、液肥施用、農業デジタル化に関する戦略的協力協定を締結し、マレーシア、インドネシア、東南アジアにおける熱帯プランテーション事業を対象としています。
- 2026年1月:Hunter Industries, Inc.は、センターピボット灌漑向けのSenninger i-Wob2パートサークルスプリンクラーを発表しました。低動作圧力での均一な水分配を目的として設計されており、商業農業システム全体での散布効率の改善と水供給の支援により、同社の農業灌漑ポートフォリオを拡大します。
- 2025年9月:Netafim Ltd.(Orbia Advance Corporation, S.A.B. de C.V.)は中国でMcCain Foodsと提携し、ジャガイモ栽培における点滴灌漑と液肥施用を拡大しました。この協力は契約農家の間での普及を支援し、水効率の高い灌漑と養分管理システムへの需要を強化します。
アジア太平洋地域農業用灌漑機械市場レポートの調査範囲
農業用灌漑機械には、スプリンクラー、点滴システム、ピボットを通じて作物に水を分配するための設備が含まれます。均一な水の散布を支援し、水利用効率を改善し、作物の生育を維持し、多様な農業条件全体での農業生産性を向上させます。
アジア太平洋農業用灌漑機械市場は、灌漑タイプ(スプリンクラー灌漑、点滴灌漑、ピボット灌漑、その他の灌漑タイプ)、用途タイプ(穀物・シリアル、豆類・油糧種子、果物・野菜、その他の用途)、地域(中国、インド、日本、カンボジア、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| スプリンクラー灌漑 | ポンプユニット |
| チューブ | |
| カプラー | |
| スプレー・スプリンクラーヘッド | |
| 継手・付属品 | |
| 点滴灌漑 | バルブ |
| 逆流防止装置 | |
| 圧力調整器 | |
| フィルター | |
| エミッター | |
| チューブ | |
| その他の点滴灌漑 | |
| ピボット灌漑 |
| 作物用 | 畑作物 |
| 野菜 | |
| 果物 | |
| 非作物用 | 芝生・観賞用 |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋地域 |
| タイプ | スプリンクラー灌漑 | ポンプユニット |
| チューブ | ||
| カプラー | ||
| スプレー・スプリンクラーヘッド | ||
| 継手・付属品 | ||
| 点滴灌漑 | バルブ | |
| 逆流防止装置 | ||
| 圧力調整器 | ||
| フィルター | ||
| エミッター | ||
| チューブ | ||
| その他の点滴灌漑 | ||
| ピボット灌漑 | ||
| 用途 | 作物用 | 畑作物 |
| 野菜 | ||
| 果物 | ||
| 非作物用 | 芝生・観賞用 | |
| 地域 | アジア太平洋地域 | 中国 |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
レポートで回答されている主要な質問
アジア太平洋農業用灌漑機械市場の予測規模は?
市場規模は2026年に62.9 ビリオン 米ドルと推定され、2031年までに84.9 ビリオン 米ドルに達すると予測されています。
地域需要をリードする灌漑システムは?
点滴灌漑が2025年に46.5%と最大のシェアを占め、2026年から2031年にかけて最も速いCAGR 13.1%で成長すると予測されています。
最も速く成長している作物用途は?
果物・野菜が2026年から2031年にかけて最も速いCAGR 8.4%で成長すると予測されています。
農業用灌漑機械において最も速く成長している国は?
インドが2026年から2031年にかけて最も速いCAGR 8.3%で成長すると予測されています。
このアジア太平洋地域農業用灌漑機械市場レポートはどの年をカバーしており、2024年の市場規模はどのくらいでしたか?
2024年のアジア太平洋地域農業用灌漑機械市場規模は5.55 ビリオン 米ドルと推定されました。本レポートは、2019年、2020年、2021年、2022年、2023年、2024年のアジア太平洋地域農業用灌漑機械市場の過去の市場規模をカバーしています。また、2025年、2026年、2027年、2028年、2029年、2030年のアジア太平洋地域農業用灌漑機械市場規模の予測も提供しています。