
アジア太平洋地域GPUイマージョンクーリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
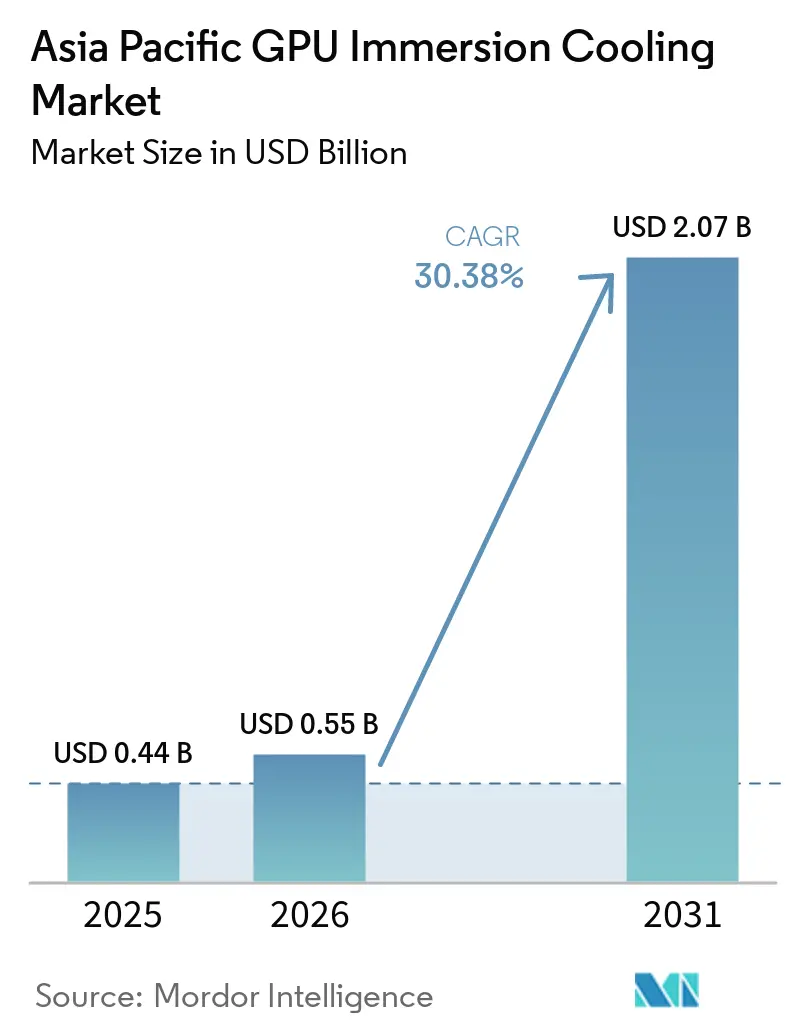
| 基準年の市場規模 (2025) | 0.44 十億米ドル |
| 市場規模 (2026) | 0.55 十億米ドル |
| 市場規模 (2031) | 2.07 十億米ドル |
| 成長率 (2026 - 2031) | 30.38 % |
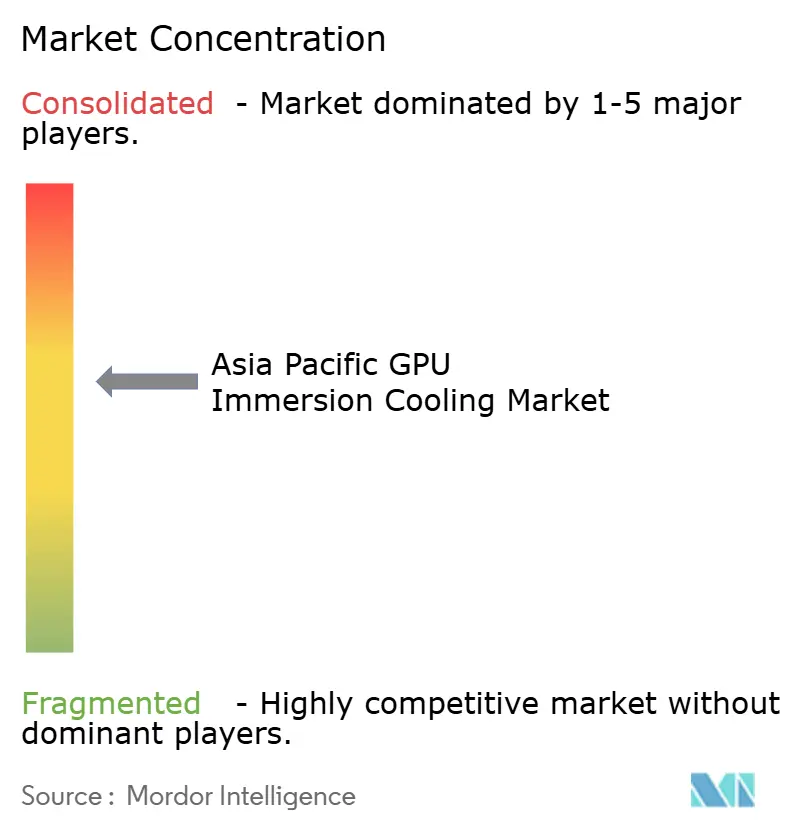
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域GPUイマージョンクーリング市場分析
アジア太平洋地域GPUイマージョンクーリング市場規模は、2025年の4億4,000万USDから2026年には5億5,000万USDへと成長し、2026年~2031年の年平均成長率(CAGR)30.38%で2031年までに20億7,000万USDに達すると予測されています。次世代アクセラレーターがすでに空調管理でコスト効率よく対応できる300W~700Wの熱的限界を超えているため、事業者はイマージョンソリューションへの転換を進めています。大手クラウドプラットフォームは液冷対応キャンパスへの資本投資を前倒しする一方、厳格な電力使用効率(PUE)規制により、既存のHVACレトロフィットは経済的に魅力を失いつつあります。主要都市圏における水資源の逼迫も加速要因となっており、蒸発消費量を削減するクローズドループ設計へと開発者を誘導しています。同時に、中国、インド、日本、韓国における国内インセンティブが、タンク、流体、イマージョン最適化サーバーのローカルサプライチェーンを育成し、リードタイムの短縮と総所有コストの低減をもたらしています。HVACの多国籍企業や化学大手がイマージョン専門企業を買収してチップからプラントまでの統合ポートフォリオを提供しようとする競争活動が激化しており、市場が本格的な規模拡大の転換点にあることを示しています。
主要レポートのポイント
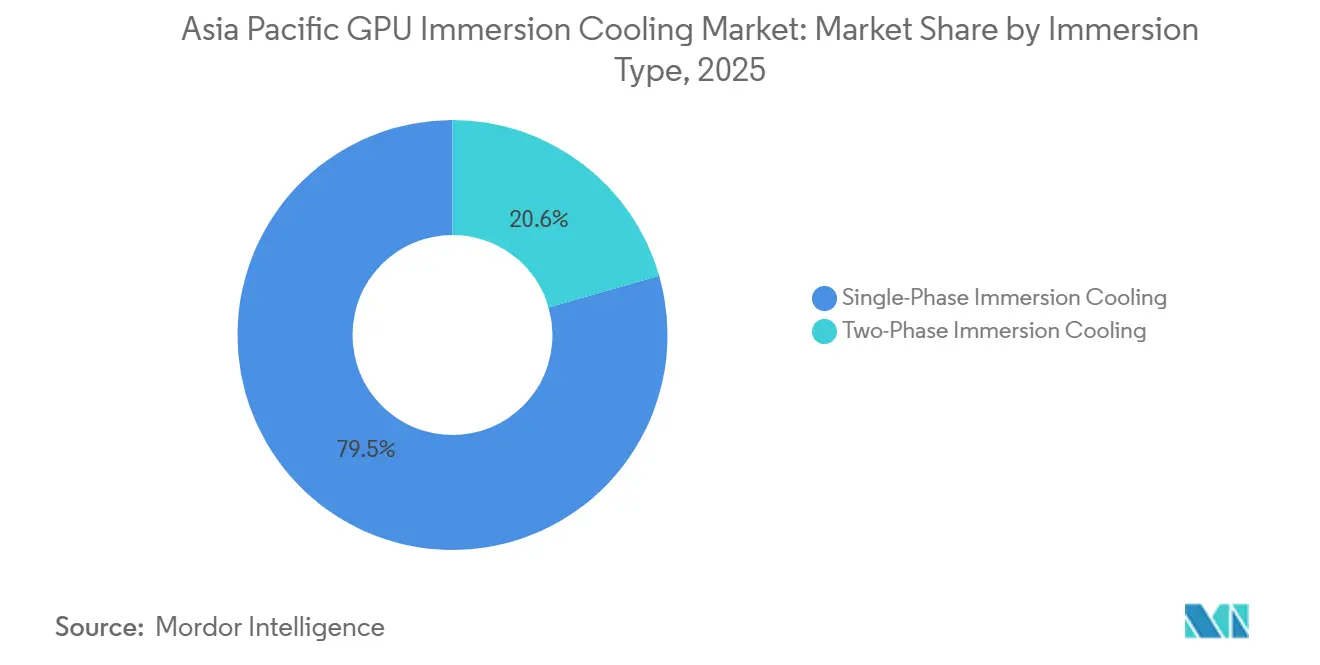
- イマージョンタイプ別では、シングルフェーズシステムが2025年のアジア太平洋地域GPUイマージョンクーリング市場シェアの79.45%を占めてリードする一方、ツーフェーズアーキテクチャは2031年にかけてCAGR 30.78%で拡大しています。
- ソリューションタイプ別では、タンクおよびシステムが2025年のアジア太平洋地域GPUイマージョンクーリング市場規模の55.34%を占め、イマージョン最適化GPUサーバーは2031年にかけてCAGR 30.85%で拡大すると予測されています。
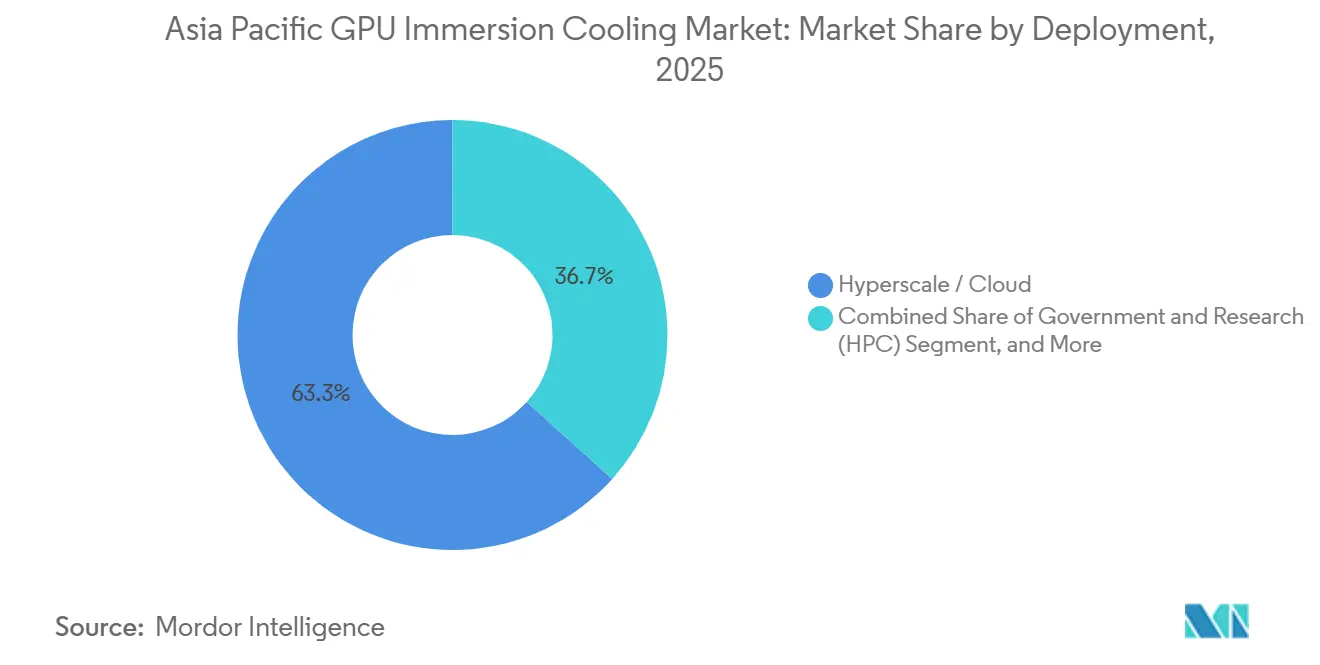
- 導入形態別では、ハイパースケールおよびクラウドが2025年に63.32%の収益シェアを占め、エンタープライズ向け導入は2026年~2031年にCAGR 30.67%を記録する見込みです。
- GPU電力密度別では、300W~700Wの区分が2025年のアジア太平洋地域GPUイマージョンクーリング市場規模の51.43%を占め、700W超の区分は2031年にかけてCAGR 30.62%で成長すると予測されています。
- 地域別では、中国が2025年に47%の市場シェアで首位を占め、インドは2031年にかけて最速のCAGR 30.84%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールデータセンターにおけるAIおよびHPC GPU導入の急増 | +8.5% | 中国、インド、韓国、日本、シンガポール | 短期(2年以内) |
| 厳格なエネルギー効率規制とPUE目標 | +6.2% | 日本、シンガポール、北京、上海、ソウル | 中期(2年~4年) |
| 主要アジア都市圏における水資源の希少性 | +5.8% | インド、シンガポール、ジャカルタ、北京、上海 | 中期(2年~4年) |
| エッジイマージョンマイクロデータセンターの採用加速 | +4.3% | 韓国、日本、中国、東南アジア | 長期(4年以上) |
| 政府資金による国家スーパーコンピューティングおよびソブリンAIクラスター | +3.7% | 中国、日本、韓国、インド | 中期(2年~4年) |
| イマージョンハードウェアおよび流体の国内製造インセンティブ | +2.3% | インド、中国、韓国、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールデータセンターにおけるAIおよびHPC GPU導入の急増
ハイパースケーラーはアクセラレーターを記録的な規模で調達しており、ラック電力が100kWを超え、イマージョンソリューションへの急速な転換を余儀なくされています。ByteDanceは2025年にGPU調達に140億USDを投じ、Alibaba Cloudはインフラ投資に1,000億USDを充当し、いずれも700Wクラスのデバイスを前提にデータホールを設計しています。[1] NaverによるNVIDIA B200の4,000ユニット展開およびSK Telecomの1,000ユニット導入は、定格性能での継続的な運用には液体によるチップ熱の捕捉が必要であることを示しています。日本の120億USD規模のGMI Cloudキャンパスは、Blackwellジェネレーションクラスター向けにイマージョンタンクを明示的に義務付けています。NVIDIAのロードマップが2製品サイクル以内に1,000W TDPを超えるデバイスを示唆していることから、イマージョンはもはやニッチな効率化手段ではなく、競争力のあるAIトレーニングスループットを実現するための熱的前提条件となっています。
厳格なエネルギー効率規制とPUE目標
各国政府はPUE上限を活用してデータセンターの電力需要を抑制しています。日本は既存施設に対して2030年までにPUE 1.4の達成を、新規建設には2029年からPUE 1.3の達成を義務付けており、イマージョンプロジェクトに対して最大1,146億円(10億USD)の補助金を提供しています。[2] シンガポールは新規施設のPUEを1.3超に制限し、2026年向けの専用液冷コードの策定を進めています。北京、上海、広東省はすでに1.2~1.3の閾値を施行しています。実証済みのイマージョン設備は定常的にPUE 1.02近辺を達成し、CRAHファンとダクト工事を不要にしながら冷却電力を最大90%削減します。政策の方向性は、今後10年が終わる前に主要都市圏において空冷が規制非適合となることを示唆しています。
主要アジア都市圏における水資源の希少性が液冷採用を促進
蒸発式冷却塔はインドで年間1メガワット当たり約2,500万リットルの水を消費しますが、現在および計画中の設備容量の4分の3は水ストレスの高い流域に立地しています。[3] 同様の制約により、マレーシアのジョホール州では2025年に新規許可が停止され、イマージョンプラットフォームへの設計変更が促されました。ShellとKeppelはシンガポールでタンクシステムを検証し、冷水ループと比較して水使用量を99%削減しました。Cargillの植物由来NatureCoolおよびShellのガス液化合成品は、シングルフェーズループがドライクーラーを通じて熱を排出することを可能にし、市水への依存を排除します。公益事業者が産業用割当を厳格化するにつれ、水に依存しないイマージョンアーキテクチャがサイト選定において決定的な要素となっています。
5G高密度化に向けたエッジイマージョンマイクロデータセンターの採用加速
LiquidStackの250kW EdgeTankエンクロージャーはPUE 1.02という低水準で出荷され、通信事業者が冷水なしで携帯電話タワーシェルターにてAI推論をホストすることを可能にします。台湾のITRIはKDDIと協力し、亜熱帯気候のパイロット施設でPUE 1.07および設置面積40%削減を達成しました。中国ユニコムの重慶エッジサイトはAlibaba Cloudのシングルフェーズソリューションを使用してPUE 1.12で稼働し、エネルギーを36.3%削減しています。COOLBLOCKは密閉された路上エンクロージャーに80~150kWのラックを設置しており、気流と水ループが実用的でない場所ではイマージョンが唯一実現可能な熱管理手段となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 空冷と比較した高い初期設備投資 | -3.2% | インド、東南アジア、アジア太平洋地域全体の中小企業 | 短期(2年以内) |
| 業界標準とハードウェア認証の不足 | -2.1% | 中国、インド、東南アジア | 中期(2年~4年) |
| フッ素化流体に関する長期的な環境規制の不確実性 | -1.4% | 日本、韓国、シンガポール、オーストラリア | 長期(4年以上) |
| イマージョン専用メンテナンスにおける人材不足 | -0.9% | インド、東南アジア、地方都市 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
空冷と比較した高い初期設備投資
総所有コストはラック当たり50kW超でイマージョンが有利ですが、多くのエンタープライズ予算は依然として初期価格に重点を置いています。インドの事業者はタンク、ポンプ、輸入流体が調達コストを押し上げるため、導入時に10~20%多く支払います。流体だけでも処方と タンク容量によってラック当たり6,000~60,000USDが追加されます。ShellとKeppelがシンガポールでライフサイクルコスト40%削減を示したにもかかわらず、18ヶ月の回収期間を基準に運営するエンタープライズは切り替えの承認をためらっています。輸入部品への依存は、特に南アジアにおいて関税と物流コストによってコスト差をさらに拡大させています。
業界標準とハードウェア認証の不足
オープンコンピュートプロジェクトのガイドラインは依然として任意であり、アジアの規制当局の大半はイマージョンのベンチマークをまだ成文化していません。シンガポールのSS 697は2026年の改訂まで液体システムを除外しており、早期採用者には法定コンプライアンスルートがありません。Intelの2025年11月の保証条項はExxonMobil承認流体のみをカバーしており、ベンダー固有の保証が混在する状況を生み出しています。インドでは、インド標準局がイマージョン試験プロトコルを欠いており、購入者はベンダーの申告に頼らざるを得ません。この不確実性が保険料を引き上げ、調達サイクルを長期化させ、中堅企業の展開を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イマージョンタイプ別:
電力密度の上昇に伴うツーフェーズシステムへのシフトシングルフェーズ設計は2025年のアジア太平洋地域GPUイマージョンクーリング市場シェアの79.45%を占めました。鉱物油および合成エステル流体により、事業者が密閉蓋なしで標準サーバーを液中に沈めることができ、メンテナンスとレトロフィットが容易なため、依然として人気があります。Asperitasはシリーズ C資金調達で5,550万USDを獲得し、タイの熱帯気候でこのようなシステムの展開を開始しました。しかし、700Wを超える次世代GPUは対流のみのループの余裕を侵食しています。低沸点流体を気化させて優れた熱流束を実現するツーフェーズソリューションは、ハイパースケーラーが150kW超のラック密度を追求する中でスケールアップしています。Sabey Data Centersはポートフォリオ全体でOptiCool冷媒ループを統合し、冷水を完全に迂回しています。
今後、NVIDIAのBlackwellパーツはデバイス当たりのTDPが1,000W近くに達すると予想されており、その時点でツーフェーズはクラウドビルダーの間で主流となるでしょう。SLiquidのC8000キャビネットはすでに200W/cm²の熱放散と220kWの負荷を主張しています。それでも、シングルフェーズは消えることはありません。700W未満のアクセラレーターを持つエンタープライズは依然としてその低い複雑性を好み、エッジノードは液中基板への直接的な技術者アクセスを重視します。したがって、アジア太平洋地域GPUイマージョンクーリング市場は二極化します。対流ループが中電力導入を支配し、相変化タンクが超高密度AIトレーニングファームの基盤となります。
注記: 全セグメントのシェアはレポート購入後に入手可能です
ソリューションタイプ別:
イマージョン最適化サーバーがレトロフィットタンクを上回る成長タンクおよび付帯システムは、液冷構築の出発点であるため、2025年のアジア太平洋地域GPUイマージョンクーリング市場規模の55.34%を占めました。例えば、Green Revolution CoolingのCarnotJetユニットは、Samsung C&Tとのアライアンスのもとで複数のアジア太平洋地域キャンパスに出荷されています。しかし、OEMは液中使用を目的として設計された基板を発表しています。Fujitsu、Supermicro、Nidecはヒートシンクとブロワーを省いたファンレスシャーシを共同開発し、部品表コストを最大15%削減しました。WiwynnはLiquidStack製造ラインに投資し、設計段階からイマージョン対応を組み込んでいます。
このような統合型製品は流体適合性に関する保証紛争を排除し、ノード当たりのGPU数の増加をサポートし、ラック当たりのパフォーマンス向上につながります。その結果、イマージョン最適化サーバーはCAGR 30.85%でタンクを上回る成長が予測されています。タンクは引き続き提供手段として存続しますが、価値の獲得は、ハイパースケールおよびエンタープライズ購入者の統合リスクを削減する事前検証済みコンピュートモジュールへと上位スタックに移行します。
導入形態別:
初期ハイパースケール優位の後、エンタープライズが加速ハイパースケーラーは広範なAIフリートを活用し、2025年の予測収益の63.32%を獲得しています。この優位性は、ギガワット規模のキャンパスにわたるカスタムプラントインフラへの投資を償却する能力に起因しており、運用効率とコスト効率を確保しています。例えば、Alibaba Cloudは1,000億USDという大規模なAI拡張計画の一環として、インフラ能力を強化するために複数の省にわたってシングルフェーズタンクを戦略的に展開しています。しかし、水制約のもとで運営するエンタープライズは革新的なアプローチで徐々にその差を縮めています。例えば、Infosysはトパーズ最適化スイートとExxonMobil流体を統合し、金融サービスおよび通信のオンプレミスクラスターにイマージョンクーリングソリューションを普及させることを目指しています。
一方、CtrlSはインドの拡大する中堅コロケーション需要に対応するため、350MWの主に液冷データホールを開発するために20億USDの多額の投資を約束しました。企業の研究室環境においてもラック電力要件が100kWに近づく中、イマージョンクーリング技術により、事業者は追加建屋を建設することなく密度を2倍にすることが可能となっています。この技術的進歩が、エンタープライズセグメントに予測されるCAGR 30.67%という堅調な成長の主要な推進力となっています。
GPU電力密度別:
700W超の区分がハイパーグロースに突入300W~700Wの電力区分は引き続き市場を支配していますが、アクセラレーターの進歩が電力消費をキロワット閾値を超えて押し上げるにつれ、そのシェアは徐々に低下すると予想されています。このシフトは、高度なアプリケーションをサポートするための高い計算能力への需要増加によって促進されています。この点における注目すべき動向として、SK TelecomのHaeinクラスターが1,000台以上のB200ユニットに対してイマージョンクーリングを検証し、700Wチップを効果的にサポートする能力を実証し、高電力ソリューションのより広範な採用への道を開いたことが挙げられます。さらに、LiquidStackのDataTank製品ラインはラック当たり16~32台のBlackwell GPUを収容するよう設計されており、1.05未満という印象的な電力使用効率(PUE)を達成しており、高密度ワークロードの管理におけるこれらのシステムの効率性を裏付けています。その結果、700Wを超えるデバイスの市場セグメントは、CAGR 30.62%という予測とともに大幅な成長を経験すると予想されており、業界が高電力閾値へと移行していることを反映しています。
一方、300W未満で動作するデバイスは、ピーク計算性能よりもコスト効率と運用の簡便性が優先されるエッジ市場での存在感を維持すると予想されています。これらのデバイスは、低消費電力が運用上の優先事項と一致する特定のユースケースで引き続き関連性を持つでしょう。それにもかかわらず、主流のAIトレーニング施設は2030年以前にソケット当たり4桁のワット数の採用を標準化すると予測されており、高度なAIワークロードの増大する電力要件に対応するという業界全体のトレンドを反映しています。
地域分析
中国 GPU 液浸冷却市場
中国は「東数西算」イニシアチブを強化し、1.2から1.3の範囲で設定された厳格な電力使用効率(PUE)上限のもと、沿岸部のワークロードを戦略的に内陸地域へ移転している。このプログラムは、データセンター運営におけるエネルギー効率最適化に対する同国のコミットメントを示すものである。ByteDanceはGPUに対して140億米ドルという多額の予算を配分しており、Alibaba Cloudは液浸冷却能力の拡張を継続している。これらの動向は、ローカライズされたタンクおよび流体生産の自律的なサイクルを促進し、グローバルなデータセンター市場における中国の中枢的な地位をさらに強固なものとしている。
インド GPU 液浸冷却市場
同地域で最も成長の速い市場として認識されているインドは、データセンター地区の75%に影響を及ぼす深刻な水不足という重大な課題に直面している。これに対応するため、2026年度予算では一部の海外クラウド収入に対する税制優遇措置が2047年まで導入され、ハイパースケール事業者による土地取得の波を引き起こしている。さらに、生産連動型インセンティブ(PLI)2.0スキームは、サーバーおよびシャーシの国内製造促進に向けた補助金を提供している。これらの政策措置は、700億米ドルという強固な投資パイプラインと相まって、年平均成長率(CAGR)30.84%という顕著な成長を牽引し、インドをグローバルなデータセンター市場における主要プレーヤーとして位置づけることが期待されている。
日本および韓国 GPU 液浸冷却市場
日本は、最大10億米ドルの補助金を提供するとともに、PUEの必須閾値を義務付けることで、積極的にイノベーションを促進している。これらの措置は、すべての新規データセンター施設における液体冷却ソリューションの採用を奨励し、エネルギー効率基準への準拠を確保するために設計されている。韓国では、科学技術情報通信部がGPUをサービスとして提供するクラスターへの資金提供を積極的に行っており、これらのクラスターはSK Enmoveのユーベース流体を活用してパフォーマンスを向上させている。さらに、HD Hyundai Oilbankは政府の試験機関においてXTeerクーラントの有効性を実証し、先進的な冷却技術に対する同国の注力を強化している。
ASEAN GPU 液浸冷却市場
東南アジアはエッジコンピューティングの成長を優先しており、シンガポールは1.3未満のPUE基準を導入し、国家液体冷却フレームワークの策定を加速している。インドネシアでは、NeutraDCがバタム島に18MWの液浸対応施設を開設し、増大するクロスボーダーAIワークロードに対応できるよう戦略的に設計されている。このイニシアチブは、豊富な電力網容量と比較的低い土地コストを有する地域を対象とした開発事業者の戦略的アプローチを浮き彫りにしており、運営効率とコスト効率の最適化を実現している。
競争環境
HVAC業界のリーダーは、完全に統合された熱管理エコシステムの実現に向けた戦略的シフトを反映して、イマージョンクーリング専門企業の買収を積極的に進めています。例えば、Traneは2026年2月にLiquidStackの買収を完了する予定であり、この動きによりチラーとイマージョンタンクが単一の運用フレームワークのもとに統合されます。同様に、Ecolabは47億5,000万USDという多額の取引を通じてCoolITを水化学部門に組み込むことでポートフォリオを戦略的に拡大しており、2026年第3四半期にクローズする予定です。
EatonによるBoyd Corporationの熱管理部門買収に向けた95億USDという多額の入札は、電気機器メーカーの間で液冷が電力系統製品ラインへの補完的かつ戦略的な追加として認識されていることを示しています。地域レベルでは、SK EnmoveやHD Hyundai Oilbankなどの石油精製業者が誘電体流体生産のためのパートナーシップ構築に向けた取り組みを強化しており、アジアの輸入冷却流体への依存を低減し、ローカルサプライチェーンの強靭性を高めることを目指しています。
同時に、破壊的なイノベーターが競争環境を積極的に再形成しています。Accelsiusは、AIドリブンのギガワット規模データセンターの需要を満たすために特別に設計されたNeuCoolツーフェーズ冷却プレートの商業化を加速するため、Johnson ControlsやLegrandを含む著名な投資家から6,500万USDの資金調達に成功しました。
東南アジアの湿潤気候の独自の要件に注目するAsperitasは、5,550万USDのシリーズC資金調達ラウンドに支えられ、カスタマイズされたモジュール式イマージョンクーリングシステムを開発しています。業界標準のリーダーシップをめぐる競争も激化しており、Intelの流体認証プログラムはExxonMobilに明確なマーケティング上の優位性を与え、オープンコンピュートプロジェクトのイマージョンクーリング仕様はクロスベンダー保証契約の基盤的フレームワークを確立しています。結論として、この進化する市場における競争優位性は、OEM設計パートナーシップを確保し、ローカルな流体ブレンド能力を開発し、包括的な保証付きターンキーソリューションを提供するために地域の規制フレームワークの複雑さを効果的にナビゲートできる企業にますます有利に働いています。
アジア太平洋地域GPUイマージョンクーリング産業リーダー
-
Submer Technologies, S.L.
-
LiquidStack Inc.
-
Green Revolution Cooling Inc.
-
Fujitsu Limited
-
Vertiv Group Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域 GPU 液浸冷却市場 このレポートでカバーされる企業
- Submer Technologies, S.L.
- LiquidStack Inc.
- Green Revolution Cooling Inc.
- Giga-Byte Technology Co., Ltd.
- Fujitsu Limited
- Wiwynn Corporation
- Iceotope Technologies Limited
- Engineered Fluids Inc.
- Vertiv Group Corp.
- CoolIT Systems Inc.
- Boyd Corporation
- nVent Electric plc
- SK Enmove Co., Ltd.
- HD Hyundai Oilbank Co., Ltd.
- Shell plc
- Huawei Technologies Co., Ltd.
- ExaScaler Inc.
- Chemours Company
- Alibaba Cloud Computing Co., Ltd.
- Super Micro Computer, Inc.
最近の産業開発事情 アジア太平洋地域 GPU 液浸冷却市場
- 2026年5月:CtrlS Datacentersは、AIホール向けにイマージョンと冷水ハイブリッドを指定した350MWの新規インド設備に向けた20億USDの計画を発表しました。
- 2026年3月:Ecolabは化学品と液冷プラットフォームをバンドルすることを目的として、47億5,000万USDでCoolIT Systemsを買収することに合意しました。
- 2026年3月:SubmerはHammerと提携し、アジア太平洋地域のAIおよびHPCクラスター向けにSmartPodタンクを展開しました。
- 2026年2月:Trane TechnologiesはLiquidStackの買収に動き、タンクとチラーコントロールをプラントからチップまでのポートフォリオに統合しました。
アジア太平洋地域GPUイマージョンクーリング市場レポートの調査範囲
アジア太平洋地域GPUイマージョンクーリング市場は、グラフィックス処理ユニット(GPU)向けに特別に設計されたイマージョンクーリング技術の採用と進歩を重視するアジア太平洋地域の産業セグメントに関するものです。
アジア太平洋地域GPUイマージョンクーリング市場レポートは、イマージョンタイプ(シングルフェーズイマージョンクーリング、ツーフェーズイマージョンクーリング)、ソリューションタイプ(イマージョンクーリングタンクおよびシステム、誘電体流体、イマージョン最適化GPUサーバーシステム)、導入形態(ハイパースケールおよびクラウド、エンタープライズ、政府・研究HPC)、GPU電力密度(300W未満、300W~700W、700W超)、地域(中国、日本、韓国、インド、東南アジア、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額ベース(USD)で提供されます。
セグメンテーション概要
| シングルフェーズイマージョンクーリング |
| ツーフェーズイマージョンクーリング |
| イマージョンクーリングタンク・システム |
| 誘電体流体 |
| イマージョン最適化GPUサーバーシステム |
| ハイパースケール・クラウド |
| エンタープライズ |
| 政府・研究(HPC) |
| 300W未満 |
| 300W~700W |
| 700W超 |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| その他のアジア太平洋地域 |
| イマージョンタイプ別 | シングルフェーズイマージョンクーリング | |
| ツーフェーズイマージョンクーリング | ||
| ソリューションタイプ別 | イマージョンクーリングタンク・システム | |
| 誘電体流体 | ||
| イマージョン最適化GPUサーバーシステム | ||
| 導入形態別 | ハイパースケール・クラウド | |
| エンタープライズ | ||
| 政府・研究(HPC) | ||
| GPU電力密度別 | 300W未満 | |
| 300W~700W | ||
| 700W超 | ||
| 地域別 | アジア太平洋地域 | 中国 |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| その他のアジア太平洋地域 | ||
レポートで回答される主要な質問
アジア太平洋地域GPUイマージョンクーリング市場の現在の規模と予測CAGRはどのくらいですか?
市場は2026年に5億5,000万USDと評価されており、Mordor Intelligenceによると、CAGR 30.38%を記録して2031年までに20億7,000万USDに達すると予測されています。
地域内で最も成長の速いイマージョンタイプはどれですか?
GPUが700Wの熱負荷を超えるにつれ、相変化による熱除去がより魅力的となり、ツーフェーズシステムはCAGR 30.78%で拡大すると予想されています。
ハイパースケーラーがイマージョンクーリングに移行している理由は何ですか?
NVIDIAのBlackwellファミリーなどのアクセラレーターは空冷の限界を超えており、イマージョンはPUE 1.02近辺を実現しながら150kW超のラック密度をサポートします。
PUE規制は採用にどのような影響を与えますか?
中国、日本、シンガポールは新規建設のPUEを1.2~1.3に制限しており、高密度ホールにおいてイマージョンまたはその他の液冷ソリューションを事実上コンプライアンス要件としています。
2031年にかけて最も速い成長を示す国はどこですか?
インドは水不足、外国クラウド事業者向けの税制優遇措置、国内製造インセンティブに牽引され、CAGR 30.84%を記録すると予測されています。
目的設計されたイマージョンサーバーはレトロフィットと比較してコスト効率が高いですか?
はい、ファンと大型ヒートシンクを省くことで部品表コストが最大15%削減され、誘電体流体との事前検証により保証リスクが低減し、事業者の総導入コストの差が縮小します。