
アジア太平洋地域ゲーミングGPU市場規模とェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
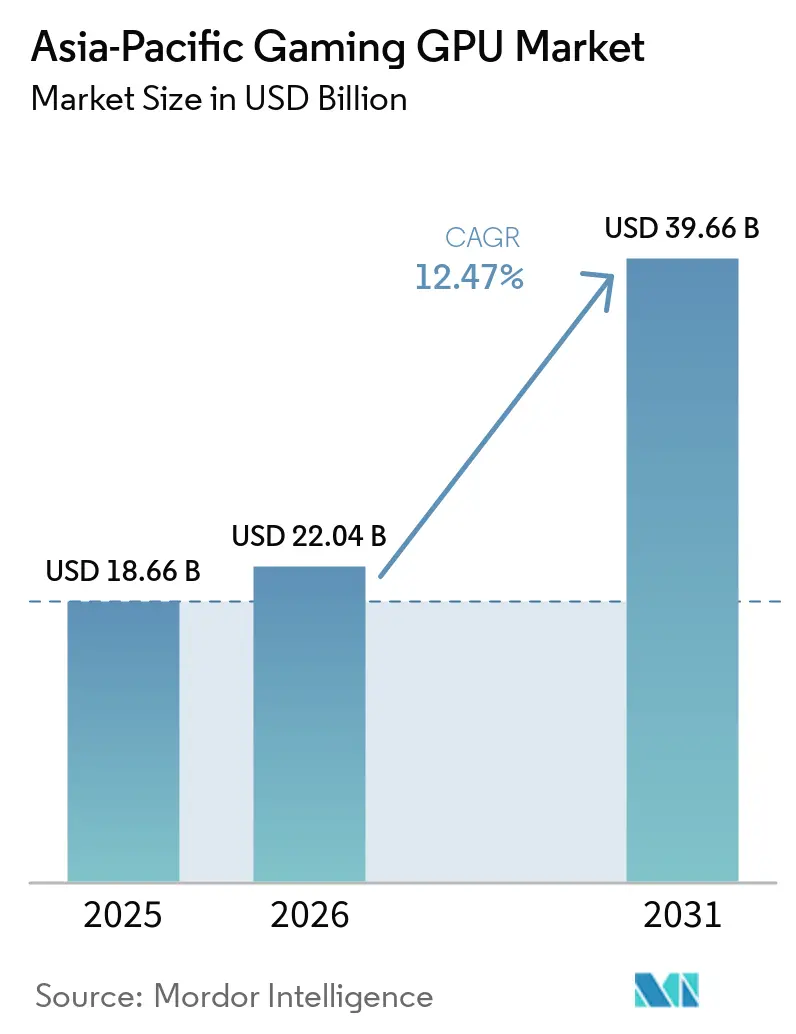
| 基準年の市場規模 (2025) | 18.66 十億米ドル |
| 市場規模 (2026) | 22.04 十億米ドル |
| 市場規模 (2031) | 39.66 十億米ドル |
| 成長率 (2026 - 2031) | 12.47 % |
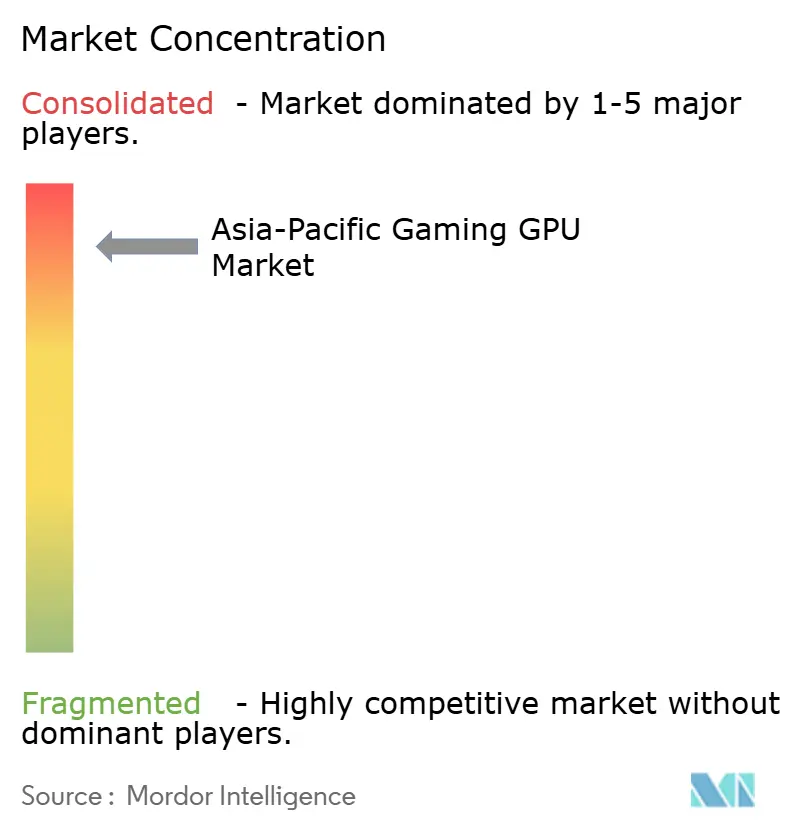
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ゲーミングGPU市場分析
アジア太平洋地域ゲーミングGPU市場規模は、2025年の186億6,000万米ドルから2026年には220億4,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率12.47%で2031年までに396億6,000万米ドルに達すると予測されています。成長は、拡大するeスポーツインフラ、AI主導のレンダリングツールの普及拡大、PC・ラップトップ・モバイルデバイス全体にわたる高画質化への明確な消費者移行という複合的な効果に支えられています。あまり目立たないものの重要な関連要因として、プレミアムモバイルチップセット競争があり、フラッグシップSoCにおけるハードウェアレイトレーシングが、中国・インド・東南アジアにおけるディスクリートGPU購買行動に後から影響を与えるパフォーマンス期待値を形成しています。供給状況も支出パターンに影響を与えており、GDDRメモリの入手可能性への圧力がローエンドボードのコストを押し上げ、より多くの購買者をミッドレンジおよびプレミアム製品へと誘導しています。中国はPCカフェの基盤、ローカルボード製造の厚み、および継続的な国内チップ投資により最大の国別市場であり続けており、インドは予測期間中に最も急速な拡大を記録する見込みです。競争環境はシリコンレベルで集中した状態が続いており、フレーム生成などのソフトウェア主導のパフォーマンス機能がミッドティア製品の能力を高め、地域の価格感応度の高い部分でのアップグレード判断を短縮しています。
主要レポートのポイント
- GPUタイプ別では、ディスクリートGPUが2026年から2031年にかけて年平均成長率13.02%で拡大し、アジア太平洋地域ゲーミングGPU市場において最も成長の速いカテゴリとなる見込みです。
- デバイスタイプ別では、ゲーミングデスクトップが2025年のアジア太平洋地域ゲーミングGPU市場規模の45.61%を占め、ゲーミングラップトップは2031年までに年平均成長率12.98%で拡大する見込みです。
- エンドユーザータイプ別では、カジュアルゲーマーが2025年のアジア太平洋地域ゲーミングGPU市場シェアの57.18%を占め、エンスージアストおよびプロフェッショナルゲーマーは2026年から2031年にかけて最高の年平均成長率13.66%を記録する見込みです。
- メモリタイプ別では、GDDR6Xが2031年までに年平均成長率13.93%で最も速い成長を示す見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| eスポーツ賞金プールとキャンパスリーグによるGPUアップグレードサイクルの拡大 | +3.2% | アジア太平洋地域全体、東南アジアとインドへの影響が最大 | 短期(2年以内) |
| AIアップスケーリングとフレーム生成によるミッドティアGPUの実用性向上 | +2.8% | グローバルな促進要因、アジア太平洋地域ミッドティアディスクリートGPUセグメントへの集中的恩恵 | 中期(2~4年) |
| クラウドゲーミングの展開による高品質プレイへのアクセス拡大 | +2.2% | 東南アジア、インド、アジア太平洋地域全体への波及 | 中期(2~4年) |
| プレミアムモバイルSoCによるモバイルームへのハードウェアレイトレーシング導入 | +1.8% | 中国、インド、東南アジア | 中期(2~4年) |
| ハンドヘルドPCの波及効果によるラップトップクラスGPU需要の押し上げ | +1.4% | 日本、韓国、中国、オーストラリア | 短期(2年以内) |
| 中国のローカライゼーション取り組みによるゲーミングGPU供給の多様化 | +1.0% | 中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eスポーツ賞金プールとキャンパスリーグによるGPUアップグレードサイクルの拡大
組織化されたeスポーツ競技は、特に高性能ゲーミングを学生にとってより身近なものにするキャンパス形式を通じて、地域全体でハードウェア需要のエンジンとして機能しています。OPPOのHyper Legend Cup × Mobile Legends Bang Bang キャンパスシリーズ2026は、インドネシア、フィリピン、マレーシア、シンガポール全体で1,400チームを超える登録を集め、賞金プールは前サイクルの52,000米ドルから100,000米ドルに増加しました。AcerのPredator League アジア太平洋2026もこのパターンを強化しており、14以上のアジア太平洋地域からチームが参加する地域イベントが、プレイヤーと観客の間でスポンサードハードウェアの認知度を高めました。賞金構造がより正式なものになるにつれ、購買者はGPUアップグレードを任意の購入ではなく、トレーニングと競技のための実際的な要件として捉え始めています。この効果は、プレミアムゲーミングハードウェアへの最初の接触がしばしば学校のラボ、トーナメント、組織化されたゲーミング会場で起こるアジア太平洋地域ゲーミングGPU市場において特に重要です。
AIアップスケーリングとフレーム生成によるミッドティアGPUの実用性向上
AIアップスケーリングは、購買者がフレーム出力をシステム総コストと密接に比較する市場において、ミッドレンジゲーミングカードの価値方程式を変えました。NVIDIAは2026年にDLSS 4.5を導入し、超解像のための第2世代トランスフォーマーモデルと、GeForce RTX 50シリーズGPU向けの6倍マルチフレーム生成モードを搭載しました。[1] AMDは2026年5月に、Radeon RX 7000シリーズを含む旧世代のRDNA 3およびRDNA 3.5製品へのFSR 4ハードウェアアクセラレーテッドアップスケーリングの拡張を発表し、展開は7月に開始されました。[2] この変化は一部のカジュアル購買者の買い替え遅らせます。既存のハードウェアがソフトウェアの改善によってより良い画質とフレームレートを提供できるようになるためです。同時に、最新のフレーム生成機能がその完全な価値を引き出すためにまだ現行世代のハードウェアを必要とするため、アジア太平洋地域ゲーミングGPU市場のエンスージアストのアップグレードを加速させています。
クラウドゲーミングの展開による高品質プレイへのアクセス拡大
クラウドゲーミングは、ディスクリートハードウェアがまだ高い初期費用を伴う市場において、高品質プレイへの参入障壁を下げています。Xbox クラウドゲーミングは2025年11月にインドへ拡大し、前年比45%の利用増加を報告するとともに、待機時間短縮のために地域内サーバー容量を追加しました。東南アジアでは、Radian Arcが2026年3月にベトナムのVNPTと、2026年5月にタイのTrue Corporationと協力し、ローカルネットワークインフラを通じてプレミアムゲームカタログを提供するキャリア組み込み型GPUクラウドプラットフォームを展開しました。これらの展開はローカルGPUの必要性を排除するものではなく、ゲーマーの総数を拡大し、画質への期待を高めます。時間の経過とともに、ストリーミングゲームからローカルゲーミングデバイスへの移行に積極的なユーザーのより大きな基盤が形成され、後のアップグレードサイクルでアジア太平洋地域ゲーミングGPU市場を支えます。
プレミアムモバイルSoCによるモバイルゲームへのハードウェアレイトレーシング導入
フラッグシップモバイルチップにおけるハードウェアレイトレーシングは、アジア太平洋地域の非常に大きなゲーミングオーディエンスに対して新たな視覚的基準を設定しています。Armは2026年にMali G1-Ultraを発表し、そのRTUv2ユニットが前世代比2倍のレイトレーシング性能を提供すると述べました。[3] Armはまた、Immortalis-G925アーキテクチャ上のMediaTekのDimensity 9400が前世代比でレイトレーシング性能40%向上、ピークGPU性能41%向上を達成したことも明らかにしました。Appleは2025年10月に発売されたM5に第3世代レイトレーシングエンジンが搭載され、レイトレーシング対応アプリケーションでグラフィックス性能が最大45%向上したと述べました。[4] ユーザーがスマートフォンやタブレットでそれらの向上を体験すると、低コストノートブックの統合グラフィックスでは物足りなさを感じるようになり、アジア太平洋地域ゲーミングGPU市場における高性能ゲーミングシステムへの需要が強まります。
抑制要因影響分析*
| 抑制要因 | ()CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先端GPUおよびインターコネクトに対する輸出規制 | -2.8% | 主に中国、グローバルサプライ再配分への波及 | 中期(2~4年) |
| 先端パッケージングとVRAM逼迫によるボードコストの上昇 | -2.1% | グローバルな促進要因、アジア太平洋地域全体への近期集中的影響 | 短期(2年以内) |
| 統合型・ユニファイドメモリ設計によるエントリーティア需要の圧縮 | -1.2% | 日本、韓国、インド、ラップトップGPU代替可能性の高い市場 | 長期(4年以上) |
| コンパクトゲーミングデバイスにおける電力・熱的制限 | -0.8% | アジア太平洋地域全体、ハンドヘルドPCおよび超薄型ラップトップカテゴリで最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
先端GPUおよびインターコネクトに対する輸出規制
輸出規制は、製品の入手可能性を狭め、地域のサプライ優先順位を再形成するため、アジア太平洋地域ゲーミングGPU市場に対する最も明確な構造的リスクであり続けています。国商務省産業安全保障局は2026年1月15日に最終規則を発行し、より厳格なコンプライアンス条件の下で中国およびマカオへの先端コンピューティング半導体の輸出ライセンスを改訂しました。ゲーミング製品が直接の対象でない場合でも、認証・審査要件の変更は、ボードパートナー、OEM、チャネルディストリビューターが使用する同じサプライチェーンに影響を与えます。これにより中国ビジネスのプレミアムエンドの予測可能性が低下し、ボリュームがローエンド製品または中国以外の市場にシフトする可能性があります。結果として、ハイエンドの入手可能性が消費者需要だけでなくコンプライアンス規則によって形成されるという、より不均一な地域成長パターンが生じます。
先端パッケージングとVRAM逼迫によるボードコストの上昇
メモリおよびコンポーネントの制約は、近期においてアジア太平洋地域ゲーミングGPU市場にとって最も直接的なコスト面の逆風です。AMDは2026年第1四半期の業績発表において、メモリおよびコンポーネントコストの上昇がPCおよびゲーミング需要を圧迫していると述べ、2026年下半期のゲーミング収益が20%超減少すると見通しを示しました。このコメントは、コスト圧力が特定の製品ティアに限定されず、すでにベンダーの期待に影響を与えていることを示しているため重要です。ボードコストが上昇すると、インド、インドネシア、ベトナムなどの市場のエントリーレベル購買者は最初に買い替えサイクルを延長する傾向があります。プレミアム購買者は依然として支出しますが、ローエンドのユニット成長への貢献が減少し、拡大の全体的なペースが鈍化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
GPUタイプ別:
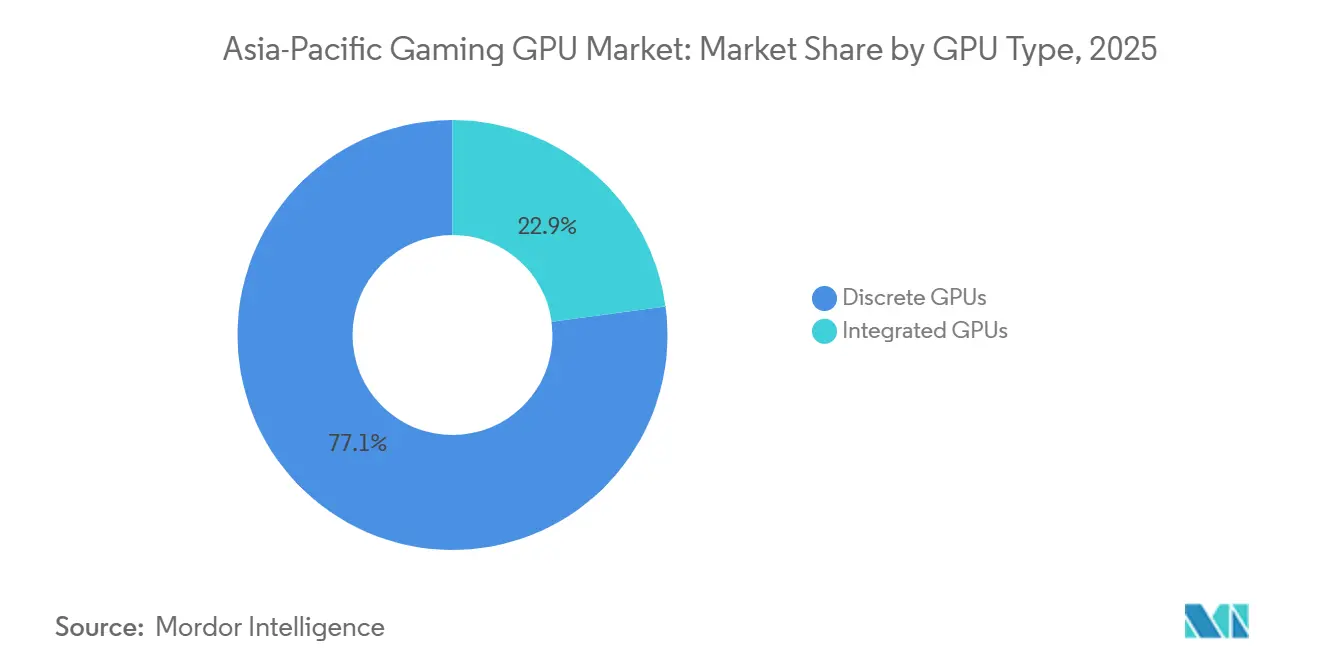
ディスクリートGPUがコアパフォーマンスサイクルを支えるディスクリートGPUは2026年から2031年にかけて年平均成長率13.02%で前進する見込みであり、アジア太平洋地域ゲーミングGPU市場の中心であり続けます。競技プレイ、高リフレッシュレートディスプレイ、AI主導のレンダリング機能が統合型ソリューションでは通常提供できない以上のグラフィックスヘッドルームを必要とするため、プレミアムおよびメインストリームPCゲーミングにおけるその地位は引き続き強固です。このセグメントはまた、複数のアジア太平洋諸国における組織化されたPCゲーミング文化からも恩恵を受けており、ゲーミング会場や高頻度利用プレイヤーは一般家庭よりも頻繁にシステムを更新します。このパターンは、エントリーティアの消費者支出が不均一になった場合でも、繰り返し需要を支えます。
NVIDIAのBlackwell世代(2025年1月に発表されたGeForce RTX 5090およびRTX 5080を含む)はゲーミングシステムのパフォーマンス上限を引き上げ、新しいハードウェアサイクルへの期待を高めました。NVIDIAは2025年度の収益が1,305億米ドルで前年比114%増と報告し、ゲーミングは急速に拡大するデータセンタービジネスとともにグラフィックスセグメント内の最大の貢献者であり続けました。統合型GPUはアジア太平洋地域ゲーミングGPU産業のローエンドでより多くの地位を獲得しており、新しいクライアントプロセッサがエントリーゲーミングおよび複合用途ラップトップのパフォーマンスギャップを縮小しているためです。AMDは2026年第1四半期のクライアントおよびゲーミング収益が36億米ドルで前年比23%増と報告しましたが、年後半にはメモリおよびコンポーネントコストの上昇によりゲーミング需要が圧力に直面すると警告しました。
デバイスタイプ別:
デスクトップがリードしラップトップが地位を拡大ゲーミングデスクトップは2025年のアジア太平洋地域ゲーミングGPU市場規模の45.61%を占め、地域の専用ゲーミングセットアップ、eスポーツ会場、アップグレード可能なシステムの強固な基盤を反映しています。デスクトップはモジュール式アップグレードから引き続き恩恵を受けており、購買者はデバイス全体を交換することなくグラフィックスカードを交換できます。これにより個人および、ゲーミングカフェ、トレーニングセンター、ローカルeスポーツ会場などの法人購買者の更新コストが低下します。アジア太平洋地域ゲーミングGPU市場では、この買い替えモデルが、多くの購買者にとってプレミアムフラッグシップカードが手の届かない価格になった場合でも、デスクトップ需要を持続的に保ちます。
ゲーミングラップトップは2026年から2031年にかけて年平均成長率12.98%で拡大する見込みであり、そのペースはポータブルパフォーマンスがいかに急速に向上しているかを示しています。ASUSは2026年1月に、TGP 135WのNVIDIA GeForce RTX 5090ラップトップGPUを搭載した16インチデュアルスクリーンOLEDゲーミングラップトップとしてZephyrus Duoを発表し、プレミアムモバイルシステムがデスクトップクラスのパフォーマンス期待値にどれほど近づいたかを示しました。ASUSはまた、Intel、AMD、NVIDIAのオプションを搭載したZephyrus G14およびG16の刷新モデルも発表し、高性能ブラケットを離れることなくポータビリティを求める購買者の選択肢を広げました。スマートフォン、タブレット、ハンドヘルドPCはアジア太平洋地域ゲーミングGPU産業において引き続き重要ですが、その経済性は異なります。プレミアムSoCと統合型グラフィックスプラットフォームがディスクリートアドインボードよりも多くの価値を生み出すためです。
エンドユーザータイプ別:
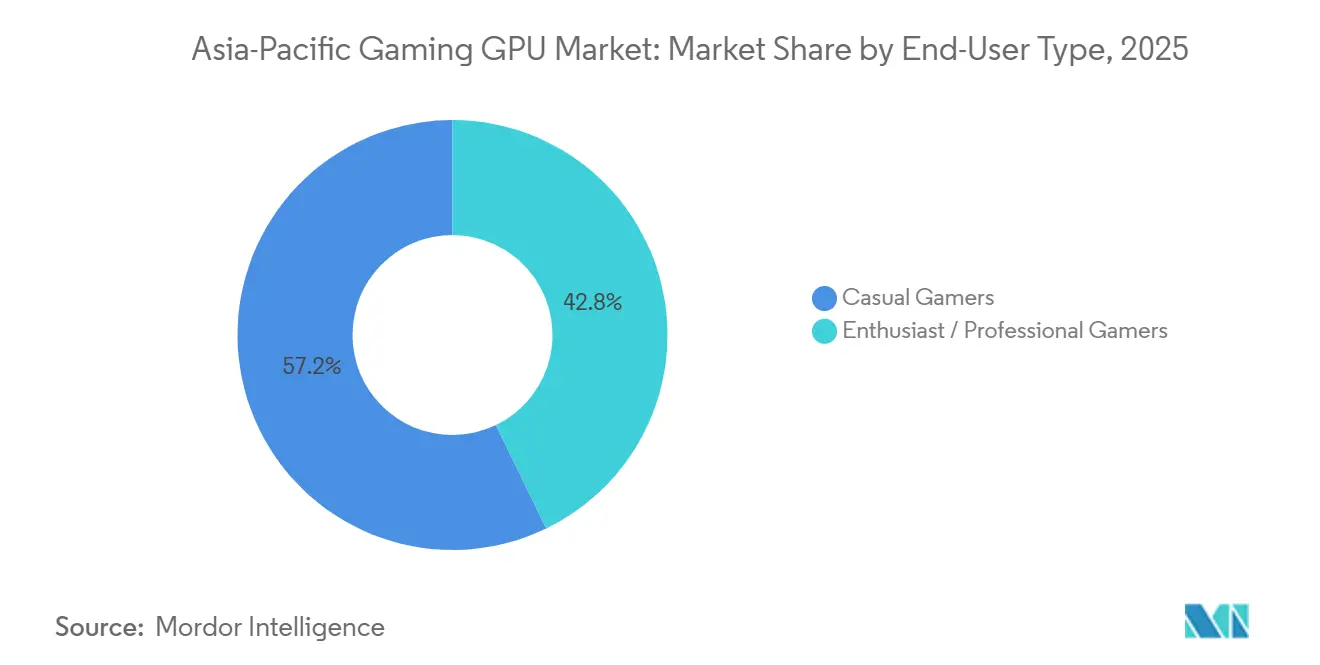
エンスージアスト支出がボリューム需要より速く拡大カジュアルゲーマーは2025年のアジア太平洋地域ゲーミングGPU市場シェアの57.18%を占めており、広範なユーザーベースが依然として支出強度の低いエンドに位置していることを示しています。このコホートは、メインストリームグラフィックスカード、ゲーミングラップトップ、モバイルゲーミングハードウェアのボリューム需要を支えるため引き続き重要です。地域の消費者プロファイルは依然としてモバイル主導であるため、多くのプレイヤーはスマートフォンを通じてゲーミングハードウェアの入口に入り、その後徐々に高性能デバイスへと移行します。これにより、プレミアム支出がより小さなグループに集中している場合でも、インストールベースは広く保たれます。
エンスージアストおよびプロフェッショナルゲーマーは2026年から2031年にかけて最も速い年平均成長率13.66%を記録する見込みであり、このシフトはアジア太平洋地域ゲーミングGPU市場で進行中のプレミアム化の中心です。AMDは2025年通年の収益が346億米ドルで前年比34%増という過去最高を報告し、高頻度アップグレーダーからのゲーミング需要が広範なモメンタムに貢献しました。組織化された競技、クリエイターワークフロー、最新のレンダリング機能をスムーズに実行する必要性が、このグループをより速い買い替えサイクルと高い価格帯へと押し進めています。結果として、アジア太平洋地域ゲーミングGPU市場全体でユニットボリュームを牽引する購買者と収益を牽引する購買者の間でより明確な分断が生じています。
メモリタイプ別:
GDDR6Xが最も強いプレミアム成長ポジションを保持GDDR6Xは2031年までに年平均成長率13.93%で最も速い成長を示す見込みであり、アジア太平洋地域ゲーミングGPU市場規模の拡大においてプレミアムエンドに位置します。その魅力は、購買者がより制約の多い製品ティアに完全に移行することなく優れたパフォーマンスを求めるアッパーメインストリームおよびハイエンドゲーミングカードにおける、より強力な帯域幅提供から来ています。これにより、GDDR6Xは手頃な価格とプレミアム画質の間に需要が位置する地域の部分に適しています。また、エンスージアストデスクトップとゲーミングラップトップにおけるディスクリートカードの継続的な強さとも一致しています。
このメモリタイプは、同じコアシリコンプラットフォームを中心に冷却設計、流通リーチ、バンドルソフトウェアで競争するASUS、MSI、Palitを含む広範なAIBエコシステムに支えられています。標準GDDR6は新興市場でのボリューム需要を依然として支えていますが、GDDR6Xがより手頃になるにつれて上からの圧力と、統合型・ユニファイドメモリ設計の改善による下からの圧力に直面しています。AppleのM5と新しいモバイルグラフィックスプラットフォームは、ユニファイドメモリと先端オンチップグラフィックスが非ディスクリートシステムに対してユーザーが受け入れられる下限をどのように再定義しているかを示しています。これにより、GDDR6Xはアジア太平洋地域ゲーミングGPU市場内で有利なポジションにあります。最も供給感応度の高いフロンティア製品に頼ることなく、明確なパフォーマンスの向上を求める購買者を取り込むためです。
地理的分析
APACゲーミングGPU市場
中国は2025年および2026年においてアジア太平洋ゲーミングGPU市場で最大のシェアを占めており、大規模なゲーミングハードウェアの普及基盤、強固なPCカフェの存在感、および深く根付いたローカルボード製造ネットワークによって支えられている。同国が重要な理由は、国内GPU開発がもはや副次的な話題ではなく、長期的なサプライ構造の一部となりつつあるためでもある。Moore Threadsは2025年のMUSA開発者サミットを活用し、LushanおよびHuashan GPUアーキテクチャのロードマップを概説し、DirectX 12 Ultimateサポートおよびフルハードウェアレイトレーシングに関する主張を含めた。同時に、中国向け供給における対応製品レンジの上位については、輸出コンプライアンスが引き続き制約となっている。日本と韓国は中国より小規模な国別市場にとどまるが、両国とも買い替えサイクルが確立されており、パフォーマンスへの期待水準が高いため、プレミアム需要を支えている。
インドは2026年から2031年にかけてアジア太平洋ゲーミングGPU市場において最も成長の速い地域であり、ユーザーベースの拡大、より整備されたゲーミングンフラ、およびクラウド経由での高品質プレイへのアクセス向上が追い風となっている。Xbox Cloud Gamingは2025年11月にインドへのサービスを拡大し、同国を最も重要な成長市場の一つとして位置付けており、利用率は前年比45%増となっている。東南アジアはデュアルパスで発展しており、クラウドアクセスが拡大する一方で、都市部の消費者はローカルのゲーミングハードウェアを引き続き購入している。2026年にベトナムおよびタイでキャリア連携型GPU クラウド展開が行われたことは、インフラパートナーが即時のハードウェア所有を必要とせずにプレミアムゲーミング体験へのアクセスを拡大していた様子を示している。
オーストラリア、ニュージーランド、およびアジア太平洋のその他の地域は、高性能ゲーミングシステムへの一人当たり支出が高く、西洋のプレミアムハードウェアパターンに近い傾向を示している。Microsoftは2025年に、マレーシアおよびインドネシアでの新規ローンチ、ならびに2026年のインドおよび台湾での拡張計画を通じてアジアにおけるクラウドインフラを拡充すると発表しており、これによりクラウドゲーミングおよびAI支援グラフィックスワークロードに向けた地域的なバックボーンが強化される。地域全体の状況は均一ではなく、成熟市場では主に既存ハードウェアの更新が行われ、新興市場では依然として初めての購入者が増加している。このような構成により、アジア太平洋ゲーミングGPU市場は幅広い基盤を維持しているが、成長はインド、東南アジア、およびパフォーマンスとコストのバランスを重視するサブプレミアム製品ティアへと移行しつつある。
競争環境
アジア太平洋地域ゲーミングGPU市場は、消費者が店頭で多くの小売ブランドを目にするにもかかわらず、シリコン層では依然として高度に集中しています。NVIDIAはディスクリートゲーミング空間の大部分にわたって製品サイクル、ソフトウェア機能、パフォーマンスポジショニングのペースを設定しています。AMDは、特にDIY志向のチャネルと価値重視のパフォーマンスティアにおいて、多くのアジア太平洋地域ゲーミングビルドで唯一の意味のある代替手段であり続けています。IntelのArcの存在は地域全体でまだ限定的であり、競争バランスを実質的に変えていません。ASUS、MSI、ZOTAC、Palit、SAPPHIRE、TUL、ASRockなどのAIBブランドは、コアシリコンの差別化よりも主に冷却、設計、流通、バンドルソフトウェアで競争しています。
NVIDIAは2026年にDLSS 4.5と6倍マルチフレーム生成を通じてソフトウェアリードを強化し、最も高い価格帯に移行することなくより多くのフレームを求める購買者にとってのRTX 50シリーズハードウェアの実用的価値を高めました。AMDは旧世代のRDNA 3およびRDNA 3.5カードにFSR 4ハードウェアアクセラレーテッドアップスケーリングを導入することで応答しました。これはインストールベースの提案を改善し、スイッチング圧力を制限するための明確な試みでした。ASUSはROG NUC 16やROG Strix SCAR 18などのプレミアムフォームファクターを押し進め、リビングルームや小スースのゲーミング構成に適したコンパクトまたはモバイルシステムでトップクラスのグラフィックス能力を求める購買者を取り込みました。これらの動きは、アジア太平洋地域ゲーミングGPU市場における競争の戦いが、生のチップ仕様だけでなく、ソフトウェアとシステムエンジニアリングによってますます形成されていることを示しています。
最も明確なホワイトスペースは250~400米ドルのディスクリートGPUブラケットに残っており、インドと東南アジアでの需要は実在しますが、サプライとマージンの優先順位がより高価な製品を優遇することが多かったです。これにより、ミッドレンジ価格帯に安定した入手可能性と強力なソフトウェアサポートをもたらすことができるベンダーにとってチャネル獲得の余地が生まれます。中国の国内GPU推進は既存サプライヤーに長期的なリスクをもたらします。Moore Threadsが概念実証のポジショニングを超え、自社のアーキテクチャロードマップを中心により完全なゲーミングスタックを構築しようとしているためです。それでも、アジア太平洋地域ゲーミングGPU市場における近期の競争の重心は、依然としてNVIDIAのプラットフォームリード、バリューセグメントにおけるAMDの選択的圧力、およびローカル小売チャネル全体でのAIBおよびOEMパートナーの実行能力によって定義されています。
アジア太平洋地域ゲーミングGPU産業リーダー
-
NVIDIA Corporation
-
Qualcomm Technologies, Inc.
-
Advanced Micro Devices, Inc.
-
Apple Inc.
-
MediaTek Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋ゲーミングGPU市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Qualcomm Technologies, Inc.
- Intel Corporation
- MediaTek Inc.
- Apple Inc.
- Moore Threads
- Samsung Electronics Co., Ltd.
- ASUSTeK Computer Inc.
- Micro-Star INT'L CO., LTD.
- ZOTAC Technology Limited
- Palit Microsystems Ltd.
- SAPPHIRE Technology Limited
- TUL Corporation
- Acer Inc.
- Lenovo Group Limited
- Dell Inc.
- HP Development Company, L.P.
- Razer Inc.
- ASRock Inc.
最近の産業開発事情 アジア太平洋ゲーミングGPU市場
- 2026年5月:ASUSはマレーシアでProArt GeForce RTX 5090を発表しました。これはクリエイターとAI開発者を対象としたプロフェッショナルグレードの2.5スロットBlackwellカードであり、マレーシアでの小売販売は2026年6月に予定されています。この発表は、アジア太平洋地域のクリエイター・消費者セグメントにおけるプロフェッショナルAIワークロードとゲーミングGPUインフラの融合を示しています。
- 2026年5月:ASUS Republic of GamersはROG NUC 16を発表しました。これはDLSS 4.5機械学習ベースのフレーム生成をサポートするNVIDIA GeForce RTX 5080ラップトップGPUを最大搭載したコンパクトゲーミングPCです。この製品は、リビングルームや小スペースのゲーミング構成に適したフォームファクターでデスクトップクラスのGPUパフォーマンスを求めるアジア太平洋地域の消費者を対象としています。
- 2026年5月:ASUS ROGはStrix SCAR 18(2026年)を発表しました。これは持続的な総システム電力320WでNVIDIA GeForce RTX 5090ラップトップGPUを最大搭載したフラッグシップゲーミングラップトップであり、アジア太平洋地域ゲーミングラップトップハードウェアの新たなパフォーマンス上限を確立しました。この製品は2027年まで競技志向およびエンスージアストのアジア太平洋地域ゲーミング消費者向けのベンチマーク構成として位置付けられています。
- 2026年1月:米国商務省産業安全保障局は、NVIDIA H200およびAMD MI325Xを含む先端コンピューティング半導体の中国およびマカオへの輸出ライセンスを改訂する最終規則を発行し、否認推定からケースバイケースの審査へと移行しました。審査には米国サードパーティテストおよびKYCセーフガードを含む厳格なコンプライアンス条件が課されます。この規則は、同じサプライチェーンで事業を展開する中国拠点のハードウェアベンダーのゲーミングGPU調達チャネルに間接的に影響を与えます。
アジア太平洋地域ゲーミングGPU市場レポートの範囲
アジア太平洋地域ゲーミングGPU市場とは、アジア太平洋諸国全体のゲーミングPC、ラップトップ、コンソール、クラウドゲーミングシステムで使用されるグラフィックスプロセッサの市場を指します。これらのGPUは、画像レンダリングを高速化し、高フレームレートをサポートし、よりスムーズで没入感のあるゲームプレイのために大量のデータを並列処理するように設計されています。
アジア太平洋地域ゲーミングGPU市場レポートは、GPUタイプ(ディスクリートGPU、統合型GPU)、デバイスタイプ(ゲーミングデスクトップ、ゲーミングラップトップ、スマートフォン・タブレット(モバイルゲーミング))、エンドユーザータイプ(カジュアルゲーマー、エンスージアスト・プロフェッショナルゲーマー)、メモリタイプ(GDDR6、GDDR6X、その他のメモリタイプ、ユニファイドメモリ)、および国別によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ディスクリートGPU |
| 統合型GPU |
| ゲーミングデスクトップ |
| ゲーミングラップトップ |
| スマートフォン・タブレット(モバイルゲーミング) |
| カジュアルゲーマー |
| エンスージアスト・プロフェッショナルゲーマー |
| GDDR6 |
| GDDR6X |
| レガシーグラフィックスメモリ |
| ユニファイドメモリ |
| GPUタイプ別 | ディスクリートGPU |
| 統合型GPU | |
| デバイスタイプ別 | ゲーミングデスクトップ |
| ゲーミングラップトップ | |
| スマートフォン・タブレット(モバイルゲーミング) | |
| エンドユーザータイプ別 | カジュアルゲーマー |
| エンスージアスト・プロフェッショナルゲーマー | |
| メモリタイプ別 | GDDR6 |
| GDDR6X | |
| レガシーグラフィックスメモリ | |
| ユニファイドメモリ |
レポートで回答される主要な質問
アジア太平洋地域ゲーミングGPU市場の現在および予測規模はどのくらいですか?
アジア太平洋地域ゲーミングGPU市場は2025年に186億6,000万米ドルと評価され、2026年には220億4,000万米ドルと予測され、年平均成長率12.47%で2031年までに396億6,000万米ドルに達すると予測されています。
地域全体で支出をリードするデバイスカテゴリはどれですか?
ゲーミングデスクトップは2025年に45.61%のシェアでデバイス構成をリードし、アップグレード可能なシステムとゲーミング会場および専用PCユーザーからの強い需要に支えられています。
最も速く成長しているエンドユーザーグループはどれですか?
エンスージアストおよびプロフェッショナルゲーマーは、より頻繁にアップグレードし、プレミアムパフォーマンスにより多く支出するため、2026年から2031年にかけて年平均成長率13.66%で最も速く成長すると予想されています。
アジア太平洋地域でミッドティアグラフィックスカードがより魅力的になっている理由は何ですか?
AIアップスケーリングとフレーム生成がミッドレンジハードウェアの実用的な出力を改善し、価格感応度の高い市場でパフォーマンスの向上をより手頃なものにしています。
インドがこれほど重要な成長エリアになっている理由は何ですか?
インドは広範なゲーミング基盤、改善するインフラ、拡大するクラウドゲーミングアクセスを組み合わせており、初めてのプレミアムユーザーと後のハードウェアアップグレードの両方を支えています。
GPUベンダーとAIBブランド間の競争を形成しているものは何ですか?
コア競争は依然としてシリコンレベルでNVIDIAとAMDによって設定されていますが、小売実行はソフトウェア機能、冷却設計、製品フォームファクター、ローカルチャネルの強さに大きく依存しています。