
アジア太平洋飼料用酸性化剤市場規模およびシェア
市場概要
| 調査期間 | 2017 - 2030 |
|---|---|
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2017 - 2023 |
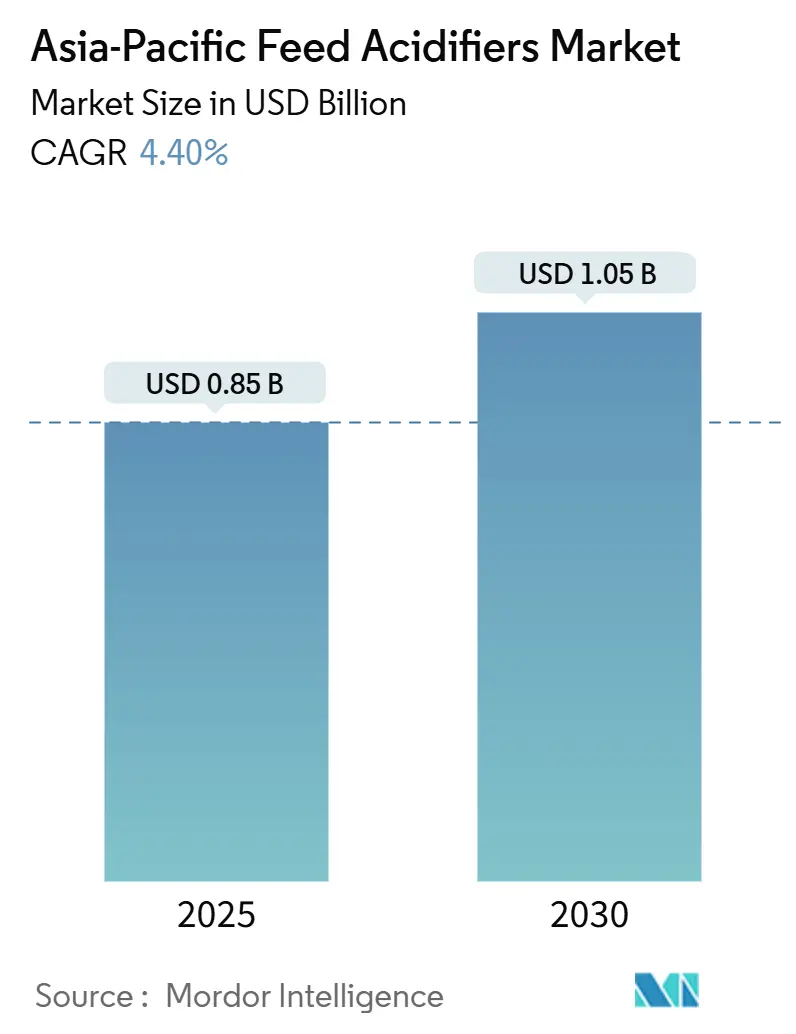
| 市場規模 (2025) | 0.85 十億米ドル |
| 市場規模 (2030) | 1.05 十億米ドル |
| 成長率 (2025 - 2030) | 4.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋飼料用酸性化剤市場分析
アジア太平洋飼料用酸性化剤市場規模は2025年に8億5,170万米ドルを記録しており、2030年までに10億5,650万米ドルに達する4.4%のCAGRで成長する見込みです。この勢いは、抗菌性成長促進剤(AGP)の全面的な禁止により薬理学的製品が家畜飼料から排除され、有機酸ブレンドがデフォルトのパフォーマンス向上剤として定着したことを受けたものです。構造的需要は、急速に拡大する商業用家禽および水産養殖セクターに供給する同地域の急成長する配合飼料生産にも支えられています。中国の飼料メーカーは、国内有機酸生産能力を活用してコスト管理を行い、インドネシアの生産者はペレット化時の熱安定性を向上させる技術移転を吸収しています。同時に、マイクロカプセル化の革新が添加量を削減し、適用範囲を拡大したことで、アジア太平洋飼料用酸性化剤市場がさらに拡大するための追加的な余地が生まれています。抗生物質と比較して温室効果ガス排出強度が最大18%低いことを示す炭素フットプリント分析が、多国籍加工業者の購買方針に影響を与え、サステナビリティ要件を具体的な添加剤需要へと転換しています。
レポートの主要なポイント
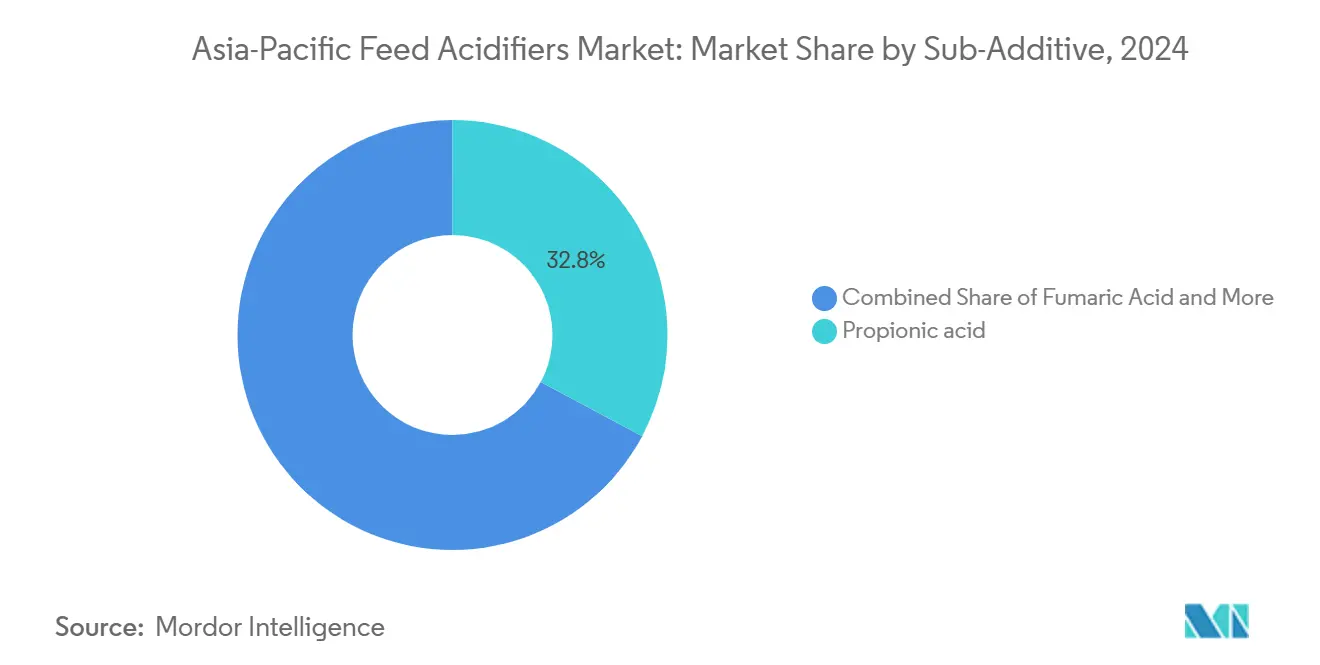
- サブ添加物別では、プロピオン酸が2024年のアジア太平洋飼料用酸性化剤市場シェアの32.8%をリードし、フマル酸は2030年にかけて最速の4.5%のCAGRを記録しました。
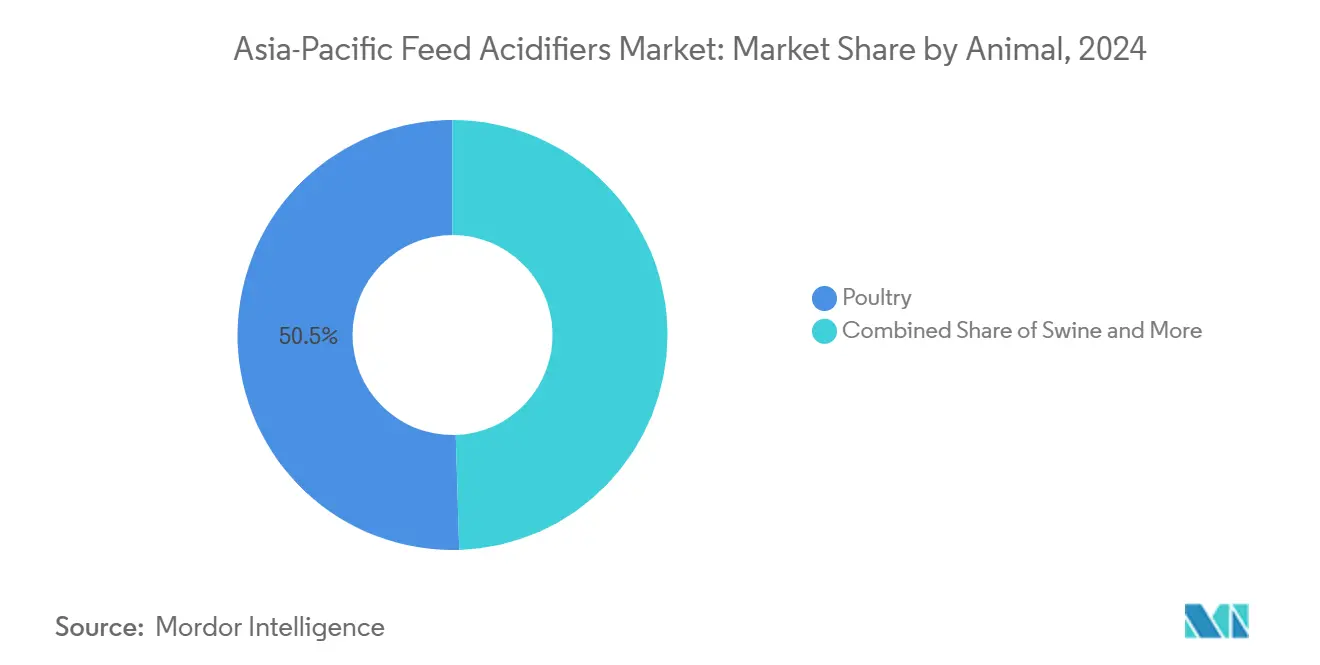
- 動物カテゴリー別では、家禽が2024年のアジア太平洋飼料用酸性化剤市場シェアの50.5%を占め、2030年にかけて4.9%のCAGRで拡大する見込みです。
- 地域別では、中国が2024年のアジア太平洋飼料用酸性化剤市場において44.2%の市場シェアに貢献し、インドネシアは予測期間中に最速の5.1%のCAGRを記録する見込みです。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主要畜産国における抗菌性成長促進剤(AGP)の禁止 | +1.8% | 中国、インド、インドネシア、タイ | 長期(4年以上) |
| 残留物のない肉および卵に対する需要 | +1.2% | 日本および韓国のプレミアムチャネル | 中期(2〜4年) |
| 配合飼料生産の上昇トレンド | +0.9% | 中国、インド、ベトナム、フィリピン | 長期(4年以上) |
| 酸化亜鉛と比較したコスト効率 | +0.5% | アジア太平洋コアおよび新興隣接国 | 短期(2年以内) |
| マイクロカプセル化による熱安定性の向上 | +0.4% | 地域全体のペレット飼料製造ハブ | 中期(2〜4年) |
| 抗生物質と比較した炭素フットプリントの削減 | +0.3% | 多国籍加工業者のサプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要畜産国における抗菌性成長促進剤(AGP)の禁止
国家規制当局は2024年に、コリスチンおよびその他の医学的に重要な抗生物質を家畜飼料から排除し、これにより有機酸の添加が飼料配合において不可欠なものとして定着しました。コンプライアンス枠組みでは残留物フリーの文書が求められるため、飼料製造業者は短期的な代替手段ではなく、プロピオン酸および乳酸のブレンドを恒久的な投入物として統合しています。タイの水産養殖セクターは、自発的な酸性化剤採用に続いて抗生物質使用量が25%削減されたとすでに報告しており、規制の勢いが消費量に直接転換されることを証明しています。これらの禁止措置は治療的適応にも及ぶため、畜産インテグレーターには代替手段がなく、アジア太平洋飼料用酸性化剤市場の成長見通しが揺るぎないものとなっています。政府による監視は、「一般的に安全と認められる(GRAS)」ステータスを持つ添加剤登録を加速させることで、このトレンドを強化しています。 [1]
残留物のない肉および卵に対する需要
日本および韓国の小売業者は、認証済み抗生物質フリーの豚肉および家禽に対して現在15%〜25%高い価格を支払っています。このプレミアムは生産者の添加剤コスト増加を補い、バリューチェーン全体を通じて一貫した酸性化剤の使用を促しています。ベトナムおよびタイの輸出志向の生産者は、欧州連合および北米からの受注を確保するためにこのモデルを採用しており、消費者の支払意欲を酸性化剤への持続的な需要へと転換しています。プレミアムセグメントは栄養士をコモディティ価格変動から保護し、アジア太平洋飼料用酸性化剤市場を対象とするサプライヤーの受注量を安定させます。企業のサステナビリティアジェンダはこの慣行をハイエンドのニッチを超えて拡大し、残留物フリー要件を主流製品ラインに組み込んでいます。
配合飼料生産の上昇トレンド
アジア太平洋の配合飼料生産能力は家畜頭数の増加を上回るペースで拡大しており、2024年に中国だけで2億6,000万メートルトンに達しています。組織化された飼料工場は正確な投与を必要とするため、ペレット飼料の新たな1トンごとに予測可能な添加物の需要が生じます。インドの商業用飼料生産は年間12%増加しており、混合農業地帯を、酸性化剤の添加を標準化した配合飼料を必要とする契約生産者へと転換しています。ベトナムの飼料量は、消化効率のためにpH調整剤に依存する商業用水産養殖飼料に牽引され、2020年以降2倍に増加しています。大規模な生産バッチにより、原料サプライヤーは複数年契約を締結できるため、アジア太平洋飼料用酸性化剤市場向けの新たなカプセル化ラインへの設備投資のリスクが軽減されます。
酸化亜鉛と比較したコスト効率
重金属排出を制限する規制により、酸化亜鉛の薬理学的用量の使用は持続不可能となっており、特に豚の飼料において顕著です。フマル酸は、より低い添加コストで離乳後に同等の効果を発揮し、不安定な養豚サイクルにおける利益率を改善します。中国の生産者は原材料コストの低下による恩恵を受け、東南アジアのインテグレーターは輸出市場の残留物基準に適合するために酸性化剤を選好します。より多くの飼料配合ソフトウェアが酸性化剤のコストデータを統合するにつれて、栄養士はプロピオン酸の価格が急騰した場合でもブレンド戦略が利益率を改善することを認識しています。この比較経済性により、アジア太平洋飼料用酸性化剤市場は原材料の価格変動シナリオにおいても底堅さを維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 有機酸価格の変動 | -0.8% | 中国供給ハブ、輸入依存市場 | 短期(2年以内) |
| 飼料工場設備が腐食性の課題に直面 | -0.4% | 湿潤熱帯製造クラスター | 中期(2〜4年) |
| 物流およびサプライチェーンの混乱 | -0.3% | 国境を越えた海上回廊 | 短期(2年以内) |
| 複数国における登録プロセスの複雑化 | -0.2% | 新興南アジア管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有機酸価格の変動
エネルギーコストショックが中国の化学ハブを直撃した2024年、プロピオン酸の価格は15%〜20%変動し、飼料生産者の配合予算の策定を複雑にしました。フマル酸も、欧州の生産者が生産を削減したことで同様の変動を示し、アジアでの突然のスポット市場プレミアムを引き起こしました。通貨変動により、米ドルで購入するインドネシアおよびフィリピンの輸入業者には第二層の不確実性が加わります。栄養士は価格急騰時に添加量を削減することがあり、これがパフォーマンスのばらつきを引き起こし、最終購入者の信頼を損ないます。長期契約はコストの平準化に役立ちますが、持続的な変動はアジア太平洋飼料用酸性化剤市場のCAGRベースケースから0.8パーセントポイントを削減します。
飼料工場設備が腐食性の課題に直面
有機酸は軟鋼表面を腐食するため、飼料工場の運営者は標準設備より20%高コストのステンレス製ミキサー、コンベア、保管庫に投資せざるを得ません。防腐剤を使用しても、熱帯の湿度が金属疲労を加速させるため、年間メンテナンス予算は増加します。小規模工場は設備インフラを再認証できるまで添加物プログラムを延期するため、価格感応度の高いセグメントへの普及が遅れます。この追加コストにより近期の採用率が低下し、アジア太平洋飼料用酸性化剤市場の予測CAGRから0.4パーセントポイントが削減されます。 [2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
プロピオン酸が収益の基盤を担い、フマル酸が加速プロピオン酸は2024年にアジア太平洋飼料用酸性化剤市場シェアの32.8%に貢献し、フマル酸は2030年にかけて4.5%のCAGRを記録する見込みです。これは、抗菌スペクトルが実証されており、中国の石油化学コンプレックスからの安定した供給が確保されていることによります。このセグメントは、湿潤な保管環境での飼料保護にカビ抑制プロファイルを活用する栄養士の高い親しみによって恩恵を受けています。フマル酸の優れた熱安定性により、蒸気ペレット化飼料への添加が容易になり、栄養素の劣化を軽減し、子豚における腸内pH調整機能を高めます。
乳酸は、池の水のpHを緩衝し、稚魚の消化管の健康を高めることから、水産養殖において安定したニッチを維持しています。ギ酸、クエン酸、および多酸ブレンドは、特定の病原体課題が配合を左右するコスト感応度の高い採卵鶏や特化型豚飼料を対象としています。全体的に、エステル化酸やカプセル化ビーズにおける継続的な特許活動は活発な競争を示しており、予測期間中にアジア太平洋飼料用酸性化剤市場規模がサブ添加物間で再分配される可能性があります。
メーカーは相乗的ブレンドと標的放出プロファイルを中心とした差別化戦略を展開しています。Keminが2024年に発売したFORMYLは、85℃を超える加工温度でも効力を維持するコリン・プロピオン酸マトリックス内にプロピオン酸とギ酸を統合することで、多軸的革新の典型を示しています。DSMは、シンガポールおよび中国のマイクロカプセル化研究開発施設にビーズの多孔性を精密化し添加コストを最小化するために2,500万米ドルを投じています。

動物別:
家禽がペースを牽引家禽飼料は2024年のアジア太平洋飼料用酸性化剤市場規模の50.5%を吸収し、ブロイラーインテグレーターが抗生物質ゼロラベルの主張に準拠し高密度施設における壊死性腸炎リスクを軽減するために有機酸ブレンドを標準化したことで、最も成長の速いセグメント(4.9%のCAGR)でもあります。ブロイラー生産者はパフォーマンスフィードバックが迅速に得られることを重視するため、飼料転換率の改善などの酸性化剤の効果が数週間以内に現れ、添加の経済性が検証されます。採卵鶏生産者は、変動するトウモロコシ品質の中で卵殻品質の一貫性を確保するために酸性化剤を採用し、鶏群の生産寿命を延ばしています。豚生産者はフマル酸を豊富に含むブレンドを薬理学的酸化亜鉛の代替として展開し、反芻動物への採用は、牧草の緩衝作用がルーメン内の酸性化剤効果を減衰させるため、漸進的なものにとどまっています。
このセグメントの優位性は特に中国において顕著であり、中国は家禽向けに約1億3,000万メートルトンの配合飼料を生産しており、これは地域全体の生産量の大きな割合を占めています。高い市場シェアは、飼料転換率の改善、病原体のコロニー形成の抑制、および鶏群全体の健康増進における飼料用酸性化剤の効果に対する養鶏業者の意識の高まりによっても支えられています。このセグメントの成長は、特にインドやベトナムなどの発展途上国における地域全体での鶏肉および卵の需要増加によっても後押しされています。
地域分析
中国およびインドネシアのフィードアシディファイアー市場
中国は2024年にアジア太平洋地域フィードアシディファイアー市場の収益の44.2%を創出し、2億6,000万メトリックトンを超える配合飼料生産量と国内有機酸生産能力の恩恵を受けている。インドネシアは、政府がエビの輸出倍増を目指す水産養殖戦略計画を実行するなか、2030年までに最速の5.1%のCAGRを記録すると予測されている。飼料工場の統合により平均プラント能力が向上し、アシディファイアー向けに設計された自動投与設備の導入機会が広がっている。インフラ規模により、サプライヤーは鉄道タンク車を通じてバルク液体を流通させることができ、物流コストを削減している。農業省が国際的に認められ安全性プロファイルを持つ添加物の承認を迅速化しているため、規制面の支援がこのリードを強化している。中国のインテグレーターは家禽、豚、水産養殖チェーン全体にアシディファイアーを適用し、種別にわたる需要のバランスを確保するとともに、サプライヤーを単一セグメントリスクから保護している。
インドネシアでは、低い投資閾値が地域の中堅サプライヤーを地元倉庫の設置へと誘引し、納期を短縮するとともに通貨ヘッジ費用を削減している。さらに、ハラール認証機関が有機酸を許容添加物として認めるようになり、以前は採用を妨げていた規制上の曖昧さが解消されている。
インドのフィードアシディファイアー市場
インドの軌跡は配合飼料の工業化と一致しており、組織化された飼料施設は年間12%拡大し、農家の家畜飼育を配合飼料に依存する契約農家へと転換している。食品安全局が2024年に施行した抗生物質禁止令により、家禽および酪農ラインの両方で有機酸への全面的な切り替えが促進されている。価格感応度は依然として高いものの、州政府は動物衛生助金を文書化された抗生物質不使用生産と連動させており、小規模農家の間でもアシディファイアーの採用が促進されている。
競合状況
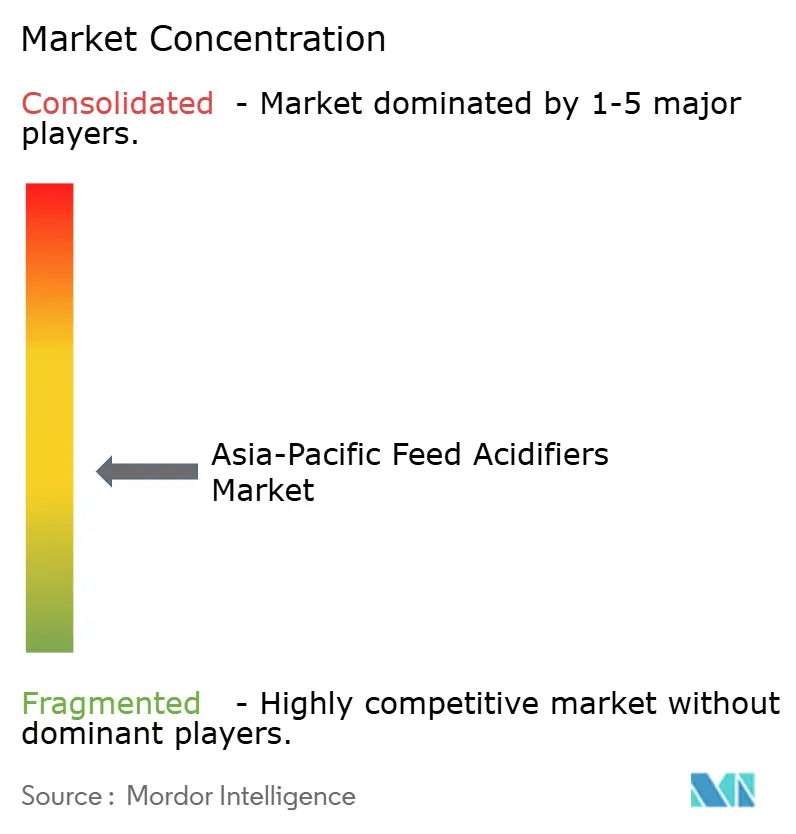
アジア太平洋飼料用酸性化剤市場において、上位5社は合計で約42%の収益シェアを占めており、中程度の集中度を示しています。首位に立つのはDSM Nutritional Products AGであり、バルク有機酸生産から主要飼料製造ハブへの戦略的な技術サービスチームの配置に至る統合サプライチェーンを有しています。これに続くのはCargill Inc.であり、社内の飼料工場と倉庫ネットワークを巧みに活用し、アミノ酸や酵素と組み合わせて酸性化剤を提供しています。上位層を構成するのはKemin、Perstorp、およびNovusであり、それぞれマイクロカプセル化、サステナビリティ、または特定種に特化した配合を特徴とする独自のポートフォリオを誇っています。
革新の最前線にあるのは、多酸相乗効果および送達マトリックスの工学的設計における進歩です。2024年にDSM Nutritional Products AGはシンガポールに2,500万米ドルを投資するという重大な一手を打ち、特に90℃を超える温度で調整されるペレット飼料のビーズアーキテクチャを完成させることを目標としています。Kemin IndustriesのFORMYLは、プロピオン酸とギ酸を単一の熱安定性粒子に独創的に融合し、腐食性を効果的に低減することで、マイクロカプセル化の商業的可能性の証左となっています。一方、Perstorpはグリセロールエステル誘導体で境界を押し広げ、エビ飼料向けに特化した臭気低減と水溶性向上の両方を実現しています。地域プレーヤーは、現地製造コストの優位性を活かして中堅クライアントへの浸透を進めています。競争力のある価格でプライベートラベルブレンドを提供し、大手企業がアフターセールス分析や農場でのトラブルシューティングの強化を通じて市場シェアを守るよう促しています。
戦略的パートナーシップは、多額の設備投資負担なく事業規模を拡大するための選好される戦略となっています。2024年5月、YenherグループはFermentationexperts A/Sとの合弁企業を設立し、マレーシアに酸生産能力を確立し、東南アジアの水産飼料センターを戦略的に標的としています。これらのサプライヤーが市場での足場を深めるにつれ、デジタルオファリングで差別化を図っています。原料添加のリアルタイムトラッキングや酸性化剤使用による炭素削減を強調するライフサイクル分析ダッシュボードなどのサービスが標準となりつつあります。こうした付加価値サービスは、顧客のスイッチングコストを高めるだけでなく、サプライヤーと顧客間の絆を強め、アジア太平洋飼料用酸性化剤の分野における収益の安定性を確保する長期契約につながっています。 [3]
アジア太平洋飼料用酸性化剤業界リーダー
-
Adisseo
-
BASF SE
-
Cargill Inc.
-
DSM Nutritional Products AG
-
SHV(Nutreco NV)
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域フィードアシディファイアー市場 このレポートでカバーされる企業
- Adisseo
- BASF SE
- Brenntag SE
- Cargill Inc.
- DSM Nutritional Products AG
- EW Nutrition
- Kemin Industries
- MIAVIT Stefan Niemeyer GmbH
- SHV (Nutreco NV)
- Clariant AG
- Yara International ASA
最近の産業開発事情 アジア太平洋地域フィードアシディファイアー市場
- 2025年4月:Clariantは、ジャカルタ近郊のチレウンシ工場において飼料添加物の新たな生産ラインを立ち上げました。このラインでは、東南アジアの動物飼料市場における急増する需要に対応するため、Toxisorb™などのマイコトキシン吸着剤を製造します。この動きは現地供給を強化するだけでなく、食品安全を向上させ、安全で手頃な価格のタンパク質への高まる需要に対応します。
- 2024年10月:De Heusは、中部ジャワ州プルウォダディに5番目の飼料生産施設を開設しました。この拡張により月間生産能力が1万5,000メートルトンに増強され、統合された添加物を含む持続可能な高品質の飼料製品を地元農家に提供するという同社の取り組みが強調されました。この動きはインドネシアの畜産セクターに対するDe Heusのコミットメントをさらに強固にするものです。
- 2024年9月:European Protein、Yenherグループは、1,800万米ドルの投資によりマレーシアに新工場を開設しました。この施設は、単に最も純粋な形態の有機酸を分離するのではなく、乳酸発酵植物性タンパク質をプレミアムな飼料原料として位置付けて製造することに特化します。
アジア太平洋飼料用酸性化剤市場レポートの範囲
セグメンテーション概要
| フマル酸 |
| 乳酸 |
| プロピオン酸 |
| その他の酸性化剤 |
| 水産養殖 | サブ動物別 | 魚 |
| エビ | ||
| その他の水産養殖種 | ||
| 家禽 | サブ動物別 | ブロイラー |
| 採卵鶏 | ||
| その他の家禽 | ||
| 反芻動物 | サブ動物別 | 肉牛 |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 |
| オーストラリア |
| 中国 |
| インド |
| インドネシア |
| 日本 |
| フィリピン |
| 韓国 |
| タイ |
| ベトナム |
| その他のアジア太平洋地域 |
| サブ添加物 | フマル酸 | ||
| 乳酸 | |||
| プロピオン酸 | |||
| その他の酸性化剤 | |||
| 動物 | 水産養殖 | サブ動物別 | 魚 |
| エビ | |||
| その他の水産養殖種 | |||
| 家禽 | サブ動物別 | ブロイラー | |
| 採卵鶏 | |||
| その他の家禽 | |||
| 反芻動物 | サブ動物別 | 肉牛 | |
| 乳牛 | |||
| その他の反芻動物 | |||
| 豚 | |||
| その他の動物 | |||
| 国別 | オーストラリア | ||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| フィリピン | |||
| 韓国 | |||
| タイ | |||
| ベトナム | |||
| その他のアジア太平洋地域 | |||
市場の定義
- 機能 - 本研究では、飼料添加物は、適切な割合で給与された場合に体重増加、飼料転換率、飼料摂取量などの特性を向上させるために使用される商業的に製造された製品として定義されます。
- 再販業者 - 二重計算を避けるため、付加価値なしに飼料添加物を再販する企業は市場範囲から除外されています。
- 最終消費者 - 配合飼料メーカーが本調査の最終消費者として位置付けられています。サプリメントやプレミックスとして直接使用するために飼料添加物を購入する農家は範囲から除外されています。
- 社内消費 - 配合飼料の生産と飼料添加物の製造の両方に従事する企業は本研究の対象に含まれています。ただし、市場規模の推計においては、当該企業による飼料添加物の社内消費は除外されています。
| キーワード | 定義#テイギ# |
|---|---|
| 飼料添加物 | 飼料添加物は、飼料の品質や動物由来食品の品質を改善する目的、または動物のパフォーマンスと健康を向上させる目的で動物栄養において使用される製品です。 |
| プロバイオティクス | プロバイオティクスは、有益な特性を目的として体内に導入される微生物です(腸内に有益な細菌を維持または回復します)。 |
| 抗生物質 | 抗生物質は、細菌の増殖を阻害するために特異的に使用される薬剤です。 |
| プレバイオティクス | 腸内の有益な微生物の増殖を促進する非消化性食品成分です。 |
| 抗酸化物質 | 抗酸化物質は酸化を阻害する化合物であり、酸化はフリーラジカルを生成する化学反応です。 |
| 植物性添加物(フィトジェニクス) | 植物性添加物(フィトジェニクス)は、ハーブ、スパイス、精油、およびオレオレジンから得られる天然の非抗生物質成長促進物質のグループです。 |
| ビタミン | ビタミンは有機化合物であり、体の正常な成長と維持に必要とされます。 |
| 代謝 | 生体内で生命を維持するために起こる化学的プロセスです。 |
| アミノ酸 | アミノ酸はタンパク質の構成要素であり、代謝経路において重要な役割を果たします。 |
| 酵素 | 酵素は特定の生化学反応を引き起こす触媒として機能する物質です。 |
| 抗菌薬耐性 | 抗菌薬剤の効果に対する微生物の抵抗能力です。 |
| 抗菌作用 | 微生物の増殖を破壊または阻害することです。 |
| 浸透圧バランス | 体内の液体の膜を通じた塩分と水分のバランスを維持するプロセスです。 |
| バクテリオシン | バクテリオシンは、類似または密接に関連した細菌株の増殖を阻害するために細菌が産生する毒素です。 |
| バイオハイドロジェネーション(生物的水素添加) | 反芻動物のルーメン内で起こるプロセスであり、細菌が不飽和脂肪酸(USFA)を飽和脂肪酸(SFA)に変換します。 |
| 酸化的酸敗 | 脂肪酸と酸素との反応であり、一般的に動物に不快な臭いを引き起こします。これを防ぐために抗酸化物質が添加されます。 |
| マイコトキシコーシス(真菌毒素症) | 主に飼料がマイコトキシン(真菌毒素)に汚染されることにより引き起こされる状態または疾患です。 |
| マイコトキシン(真菌毒素) | マイコトキシンは、特定の種類のカビ(真菌)によって自然に産生される毒性化合物です。 |
| 飼料用プロバイオティクス | 消化管の微生物バランスに好影響を与える微生物飼料サプリメントです。 |
| プロバイオティクス酵母 | プロバイオティクスとして使用される飼料用酵母(単細胞真菌)およびその他の真菌です。 |
| 飼料用酵素 | 動物の胃内の消化酵素を補充し食物を分解するために使用されます。酵素はまた肉および卵の生産改善を確保します。 |
| マイコトキシン無毒化剤 | 真菌の増殖を防ぎ、腸および血液内で有害なカビが吸収されるのを阻止するために使用されます。 |
| 飼料用抗生物質 | 疾病の予防と治療の両方に使用されますが、急速な成長と発育促進のためにも使用されます。 |
| 飼料用抗酸化物質 | 脂肪、ビタミン、色素、香味料など飼料内の他の栄養素の劣化を防ぐために使用され、動物への栄養安全を提供します。 |
| 飼料用植物性添加物(フィトジェニクス) | 植物性添加物(フィトジェニクス)は、成長促進、消化補助、および抗菌作用を目的として家畜飼料に添加される天然物質です。 |
| 飼料用ビタミン | 動物の正常な生理機能および正常な成長と発育を維持するために使用されます。 |
| 飼料用フレーバーおよび甘味料 | これらのフレーバーおよび甘味料は、添加物や薬剤の変更時に味や臭いをマスクするのに役立ち、移行期間中の動物の飼料として最適です。 |
| 飼料用酸性化剤 | 動物飼料用酸性化剤は、栄養上または保存上の目的で飼料に配合される有機酸です。酸性化剤は家畜の消化管における消化および微生物バランスを向上させます。 |
| 飼料用ミネラル | 飼料用ミネラルは動物飼料の定期的な食事要件において重要な役割を果たします。 |
| 飼料用バインダー | 飼料用バインダーは、安全な動物飼料製品の製造において使用される結合剤です。食品の味を向上させ、飼料の保存期間を延ばします。 |
| 主要用語 | 略語 |
| LSDV | ランピースキン病ウイルス |
| ASF | アフリカ豚熱 |
| GPA | 成長促進剤抗生物質 |
| NSP | 非デンプン多糖類 |
| PUFA | 多価不飽和脂肪酸 |
| Afs | アフラトキシン |
| AGP | 抗菌性成長促進剤 |
| FAO | 国際連合食糧農業機関 |
| USDA | 米国農務省 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数および要因を、入手可能な過去の市場数値と照合して検証します。反復的なプロセスを通じて、市場予測に必要な変数を設定し、それらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行います。価格設定にインフレは含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と最終化: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の包括的な全体像を生成するために、さまざまなレベルおよび機能にわたって選定されます。
- ステップ4:調査結果: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




