
アジア太平洋カシューナッツ市場規模とシェア
Mordor Intelligenceによるアジア太平洋カシューナッツ市場分析
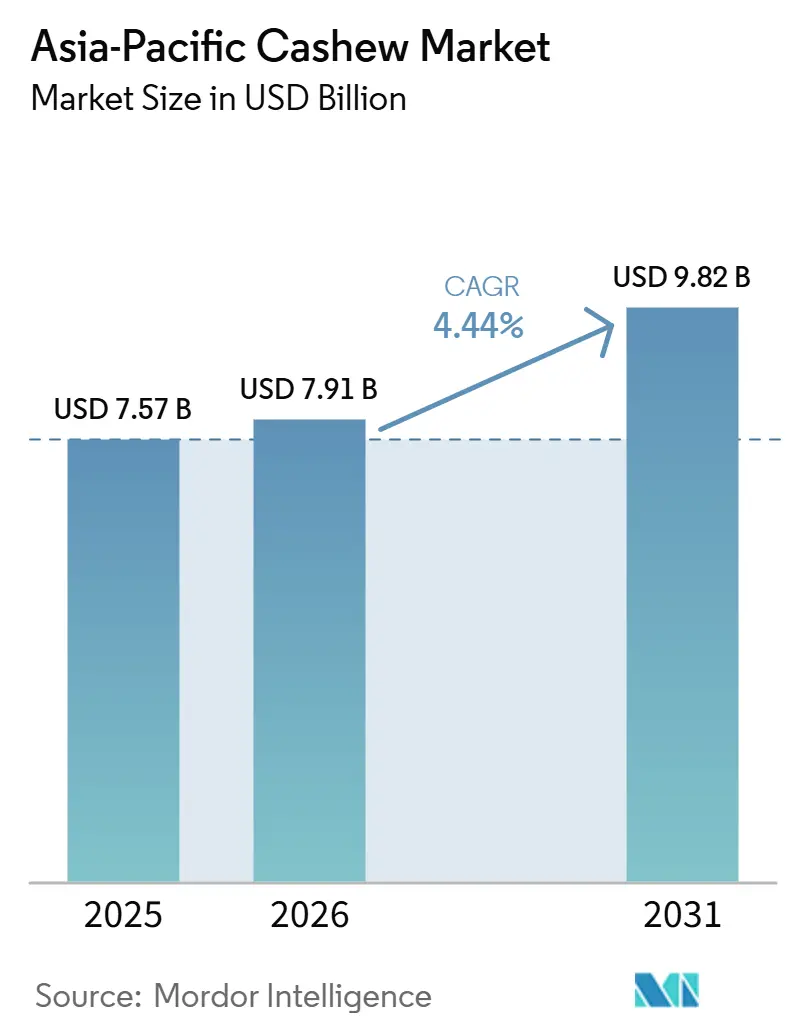
アジア太平洋カシューナッツ市場は2025年に75.7億米ドルと評価され、2026年には79.1億米ドルに達し、2031年までに98.2億米ドルへの成長が見込まれており、2026年から2031年にかけてCAGR 4.44%を反映しています。近年の成長は、殻むき加工能力が東南アジアへ決定的にシフトしたことに起因しており、ベトナムの工場は現在、世界の仁(カーネル)輸出量の約80%を処理しています。ただし、同国が加工する生ナッツのうち自国産は一部にすぎません。2025年のベナンおよびブルキナファソによる厳格な輸出規制はアフリカからの供給を圧迫し、WW320カーネルの平均FOB価格を同年上半期に1キログラムあたり7.25〜7.50米ドルまで押し上げ、カンボジア、コートジボワール、タンザニアの農家がベトナムの効率的な工場へ生ナッツを出荷することをさらに促進しました。2025年の地域需要においてはインドが大部分を占めました。中国は2025年時点では地域消費額のうちわずかな需要にとどまっていますが、電子商取引プラットフォームが地方都市でプレミアムナッツスナックを普及させるにつれ、最も急速な成長が見込まれています。ケーララ州およびタミル・ナードゥ州における労働力不足、中国および日本でのアフラトキシン規制の強化、冷蔵フレートコストの上昇が加工業者の利益率を圧迫しています。これらの変化は総じて、収益源を多様化しながら、生ナッツ産地、加工拠点、急成長する消費者セグメント間の統合を深める市場の方向性を示しています。
レポートの主要ポイント
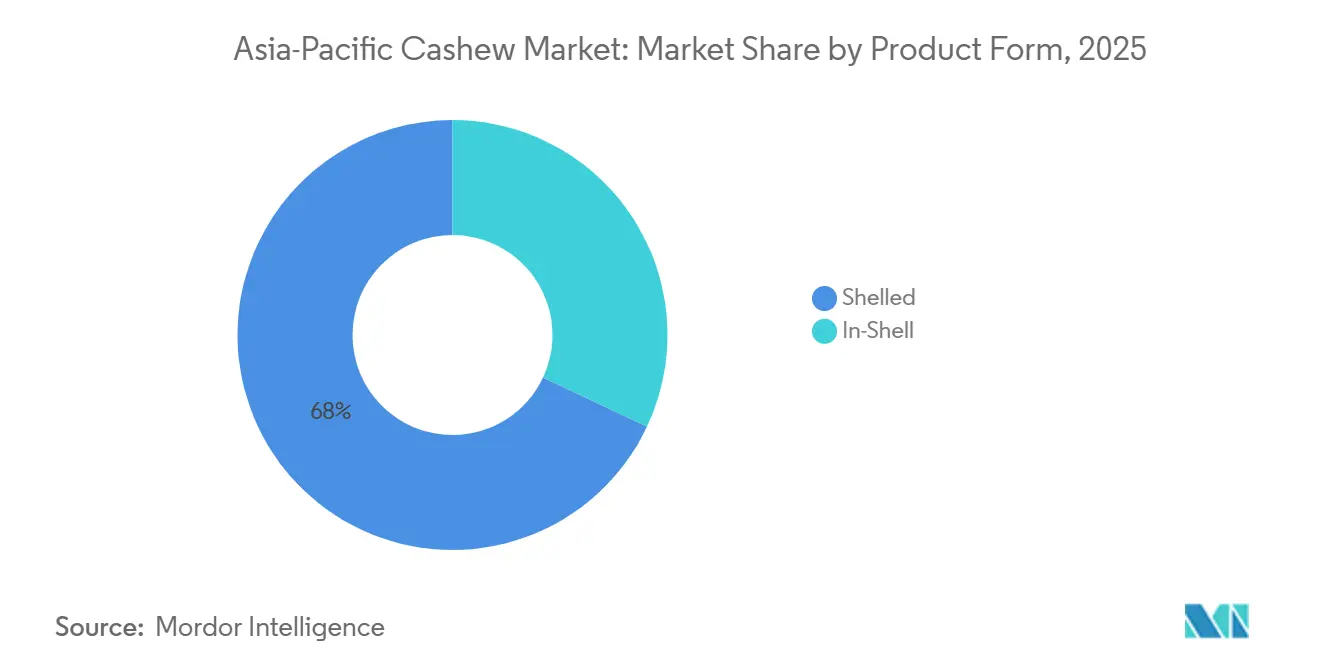
- 製品形態別では、殻むきカシューナッツが2025年のアジア太平洋カシューナッツ市場規模において最大の68%のシェアを占め、一方で殻付きナッツは2026年から2031年にかけて最も速い5.4%のCAGRを記録する見込みです。
- 地域別では、中国が2025年に最大の36.8%のシェアを占め、一方でベトナムは2026年から2031年にかけてCAGR 7.2%で最も速い地域成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋カシューナッツ市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性タンパク質スナックへの力強いシフト | +1.2% | 中国、日本、韓国、オーストラリア、および東南アジアの都市部 | 中期(2〜4年) |
| アジア域内加工クラスターの台頭(ベトナム・カンボジア・ラオス回廊) | +1.4% | ベトナム、カンボジア、ラオス、タイおよびミャンマーへの波及 | 長期(4年以上) |
| 農場ゲート調達プラットフォームのデジタル化 | +0.8% | インド、ベトナム、インドネシア、カンボジア | 短期(2年以内) |
| インドおよびインドネシアにおける政府の植え替え補助金 | +1.0% | インド(ケーララ州、カルナータカ州、タミル・ナードゥ州)およびインドネシア(スラウェシ島および東ジャワ) | 長期(4年以上) |
| バイオポリオールにおけるカシューシェルリキッドの需要拡大 | +0.6% | 中国、日本、韓国が主導するグローバル需要 | 中期(2〜4年) |
| 日本の焙煎業者のベトナムへのニアショアリング | +0.5% | ベトナムおよび日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
植物性タンパク質スナックへの力強いシフト
中国、日本、韓国の都市部消費者は、健康および持続可能性の目標を達成するために、肉系スナックをツリーナッツに置き換えています。中国は2025年にベトナム産カーネルを15万メートルトン以上輸入し、ベトナムの輸出量の20%以上を占めました[1]出典:Vietnam.vn、「ベトナムカシューナッツ輸出統計2025年」、Vietnam.vn。ミレニアル世代およびZ世代がこの需要を牽引しており、クリーンラベル原材料と透明性のある産地情報を好んでいます。オーストラリアの一人当たりカシューナッツ消費量は過去10年間で大幅に増加しており、消費者需要の高まりを反映しています。これらのトレンドは総じて、価格変動が安定しつつある中でも、アジア太平洋カシューナッツ市場における中一桁台の成長を持続させると見込まれています。
アジア域内加工クラスターの台頭(ベトナム・カンボジア・ラオス回廊)
カンボジアカシューナッツ協会によると、カンボジアは2025年に15億米ドル相当の生カシューナッツ100万メートルトンを輸出し、そのうち90〜95%がASEAN規則に基づき無関税でベトナムへ出荷されました[2]出典:カンボジアカシューナッツ協会、「カンボジア、2025年の生カシューナッツ輸出で15億米ドル超を獲得」、cac-camcashew.org。ベトナムの殻むき業者はアフリカの競合他社よりも高い歩留まりと低い間接費を実現しており、最大の輸出国としての地位を強固にしています。カンボジアの国家カシューナッツ政策は、400ヘクタールの工業団地と2026年に開設される合計6万メートルトン規模の新工場の支援を受け、2027年までに国内ナッツの25%を加工することを目指しています[3]出典:カンボジアカシュー協会、「加工施設に関するお知らせ2025年」、cashewcambodia.org。ラオスもベトナムの主要加工拠点に生カシューナッツを供給することで、地域の加工回廊に貢献しています。統合されたサプライチェーンは原材料の入手可能性を向上させ、加工効率を高め、アジア太平洋カシューナッツ市場の競争力と強靭性を強化しています。
農場ゲート調達プラットフォームのデジタル化
ブロックチェーン対応およびモバイルプラットフォームが、インド、ベトナム、インドネシア、カンボジアの生産者と加工業者を直接つなぎ、サプライチェーンの透明性向上を通じて農家の価格実現を改善しています。インドの農産物・加工食品輸出振興局はTraceNetを通じてこのシフトを推進しており、即時決済、リアルタイムの品質格付け、およびfintech貸し手が短期信用を提供するためのデータ追跡を提供しています。ベトナムの加工施設は、日本および中国向け輸出のアフラトキシン基準遵守を確保するため、保管デポにIoTセンサーを統合することでこれらの取り組みを補完しています。2026年3月、カンボジアのMen Sarun MDRはQRコード付きトレーサビリティを活用して中国の輸入業者と年間3,500万米ドルの供給契約を締結し、デジタル調達プラットフォームが買い手の信頼を高め、輸出機会を強化し、アジア太平洋市場全体で透明性と追跡可能なカシューナッツサプライチェーンの採用を加速させる方法を実証しました。
インドおよびインドネシアにおける政府の植え替え補助金
インドネシアおよびインドにおける高収量カシューナッツ品種の導入と政府支援による果樹園再生プログラムが、長期的な生産性と農場の持続可能性を向上させています。インドネシアは小規模農家への財政支援を通じて新規農園開発と果樹園管理を引き続き奨励しており、インドは改善された土壌管理と病害虫防除を通じて苗木の生存率を強化しています。再生された果樹園が商業生産に達するまでには数年を要しますが、生存率の向上と収量の改善により、長期的に生カシューナッツの供給が拡大し、地域貿易を支援し、アジア太平洋カシューナッツ市場における原材料価格の圧力を和することが見込まれています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インド沿岸部における収穫ピーク時の労働力不足の深刻化 | −0.7% | インド(ケーララ州、タミル・ナードゥ州、アーンドラ・プラデーシュ州) | 短期(2年以内) |
| 東南アジアにおけるエルニーニョに関連した収量変動 | −0.9% | ベトナム、インドネシア、カンボジア、ミャンマー、タイ | 中期(2〜4年) |
| 中国および日本における厳格なアフラトキシン規制 | −0.5% | 中国、日本、韓国向け輸出業者 | 長期(4年以上) |
| 冷蔵カーネル輸出のフレートコスト上昇 | −0.6% | ベトナム・中国間、ベトナム・欧州連合間、インド・中東間ルート | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インド沿岸部における収穫ピーク時の労働力不足の深刻化
ケーララ州およびタミル・ナードゥ州のカシューナッツ加工拠点は、収穫ピーク時に引き続き労働力不足に直面しており、加工コストが増加し、操業効率が制限されています。熟練労働者の賃金上昇と若年労働者の都市部への継続的な移住が相まって、労働力の制約が深刻化しています。同時に、ベトナムなどの競合加工国と比較して自動化の導入が遅れていることが、インドのカシューナッツ加工産業の競争力を低下させています。その結果、輸出競争力が弱まり、慢性的な労働力不足が利益率を圧迫し、アジア太平洋カシューナッツ市場におけるインドのシェア拡大力を制約しています。
東南アジアにおけるエルニーニョに関連した収量変動
エルニーニョサイクルはベトナム、インドネシア、カンボジアの開花期における降雨量を減少させ、影響を受けたカシューナッツ農園の収量を15〜25%低下させています。これによりベトナムの加工業者は殻むき作業を維持するために、2025年に46.6億米ドル相当の生カシューナッツ312万メートルトンを輸入せざるを得なくなっています。同様に、インドネシアのスラウェシ地域では干ばつによる供給混乱が発生し、同国は純輸出国から純輸入国へと転換し、地域供給をさらに逼迫させています。カンボジアは脆弱性が高く、70万ヘクタールのカシューナッツ農園の90%が灌漑インフラを欠いており、ベトナムおよび中国の調達チャネルに影響を与える生産変動を悪化させています。これらの繰り返す気象ショックは価格変動に寄与し、加工業者の運転資本サイクルを延長させ、アジア太平洋カシューナッツ市場における多様化した調達戦略の重要性を強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品形態別では、殻むきカシューナッツがアジア太平洋カシューナッツ市場の成長を牽引しました。
殻むきカシューナッツは最大のシェアを占め、2025年のアジア太平洋カシューナッツ市場規模の68%を占め、中国、日本、オーストラリアのスーパーマーケット、ベーカリー、フードサービスの棚でそのまま食べられる形態が主流となっていることから、アジア太平洋カシューナッツ市場規模の半分を大きく超えています。殻付きカシューナッツは依然として2形態のうち小さい方ですが、健康志向の消費者が添加油を避け鮮度を確認するため自宅でナッツを焙煎するようになっていることから、2026年から2031年にかけて最も速い5.4%のCAGRを記録すると予測されています。ベトナムの加工業者は現在、プレミアム輸出チャネル向けに特定の殻付きロットを確保しており、同等のカーネルグレードより15〜20%高い価格プレミアムを獲得しています。殻むきカーネルのスケールメリットと殻付き製品の成長モメンタムが同時に進行することで、このカテゴリーに二速展開の拡大経路が形成されています。
殻むきカシューナッツは産業の主力であり続け、その大部分は中国、米国、欧州連合の菓子、スナック、食品原料のパイプラインに投入されています。フレーバーイノベーションがさらなる成長を支援しており、焙煎・調味済みバリアントはすでにアジアのトップ小売チェーンで生カーネルより20〜30%のプレミアムを獲得し、出荷量に占める割合が増加しています。一方、殻付きナッツはオーガニックストアやダイレクト・トゥ・コンシューマープラットフォームなどのニッチチャネルに訴求しており、消費者は最小限の加工と自宅焙煎の体験にして割増料金を支払っています。利便性を通じた一方と体験的消費を通じたもう一方という形で両形態がリーチを拡大するにつれ、製品形態の状況はサプライヤーにとって市場シェアの機会を広げ続けるでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


地域分析
中国は地域最大のカシューナッツ消費国であり、2025年の市場シェアの36.8%を占め、アジア太平洋カシューナッツ市場全体の調達トレンドを形成しています。ベトナムは掲載国の中で最も成長が速い消費国であり、都市部世帯が焙煎・フレーバー付きカーネルへとアップグレードするにつれ、2026年から2031年にかけてCAGR 7.2%で国内消費が拡大すると予測されています。中国の電子商取引大手がダイレクト・トゥ・コンシューマーチャネルを拡大する一方、ベトナムの加工業者は増加するカフェやコンビニエンスストアの需要に応えるため、プレミアムグレードを自国市場向けに確保する傾向を強めています。この二重のダイナミクスは、中国の規模とベトナムの加速を組み合わせ、地域成長の基盤を形成しています。
インドの消費量は絶対量で第2位にランクされていますが、価格感応度が高いため、政府が長期的な供給圧力を緩和するための補助金を再導入しているにもかかわらず、年間成長率は低一桁台にとどまっています。インドネシアも同様の傾向をたどっており、中間層の所得上昇がスナック消費を促進する一方、エルニーニョによる収量変動が拡大見通しを抑制しています。オーストラリアはニッチながらもプレミアムな市場であり、太平洋島嶼観光および健康食品チャネル向けに再パッケージ化が進んでいます。スリランカとカンボジアは国内消費基盤が小さく、カンボジアは生産の大部分を輸出市場に振り向けており、スリランカの需要は贈答シーズンに限定されています。
今後を展望すると、中国は配送時間を短縮し鮮度を維持する越境物流を活用することで最大の地位を維持すると見込まれており、ベトナムの最速の成長軌道は加工業者が付加価値ラインを追加しカフェチェーンがカシューナッツラテを普及させるにつれて持続するでしょう。インドとインドネシアは、新たな高収量農園が成熟し機械化によって加工コストが低下すれば、より高い成長を実現することを目指しています。オーストラリアはオーガニックおよびフェアトレードのポジショニングを通じて価値を創出し続け、カンボジアの国内市場は計画中の工業団地開発とともに可処分所得が上昇するにつれて拡大する可能性があります。これらの国別戦略は総じて、アジア太平洋カシューナッツ商品市場を拡大させ、域内貿易の連携を強化する方向に向かっています。
競合状況
アジア太平洋カシューナッツ市場は、調達、加工、国際貿易にわたって競争する統合型加工業者、輸出業者、付加価値製品メーカーの存在を特徴としています。Olam International Limitedは主要参加者の一つであり、生カシューナッツの調達から加工、グローバル流通に至る統合サプライチェーンを運営しています。Vietnam Lafooco Joint Stock CompanyおよびLong Son Joint Stock Companyはベトナムの著名な加工業者であり、同国の強力な加工インフラとカンボジアおよびその他の生産国からの生カシューナッツへのアクセスを活用して輸出市場に供給しています。PT Bumi Sari Primaはカーネル生産とカシューナッツ副産物の活用を通じてインドネシアの加工産業において重要な役割を果たしており、MWT Foods Pty Ltdは付加価値加工とプレミアムパッケージカシューナッツ製品においてオーストラリアの地位を強化しています。
市場における競争は、生カシューナッツ供給の確保、加工効率の向上、主要輸出先における厳格な品質・食品安全基準の遵守能力によって推進されています。主要プレーヤーは調達ネットワークの強化、加工施設への投資、および焙煎・フレーバー付き・オーガニック・認証済みカシューナッツ製品を含む付加価値製品ポートフォリオの拡大を継続し、利益率を向上させ国内外市場でのプレゼンスを強化しています。
主要生産国全体で加工能力が拡大するにつれ、生カシューナッツをめぐる競争が激化し、自動化、トレーサビリティ、持続可能性認証、および川下製品開発への投資が促進されると見込まれています。これらの戦略はサプライチェーンの効率を向上させ、輸出競争力を強化し、アジア太平洋カシューナッツ市場の長期的な成長を支援すると見込まれています。
最近の産業動向
- 2026年6月:インド農業研究評議会(ICAR)傘下のカシューナッツ研究局(DCR)が2つの新しいハイブリッドカシューナッツ品種を開発し、2027年にリリースされる予定です。これらの品種は量、ナッツの品質、および気候耐性の向上を目的としています。新しいハイブリッドは農場の生産性を高め、グローバルカシューナッツ市場におけるインドの地位を強化することが期待されています。その商業化は、品種採用の改善と果樹園効率の向上を通じた長期的な成長を支援すると見込まれています。
- 2025年9月:カンボジアのMen Sarun MDRがQRコード付きパッケージングを使用して中国の買い手と年間3,500万米ドルのトレーサブルナッツ契約を締結しました。検証済み産地に対して得られるプレミアムは、基準を満たすサプライヤーの収益ポテンシャルを高め、地域全体でデジタルトレーサビリティの採用を加速させ、カシューナッツ市場の成長を促進しています。
- 2024年5月:インド農業・農家福祉省がケーララ州、カルナータカ州、タミル・ナードゥ州の5万ヘクタールにわたり1ヘクタールあたり2万インドルピー(240米ドル)の植え替え補助金を導入しました。将来の生ナッツ生産量を増加させることで、この制度はインドの輸入依存度を低下させ、地域貿易に追加的な数量を注入し、アジア太平洋カシューナッツ商品市場の安定した長期的な拡大を支援します。


アジア太平洋カシューナッツ市場レポートの調査範囲
カシューナッツはウルシ科に属する食用の腎臓形のナッツで、油分とタンパク質が豊富であり、食用前に焙煎・殻むきされます。殻から抽出された油はプラスチック製造における潤滑剤として使用されます。アジア太平洋カシューナッツ市場レポートは、形態別(殻むきおよび殻付き)、国別(ベトナム、インド、中国、スリランカ、日本、オーストラリア、インドネシア、フィリピン)にセグメント化されています。本レポートには、生産分析(数量)、消費分析(金額および数量)、輸出分析(金額および数量)、輸入分析(金額および数量)、卸売価格トレンド分析などが含まれます。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
| 殻付き |
| 殻むき(カーネル) |
| アジア太平洋 | 中国 | 生産分析(収穫面積、収量、生産量) |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| インド | 生産分析(収穫面積、収量、生産量) | |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| タイ | 生産分析(収穫面積、収量、生産量) | |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| ベトナム | 生産分析(収穫面積、収量、生産量) | |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| インドネシア | 生産分析(収穫面積、収量、生産量) | |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| フィリピン | 生産分析(収穫面積、収量、生産量) | |
| 消費分析(消費金額および数量) | ||
| 輸入市場分析(輸入金額、数量、主要供給市場) | ||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | ||
| 卸売価格トレンド分析と予測 | ||
| 規制の枠組み | ||
| 主要企業リスト | ||
| 物流とインフラ | ||
| 季節性分析 | ||
| 形態別(金額) | 殻付き | ||
| 殻むき(カーネル) | |||
| 地域別 | アジア太平洋 | 中国 | 生産分析(収穫面積、収量、生産量) |
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||
| インド | 生産分析(収穫面積、収量、生産量) | ||
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||
| タイ | 生産分析(収穫面積、収量、生産量) | ||
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||
| ベトナム | 生産分析(収穫面積、収量、生産量) | ||
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||
| インドネシア | 生産分析(収穫面積、収量、生産量) | ||
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||
| フィリピン | 生産分析(収穫面積、収量、生産量) | ||
| 消費分析(消費金額および数量) | |||
| 輸入市場分析(輸入金額、数量、主要供給市場) | |||
| 輸出市場分析(輸出金額、数量、主要仕向地市場) | |||
| 卸売価格トレンド分析と予測 | |||
| 規制の枠組み | |||
| 主要企業リスト | |||
| 物流とインフラ | |||
| 季節性分析 | |||


レポートで回答される主要な質問
2031年までにアジア太平洋カシューナッツ商品市場はどのくらいの規模になりますか?
アジア太平洋カシューナッツ商品市場規模は2031年までに98.2億米ドルに達し、2026年から2031年にかけてCAGR 4.44%で拡大すると予測されています。
地域最大の生産国はどこですか?
中国は2025年に地域生産量の最大シェアである36.8%を占めましたが、その加工の多くは輸入生ナッツに依存しています。
最も急速に生産を拡大している産地はどこですか?
ベトナムの農園は、70万ヘクタールの栽培面積と政策的インセンティブに支えられ、2026年から2031年にかけて生ナッツ生産量において最も速いCAGR 7.2%を記録すると予測されています。
地域の供給成長に対する最大のリスクは何ですか?
ベトナム、インドネシア、カンボジア全体で収量を最大25%削減するエルニーニョに関連した干ばつが最大の供給リスクをもたらしており、潜在的な生産量を低下させ生ナッツの入手可能性を逼迫させています。
最終更新日:



