
アジア太平洋アフェレーシス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2027) | 1 十億米ドル |
| 市場規模 (2032) | 1.63 十億米ドル |
| 成長率 (2027 - 2032) | 10.22 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋アフェレーシス市場分析
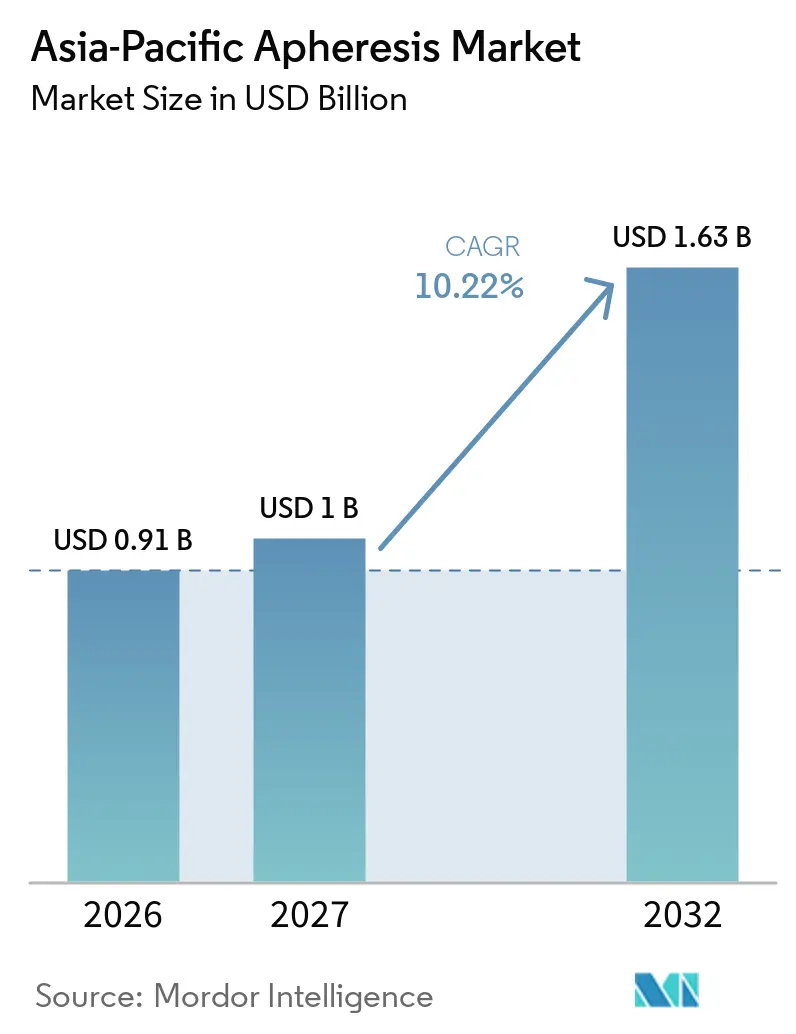
アジア太平洋アフェレーシス市場規模は、2026年に0.91 ビリオン 米ドル、2027年に1 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 10.22%で成長し、2032年までに1.63 ビリオン 米ドルに達する見込みです。
精密細胞分離プラットフォームの採用拡大がCAR-T製造、神経学プロトコル、国家血液安全プログラムを支援し、アジア太平洋アフェレーシス市場は持続的な二桁成長に向けて位置づけられています。中国の成分分離に関する規制推進、日本の安定した償還制度、インドの神経学主導の需要が主要な収益の柱となっています。同時に、膜ろ過フォトフェレーシス、単回使用消耗品、外来専門クリニックモデルが新たな成長ベクターをもたらしています。機器ベンダーが機器設置と技術者トレーニングおよび現地製造を組み合わせることで、病院が労働力と資本の制約を補うためのターンキーソリューションを求める中、競争上の優位性を享受しています。
レポートの主要なポイント
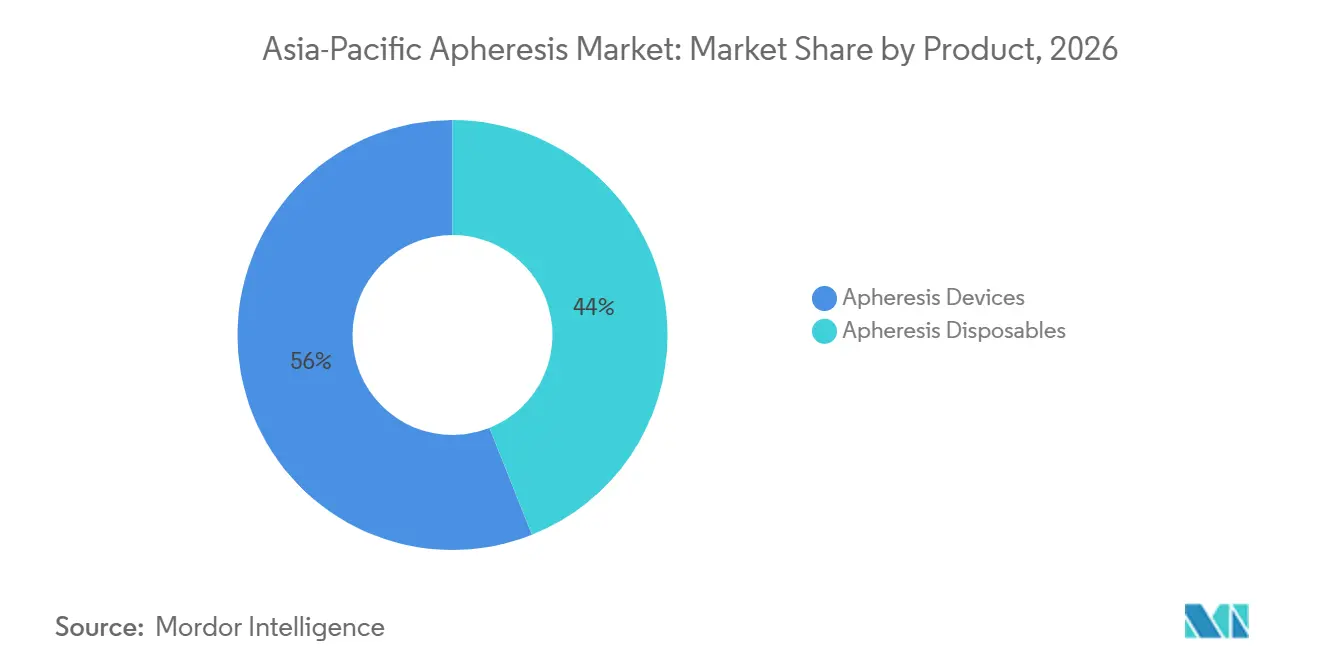
- 製品別では、アフェレーシスディスポーザブルが2026年のアジア太平洋アフェレーシス市場において56.02%を占め、機器は最も成長の速い製品セグメントであり、CAGRは11.46%です。
- 手技タイプ別では、血漿交換が2026年のアジア太平洋アフェレーシス市場をシェア41.67%でリードし、光アフェレーシスは2032年までに13.62%のCAGRで拡大する見込みです。
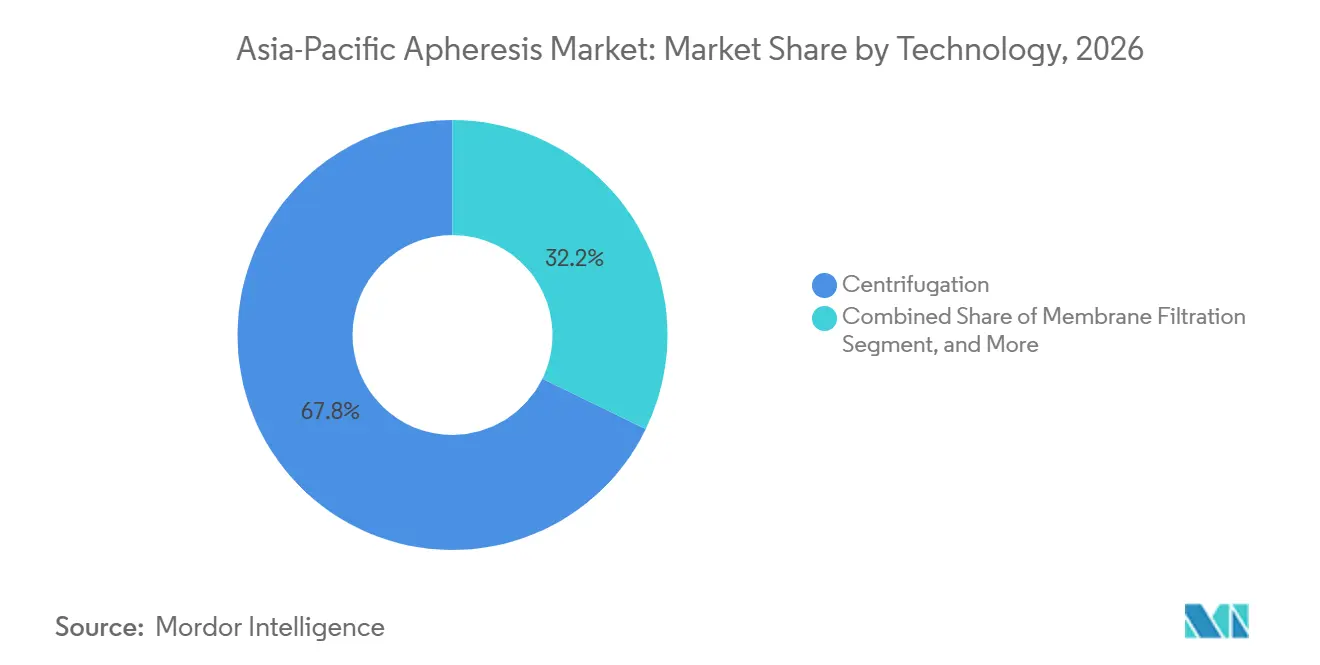
- 技術別では、遠心分離が2026年の収益の67.79%を占め、膜ろ過は2027年から2032年にかけて12.03%のCAGRで拡大すると予測されています。
- 適応別では、神経学的適応が2026年に28.08%を占め、自己免疫疾患は最も成長の速い適応であり、CAGRは12.65%です。
- エンドユーザー別では、病院および輸血センターが2026年収益の54.34%を生み出しましたが、低重症度手技が外来設定へ移行するにつれ、専門クリニックはCAGR 11.81%で成長する見込みです。
- 国別では、中国が2026年のアジア太平洋アフレーシス市場シェアの36.78%を維持し、インドは2032年までのCAGR 13.28%で最も急速に成長しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 血液疾患および自己免疫疾患の有病率の増加 | +2.1% | インド、中国、日本、東南アジアへの波及 | 中期(2〜4年) |
| 回復期血漿プログラムへの需要増加 | +0.8% | 世界規模、オーストラリア、シンガポールでの早期採用 | 短期(2年以内) |
| アジア太平洋地域における細胞・遺伝子治療製造拠点の拡大 | +2.5% | 日本、シンガポール、韓国、中国 | 長期(4年以上) |
| 政府主導の血液安全近代化イニシアチブ | +1.9% | インド、中国、オーストラリア | 中期(2〜4年) |
| 単回使用アフェレーシス消耗品の急速な採用 | +1.4% | 中国、インド、日本 | 短期(2年以内) |
| 高度な血漿交換技術の採用加速 | +1.3% | 日本、韓国、オーストラリア、インド・中国への普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
血液疾患および自己免疫疾患の有病率の増加
神経学的自己免疫疾患がインドにおける処置件数を変化させており、重症筋無力症、ギラン・バレー症候群、慢性炎症性脱髄性多発神経障害がすでに治療的血漿交換症例の60%以上を占めています。[1] 症状発現から7日以内に治療を開始することで機能回復率が83%に達するため、救急部門は筋電図確認前にアフェレーシスを事前承認するようになっています。中国の高粘度症候群に対する新たな償還制度と日本の小児用最適化キットが対象患者層を拡大しており、東南アジアTPEコンソーシアムが12の三次医療センターにわたってプロトコルを統一し、安全性とトレーニング能力を向上させています。
回復期血漿プログラムへの需要増加
COVID-19のために構築されたインフラが新興感染症への備えを支援しています。オーストラリアは公衆衛生宣言から72時間以内に稼働可能な週500件のアフェレーシス献血のサージキャパシティを維持しています。日本は血漿を高免疫グロブリン濃縮物に分画する自動化プラットフォームに240億円を投資し、中国のISO 13485草案ガイダンスは品質基準を統一してシンガポールとの備蓄協定を可能にします。アフェレーシスによる高力価ユニットの選択的採取により、下流の分画損失が最大40%削減され、これらのプログラムを継続する長期的な経済的根拠が実証されています。
アジア太平洋地域における細胞・遺伝子治療製造拠点の拡大
日本の条件付き承認経路は2019年以降17件の再生医療を承認しており、いずれも白血球アフェレーシスから始まります。[2] Terumo BCTはこれに対応し、グローバル治療イノベーション部門をコアアフェレーシス部門と統合し、CAR-T製造時間を21日から14日に短縮できる統合白血球アフェレーシス洗浄システムを提供しています。中国の海南自由貿易港はアフェレーシス製造を現地化する企業に15%の法人税を付与し、シンガポールは2024年のバイオメディカル助成金の40%を細胞治療プロジェクトに充当し、いずれもFACT-JACIE認定アフェレーシス調達を義務付けています。
政府主導の血液安全近代化イニシアチブ
インドは2028年までに成分分離を総採血量の70%に引き上げることを目標とし、450台の追加機器を調達するために85億インドルピー(1億200万USD)を予算計上しています。中国は50万人以上の住民にサービスを提供するすべての血液ステーションに少なくとも2台のデュアルニードルシステムを義務付けており、これは年間約1億2,000万USDの入札に相当します。オーストラリアはフィルター剥離事象を受けてポストマーケットサーベイランスを強化し、消耗品にGS1トレーサビリティを要求し、品質管理システムのアップグレードを義務付けています。[3]
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アフェレーシス機器の高い資本コスト | -1.8% | インド、東南アジア、中国の第3層都市への中程度の影響 | 短期(2年以内) |
| 訓練を受けたアフェレーシス看護師および技術者の不足 | -1.5% | アジア太平洋地域全体、インド・インドネシア・フィリピンで深刻 | 中期(2〜4年) |
| 治療処置に対する償還のギャップ | -0.9% | インド、中国の第3層都市、東南アジアの大部分 | 中期(2〜4年) |
| フィルターおよびキットのサプライチェーンの脆弱性 | -0.7% | 世界規模、オーストラリア・ニュージーランドで深刻な事態が発生 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アフェレーシス機器の高い資本コスト
機器価格は8万USDから25万USDの範囲にあり、年間機器予算が50万USD未満の多くの地区病院には手が届きません。1処置あたり150〜200USDの処置ごと支払いモデルは、設置、キット、メンテナンスコストをカバーし、運営予算に合致して回収期間を短縮しますが、2026年に予定される中国の数量ベース調達により、表示価格が20〜30%下落する可能性があり、クラスIII承認を持つ現地メーカーに有利に働きます。
訓練を受けたアフェレーシス看護師および技術者の不足
東南アジアの三次病院のうち専任アフェレーシススタッフを配置しているのはわずか15%であり、地域のトレーニングセンターが輩出する技術者数は需要をはるかに下回っています。研修生がより高給の透析職に移行するため離職率が高く、ベンダー主催のカリキュラムや機器販売と教育を組み合わせたリモートメンタリングプラットフォームの導入が促進されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
消耗品が収益を支え、機器が成長を牽引ディスポーザブルは、設置済みセパレーター1台あたり年間200〜400キットを消費することから、2026年のアジア太平洋アフェレーシス市場収益の56.02%を占めました。機器は、光アフェレーシスおよび将来のCAR-Tワークフローに対応するデュアルモード遠心膜プラットフォームにより、CAGR 11.46%で成長エンジンであり続けています。Terumo BCTの統合白血球アフェレーシス洗浄システムは15〜20%の価格プレミアムを誇りながらも、細胞療法の製造タイムラインを30%短縮し、大量処理センターにおける設備更新意向を強化しています。
北京、上海、広州の病院では、シングルユースキットにより1手技あたりの労働時間が22分短縮され、希少な看護師がより多くの症例を管理できるようになり、アジア太平洋アフェレーシス市場の拡大を直接支援しています。Haemoneticsの小児用120 mLボウルにより、体重15 kg未満の患者への安全な採取が可能となり、ベンダー差別化を強化するニッチ市場が開拓されています。
処置タイプ別:
フォトフェレーシスが従来の治療法を上回る成長血漿交換は2026年に手技シェア41.67%を維持し、日本の9万〜38万4,000円の償還帯に支えられ、アジア太平洋アフェレーシス市場規模の約0.34 ビリオン 米ドルに相当します。しかし光アフェレーシスは、移植片対宿主病への二次治療としての利用増加、クローン病、皮膚T細胞リンパ腫、固形臓器拒絶反応への新たな承認により、CAGR 13.62%で拡大しています。インライン光アフェレーシスはセッション時間を半減させ、外来モデルを実現可能にし、オーストラリアおよび韓国での普及を加速させています。
白血球アフェレーシスの件数は、日本で承認された17件の再生医療療法および韓国の5件の新規TILプロトコルと連動して増加しており、それぞれ患者1人あたり3〜5セッションを必要とします。血小板アフェレーシスの成長は、2020年以降に日本の適格ドナープールが8%縮小したことによるドナー不足により抑制されています。LDLアフェレーシスはニッチながら安定した治療法であり、HDLおよび凝固因子を温存するKanekaの吸着カラムが市場を支配しています。
技術別:
膜ろ過がインライン効率で存在感を高める遠心分離は依然としてHaemoneticsとTerumoの既存フリートの強みにより収益の67.79%を占めていますが、膜ろ過は12.03%のCAGRを記録しています。Fresenius KabiのインラインAmicus-Phelixフォトフェレーシスモジュールはすでに日本の12施設に設置されており、有害事象5.9%で全体奏効率71%を達成し、その臨床的優位性を示しています。吸着カラムはLDLおよび抗体介在性移植拒絶反応に対応し、他の技術では匹敵できない選択的除去プロファイルを提供しています。
中国の近く予定されているユニーク・デバイス識別要件により、すべてのプラットフォームは2026年までに準拠が求められ、規制が統一されて複数国展開が円滑化され、アジア太平洋アフェレーシス市場への浸透が促進されます。
注記: 個々のセグメントのシェアはレポート購入後にご確認いただけます
適用別:
自己免疫疾患が臨床的エビデンスに基づき急増神経学的適応は2026年に28.08%のシェアでリードし、重症筋無力症およびギラン・バレー症候群に対する治療的血漿交換が早期開始時に83%の回復率を達成することで牽引されています。自己免疫疾患は最も成長の速いセグメントであり、CAGR 12.65%で、神経学を超えて全身性エリテマトーデスおよび劇症型抗リン脂質抗体症候群へと拡大しています。血液学は高価値ながら低件数であり24時間365日の対応が必要な血栓性血小板減少性紫斑病が支配的で、プレミアム価格を形成しています。
腫瘍学は、すべてのCAR-T療法が白血球アフェレーシスから始まることで持続的な需要層を加えていますが、ドナープールの制限により血小板採取がその軌跡に追いつくことを妨げています。腎臓領域の利用は、中国およびインドでの移植活動の増加とともに拡大しており、両国では移植レシピエントの8〜10%が血漿交換で治療可能な抗体関連拒絶反応を経験しています。
エンドユーザー別:
専門クリニックが外来移行を取り込む病院および輸血センターは2026年収益の54.34%を生み出しましたが、専門クリニックはCAGR 11.81%で急速に追い上げています。外来モデルは入院ベッド費用を回避し、看護師対患者比率1:4で運営することにより、セッションコストを30〜40%削減します。中国のGMP改訂は小規模ラボのコンプライアンスコストを引き上げ、低重症度の血小板アフェレーシスおよびLDLアフェレーシスを、規制上のオーバーヘッドを償却できる集中型大量処理クリニックへと誘導しています。研究機関は10%未満のわずかなシェアにとどまりますが、日本のRIKENによる選択的制御性T細胞アフェレーシスプロトタイプなどのイノベーションを牽引しています。
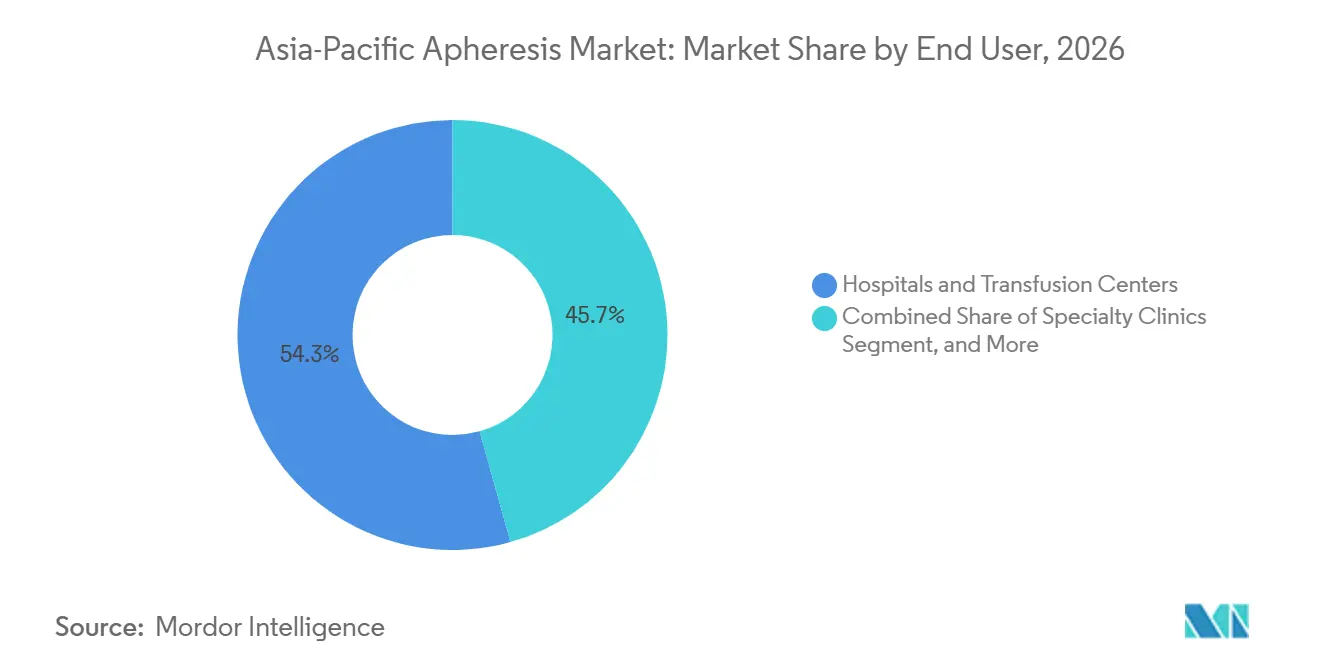
注記: 個々のセグメントのシェアはレポート購入後にご確認いただけます
地域分析
中国アフェレーシス市場
中国は2026年のアジア太平洋アフェレーシス市場において36.78%の市場シェアを保持し、国家衛生健康委員会による成分分離の義務化と年間1億2,000万 米ドル相当のダブルニードル機器調達によって牽引されています。2026年のユニーク機器識別規則および数量ベース調達における国内コンテンツ優遇措置は、2027年生産開始予定のTerumo BCTの深圳合弁事業(1,500万 米ドル規模)に有利に働いています。
日本アフェレーシス市場
日本は血漿交換1セッションあたり9万〜38.4万円という予測可能な償還制度と迅速な機器承認サイクルを提供しており、これによりFresenius Kabiはほぼすべての移植センターにインライン光フェレーシスシステムを導入し、有害事象発生率を14.8%から5.9%に低減した。
インドアフェレーシス市場
インドは2032年までのCAGR 13.28%で最も急速に拡大しており、成分分離率を70%に引き上げ450台の新規機器に資金を提供する計画に支えられています。ギラン・バレー症候群および重症筋無力症に対する早期介入プロトコルは76〜83%の回復率をもたらし、処理能力増強に向けた臨床的根拠を強化しています。
オーストラリア、韓国およびASEANアフェレーシス市場
オーストラリアの医薬品・医療機器局(TGA)は現在、使い捨て製品に対する四半期ごとの有害事象報告を義務付け、光フェレーシスを1セッションあたり950米ドルで償還しており、機器のアップグレードを促進している。韓国は膜ろ過血漿交換を250万韓国ウォンで補助し、老朽化した遠心分離モデルからの移行を病院に促している。アジア太平洋地域のその他の国々では普及にばらつきがあり、シンガポールは助成金受給者に対してFACT-JACIE認定アフェレーシスを義務付けている一方、インドネシアおよびフィリピンはコンソーシアム研修によるプロトコルの標準化に依存している。
規制環境
アジア太平洋地域におけるアフェレーシス装置および使い捨てキットの規制は、各国固有の医療機器承認経路によって形成されており、トレーサビリティと品質システムのアップグレードへの明確な移行が見られる。オーストラリアでは、医薬品行政局(TGA)が固有デバイス識別(UDI)の導入を進めており、2026年7月から高リスク医療機器に対する義務要件が発効する予定であり、UDI適合に連動した簡素化された供給同意(CtS)プロセスも導入した。日本は引き続き医薬品医療機器総合機構(PMDA)と厚生労働省(MHLW)による機器審査・承認に依拠しており、改良機器の承認が安定的に進み、選定された医療機器・体外診断用医薬品に対する条件付き登録制度の利用も拡大している。
中国は、血液安全の近代化と製造監督の強化により、地域展開における最も重要な規制上の要衝である。中国の改訂版「医療機器製造品質管理規範(GMP)」(2025年第107号公告)への強制的な準拠は2026年11月に施行され、アフェレーシス関連の使い捨て製品やプラットフォームを供給する製造販売承認保持者および受託製造業者に直接影響を及ぼす。これに加え、APACMedが追跡している規制の相互依存と収斂の取り組みは、一部の市場(特にオーストラリア、シンガポール、インド)が参照承認を活用して登録を迅速化できることを示しており、一方で現地代理店の設置は主要なAPAC各法域における一貫した市場参入要件として残っている。
競合環境
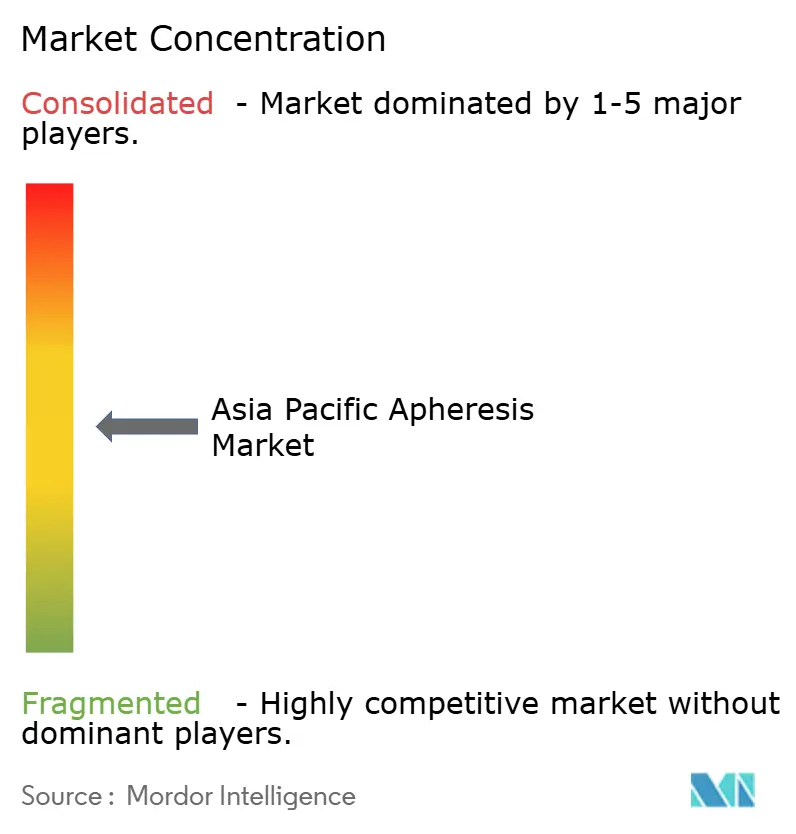
アジア太平洋アフェレーシス市場は中程度に集中しており、Terumo BCT、Haemonetics、Fresenius Kabi、Asahi Kasei、Baxterが合わせて約60〜65%のシェアを保持し、Kaneka、Nikkiso、新興の契約サービスプロバイダーに余地を残しています。Terumo BCTの統合製品ロードマップは白血球アフェレーシス、洗浄、フォトフェレーシスを束ね、CAR-T開発者に響くワンストッププラットフォームを提供しています。Fresenius Kabiはインラインフォトフェレーシスで差別化し、チェア時間を半減させてプレミアム価格を確保しています。
Haemoneticsの小児用120 mLボウルキットは従来未開拓だったセグメントでの地位を強化し、Asahi Kasei はLDL治療における吸着カラムの専門知識を活用しています。インドの契約モバイルユニットは病院所有の設備と比較して40%低いコストを実証しており、ベンダーに処置ごと支払いファイナンスの展開を迫っています。中国のUDIと日本のISO 13485の間の規制調和が市場を統一し、小規模プレーヤーの市場参入時間を短縮しており、サービスとトレーニングのパートナーシップが既存プレーヤーの市場シェア防衛の中心となっています。
アジア太平洋アフェレーシス産業リーダー
-
B. Braun Melsungen AG
-
Cerus Corporation
-
Kaneka Corporation
-
Terumo Corporation
-
Asahi Kasei Medical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋アフェレーシス市場 このレポートでカバーされる企業
- Asahi Kasei
- B. Braun
- Baxter
- Cerus
- Cytosorbents Corporation
- Fresenius
- Fresenius
- Haemonetics
- Infomed
- Kaneka
- MacoPharma
- Mallinckrodt (Therakos)
- Medica S.p.A.
- Miltenyi Biotec
- Nikkiso Co., Ltd.
- Terumo
市場機会と将来展望
主要なギャップは、治療的アフェレーシスと細胞・遺伝子治療(C>)採取の接点にあり、病院や輸血ネットワークは先進治療の原料調達要件を満たすために上流の白血球アフェレーシス品質の標準化を進めている。2026年3月、テルモBCT(Terumo Blood and Cell Technologies)はAPAC C>エコシステム・ブループリントを発表し、地域パートナーシップ(GenScriptやシンガポールの先進細胞治療研究機関ACTRISを含む)に結び付け、単独の分離装置導入ではなく採取から処理までの統合ワークフローへの需要を強化した。これにより、アフェレーシス装置、検証済み使い捨て製品、トレーニング、細胞治療の品質要求に合わせた文書パッケージをまとめて提供できるベンダーには機会が生まれ、特に日本、シンガポール、韓国、中国など、再生医療・細胞治療ハブが活発な地域で顕著である。
第二の機会は、東南アジアおよび他の新興APAC市場において、より小規模な運用モデルと標準化された運用基準を通じてアクセスを拡大することに焦点を当てている。マレーシアの事例は、神経内科主導の院内治療的血漿交換(TPE)ユニットが、遠心分離法と膜分離法の両手法を用いて、資源が限られた公立病院に導入可能であることを示しており、旗艦的な三次医療機関を超えた能力拡大を支えている。地域全体では、アジア太平洋血液ネットワーク(APBN)の2025-2030年戦略が基準の調和と供給・需要マッチングの改善(AIの活用を含む)を重視しており、これにより血液サービス全体でより標準化された調達と相互運用可能な消耗品物流が支えられている。疾病特異的なガイダンスも施術需要を促進する要因であり、韓国の公衆衛生ガイダンスが重症熱性血小板減少症候群(SFTS)におけるサイトカイン除去のためのTPEを認めていることは、施設レベルでのプロトコル化と償還に関する議論を支え、症例が集中する地域では装置の追加導入と消耗品キットの継続的な利用増加につながり得る。
最近の産業開発事情 アジア太平洋アフェレーシス市場
- 2026年6月:Cerus Corporationは、クアラルンプールで開催された第39回国際輸血学会(ISBT)大会において、同社のINTERCEPT Blood Systemに関するアジア関連の新たな実臨床データを発表し、タイのデータや中国における細菌汚染リスクに関する議論を含めた。この発表は、血液安全の近代化と処理ワークフローの標準化を優先する地域の血液センターや病院輸血サービスとの関係を強化するものである。
- 2025年1月:Haemonetics Corporationは、全血関連事業をGVS S.p.Aに6,780万米ドルで売却した。これには前払い金と将来的な業績連動報酬(アーンアウト)が含まれる。この事業売却により、Haemonetics社はアフェレーシス事業への集中を強め、自動採取プラットフォームとそれに伴う使い捨てキットの継続的利用による収益基盤への投資関心が高まった。
- 2024年11月:テルモBCTは、中国杭州における1,500万米ドルの製造投資を伴う現地化イニシアチブを発表し、Trima Accel全自動血液採取システムおよびSpectra Optiaアフェレーシスプラットフォームを対象とした。この動きは、国内の調達と保健システムの優先事項に生産・供給保証を整合させ、大規模な公的入札における迅速な対応と競争力を支えるものである。
アジア太平洋アフェレーシス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、アジア太平洋アフェレーシス市場は、地域内の医療および研究環境において血液成分をドナー採取および治療手技のために分離するために使用されるアフェレーシス機器および関連シングルユースディスポーザブルから生み出される収益として定義されます。
調査対象外:成分分離を伴わない全血採取、およびアフェレーシス手技に特化して使用されない一般的な血液バンク機器は除外します。
セグメンテーション概要
- 製品別
- アフェレーシス機器
- アフェレーシス消耗品
- 処置タイプ別
- 血漿交換
- 血小板アフェレーシス
- 白血球アフェレーシス
- LDLアフェレーシス
- フォトフェレーシス
- その他の処置
- 技術別
- 遠心分離
- 膜ろ過
- 吸着カラム
- 適用別
- 神経学
- 血液学
- 腎疾患
- 自己免疫疾患
- 腫瘍学・細胞治療
- その他の適用
- エンドユーザー別
- 病院・輸血センター
- 専門クリニック
- 血液成分プロバイダー
- 研究・学術機関
- 国別
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークにより、アジア太平洋全域における手技普及、疾患負担シグナル、および医療システム能力の基本的な理解を構築し、それらのシグナルを実用的なモデル仮定に変換しました。世界保健機関、各国保健省および統計局、税関・貿易統計ポータル、血液サービスまたは輸血医学協会の刊行物などの公開情報源を精査し、需要シグナルおよびシステムの準備状況をマッピングしました。
また、治療ガイドラインおよび利用状況の手がかりとして査読済み医学雑誌を活用し、アクセスおよび治療経路に影響を与える病院・検査室認定ガイダンスも参照しました。製品ミックスの変化と価格動向を把握するために企業年次報告書、投資家向け資料、信頼性の高いプレスリリースを精査し、企業財務・ニュースに特化した有料サブスクリプションを活用して開示内容とタイムラインイベントのクロスチェックを行いました。これらのデスクソースは例示的なものであり、調査中のデータ収集、検証、および明確化には他の公開資料も使用されました。
一次インタビューおよびサーベイ
アジア太平洋主要国の病院輸血チーム、血液成分プロバイダー、専門クリニック、および流通パートナーを対象に一次インタビューおよび構造化サーベイを実施しました。インタビューは、手技ミックス、平均交換サイクル、1手技あたりの消耗品使用量、および現実的な価格帯を検証し、デスクの仮定が異なるケア設定においても成立するかを確認するために使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:19% |
| 中位層:46% | 機能・ユニットリーダー:23% |
| 中小プレーヤー:21% | マネージャー:58% |
市場規模算定と予測
規模算定は、疾患有病率の手がかり、治療対象人口の推計、および国レベルの医療能力指標を用いて手技需要プールを再構築し、機器およびディスポーザブル需要に変換するトップダウン構築から開始しました。モデルを実用的に保つため、主要治療領域別のアフェレーシス手技件数、機器あたりの設置台数と稼働率、1手技あたりの平均ディスポーザブル使用量、交換・サービスパターン、および国レベルの価格・償還シグナルなど、反復可能なインプットに焦点を当てました。
アウトプットが形成された後、サンプリングされた平均販売価格に指標的な件数を乗じたチャネルチェックや、主要製品カテゴリーのサプライヤーレベルの積み上げなど、選択的なボトムアップ近似を用いて検証しました。ギャップがアクセス制約または不均一な普及によって説明される場合は調整を行いました。国の直接的な件数シグナルが限られている場合は、三次病院数、血液センター密度、関連消耗品の輸入パターンなどの代理指標を使用し、一次フィードバックを通じてキャリブレーションを行いました。
予測については、高齢化トレンド、腫瘍学および自己免疫治療の強度、血漿分画活動、専門ケアセンターの拡大などのドライバーと手技成長の間の単純回帰スタイルの関係に支えられたシナリオ分析を適用しました。最終予測は、遠心分離と膜ベースシステム間の技術転換の最も可能性の高いペース、および現地通貨建て価格の予想方向性を専門家が確認した後に精緻化されました。
データ検証と更新サイクル
アウトプットは、手技トレンドのコメンタリー、主要消耗品の貿易動向、および病院・血液センターにおける報告された能力増強など、独立したシグナルとのクロスチェックを行いました。現地での普及状況と一致しないスパイクがないか結果を精査しました。
国別または手技タイプ別に大きな乖離が生じた場合、選択した回答者に再連絡し、変化が実際の普及を反映しているのかモデリング仮定によるものかを確認しました。承認前に、第二のアナリストが主要インプット、計算、および変換ロジックをレビューし、その後すべてのセグメントにわたって最終的な整合性チェックを行い、合計が整合するようにしました。レポートは年次で更新され、重要な政策、償還、または供給イベントが需要または価格に変化をもたらした場合には中間更新が行われ、クライアントが入手可能な情報に基づく最新の見解を得られるよう、納品前に最終チェックが実施されます。
Mordor Intelligenceのアジア太平洋アフェレーシス市場規模と他の公表推計との比較
アジア太平洋アフェレーシスの公表市場規模がしばしば異なるのは、著者によって手技の対象範囲、価格の扱い方、および基準年の医療状況が異なるためです。サービス収益を計上するか隣接する血液採取品目を束ねるかといった小さな方法論的選択でさえ、複数国にわたってスケールアップされると合計値を変動させる可能性があります。
一部の外部推計は、より広範な血液採取・輸血機器を束ねているように見受けられ、国別の手技ミックスの変化を再確認せずにより積極的な長期成長曲線を適用している場合もあります。Mordor Intelligenceのモデリングでは、定義された手技に紐づくアフェレーシス専用機器およびシングルユースディスポーザブルのみを計上し、2025年の値は予測を延長する前に検証済みの手技普及、技術分割、および現地価格帯に整合させています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.82 ビリオン 米ドル(2025年) | |
| 地域コンサルタントA | 0.37 ビリオン 米ドル(2024年) | より古い基準年を使用し予測期間をさらに延長しており、2024年以降に手技普及が加速した場合に現在の市場を過小評価する可能性があります。国別カバレッジと価格正規化の透明性が低く、サービス収益と製品収益の扱いが明確に分離されていません。 |
| グローバルコンサルタントB | 1.98 ビリオン 米ドル(2022年) | はるかに古い基準年を基点とし、より広範な治療・輸血関連機器カテゴリーを含んでいるように見受けられ、アフェレーシス専用システムを超えてアドレス可能なプールを膨らませる可能性があります。また、価格と稼働率に広域の地域平均を使用しており、アクセスの低い国での合計値を過大評価する可能性があります。 |
表中の乖離は主に、アフェレーシスの範囲内で何を計上するか、および古い基準年の仮定をどの程度引き継ぐかによって生じています。手技に連動した需要ドライバーを堅持し、複数の回者タイプで価格と稼働率を確認することで、推計は明確なインプットに対して追跡可能であり、新たな国別データが入手可能になった際に再現することができます。
レポートで回答される主要な質問
アジア太平洋アフェレーシス市場においてCAR-T製造の成長が機器需要をどの程度増加させているか?
日本の17件の承認および韓国の新規TILプロトコルに連動した白血球アフェレーシスの件数増加が、2032年にかけて機器稼働率の二桁成長を牽引しています。
最も急速に拡大している適用領域はどれか?
自己免疫疾患は、神経学における早期血漿交換の強力なエビデンスおよび全身性エリテマトーデスと抗リン脂質症候群への使用拡大により、12.65%のCAGRで進展しています。
なぜ単回使用消耗品が再使用可能ボウルに対して優位性を高めているのか?
中国の2026年GMP更新により洗浄バリデーションコストが上昇し、単回使用キットは1処置あたりの労働時間を22分短縮しながら交差汚染リスクを軽減します。
安定した需要にもかかわらず血小板アフェレーシスの成長を制限する要因は何か?
特に高齢化が進む日本における献血者プールの縮小が、腫瘍学支援ニーズが続く中でも採取能力を制約しています。
中国の数量ベース調達は機器価格にどのような影響を与えるか?
2026年以降に予定される集中入札により、表示価格が20〜30%削減される可能性があり、老朽化フリートを更新する病院と現地メーカーに恩恵をもたらします。