
ASEANジオスペーシャルアナリティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
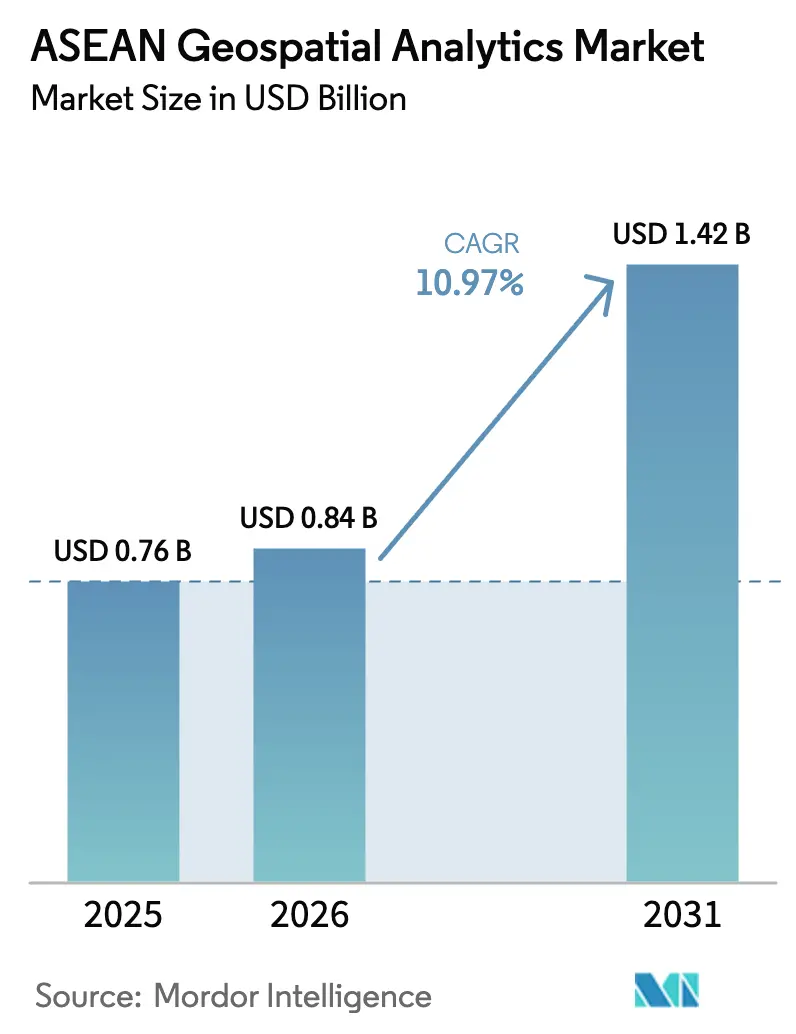
| 基準年の市場規模 (2025) | 0.76 十億米ドル |
| 市場規模 (2026) | 0.84 十億米ドル |
| 市場規模 (2031) | 1.42 十億米ドル |
| Growth Rate (2026 - 2031) | 10.97 % |
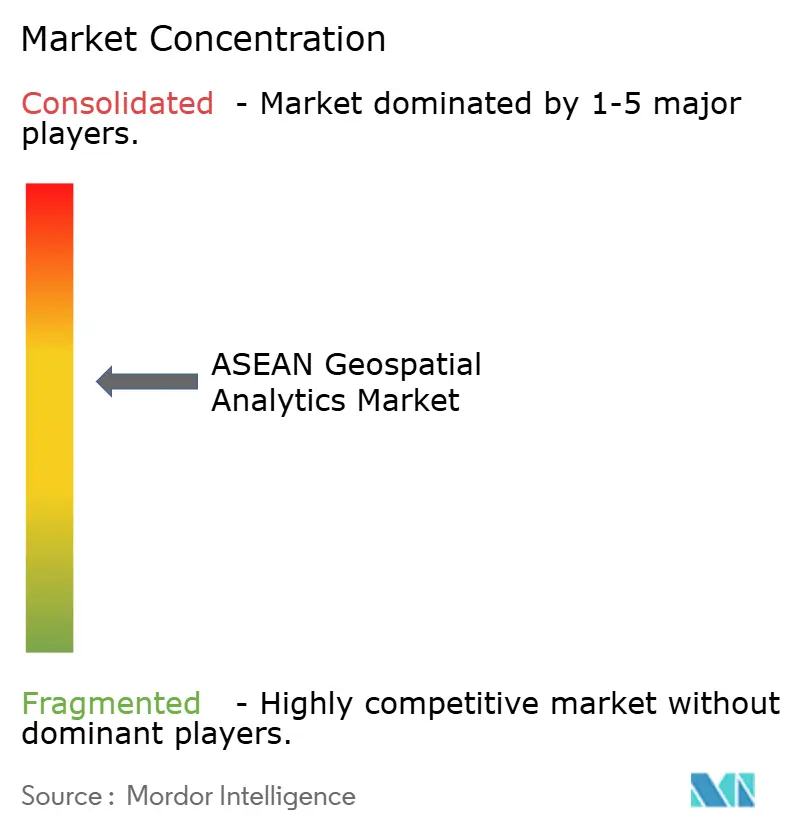
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANジオスペーシャルアナリティクス市場分析
ASEANジオスペーシャルアナリティクス市場規模は、2025年の7億6,000万USDから2026年には8億4,000万USDへと成長し、2026年から2031年にかけて10.97%のCAGRで2031年までに14億2,000万USDに達すると予測されています。スマートシティへの継続的な投資、急速な5Gの展開、および厳格なデータ主権規制が、アドレス可能な顧客基盤を拡大しつつ、大容量・低遅延の位置情報インテリジェンスへの需要を深化させています。エンタープライズ購買者は、クラウドネイティブな空間データベース、APIファーストのアーキテクチャ、およびプロジェクト成果物に価格を連動させた成果連動型契約を優先しています。ベンダーは、ソフトウェア・ハードウェア・サービスの統合バンドル、LiDAR搭載ドローンのバンドル、およびAI対応衛星画像パイプラインで対応しています。地理空間データサイエンティストの人材不足、断片化した空間データ標準、および異なるローカライゼーション規制下での高まるコンプライアンスコストが成長を抑制する一方、地域の専門企業がグローバルベンダーには欠けるローカライゼーションツールキットを構築することを促しています。
主要レポートのポイント
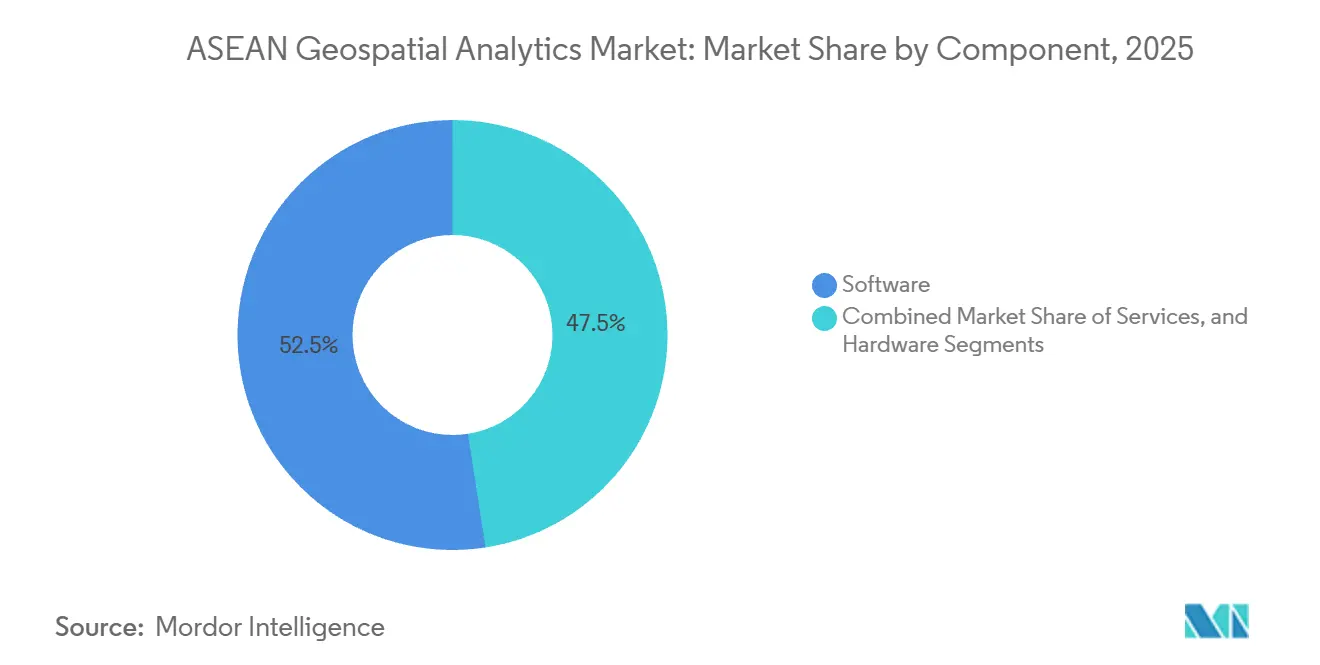
- コンポーネント別では、ソフトウェアが2025年に52.46%の収益シェアを獲得し、サービスは2026年から2031年にかけて12.41%のCAGRで拡大しています。
- アプリケーション別では、サーフェス分析が2025年のASEANジオスペーシャルアナリティクス市場規模の38.26%を占め、空間AIは2031年まで13.17%のCAGRで進展しています。
- エンドユーザー垂直市場別では、政府・公共安全が2025年に26.72%のシェアを保持し、ヘルスケアが2031年まで12.56%のCAGRで最速の成長を記録しています。
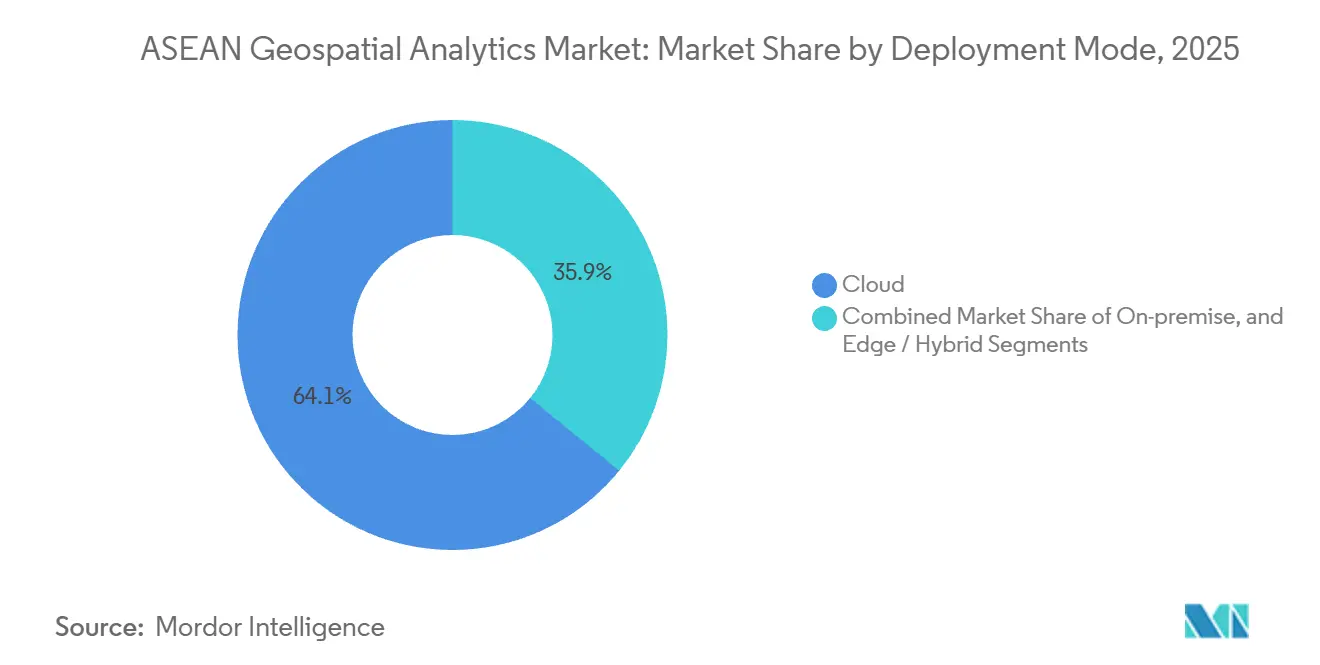
- 展開モード別では、クラウドが2025年に64.13%のシェアを占め、エッジ・ハイブリッドアーキテクチャが2031年まで11.43%のCAGRで成長しています。
- テクノロジー別では、GISプラットフォームが2025年に41.16%のシェアでリードし、LiDARの採用が2031年まで12.36%のCAGRで加速しています。
- 地域別では、シンガポールが2025年のASEANジオスペーシャルアナリティクス市場シェアの22.63%でリードし、インドネシアは2031年まで13.02%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ASEAN主要都市におけるスマートシティ投資の急増 | +2.3% | インドネシア、タイ、ベトナム、フィリピン(ジャカルタ、バンコク、ハノイ、マニラでの早期成果を含む) | 中期(2〜4年) |
| 大容量・低遅延の位置情報データを解放する急速な5G展開 | +2.1% | シンガポール、マレーシア、タイ、インドネシア(ベトナムおよびフィリピンへの波及を含む) | 短期(2年以内) |
| 国家地理空間データ共有義務(例:タイGISTDA) | +1.8% | タイ、マレーシア、シンガポール、インドネシア(カンボジアおよびラオスでのパイロットプログラムを含む) | 中期(2〜4年) |
| 地理空間モニタリングを優遇するESG連動型インフラ資金調達 | +1.5% | グローバル(インドネシア、マレーシア、タイの林業・沿岸プロジェクトへの集中的な活動を含む) | 長期(4年以上) |
| 画像更新サイクルを大幅に短縮するAI対応衛星コンステレーション | +1.9% | グローバル(シンガポール、タイ、インドネシアの地域地上局を含む) | 短期(2年以内) |
| 地域アナリティクスエコシステムを触媒する国産GovTechプラットフォーム | +1.4% | インドネシア、シンガポール、マレーシア、タイ(ベトナムおよびフィリピンでの新興トラクションを含む) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ASEAN主要都市におけるスマートシティ投資の急増
地方自治体は地理空間ダッシュボードを都市運営センターの中核に据えています。ジャカルタの統合空間ポータルは2025年に緊急対応時間を18%短縮しました。タイの東部経済回廊は、LiDAR由来のデジタルツインを用いた事前建設影響評価が必要なプロジェクトに向けて、2027年までに1兆5,000億タイバーツ(429億USD)を拠出しました。ハノイはゾーニング改定を誘導する3Dデジタルツイン構想に12億USDを承認しました。ASEANスマートシティネットワークは、OGC WMSおよびGeoJSONを参照する2025年の相互運用性ガイダンスを発行し、ベンダーの統合コストを低減しました。インドネシアの330億USD規模のヌサンタラ首都建設は、すべての建設フェーズにドローンベースの写真測量を組み込んでいます。
大容量・低遅延の位置情報データを解放する急速な5G展開
シンガポールで完了した全国5Gカバレッジは10ミリ秒未満の遅延を実現し、建設会社がLiDARポイントクラウドをリアルタイムでストリーミングできるようにしています。[1]情報通信メディア開発庁、「5Gスタンドアロンネットワーク」、IMDA.GOV.SG マレーシアは2024年12月までに人口カバレッジ80%を達成し、クアラルンプールでのジオフェンスを活用したフリート最適化を可能にしました。タイは2024年に26GHz帯域の周波数オークションを実施し、農薬使用量を12%削減する精密農業パイロットをサポートしています。ベトナムは産業団地の5G基地局に補助金を交付し、Wi-Fi依存なしにドローンが在庫を監査できるようにしました。フィリピンは2026年までに災害多発地域の自治体に5Gを義務付け、台風後の迅速なドローン画像アップロードをサポートしています。
国家地理空間データ共有義務
タイのワンマッププラットフォームは47機関のレイヤーを統合し、初年度に230万件のAPIコールを記録しました。マレーシアは連邦資金によるプロジェクトに対し、竣工データをMyGDIポータルに登録することを義務付け、生きたデジタルツインを確立しています。シンガポールの地理空間マスタープラン2.0は、2027年までに地下公共設備の3Dデータをオープンデータセットとして公開することを約束しています。インドネシアのロードマップは州の土地利用マップを調和させ、許可の遅延を14ヶ月短縮しています。
画像更新サイクルを大幅に短縮するAI対応衛星コンステレーション
Planet LabsのPelican-2フリートは30センチメートルの画像と4時間以内のオンボード変化検出を提供し、林業機関が違法伐採業者が移動する前に作業員を派遣できるようにしています。SatellogicのNextGenコンステレーションは、インドネシアの税務調査官が毎週インポートする新しい建物フットプリントを検出します。ESAのΦsat-2ミッションはリアルタイムのクラウドマスキングを実証し、ASEANの海事機関が違法漁業監視に活用したいテンプレートとなっています。タイのTHEOS-2Aは現在、パリ協定の追跡をサポートするバイオマス分析を含む2メートル画像を提供しています。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リアルタイム分析のための高性能GPU/CPUコスト | -1.2% | グローバル(公共部門のITバジェットが限られているカンボジア、ラオス、ミャンマーで特に深刻) | 短期(2年以内) |
| ASEAN加盟国間の断片化した空間データ標準 | -1.0% | 地域的(メコン小地域およびBIMP-EAGAコリドーの越境プロジェクトに影響) | 中期(2〜4年) |
| ドメイン固有の地理空間データサイエンティストの不足 | -0.9% | インドネシア、フィリピン、ベトナム、タイ(シンガポールおよびマレーシアでの新興トレーニングプログラムを含む) | 長期(4年以上) |
| 越境データセットを制限する強化されたデータ主権規制 | -0.8% | インドネシア、ベトナム、タイ、マレーシア(二国間データ共有協定が交渉中) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
リアルタイム分析のための高性能GPUまたはCPUコスト
Google Earth Engine上での単一の地域土地被覆実行には200USDのコストがかかり、カンボジアの平均的な地方自治体のITバジェットのほぼ半分を消費します。NVIDIA A100ユニットの小売価格は10,000USDで、基本的な16GPUクラスターは200,000USDを超えます。政府の利用率調査では、GPU使用率がわずか42%であることが示されており、機関がアイドル容量に過剰支払いしていることを意味します。[2]国際写真測量・リモートセンシング学会、「GPU利用率調査」、ISPRS.ORG V100インスタンスなどのクラウドGPUレンタルは設備投資を削減しますが、継続的な請求は複数年のバジェットを依然として圧迫しています。
ASEAN加盟国間の断片化した空間データ標準
タイ、マレーシア、インドネシアはそれぞれ、越境データを統合する際に最大5メートルの位置誤差を生じさせるレガシーデータムに依存しています。ASEANコネクティビティ計画は地理空間の相互運用性を優先事項として挙げましたが、パイロットへの資金提供はありませんでした。メコン川委員会は、一貫性のない標高モデルが予測を妨げたため、2024年に洪水警報が6時間遅延したと報告しました。OGCの東南アジアフォーラムはISO 19115メタデータの採用を促しましたが、採用は任意です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アウトソーシングの増加に伴いサービスがソフトウェアを上回るサービスは12.41%のCAGRで拡大し、2025年のASEANジオスペーシャルアナリティクス市場シェア52.46%を維持したソフトウェアの優位性を上回りました。社内人材が不足している機関は、LiDAR飛行、衛星画像の前処理、カスタムモデル構築をアウトソーシングしています。Esriタイランドは2025年にプロフェッショナルサービスの受注が23%増加しました。ハードウェアはデータ収集に不可欠であり、TrimbleのCatalyst DA2はスマートフォンにデシメートル精度をもたらしています。
PostGISやOracle Spatialなどのクラウドネイティブ空間エンジンは、季節的なピーク時に弾力的なスケーリングを可能にします。HexagonのBLK2FLYドローンは、リアルタイムのオブジェクト分類と自動クラウドアップロードを組み合わせ、後処理を40%削減します。ベンダーはますますハードウェアリース、クラウドコンピューティング、プロフェッショナルサービスを成果連動型契約の下でバンドルし、ASEANジオスペーシャルアナリティクス市場内のコンポーネント境界を曖昧にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


タイプ別:
空間AIが予測能力を再定義空間AIと予測モデリングは13.17%のCAGRで成長し、2025年のASEANジオスペーシャルアナリティクス市場規模の38.26%を占めたサーフェス分析との差を急速に縮めています。フィリピン宇宙機関は、Planet画像で訓練されたCNNを用いてインフォーマル居住地を92%の精度で検出しました。HERE Technologiesは、ジャカルタの物流ルートにリアルタイム交通情報を組み込んだ後、配送時間が11%短縮されたと報告しました。
サーフェス分析は依然として洪水モデリングと斜面安定性で優位を保っていますが、長距離気象データの統合により静的地形モデルが季節シミュレーションへと変化しています。ネットワーク分析はマレーシアの電力会社の変電所配置を誘導しています。地理可視化は拡張現実へと飛躍し、シンガポールの都市計画者が稼働中の建設現場に建物エンベロープを重ね合わせることを可能にしています。[3]都市再開発庁、「AR対応現場検査」、URA.GOV.SG ASEANジオスペーシャルアナリティクス市場の展開全体で、処方的AIが予測的密猟ヒートマップに基づいて野生動物パトロールルートを提案しています。
エンドユーザー垂直市場別:
ヘルスケアが成長リーダーとして台頭政府・公共安全は、成熟した土地管理・災害対応プラットフォームにより、2025年のASEANジオスペーシャルアナリティクス市場シェアの26.72%を維持しました。しかしヘルスケアは、省庁がデング熱対策に空間疫学を展開するにつれ、最速の12.56%のCAGRを記録しています。タイのデング熱プラットフォームは78%の精度で2週間先のホットスポットを予測します。
電力会社と通信事業者は、送電線と5Gセル計画にLiDARとGNSSデータを重ね合わせ、2025年のマレーシアの展開で停電を19%削減しました。衛星土壌水分マップに誘導された精密農業パイロットは、メコンデルタでの米の収量を向上させ、水使用量を削減しています。防衛ユーザーはSARベースの変化検出を採用して海洋ゾーンを保護し、ASEANジオスペーシャルアナリティクス市場における多様化した需要の流れを強化しています。
展開モード別:
エッジアーキテクチャが牽引力を獲得クラウドはASEANジオスペーシャルアナリティクス市場シェアの64.13%を引き続き占めていますが、遅延が重要なIoTワークロードがコンピューティングをセンサーに近づけるにつれ、エッジおよびハイブリッドモードが11.43%のCAGRで成長しています。シンガポールの陸上交通庁は、Jetson搭載の路側ノードでオブジェクト検出モデルを実行することで通勤時間を7%短縮しました。
ハイブリッド戦略は履歴データをクラウドストアにシャトルしながら、マイクロ秒の推論をデバイス上の処理に確保します。HexagonのHxDRは、フィールドクルーが生のポイントクラウドをアップロードし、自動分類をトリガーし、数時間でタブレットに結果を受け取ることを可能にします。コンテナ化されたGISスタックは、コード変更なしにオンプレミスとクラウドのKubernetesクラスター間を移行し、ASEANジオスペーシャルアナリティクス市場全体の投資を将来にわたって保護します。
注記: 個別セグメントのシェアはレポート購入後に入手可能
テクノロジー別:
LiDAR採用が垂直市場全体で加速LiDARの採用は12.36%のCAGRで上昇し、2025年のASEANジオスペーシャルアナリティクス市場シェアの41.16%を依然として保持するGISプラットフォームのリードを縮めています。TrimbleのX12スキャナーは毎秒210万ポイントを600メートルまでキャプチャし、クラウドでスキャンを自動登録し、労働力を30%削減します。
GNSSの進歩はQZSS補強を通じてデシメートルのリアルタイム精度を提供し、ASEAN全域での自律走行車パイロットを促進しています。リモートセンシングコンステレーションはAIモデルが取り込むペタバイトを供給し、MapboxとGoogle APIは大容量の消費者向け位置情報コールを収益化し、収益をR&Dに還元しています。スマートフォンLiDARは現在、保険金請求の検査を支えており、消費者デバイスがASEANジオスペーシャルアナリティクス市場の次のデータ収集フロンティアとなることを示しています。
地域分析
シンガポール地理空間アナリティクス市場
シンガポールは、地理空間マスタープランおよびAPIが豊富な国家空間データインフラの強みを背景に、2025年のASEAN地理空間アナリティクス市場シェアの22.63%を獲得した。都市再開発庁は、ゾーニング決定を最適化するために、影・風・歩行者の流れをシミュレートするインタラクティブな3D都市モデルを運用している。海事港湾庁は、船舶航跡・水深測量・気象レイヤーを統合してバース最適化を実現し、混雑を14%削減した。
ASEAN地理空間アナリティクス市場
インドネシアは、330 ビリオン 米ドル規模のヌサンタラ新首都が建設の全フェーズに位置情報インテリジェンスを組み込むことにより、CAGR 13.02%で成長すると予測されている。ワンマップロードマップは州データセットを統合し、許可遅延を短縮している。農業省とFAO衛星を通じて250 ミリオン ヘクタールの水田を監視し、灌漑用水を18%節約している。マレーシアはMyGDIへの竣工図アップロードを義務付け、計画担当者が洪水シミュレーションシナリオを照会できる国家デジタルツインを形成している。タイのワンマップは初年度に230 ミリオン件のAPIクエリを記録し、信頼性の高いデータに対する潜在的需要の高さを示した。
大陸部および島嶼部ASEAN地理空間アナリティクス市場
ベトナムはメコン洪水被害州のLiDAR調査に1億5,000 ミリオン 米ドルを割り当てた。フィリピンはSentinel-2を活用して24時間以内に違法伐採を検知している。[4]ベトナム天然資源環境省、「国家空間データインフラ」、MONRE.GOV.VNカンボジア、ラオス、ミャンマーは市場としてはまだ黎明期にあるが、SERVIRトレーニングおよびオープンデータポータルの恩恵を受けている。2024年ASEANデジタルガバナンスフレームワークに根ざした多様なデタローカライゼーション法は多国籍企業のコンプライアンスコストを増大させているが、国内規制に精通したローカル専門企業はASEAN地理空間アナリティクス市場全体の入札で優位性を発揮している。
規制環境
ASEAN地理空間分析市場における規制は、単一の地域制度ではなく各国のデータガバナンスおよび地理空間当局のルールによって形成されており、これが国境をまたぐプログラムのコンプライアンスの複雑さを増している。インドネシアでは、地理空間情報庁(BIG)規則2025年第6号により、地理空間情報事業へのリスクベース事業許可の適用と適合性評価認証の取得義務化によって免許制度が強化され、ベンダーおよびサービス提供者に品質および能力管理の正式化を促している。
分野別の規制もソリューション設計や調達に影響を与えている。インドネシアは林業分野向けにPERMENHUT 2/2026を導入し、主題地理空間情報(IGT)を基礎地理空間情報(IGD)標準に整合させることを義務付けた。この枠組みにより、ESGおよび土地利用モニタリングのワークフローにおいて、権威あるベースマップ、標準化されたメタデータ、監査可能な処理パイプラインへの需要が高まっている。地域レベルでは、2026年1月の資料で言及されているASEANデジタル経済枠組み協定(DEFA)交渉が、国境を越えたデータフローと相互運用性に焦点を当てており、ASEANデジタルマスタープラン2030は、加盟国全体の主権データ規則と相互作用するデジタルガバナンスの優先事項を強調している。
バリューチェーン分析
バリューチェーンはデータ取得・集約(衛星画像、航空・ドローン写真測量、LiDAR、GNSS、現地センサーフィード)から始まる。その後、前処理(オルソ補正、点群分類、特徴抽出)、保存・提供(空間データベース、タイルサービス、API)、分析・モデリング(表面分析、ネットワーク分析、空間AI)、そして最終的に企業や政府のワークフローにおける可視化と運用化へと進む。インドネシアのIGDのような国が管理する基礎地理空間情報との統合は、ASEANにおける重要な管理ポイントであり、下流アプリケーションで許容されるデータム、参照レイヤー、公開要件を規定し得る。
地域のシステムインテグレーターや専門プロバイダーは、グローバルプラットフォームをローカライズされた展開に接続し、多くの場合、ソフトウェア構成、データサービス、マネージドオペレーションをまとめて提供している。Esri (Thailand) Co., Ltd.、PT Bhumi Varta Technology (Bvarta)、MappointAsia (Thailand) PCLは、GIS配布・実装、位置情報インテリジェンス、高精細マッピングおよびモバイルレーザースキャニングを含むエンドツーエンドのオファリングを提供するローカルから地域規模のプレーヤーの例であり、提供は政府やインフラプログラムに根ざしていることが多い。購入者がクラウドおよびハイブリッド展開を採用するにつれ、チェーンにはクラウドインフラパートナーやAIツールチェーンがますます含まれるようになっている。同時に、インドネシアのBIG規則2025年第6号を含む免許および適合性要件により、ソリューションが本番導入される前に、認証、文書化、データ取扱管理に関するステップが追加されている。
競合環境
ASEANジオスペーシャルアナリティクス市場は中程度の集中度を示しています。Hexagon、Esri、Trimbleは幅広い製品スイートと長年のエンタープライズとの関係を活用しています。Esriタイランド、PT Bhumi Varta Technology、Geospatial AI Sdn Bhd などの地域専門企業は、ローカライゼーション義務に沿い、バハサ語サポートを提供することで政府案件を獲得しています。GovTechプラットフォームのOnemap.idとGraffiquoは、国家空間インフラに直接組み込まれるオープンAPIを公開し、展開サイクルを短縮しています。
Planet LabsとSatellogicは、画像からインサイトまでの時間を大幅に短縮するAIオンオービットコンステレーションで差別化し、ユーザーにほぼリアルタイムの森林破壊アラートを提供しています。FugroはLiDAR送電線サービスで電力会社をターゲットにし、2025年のマレーシアの契約で停電頻度を19%削減しました。Mapboxは消費者向け位置情報APIで優位を占め、Oracle SpatialはERPバックボーン内に地理空間結合を組み込み、ITとGISスタックを収束させています。
特許ポートフォリオが参入障壁を高めており、Hexagonは自律型LiDARドローンに関する特許を保有し、Trimbleはマルチ周波数GNSS知的財産で優位を占めています。OGCからの相互運用性の推進は独自の優位性を侵食する可能性があり、価格競争を促しながらもアドレス可能な市場を拡大しています。新興のホワイトスペースには、地域のデータサイエンティスト不足を軽減するエッジ推論アプライアンスとローコード空間AIプラットフォームが含まれており、多国籍企業と機動力のある地域企業の両方がASEANジオスペーシャルアナリティクス市場全体でこれらの機会を追求しています。
ASEAN ジオスペーシャルアナリティクス産業リーダー
Hexagon AB
Esri (Thailand) Co., Ltd.
MappointAsia (Thailand) PCL
PT Bhumi Varta Technology
Geospatial AI Sdn Bhd (Uzma Berhad)
- *免責事項:主要選手の並び順不同
ASEAN地理空間アナリティクス市場
- Hexagon AB
- Esri (Thailand) Co., Ltd.
- MappointAsia (Thailand) PCL
- PT Bhumi Varta Technology
- Geospatial AI Sdn Bhd (Uzma Berhad)
- GIS Co., Ltd.
- Intermap Technologies
- Mandalay Technology Co., Ltd.
- Spatialworks Sdn Bhd
- SkyMap Global
- Trimble Inc.
- HERE Technologies
- Maxar Technologies
- Planet Labs PBC
- SuperMap Software Co.
- Google Cloud Geo-Spatial
- Mapbox Inc.
- Alteryx Inc.
- Oracle Spatial
- Fugro N.V.
- Satelligence B.V.

市場機会と将来展望
政府主導のデータ統合・相互運用性プログラムは、複数の機関や国にわたるコンプライアンス、メタデータ、統合ツールを製品化できるベンダーにとって空白地帯を生み出している。インドネシアでは、2026年7月に下院提案として進められているOne Data Indonesia法案が、開発計画のために地理空間データとセクターデータを統一する動きを示している。この方向性は、APIとロールベースのアクセス制御を通じて権威あるベースマップ、セクター別レジストリ、分析レイヤーを接続できるプロバイダーに有利に働く。これに加え、ASEANデジタルマスタープラン2030は、公共の意思決定のために地理空間データとAIおよび予測分析を組み合わせることを強調しており、希少な地理空間データサイエンス人材への依存を減らすパッケージ化された空間AIワークフローへの需要を支えている。
国境を越えたデジタル経済のワークストリームも、物流、気候リスクモニタリング、災害対応を含む共有の運用ユースケースと主権データ要件を調和させる複数国アーキテクチャを支えている。DEFA交渉(2026年1月の報道で言及)には、国境を越えたデータフローと相互運用性標準に関する規定が含まれており、マレーシア主導の国境を越えたクラウドコンピューティングに関する地域枠組みなどの関連イニシアチブは、規制されたクラウド導入の実装経路を提供している。エッジハイブリッド展開、ローカライゼーションツールキット(言語、データム処理、ポリシー準拠のストレージ)、監査可能な処理パイプラインを提供するベンダーは、調達がますます分析機能のみでなくデータガバナンスの準備状況に受け入れを紐付けるようになっているプログラムを獲得する位置にある。
Recent Industry Developments in ASEAN地理空間アナリティクス市場
- 2026年6月:Esri Thailandはナコンラチャシマ県のシーキオ市と提携し、都市管理データを統合するためArcGISベースのスマートシティプラットフォームを実装した。この立ち上げは、ASEAN地理空間スタック内での地域データ統合とAI対応の空間ワークフローを拡大する。
- 2026年3月:Esri Thailandは、AIとデータ接続性を統合し、ArcGISソフトウェアを戦略的位置情報インテリジェンスプラットフォームにアップグレードする戦略を発表した。このアップグレードは、AI対応の位置情報インテリジェンスへのプラットフォーム転換を示している。
- 2026年2月:Hexagon ABは、公共安全分野のビジネス機会を追求するため、ST Engineeringのミッションソフトウェア・サービス部門と覚書を締結した。この提携により、HexagonのASEANにおける公共安全分野での存在感が拡大し、重要インフラプロジェクトにおける潜在的な重要収益チャネルとなる。


ASEAN地理空間アナリティクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ASEAN地理空間分析市場を、位置情報ベースのデータをASEAN各国における企業および政府の意思決定のための洞察に変えるソフトウェアおよび関連サービスから生じる収益と定義する。
対象範囲の除外事項:本市場規模算定は、純粋なデータ取得ハードウェア(衛星、ドローン、センサーなど)の販売を除外し、また分析作業を含まない単独のナビゲーションおよびコンシューマー向けマッピングアプリも除外する。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- ハードウェア
- タイプ別
- サーフェス分析
- ネットワーク分析
- 地理可視化
- 空間AIと予測モデリング
- エンドユーザー垂直市場別
- 政府・公共安全
- 防衛・情報
- 電力・通信
- 農業
- 鉱業・天然資源
- 不動産・建設
- ヘルスケア
- 自動車・輸送
- その他のエンドユーザー垂直市場
- 展開モード別
- オンプレミス
- クラウド
- エッジ/ハイブリッド
- テクノロジー別
- GIS
- GPS
- リモートセンシング
- LiDAR
- ウェブマップサービスとAPI
- 国別
- ブルネイ
- カンボジア
- インドネシア
- ラオス
- マレーシア
- ミャンマー
- フィリピン
- シンガポール
- タイ
- ベトナム
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場のコンテキストを設定し、ASEANにおける測定可能な活動にモデルを固定するために使用された。スマートシティ、輸送デジタル化、土地管理、災害リスクモニタリングに関する公開の計画・導入シグナルを確認した。これらの分野は分析支出を資金提供または誘発することが多いためである。
ソース情報は、ASEAN各国の国家統計局、中央銀行および財務省の予算文書、国連データおよび世界銀行の指標、政府地図作成機関による地理空間・リモートセンシング出版物などの公式かつ公開の参照元から取得した。また、企業の年次報告書、投資家向けプレゼンテーション、信頼できる報道、業界団体のウェブサイトを用いて、導入事例、ユースケース、価格パターンを相互確認した。有用な場合には、企業財務・インテリジェンスの有料購読、特許データベース、出荷レベルの輸出入データを参照して、特定の前提を検証した。ここに記載されたソースは例示であり網羅的ではなく、データ収集、検証、明確化のために他の多くの公開文書がレビューされた。
一次インタビューおよび調査
一次調査は、ASEANで実際に購入されているもの、そしてソフトウェア、実装、継続的サービス全体にわたる契約構造の検証に重点を置いた。ソリューション利用者と提供側の専門家の両方に話を聞き、その後調査を用いて導入時期、典型的な取引規模、展開後の利用拡大の仕方を確認した。需要は国によって異なるため、フィードバックは主要なASEAN経済圏および公共部門と商業部門の購買グループ全体でバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:37% | 経営幹部(CXO):20% |
| ミッド層:43% | 機能/部門リーダー:36% |
| 小規模プレーヤー:20% | マネージャー:44% |
市場規模算定と予測
市場は、国レベルの支出シグナルとプログラムパイプラインを再構築して見込まれる地理空間分析予算を算出するトップダウンの需要プールを用いて構築され、その後導入とアウトソーシングの強度によってフィルタリングされた。これは、サンプル抽出したサプライヤー収益、主要ユースケースにおける典型的なプロジェクト件数、ソフトウェアとサービスの観測された平均販売価格帯からの選択的ボトムアップ推計と照合された。
モデルを形成した入力要素には、スマートシティおよび電子政府プロジェクトのフロー、インフラおよび輸送デジタル化予算、災害管理および気候モニタリング投資、空間ワークロードのクラウド移行速度、分析需要を支える衛星画像・リモートセンシング利用の成長が含まれる。ベンダーの収益内訳が開示されていない箇所では、インタビューを通じて検証された保守的なアタッチ率とサービス対ソフトウェア比率を適用してギャップを処理し、その後感度チェックを行った。
予測にあたっては、政策主導の支出とプロジェクトの時期が滑らかな過去のトレンドよりも速く動く可能性があるため、マクロおよびセクター指標に対する軽量な多変量回帰に支えられたシナリオ分析を用いた。前提条件は、調達サイクル、ローカリゼーション規則、分析サブスクリプションおよび実装サービスの予想価格推移に関する専門家のフィードバックにより精緻化された。
データ検証と更新サイクル
モデルの出力は、電子政府入札のペース、エンタープライズITにおけるクラウド導入指標、地理空間対応の公共プログラムの目に見える展開といった独立したシグナルと相互検証された。国レベルでの外れ値をレビューし、時期や範囲では説明できない差異があった場合には、前提条件を見直し、関連する専門家に再接触した。
承認前に、算術、換算率、成長ドライバーがモデル全体で一貫していることを確認するため、推計値は多段階のレビューを経る。レポートは毎年更新され、重大な出来事(主要な政策変更や大規模プログラムの発注など)が発生した場合には中間更新が行われる。納品直前には、主要指標について最新のパスを実行し、クライアントに入手可能な最新の見解を提供する。
他の公開推計値と比較したMordor IntelligenceのASEAN地理空間分析市場規模算定
ASEAN地理空間分析の公開市場規模がしばしば一致しないのは、各発行元が分析収益として何をカウントするか、そしてどのASEAN関連需要を含めるかについて異なる線引きをしているためである。ある推計が調達予算を代理指標として使用し、別の推計がサプライヤー収益を使用する場合にも差異が生じ、これは価値が認識される時期を変える可能性がある。
一部の公開数値には、画像取得、センサー、より広範な地理空間ハードウェアなどの上流コンポーネントが組み込まれており、これが総額を急速に拡大させる可能性がある。Mordor Intelligenceは、ASEANのエンドユーザープロジェクト内で認識される分析中心のソフトウェアおよび関連サービスのみをカウントし、機器サイクルと分析需要の混同を避けるためデータ取得ハードウェアを除外している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.76 B (2025) | |
| 業界団体B | USD 0.94 B (2025) | パッケージ化されたプログラムとして販売される画像調達やモニタリングツールなど、より広範な地理空間支出を含むことが多く、これが分析のみの収益認識を超えて総額を押し上げる。 |
| 地域コンサルティングA | USD 0.62 B (2024) | 複数年プロジェクトの取り崩しやサブスクリプションの更新に対する調整が限定的な、保守的な予算主導型のアプローチを採用しており、導入が拡大するにつれて継続的な分析収益を過小評価する可能性がある。 |
推計値のばらつきは主に、分析ソフトウェアおよびサービス以外に何が含まれるか、そして複数年にわたる公共プログラムの支出時期がどのように扱われるかによって説明される。市場規模算定を明確な需要トリガーと、価格設定・更新パターンに関する再現可能なチェックに結び付けることで、最終数値は国別パイプラインの変化に応じて追跡・更新しやすい状態に保たれる。


レポートで回答される主要な質問
ASEANジオスペーシャルアナリティクス市場の現在の規模はどのくらいですか?
2026年に8億4,000万USDで、2031年までに14億2,000万USDに達すると予測されており、10.97%のCAGRを反映しています。
ASEANで地理空間アナリティクスの最大の採用国はどこですか?
シンガポールは、成熟したデジタルインフラと義務的なデータ共有政策により、22.63%の市場シェアでリードしています。
地域で最も急成長しているセグメントはどれですか?
機関が機械学習と衛星画像を統合するにつれ、空間AIと予測モデリングが13.17%のCAGRで進展しています。
なぜサービスがソフトウェア販売を上回っているのですか?
社内の専門知識が不足している機関がLiDAR調査、画像前処理、モデル開発をアウトソーシングし、サービスの12.41%のCAGRを牽引しています。
越境地理空間プロジェクトの主な障壁は何ですか?
加盟国間の異なる空間データ標準が位置誤差を加え、地域イニシアチブのコンプライアンスコストを引き上げています。
5Gネットワークは地理空間アプリケーションにどのような影響を与えていますか?
10ミリ秒未満の遅延により、リアルタイムのLiDARストリーミング、AR ナビゲーション、および災害対応のための即時ドローン画像アップロードが可能になります。
最終更新日:



