
Tamaño y Participación del Mercado de Inteligencia Artificial en Imágenes de Ultrasonido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
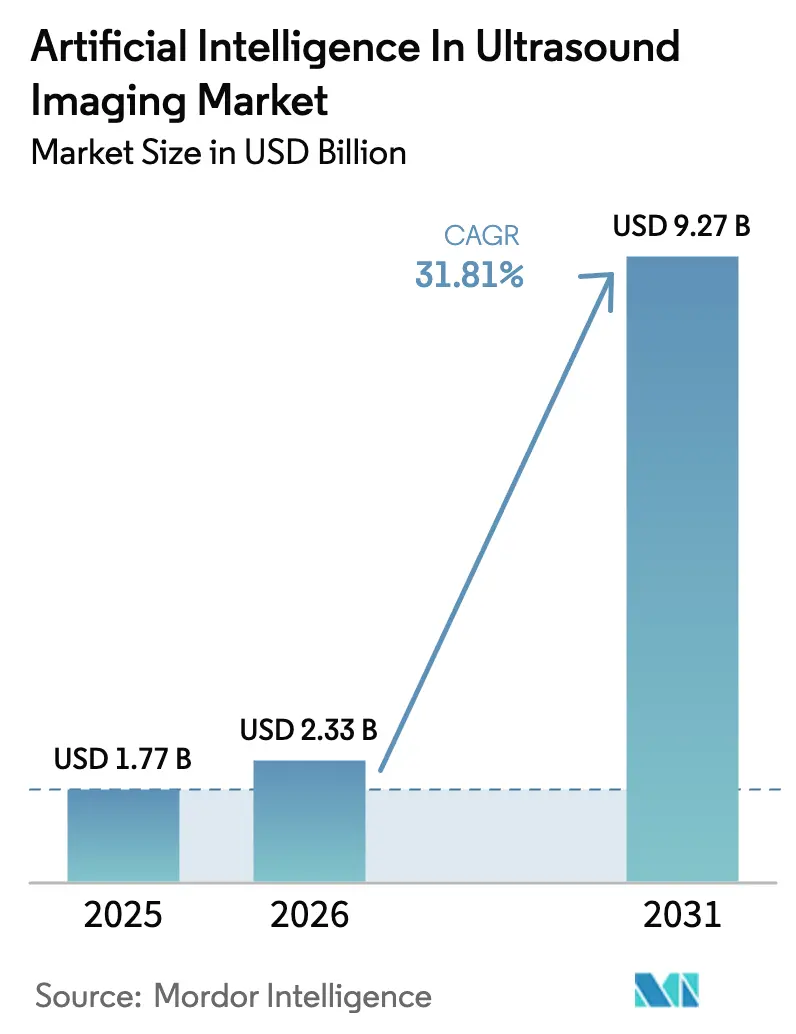
| Tamaño del Mercado (2026) | 2.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 31.81 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inteligencia Artificial en Imágenes de Ultrasonido por Mordor Intelligence
El tamaño del mercado de IA en imágenes de ultrasonido en 2026 se estima en USD 2,33 mil millones, creciendo desde el valor de 2025 de USD 1,77 mil millones, con proyecciones para 2031 que muestran USD 9,27 mil millones, creciendo a una CAGR del 31,81% durante 2026-2031. Los algoritmos definidos por software están reemplazando rápidamente el escaneo dependiente del operador, y los códigos de reembolso para la ecocardiografía habilitada por IA están acelerando la adopción empresarial. La miniaturización continua hace que las sondas portátiles sean viables en la atención primaria, mientras que la claridad regulatoria de la FDA y la Ley de IA de Europa ha acortado los ciclos de comercialización. Las adquisiciones estratégicas por parte de los principales fabricantes de dispositivos señalan un giro de la industria hacia plataformas de IA de pila completa que vinculan la adquisición, la interpretación y el reporte en un único flujo de trabajo. En paralelo, el ultrasonido en el punto de atención y los parches portátiles amplían la base direccionable, ayudando a los sistemas de salud a mitigar la escasez de radiólogos y mejorar la consistencia diagnóstica.
Conclusiones Clave del Informe
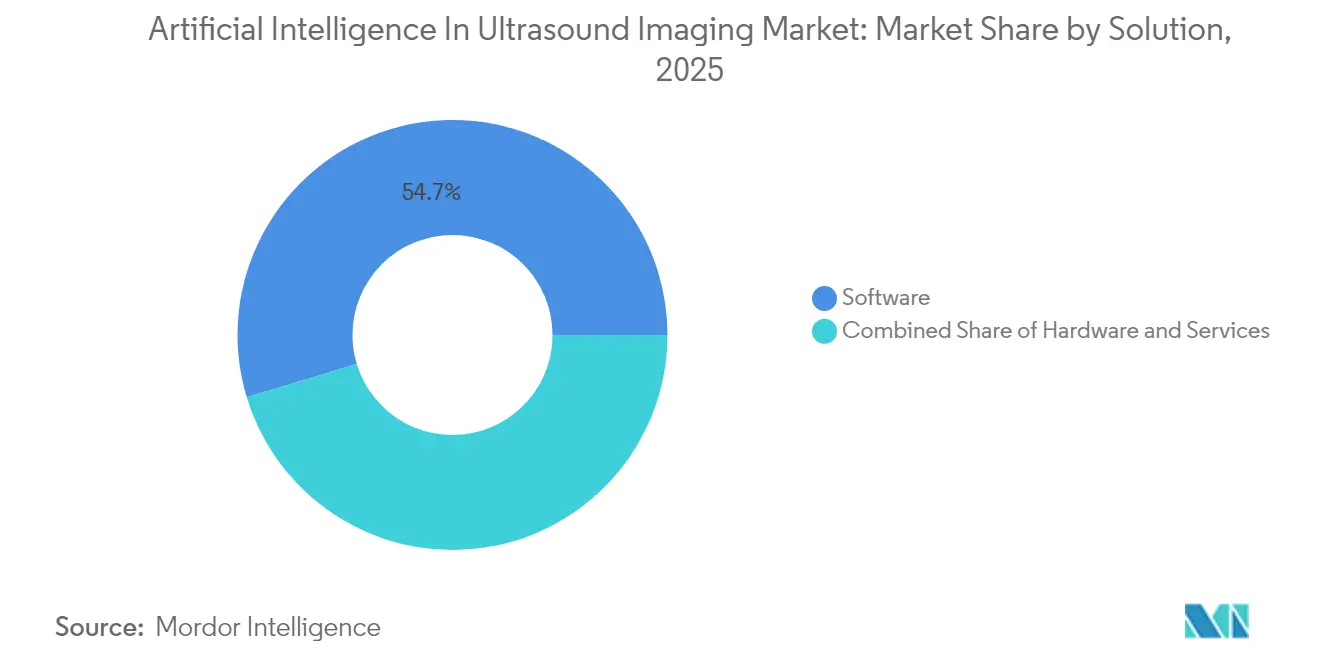
- Por solución, el software representó el 54,67% de la participación del mercado de IA en imágenes de ultrasonido en 2025, mientras que se proyecta que los servicios crecerán a una CAGR del 33,18% hasta 2031.
- Por tecnología, el aprendizaje automático lideró con una participación de ingresos del 42,74% en 2025; se prevé que la computación consciente del contexto se expanda a una CAGR del 33,05% hasta 2031.
- Por tipo de dispositivo, los sistemas de mano y basados en sonda capturaron el 35,22% de los ingresos en 2025; se espera que los dispositivos portátiles y de parche aumenten a una CAGR del 33,29% hasta 2031.
- Por modo de imagen, el modo 2D retuvo una participación del 36,58% en 2025, mientras que la imagen volumétrica está preparada para una CAGR del 33,64% hasta 2031.
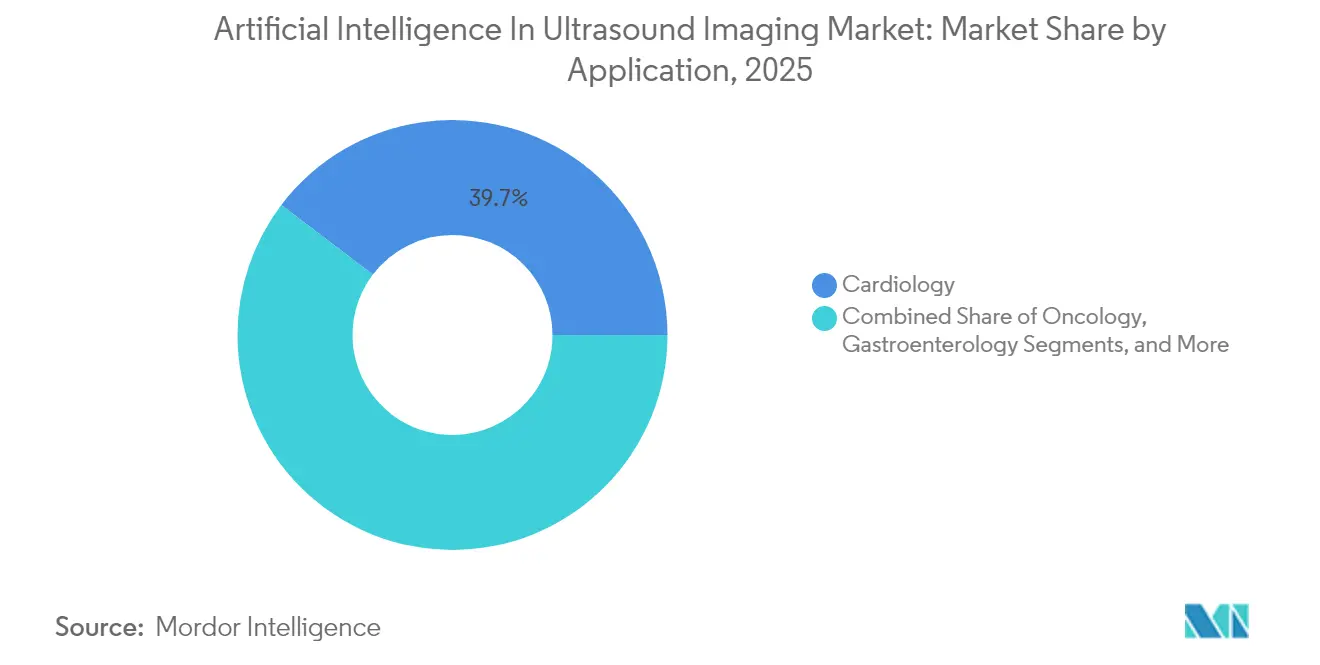
- Por aplicación, la cardiología representó el 39,66% del tamaño del mercado de IA en imágenes de ultrasonido en 2025; la obstetricia y ginecología se acelerará a una CAGR del 33,12% hasta 2031.
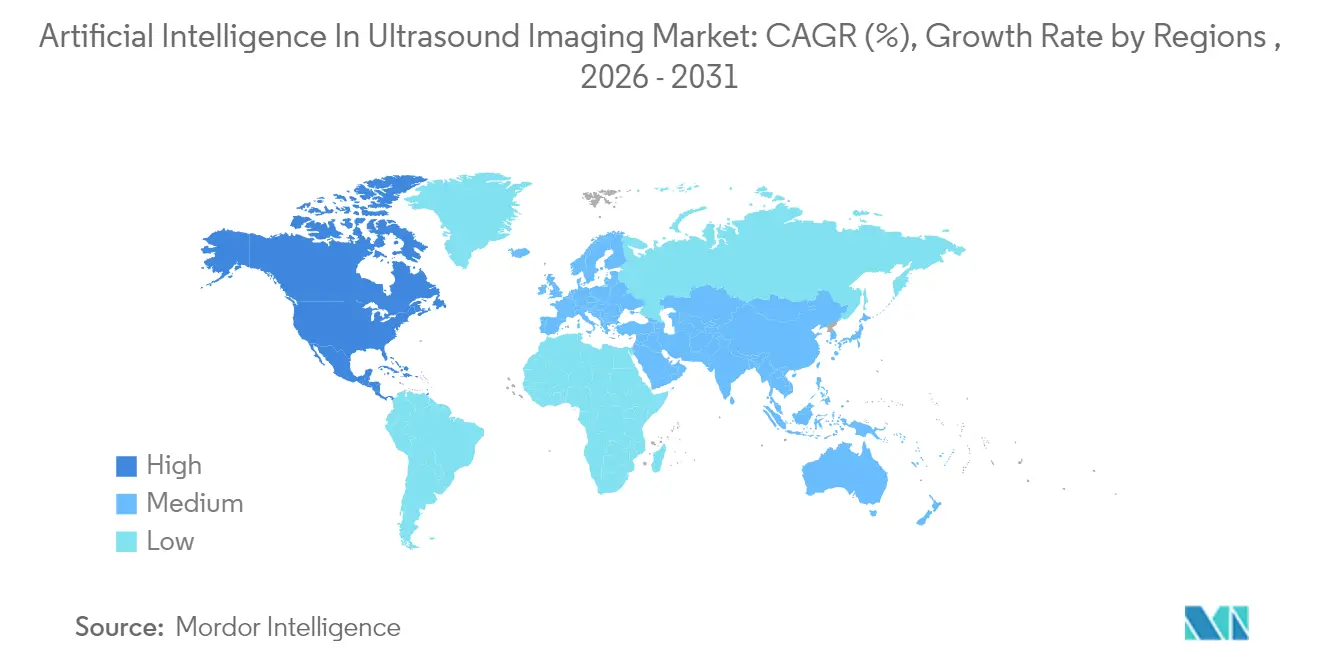
- Por geografía, América del Norte dominó con una participación del 47,62% en 2025; Asia-Pacífico crecerá más rápido a una CAGR del 33,74% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de enfermedades crónicas y envejecimiento de la población | +8.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Presiones de carga de trabajo de radiólogos y escasez de personal | +7.8% | Global, agudo en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Incentivos gubernamentales y financiamiento para tecnología de salud con IA | +6.1% | Núcleo en Asia-Pacífico, con expansión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Rápida adopción del ultrasonido en el punto de atención con IA integrada | +5.3% | Global, ganancias tempranas en entornos ambulatorios | Corto plazo (≤ 2 años) |
| Códigos de reembolso del CMS para software de ecocardiografía con IA | + 2.9% | Estados Unidos, posible expansión a Canadá | Corto plazo (≤ 2 años) |
| Plataformas de IA nativas en la nube que habilitan el teleultrasonido en países de ingresos bajos y medianos | +2.8% | África Subsahariana, Sudeste Asiático, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Enfermedades Crónicas y Envejecimiento de la Población
Las enfermedades cardiovasculares siguen siendo la principal causa de mortalidad a nivel mundial, mientras que la prevalencia de la diabetes está aumentando en las economías en desarrollo [1]Organización Mundial de la Salud, "Enfermedades Cardiovasculares (ECV)," who.int. Estos datos demográficos crean una demanda permanente de imágenes que puedan realizarse fuera de los centros terciarios. El ultrasonido guiado por IA permite a los no especialistas realizar exámenes de calidad diagnóstica, multiplicando la capacidad sin un aumento proporcional de radiólogos. Las vías de enfermedades crónicas se benefician porque el monitoreo longitudinal se vuelve factible a la cabecera del paciente, mejorando la adherencia a las métricas de atención basada en valor y generando ingresos recurrentes de software para los proveedores.
Presiones de Carga de Trabajo de Radiólogos y Escasez de Personal
Los volúmenes de imágenes superan el crecimiento de la fuerza laboral. El Colegio Americano de Radiología cita brechas persistentes de personal en hospitales rurales y urbanos [2]Colegio Americano de Radiología, "Tendencias de la Fuerza Laboral en Imágenes," acr.org. Los sonógrafos se jubilan a los 60,8 años en promedio, antes que la fuerza laboral general. La IA reduce el tiempo de interpretación al automatizar las mediciones y clasificar los estudios normales, liberando a los expertos para tareas complejas. Los servicios de urgencias se benefician primero, donde los retrasos afectan directamente los resultados.
Incentivos Gubernamentales y Financiamiento para Tecnología de Salud con IA
El Plan Estratégico 2025 del Departamento de Salud y Servicios Humanos de los Estados Unidos prioriza la democratización de las herramientas de IA en las regiones desatendidas. China, India y Corea del Sur han destinado subvenciones plurianuales para la IA en ultrasonido con el fin de reforzar los programas maternos y cardíacos. La Ley de IA de Europa proporciona vías de aprobación predecibles, fomentando la comercialización transfronteriza [3]Comisión Europea, "Propuesta de Reglamento por el que se establecen normas armonizadas sobre IA," eur-lex.europa.eu. Las subvenciones a menudo incluyen capacitación del personal, facilitando la implementación.
Rápida Adopción del Ultrasonido en el Punto de Atención con IA Integrada
WONCA Europa respalda el ultrasonido en el punto de atención como herramienta diagnóstica de primera línea cuando se complementa con orientación de IA; los médicos reportan mayor confianza y aceptabilidad por parte del paciente. Los escáneres portátiles ahorran un 21% en comparación con los flujos de trabajo de imágenes tradicionales, y la IA reduce aún más los plazos de capacitación del operador. La portabilidad abre casos de uso en atención domiciliaria, ambulancias y clínicas remotas, ampliando el mercado de IA en imágenes de ultrasonido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de adquisición y mantenimiento | -4.7% | Global, agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Crecientes preocupaciones sobre privacidad de datos y ciberseguridad | -3.2% | Global, estricto en la Unión Europea y América del Norte | Largo plazo (≥ 4 años) |
| Escepticismo de los médicos y brechas de capacitación | -2.8% | Global, pronunciado en sistemas de salud tradicionales | Mediano plazo (2-4 años) |
| Ambigüedad regulatoria para el ultrasonido domiciliario guiado por IA | -1.9% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Mantenimiento
Las restricciones presupuestarias siguen siendo la principal barrera de adopción, particularmente para las clínicas independientes. Los jefes de departamento citan brechas de financiamiento a pesar de la eficacia comprobada. El costo total de propiedad abarca tarifas de cómputo en la nube, renovaciones de licencias y capacitación del personal. Sin embargo, las plataformas multimodalidad muestran un retorno de inversión del 451% a cinco años una vez escaladas en tomografía computarizada, resonancia magnética e ultrasonido, y los proveedores ahora ofrecen precios por suscripción o vinculados a resultados para suavizar el impacto inicial.
Crecientes Preocupaciones sobre Privacidad de Datos y Ciberseguridad
Los boletines de la FDA han señalado vulnerabilidades explotables en equipos de ultrasonido conectados. El cumplimiento de la HIPAA se vuelve más difícil cuando las imágenes transitan por múltiples jurisdicciones, exigiendo una gobernanza sofisticada. Los análisis que preservan la privacidad —cifrado homomórfico y aprendizaje federado— están emergiendo, pero añaden complejidad. Los equipos de adquisición ahora exigen auditorías de seguridad sólidas antes de firmar contratos de IA.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución:
El Dominio del Software Impulsa la InnovaciónEl software representó el 54,67% de la participación del mercado de IA en imágenes de ultrasonido en 2025. Los proveedores se centran en algoritmos interoperables que se instalan en sondas heredadas, minimizando el gasto de capital. La línea de servicios, que crece a una CAGR del 33,18%, refleja la creciente demanda de integración de flujos de trabajo, capacitación de usuarios y optimización del rendimiento de algoritmos. Los sistemas de salud buscan pruebas de que la implementación mejora el rendimiento y la captación de ingresos, desplazando las negociaciones hacia contratos basados en resultados. Mientras tanto, los fabricantes de hardware incorporan aceleradores de IA en el dispositivo para reducir la latencia, aunque los compradores aún se inclinan por las pilas centradas en software que permanecen independientes de la marca.
A lo largo del horizonte de pronóstico, el mercado de IA en imágenes de ultrasonido verá ecosistemas de plataformas en capas. Los líderes del mercado han abierto kits de desarrollo de software que permiten a terceros lanzar complementos especializados. El programa Garden AI de Butterfly Network ejemplifica este movimiento, fomentando módulos de enfermedades cardiovasculares, obstétricas y hepáticas en un único chasis de mano. Los ingresos por servicios aumentan en paralelo porque cada iteración de algoritmo requiere validación continua, reporte y reentrenamiento de médicos.


Por Tecnología:
El Aprendizaje Automático Lidera, la Computación Consciente del Contexto SurgeLos modelos de aprendizaje automático representaron el 42,74% de los ingresos en 2025 gracias a los avances comprobados en la medición automatizada de la fracción de eyección y la detección de nódulos. La computación consciente del contexto, proyectada para crecer a una CAGR del 33,05%, se basa en esta fundación interpretando datos ambientales como los signos vitales del paciente y el flujo de trabajo del proveedor, y luego adaptando las señales en tiempo real. El procesamiento del lenguaje natural añade dictado e informes automáticos, reduciendo la carga administrativa, mientras que la visión computacional avanzada maneja reconstrucciones 3D en especialidades de alta demanda de trabajo.
Los motores conscientes del contexto resuenan fuertemente en las salas de urgencias donde la velocidad de triaje es crítica. Las señales de IA se adaptan a los protocolos de trauma, destacando el líquido libre en el abdomen durante los exámenes FAST. Dicha especificidad impulsa la adopción más profundamente en las vías de atención crítica y expande el mercado general de IA en imágenes de ultrasonido. Los proveedores que combinan múltiples modalidades —visión, procesamiento del lenguaje natural y procesamiento de señales— crean altos costos de cambio, una ventaja competitiva esencial a medida que más participantes ingresan al espacio.
Por Tipo de Dispositivo:
Dominio de los Dispositivos de Mano, Innovación en PortátilesLas sondas de mano contribuyeron con el 35,22% de los ingresos en 2025, ya que los médicos valoraron la flexibilidad y los precios más bajos. Mejoradas con diseños de semiconductor en chip, las nuevas sondas funcionan durante ocho horas con una sola carga, apoyando las rondas rurales. Los dispositivos portátiles, con una CAGR proyectada del 33,29%, convierten el ultrasonido en una modalidad de monitoreo continuo. Investigadores del MIT demostraron recientemente un parche que realiza exámenes de mama automatizados, lo que podría trasladar el tamizaje al hogar.
Los hospitales aún dependen de los sistemas de carrito para estudios de alta resolución; sin embargo, las unidades portátiles tipo laptop están canibalizando los carritos de gama media a medida que los departamentos estandarizan en flotas multipropósito. Los proveedores ahora posicionan los dispositivos portátiles como complementos en lugar de reemplazos, habilitando el monitoreo cardíaco o renal nocturno sin intervención de enfermería. A medida que las estructuras de reembolso se adaptan, la adquisición continua podría redefinir cómo se mide el tamaño del mercado de IA en imágenes de ultrasonido, pasando de ventas de capital a análisis por suscripción.
Por Modo de Imagen:
Base 2D, Crecimiento VolumétricoEl modo 2D retuvo una participación del 36,58% en 2025 porque la automatización de las mediciones de diámetro y la categorización en escala de grises genera eficiencia inmediata. El segmento volumétrico, con una perspectiva de CAGR del 33,64%, se beneficia de la IA que alinea, reconstruye y codifica por colores los vóxeles en tiempo real. El paquete de onda de corte 3D en tiempo real de Siemens Healthineers ha reducido los tiempos de examen de fibrosis hepática en un 48% durante los programas piloto.
El Doppler de flujo en color y la elastografía también se aceleran, impulsados por la IA que suprime artefactos y cuantifica la rigidez de manera más confiable que las técnicas manuales. El ultrasonido con contraste gana terreno a medida que los algoritmos predicen el momento óptimo del bolo, maximizando el rendimiento diagnóstico sin aumentar la dosis. El mercado de IA en imágenes de ultrasonido se desplaza así hacia modos de mayor complejidad que antes se consideraban de nicho, ampliando la propuesta de valor más allá de los exámenes de rutina.
Por Aplicación:
Liderazgo de la Cardiología, Aceleración de la ObstetriciaLa cardiología representó el 39,66% de la base de ingresos de 2025. El análisis automatizado de la deformación y la cuantificación de la función diastólica sustentan una clara utilidad clínica en el manejo de la insuficiencia cardíaca. La obstetricia y ginecología, con una CAGR proyectada del 33,12%, depende de la IA para detectar anomalías estructurales y monitorear las curvas de crecimiento. Los algoritmos Sonio recientemente integrados de Samsung Medison detectan 165 malformaciones fetales y generan informes instantáneos, reduciendo la duración del examen en un 30%.
La gastroenterología gana impulso a medida que la IA mejora la puntuación de la esteatosis hepática, mientras que las prácticas musculoesqueléticas adoptan herramientas de colocación guiada de agujas. Los equipos de oncología emplean la IA para la volumetría tumoral, alimentando los datos de respuesta directamente en los sistemas de planificación del tratamiento. A medida que proliferan los módulos de subespecialidad, el mercado de IA en imágenes de ultrasonido se convierte en un mosaico de microflujos de trabajo, cada uno contribuyendo con volumen incremental y reforzando la fidelización a la plataforma.
Por Usuario Final:
Dominio Hospitalario, Expansión AmbulatoriaLos hospitales generaron el 58,12% de los ingresos en 2025, aprovechando los sistemas de archivo y comunicación de imágenes empresariales y los paneles de análisis. Las clínicas ambulatorias y las cadenas de atención urgente registrarán una CAGR del 33,48% porque las sondas de IA de mano permiten a los médicos de atención primaria descartar patologías graves en el momento. El Centro Médico de la Universidad de Rochester implementó 862 dispositivos en medicina interna, cardiología y servicios de urgencias, aumentando la captación de cargos en un 116% en el primer año.
Los centros de imágenes diagnósticas integran IA para estandarizar los informes en franquicias de múltiples sedes, mientras que las agencias de atención domiciliaria realizan pruebas piloto de sonografía remota con supervisión de IA vinculada a la nube. A medida que las poblaciones envejecidas prefieren los servicios en el hogar, las políticas de los pagadores continúan evolucionando, ampliando aún más el tamaño del mercado de IA en imágenes de ultrasonido para los proveedores centrados en la comunidad.
Análisis Geográfico
Mercado de Inteligencia Artificial en Imágenes de Ultrasonido en América del Norte
América del Norte retuvo el 47,62% de la cuota de mercado en 2025, impulsada por el reembolso del CMS para la ecocardiografía con inteligencia artificial y un marco de aprobación de la FDA simplificado. Los principales sistemas de salud integran el ultrasonido con inteligencia artificial en centros de excelencia cardiovascular, con énfasis en la adquisición basada en resultados. Los flujos de capital de riesgo siguen siendo sólidos, pero la escasez de mano de obra sostiene la necesidad de automatización, reforzando así el gasto de capital futuro.
Mercado de Inteligencia Artificial en Imágenes de Ultrasonido en Asia-Pacífico
Asia-Pacífico es el bloque de mayor crecimiento, con una perspectiva de CAGR del 33,74%. El plan China Saludable 2030 de China y la iniciativa Ayushman Bharat de India destinan fondos al diagnóstico materno-fetal, mientras que Corea del Sur ofrece créditos fiscales de I+D para desarrolladores locales de inteligencia artificial. Las alianzas transfronterizas, como la alianza de UltraSight con SELVAS Healthcare para distribuir inteligencia artificial cardíaca en todo el Sudeste Asiático, ejemplifican las tácticas de comercialización que combinan algoritmos internacionales con experiencia local en canales de distribución.
Mercado de Inteligencia Artificial en Imágenes de Ultrasonido en Europa
Europa persigue una expansión mesurada basada en la gobernanza ética. El esquema de clasificación de riesgos de la Ley de IA obliga a los proveedores a documentar los conjuntos de datos y los esfuerzos de mitigación de sesgos, pero también otorga a los sistemas de salud la confianza necesaria para adquirir a escala. Alemania y los países nórdicos promueven registros nacionales de ultrasonido que retroalimentan el reentrenamiento de modelos de inteligencia artificial, formando un ciclo virtuoso de garantía de calidad. En conjunto, estas tendencias consolidan el mercado de inteligencia artificial en imágenes de ultrasonido tanto en economías avanzadas como emergentes.

Panorama regulatorio
La regulación para las ecografías habilitadas con IA abarca la aprobación de dispositivos, la gestión de cambios del ciclo de vida y la gobernanza de datos. En los Estados Unidos, la FDA ha avanzado hacia vías más claras para las actualizaciones iterativas de modelos mediante los Planes de Control de Cambios Predeterminados (PCCP), incluida la guía final sobre PCCP emitida el 3 de diciembre de 2024 y las recomendaciones de implementación posteriores publicadas el 18 de agosto de 2025. El 17 de junio de 2026, la FDA clasificó el software de imágenes cuantitativas basado en aprendizaje automático radiológico con PCCP en la Clase II según el 21 CFR 892.2055, reforzando una vía escalable para las actualizaciones de software sin presentaciones previas a la comercialización repetidas siempre que los cambios se mantengan dentro de un plan aprobado.
En Europa, las obligaciones se están endureciendo junto con la armonización de la gobernanza de la IA. Las disposiciones preliminares publicadas por la Comisión Europea el 1 de junio de 2026 incluyeron una propuesta según la cual los dispositivos de ecografía portátiles vendidos en la UE a partir de enero de 2027 y clasificados como Clase IIa o superior deberán incluir módulos de diagnóstico asistido por IA con certificación CE, elevando el listón de cumplimiento para las plataformas portátiles y de punto de atención. En Asia, la NMPA de China ha publicado múltiples guías de revisión técnica para dispositivos médicos habilitados con IA en radiología e imagenología para 2025, incluidas expectativas sobre la desidentificación de datos de pacientes, lo que afecta la estrategia de conjuntos de datos transfronterizos y el diseño del seguimiento posterior a la comercialización.
Análisis de la cadena de valor
La cadena de valor de la IA en la ecografía conecta a los fabricantes originales de equipos de ecografía (plataformas de carro, compactas, portátiles y wearables emergentes), el suministro de transductores y semiconductores, el desarrollo y validación de modelos de IA, la gestión regulatoria y de calidad, y la integración de sistemas (PACS, EHR, informes). El despliegue clínico luego alimenta la gestión continua del rendimiento, incluidos el monitoreo, las actualizaciones, la ciberseguridad y la capacitación de usuarios. Los principales fabricantes de dispositivos, como GE HealthCare, Siemens Healthineers y Samsung Medison, se posicionan cada vez más como orquestadores de un flujo de trabajo integral que agrupa la adquisición, la guía y cuantificación asistidas por IA, y los informes, mientras que los desarrolladores de software especializados aportan algoritmos de nicho que amplían las aplicaciones en cardiología, ginecología y obstetricia, y otras especialidades.
La consolidación del ecosistema y la plataformización también están cambiando la forma en que se captura el valor a lo largo de la cadena. Un movimiento representativo es la adquisición por parte de Samsung Medison en mayo de 2024 de la startup francesa de ecografía con IA Sonio (92,7 millones de USD), que acercó la capacidad algorítmica a la capa de fabricante original y respalda una integración más estrecha con las flotas de hardware instaladas. Al mismo tiempo, los actores del sector están implementando la Buena Práctica de Aprendizaje Automático (GMLP) y arquitecturas de software adaptativas respaldadas por marcos de tipo PCCP, desplazando la competencia hacia la validación continua, la gobernanza de actualizaciones y la generalización multiproveedor en lugar de lanzamientos de algoritmos puntuales.
Panorama Competitivo
El campo competitivo está moderadamente fragmentado, pero se inclina hacia la consolidación. Los proveedores establecidos —GE HealthCare, Siemens Healthineers, Philips y Samsung Medison— controlan las redes de distribución y están adquiriendo empresas de algoritmos de nicho para cerrar brechas de capacidad. La adquisición de Intelligent Ultrasound por parte de GE HealthCare por USD 53 millones añadió el seguimiento de agujas en tiempo real a su línea materno-fetal.
Las empresas especializadas como Butterfly Network y Exo emplean diseños de semiconductor en chip que reducen costos y trasladan la inferencia de IA a la sonda, habilitando el uso sin conexión. La adquisición de Medo.ai por parte de Exo profundizó sus bibliotecas musculoesqueléticas y abdominales, mientras que la ronda de financiamiento de USD 76 millones de Butterfly financia la expansión global de su modelo de suscripción. En dispositivos portátiles, los derivados académicos se asocian con fabricantes por contrato para escalar la producción, apuntando a nichos de seguimiento en oncología y nefrología.
La competencia se centra cada vez más en la profundidad de integración en lugar de métricas de precisión aisladas. Los sistemas de salud exigen paneles unificados que alimenten códigos de facturación directamente en los registros electrónicos de salud y demuestren ganancias cuantificables en rendimiento, concordancia diagnóstica y resultados del paciente. Los proveedores capaces de presentar evidencia de retorno de inversión longitudinal ganan contratos empresariales plurianuales, reforzando la ventaja competitiva en torno a los ecosistemas de extremo a extremo e impulsando la penetración del mercado de IA en imágenes de ultrasonido.
Líderes de la Industria de Inteligencia Artificial en Imágenes de Ultrasonido
Siemens Healthcare GmbH
Samsung
General Electric Company
DiA Imaging Analysis
Caption Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inteligencia Artificial en Imágenes de Ultrasonido
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips
- Samsung Group
- Butterfly Network Inc.
- Qure.ai
- DiA Imaging Analysis
- Exo Imaging (Medo)
- Caption Health (GE)
- EchoNous Inc.
- Clarius Mobile Health
- Ultromics
- Sonio
- Viz.ai
- Aidoc
- RapidAI
- Riverain Technologies
- DeepSight Technology
- DESKi
- Ultrasound AI Inc.
- EchoPixel
Lea el análisis de las empresas de inteligencia artificial en imágenes de ultrasonido

Oportunidades de mercado y perspectivas futuras
Persiste un espacio en blanco clave en escalar la adquisición guiada por IA más allá de los ecografistas expertos, particularmente para entornos de atención en el punto de servicio y con recursos limitados, donde el acceso y la capacitación siguen siendo restricciones vinculantes. La evidencia de evaluaciones clínicas citadas en la literatura reciente indica que las plataformas de adquisición asistidas por IA pueden guiar a usuarios novatos y reducir el tiempo hasta el diagnóstico en contextos de no inferioridad, respaldando casos de uso donde se necesitan escaneos estandarizados sin amplia experiencia del operador. Por lo tanto, los proveedores pueden empaquetar la incorporación, la integración de flujos de trabajo y los servicios de monitoreo continuo junto con las licencias de software, especialmente a medida que los sistemas de salud estandarizan los despliegues entre departamentos y sitios.
La investigación clínica y la automatización de flujos de trabajo empresariales también ofrecen una vía de monetización, ya que la cuantificación automatizada por ecografía puede respaldar puntos finales consistentes para ensayos multicéntricos y reducir la dependencia de lectores expertos centralizados en estudios cardíacos y pulmonares. Los mecanismos regulatorios que formalizan las actualizaciones controladas de modelos, como el marco PCCP de la FDA y la clasificación de Clase II de junio de 2026 para el software de imágenes cuantitativas de aprendizaje automático radiológico con PCCP, permiten una iteración de algoritmos más frecuente bajo planes de cambio definidos. En paralelo, las disposiciones preliminares de la UE publicadas en junio de 2026, que proponen requisitos de módulos de IA para ciertos dispositivos de ecografía portátiles a partir de enero de 2027, elevan la demanda de paquetes de IA conformes y listos para CE, lo que está impulsando a los proveedores a invertir en conjuntos de datos rastreables, documentación de mitigación de sesgos y ciberseguridad desde el diseño como diferenciadores comerciales.
Recent Industry Developments in Mercado de Inteligencia Artificial en Imágenes de Ultrasonido
- Marzo de 2026: Samsung Medison presentó la marca de ecografía One Platform y el sistema V4 en KIMES 2026 en Seúl. El lanzamiento amplía el flujo de trabajo habilitado con IA en todas las plataformas y refuerza la orquestación de IA entre dispositivos para respaldar la adopción empresarial y la interoperabilidad entre múltiples departamentos.
- Marzo de 2026: GE HealthCare obtuvo la autorización 510(k) de la FDA para el sistema de ecografía cardiovascular Vivid Pioneer (K251169). La aprobación regulatoria permite la imagenología cardíaca habilitada con IA en entornos empresariales. Fortalece la presencia de GE en flujos de trabajo cardiovasculares asistidos por IA y respalda las ofertas de plataformas empaquetadas.
- Febrero de 2026: Samsung Medison lanzó a nivel mundial los sistemas de ecografía V4 y EVO Q10 en WHX Dubái 2026. Las nuevas introducciones de sistemas habilitados con IA se dirigen a la ecografía empresarial. El lanzamiento reafirma la expansión del portafolio habilitado con IA de Samsung y respalda el posicionamiento competitivo en los mercados de gama media-alta.


Mercado de Inteligencia Artificial en Imágenes de Ultrasonido Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado incluye los ingresos generados por la inteligencia artificial utilizada en los flujos de trabajo de imagenología por ecografía, abarcando hardware, software y servicios relacionados habilitados con IA que respaldan la adquisición, el análisis y la generación de informes de imágenes en entornos clínicos.
Exclusiones del alcance: excluimos las herramientas de imagenología con IA que no son de ecografía y la TI hospitalaria general que no está directamente vinculada a la generación o interpretación de imágenes ecográficas.
Descripción general de la segmentación
- Por Solución
- Hardware
- Software
- Servicios
- Por Tecnología
- Aprendizaje Automático
- Procesamiento del Lenguaje Natural
- Visión Computacional
- Computación Consciente del Contexto
- Otras Tecnologías
- Por Tipo de Dispositivo
- Basado en Carrito / Carro
- Compacto / Portátil tipo Laptop
- De Mano / Basado en Sonda
- Ultrasonido Portátil y de Parche
- Por Modo de Imagen
- 2D
- Doppler y Flujo en Color
- 3D / 4D y Volumétrico
- Elastografía
- Ultrasonido con Contraste
- Por Aplicación
- Cardiología (Ecocardiografía)
- Obstetricia y Ginecología
- Gastroenterología / Hepatología
- Musculoesquelético y Medicina Deportiva
- Oncología
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros de Imágenes Diagnósticas
- Clínicas Ambulatorias y de Médicos
- Entornos de Punto de Atención (UCI, Urgencias)
- Ecosistema de Atención Domiciliaria
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- CCG
- Sudáfrica
- Resto de Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una base de hechos en torno al uso de procedimientos de ecografía, la capacidad de imagenología y el ritmo de aprobaciones y adopción de la IA. Fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., los Centros de Servicios de Medicare y Medicaid de EE. UU. (para el contexto de codificación y reembolso), las estadísticas de salud de la OCDE y los datos de salud de la Organización Mundial de la Salud ayudan a establecer anclas de demanda y restricciones a nivel de sistema.
También revisamos la literatura clínica revisada por pares sobre el rendimiento de la ecografía asistida por IA, junto con publicaciones de sociedades profesionales (como asociaciones de radiología y ecografía) que señalan cambios en la práctica y directrices. Los informes anuales de empresas, los materiales de resultados y la prensa acreditada se utilizan para comprender el posicionamiento de productos, los patrones de asociación y la dirección de los ingresos recurrentes por software. En algunos casos, también utilizamos suscripciones de pago para datos financieros de empresas y bases de datos de patentes con el fin de confirmar las tendencias de presentación y el enfoque tecnológico. Las fuentes documentales aquí mencionadas son solo ilustrativas, y se utilizaron muchos otros documentos y tablas de datos públicos para la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para probar cómo se compra e implementa la IA en la ecografía, y para poner a prueba los supuestos sobre las tasas de adopción, la estructura de precios (licencia, suscripción, uso) y la proporción de escaneos que realmente utilizan funciones de IA. Entrevistamos a una combinación de usuarios clínicos, líderes de compras u operaciones, y expertos en productos o comercialización en las principales regiones, y luego utilizamos sus aportes para reconciliar las diferencias observadas en las señales secundarias y finalizar la lógica de dimensionamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 18% | APAC: 47% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 32% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamiento y previsión del mercado
El modelo central parte de un fondo de demanda de arriba hacia abajo construido a partir de indicadores de uso de ecografía y de la base instalada de equipos, que luego se traduce en un flujo de ingresos direccionable por IA utilizando supuestos de penetración y monetización. En la práctica, vinculamos la construcción de ingresos a variables como la base instalada de sistemas de ecografía por entorno de atención, el crecimiento en el uso de ecografía en el punto de atención, la proporción de exámenes en los que se aplica orientación o mediciones automatizadas por IA, los términos típicos de suscripción de software y los ingresos por servicios vinculados a la integración y la capacitación.
Una vez creado el primer borrador, se utilizan controles selectivos de abajo hacia arriba para mantener los totales realistas, incluidos puntos de precio muestreados para módulos de IA, comentarios de canales sobre las tasas de adopción y señales del lado de los proveedores sobre la frecuencia con la que la IA se agrupa frente a venderse como complemento. Cuando faltan datos detallados para geografías más pequeñas, las brechas se cubren utilizando indicadores sustitutos como las tendencias de gasto en salud, los patrones de utilización de imagenología y el momento de las autorizaciones regulatorias, y luego se vuelven a probar mediante comentarios de expertos.
Para la previsión, utilizamos análisis de escenarios respaldados por una lente sencilla de regresión multivariante sobre los factores que más directamente afectan la adopción, como el crecimiento de los procedimientos de ecografía, las limitaciones de personal y el impulso de las políticas o el reembolso. Las previsiones finales solo se ajustan después de que los supuestos muestren un comportamiento consistente entre regiones y no rompan la lógica del precio por volumen a lo largo del tiempo.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, seguida de controles de pasos de crecimiento extremos, curvas de precios poco realistas y totales regionales que no se alinean con los patrones conocidos de uso de la ecografía. Nuestro equipo revisa el modelo con un segundo analista, y cualquier variación importante frente a las expectativas de las entrevistas desencadena un nuevo contacto o una aclaración adicional para que el supuesto no quede sin resolver.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como nuevas acciones regulatorias, movimientos importantes de precios o cambios significativos en la adopción clínica. Antes de la entrega, se realiza una revisión final para que los últimos datos públicos y los comentarios recientes de expertos se reflejen en las cifras que reciben los clientes.
Tamaño del mercado de inteligencia artificial en imagenología por ecografía de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la IA en la imagenología por ecografía a menudo difieren porque los distintos grupos cuentan diferentes fondos de ingresos y aplican diferentes supuestos de ritmo de adopción. El mismo término puede significar software de interpretación para un editor, pero una pila completa de flujo de trabajo para otro, y esas decisiones cambian los totales rápidamente.
Algunas cifras publicadas incorporan ingresos más amplios del ecosistema de ecografía habilitado con IA, incluidos ingresos de dispositivos adyacentes que no siempre están vinculados a la captura de valor de la IA. En el dimensionamiento de Mordor Intelligence, solo contamos los ingresos atribuibles a la IA en hardware, software y servicios específicos de ecografía, y verificamos la curva de adopción frente a las señales de base instalada y las tasas de adopción probadas mediante entrevistas antes de extender la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,33 mil millones de USD (2026) | |
| Publicación sectorial A | 1,95 mil millones de USD (2024) | Utiliza un año base anterior y una definición más estrecha que se asemeja más al software de IA y a las herramientas de interpretación, lo que puede subestimar la captura de valor en servicios y hardware habilitado con IA. |
| Editorial del sector B | 3,11 mil millones de USD (2025) | Se inclina hacia un alcance de soluciones más amplio y supuestos de penetración más agresivos, y también puede combinar el momento de las divisas y el aumento de precios sin una validación consistente frente a la base instalada de sistemas de ecografía. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como ingresos de IA y la rapidez con la que se supone que la adopción se expande en la ecografía de rutina. Al mantener los insumos vinculados a la actividad observable de la ecografía y al volver a verificar los supuestos de precios y tasas de adopción mediante entrevistas, obtenemos un tamaño de mercado que es más fácil de rastrear hasta pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Inteligencia Artificial en Imágenes de Ultrasonido?
Se proyecta que el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido registre una CAGR del 31,81% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave en el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido?
Siemens Healthcare GmbH, Samsung, General Electric Company, DiA Imaging Analysis y Caption Health son las principales empresas que operan en el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido.
¿Cuál es la región de más rápido crecimiento en el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido?
Asia-Pacífico es la región de más rápido crecimiento, proyectada para expandirse a una CAGR del 33,74% hasta 2031.
¿Qué región tiene la mayor participación en el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Inteligencia Artificial en Imágenes de Ultrasonido.
¿Qué tipo de solución lidera el mercado de IA en imágenes de ultrasonido?
Las soluciones de software lideran, con una participación del 54,67% del mercado de IA en imágenes de ultrasonido en 2025.
Última actualización de la página el:



