
Tamanho e Participação do Mercado de Inteligência Artificial em Imagens de Ultrassom
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 31.81 % |
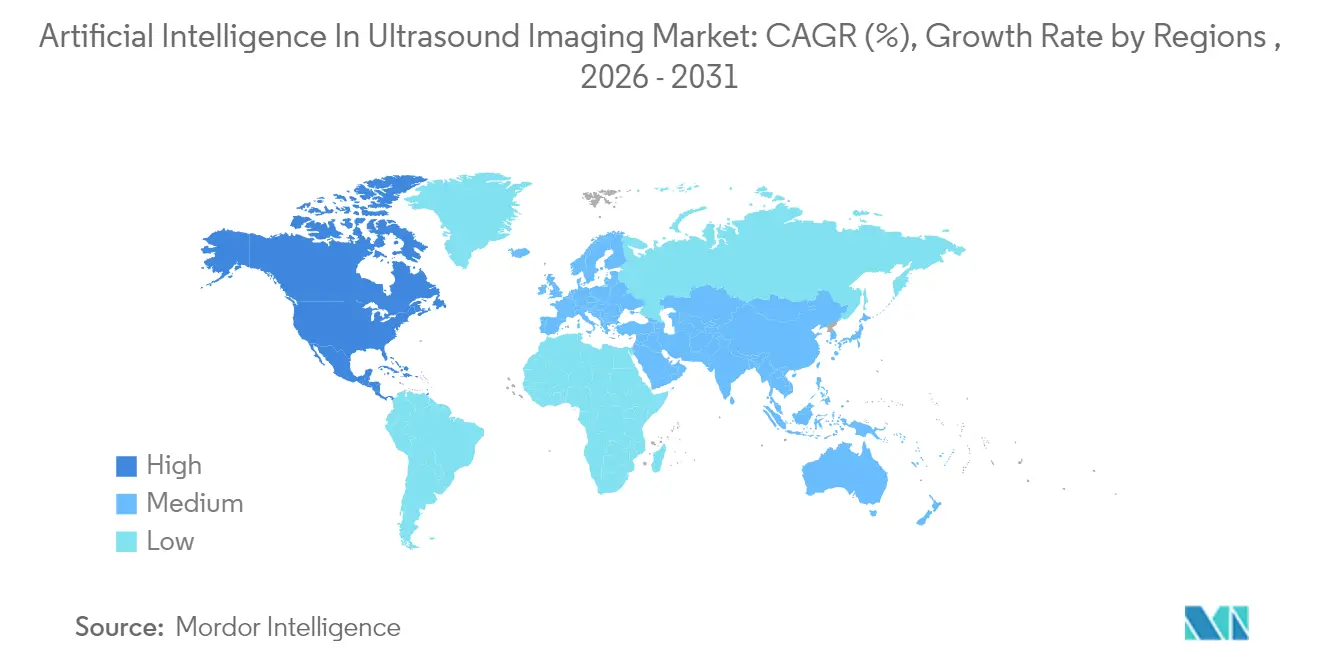
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
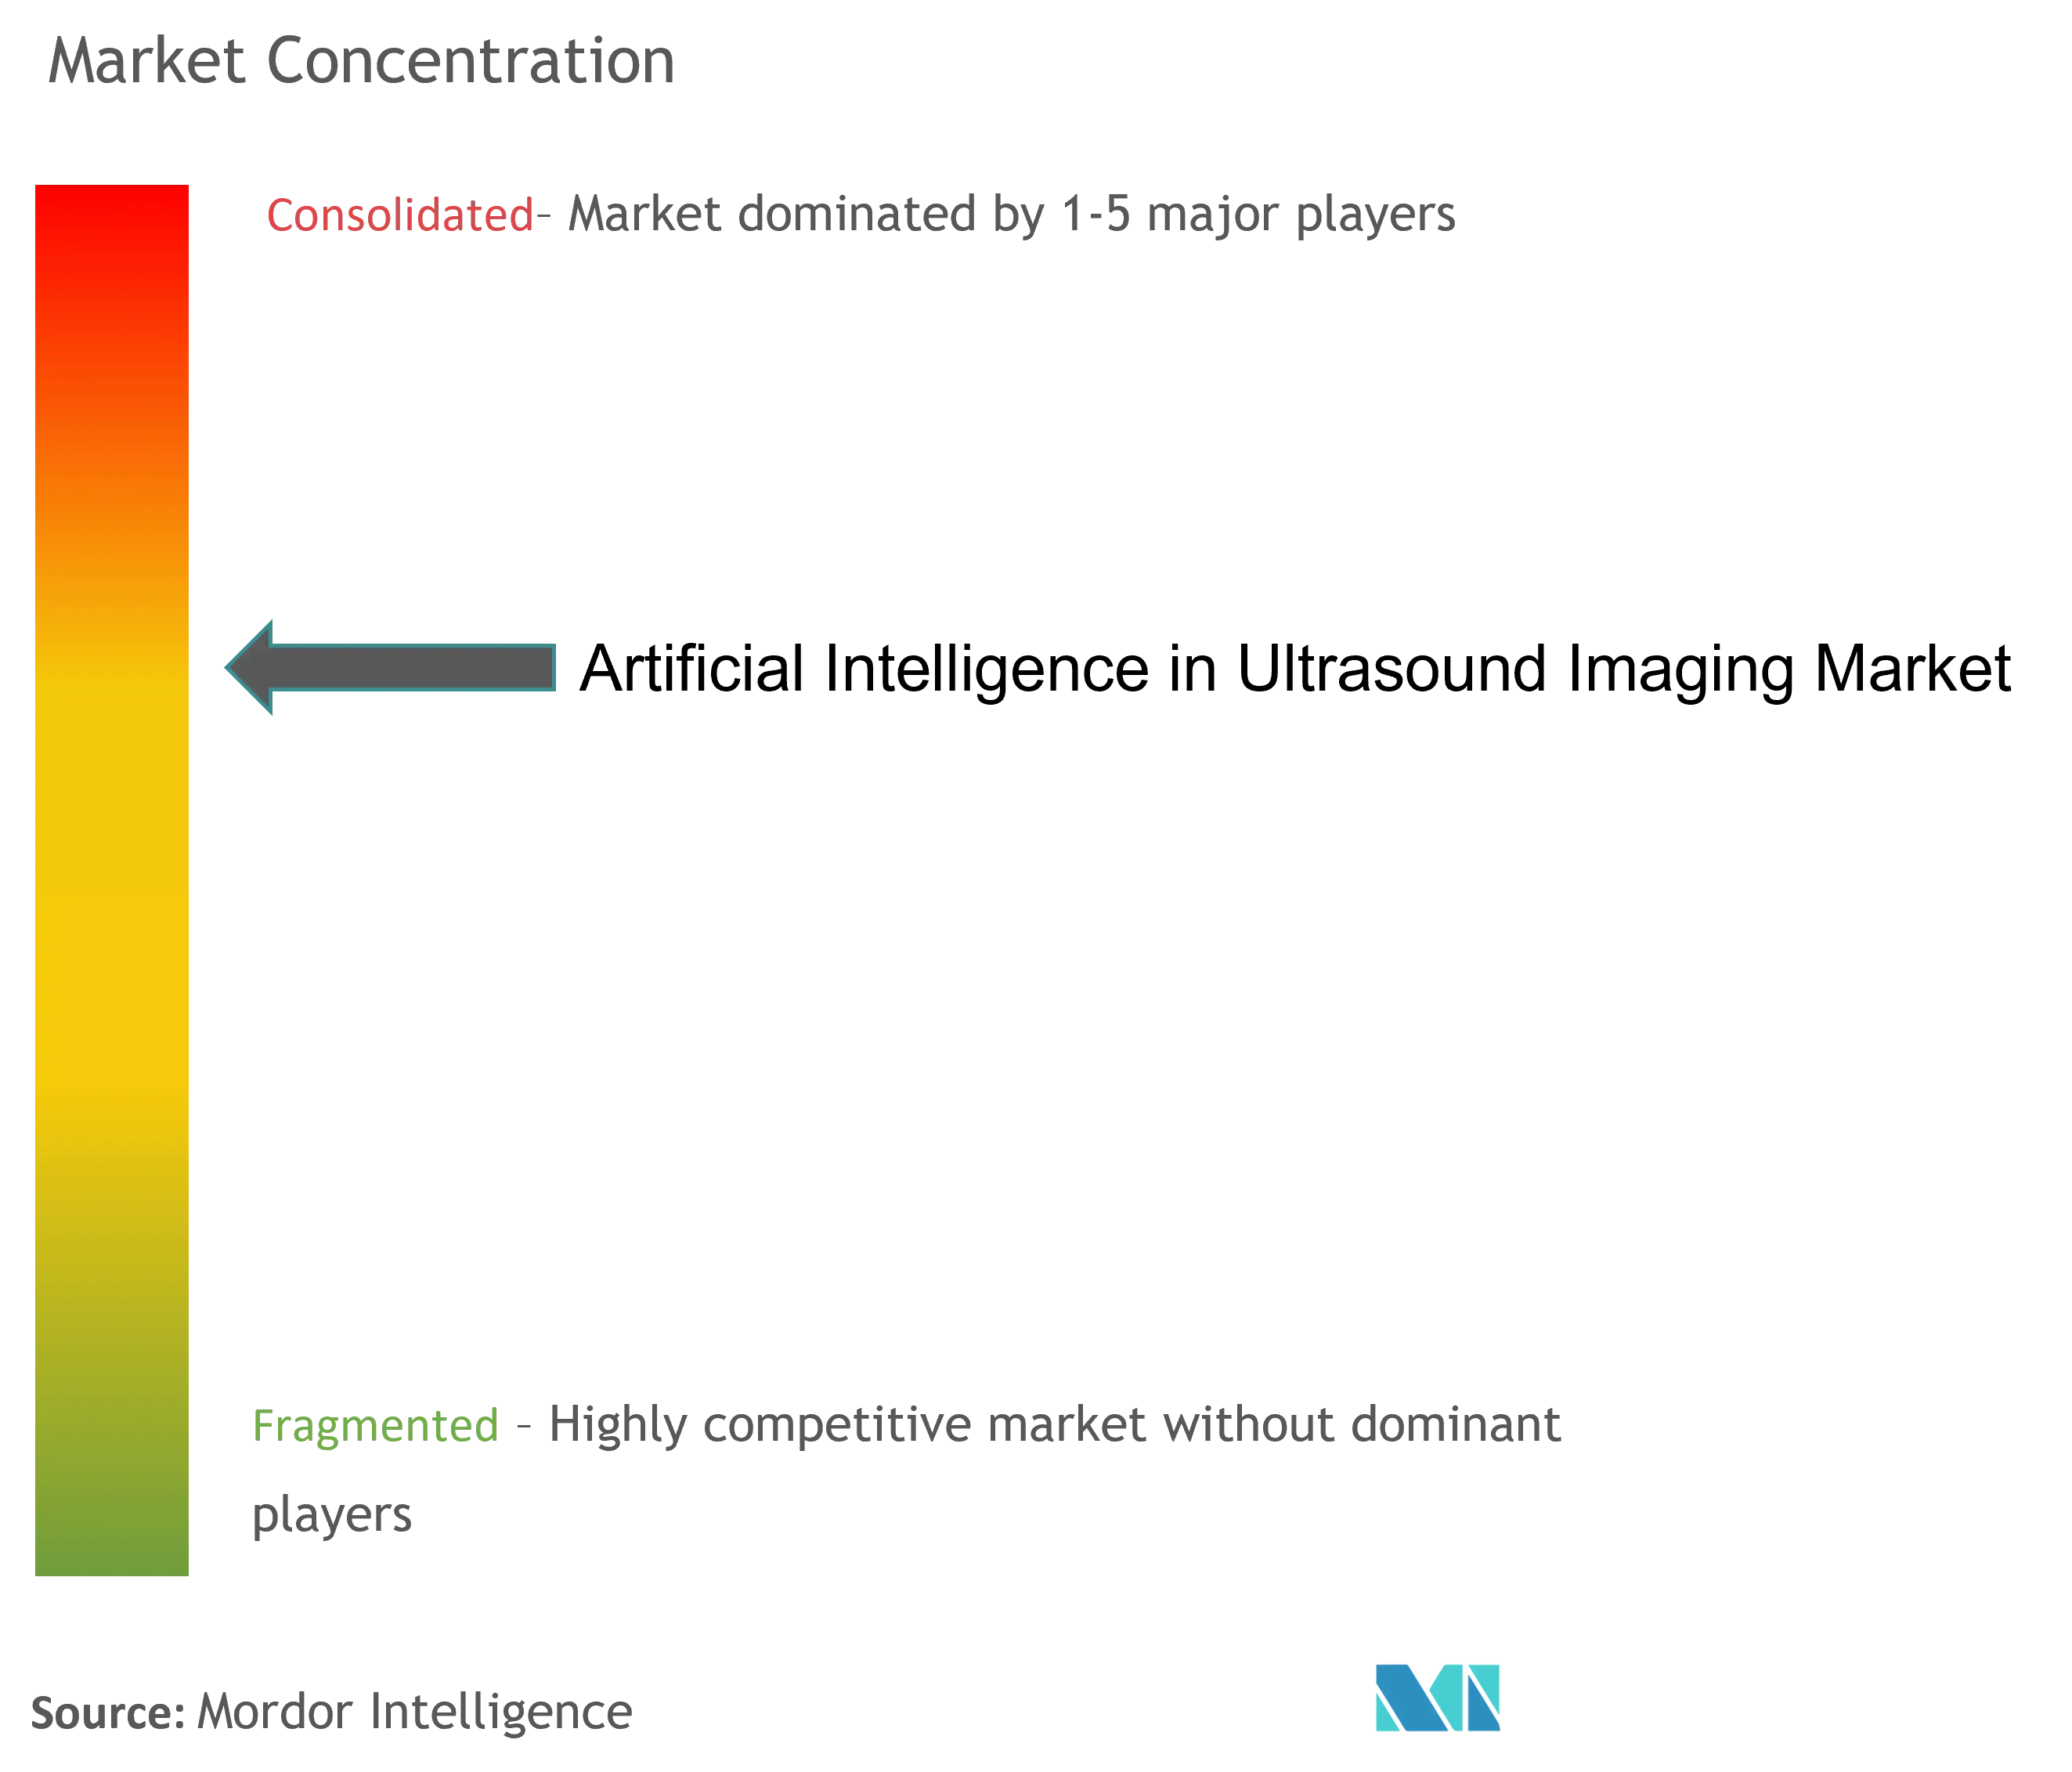
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inteligência Artificial em Imagens de Ultrassom por Mordor Intelligence
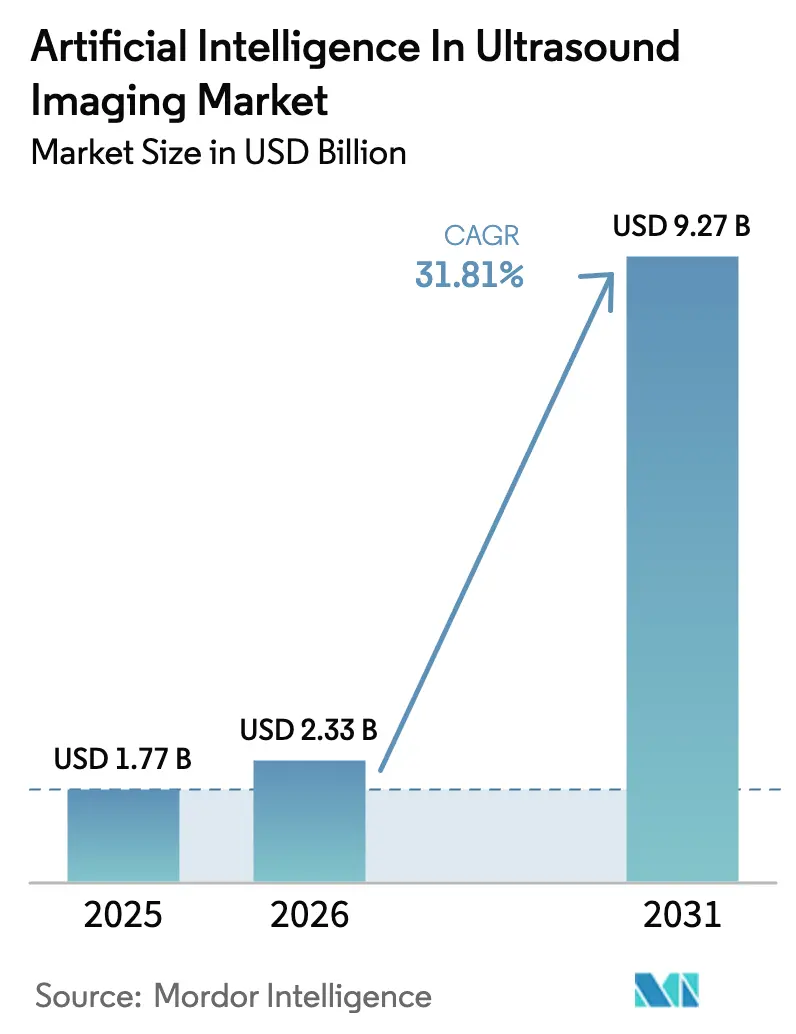
O tamanho do mercado de IA em imagens de ultrassom em 2026 é estimado em USD 2,33 bilhões, crescendo a partir do valor de 2025 de USD 1,77 bilhões, com projeções para 2031 mostrando USD 9,27 bilhões, crescendo a um CAGR de 31,81% entre 2026 e 2031. Algoritmos definidos por software estão substituindo rapidamente a varredura dependente do operador, e os códigos de reembolso para ecocardiografia habilitada por IA estão acelerando a adoção empresarial. A miniaturização contínua torna as sondas portáteis viáveis na atenção primária, enquanto a clareza regulatória da FDA e da Lei de IA da Europa encurtou os ciclos de comercialização. Aquisições estratégicas por grandes fornecedores de dispositivos sinalizam uma mudança do setor em direção a plataformas de IA de pilha completa que conectam aquisição, interpretação e geração de relatórios em um único fluxo de trabalho. Em paralelo, o ultrassom no ponto de atendimento (POCUS) e os patches vestíveis expandem a base endereçável, ajudando os sistemas de saúde a mitigar a escassez de radiologistas e melhorar a consistência diagnóstica.
Principais Conclusões do Relatório
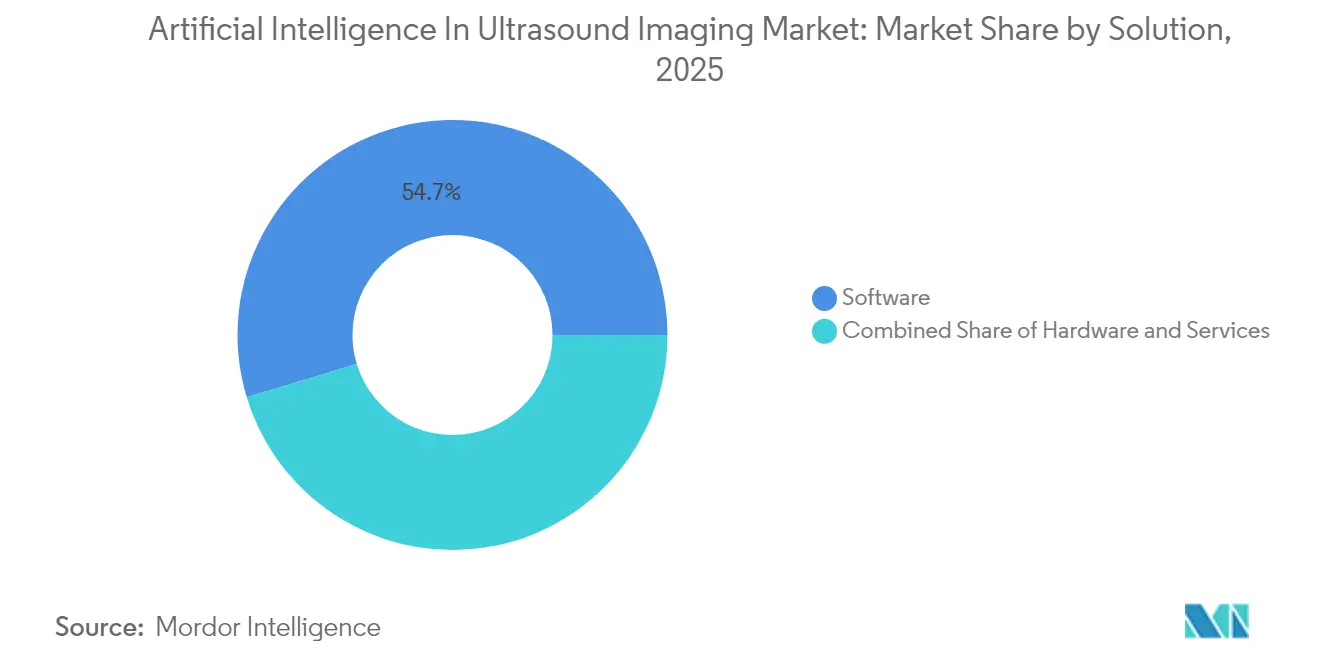
- Por solução, o software detinha 54,67% da participação do mercado de IA em imagens de ultrassom em 2025, enquanto os serviços devem crescer a um CAGR de 33,18% até 2031.
- Por tecnologia, o aprendizado de máquina liderou com 42,74% de participação na receita em 2025; a computação sensível ao contexto deve expandir a um CAGR de 33,05% até 2031.
- Por tipo de dispositivo, os sistemas portáteis e baseados em sonda capturaram 35,22% da receita em 2025; os dispositivos vestíveis e em patch devem crescer a um CAGR de 33,29% até 2031.
- Por modo de imagem, o modo 2D reteve 36,58% de participação em 2025, enquanto a imagem volumétrica está posicionada para um CAGR de 33,64% até 2031.
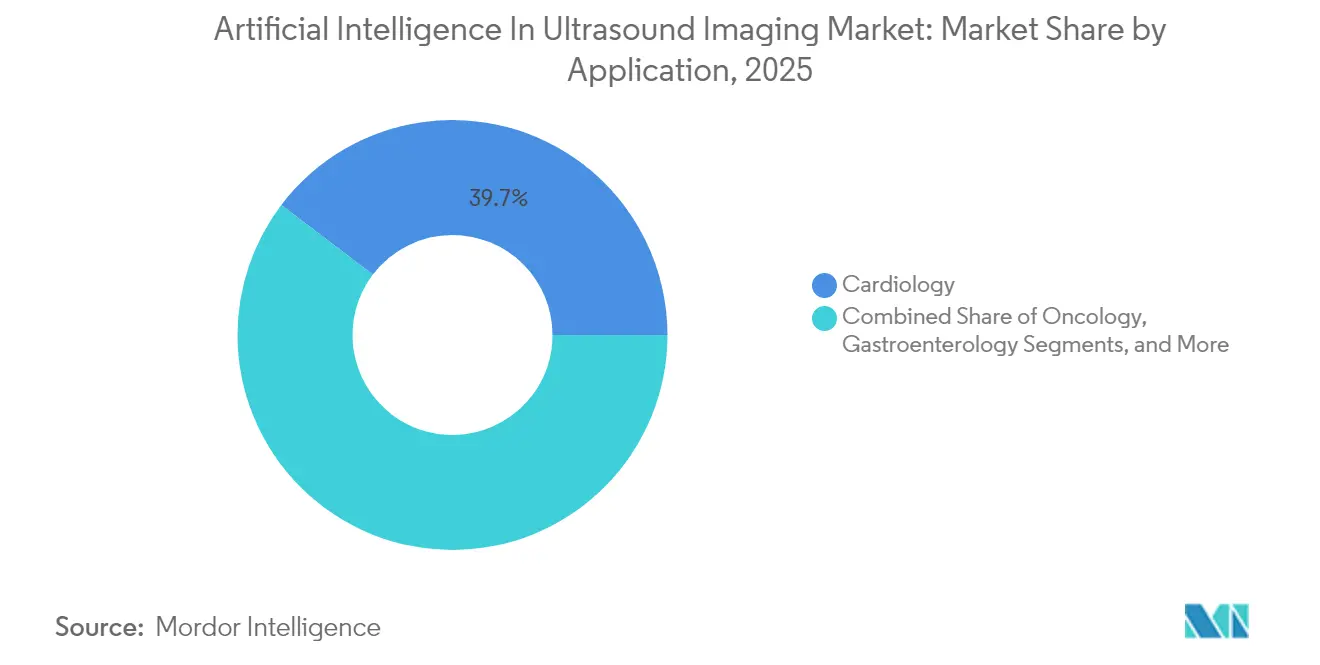
- Por aplicação, a cardiologia representou 39,66% do tamanho do mercado de IA em imagens de ultrassom em 2025; obstetrícia e ginecologia acelerarão a um CAGR de 33,12% até 2031.
- Por geografia, a América do Norte dominou com 47,62% de participação em 2025; a Ásia-Pacífico crescerá mais rapidamente a um CAGR de 33,74% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de doenças crônicas e envelhecimento da população | +8.2% | Global, com concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Pressões de carga de trabalho e escassez de pessoal de radiologistas | +7.8% | Global, agudo na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Incentivos governamentais e financiamento para tecnologia de saúde com IA | +6.1% | Núcleo na APAC, com expansão para MEA e América Latina | Médio prazo (2-4 anos) |
| Rápida adoção de POCUS com IA integrada | +5.3% | Global, ganhos iniciais em ambientes ambulatoriais | Curto prazo (≤ 2 anos) |
| Códigos de reembolso do CMS para software de ecocardiografia com IA | + 2.9% | Estados Unidos, com potencial expansão para o Canadá | Curto prazo (≤ 2 anos) |
| Plataformas de IA nativas em nuvem que habilitam tele-ultrassom em países de baixa e média renda | +2.8% | África Subsaariana, Sudeste Asiático, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Doenças Crônicas e Envelhecimento da População
As condições cardiovasculares continuam sendo a principal causa global de mortalidade, enquanto a prevalência do diabetes está aumentando nas economias em desenvolvimento [1]Organização Mundial da Saúde, "Doenças Cardiovasculares (DCVs)," who.int. Esses dados demográficos criam uma demanda permanente por imagens que possam ser realizadas fora de centros terciários. O ultrassom guiado por IA permite que não especialistas realizem exames de qualidade diagnóstica, multiplicando a capacidade sem um aumento proporcional de radiologistas. As vias de doenças crônicas se beneficiam porque o monitoramento longitudinal se torna viável à beira do leito, melhorando a adesão às métricas de cuidados baseados em valor e gerando receita recorrente de software para os fornecedores.
Pressões de Carga de Trabalho e Escassez de Pessoal de Radiologistas
Os volumes de imagens superam o crescimento da força de trabalho. O Colégio Americano de Radiologia cita lacunas persistentes de pessoal em hospitais rurais e urbanos [2]Colégio Americano de Radiologia, "Tendências da Força de Trabalho em Imagens," acr.org. Os sonografistas estão se aposentando em média aos 60,8 anos, mais cedo do que a força de trabalho em geral. A IA reduz o tempo de interpretação automatizando medições e triando estudos normais, liberando especialistas para tarefas complexas. Os departamentos de emergência se beneficiam primeiro, onde os atrasos afetam diretamente os resultados.
Incentivos Governamentais e Financiamento para Tecnologia de Saúde com IA
O Plano Estratégico 2025 do Departamento de Saúde e Serviços Humanos dos EUA prioriza a democratização das ferramentas de IA em regiões carentes. China, Índia e Coreia do Sul destinaram subsídios plurianuais para IA em ultrassom a fim de fortalecer programas maternos e cardíacos. A Lei de IA da Europa fornece vias de aprovação previsíveis, incentivando a comercialização transfronteiriça [3]Comissão Europeia, "Proposta de Regulamento que Estabelece Regras Harmonizadas sobre IA," eur-lex.europa.eu. Os subsídios frequentemente incluem treinamento de pessoal, facilitando a implementação.
Rápida Adoção de POCUS com IA Integrada
A WONCA Europa endossa o POCUS como ferramenta diagnóstica de primeira linha quando complementado por orientação de IA; os clínicos relatam maior confiança e aceitabilidade pelos pacientes. Os scanners portáteis economizam 21% em comparação com os fluxos de trabalho de imagens convencionais, e a IA reduz ainda mais os prazos de treinamento dos operadores. A portabilidade abre casos de uso em saúde domiciliar, ambulâncias e clínicas remotas, ampliando o mercado de IA em imagens de ultrassom.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Altos custos de aquisição e manutenção | -4.7% | Global, agudo em mercados emergentes sensíveis ao preço | Médio prazo (2-4 anos) |
| Crescentes preocupações com privacidade de dados e segurança cibernética | -3.2% | Global, rigoroso na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Ceticismo dos clínicos e lacunas de treinamento | -2.8% | Global, pronunciado em sistemas de saúde tradicionais | Médio prazo (2-4 anos) |
| Ambiguidade regulatória para ultrassom domiciliar guiado por IA | -1.9% | América do Norte e Europa, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Manutenção
As restrições orçamentárias continuam sendo a principal barreira à adoção, particularmente para clínicas independentes. Os chefes de departamento citam lacunas de financiamento apesar da eficácia comprovada. O custo total de propriedade abrange taxas de computação em nuvem, renovações de licenças e treinamento de pessoal. No entanto, plataformas multimodalidade mostram um retorno sobre o investimento de 451% em cinco anos quando escaladas em TC, ressonância magnética e ultrassom, e os fornecedores agora oferecem preços por assinatura ou vinculados a resultados para suavizar os impactos iniciais.
Crescentes Preocupações com Privacidade de Dados e Segurança Cibernética
Boletins da FDA sinalizaram vulnerabilidades exploráveis em equipamentos de ultrassom conectados. A conformidade com a HIPAA torna-se mais difícil quando as imagens transitam por múltiplas jurisdições, exigindo uma governança sofisticada. Análises que preservam a privacidade — criptografia homomórfica e aprendizado federado — estão emergindo, mas adicionam complexidade. As equipes de aquisição agora exigem auditorias de segurança robustas antes de assinar contratos de IA.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
A Dominância do Software Impulsiona a InovaçãoO software representou 54,67% da participação do mercado de IA em imagens de ultrassom em 2025. Os fornecedores concentram-se em algoritmos interoperáveis que funcionam em sondas legadas, minimizando as despesas de capital. A linha de serviços, crescendo a um CAGR de 33,18%, reflete a crescente demanda por integração de fluxo de trabalho, treinamento de usuários e otimização do desempenho de algoritmos. Os sistemas de saúde buscam provas de que a implantação melhora o rendimento e a captação de receita, deslocando as negociações para contratos baseados em resultados. Enquanto isso, os fabricantes de hardware incorporam aceleradores de IA no dispositivo para reduzir a latência, mas os compradores ainda gravitam em torno de pilhas com prioridade em software que permanecem independentes de marca.
Ao longo do horizonte de previsão, o mercado de IA em imagens de ultrassom verá ecossistemas de plataformas em camadas. Os líderes de mercado abriram kits de desenvolvimento de software que permitem que terceiros lancem plug-ins especializados. O programa Garden AI da Butterfly Network exemplifica essa tendência, incentivando módulos cardiovasculares, obstétricos e de doenças hepáticas em um único chassi portátil. A receita de serviços cresce em paralelo porque cada iteração de algoritmo requer validação contínua, geração de relatórios e retreinamento de clínicos.


Por Tecnologia:
O Aprendizado de Máquina Lidera, a Computação Sensível ao Contexto AvançaOs modelos de aprendizado de máquina detinham 42,74% da receita em 2025 graças aos ganhos comprovados na medição automatizada da fração de ejeção e na detecção de nódulos. A computação sensível ao contexto, com projeção de crescimento de 33,05% de CAGR, baseia-se nessa fundação interpretando dados ambientais, como sinais vitais do paciente e fluxo de trabalho do prestador, e então adaptando indicações em tempo real. O processamento de linguagem natural adiciona ditado e geração automática de relatórios, reduzindo a carga de papelada, enquanto a visão computacional avançada lida com reconstruções 3D em especialidades de trabalho intensivo.
Os mecanismos sensíveis ao contexto ressoam fortemente em salas de emergência onde a velocidade de triagem é crítica. As indicações de IA se adaptam aos protocolos de trauma, destacando fluido livre no abdômen durante exames FAST. Essa especificidade impulsiona a adoção mais profundamente nas vias de cuidados intensivos e expande o mercado geral de IA em imagens de ultrassom. Os fornecedores que combinam múltiplas modalidades — visão, processamento de linguagem natural e processamento de sinais — criam altos custos de troca, um fosso essencial à medida que mais participantes lotam o espaço.
Por Tipo de Dispositivo:
Dominância dos Portáteis, Inovação em VestíveisAs sondas portáteis contribuíram com 35,22% da receita em 2025, pois os clínicos valorizaram a flexibilidade e os preços mais baixos. Aprimoradas com designs de semicondutor em chip, as novas sondas funcionam por oito horas com uma única carga, apoiando rondas em áreas rurais. Os vestíveis, com previsão de crescimento de 33,29% de CAGR, transformam o ultrassom em uma modalidade de monitoramento contínuo. Pesquisadores do MIT demonstraram recentemente um patch que realiza exames automatizados de mama, potencialmente deslocando o rastreamento para o ambiente domiciliar.
Os hospitais ainda dependem de sistemas em carrinho para estudos de alta resolução; no entanto, as unidades laptop híbridas estão canibalizando os carrinhos de médio porte à medida que os departamentos padronizam em frotas multiuso. Os fornecedores agora posicionam os vestíveis como complementos, e não substitutos, permitindo o monitoramento cardíaco ou renal noturno sem intervenção de enfermagem. À medida que as estruturas de reembolso se adaptam, a aquisição contínua poderá redefinir como o tamanho do mercado de IA em imagens de ultrassom é medido, passando de vendas de capital para análises por assinatura.
Por Modo de Imagem:
Base no Modo 2D, Crescimento VolumétricoO modo 2D reteve 36,58% de participação em 2025 porque a automação das medições de diâmetro e a categorização em escala de cinza geram eficiência imediata. O segmento volumétrico, com perspectiva de CAGR de 33,64%, beneficia-se da IA que alinha, reconstrói e codifica por cores os voxels em tempo real. O pacote de onda de cisalhamento 3D em tempo real da Siemens Healthineers reduziu os tempos de exame de fibrose hepática em 48% durante programas piloto.
O Doppler de fluxo colorido e a elastografia também aceleram, impulsionados pela IA que suprime artefatos e quantifica a rigidez de forma mais confiável do que as técnicas manuais. O ultrassom com contraste ganha força à medida que os algoritmos preveem o tempo ideal de bólus, maximizando o rendimento diagnóstico sem aumentar a dose. O mercado de IA em imagens de ultrassom, portanto, avança em direção a modos de maior complexidade, antes considerados de nicho, ampliando a proposta de valor além dos exames de rotina.
Por Aplicação:
Liderança da Cardiologia, Aceleração da ObstetríciaA cardiologia comandou 39,66% da base de receita de 2025. A análise automatizada de deformação e a quantificação da função diastólica sustentam uma clara utilidade clínica no manejo da insuficiência cardíaca. A obstetrícia e ginecologia, com previsão de CAGR de 33,12%, depende da IA para sinalizar anomalias estruturais e monitorar curvas de crescimento. Os algoritmos Sonio recentemente integrados da Samsung Medison detectam 165 malformações fetais e geram relatórios instantâneos, reduzindo a duração do exame em 30%.
A gastroenterologia ganha impulso à medida que a IA melhora a pontuação de esteatose hepática, enquanto as práticas musculoesqueléticas adotam ferramentas de posicionamento guiado de agulhas. As equipes de oncologia empregam IA para volumetria tumoral, alimentando dados de resposta diretamente nos sistemas de planejamento de tratamento. À medida que os módulos de subespecialidade proliferam, o mercado de IA em imagens de ultrassom se transforma em um mosaico de microfluxos de trabalho, cada um contribuindo com volume incremental e reforçando a fidelidade à plataforma.
Por Usuário Final:
Dominância Hospitalar, Expansão AmbulatorialOs hospitais geraram 58,12% da receita em 2025, aproveitando os sistemas de arquivamento e comunicação de imagens empresariais e os painéis de análise. As clínicas ambulatoriais e as redes de atendimento de urgência registrarão um CAGR de 33,48% porque as sondas de IA portáteis permitem que os médicos de atenção primária descartem patologias graves no local. O Centro Médico da Universidade de Rochester implantou 862 dispositivos em medicina interna, cardiologia e serviços de emergência, aumentando a captação de cobranças em 116% no primeiro ano.
Os centros de imagem diagnóstica integram IA para padronizar relatórios em franquias multissede, enquanto as agências de saúde domiciliar testam a sonografia remota com supervisão de IA conectada à nuvem. À medida que as populações envelhecidas preferem serviços domiciliares, as políticas dos pagadores continuam evoluindo, ampliando ainda mais o tamanho do mercado de IA em imagens de ultrassom para prestadores centrados na comunidade.
Análise Geográfica
Mercado de Inteligência Artificial em Imagens de Ultrassom na América do Norte
A América do Norte reteve 47,62% de participação em 2025, impulsionada pelo reembolso do CMS para ecocardiografia com IA e por um processo simplificado de aprovação da FDA. Os principais sistemas de saúde integram o ultrassom com IA em centros de excelência cardiovascular, com ênfase em compras baseadas em resultados. Os fluxos de capital de risco permanecem robustos, mas a escassez de mão de obra sustenta a necessidade de automação, reforçando assim os investimentos de capital futuros.
Mercado de Inteligência Artificial em Imagens de Ultrassom na APAC
A Ásia-Pacífico é o bloco de crescimento mais rápido, com uma perspectiva de CAGR de 33,74%. O plano Healthy China 2030 da China e a iniciativa Ayushman Bharat da Índia destinam recursos para diagnósticos materno-fetais, enquanto a Coreia do Sul oferece créditos fiscais de P&D para desenvolvedores locais de IA. Parcerias transfronteiriças, como a aliança da UltraSight com a SELVAS Healthcare para distribuir IA cardíaca em todo o Sudeste Asiático, exemplificam táticas de entrada no mercado que combinam algoritmos internacionais com expertise local nos canais de distribuição.
Mercado de Inteligência Artificial em Imagens de Ultrassom na Europa
A Europa busca uma expansão ponderada, alicerçada em governança ética. O esquema de classificação de risco da Lei de IA obriga os fornecedores a documentar conjuntos de dados e esforços de mitigação de vieses, mas também confere aos sistemas de saúde a confiança necessária para adquirir em escala. A Alemanha e os países nórdicos promovem registros nacionais de ultrassom que retroalimentam o retreinamento de modelos de IA, formando um ciclo virtuoso de garantia de qualidade. Em conjunto, essas tendências consolidam o mercado de IA em imagens de ultrassom tanto nas economias avançadas quanto nas emergentes.

Panorama regulatório
A regulamentação para ultrassom habilitado por IA abrange aprovações de dispositivos, gestão de mudanças no ciclo de vida e governança de dados. Nos Estados Unidos, a FDA avançou em direção a caminhos mais claros para atualizações iterativas de modelos por meio de Predetermined Change Control Plans (PCCPs), incluindo a orientação final sobre PCCP emitida em 3 de dezembro de 2024 e recomendações de implementação subsequentes divulgadas em 18 de agosto de 2025. Em 17 de junho de 2026, a FDA classificou o software de imagem quantitativa radiológica baseado em aprendizado de máquina com PCCP na Classe II sob a norma 21 CFR 892.2055, reforçando uma via escalável para atualizações de software sem submissões pré-comercialização repetidas, desde que as mudanças permaneçam dentro de um plano aprovado.
Na Europa, as obrigações estão se tornando mais rígidas em paralelo à harmonização da governança de IA. Disposições preliminares divulgadas pela Comissão Europeia em 1º de junho de 2026 incluíram uma proposta segundo a qual dispositivos de ultrassom portáteis vendidos na UE a partir de janeiro de 2027 e classificados como Classe IIa ou superior devem incluir módulos de diagnóstico assistido por IA certificados com marcação CE, elevando o nível de exigência de conformidade para plataformas portáteis e de ponto de atendimento. Na Ásia, a NMPA da China publicou vários guias técnicos de revisão para dispositivos médicos habilitados por IA em radiologia e imagem até 2025, incluindo expectativas em relação à desidentificação de dados de pacientes, o que afeta a estratégia de conjuntos de dados transfronteiriços e o design de monitoramento pós-mercado.
Análise da cadeia de valor
A cadeia de valor para IA em imagem por ultrassom conecta fabricantes de equipamentos originais de ultrassom (plataformas de carrinho, compactas, portáteis e vestíveis emergentes), fornecimento de transdutores e semicondutores, desenvolvimento e validação de modelos de IA, gestão regulatória e de qualidade, e integração de sistemas (PACS, EHR, geração de relatórios). A implementação clínica então alimenta a gestão contínua de desempenho, incluindo monitoramento, atualizações, cibersegurança e treinamento de usuários. Grandes fabricantes de dispositivos, como GE HealthCare, Siemens Healthineers e Samsung Medison, cada vez mais se posicionam como orquestradores de um fluxo de trabalho completo que combina aquisição, orientação e quantificação assistidas por IA, e geração de relatórios, enquanto desenvolvedores de software especializados contribuem com algoritmos de nicho que expandem aplicações em cardiologia, obstetrícia-ginecologia e outras especialidades.
A consolidação do ecossistema e a plataformização também estão mudando a forma como o valor é capturado ao longo da cadeia. Um movimento representativo é a aquisição pela Samsung Medison, em maio de 2024, da startup francesa de ultrassom com IA Sonio (92,7 milhões de dólares), que aproximou a capacidade algorítmica da camada de fabricantes de equipamentos originais e apoia uma integração mais estreita com as frotas de hardware instaladas. Ao mesmo tempo, as partes interessadas estão operacionalizando a Good Machine Learning Practice (GMLP) e arquiteturas de software adaptativas suportadas por estruturas do tipo PCCP, deslocando a concorrência para validação contínua, governança de atualizações e generalização multifornecedor, em vez de lançamentos únicos de algoritmos.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado, mas inclinando-se para a consolidação. Os fornecedores tradicionais — GE HealthCare, Siemens Healthineers, Philips e Samsung Medison — controlam redes de distribuição e estão adquirindo empresas de algoritmos de nicho para fechar lacunas de capacidade. A aquisição de USD 53 milhões da Intelligent Ultrasound pela GE HealthCare adicionou rastreamento de agulha em tempo real à sua linha materno-fetal.
Empresas especializadas como Butterfly Network e Exo empregam designs de semicondutor em chip que reduzem custos e movem a inferência de IA para a sonda, permitindo o uso offline. A aquisição da Medo.ai pela Exo aprofundou suas bibliotecas musculoesqueléticas e abdominais, enquanto a rodada de financiamento de USD 76 milhões da Butterfly financia a expansão global de seu modelo de assinatura. Em vestíveis, spin-offs acadêmicos fazem parceria com fabricantes contratados para escalar a produção, visando nichos de monitoramento em oncologia e nefrologia.
A concorrência centra-se cada vez mais na profundidade de integração, e não em métricas isoladas de precisão. Os sistemas de saúde exigem painéis unificados que alimentem códigos de faturamento diretamente nos prontuários eletrônicos e comprovem ganhos quantificáveis em rendimento, concordância diagnóstica e resultados dos pacientes. Os fornecedores capazes de apresentar evidências de retorno sobre o investimento longitudinal conquistam contratos empresariais plurianuais, fortalecendo o fosso em torno de ecossistemas de ponta a ponta e impulsionando a penetração do mercado de IA em imagens de ultrassom.
Líderes do Setor de Inteligência Artificial em Imagens de Ultrassom
Siemens Healthcare GmbH
Samsung
General Electric Company
DiA Imaging Analysis
Caption Health
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inteligência Artificial em Imagens de Ultrassom
- Siemens Healthineers
- GE Healthcare
- Koninklijke Philips
- Samsung Group
- Butterfly Network Inc.
- Qure.ai
- DiA Imaging Analysis
- Exo Imaging (Medo)
- Caption Health (GE)
- EchoNous Inc.
- Clarius Mobile Health
- Ultromics
- Sonio
- Viz.ai
- Aidoc
- RapidAI
- Riverain Technologies
- DeepSight Technology
- DESKi
- Ultrasound AI Inc.
- EchoPixel

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante permanece na expansão da aquisição guiada por IA além de ecografistas especialistas, particularmente para ambientes de ponto de atendimento e de recursos limitados, onde o acesso e o treinamento ainda são restrições vinculantes. Evidências de avaliações clínicas citadas em literatura recente indicam que plataformas de aquisição assistidas por IA podem orientar usuários novatos e reduzir o tempo até o diagnóstico em contextos de não inferioridade, apoiando casos de uso em que exames padronizados são necessários sem ampla experiência do operador. Os fornecedores podem, portanto, agrupar integração inicial, integração de fluxo de trabalho e serviços de monitoramento contínuo junto com licenças de software, especialmente conforme os sistemas de saúde padronizam implementações em departamentos e unidades.
A pesquisa clínica e a automação de fluxos de trabalho corporativos também oferecem um caminho de monetização, já que a quantificação automatizada por ultrassom pode apoiar pontos finais consistentes para ensaios multicêntricos e reduzir a dependência de leitores especialistas centralizados em estudos cardíacos e pulmonares. Mecanismos regulatórios que formalizam atualizações controladas de modelos, como a estrutura PCCP da FDA e a classificação em Classe II de junho de 2026 para software de imagem quantitativa radiológica baseado em ML com PCCP, permitem iterações de algoritmos mais frequentes sob planos de mudança definidos. Em paralelo, as disposições preliminares da UE publicadas em junho de 2026, que propõem requisitos de módulos de IA para determinados dispositivos de ultrassom portáteis a partir de janeiro de 2027, aumentam a demanda por pacotes de IA compatíveis e prontos para certificação CE, o que está levando os fornecedores a investir em conjuntos de dados rastreáveis, documentação de mitigação de viés e cibersegurança desde a concepção como diferenciais comerciais.
Recent Industry Developments in Mercado de Inteligência Artificial em Imagens de Ultrassom
- Março de 2026: a Samsung Medison apresentou a marca de ultrassom One Platform e o sistema V4 na KIMES 2026, em Seul. O lançamento expande o fluxo de trabalho habilitado por IA entre plataformas e fortalece a orquestração de IA entre dispositivos para apoiar a adoção corporativa e a interoperabilidade multidepartamental.
- Março de 2026: a GE HealthCare obteve a autorização 510(k) da FDA para o sistema de ultrassom cardiovascular Vivid Pioneer (K251169). A aprovação regulatória viabiliza imagem cardíaca habilitada por IA em ambientes corporativos. Ela fortalece a presença da GE em fluxos de trabalho cardiovasculares assistidos por IA e apoia ofertas de plataformas em pacote.
- Fevereiro de 2026: a Samsung Medison lançou globalmente os sistemas de ultrassom V4 e EVO Q10 na WHX Dubai 2026. As novas introduções de sistemas habilitados por IA visam o mercado corporativo de ultrassom. O lançamento reafirma a expansão do portfólio habilitado por IA da Samsung e apoia o posicionamento competitivo nos mercados de médio e alto padrão.


Mercado de Inteligência Artificial em Imagens de Ultrassom Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado inclui receitas geradas pela inteligência artificial utilizada em fluxos de trabalho de imagem por ultrassom, abrangendo hardware, software e serviços relacionados habilitados por IA que apoiam a aquisição, análise e geração de relatórios de imagens em ambientes clínicos.
Exclusões de abrangência: excluímos ferramentas de imagem com IA não relacionadas a ultrassom e TI hospitalar geral que não esteja diretamente ligada à geração ou interpretação de imagens de ultrassom.
Visão geral da segmentação
- Por Solução
- Hardware
- Software
- Serviços
- Por Tecnologia
- Aprendizado de Máquina
- Processamento de Linguagem Natural
- Visão Computacional
- Computação Sensível ao Contexto
- Outras Tecnologias
- Por Tipo de Dispositivo
- Baseado em Carrinho
- Compacto
- Portátil baseado em Sonda
- Ultrassom Vestível e em Patch
- Por Modo de Imagem
- 2D
- Doppler e Fluxo Colorido
- 3D / 4D e Volumétrico
- Elastografia
- Ultrassom com Contraste
- Por Aplicação
- Cardiologia (Ecocardiografia)
- Obstetrícia e Ginecologia
- Gastroenterologia e Hepatologia
- Musculoesquelético e Medicina Esportiva
- Oncologia
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros de Imagem Diagnóstica
- Clínicas Ambulatoriais e de Médicos
- Ambientes de Ponto de Atendimento (UTI, Pronto-Socorro)
- Ecossistema de Saúde Domiciliar
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- CCG
- África do Sul
- Restante do Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa pela construção de uma base factual sobre o uso de procedimentos de ultrassom, a capacidade de imagem e o ritmo de aprovações e adoção de IA. Fontes públicas, como as bases de dados de dispositivos da FDA dos EUA, os Centros de Serviços Medicare e Medicaid dos EUA (para contexto de codificação e reembolso), estatísticas de saúde da OCDE e dados de saúde da Organização Mundial da Saúde, ajudam a estabelecer âncoras de demanda e restrições no nível dos sistemas.
Também analisamos a literatura clínica revisada por pares sobre o desempenho de ultrassom assistido por IA, juntamente com publicações de sociedades profissionais (como associações de radiologia e ultrassom) que sinalizam mudanças de prática e diretrizes. Relatórios anuais de empresas, materiais de resultados financeiros e imprensa respeitável são usados para entender o posicionamento de produtos, os padrões de parceria e a direção da receita recorrente de software. Em alguns casos, também utilizamos assinaturas pagas para dados financeiros de empresas e bases de dados de patentes para confirmar tendências de depósito e foco tecnológico. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos públicos e tabelas de dados também foram usados para verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar como a IA está sendo adquirida e implementada em ultrassom, e para verificar sob pressão as premissas sobre taxas de adesão, estrutura de preços (licença, assinatura, uso) e a parcela de exames que realmente utilizam recursos de IA. Entrevistamos uma combinação de usuários clínicos, líderes de compras ou operações e especialistas em produtos ou comercialização nas principais regiões, e então usamos suas contribuições para reconciliar diferenças observadas em sinais secundários e finalizar a lógica de dimensionamento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 18% | Ásia-Pacífico: 47% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 32% | EMEA: 35% |
| Empresas de menor porte: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamento e previsão de mercado
O modelo central começa a partir de um conjunto de demanda de cima para baixo construído a partir de indicadores de uso de ultrassom e de presença de equipamentos, depois traduzido em um fluxo de receita endereçável por IA usando premissas de penetração e monetização. Na prática, vinculamos a construção da receita a variáveis como a base instalada de sistemas de ultrassom por ambiente de atendimento, o crescimento no uso de ultrassom no ponto de atendimento, a parcela de exames em que a orientação por IA ou medições automatizadas são aplicadas, os termos típicos de assinatura de software e a receita de serviços vinculada à integração e ao treinamento.
Depois que a primeira versão é criada, verificações seletivas de baixo para cima são usadas para manter os totais realistas, incluindo pontos de preço amostrados para módulos de IA, feedback de canais sobre taxas de adesão e sinais do lado do fornecedor sobre a frequência com que a IA é agrupada versus vendida como um complemento. Quando faltam dados de itens específicos para geografias menores, as lacunas são preenchidas usando indicadores substitutos, como tendências de gastos com saúde, padrões de utilização de imagem e o momento das autorizações regulatórias, e depois retestadas por meio de feedback de especialistas.
Para a previsão, utilizamos análise de cenários apoiada por uma lente simples de regressão multivariada sobre os fatores que mais diretamente movem a adoção, como o crescimento de procedimentos de ultrassom, restrições de pessoal e o momentum de políticas ou reembolso. As previsões finais são ajustadas somente após as premissas demonstrarem comportamento consistente entre regiões e não romperem a lógica de preço por volume ao longo do tempo.
Validação de dados e ciclo de atualização
Os resultados são validados por triangulação entre sinais independentes, seguidos por verificações de aumentos de crescimento extremos, curvas de preço irreais e totais regionais que não se alinham com padrões conhecidos de uso de ultrassom. Nossa equipe relê o modelo com um segundo analista, e qualquer grande variação em relação às expectativas das entrevistas desencadeia um novo contato ou esclarecimento adicional para que a premissa não fique sem resolução.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como novas ações regulatórias, grandes movimentos de preços ou mudanças significativas na adoção clínica. Antes da entrega, é feita uma revisão final para garantir que os dados públicos mais recentes e o feedback recente de especialistas sejam refletidos nos números recebidos pelos clientes.
Comparação do tamanho do mercado de inteligência artificial para imagem por ultrassom da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para IA em imagem por ultrassom frequentemente diferem porque os grupos contam diferentes conjuntos de receita e aplicam diferentes premissas de ritmo de adoção. O mesmo termo pode significar software de interpretação para um editor, mas uma pilha completa de fluxo de trabalho para outro, e essas escolhas alteram rapidamente os totais.
Algumas cifras publicadas incorporam receitas mais amplas do ecossistema de ultrassom habilitado por IA, incluindo receitas adjacentes de dispositivos que nem sempre estão ligadas à captura de valor da IA. No dimensionamento da Mordor Intelligence, contamos apenas as receitas atribuíveis à IA em hardware, software e serviços específicos de ultrassom, e verificamos cruzadamente a curva de adoção com sinais de base instalada e taxas de adesão testadas em entrevistas antes de estender a previsão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,33 bilhões de dólares (2026) | |
| Publicação Setorial A | 1,95 bilhão de dólares (2024) | Utiliza um ano-base anterior e uma definição mais restrita, mais próxima de software de IA e ferramentas de interpretação, o que pode subestimar serviços e a captura de valor de hardware habilitado por IA. |
| Editora Setorial B | 3,11 bilhões de dólares (2025) | Tende a um escopo de solução mais amplo e premissas de penetração mais agressivas, e também pode misturar o momento cambial e o aumento de preços sem validação consistente em relação à presença de sistemas de ultrassom. |
Em conjunto, a dispersão é explicada principalmente pelo que é contado como receita de IA e pela rapidez com que se supõe que a adoção se expandirá na varredura de rotina. Ao manter os dados vinculados à atividade observável de ultrassom e ao reverificar as premissas de preços e taxas de adesão por meio de entrevistas, chegamos a um tamanho de mercado mais fácil de rastrear até etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Inteligência Artificial em Imagens de Ultrassom?
O Mercado de Inteligência Artificial em Imagens de Ultrassom está projetado para registrar um CAGR de 31,81% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado de Inteligência Artificial em Imagens de Ultrassom?
Siemens Healthcare GmbH, Samsung, General Electric Company, DiA Imaging Analysis e Caption Health são as principais empresas que operam no Mercado de Inteligência Artificial em Imagens de Ultrassom.
Qual é a região de crescimento mais rápido no Mercado de Inteligência Artificial em Imagens de Ultrassom?
A Ásia-Pacífico é a região de crescimento mais rápido, com projeção de expansão a um CAGR de 33,74% até 2031.
Qual região detém a maior participação no Mercado de Inteligência Artificial em Imagens de Ultrassom?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado de Inteligência Artificial em Imagens de Ultrassom.
Qual tipo de solução lidera o mercado de IA em imagens de ultrassom?
As soluções de software lideram, detendo 54,67% da participação do mercado de IA em imagens de ultrassom em 2025.
Página atualizada pela última vez em:



