
アルメニア貨物・物流市場規模・シェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
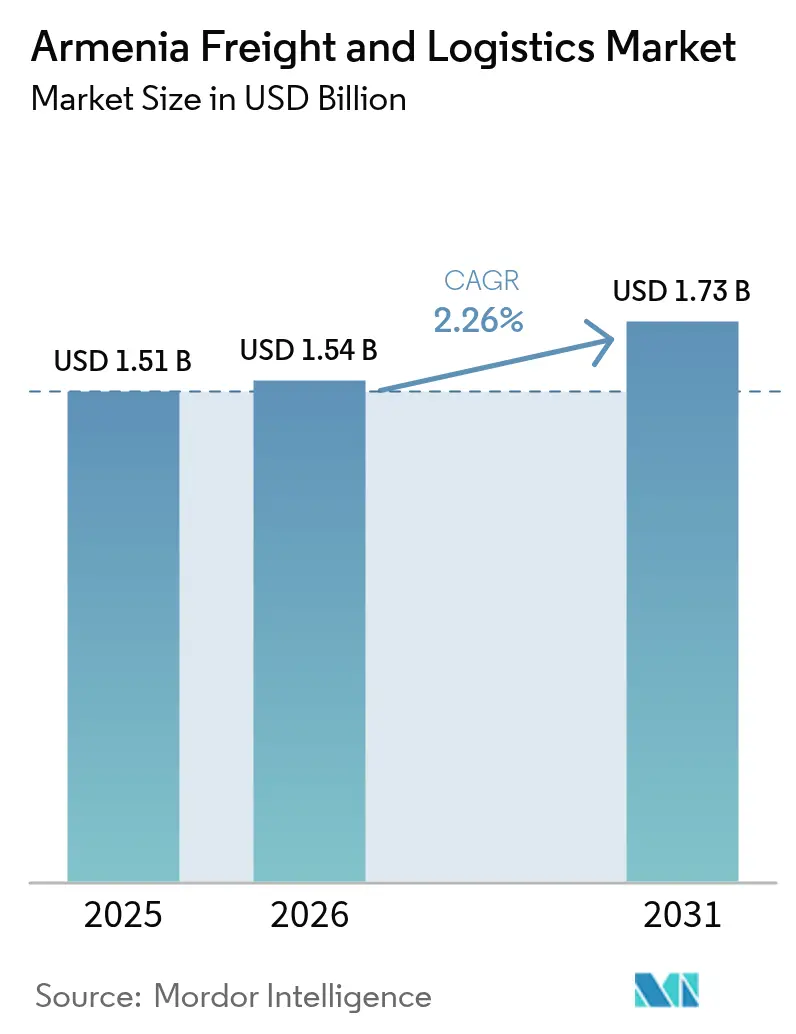
| 基準年の市場規模 (2025) | 1.51 十億米ドル |
| 市場規模 (2026) | 1.54 十億米ドル |
| 市場規模 (2031) | 1.73 十億米ドル |
| Growth Rate (2026 - 2031) | 2.26 % |
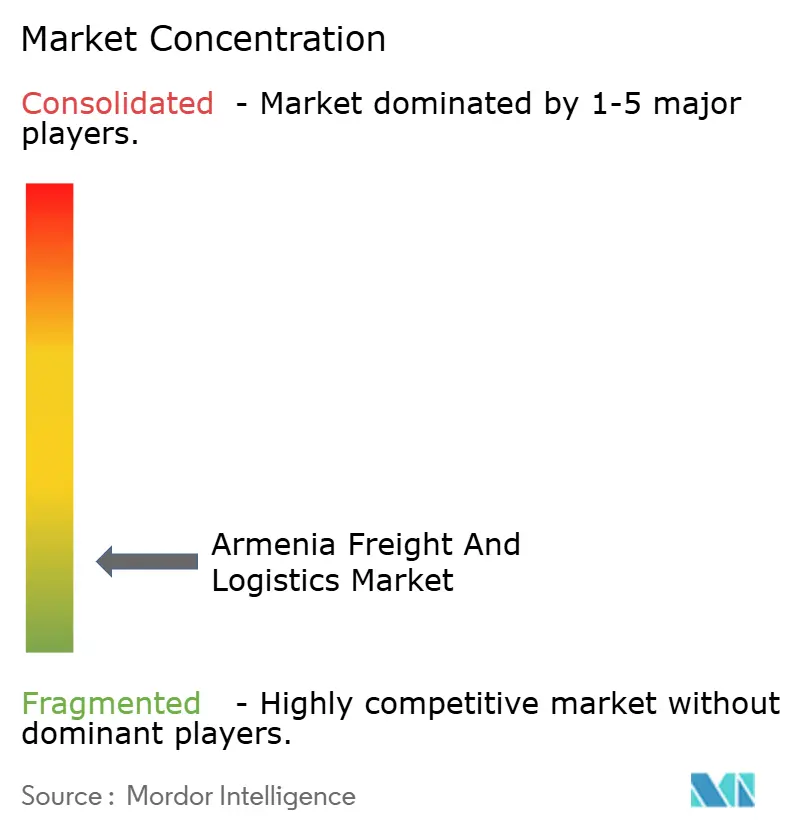
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルメニア貨物・物流市場分析
アルメニア貨物・物流市場規模は、2025年の15億1,000万米ドルから2026年には15億4,000万米ドルへ成長し、2026年〜2031年の年平均成長率(CAGR)2.26%で2031年までに17億3,000万米ドルに達すると予測されています。この安定した成長は、回廊重点型の公共投資、ユーラシア経済連合(EAEU)の義務と包括的・強化パートナーシップ協定(CEPA)を整合させる政策ミックス、および黒海とペルシャ湾の間に位置する地理的優位性を収益化しようとする国家の野心に支えられています。特にジョージア=アルメニア回廊を経由するロシア貨物の通過量増加は、輸入偏重の貿易フロー、老朽化したトラック車両、トルコおよびアゼルバイジャンとの国境閉鎖によって輸送の85%がジョージアの港湾経由となっているという逆風を相殺しています。シシアン〜カジャラン区間に2億3,600万ユーロ(2億6,045万米ドル)を投じる南北道路回廊への投資は、国内輸送時間を短縮し、サービス信頼性を向上させています。一方、シラク州における3,700万米ドルのドライポート計画は初年度に470万トンの貨物処理を目標とし、複合輸送フローのための内陸ゲートウェイ構築に向けた国家の意図を示しています。
主要レポートの要点
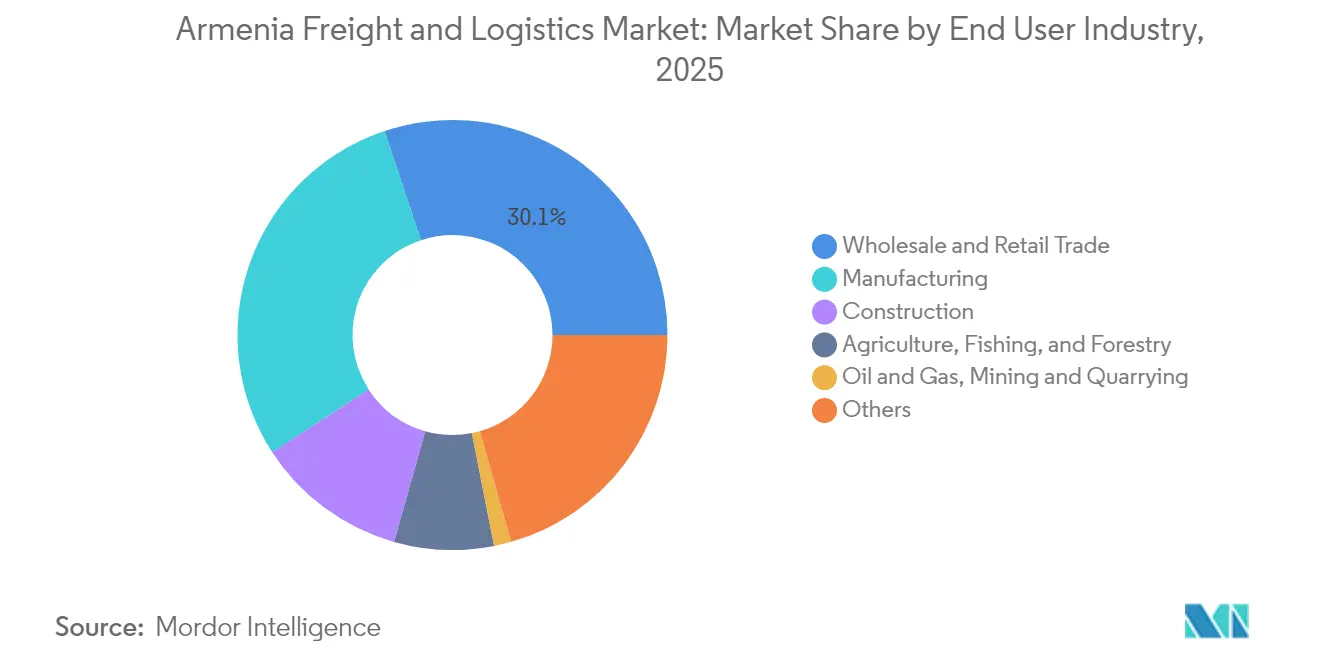
- エンドユーザー産業別では、卸売・小売業が2025年に30.12%の収益シェアを獲得しており、製造業は2026年〜2031年のアルメニア貨物・物流市場規模において最速の2.39%CAGRを記録すると見込まれています。
- 物流機能別では、貨物輸送が2025年のアルメニア貨物・物流市場シェアの46.68%を占め、宅配便・速達・小包(CEP)サービスは2026年〜2031年に最速の2.61%CAGRを記録すると予測されています。
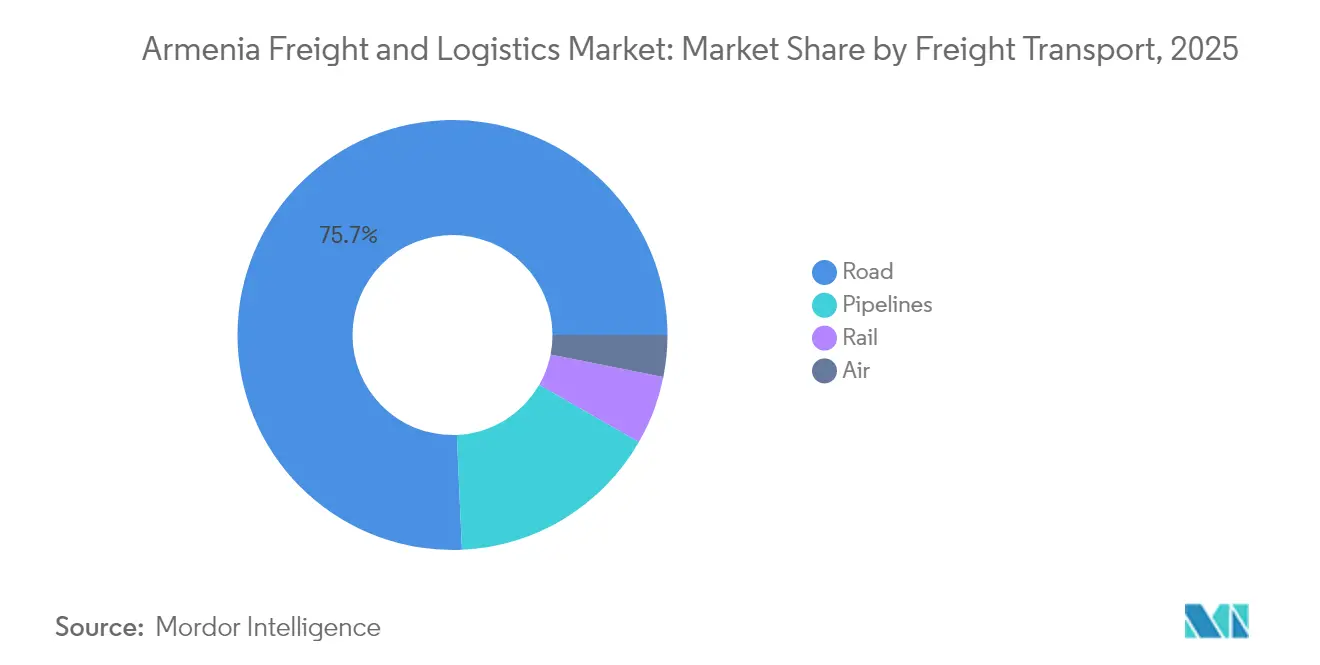
- 貨物輸送モード別では、道路貨物が2025年に75.70%の収益シェアを保有し、航空貨物は2026年〜2031年に最高の2.50%CAGRで拡大すると予測されています。
- CEP別では、国内配送が2025年の収益の76.34%を占め、国際CEPは2026年〜2031年に2.79%のCAGRで成長すると予測されています。
- 倉庫保管別では、非温度管理型が2025年に81.55%のシェアを保有し、温度管理型保管は2026年〜2031年に2.24%のCAGRで成長すると予測されています。
- 貨物フォワーディングモード別では、航空貨物フォワーディングが2025年の収益シェアの77.20%を占め、2026年〜2031年に2.81%のCAGRで最速成長セグメントとなると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アルメニア貨物・物流市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 政府による南北道路回廊への投資が通過潜在力を解放 | +0.5% | 全国 | 長期(4年以上) |
| 鉱業セクターの設備投資急増が大型・プロジェクト貨物の機会を創出 | +0.4% | シュニク州・ロリ州 | 中期(2〜4年) |
| 戦争により迂回されたロシア貨物がジョージア〜アルメニア回廊を経由して再ルーティング | +0.3% | ジョージアとの国境越境地点 | 短期(2年以内) |
| 帰国者とディアスポラがSMEによる高付加価値加工食品輸出を促進 | +0.2% | 輸出志向地域 | 中期(2〜4年) |
| EU〜アルメニアCEPA基準が認証済み3PLサービスへの需要を喚起 | +0.2% | 全国 | 中期(2〜4年) |
| デジタル貿易円滑化プラットフォームによる越境書類処理の効率化 | +0.1% | 全国(国境越境地点・通関区域に重点) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉱業セクターの設備投資急増が大型・プロジェクト貨物の機会を創出
金属鉱業は2024年に輸出収入の39.3%、国家歳入の5.4%を創出し、ザンゲズル銅モリブデン複合企業が生産をリードしました[1]EITI アルメニア、「鉱業セクター歳入貢献レポート2024年」、eiti.org 。Sagamar LLCによる5,000ヘクタールのチュクナグ〜アルマニス採掘ライセンスなどの新規探査が数百トン規模の機器輸送の流れを生み出し、荷主は多軸トレーラーと護送サービスの導入を余儀なくされています。エンジニアリングノウハウを有するオペレーターが市場全体の分散した車両プロファイルにもかかわらず高い利益率を確保できるニッチ市場として、特殊重量輸送需要が台頭しています。
戦争により迂回されたロシア貨物がジョージア〜アルメニア回廊を経由して再ルーティング
中央回廊の通過量は2022年の110万トンから2023年には200万トンへ増加しました[2]カスピ海政策センター、「中央回廊貿易が戦争の中で倍増」、caspianpolicy.org 。コンテナ輸送量は同期間に33%拡大し、ロシアのサプライヤーと湾岸バイヤーの間のバッファールートとしてのアルメニアの役割を裏付けています。オペレーターは輸送量を獲得する一方で、地政学的リスクも負担しており、地域情勢が悪化した場合には輸送フローが速やかに他のルートへ転換する可能性があります。
政府による南北道路回廊への投資が通過潜在力を解放
カジャラン〜アガラク区間は2024年初頭に着工し、欧州基準で建設された17の橋梁、2本のトンネル、5つのハブを有しています。イランの国境をジョージアの港湾と結ぶこの幹線道路は、ムンバイ〜モスクワ間の戸口間通過時間を6週間から3週間に短縮します。完成済み区間では既に通関手続きの迅速化と車軸重量管理の円滑化が確認されており、海外フォワーダーの信頼感が高まっています。
帰国者とディアスポラがSMEによる高付加価値加工食品輸出を促進
iGortsなどのプログラムはディアスポラの技術と資本を農産物加工事業に誘導しており、コールドチェーンとトレーサビリティを必要とします。オーガニック保存食品やレディーツーイート(即食)専門品を販売するSMEは、北米とEU全域のアルメニア移民コミュニティをターゲットとした温度管理輸送と消費者直送小包フローに依存しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 内陸国の地理とトルコ・アゼルバイジャンとの国境閉鎖が通過時間を増大 | -0.6% | 全国 | 長期(4年以上) |
| 輸入偏重の貿易不均衡がアルメニアにおける空積み率の高さを招く | -0.3% | 港湾からの帰路便 | 中期(2〜4年) |
| 老朽化トラック車両(70%以上がユーロ3基準未満)が高い運営コストを維持 | -0.2% | 全国 | 中期(2〜4年) |
| EAEUの厳格な通関手続きがデジタル貨物書類のロールアウトを遅延 | -0.1% | 越境貿易 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
内陸国の地理とトルコ・アゼルバイジャンとの国境閉鎖が通過時間を増大
極東港湾から黒海ゲートウェイへのコンテナ輸送運賃は40フィートコンテナ1本あたり4,100米ドルに上り、このプレミアムが国内小売価格に転嫁されています。単一のジョージア回廊への依存により、欧州向け輸送は仮にトルコとの国境が開放されていた場合と比べて2〜3日長くなる一方、閉鎖されたアゼルバイジャン国境がコスト効率の高いカスピ海越境を阻んでいます。
輸入偏重の貿易不均衡がアルメニアにおける空積み率の高さを招く
2024年の輸入額は168億米ドルに対し輸出額は130億2,000万米ドルとなり、欧州路線における空積み率が40%を超えています。輸送業者は損失を回収するため出発地側の運賃を引き上げており、このサイクルがアルメニア輸出業者の価格競争力を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:卸売業が多様化する需要をリード
卸売・小売業は、アルメニアの流通業者がバルト港湾から転換されたロシアの通過貨物、特に日用消費財を吸収したことにより、2025年に30.12%の収益シェアを維持しました。このバーティカルから生じるアルメニア貨物・物流市場規模は基準年に4億6,000万米ドルに達し、パレット保管とグルーパージュサービスへの継続的需要を支えています。小売業者は倉庫入庫の99.5%の定時達成率を実現する3PLを優遇しており、ケースレベルの精度向上のため無線周波数識別(RFID)の導入を促進しています。
製造業は2026年〜2031年に2.39%の最速CAGRを記録すると見込まれており、加工食品および電子部品のサブアセンブリへのディアスポラ資本が後押ししています。工場オペレーターはCEPAのトレーサビリティ基準を満たす必要があり、温度管理、危険物取り扱い、保税倉庫のための認証済みサードパーティ物流(3PL)契約の需要を刺激しています。予測期間において、EU向け加工食品ラインはコールドチェーン路線稼働率を70%以上に押し上げる可能性があり、アルメニアの比較的小さな国内需要にもかかわらず規模の経済を実現します。
注記: 全セグメントのシェアはレポート購入後に閲覧可能


物流機能別:貨物輸送が複合輸送オペレーションを支配
貨物輸送は2025年にアルメニア貨物・物流市場シェアの46.68%を占めました。道路貨物輸送はその価値の75.70%を占め、2018年〜2023年に2億2,300万米ドルで整備されたロリ州の377kmの道路を活用しています。フォワーダーはこのモダリティの柔軟性が地形上の制約を補うと指摘していますが、ユーロ3基準前のリグの普及により平均車両年齢は18年を超えています。鉄道はトン数の8%未満のシェアを維持していますが、ニッチな鉱物とバルク穀物の輸送により当モードは引き続き運営上の重要性を保っています。積載量(トン)に占める航空貨物のシェア0.26%は、高付加価値の電子機器と医薬品セグメントにおける同モードの役割を過小評価しており、これらのセグメントは道路輸送の1トン・キロあたり0.12米ドルに対し1.41米ドルを支払う意向を示しています。
宅配便・速達・小包(CEP)サービスはEコマースとディアスポラへの贈り物の変曲点に位置しています。CEPサービスは2026年〜2031年に2.61%のCAGRで成長すると予測されており、エレバン、ギュムリ、ヴァナゾールにおける当日配送カバレッジが支えています。自動仕分け機とマイクロフルフィルメントハブがラストワンマイルコストを削減する一方、ブロックチェーンを活用したスマートコントラクトが着払い紛争を減少させています。国際CEPが加速するにつれ、輸送業者は収益性の高い航空貨物とともに出発地の小包を混載し、スペースを確保しています。200米ドル未満の小包に対する通関事前許可への政府インセンティブが、北米向け配送期間をさらに短縮しています。
宅配便・速達・小包の目的地別:国内成長が国際を上回る
国内CEP配送は2025年のセグメントにおいて76.34%の市場シェアを維持しています。Eコマースの商品流通総額(GMV)は2025年に7億6,642万米ドルに成長し、2029年には10億8,000万米ドルに近づく見通しで、当日ルーティングアルゴリズムへの需要を高めています。
国際CEPは規模こそ小さいものの、宗教的・国民的祝日に急増するディアスポラ関連の贈答品需要を背景に2026年〜2031年の2.79%CAGR軌道にあります。輸送業者はアルメニアの内陸国としての制約を、週3便の成田〜トビリシ貨物便へのエレバン積み荷を集約し、12時間以内にアルメニアの配送拠点へトラック輸送することで軽減しています。
倉庫保管の温度管理別:非管理型が運営を支配
非温度管理型施設は2025年のアルメニア貨物・物流市場において倉庫保管セグメントの81.55%を占めました。単位経済は魅力的で、1平方メートルあたりの運営コストは月平均3.20米ドルと、冷蔵保管の半額です。
しかし、温度管理型は2026年〜2031年に2.24%のCAGRで拡大すると予測されており、EU基準の食品ラインと摂氏2度〜8度の管理を必要とするワクチングレードの医薬品が触媒となっています。シュニク通関・物流センターの1,200万ユーロ(1,324万米ドル)の資金調達には1万2,000パレットの収容能力を持つモジュール式冷蔵倉庫が含まれており、地方インフラの重要な基準点となっています。
貨物輸送モード別:道路インフラが輸送モード選択を牽引
道路貨物輸送は2025年にアルメニア貨物輸送セグメントの75.70%を占め、7,700kmのネットワーク上で大量の貨物を輸送しています。このネットワークの州間幹線は1,400kmで、輸送業者コストを増大させることなく維持管理費を確保するための有料化調査が現在検討中です。計画中のトラック計量ステーションは過積載による損傷の削減を目的としており、これはキロメートルあたりの減価償却費を押し上げる慢性的な問題です。
航空貨物は積載量(トン)では0.26%に過ぎませんが、ズヴァルトノツ国際空港の60都市への接続性と年間貨物処理能力を4万トンへ引き上げるターミナル拡張に牽引され、2026年〜2031年に2.50%のCAGRが見込まれています。輸送品は医薬品からITコンポーネントまで多岐にわたり、これらのラインでは通過時間が価格弾力性を上回ります。鉄道はジョージア〜黒海間のボトルネックが競争力ある処理能力を制限するため、積載量(トン)シェアの約7.93%で安定しています。アルメニア〜イラン鉄道計画が実現すれば、鉱物輸出業者はペルシャ湾港湾までの距離を半減させる輸送モード転換を予測しています。
注記: 全セグメントのシェアはレポート購入後に閲覧可能
貨物フォワーディングモード別:航空サービスがプレミアムポジションを確保
航空貨物フォワーディングは2025年のフォワーディング収益の77.20%を獲得し、1キログラムあたり7.50米ドルを超える運賃を受け入れる電子機器、精密機械、および医薬品有効成分(API)が牽引しています。
航空貨物フォワーディングは2026年〜2031年に2.81%のCAGRで最速成長サブセグメントにとどまりました。貨物フォワーダーはデジタル貿易回廊の通関事前申告を活用して書類処理サイクルを4時間未満に短縮しています。複合輸送スペシャリストはプロジェクト貨物に注力し、120トンの採掘用クラッシャーをポチ港経由でバルク輸送した後、山岳地帯のカパン道路を油圧ドーリーで運搬する輸送を手配しています。
地理的分析
アルメニアは1,000平方キロメートルあたり257.6kmの道路密度により機能的な国内カバレッジを実現していますが、ジョージアとイランの国境のみが年間を通じてトラック輸送に開放されており、対外貿易の85%がジョージアの港湾を経由しています。フレンドシップ橋の近代化により車軸許容重量が倍増し、ジョージア税関が2024年にロシア向け貨物への検査を強化した際の代替通路が確保されました。アルメニア貨物・物流市場は、したがって、地理的近接の優位性と政治的敏感性のバランスを保っており、トビリシの政策変更がエレバンの運賃表に波及するたびにこの二面性が顕在化します。
南北道路回廊の2億3,600万ユーロ(2億6,045万米ドル)のシシアン〜カジャラン区間は、勾配削減と1.5kmのトンネルにより年間を通じた道路利用を確保し、事故リスクを低下させ、大型輸送業者を季節的な日照制限から解放しています。イランのノルドゥズ越境地点への南方接続は、インド〜イラン〜アルメニア複合輸送チェーンに関する協議が進展するにつれ戦略的重要性を増しており、ムンバイ〜モスクワ間の航海を3週間短縮する可能性があります。
シラク州のドライポートは2,000の直接雇用と通関業者、保険業者、3PLのエコシステム創出を目指す政府計画の中核をなしています。稼働開始後は年間470万トンの処理を目標としています。この施設の鉄道引込線はギュムリ〜ヴァナゾール幹線と接続し、エレバンの混雑を回避する内陸通関オプションを提供します。
規制環境
アルメニアの貨物輸送・物流はユーラシア経済連合(EAEU)の貿易規則とCEPA主導の遵守要件の下で運営されており、これが認証された取扱・文書業務への需要を高めている。国内では、領土行政・インフラ省(MTAI)が道路輸送政策と許認可を監督し、国家税収委員会(SRC)が税関を管理し、国境および内陸通関のためのワンストップ・ワンウィンドウ方式を運用している。
規制の進展はデジタル化と回廊プログラムに結びついている。2025年9月1日より、大型・超大型車両の許可はtransport.e-gov.amを通じて完全電子化されたプロセスに移行し、貿易規制やリスク管理慣行のオンライン公開も進んだ。2026年、アルメニアはEPICイニシアチブの下、欧州委員会、EIB、MTAIが関与する2026年6月24日付の覚書を通じて戦略的回廊への外部技術支援を深化させ、SRCの実施支援および多国間融資構造と連携しつつ、シュニク税関・物流センターを中心とする税関ハブ計画を推進した。
バリューチェーン分析
アルメニアの貨物輸送・物流バリューチェーンは回廊主導かつ道路優位であり、国際幹線輸送は通常ジョージアの港湾および国境検問所を経由して入国した後、地元のトラック運送・輸送取扱の中小企業を通じてエレバンなどの都市へ配送される。上流の支援要素には、車両保有者・リース事業者、燃料・保守サービス、および鉱業・インフラ関連貨物に紐づく大型貨物の許認可・護送業務が含まれる。中流の担い手には貨物フォワーダー、通関業者、混載業者が含まれ、下流の拠点には配送センター、非温度管理および温度管理倉庫、国内・在外同胞向け物流を担うCEP事業者、卸売・製造業の荷受人ネットワークが含まれる。
インフラ整備は価値がどこで獲得されるかを再構築している。南北道路回廊は中心的な基幹路線であり、カジャラン-アガラク区間の建設が2024年に開始され、シシアン-カジャラン道路プログラムの融資による整備が2025年にかけて進展し、2025年10月には8kmの第2区間バイパスが正式開通した。シラク/ギュムリのドライポート構想やギュムリ-ヴァナゾール線への鉄道接続を含む計画的なインターモーダル開発は、道路のみのルーティングから内陸通関、混載、付加価値型倉庫業への移行を後押ししている。
競争環境
アルメニア貨物・物流市場は高度に断片化していますが、2025年4月にDSVが143億ユーロ(157億8,000万米ドル)でDB Schenkerを買収したことにより、中央欧州の統合ハブとアルメニアの細いながらも増加する輸送量を組み合わせることができる世界最大のフォワーダーが誕生しました。統合された事業体は2028年までに90億デンマーク・クローネ(13億3,000万米ドル)のコストシナジーを目標としており、統一されたITと共同調達が含まれます。
地元のSMEはバイリンガルの配車担当者と山岳路線への精通により地域内での優位性を維持しています。しかし、ISO 22000食品安全認証とTAPA-FSRグレードA倉庫の要件により、資本力のある国際企業が有利な立場にあります。技術が競争の主戦場となっており、Gebrüder Weissは二重仲介を無効化するキャリア・アイデンティティ・ブロックチェーンを採用し、アルメニア向け輸入契約における不正リスクを低減しています。
コールドチェーン、鉱業プロジェクト貨物、ディアスポラ向けEコマースフルフィルメントに白地機会があります。CEVAによる4億4,000万米ドルのBorusan Tedarik買収はトルコでのフットプリントを拡大しており、トルコ国境が再開された際にアルメニアへの輸送能力が向けられる可能性があります。MSCが2025年2月に開始した独自の東西ネットワークはバトゥミへのフィーダースケジュールを再編し、アルメニア荷主のトラック出発ウィンドウに影響を与えています。
アルメニア貨物・物流産業のリーダー企業
UNITRANS, Ltd.
DHL Group
Mira Trans
CMA CGM Group (Including CEVA Logistics)
The MSC Group (Including Mediterranean Shipping Company)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、回廊のアップグレードと貿易遵守の強化を収益化するサービスに集中している。南北道路回廊への投資は輸送能力と信頼性の向上につながっており、2026年4月には道路局基金が84kmのアシュタラク-ギュムリ区間を開通させ、2026年6月には7.2kmのカジャラン・トンネルの契約が締結され、これらは南下方向の貨物輸送の年間安定化における重要な要素となっている。これにより、より時間精度の高い国内配送が可能となり、ジョージアの港湾経由ルートを利用するトランジット輸送を支え、許認可、ルート設計、多軸車両能力を必要とする鉱業・建設機械向けの専門的なプロジェクト物流を後押ししている。
税関のデジタル化と新たな内陸ハブは、フォワーダーおよび3PL事業者が対応可能なサービス範囲を拡大している。2026年、SRCは統合貿易データのためのExIm情報プラットフォームを展開し、外部支援を受けて国境監視とX線検査統合(CertScan)を導入した。これにより、通関代行、コンプライアンス管理、データ対応の可視化サービスへの需要が一層高まっている。シュニク税関・物流センター構想(1,440万ユーロ)およびエレバンで計画されている対外経済活動センター(3,600万ユーロの投資構造)は、集中通関と物流クラスター化を示唆しており、保税倉庫、加工食品・医薬品向けコールドチェーンの拡大、ズヴァルトノツ空港での航空貨物およびその後のトラック輸送接続に連動したCEP幹線輸送の混載のための余地を生み出している。
最近の業界動向
- 2026年6月:アルメニアは南北回廊の中核として7.2kmのカジャラン・トンネルの建設契約を締結した。このトンネルは、南下ルートにおける高地の隘路への露出を減らすことで、回廊の年間を通じた信頼性を向上させる。これにより、トランジット輸送の予測可能性が高まり、大型インフラおよび鉱業関連貨物に紐づくプロジェクト物流の対応可能な市場が拡大する。
- 2025年4月:CEVA Logisticsが4億4,000万米ドルでBorusan Tedarikの買収を完了した。この取引により、大幅な倉庫容量とトルコを中心とした物流拠点が強化され、コーカサス地域のルーティング選択肢とアルメニア向け貨物のサービス範囲に影響を与える可能性がある。
- 2024年6月:Gebruder Weissは、コーカサス地域のトラック輸送レーンにおける安全性を強化するため、Carrier Identityプラットフォームを導入した。この展開は、アルメニアのジョージア連携回廊の流れに影響を与える国境を越えるトラック輸送における不正利用や二重仲介リスクを対象としている。これにより、デジタル追跡可能性の基準が高まり、アルメニアの輸出入業者にサービスを提供するフォワーダーの間で、プラットフォームベースの運送業者審査の採用が加速する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はアルメニアにおける貨物輸送および物流サービスから得られる収益として定義され、輸送、貨物フォワーディング、倉庫業、および原産地から目的地までの物品移動に関連する支援活動を対象とする。
対象外項目:旅客輸送、純粋なインフラ建設に伴う価値、および第三者への課金を伴わない自社内物流は除外される。
セグメンテーション概要
- エンドユーザー産業
- 農業・漁業・林業
- 建設業
- 製造業
- 石油・ガス、鉱業・採石業
- 卸売・小売業
- その他
- 物流機能
- 宅配便・速達・小包(CEP)
- 目的地タイプ別
- 国内
- 国際
- 目的地タイプ別
- 貨物フォワーディング
- 輸送モード別
- 航空
- その他
- 輸送モード別
- 貨物輸送
- 輸送モード別
- 航空
- パイプライン
- 鉄道
- 道路
- 輸送モード別
- 倉庫保管
- 温度管理別
- 非温度管理型
- 温度管理型
- 温度管理別
- その他サービス
- 宅配便・速達・小包(CEP)
データソース、市場規模の算出、および検証
デスクリサーチ
デスクリサーチは、アルメニアの活動基準を設定し、企業インタビュー以外からも確認できる指標にモデルを固定するために用いられた。貨物需要が経済とどのように連動しているか、また移動のうちどの程度が国内向けで、どの程度が国境を越えるものであるかを把握するために、公式統計や貿易統計を確認した。
当社が依拠する典型的な公開資料には、輸送実績・輸送量に関するアルメニアの国家統計、税関・貿易関連の発表、および世界銀行の物流その他のマクロ指標、UN Comtradeの貿易フロー、利用可能な場合はUNECEの輸送統計などの国際データセットが含まれる。業界の実情を補うため、事業者の発表、開示されている場合は企業提出資料および監査済み財務諸表、投資家向け説明資料、信頼性の高い報道も確認している。一部の箇所では、価格動向やサービス構成の前提を相互検証するため、アナリストがニュースおよび財務関連の有料サブスクリプション、さらに貨物・物流サプライチェーンおよび貨物運賃データセットを参照している。ここに挙げたソースは例示であり網羅的なものではなく、データ収集、検証、確認のために追加の参考資料も確認している。
一次インタビューおよび調査
アルメニアの貨物運送業者、貨物利用運送業者、倉庫運営業者、荷主、通関専門家、物流マネージャーへのインタビューおよび調査は、価格設定、輸送手段の構成、ルート状況、サービス需要を明確にします。彼らのフィードバックは二次データと比較され、最終分析の前にギャップを埋め、前提条件を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:30% | 経営幹部(CXO):15% |
| ミドルティア:50% | 機能・事業部門責任者:30% |
| 中小プレーヤー:20% | マネージャー:55% |
市場規模の算出および予測
市場規模は、実用的な順序でトップダウンおよびボトムアップの論理を用いて算出された。まず、貿易・生産に関する指標、貨物活動指標、および物理的な移動を課金対象の物流価値に変換するサービス強度の前提条件を用いて、需要プールからアルメニアの貨物輸送・物流収益を再構築するトップダウン型の構築を行った。総額を算出した後、抽出した事業者の収益レンジからのボトムアップ検証、モード別の典型的な価格帯に関するチャネル確認、および数量×平均価格による簡易な整合性チェックによって裏付けを行い、繰り返し不整合が指摘された箇所については調整を行った。
主要なモデル入力には、輸出入額と貿易の方向性、貨物輸送量およびトンキロメートルの傾向、モード別割合(該当する場合は道路対鉄道・航空)、倉庫の規模・稼働状況を示す指標、平均サービス価格および燃料関連のコスト転嫁パターンが含まれる。アルメニアには回廊主導の顕著な流れがあるため、トランジット関連の需要指標および国境処理状況も実用的な先行指標として扱った。予測にあたっては、成長がマクロ経済や貿易動向に応じて変動できるようにシナリオ分析を用い、一方向的な前提を避けるため変動経路を一次回答者と確認した。小規模事業者に関するボトムアップの網羅性が薄い場合は、検証済みの活動当たり収益比率を残余の需要プールに適用してギャップを補い、精度を過度に示すことなく総額の整合性を維持した。
データ検証および更新サイクル
成果物は最終承認前に段階的な検証を経ることで、最終的な数値が実際の市場動向と整合するようにしている。報告された貨物輸送量、貿易方向の変化、輸送部門の収益動向などの独立した指標とモデルを比較し、大きな差異があれば変換要因やサービス構成を見直して調査している。
異常が残る場合は、回答者に再度連絡を取り、その変化が構造的なものか一時的なものかを確認し、複数の視点で説明が一致した場合にのみ前提条件を更新する。レポートは年次で更新され、貿易ルート、規制、または価格状況に重大な影響を与える事象が発生した場合には中間更新が追加される。提供前には最終レビューを行い、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしている。
Mordor Intelligenceによるアルメニア貨物輸送・物流市場規模と他の公開推計との比較
アルメニアの貨物輸送・物流に関する公開されている市場規模は必ずしも一致せず、その差異は通常、各ソースが物流収益として何を計上しているか、価格をどの年に正規化しているか、および国境を越えるサービスをどのように扱っているかによって生じる。また、一方の推計が輸送のみの指標に重きを置き、他方が境界を明確に示さずにより広範なサプライチェーンサービスを含める場合にも差異が生じる。
Mordor Intelligenceは、回廊主導の貿易フローの変化を追跡し、現地調査に基づいてサービス構成と価格の前提を更新し、集計対象の範囲をアルメニア国内の第三者への課金活動に限定することで、隣接する輸送収益や国外で計上される収益によって総額を過大に見せることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.51 B (2025) | |
| 地域コンサルティング会社A | USD 2.94 B (2026) | より広範なサプライチェーンおよび付加価値活動を包含しているとみられる、より広いサービス境界を用いており、また、アルメニア固有の貿易・貨物活動指標に明確に結びついていない、より高い成長軌道を出発点としている。 |
| 貿易誌B | USD 1.94 B (2023) | 第三者への課金と自社内活動を区別せずに、輸送部門の収益指標と物流サービスを混在させている可能性があり、基準年の通貨および価格算定のタイミングが十分に説明されていないため、米ドル総額が変動する可能性がある。 |
総じて、この差異は主に対象範囲および換算方法の選択を反映したものであり、アルメニアの貨物需要の方向性に関する単純な見解の相違ではない。サービスの境界が明確に示され、貿易・貨物輸送量などの活動指標が収益構築の整合性検証に用いられる場合、結果として得られる市場規模は、計画立案のために再現・検証しやすくなる。


レポートで回答される主要な質問
アルメニア貨物・物流市場の現在の市場規模は?
アルメニア貨物・物流市場規模は2026年に15億4,000万米ドルで、2031年までに17億3,000万米ドルに達すると予測されています。
最も高い収益を生み出す物流機能はどれですか?
貨物輸送が最大の物流機能であり、2025年の市場収益の46.68%を占め、道路貨物輸送がそのセグメントの4分の3を構成しています。
最も速く成長しているエンドユーザー産業はどれですか?
製造業がディアスポラ投資とCEPA主導の品質基準により、2026年〜2031年の2.39%のCAGRで成長をリードしています。
アルメニアの地理は物流コストにどのような影響を与えますか?
内陸国の立地とトルコ・アゼルバイジャンとの国境閉鎖により、貨物の85%がジョージア経由を余儀なくされ、輸送コストを押し上げ、通過時間を最大3日延長しています。
将来の通過フローに最も影響を与えるインフラプロジェクトはどれですか?
南北道路回廊、特にシシアン〜カジャラン区間とカジャラン〜アガラク区間は、国内通過時間の短縮とイランおよびジョージアのゲートウェイとの接続が期待されており、アルメニアを国際南北輸送回廊(INSTC)の実行可能なセグメントとして位置付けています。
倉庫保管のどのセグメントが最も急速に拡大していますか?
温度管理型保管は2026年〜2031年に2.24%のCAGRで成長しており、コールドチェーンの完全性を必要とする高付加価値食品と医薬品の輸出が推進力となっています。
最終更新日:



