
CROサービスにおけるAI市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.23 十億米ドル |
| 市場規模 (2032) | 40.25 十億米ドル |
| 成長率 (2027 - 2032) | 18.50 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるCROサービスにおけるAI市場分析
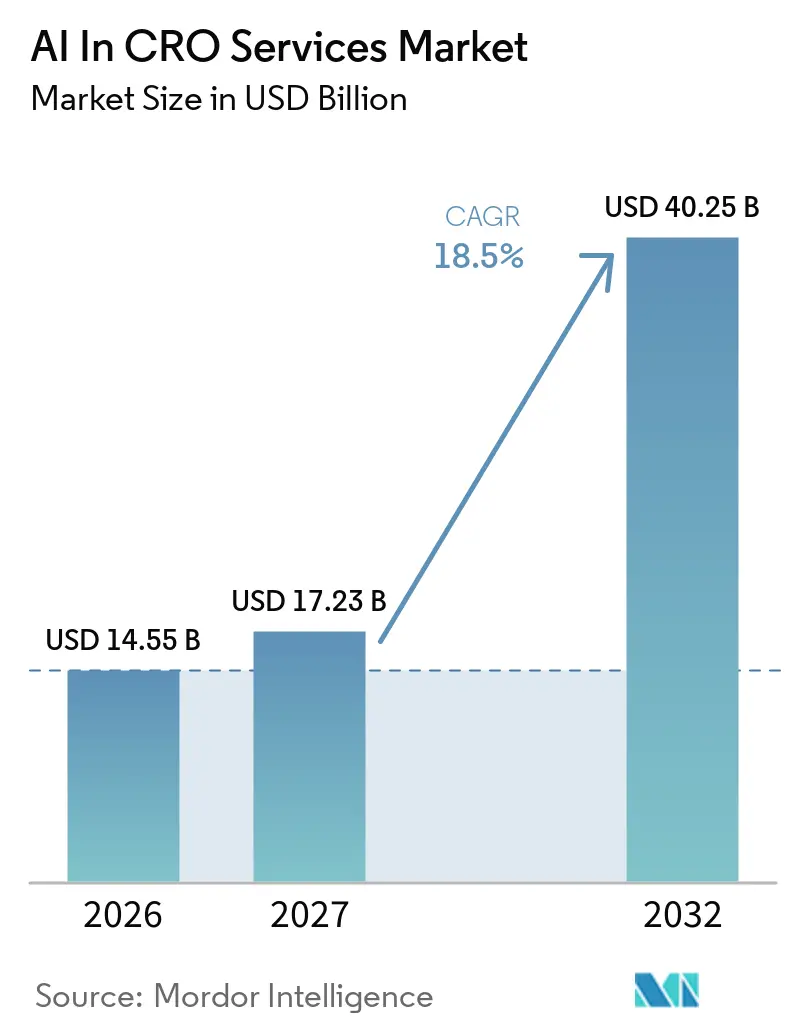
CROサービスにおけるAI市場規模は、2026年に14.55 ビリオン 米ドル、2027年に17.23 ビリオン 米ドルと予測され、2027年から2032年にかけて18.5%のCAGRで成長し、2032年までに40.25 ビリオン 米ドルに達する見込みです。
製薬・バイオテクノロジー企業は、CROパートナーに対して試験の実施だけでなく、開発段階全体を通じたデータ駆動型の意思決定支援の提供をますます求めるようになっています。2020年から2024年にかけて、試験開始までのタイムラインが大幅に長期化し、スポンサーは計画、リクルートメント、実施、文書化における遅延に対処るためのツールの導入を進めました。試験実施におけるAIの実証済みアプリケーションは、サイクルタイムの短縮と運用管理の改善を実証し、導入の根拠を強化しています。さらに、2025年1月のFDAのドラフトガイダンスにより、CRO市場におけるAIのコンプライアンス経路がより体系化されましたが、最終基準は引き続き策定中です。基本的なアウトソーシング能力から競争の軸が移行するにつれ、CROサービスにおけるAI市場はプラットフォームの高度化、データ品質、および規制されたワークフローへのAIのシームレスな統合能力によってますます形成されています。
主要レポートのポイント
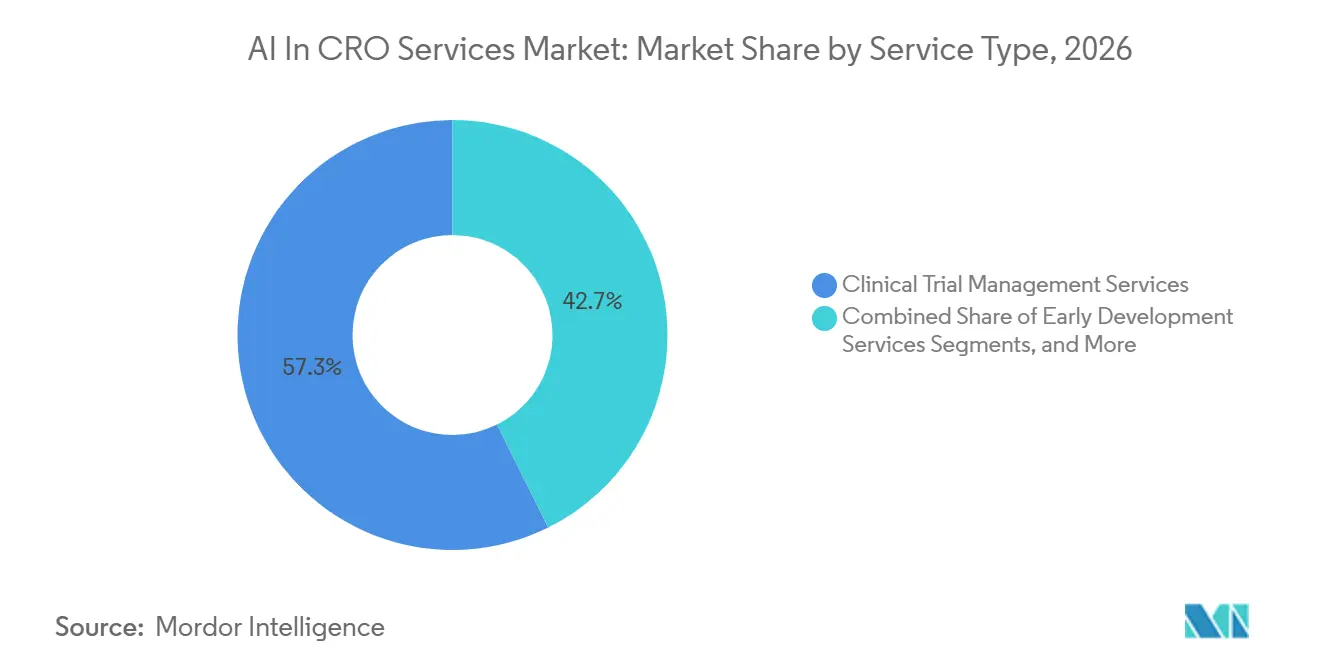
- サービスタイプ別では、臨床試験管理サービスが2026年に57.34%のシェアを占め、早期開発・トランスレーショナルサービスは2032年にかけて19.20%のCAGRで成長する見込みです。
- AI技術別では、機械学習が2026年に42.45%のシェアを占め、自然言語処理は2032年にかけて20.35%のCAGRで拡大する見込みです。
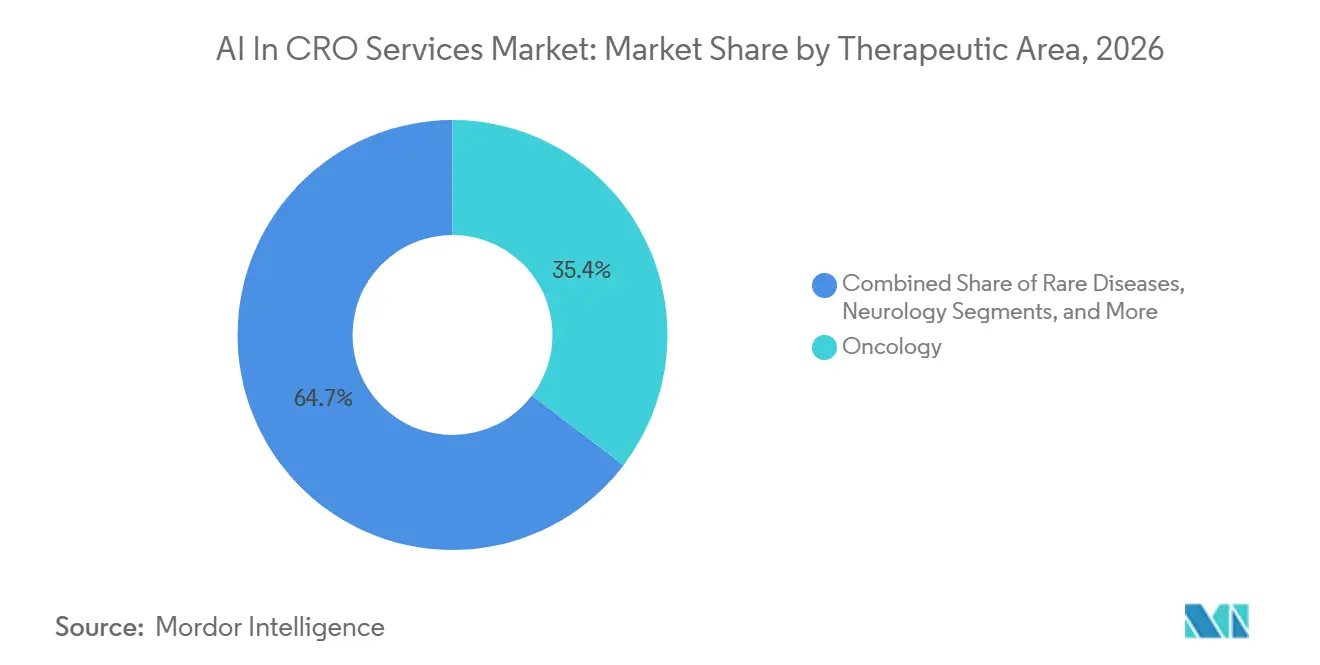
- 治療領域別では、腫瘍学が2026年に35.35%のシェアを占め、感染症・ワクチンは2032年にかけて19.6%のCAGRを記録する見込みです。
- 試験フェーズ別では、フェーズIIIが2026年に45.60%のシェアを獲得し、フェーズIは2032年にかけて19.98%のCAGRで進展する見込みです。
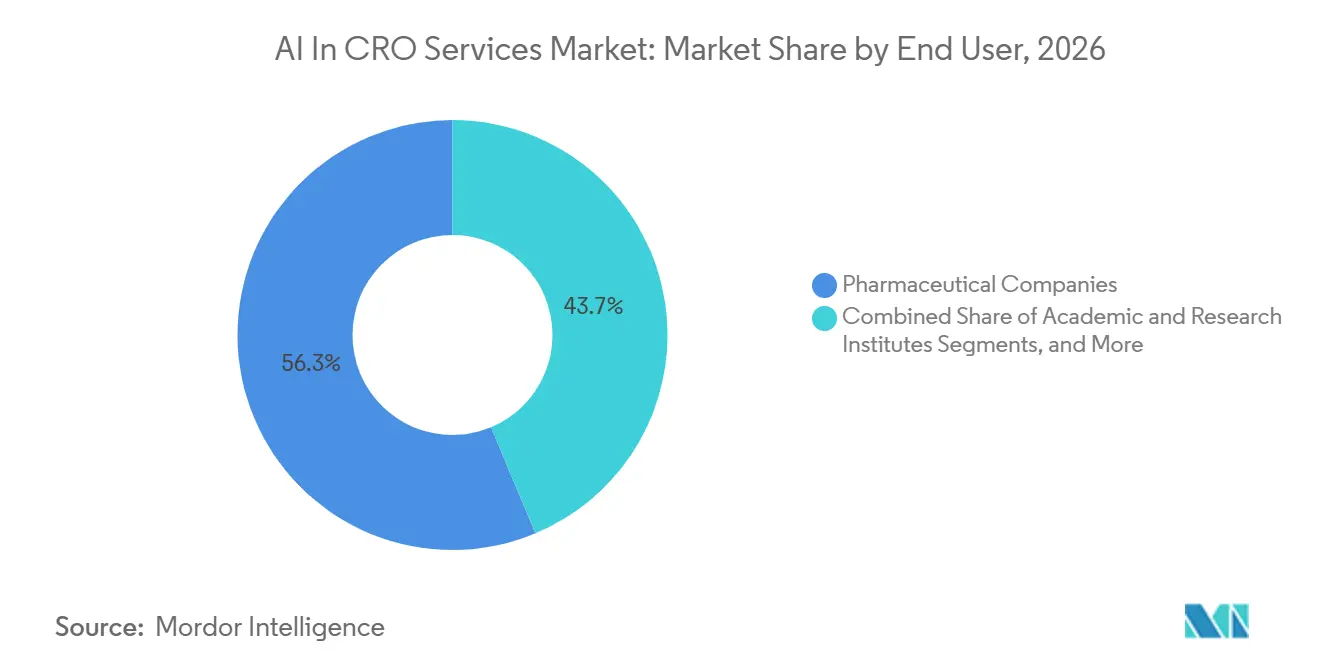
- エンドユーザー別では、製薬企業が2026年に56.3%のシェアを占め、学術・研究機関は2032年にかけて20.45%のCAGRで成長する見込みです。
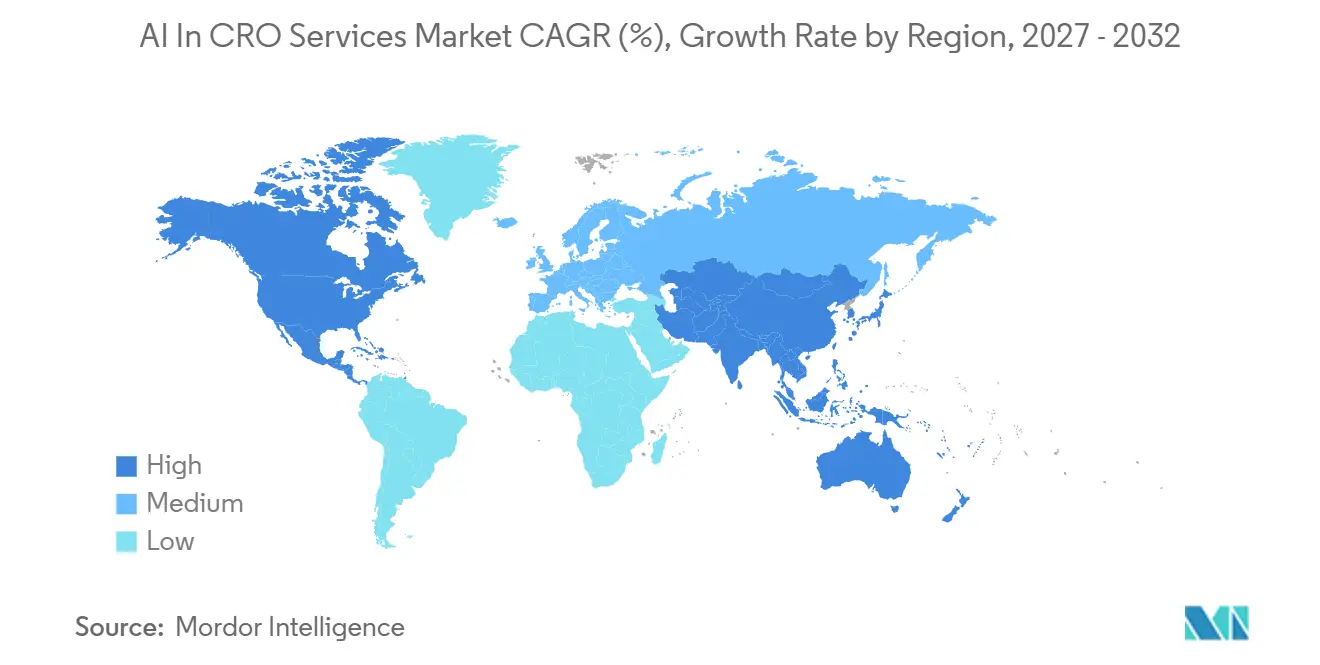
- 地域別では、北米が2026年に44.05%のシェアを占め、アジア太平洋地域は2032年にかけて23.00%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 後期試験の複雑性とデータ集約度の増大 | +3.2% | 北米および欧州に集中するグローバル | 中期(2~4年) |
| 柔軟な臨床キャパシティに対するバイオテクノロジーのアウトソーシング需要 | +3.0% | 北米、欧州、主要アジア太平洋市場 | 中期(2~4年) |
| 分散型・ハイブリッド試験の拡大 | +2.7% | グローバル、北米・オーストラリア・西欧での早期普及 | 短期(2年以内) |
| 精密医療とバイオマーカー主導のリクルートメント | +2.9% | 北米、西欧、韓国、日本 | 中期(2~4年) |
| ジェネレーティブAIによる試験開始・医療文書作成サイクルの短縮 | +3.4% | グローバル、北米および英国でのファーストムーバー優位 | 短期(2年以内) |
| RWEに連動したシンセティックコントロールおよびフィージビリティモデル | +2.4% | 北米、欧州、日本、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
後期試験の複雑性とデータ集約度の増大
従来のCROオペレーティングモデルは、後期プログラムからの増大するデータ量の管理においてますます不十分となっています。この問題は、CROサービスにおけるAI市場のフェーズIII試験において特に重要であり、適応型エンドポイント、ウェアラブルシグナル、バイオマーカーデータ、およびリアルワールドインプットが単一プログラムに統合されています。集中型データフローアプローチは、データ取り込みの自動化、プログラミングサイクルタイムの短縮、およびデータ問題管理の効率化能力を実証ています。これらの進歩は、スポンサーが主要プログラムを発注する際にAI能力を中核的な基準と見なす理由を浮き彫りにしています。その結果、CROサービスにおけるAI市場のCTMSおよびデータプラットフォームは、支援ツールから不可欠な商業資産へと移行しています。
柔軟な臨床キャパシティに対するバイオテクノロジーのアウトソーシング需要
少数の内部チームで運営されることが多いバイオテクノロジー企業は、実行および計画支援のために外部パートナーへの依存度をますます高めています。CROサービスにおけるAI市場では、この依存が基本的なアウトソーシングから、試験シナリオのモデリング、潜在的なボトルネックの特定、フィージビリティ決定の加速が可能なCROの活用へとシフトしています。このシフトはベンダー競争を再定義しており、開発計画が急速に変化する際に、人員の厚みだけではスポンサーのニーズを満たせなくなっています。さらに、ハイブリッドエンゲージメントモデルが普及しており、スポンサーは単一のサービス構造にコミットすることなくプラットフォームや専門的サポートにアクセスできるようになっています。その結果、AIへの対応力が初期段階のスポンサー関係における重要な要素となっています。
分散型・ハイブリッド試験の拡大
分散型・ハイブリッド試験の採用が拡大し、多様な環境にわたって患者、施設、プロトコル活動を監視するツールの必要性が高まっています。CROサービスにおけるAI市場はこのトレンドから恩恵を受けており、AIは患者マッチング、異常なリモートデータのフラグ付け、および施設内モニタリングのみに依存することなくプロトコル問題を特定することを支援しています。ただし、施設の準備状況が不均一であることが、特にスタッフが多数の分断されたシステムを管理する場合に、展開を遅らせる可能性があります。
精密医療とバイオマーカー主導のリクルートメント
精密医療はリクルートメントの経済性を変革し、患者選択は現在、詳細な臨床的・分子的基準に基づいています。CROサービスにおけるAI市場におけるこのシフトは、複雑な適格基準であっても患者を試験に効率的かつ一貫してマッチングするツールへの需要を高めています。例えば、ツールは高い精度を維持しながらマッチング時間を大幅に短縮する能力を実証しています。これらの改善は、スピード、バイオマーカーの整合性、および患者の利用可能性が試験の成功を左右することが多い腫瘍学や早期開発などの分野において特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIバリデーションおよびGxPコンプライアンスの不確実性 | -1.8% | グローバル、米国・欧州・日本への最大の影響 | 短期(2年以内) |
| スポンサー・CRO・施設間のデータ相互運用性の断片化 | -1.4% | グローバル、多国間プログラムへの最も強い影響 | 中期(2~4年) |
| AI支援規制アウトプットに対する責任の曖昧さ | -1.0% | 北米および欧州 | 中期(2~4年) |
| 施設・患者モデルにおけるトレーニングデータのバイアス | -0.8% | グローバル、多様性の低い試験地域での顕著な影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIバリデーションおよびGxPコンプライアンスの不確実性
バリデーションは、規制された臨床ワークフローにおけるAIのより広範な採用に対する重大な障壁であり続けています。2025年1月のFDAのドラフトガインスは、規制当局への提出におけるAIモデルに対する7ステップの信頼性フレームワークを導入しました。[1] ただし、最終ガイダンスはまだ発行されていません。この状況により、スポンサーとCROは、期待がある程度明確になったものの完全には定義されていない暫定フェーズに置かれています。CROサービスにおけるAI市場では、この課題は主に用量選択、安全性モニタリング、提出関連アプリケーションなどの分野に影響を与えており、文書やワークフロー管理などの低リスクタスクへの影響は少ないです。その結果、市場は急速に成長し続けていますが、採用率はサービスカテゴリーによって異なります。
スポンサー・CRO・施設間のデータ相互運用性の断片化
AIツールは、スポンサー、CRO、施設間でデータがシームレスに流れる場合にのみ最適なパフォーマンスを発揮します。しかし、CROサービスにおけるAI市場では、データの断片化が重大な課題であり続けています。EDCシステム、施設システム、文書リポジトリ、およびスポンサーデータウェアハウスは、効果的に統合できないことが多いです。研究によると、ローカルに展開された大規模言語モデルはEHRナラティブから構造化データを抽出する際に高い精度を達成できますが、その成功はクリーンな機関固有のデータインフラに大きく依存しています。これは、問題がモデルの品質を超えて、基盤となるデータレイヤーの状態にまで及ぶことを示しています。運用スタック全体の相互運用性が改善されるまで、CROサービスにおけるAI市場は不均一な採用に直面し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
臨床管理が収益を牽引、早期開発が加速2026年に市場シェアの57.34%を占めた臨床試験管理サービスは、CROサービスにおけるAI市場を牽引しました。このリーダーシップは、グローバルなマルチサイト調整、リスクベースモニタリング、サイトパフォーマンス追跡、および規制文書管理における重要な役割を反映しています。AIによるオーケストレーション機能がもたらす効率化の恩恵により、主要な収益ドライバーとしての地位が確固たるものとなっています。さらに、バイオメトリクス、データ管理、アナリティクス、および規制支援サービスへの継続的な投資が、試験実施における重要性をさらに際立たせています。
早期開発・トランスレーショナルサービスは、2027年から2032年にかけて19.20%のCAGRで成長し、最も成長の速いセグメントとなる見込みです。スポンサーは、試験開始の遅延を削減するために、フィージビリティシミュレーションや早期意思決定にAIを活用する傾向が高まっています。AIプラットフォームは、複数の国にわたるフェーズIIIプログラムを加速させ、試験サイトを効率的に特定する能力を実証しています。AIを活用したライティングや病理ワークフローなどの隣接サービスも進化しており、早期段階のAI能力に対する業界の注目が示されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
AI技術別:
機械学習がリード、自然言語処理がコアへ2026年に42.45%のシェアを占めた機械学習は、CROサービスにおけるAI市場において主要な技術レイヤーとして先導しました。サイト選定、リスク予測、データクリーニング、異常検知、およびワークフロー最適化への幅広い応用が、その商業的な持続性を裏付けています。この技術は、繰り返し発生する業務タスクの改善に不可欠であり続けており、ナレッジグラフなどの新興アプローチが腫瘍学や希少疾患のワークフローで注目を集めています。
自然言語処理(NLP)は、2032年にかけて20.35%のCAGRで成長し、最も成長の速いAI技術セグメントとなる見込みです。この成長は、EHRノートや臨床ナラティブなどの大量の非構造化データを処理する必要性によって牽引されています。AIシステムは、試験マッチングおよび構造化データ抽出において高いパフォーマンスを実証しており、採用、文書化、およびデータ正規化における言語モデルのより深い応用への移行を示しています。
治療領域別:
腫瘍学がリード、感染症が期待を上回る2026年に市場シェアの35.35%を占めた腫瘍学は、CROサービスにおけるAI市場において最大の治療領域であり続けました。この優位性は、広範な腫瘍学パイプラインと、バイオマーカーマッチングや画像レビューを含む腫瘍学ワークフローとのAIツールの整合性を反映しています。AIを活用したプラットフォームは、試験マッチングの強化とがん研究へのアクセス拡大のために積極的に導入されており、腫瘍学の主要な収益貢献者としての地位を強化しています。
感染症・ワクチンは、2027年から2032年にかけて19.6%のCAGRで成長し、最も成長の速い治療領域となる見込みです。パンデミック後の柔軟かつ迅速な試験インフラへの需要が、AIツールの採用を促進しています。これらのツールは、リモートリクルートメント、分散型フォローアップ、およびアダプティブプロトコルを可能にし、感染症プログラムの進化するニーズに対応し、その成長軌道を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
試験フェーズ別:
フェーズIIIが基盤を維持、フェーズIが成長をリード2026年に45.60%の市場シェアを占めたフェーズIIIは、収益において最大の試験フェーズでした。これは、後期段階の試験の高コストと複雑性を反映しており、AIを活用したプラットフォームが試験タイムラインを大幅に短縮する能力を実証しています。大規模な登録プログラムにおける効率改善への注力により、フェーズIIIは主要な収益の柱であり続けており、早期フェーズが勢いを増す中でもその地位は揺るぎません。
フェーズIは、2027年から2032年にかけて19.98%のCAGRで成長し、最も成長の速いフェーズセグメントとなる見込みです。AIを活用した用量探索アプローチとバイオマーカー主導の患者サブタイピングがこの成長を牽引しています。フィージビリティツールもスポンサーがサイトの準備状況と患者プールを評価するのを支援しており、開発サイクルの早期段階へのAIの価値創出のシフトが進み、フェーズIが重要な成長領域として位置づけられています。
エンドユーザー別:
製薬企業が支配、学術機関が成長の触媒として台頭2026年に市場シェアの56.3%を占めた製薬企業は、CROサービスにおけるAI市場において主要なエンドユーザーグループでした。その規模と開発タイムラインの短縮への注力が、AIを活用したCROサービスの採用を促進しています。AIの業務インフラへの統合は、効率性と競争力向上のためにテクノロジーを活用する業界のコミットメントを示しています。
学術・研究機関は、2027年から2032年にかけて20.45%のCAGRで成長し、最も成長の速いエンドユーザーセグメントとなる見込みです。この成長は、公的・学術研究機関による商業AIツールの採用増加を反映しています。学術環境におけるAIを活用した試験マッチングプラットフォームの拡大は、市場の購買層を広げ、革新的なコラボレーションモデルを育み、試験の質と患者特定を支援しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
北米のCROサービスにおけるAI市場
2026年、北米はCROサービスにおけるAI市場の44.05%を占め、リーダーシップの地位を維持しました。この優位性は、強力なバイオファーマスポンサー基盤、成熟したCROエコシステム、および医薬品開発におけるAIに関する早期の規制進展に起因しています。また、この地域はAIスペシャリストベンダーのハブとしての役割を果たし、フルサービスCROプラットフォームへの多大な投資が、米国およびカナダにおける商業的基盤を強化しています。
欧州のCROサービスにおけるAI市場
欧州は第2位の地域市場であり、ドイツ、英国、フランスが牽引している。その成長は、強固な学術研究ネットワーク、大規模なスポンサー基盤、デジタルヘルスおよび医薬品研究への投資によって支えられている。欧州はまた、多国間試験の主要拠点としての役割を担っており、複数の法域にまたがるコンプライアンスおよびデータワークフローの管理に精通したベンダーへの需要を生み出している。
アジア太平洋地域のCROサービスにおけるAI市場
アジア太平洋地域は、2027年から2032年にかけて23.00%のCAGRで成長し、CROサービスにおけるAI市場において最も成長の速い地域となる見込みです。この地域の成長は、大規模な患者プール、費用対効果の高い試験、およびデジタルヘルスへの投資増加によって促進されています。中国はこの拡大において重要な役割を果たしており、開発プロセス全体にわたるAI統合が深化し、アジア太平洋地域が市場成長の主要エリアとして位置づけられています。
競合環境
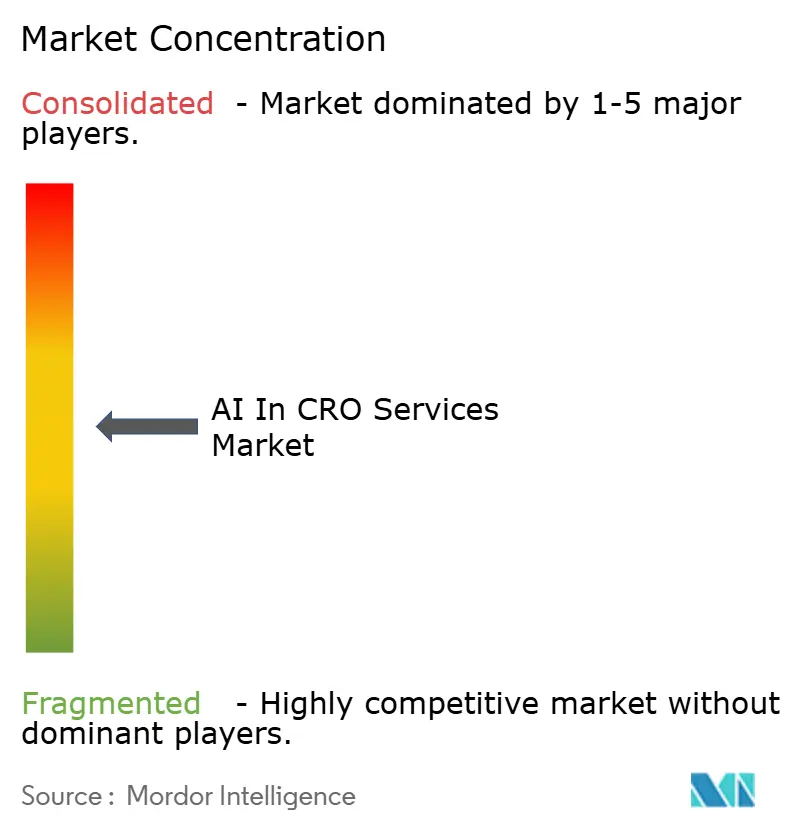
CROサービスにおけるAI市場は、上位では適度に集中しており、その下では大幅な断片化が見られます。IQVIA、Labcorp Drug Development、ICON plc、Parexel、Thermo Fisher ScientificのPPDなどの主要プレイヤーは、グローバルなリーチ、広範なデータ資産、および複数のサービスラインにわたってAIを統合する能力により優位性を持っています。一方、AIネイティブのスペシャリストは特定のワークフローをターゲットにしており、規模と俊敏性の両方が重要な競争環境を生み出しています。
主要ベンダーはプラットフォームの立ち上げ、能力の取得、データパートナーシップの形成によって対応しています。例えば、IQVIAはワークフロー全体でのプレゼンス拡大のために統合AIプラットフォームを導入しました。Parexelは買収を通じてファーマコビジランス能力を強化し、Thermo Fisher ScientificのPPDは戦略的コラボレーションを通じて試験フィージビリティとリクルートメントを強化しました。これらの行動は、内部イノベーションと外部能力構築のデュアル戦略を反映しています。
データの深さは、CROサービスにおけるAI市場における主要な差別化要因となっています。スポンサーは、多様なデータセット全体で信頼性の高いモデルパフォーマンスを確保するベンダーを優先しています。エンタープライズ規模のデータパートナーシップと独自のワークフロー履歴の重要性が高まっており、既存のクライアントシステムへのAIの組み込みが切り替えの可能性を低下させています。このダイナミクスにより、トッププレイヤーは優位性を維持しながら、ニッチなスペシャリストが特定の課題に効果的に対処することで市場シェアを獲得できるようになっています。
CROサービスにおけるAI産業のリーダー
-
Fortrea
-
charles river laboratories
-
Labcorp Drug Development
-
ICON plc
-
Parexel
- 注:主要企業の掲載順は順位を示すものではありません。
AIを活用したCROサービス市場 このレポートでカバーされる企業
- Agilisium
- Ardigen
- Aurora Analytica
- Charles River
- Emmes Group
- Fortrea
- IQVIA
- ICON
- Inductive Quotient
- InnovoCommerce
- LabCorp
- LyfeSci
- MedPace
- Novotech
- Parexel International
- PhaseV
- PSI CRO
- Thermo Fisher Scientific Inc. (PPD)
- Verisian
- Voiant Clinical
最近の産業開発事情 AIを活用したCROサービス市場
- 2026年5月:ParexelはAIファーマコビジランス技術開発企業のVitrana社を買収し、自動化されたケース取り込み、エンティティマッピング、ナラティブ生成能力を追加することでケース処理時間を60%短縮し、半自動化を提供する競合他社に先駆けて「完全自動化エンドツーエンド」のファーマコビジランスソリューションを確立しました。
- 2026年5月:Charles River LaboratoriesはAIデジタル病理ワークフローを加速させ、すでに本番稼働中のAI搭載スライドQCと、病理読取時間を平均20%短縮し病理医の効率を30%以上改善するGLP検証済みデジタル一次病理レビューを発表しました。
- 2026年4月:Thermo Fisher Scientific(PPD)はHealthVerityと提携し、70以上のキュレートされたデータソースにわたる2億7,000万件の匿名化された米国患者データへのエンタープライズアクセスを取得し、AI駆動の試験フィージビリティ、リクルートメント、およびRWE生成を強化しました。
- 2026年4月:FortreaはXcellerateプラットフォーム上に構築されたAI強化スイートであるFortrea Intelligent Technology(FIT)を立ち上げ、Lifecycle、Foresight、Companionの各ピラーを包含し、事前受注からeTMFまでのワークフローを自動化し、スポンサーおよび施設向けのサービスとしてのソフトウェア展開を提供しています。
- 2026年4月:IQVIAはNVIDIAと共同開発した統合エージェンティックAIプラットフォームであるIQVIA.aiを立ち上げ、臨床・リアルワールドデータ資産とNVIDIAのAIインフラを組み合わせ、臨床・商業・リアルワールド業務全体にわたる自律的なワークフローオーケストレーション、シンセティックデータ生成、およびコホート特定を実現しています。
グローバルCROサービスにおけるAI市場レポートのスコープ
レポートのスコープとして、契約研究機関(CRO)サービスにおける人工知能(AI)とは、機械学習、自然言語処理(NLP)、および予測アナリティクスを製薬・バイオテクノロジーの研究開発ワークフローに統合することを指します。これらのAI駆動サービスは、患者リクルートメント、プロトコル設計、データモニタリング、規制当局への提出などの手動かつデータ集約的なタスクを自動化し、医薬品開発タイムラインを加速してコストを削減します。
CROサービスにおけるAI市場は、サービスタイプ、AI技術、治療領域、試験フェーズ、エンドユーザー、および地域別にセグメント化されています。サービスタイプ別では、市場は臨床試験管理サービス、バイオメトリクス・データ管理・アナリティクスサービス、ラボラトリー・画像・サンプルインテリジェンスサービス、規制・安全性・医療文書作成サービス、および早期開発・トランスレーショナルサービスを含みます。AI技術別では、市場は機械学習、自然言語処理、ジェネレーティブAI・大規模言語モデル、コンピュータビジョン、知識グラフ・因果AI、および予測アナリティクス・デジタルツインにセグメント化されています。治療領域別では、市場は腫瘍学、希少疾患、感染症・ワクチン、神経学、心血管・代謝障害、および免疫学・炎症に分類されています。試験フェーズ別では、市場はフェーズI、フェーズII、フェーズIII、およびフェーズIV・リアルワールドエビデンスにセグメント化されています。エンドユーザー別では、市場は製薬企業、バイオテクノロジー企業、医療機器企業、学術・研究機関、および政府・非営利スポンサーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 臨床試験管理サービス |
| バイオメトリス・データ管理・アナリティクスサービス |
| ラボラトリー・画像・サンプルインテリジェンスサービス |
| 規制・安全性・医療文書作成サービス |
| 早期開発・トランスレーショナルサービス |
| 機械学習 |
| 自然言語処理 |
| ジェネレーティブAI・大規模言語モデル |
| コンピュータビジョン |
| 知識グラフ・因果AI |
| 予測アナリティクス・デジタルツイン |
| 腫瘍学 |
| 希少疾患 |
| 感染症・ワクチン |
| 神経学 |
| 心血管・代謝障害 |
| 免疫学・炎症 |
| フェーズI |
| フェーズII |
| フェーズIII |
| フェーズIVおよびリアルワールドエビデンス |
| 製薬企業 |
| バイオテクノロジー企業 |
| 医療機器企業 |
| 学術・研究機関 |
| 政府・非営利スポンサー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 臨床試験管理サービス | |
| バイオメトリス・データ管理・アナリティクスサービス | ||
| ラボラトリー・画像・サンプルインテリジェンスサービス | ||
| 規制・安全性・医療文書作成サービス | ||
| 早期開発・トランスレーショナルサービス | ||
| AI技術別 | 機械学習 | |
| 自然言語処理 | ||
| ジェネレーティブAI・大規模言語モデル | ||
| コンピュータビジョン | ||
| 知識グラフ・因果AI | ||
| 予測アナリティクス・デジタルツイン | ||
| 治療領域別 | 腫瘍学 | |
| 希少疾患 | ||
| 感染症・ワクチン | ||
| 神経学 | ||
| 心血管・代謝障害 | ||
| 免疫学・炎症 | ||
| 試験フェーズ別 | フェーズI | |
| フェーズII | ||
| フェーズIII | ||
| フェーズIVおよびリアルワールドエビデンス | ||
| エンドユーザー別 | 製薬企業 | |
| バイオテクノロジー企業 | ||
| 医療機器企業 | ||
| 学術・研究機関 | ||
| 政府・非営利スポンサー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2026年のCROサービスにおけるAI分野の現在の市場規模は?
CROサービスにおけるAI市場は2026年に14.55 ビリオン 米ドルと評価され、18.50%のCAGRで2032年までに40.25 ビリオン 米ドルに達すると予測されています。
最も多くの収益をもたらすサービスカテゴリーはどれですか?
臨床試験管理サービスは2026年に57.34%のシェアで首位を占め、業務オーケストレーションが引き続き主要な収益基盤であることを示しています。
2032年にかけて最も成長の速い地域はどこですか?
アジア太平洋地域が最も成長の速い地域であり、2027年から2032年にかけて23.00%のCAGRが予測されています。
腫瘍学がAI対応CROワークにおける最大の治療領域である理由は何ですか?
腫瘍学は2026年に35.35%のシェアを占めました。これは、試験パイプラインが充実しており、AIツールがバイオマーカーマッチング、画像レビュー、およびアダプティブスタディデザインに適合しているためです。
最も強い将来の拡大を示す試験フェーズはどれですか?
フェーズIは、スポンサーが用量探索、フィージビリティ、および早期患者選定においてAIをより積極的に活用するにつれ、2032年にかけて19.98%のCAGRで成長する見込みです。
より広範な採用を遅らせている主な問題は何ですか?
主な制約は、バリデーションとGxPの不確実性、データ相互運用性の断片化、規制アウトプットにおける責任の問題、およびトレーニングデータのバイアスリスクです。