
薬剤管理におけるAI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.39 十億米ドル |
| 市場規模 (2031) | 4.11 十億米ドル |
| 成長率 (2026 - 2031) | 11.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
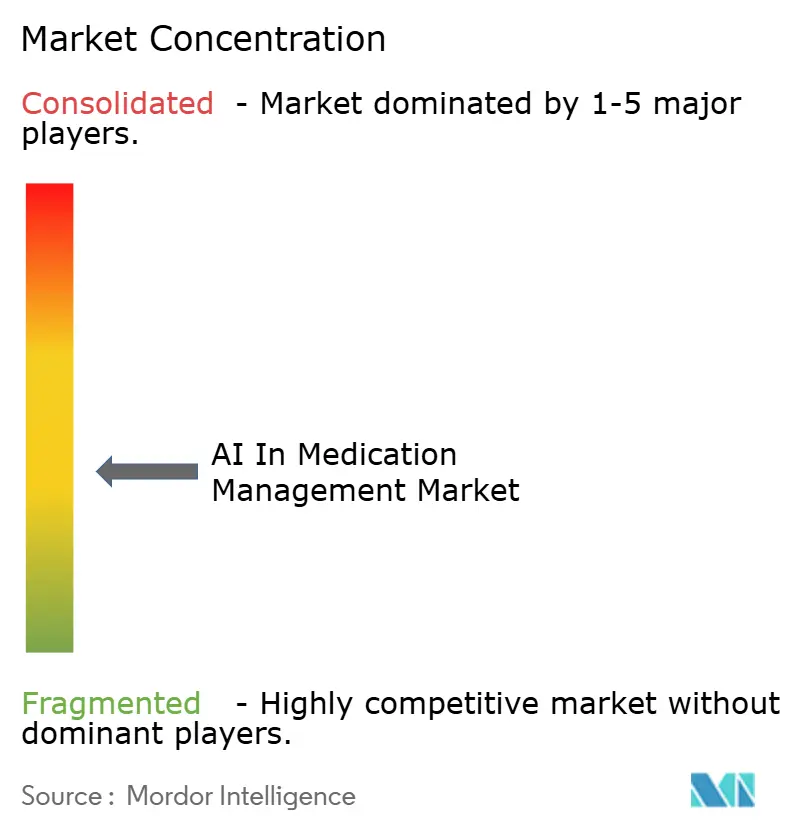
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる薬剤管理におけるAI市場分析
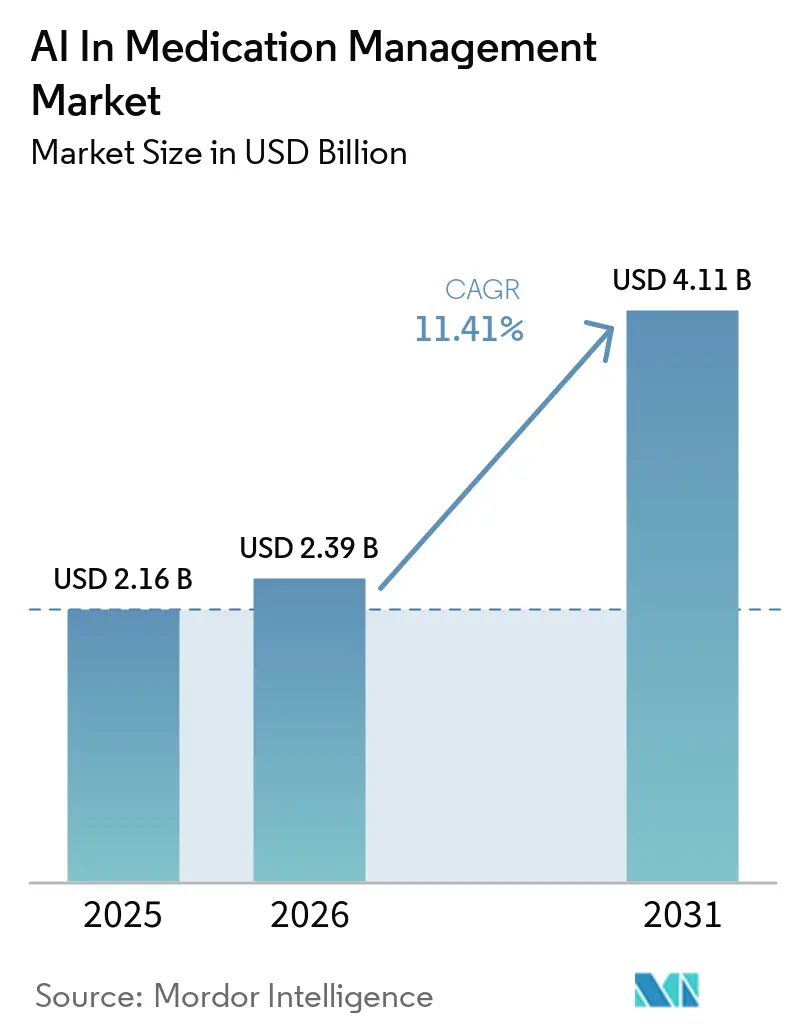
薬剤管理におけるAI市場規模は、2025年の21.6 ビリオン 米ドルから2026年には23.9 ビリオン 米ドルに成長し、2026年~2031年のCAGR 11.41%で2031年までに41.1 ビリオン 米ドルに達する見込みです。
薬剤管理におけるAI市場は、病院環境全体で治療コストと臨床リスクを引き続き高めている薬物有害事象の持続的な負担によって支えられています。また、複数の慢性疾患を抱える高齢者における多剤併用の増加によっても恩恵を受けており、薬レビュー、相互作用チェック、減薬支援は手動ワークフローだけでは管理が困難になりつつあります。クラウド接続型薬局システムとAI対応アドヒアランスプログラムは、特にプロバイダーとペイヤーが薬剤パフォーマンスを業務上の節約と品質連動型収益に結びつけられる場面で、対応可能なユースケースの基盤を拡大しています。薬剤管理におけるAI市場は、孤立したパイロットを超えて組み込み型ワークフロー展開へと移行しつつありますが、バリデーション要件、相互運用性のギャップ、臨床医の信頼問題が依然として本格的な本番展開を遅らせています。競争活動はその変化を反映しており、大規模プラットフォームベンダーがEHR、調剤、クラウド統合を深化させる一方、専門特化企業はアドヒアランス、精密投与、事前承認、ファーマコビジランスのユースケースを中心に拡大しています。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年に47.32%の収益シェアでトップとなり、サービスは2031年にかけてCAGR 11.73%で拡大する見込みです。
- 展開モード別ではクラウドベースシステムが2025年に市場の64.73%を占め、オンプレミス展開は2031年にかけてCAGR 11.32%と最も高い予測CAGRを記録しました。
- テクノロジー別では、機械学習および予測モデルが2025年に52.81%のシェアを占め、自然言語処理は2031年にかけてCAGR 12.62%で進展しています。
- アプリケーション別では、薬剤アドヒアランスとエンゲージメントが2025年に38.08%のシェアを占め、薬剤意思決定支援と相互作用チェックは2031年にかけてCAGR 14.29%で成長する見込みです。
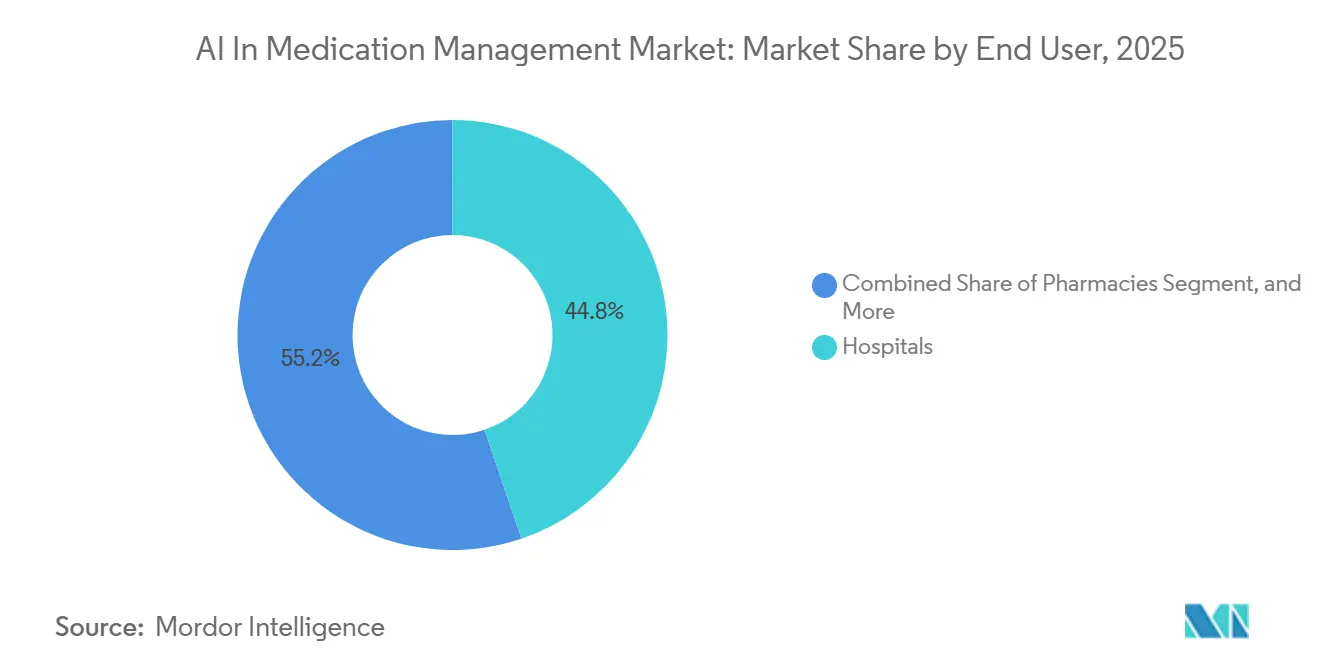
- エンドユーザー別では、病院が2025年に44.83%のシェアを占め、薬局は2031年にかけてCAGR 12.58%で拡大する見込みです。
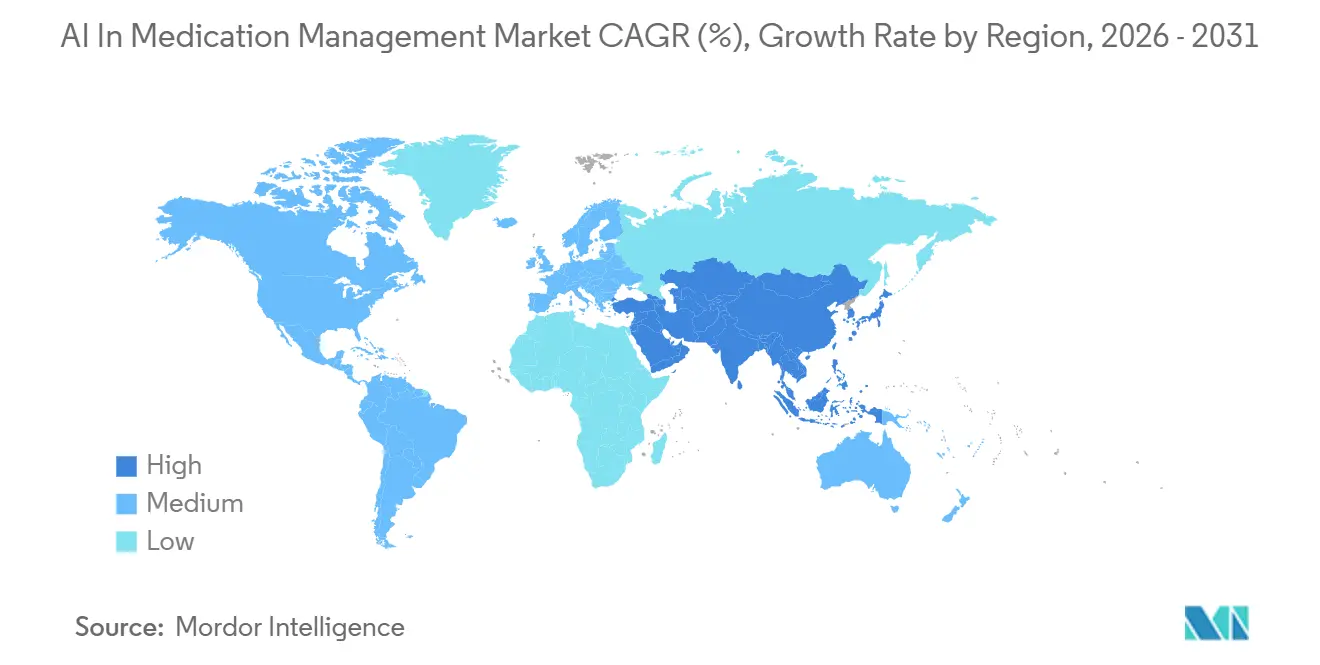
- 地域別では、北米が2025年に38.43%の収益を占め、アジア太平洋は2031年にかけてCAGR 13.09%と最も速い成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバ影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 薬剤エラーおよびADE負担の増大 | +2.4% | グローバル | 短期(2年以内) |
| 多剤併用と複雑なレジメンの複雑性 | +1.8% | グローバル(北米・欧州で最も高い強度) | 中期(2~4年) |
| クラウド接続型薬剤ワークフローの拡大 | +2.1% | 北米・アジア太平洋がコア、中東・アフリカへの波及 | 短期(2年以内) |
| AI対応薬剤アドヒアランスプログラムの成長 | +1.6% | グローバル | 中期(2~4年) |
| 医薬品不足のオーケストレーションと代替インテリジェンス | +1.0% | 北米・欧州 | 中期(2~4年) |
| 価値ベースの薬局経済と品質インセンティブ | +0.8% | 北米(英国・オーストラリアで早期の成果) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
薬剤エラーおよびADE負担の増大
薬剤管理におけるAI市場は、薬剤エラーおよび薬物有害事象に関連する高い臨床的・財政的負担から引き続き支持を得ています。2025年11月にFrontiers in Pharmacologyで発表された評価によると、米国の入院患者において年間180万件の薬物有害事象が発生し、9,000件の関連死亡と400 ビリオン 米ドル以上の関連コストが生じています。[1] BMC Medical Informatics and Decision Makingの別の証拠では、米国で年間3,600万人以上の入院患者の5%が意図しないADEの影響を受け、年間治療コストは15 ビリオン 米ドルを超えることが示されました。この負担は、薬剤量が増加し、ケアチームがより高いアラート負荷に直面するにつれて手動レビューの信頼性が低下するため、処方箋をレビューしリスクシグナルを継続的に監視できるAIシステムへとプロバイダーを向かわせています。Digital Healthの2025年のシステマティックレビューでは、AIが生成したアラートの85%が臨床的に有効であり、43%がオーダー修正につながったことが示されており、これは病院がAIレビュー層を持続的な薬剤安全性の失敗に対する実践的な対応として扱っている理由を説明するのに役立ちます。[2]
多剤併用と複雑なレジメンの複雑性
薬剤管理におけるAI市場は、高齢者や複数の慢性疾患を抱える患者が使用するレジメンの複雑性の増大によっても押し上げられています。Healthcare誌の2024年のレビューでは、地域在住者の30.2%、入院患者の61.7%に多剤併用の有病率が見られ、複雑な薬剤使用がいかに広くケア提供に組み込まれているかが示されました。同じ証拠体系では、薬剤が1つ追加されるごとに有害事象リスクが12%から18%上昇することが示されており、相互作用リスクを表面化し減薬候補を特定できるAIツールの価値が高まっています。2025年に発表されたABiMed研究では、救急外来受診の減少を通じて者1人あたり年間273ユーロ(298米ドル)の節約が推定されており、薬剤レビューを臨床的必要性から測定可能な効率化手段へと転換させています。Cureus誌の2025年のスコーピングレビューでは、AIツールが50歳以上の成人における潜在的に不適切な薬剤と繰り返す多疾患パターンの検出に有効であることが示されており、これらの患者コホートが拡大するにつれてプラットフォーム需要の着実な成長を支えています。
クラウド接続型薬剤ワークフローの拡大
薬剤管理におけるAI市場は、病院と薬局が薬剤ワークフローをエンタープライズの可視性とリモート意思決定を支援するクラウドベースのデータ層に接続するにつれて前進しています。[3] NYC Health + Hospitalsは2024年に、年間2,200万回以上の投与を調剤するネットワーク全体で集中型クラウドベースの薬剤管理に移行し、看護師の手動作業を削減してリアルタイムの在庫追跡によるリモートオーダー管理を可能にしました。Amazon PharmacyはAWS BedrockとComprehend Medicalが処方処理の自動化と99%の処方箋への事前価格見積もり提供を支援し、AIベースの労働計画が業界標準のMAPE目標に対して予測精度を50%改善したと述べています。ニュージーランドのMidCentralにおけるDedalus MedChartの展開では、入院患者1人あたりの薬剤管理に16~27分の節約をもたらし、患者1人あたりの初回薬局レビュー時間を最大110分短縮し、ワークフロー価値がエンタープライズスケールだけでなくユニットレベルでも可視化されることを示しました。同時に、薬剤管理におけるAI市場は厳格な主権要件を持つ病院がクラウド接続型アーキテクチャを完全に放棄するのではなくハイブリッドおよびローカル推論モデルを拡大しているため、クラウドのみの構造には向かっていません。
AI対応薬剤アドヒアランスプログラムの成長
薬剤管理におけるAI市場は、長期的な薬剤使用が慢性ケアパスウェイ全体で依然として大規模に崩壊しているため、アドヒアランスプログラムからの持続的な需要を見ています。Frontiers in Pharmacologyの2025年のナラティブレビューでは、世界中で長期治療を受けている患者の50%が処方通りに薬を服用していないことが述べられており、回避可能な悪化とコストの大きな基盤が残っています。Frontiers in Digital Healthの集中レビューでは、AIベースのアドヒアランスツールが対照群および既存の実践に対して薬剤コンプライアンスを6.7%から32.7%改善したことが示されており、ペイヤーとプロバイダーの設定全体でより広い採用を支持しています。npj Digital Medicineに発表されたREINFORCE試験では、対照群に対してピルボトルアドヒアランスが13.6パーセントポイント向上し、6ヶ月の研究期間中に予測精度が向上し、これらのシステムが個々の患者の反応パターンに適応できることを示しました。Arineは、そのAIプラットフォームが3,000万人以上のメンバーをカバーし、エンゲージメントしたメディケイドメンバー1人あたり年間1,500米ドル以上の節約と入院入院の40%以上の削減をもたらしたと報告しており、ペイヤー契約が小規模なパイロットを超えて移行している理由を説明しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーとAIバリデーション負担 | -1.5% | グローバル | 中期(2~4年) |
| EHRと薬局システムの相互運用性ギャップ | -1.2% | グローバル | 短期(2年以内) |
| アラート疲労とAI出力に対する臨床医の低い信頼 | -1.0% | グローバル | 中期(2~4年) |
| 高リスクワークフローにおける責任と監査可能性の制約 | -0.7% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーとAIバリデーション負担
薬剤管理におけるAI市場は、データプライバシー管理、内部ガバナンスレビュー、モデルバリデーション要件から依然として意味のある採用障壁に直面しています。規制上の期待は高まっており、FDAは2025年12月までに1,451件以上のAI対応医療機器を承認し、2025年には295件の新規承認を含んでいます。また、所定変更管理計画フレームワークにより、製造業者は将来のアルゴリズム変更を事前に定義し、展開後のモデルドリフトを監視することが求められています。JMIR AIに発表された941人の学術医師を対象とした全国調査では、62%が代表性のないトレーニングデータによるバイアスを中核的な懸念として挙げ、78.9%がAIシステムに起因する臨床エラーを心配していました。FDAの2026年1月の特定の透明な臨床意思決定支援ツールに関するガイダンスは一部のカテゴリーの負担を軽減しましたが、患者リスクが高い処方とファーマコビジランスのユースケースでは、医療システムは依然として厳格な内部レビュープロセスを維持しています。これは、薬剤管理におけるAI市場が軽い規制環境ではなく、より厳格なコンプライアンス規律の下で拡大していることを意味します。
EHRと薬局システムの相互運用性ギャップ
薬剤管理におけるAI市場は、EHRと薬局システムが設定を超えてデータを交換・照合する能力の不均一さによっても制約されています。米国の非連邦急性期病院の96%以上が認定EHRシステムを使用しているにもかかわらず、2023年時点で4つの主要な相互運用性機能をすべて実行していたのは70%に過ぎず、デジタル化がまだ完全な薬剤データの継続性を生み出していないことを示しています。JMIR Medical Informaticsの研究では、新規向精神薬処方を受けた小児患者の22.2%が30日以内に調剤を受けておらず、システムが連携していない場合、処方記録と調剤記録のそのような不一致がアドヒアランスモデルを歪める可能性があることが示されました。薬剤照合に関する2025年のスコーピングレビューでは、レビューされたAIモデルのうち展開済みステータスに達していたのは16%のみであり、アルゴリズム開発と臨床使用の間の主要なハードルとして相互運用性が繰り返し特定されました。薬剤管理におけるAI市場は前進し続けますが、医療システムがケア設定全体でオーダー、調剤、リフィル、薬剤履歴データをより少ない摩擦で接続できるようになるまで、展開速度は不均一なままとなるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
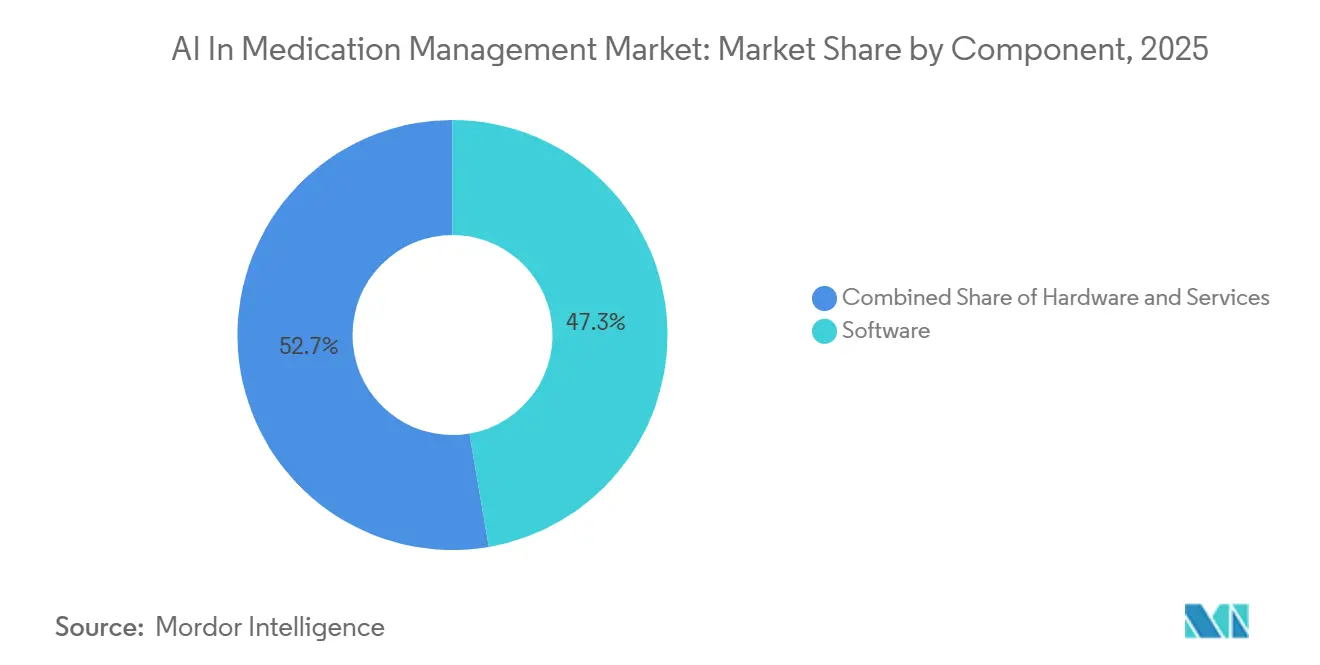
ソフトウェアインフラストラクチャがプラットフォーム価値を支えるソフトウェアは2025年の薬剤管理におけるAI市場規模の47.32%を占め、薬剤管理におけるAI市場内で大のコンポーネントとなりました。この地位は、SaaSベースの臨床意思決定支援、アドヒアランス、ファーマコビジランスツールの継続的な収益プロファイルを反映しており、ハードウェアの交換サイクルを待たずに継続的に更新できます。EpicがAIを薬剤ワークフローに直接組み込んでいることがこのパターンを支持しており、顧客ベースの85%以上が少なくとも1つのAIツールを使用し、Summit HealthはEpicのPenny AIエージェントを通じて事前承認提出時間を42%短縮しました。薬剤管理におけるAI産業では、そのレベルのワークフロー組み込みがスタンドアロンの機能の幅よりも重要であり、薬剤チームはすでに使用しているシステム内でクリック数とレビュー時間を削減するツールを採用しているためです。
サービスは2031年にかけてCAGR 11.73%で成長する見込みであり、展開サポートがプラグアンドプレイの主張によって置き換えられるのではなく、ソフトウェア販売と並行して拡大していることを示しています。医療システムは、内部の臨床AIの専門知識が実装の野心に対して依然として不足しているため、バリデーション、統合エンジニアリング、スタッフの変更管理をアウトソーシングするケースが増えています。ハードウェアは、スマート調剤デバイス、接続型アドヒアランスセンサー、ロボットシステムが薬剤ワークフローが実行可能かつ測定可能になる物理的な制御ポイントであり続けるため、構造的に重要なままです。OmnicellのTitan XTとクラウド連携OmniSphereアーキテクチャは、ハードウェアの価値がキャビネット交換需要だけでなく、データ生成と在庫インテリジェンスにますます結びついていることを示しています。
展開モード別:
クラウドがリードしながらオンプレミスが機密性の高い設定で回復クラウドベースの展開は2025年に64.73%のシェアを占め、薬剤管理におけるAI市場でリーディングポジションを維持しました。このリードは、エンタープライズ全体の可視性、低い初期資本ニーズ、病院、薬局、流通ノード全体で薬剤業務を集中化する能力から生まれています。BDは、AWSホスト型のIncada Connected Care Platformが設置済みPyxisベースから毎日980万件以上の薬剤調剤トランザクションを処理していると述べており、ケアポイントでのリアルタイムAI推論を支えるデータスループットを示しています。薬剤管理におけるAI市場内では、クラウドスケールはホスティングの好みだけでなく、ワークフローの統一とデータ密度の両方に結びついています。
オンプレミス展開は2031年にかけてCAGR 11.32%で拡大する見込みであり、クラウドのリードにもかかわらず最も成長の速いモードとなっています。主権に敏感な管轄区域の病院は、特に暗号化、監査可能性、国家安全保障基準が厳格なままである高リスクの臨床ユースケースに対してローカル推論とローカルデータ処理を選択しています。荊州中央病院の2025年8月のAIデジタル薬剤師展開では、医療グレードの暗号化データを使用して10万種類以上の薬剤タイプをカバーするローカル展開データベースを使用しており、アジアの一部でオンプレミス需要が増加している理由を示しています。ハイブリッドモデルは、クラウド分析を望みながらも完全な臨床データットをローカル環境の外に移動できないシステムに特に適した実用的な中間路として支持を得ています。
テクノロジー別:
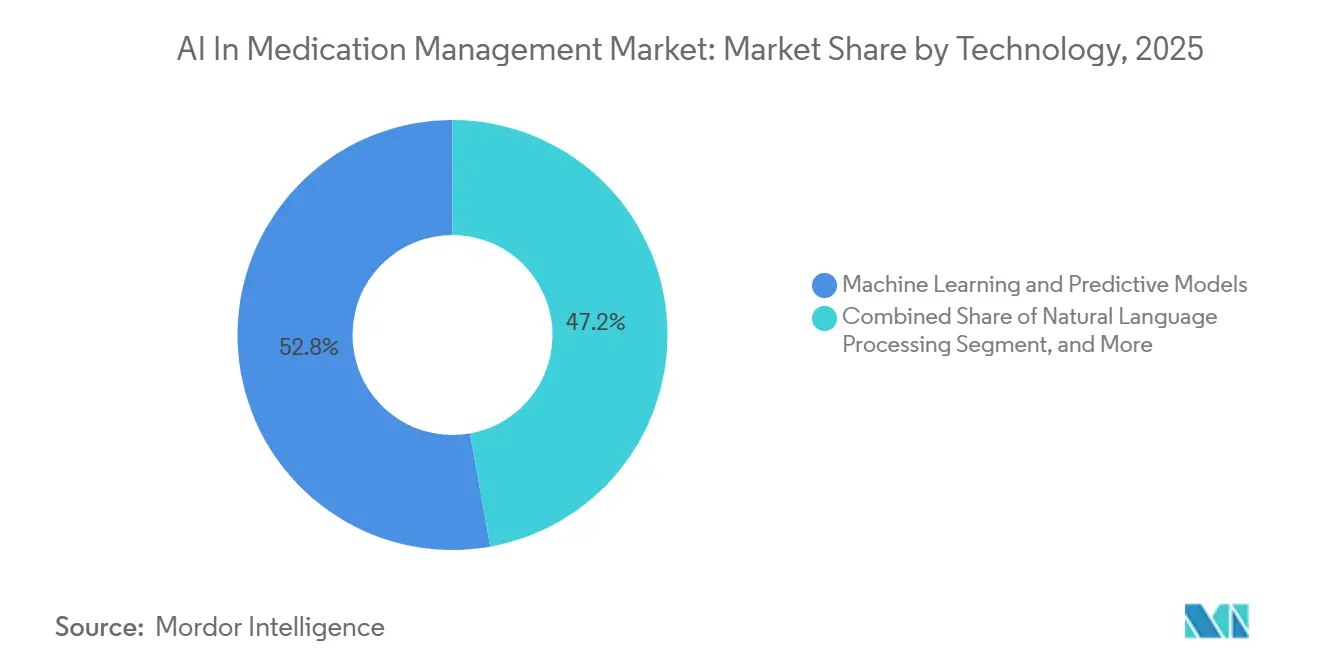
機械学習がリードし、自然言語処理が臨床テキストのギャップを埋める機械学習と予測モデルは2025年の薬剤管理におけるAI市場規模の52.81%を占め、リーディングテクノロジーポジションを維持しました。そのリードは、薬物有害事象サーベイランス、相互作用スコアリング、薬剤レビュー、在庫リスク予測などの長年のユースケースに根ざしており、一度展開されたモデルが迅速に置き換えられることはほとんどありません。Digital Healthの2025年のシステマティックレビューでは、中国8都市の18,338人の高齢者を対象に潜在的に不適切な薬剤を検出するCC+CatBoostアンサンブルが97.93%の精度を達成したことが報告されており、大規模な機関連携データセットで達成可能な精度を示しています。薬剤管理におけるAI産業では、確立されたモデルベースのアプローチが機械学習に設置済みの優位性を与えており、新しいAIアプローチがより多くの注目を集めている中でも同様です。
自然言語処理は2031年にかけてCAGR 12.62%で成長する見込みであり、薬剤管理におけるAI市場で最も成長の速いテクノロジーセグメントとなっています。この勢いは、FHIRベースのAPIが拡大し、アンビエント臨床文書化ツールがより一般的になるにつれて、構造化および半構造化薬剤データへのアクセスが拡大していることを反映しています。FDBの2026年3月のMedProof MCPローンチはこの変化の例であり、AIエージェントが構造化された薬剤インテリジェンスを直接クエリできるようにし、エージェント型薬剤ワークフローを構築する開発者の統合負担を軽減します。生成AIとコンピュータビジョンも拡大していますが、現在の証拠は完全な自律的代替ではなく、高度な薬剤決定における人間参加型の役割を依然として支持しています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能です
アプリケーション別:
アドヒアランスが量を支え、意思決定支援が予測成長をリード薬剤アドヒアランスとエンゲージメントは2025年に38.08%のシェアを占め、薬剤管理におけるAI市場で最大のアプリケーション領域となりました。このリードは、慢性ケアにおけるノンアドヒアランスの規模と、アドヒアランスの向上が測定可能な節約、入院減少、品質連動型ペイヤーパフォーマンスに結びつけられるという事実を反映しています。Arineは、メディケイド行動健康人口に対してメンバー1人あたり4,300米ドル以上の節約と行動健康多剤併用の50%削減を報告しており、アドヒアランスツールがペイヤーとPBMに財政的に可視化されている理由を示しています。薬剤管理におけるAI市場は、完全に自律的な処方支援ではなく、エンゲージメント、リフィル、薬剤療法管理ワークフローから現在の量の多くを引き出しています。
薬剤意思決定支援と相互作用チェックは2031年にかけてCAGR 14.29%で拡大する見込みであり、最も成長の速いアプリケーション領域となっています。この成長は、臨床会話をオーダ提案、相互作用スクリーニング、オーダー確定前のより構造化されたレビューに変換できるアンビエント文書化と自然言語処理パイプラインの台頭を反映しています。Oracle Healthは2026年2月に、その臨床AIエージェントがすでに米国の医師の文書化時間を20万時間以上節約したと述べており、ワークフローキャプチャツールが日常的な処方環境の一部になるスピードを示しています。処方確認、薬剤照合、不足最適化、精密投与、ファーマコビジランスは隣接するユースケースとして拡大し続けていますが、意思決定支援は文書化の自動化と薬剤インテリジェンスが現在最も直接的に収束している場所です。
エンドユーザー別:
病院がシェアを支配し、薬局が将来の成長を牽引病院は2025年の薬剤管理におけるAI市場シェアの44.83%を占め、最大のエンドユーザーグループとしての地位を維持しました。その地位は、高度な薬剤タスクの集中、統合調剤インフラストラクチャの規模、病院システムがAIツールを入院患者のオーダー確認、在庫管理、事前承認、ケアの移行全体に展開できるという事実から生まれています。Mount Sinai Health Systemの薬局AI戦略は、Epicと統合された入院患者確認、事前承認、在庫最適化、外来移行にまたがっており、大規模医療システムが支援できる展開の幅を示しています。薬剤管理におけるAI産業では、病院は製品パフォーマンスを検証するために大規模なワークフロー量と複雑な臨床環境を必要とするベンダーにとって最も重要な実証の場でもあります。
薬局は2031年にかけてCAGR 12.58%で成長する見込みであり、薬剤管理におけるAI市場で最も成長の速いエンドユーザーセグメントとなっています。この成長は、価値ベースの薬局モデル、事前承認の自動化、AIがターンアラウンドタイムを短縮し介入ターゲティングを改善できる直接患者向けフルフィルメントワークフローに結びついています。Ochsner HealthでのLatent HealthのAIは、専門薬の事前承認レビュー時間を平均4分に短縮し、2025年の全ネットワーク展開後に月間スループットを96%増加させ、専門・小売チャネルがAI投資を増やしている理由を説明しています。ホームケア、バーチャルケア、ペイヤー、PBM、ライフサイエンス企業は現在のシェアでは小さいままですが、薬剤管理が分散型モニタリングと市販後安全性分析に向かうにつれて拡大し続けています。
注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能です
地域分析
北米のAIによる投薬管理市場
北米は2025年のAIによる投薬管理市場シェアの38.43%を占め、最大の地域貢献者としての地位を維持した。同地域は、高いEHR普及率、成熟したバリューベースの償還制度、そして処方、文書化、調剤、専門薬局ワークフローへのAI統合をすでに進めているプロバイダー基盤という恩恵を受けている。ユタ州の2026年1月の州主導による自律的なリフィルプログラムは特に重要であり、190の慢性疾患治療薬の処方更新にAIが法的に関与することを可能にし、リフィルの適時性、患者安全性、アドヒアランスの成果、およびコスト効果を追跡する。OracleのClinical AIエージェントの拡張、ならびにMcKesson、BD、Omnicellなどの企業による大規模な流通・調剤自動化は、北米がパイロット段階から組み込み型の運用インフラへと移行していることを示している。同地域は依然としてアラート疲労、バイアスへの懸念、ガバナンス上の摩擦という課題に直面しているが、AIによる投薬管理市場のスケーリングにおいて最も活発な商業環境であり続けている。
欧州のAIによる投薬管理市場
欧州はAIによる投薬管理市場において第2位の地域市場であり、病院のデジタル化プログラムおよび安全な投薬データ利用に向けた規制上の推進力によって支えられている。ドイツの病院未来法(Krankenhauszukunftsgesetz)は病院のデジタル化に43億ユーロ(47億米ドル)を割り当て、病院システム全体における投薬ワークフローの近代化に向けた明確な需要基盤を創出した。BDの2026年3月のSintecoとのパートナーシップは、欧州の病院向けに高度な単位用量ロボティクスおよび医薬品トレーサビリティ機能を追加し、自動化ハードウェアと投薬データの可視性の連携への継続的な投資を反映している。同地域の規制構造はコンプライアンスコストを引き上げているが、バリデーション、トレーサビリティ、およびワークフローの安全性を大規模に文書化できるベンダーにとっては有利に働いている。
アジア太平洋、中東・アフリカ、南米のAIによる投薬管理市場
アジア太平洋地域は2031年までに13.09%のCAGRで成長すると予測されており、AIによる投薬管理市場において最も成長の速い地域セグメトとなっている。日本の薬局デジタル化プログラムは強固な運用基盤を構築しており、2025年5月までに日本調剤は全763薬局にAI服薬歴作成サービスを導入し、日々の手動文書化時間を削減するとともに、薬剤師が患者対応に充てる時間を増加させた。中国でも測定可能な臨床利用が見られ、山東省第二人民病院は2025年の試験運用中に投薬エラーの99.7%の遮断率および患者の薬剤モニタリングカバレッジの70%増加を報告している。韓国とインドは薬局AIの展開を支援できるデジタルヘルスインフラを拡充しており、中東・アフリカおよび南米は、一部の国における医療のデジタル化および専門薬局需要に牽引された初期段階の機会市場にとどまっている。インフラおよびインターオペラビリティの制約が、最も先進的なシステム以外での近期的な普及を依然として制限しているが、同地域の成長プロファイルはアジア太平洋地域をAIによる投薬管理市場の長期的な拡大経路の中心に位置づけ続けている。
競争環境
薬剤管理におけるAI市場は中程度に分散しており、大規模プラットフォームベンダーが、より狭いが高価値なワークフロー問題に焦点を当てた専門企業と競合しています。Becton, Dickinson and Company、Omnicell、Oracle Health、Epic Systemsは、AIの機能を確立されたハードウェアフットプリント、EHR環境、流通規模のデータネットワークに接続できるため、制度的な優位性を持っていす。薬剤管理におけるAI市場は、統合パスが限られた孤立したツールを提供するベンダーよりも、既存のワークフロー内での展開時間を短縮できるベンダーを優遇します。この構造は専門家の参入を可能にしますが、相互運用性、設置済みベースのリーチ、規制上の規律の商業的価値を高めます。
BDはPyxisフットプリントと新しいIncada Connected Care Platformを使用して、接続型調剤インフラをケア設定全体での分析とAI駆動の可視性を支援する大量の薬剤データ層に変換しています。OmnicellはOmniSphereとTitan XTを通じて同様の道を歩んでおり、戦略的目標はロボット工学と調剤システムを共通のクラウドワークフローエンジンに接続し、在庫リスク予測とエンタープライズ在庫管理を改善することです。Oracle HealthはEHR層のルートを取り、アンビエントリスニングと自動オーダー作成を臨床ワークフローに組み込んでおり、薬剤AIを別の調達決定ではなく文書化とオーダーの一部にしています。Epicもエージェントファクトリーとカスタムモデル戦略を通じて競争フィールドを拡大しており、医療システムがEHR環境内に留まりながらEpicワークフロー内でAIエージェントを構築する自由度を高めています。これらの動きは、主要企業が機能を追加するだけでなく、薬剤データ、臨床コンテキスト、AIオーケストレーションが出会う運用層を制御しようとしていることを示しています。
専門家は、結果の定量化が容易でワークフローの痛みが高度に集中している場所でコントラクトを獲得する余地がまだあります。Arineはペイヤー側の薬剤最適化を中心に位置づけており、Latent HealthはOchsner Healthでの専門薬局の事前承認において強いトラクションを示しました。FDBのMedProof MCPも、標準が製品機能だけでなく差別化要因になり得るオープンエージェント相互運用性と構造化薬剤インテリジェンスをめぐる新たな競争ラインを示しています。薬剤管理におけるAI市場は、病院、薬局、ペイヤーがワークフローニーズと展開準備に基づいて統合プラットフォームとターゲットポイントソリューションの組み合わせを引き続き購入するため、近期に勝者総取りの構造に統合される可能性は低いです。
薬剤管理におけるAI産業リダー
-
Omnicell
-
Becton, Dickinson and Company
-
Epic Systems Corporation
-
McKesson Corporation
-
Oracle Health
- 注:主要企業の掲載順は順位を示すものではありません。
AI による投薬管理市場 このレポートでカバーされる企業
- AiCure
- Beckton Dickinson
- Epic Systems
- EveryDose
- InsightRX
- Latent Health
- Mckesson
- MDI Health
- MedAware
- Medisafe
- Merative
- Omnicell
- Oracle Health
- OrbitalRX
- PGxAI
- Plenful
- Praventa Health
- Synapse Medicine
- Truentity Health
最近の産業開発事情 AI による投薬管理市場
- 2026年3月:BDとSintecoは、病院全体に高度な単位用量薬剤包装ロボット工学を展開し、製造業者のバルク供給から個々の患者用量まで完全な薬剤トレーサビリティと病院情報システムとの統合を可能にする欧州技術パートナーシップを締結しました。
- 2026年2月:Oracle Healthは、臨床予約中のアンビエントリスニングを使用した自動オーダー作成を含む臨床AIエージェントを拡大し、検査、画像診断、処方オーダーをカバーしました。このエージェントは初回ローンチ以来、米国の医師の文書化時間を20万時間以上節約したと報告されています。
- 2025年10月:BDは、次世代BD Pyxis Pro自動薬剤調剤ソリューションとともにBD Incada Connected Care Platformをローンチしました。AWSを基盤に構築され、約300万台のスマート接続BDデバイスのデータにわたるAI搭載の自然言語分析を提供し、エンタープライズ全体の薬剤在庫の可視性を実現します。
- 2025年9月:BDとHenry Ford Healthは、「未来の医療システム薬局」を開発するための米国初の薬局自動化パートナーシップを締結し、ミシガン州南東部・中部の病院ベースのコミュニティ薬局での24時間365日の患者処方受け取りのためにBD Rowa Vmaxロボット保管システムを展開しました。
薬剤管理におけるグローバルAI市場レポートの範囲
薬剤管理におけるAI市場とは、人工知能(機械学習、自然言語処理、予測分析)を使用して薬剤の処方、調剤、追跡、消費を最適化し、患者安全性と治療結果を改善するソフトウェア、プラットフォーム、デバイスに焦点を当てた産業セグメントを指します。
薬剤管理におけるAI市場レポートは、コンポーネント(ソフトウェア、サービス、ハードウェア)、展開モード(クラウドベース、ハイブリッド、オンプレミス)、テクノロジー(機械学習と予測モデル、自然言語処理、コンピュータビジョン、生成AIアシスタント、その他のテクノロジー)、アプリケーション(薬剤意思決定支援と相互作用チェック、薬剤アドヒアランスとエンゲージメント、処方・オーダー確認、薬剤照合、在庫・不足最適化、精密投与・治療最適化、ADEサーベイランスとファーマコビジランス)、エンドユーザー(病院、薬局、ペイヤーとPBM、製薬・ライフサイエンス企業、ホームケア・バーチャルケアプロバイダー)、地域(北米、欧州、アジア太平洋、中東・アフリカ、南米)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア | |
| サービス | |
| ハードウェア | スマート調剤・確認デバイス |
| 接続型アドヒアランスセンサーとデバイス | |
| ロボット調剤・包装システム |
| クラウドベース |
| ハイブリッド |
| オンプレミス |
| 機械学習と予測モデル |
| 自然言語処理 |
| コンピュータビジョン |
| 生成AIアシスタント |
| その他のテクノロジー(グラフおよびルール拡張推論など) |
| 薬剤意思決定支援と相互作用チェック |
| 薬剤アドヒアランスとエンゲージメント |
| 処方・オーダー確認 |
| 薬剤照合 |
| 在庫・不足最適化 |
| 精密投与・治療最適化 |
| ADEサーベイランスとファーマコビジランス |
| 病院 |
| 薬局 |
| ペイヤーとPBM |
| 製薬・ライフサイエンス企業 |
| ホームケア・バーチャルケアプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| ハードウェア | スマート調剤・確認デバイス | |
| 接続型アドヒアランスセンサーとデバイス | ||
| ロボット調剤・包装システム | ||
| 展開モード別 | クラウドベース | |
| ハイブリッド | ||
| オンプレミス | ||
| テクノロジー別 | 機械学習と予測モデル | |
| 自然言語処理 | ||
| コンピュータビジョン | ||
| 生成AIアシスタント | ||
| その他のテクノロジー(グラフおよびルール拡張推論など) | ||
| アプリケーション別 | 薬剤意思決定支援と相互作用チェック | |
| 薬剤アドヒアランスとエンゲージメント | ||
| 処方・オーダー確認 | ||
| 薬剤照合 | ||
| 在庫・不足最適化 | ||
| 精密投与・治療最適化 | ||
| ADEサーベイランスとファーマコビジランス | ||
| エンドユーザー別 | 病院 | |
| 薬局 | ||
| ペイヤーとPBM | ||
| 製薬・ライフサイエンス企業 | ||
| ホームケア・バーチャルケアプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
薬剤管理におけるAI市場の現在の規模はどのくらいですか?
薬剤管理におけるAI市場は2025年に21.6 ビリオン 米ドルと評価され、2026年には23.9 ビリオン 米ドルに達し、CAGR 11.41%で2031年までに41 ビリオン 米ドルに達するとの予測があります。
この分野で最も成長の速いアプリケーション領域はどれですか?
薬剤意思決定支援と相互作用チェックは、アンビエント文書化と自然言語処理ワークフローが拡大するにつれて、2031年にかけてCAGR 14.29%と予測される最も成長の速いアプリケーションです。
病院が依然として最大のエンドユーザーである理由は何ですか?
病院は2025年に44.83%のシェアを占めており、最も高度な薬剤ワークフローを管理し、確認、在庫、事前承認、ケアの移行全体にAIを展開できるためです。
薬局が病院よりも速く成長すると予測される理由は何ですか?
薬局は、事前承認、専門調剤、アドヒアランス支援、直接患者向けフルフィルメントがよりAI対応になるため、2031年にかけてCAGR 12.58%で成長すると予測されています。
どの地域が採用をリードし、どの地域が最も速く成長していますか?
北米が2025年に38.43%のシェアでリードし、アジア太平洋は2031年にかけてCAGR 13.09%と最も速く成長する見込みです。