
Marktgröße und Marktanteil für KI in CRO-Dienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.23 Milliarden US-Dollar |
| Marktgröße (2032) | 40.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.50 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
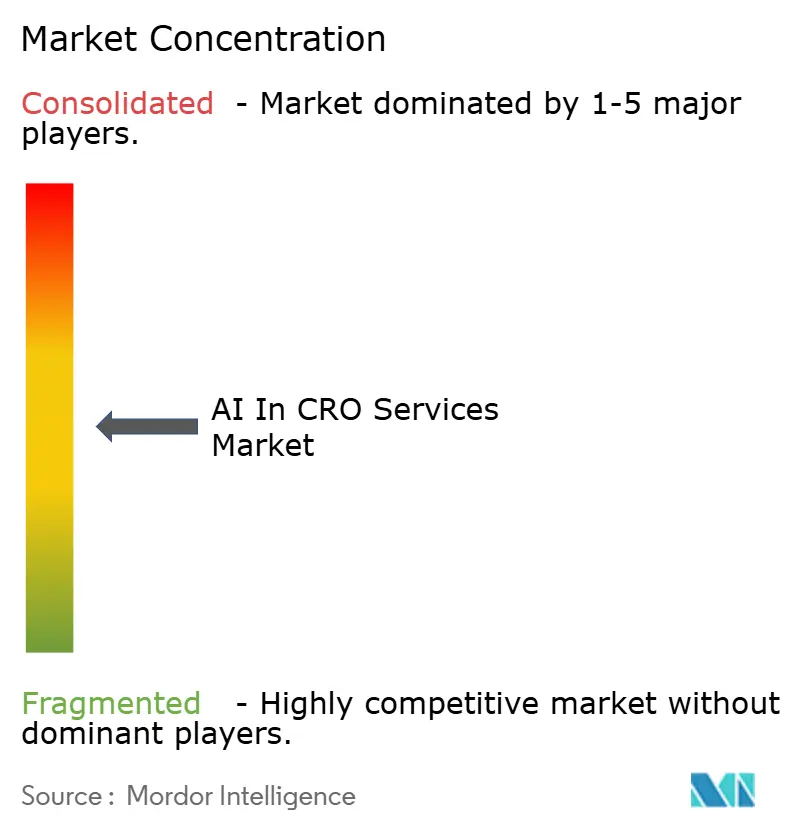
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI in CRO-Dienstleistungen von Mordor Intelligence
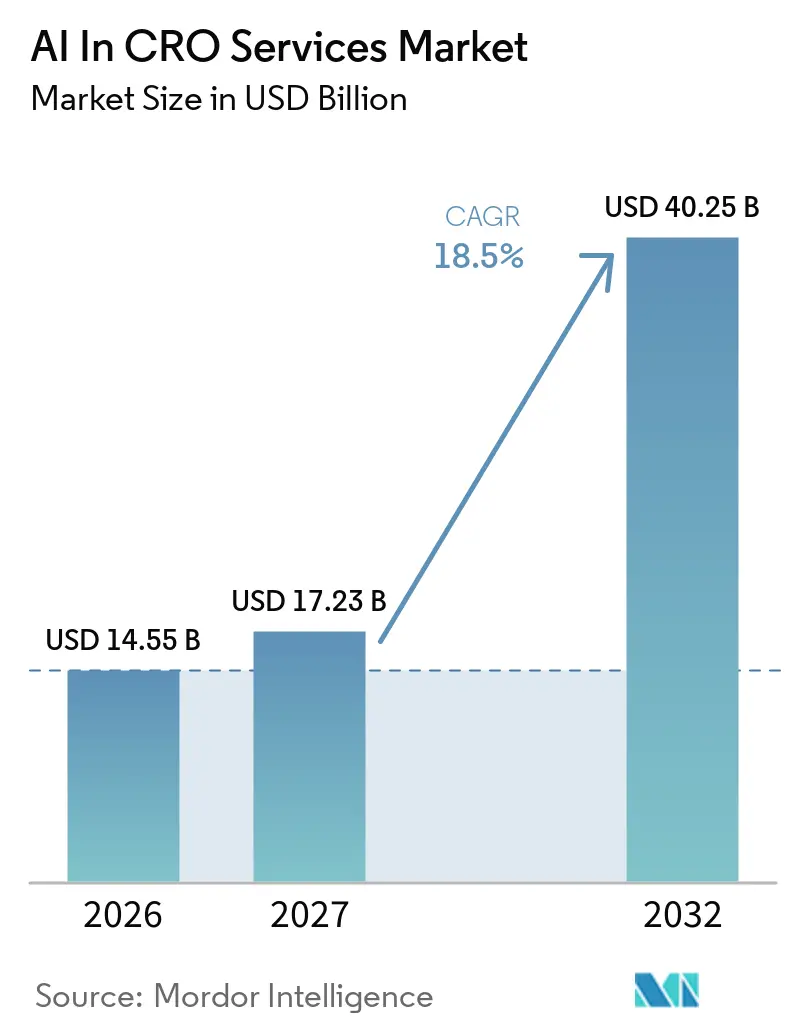
Die Größe des Marktes für KI in CRO-Dienstleistungen wird für 2026 auf 14,55 Milliarden USD und für 2027 auf 17,23 Milliarden USD geschätzt und soll bis 2032 40,25 Milliarden USD erreichen, mit einer CAGR von 18,5 % von 2027 bis 2032.
Pharmazeutische und Biotechnologieunternehmen verlangen von ihren CRO-Partnern zunehmend nicht nur die Durchführung von Studien, sondern auch datengestützte Entscheidungsunterstützung während der gesamten Entwicklungsphasen. Zwischen 2020 und 2024 verlängerten sich die Anlaufzeiten für Studien erheblich, was Sponsoren dazu veranlasste, Werkzeuge einzusetzen, die Verzögerungen bei Planung, Rekrutierung, Durchführung und Dokumentation begegnen. Bewährte KI-Anwendungen in der Studiendurchführung haben nachweislich kürzere Zykluszeiten und eine verbesserte operative Kontrolle erzielt und damit die Argumente für die Einführung gestärkt. Darüber hinaus hat die Entwurfsrichtlinie der FDA vom Januar 2025 einen strukturierteren Compliance-Pfad für den KI-Markt in CRO-Dienstleistungen geschaffen, auch wenn endgültige Standards weiterhin in der Entwicklung sind. Da sich der Wettbewerb von grundlegenden Auslagerungskapazitäten wegbewegt, wird der Markt für KI in CRO-Dienstleistungen zunehmend durch die Plattformreife, Datenqualität und die Fähigkeit geprägt, KI nahtlos in regulierte Arbeitsabläufe zu integrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielt das klinische Studienmanagement im Jahr 2026 einen Marktanteil von 57,34 %, während Früh- und Translationsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 19,20 % wachsen werden.
- Nach KI-Technologie entfiel im Jahr 2026 ein Anteil von 42,45 % auf maschinelles Lernen, während die natürliche Sprachverarbeitung bis 2032 voraussichtlich mit einer CAGR von 20,35 % expandieren wird.
- Nach therapeutischem Bereich repräsentierte die Onkologie im Jahr 2026 einen Anteil von 35,35 %, während Infektionskrankheiten & Impfstoffe bis 2032 voraussichtlich eine CAGR von 19,6 % verzeichnen werden.
- Nach Studienphase erfasste Phase III im Jahr 2026 einen Anteil von 45,60 %, während Phase I bis 2032 voraussichtlich mit einer CAGR von 19,98 % voranschreiten wird.
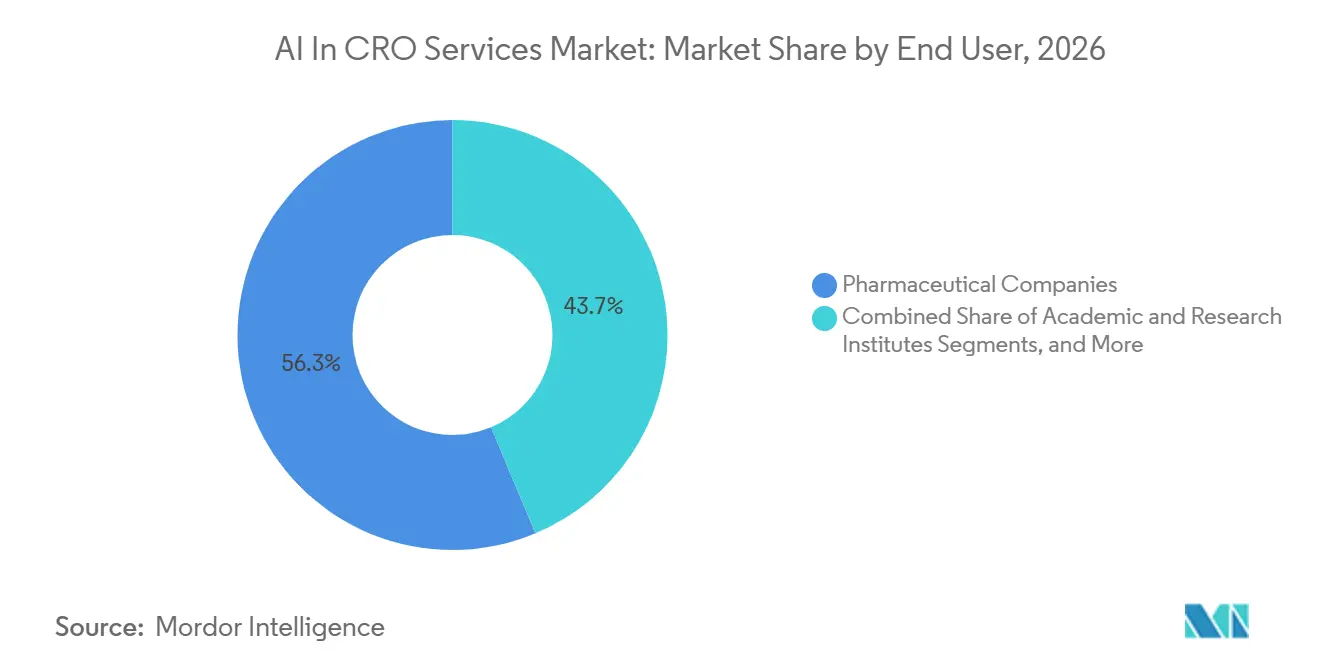
- Nach Endnutzer hielten Pharmaunternehmen im Jahr 2026 einen Anteil von 56,3 %, während akademische Einrichtungen & Forschungsinstitute bis 2032 voraussichtlich mit einer CAGR von 20,45 % wachsen werden.
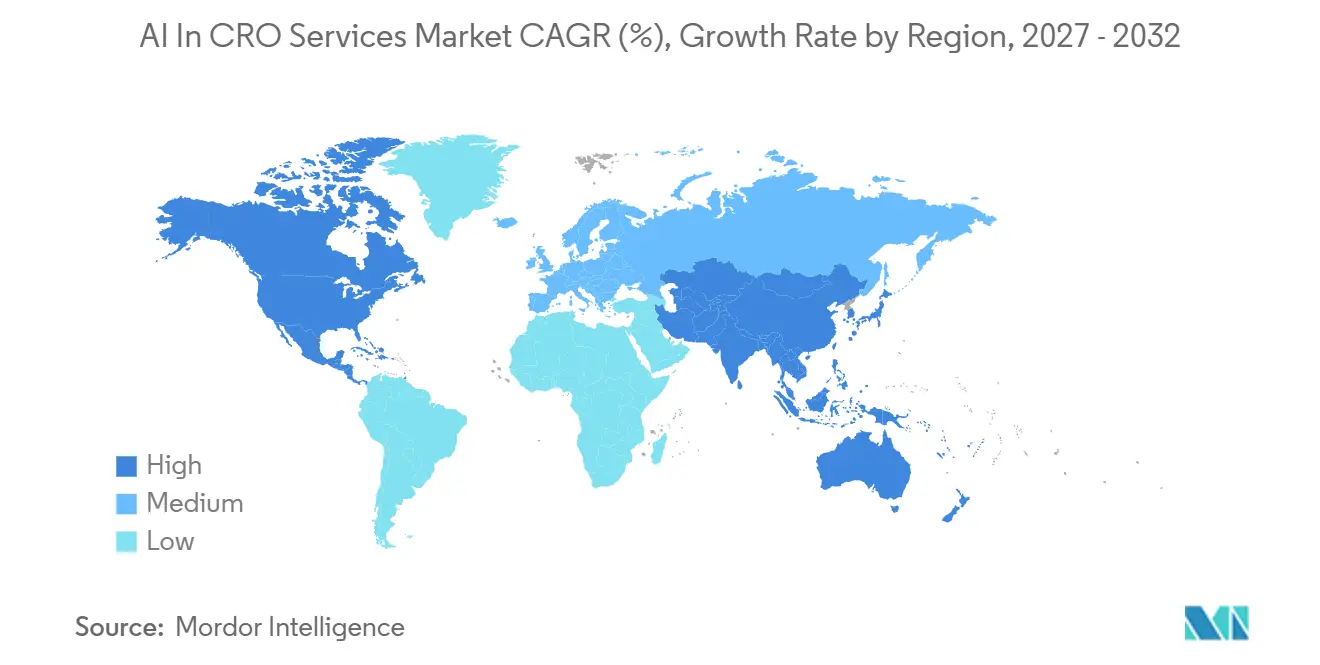
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 44,05 %, während für den asiatisch-pazifischen Raum bis 2032 eine CAGR von 23,00 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Komplexität und Datenintensität in späten Studienphasen | +3.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach flexibler klinischer Kapazität durch Biotech-Auslagerung | +3.0% | Nordamerika, Europa und wichtige Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Ausweitung dezentralisierter und hybrider Studien | +2.7% | Global, mit frühen Gewinnen in Nordamerika, Australien und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Präzisionsmedizin und biomarkergesteuerte Rekrutierung | +2.9% | Nordamerika, Westeuropa, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Komprimierung von Studienanlauf- und medizinischen Schreibzyklen durch Generative KI | +3.4% | Global, mit Vorteilen für frühe Anwender in Nordamerika und dem Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| RWE-verknüpfte synthetische Kontroll- und Machbarkeitsmodelle | +2.4% | Nordamerika, Europa und Japan, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Komplexität und Datenintensität in späten Studienphasen
Traditionelle CRO-Betriebsmodelle sind zunehmend unzureichend für die Verwaltung der wachsenden Datenmengen aus späten Entwicklungsprogrammen. Dieses Problem ist besonders bedeutsam in Phase-III-Studien im Markt für KI in CRO-Dienstleistungen, wo adaptive Endpunkte, Wearable-Signale, Biomarkerdaten und Real-World-Eingaben in ein einziges Programm integriert werden. Zentralisierte Datenflussmethoden haben nachweislich die Fähigkeit gezeigt, die Datenaufnahme zu automatisieren, Programmierzykluszeiten zu verkürzen und die Effizienz im Datenfehlermanagement zu verbessern. Diese Fortschritte verdeutlichen, warum Sponsoren KI-Fähigkeiten nun als Kernkriterium bei der Vergabe wichtiger Programme betrachten. Infolgedessen haben sich CTMS- und Datenplattformen im Markt für KI in CRO-Dienstleistungen von unterstützenden Werkzeugen zu wesentlichen kommerziellen Vermögenswerten entwickelt.
Nachfrage nach flexibler klinischer Kapazität durch Biotech-Auslagerung
Biotechnologieunternehmen, die häufig mit schlanken internen Teams arbeiten, verlassen sich zunehmend auf externe Partner für Durchführung und Planungsunterstützung. Im Markt für KI in CRO-Dienstleistungen verlagert sich diese Abhängigkeit von der grundlegenden Auslagerung hin zur Einbindung von CROs, die in der Lage sind, Studienszenarien zu modellieren, potenzielle Engpässe zu identifizieren und Machbarkeitsentscheidungen zu beschleunigen. Diese Verlagerung definiert den Anbieterwettbewerb neu, da die Personaltiefe allein die Anforderungen der Sponsoren nicht mehr erfüllt, wenn sich Entwicklungspläne schnell ändern. Darüber hinaus gewinnen hybride Engagement-Modelle an Bedeutung, die es Sponsoren ermöglichen, auf Plattformen und spezialisierte Unterstützung zuzugreifen, ohne sich auf eine einzige Dienstleistungsstruktur festzulegen. Folglich wird die KI-Bereitschaft zu einem entscheidenden Faktor in frühen Sponsor-Beziehungen.
Ausweitung dezentralisierter und hybrider Studien
Die Einführung dezentralisierter und hybrider Studien hat sich ausgeweitet und den Bedarf an Werkzeugen geschaffen, die Patienten, Standorte und Protokollaktivitäten in verschiedenen Umgebungen überwachen. Der Markt für KI in CRO-Dienstleistungen profitiert von diesem Trend, da KI die Patientenabgleichung unterstützt, ungewöhnliche Ferndaten kennzeichnet und Protokollprobleme identifiziert, ohne sich ausschließlich auf die Vor-Ort-Überwachung zu verlassen. Allerdings kann eine ungleichmäßige Standortbereitschaft die Bereitstellung verzögern, insbesondere wenn Mitarbeiter zahlreiche nicht verbundene Systeme verwalten.
Präzisionsmedizin und biomarkergesteuerte Rekrutierung
Die Präzisionsmedizin hat die Rekrutierungsökonomie verändert, wobei die Patientenauswahl nun auf detaillierten klinischen und molekularen Kriterien basiert. Diese Verlagerung im Markt für KI in CRO-Dienstleistungen hat die Nachfrage nach Werkzeugen erhöht, die Patienten effizient und konsistent Studien zuordnen, selbst bei komplexen Zulassungsvoraussetzungen. Beispielsweise haben Werkzeuge nachweislich die Fähigkeit gezeigt, Abgleichzeiten erheblich zu reduzieren und dabei eine hohe Genauigkeit zu wahren. Diese Verbesserungen sind besonders kritisch in Bereichen wie Onkologie und früher Entwicklung, wo Geschwindigkeit, Biomarker-Ausrichtung und Patientenverfügbarkeit häufig den Studienerfolg bestimmen.
Analyse der Hemmnisauswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Unsicherheit bei KI-Validierung und GxP-Compliance | -1.8% | Global, mit der stärksten Auswirkung in den Vereinigten Staaten, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Dateninteroperabilität zwischen Sponsor, CRO und Standort | -1.4% | Global, mit der stärksten Auswirkung in länderübergreifenden Programmen | Mittelfristig (2–4 Jahre) |
| Haftungsunklarheit bei KI-gestützten regulierten Ergebnissen | -1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Trainingsdaten-Bias in Standort- und Patientenmodellen | -0.8% | Global, mit stärkeren Auswirkungen in Studiengeografien mit geringer Diversität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unsicherheit bei KI-Validierung und GxP-Compliance
Die Validierung bleibt ein erhebliches Hindernis für die breitere Einführung von KI in regulierten klinischen Arbeitsabläufen. Die Entwurfsrichtlinie der FDA vom Januar 2025 führte einen siebenstufigen Glaubwürdigkeitsrahmen für KI-Modelle in regulatorischen Einreichungen ein.[1] Eine endgültige Richtlinie wurde jedoch noch nicht herausgegeben. Diese Situation versetzt Sponsoren und CROs in eine Übergangsphase, in der die Erwartungen etwas klarer, aber noch nicht vollständig definiert sind. Im Markt für KI in CRO-Dienstleistungen betrifft diese Herausforderung in erster Linie Bereiche wie Dosisauswahl, Sicherheitsüberwachung und einreichungsbezogene Anwendungen, während risikoärmere Aufgaben wie Dokument- oder Workflow-Management weniger betroffen sind. Infolgedessen wächst der Markt weiterhin schnell, aber die Einführungsraten variieren je nach Dienstleistungskategorie.
Fragmentierte Dateninteroperabilität zwischen Sponsor, CRO und Standort
KI-Werkzeuge liefern optimale Leistung nur dann, wenn Daten nahtlos zwischen Sponsoren, CROs und Standorten fließen. Im Markt für KI in CRO-Dienstleistungen bleibt die Datenfragmentierung jedoch eine kritische Herausforderung. EDC-Systeme, Standortsysteme, Dokumentenablagen und Sponsor-Datenlager versagen häufig bei der effektiven Integration. Forschungen haben gezeigt, dass lokal eingesetzte große Sprachmodelle zwar eine hohe Genauigkeit bei der Extraktion strukturierter Daten aus EHR-Narrativen erzielen können, ihr Erfolg jedoch stark von einer sauberen, institutionsspezifischen Dateninfrastruktur abhängt. Dies verdeutlicht, dass das Problem über die Modellqualität hinausgeht und den Zustand der zugrunde liegenden Datenschicht einschließt. Bis sich die Interoperabilität im gesamten operativen Stack verbessert, wird der Markt für KI in CRO-Dienstleistungen weiterhin mit ungleichmäßiger Einführung konfrontiert sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
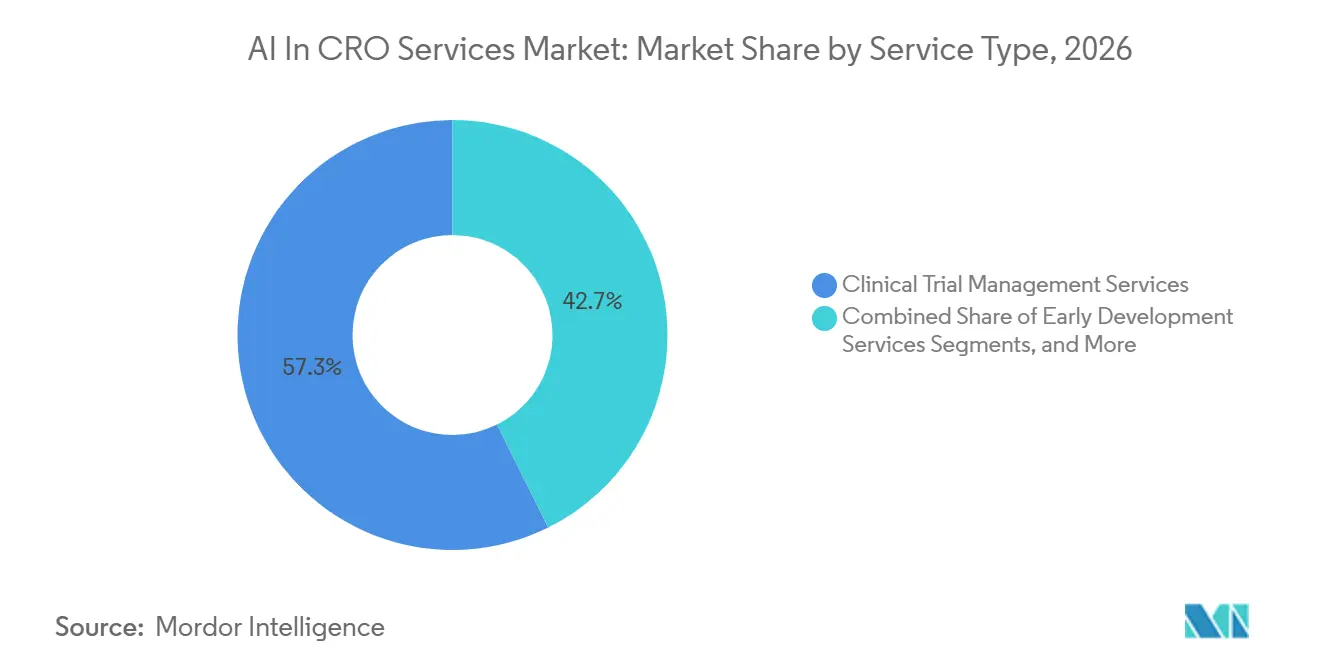
Klinisches Management verankert den Umsatz; Frühe Entwicklung beschleunigt sichKlinische Studienmanagementdienstleistungen, die im Jahr 2026 einen Marktanteil von 57,34 % hielten, dominierten den Markt für KI in CRO-Dienstleistungen. Diese Führungsposition spiegelt ihre entscheidende Rolle bei der globalen Koordination mehrerer Standorte, dem risikobasierten Monitoring, der Standortleistungsverfolgung und dem Management regulatorischer Dokumente wider. Effizienzgewinne durch KI-gesteuerte Orchestrierungsfunktionen haben ihre Position als wichtige Umsatztreiber gefestigt. Darüber hinaus unterstreichen kontinuierliche Investitionen in Biometrie, Datenmanagement, Analytik und regulatorische Unterstützungsdienstleistungen ihre Bedeutung bei der Durchführung von Studien.
Früh- und Translationsdienstleistungen werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,20 % wachsen und sind damit das am schnellsten wachsende Segment. Sponsoren setzen zunehmend KI für Machbarkeitssimulationen und frühe Entscheidungsfindung ein, um Verzögerungen bei der Studieninitiierung zu reduzieren. KI-Plattformen haben die Fähigkeit demonstriert, Studienstandorte effizient zu identifizieren und Phase-III-Programme in mehreren Ländern zu beschleunigen. Angrenzende Dienstleistungen, wie KI-gestütztes Schreiben und Pathologie-Workflows, entwickeln sich ebenfalls weiter und verdeutlichen den Fokus der Branche auf KI-Fähigkeiten in frühen Phasen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach KI-Technologie:
Maschinelles Lernen führt; NLP rückt in den MittelpunktMaschinelles Lernen, mit einem Anteil von 42,45 % im Jahr 2026, führte den Markt für KI in CRO-Dienstleistungen als primäre Technologieschicht an. Seine weitverbreitete Anwendung bei der Standortauswahl, Risikovorhersage, Datenbereinigung, Anomalieerkennung und Workflow-Optimierung unterstreicht seine kommerzielle Beständigkeit. Die Technologie bleibt integraler Bestandteil der Verbesserung wiederkehrender operativer Aufgaben, während aufkommende Ansätze wie Wissensgraphen in der Onkologie und bei seltenen Erkrankungen an Bedeutung gewinnen.
Natürliche Sprachverarbeitung (NLP) wird bis 2032 voraussichtlich mit einer CAGR von 20,35 % wachsen und ist damit das am schnellsten wachsende KI-Technologiesegment. Dieses Wachstum wird durch den Bedarf an der Verarbeitung großer Mengen unstrukturierter Daten, wie EHR-Notizen und klinische Berichte, angetrieben. KI-Systeme haben starke Leistungen beim Studienabgleich und bei der strukturierten Datenextraktion gezeigt, was auf eine Verlagerung hin zu tiefgreifenderen Anwendungen von Sprachmodellen in der Rekrutierung, Dokumentation und Datennormalisierung hindeutet.
Nach Therapiegebiet:
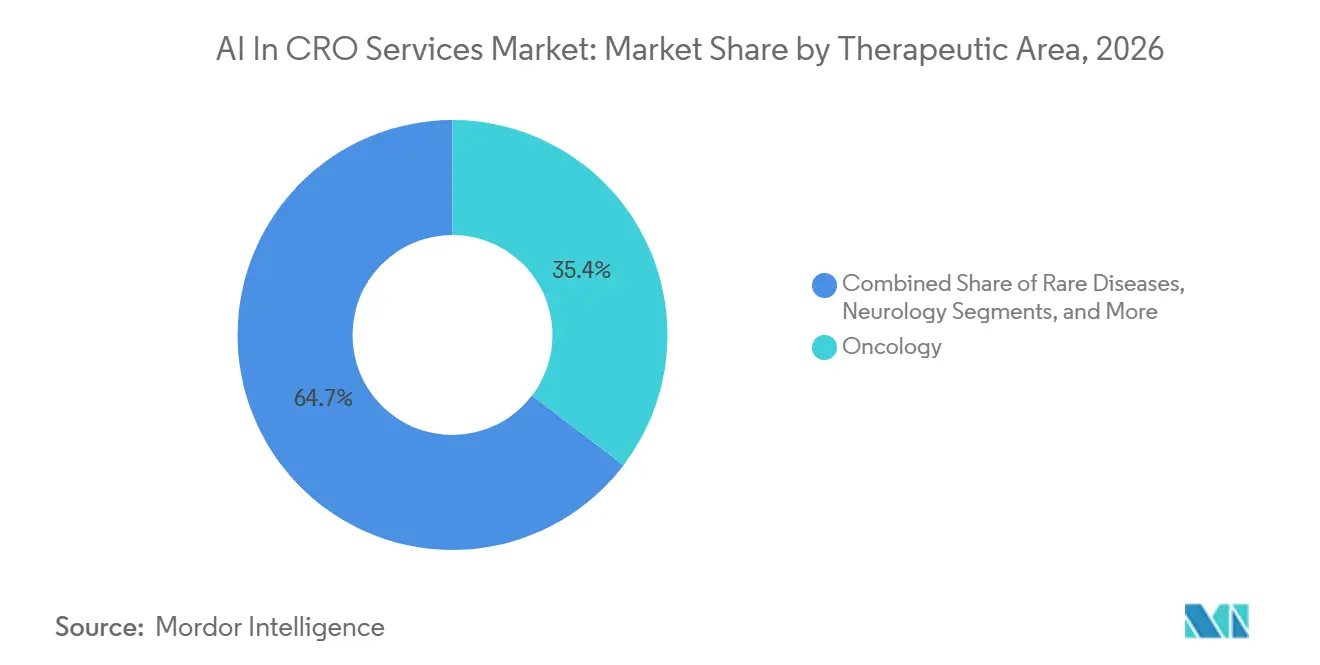
Onkologie führt; Infektionskrankheiten übertreffen ErwartungenOnkologie, mit einem Marktanteil von 35,35 % im Jahr 2026, blieb der größte therapeutische Bereich im Markt für KI in CRO-Dienstleistungen. Diese Dominanz spiegelt die umfangreichen Onkologie-Pipelines und die Ausrichtung von KI-Tools auf Onkologie-Workflows wider, einschließlich Biomarker-Abgleich und Bildgebungsauswertungen. KI-gesteuerte Plattformen werden zunehmend eingesetzt, um den Studienabgleich zu verbessern und den Zugang zur Krebsforschung zu erweitern, was die Position der Onkologie als wichtigen Umsatzbeitrag stärkt.
Infektionskrankheiten & Impfstoffe werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,6 % wachsen und sind damit der am schnellsten wachsende therapeutische Bereich. Die Nachfrage nach flexibler und schneller Studieninfrastruktur nach der Pandemie hat die Einführung von KI-Tools vorangetrieben. Diese Tools ermöglichen die Fernrekrutierung, dezentralisierte Nachverfolgungen und adaptive Protokolle, die auf die sich entwickelnden Bedürfnisse von Infektionskrankheitsprogrammen abgestimmt sind und deren Wachstumskurs unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Studienphase:
Phase III bleibt Anker; Phase I führt das Wachstum anPhase III, mit einem Marktanteil von 45,60 % im Jahr 2026, war die umsatzstärkste Studienphase. Dies spiegelt die hohen Kosten und die Komplexität von Spätphasenstudien wider, bei denen KI-gesteuerte Plattformen die Fähigkeit demonstriert haben, Studienzeitpläne erheblich zu verkürzen. Der Fokus auf die Verbesserung der Effizienz in groß angelegten Zulassungsprogrammen stellt sicher, dass Phase III der primäre Umsatzanker bleibt, auch wenn frühere Phasen an Dynamik gewinnen.
Phase I wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 19,98 % wachsen und ist damit das am schnellsten wachsende Phasensegment. KI-gestützte Dosisfindungsansätze und biomarkergeführte Patientensubtypisierung treiben dieses Wachstum voran. Machbarkeitstools helfen Sponsoren auch dabei, die Standortbereitschaft und Patientenpools zu bewerten, was die KI-Wertschöpfung in die frühen Phasen des Entwicklungszyklus verlagert und Phase I als kritischen Wachstumsbereich positioniert.
Nach Endnutzer:
Pharma dominiert; Akademische Einrichtungen entwickeln sich zu WachstumskatalysatorenPharmaunternehmen, die im Jahr 2026 einen Marktanteil von 56,3 % hielten, waren die führende Endnutzergruppe im Markt für KI in CRO-Dienstleistungen. Ihr Umfang und ihr Fokus auf die Verkürzung von Entwicklungszeitplänen haben die Einführung KI-gestützter CRO-Dienstleistungen vorangetrieben. Die Integration von KI in die operative Infrastruktur unterstreicht das Engagement der Branche, Technologie für Effizienz und Wettbewerbsfähigkeit zu nutzen.
Akademische Einrichtungen & Forschungsinstitute werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 20,45 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment. Dieses Wachstum spiegelt die zunehmende Einführung kommerzieller KI-Tools durch öffentliche und akademische Forschungseinrichtungen wider. Die Ausweitung KI-gesteuerter Studienabgleichplattformen in akademischen Umgebungen verbreitert die Käuferbasis des Marktes und fördert innovative Kooperationsmodelle, die die Studienqualität und Patientenidentifikation unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
KI im CRO-Dienstleistungsmarkt in Nordamerika
Im Jahr 2026 entfiel auf Nordamerika ein Anteil von 44,05 % am Markt für KI in CRO-Dienstleistungen, womit die Region ihre Führungsposition beibehielt. Diese Dominanz resultiert aus einer starken Basis an Biopharma-Sponsoren, einem ausgereiften CRO-Ökosystem und frühen regulatorischen Fortschritten für KI in der Arzneimittelentwicklung. Die Region profitiert auch davon, ein Zentrum für KI-Spezialisten-Anbieter und bedeutende Investitionen in Full-Service-CRO-Plattformen zu sein, was ihre kommerzielle Grundlage in den USA und Kanada stärkt.
KI im CRO-Dienstleistungsmarkt in Europa
Europa ist der zweitgrößte regionale Markt, angetrieben von Deutschland, dem Vereinigten Königreich und Frankreich. Das Wachstum wird durch starke akademische Forschungsnetzwerke, eine große Sponsorenbasis und Investitionen in digitale Gesundheit und Arzneimittelforschung unterstützt. Europa fungiert zudem als wichtiger Standort für länderübergreifende Studien, was die Nachfrage nach Anbietern fördert, die auf das Management von Compliance- und Daten-Workflows über verschiedene Rechtssysteme hinweg spezialisiert sind.
KI im CRO-Dienstleistungsmarkt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 23,00 % wachsen und ist damit die am schnellsten wachsende Region im Markt für KI in CRO-Dienstleistungen. Das Wachstum der Region wird durch große Patientenpools, kosteneffiziente Studien und zunehmende Investitionen in die digitale Gesundheit angetrieben. China spielt eine bedeutende Rolle bei dieser Expansion, da die KI-Integration im gesamten Entwicklungsprozess zunimmt und den asiatisch-pazifischen Raum als Schlüsselregion für das Marktwachstum positioniert.
Wettbewerbslandschaft
Der Markt für KI in CRO-Dienstleistungen ist an der Spitze mäßig konzentriert, mit erheblicher Fragmentierung darunter. Wichtige Akteure wie IQVIA, Labcorp Drug Development, ICON plc, Parexel und Thermo Fisher Scientifics PPD dominieren aufgrund ihrer globalen Reichweite, umfangreichen Datenbestände und der Fähigkeit, KI über mehrere Dienstleistungslinien hinweg zu integrieren. Gleichzeitig zielen KI-native Spezialisten auf spezifische Workflows ab und schaffen ein Wettbewerbsumfeld, in dem sowohl Skalierung als auch Agilität entscheidend sind.
Große Anbieter reagieren mit der Einführung von Plattformen, dem Erwerb von Fähigkeiten und der Bildung von Datenpartnerschaften. Beispielsweise führte IQVIA eine einheitliche KI-Plattform ein, um seine Präsenz in verschiedenen Workflows auszubauen. Parexel verbesserte seine Pharmakovigilanz-Fähigkeiten durch Akquisitionen, während Thermo Fisher Scientifics PPD die Studienmachbarkeit und Rekrutierung durch strategische Kooperationen stärkte. Diese Maßnahmen spiegeln eine duale Strategie aus interner Innovation und externem Kapazitätsaufbau wider.
Datentiefe ist zu einem wichtigen Differenzierungsmerkmal im Markt für KI in CRO-Dienstleistungen geworden. Sponsoren priorisieren Anbieter, die eine zuverlässige Modellleistung über verschiedene Datensätze hinweg gewährleisten. Unternehmensweite Datenpartnerschaften und proprietäre Workflow-Historien gewinnen an Bedeutung, während die Einbettung von KI in bestehende Kundensysteme die Wechselwahrscheinlichkeit verringert. Diese Dynamik ermöglicht es führenden Akteuren, ihre Dominanz zu behaupten, während Nischenspezialisten Marktanteile gewinnen können, indem sie spezifische Herausforderungen effektiv angehen.
Marktführer im Bereich KI in CRO-Dienstleistungen
-
Fortrea
-
charles river laboratories
-
Labcorp Drug Development
-
ICON plc
-
Parexel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im CRO-Dienstleistungsmarkt Unternehmen in diesem Bericht
- Agilisium
- Ardigen
- Aurora Analytica
- Charles River
- Emmes Group
- Fortrea
- IQVIA
- ICON
- Inductive Quotient
- InnovoCommerce
- LabCorp
- LyfeSci
- MedPace
- Novotech
- Parexel International
- PhaseV
- PSI CRO
- Thermo Fisher Scientific Inc. (PPD)
- Verisian
- Voiant Clinical
Neueste Industrielle Entwicklungen in KI im CRO-Dienstleistungsmarkt
- Mai 2026: Parexel erwarb Vitrana, einen Entwickler von KI-Pharmakovigilanz-Technologie, und ergänzte damit Fähigkeiten zur automatisierten Fallaufnahme, Entitätszuordnung und Narrativgenerierung, die die Fallbearbeitungszeit um 60 % reduzieren, und positioniert Parexel mit einer „vollständig automatisierten End-to-End”-Pharmakovigilanz-Lösung vor Wettbewerbern, die Halbautomatisierung anbieten.
- Mai 2026: Charles River Laboratories beschleunigte seinen KI-gestützten digitalen Pathologie-Workflow und kündigte KI-gestützte Objektträger-Qualitätskontrolle an, die bereits in der Produktion ist, sowie GLP-validierte digitale primäre Pathologieüberprüfungen, die die Pathologie-Lesezeiten um durchschnittlich 20 % reduzieren und die Effizienz der Pathologen um über 30 % verbessern.
- April 2026: Thermo Fisher Scientific (PPD) ging eine Partnerschaft mit HealthVerity ein und gewährte Unternehmenszugang zu 270 Millionen de-identifizierten US-Patientenleben aus über 70 kuratierten Datenquellen, um KI-gestützte Studienmachbarkeit, Rekrutierung und RWE-Generierung zu stärken.
- April 2026: Fortrea lancierte Fortrea Intelligent Technology (FIT), eine KI-gestützte Suite, die auf der Xcellerate-Plattform aufgebaut ist und die Säulen Lifecycle, Foresight und Companion umfasst, Workflows von der Vorvergabe bis zum eTMF automatisiert und SaaS-Bereitstellung für Sponsoren und Standorte anbietet.
- April 2026: IQVIA lancierte IQVIA.ai, eine einheitliche agentische KI-Plattform, die gemeinsam mit NVIDIA entwickelt wurde und klinische sowie Real-World-Datenbestände mit NVIDIAs KI-Infrastruktur für autonome Workflow-Orchestrierung, synthetische Datengenerierung und Kohortenkennzeichnung in klinischen, kommerziellen und Real-World-Operationen kombiniert.
Umfang des globalen Berichts über den Markt für KI in CRO-Dienstleistungen
Gemäß dem Umfang des Berichts bezieht sich Künstliche Intelligenz (KI) in Auftragsforschungsorganisations-Dienstleistungen (CRO) auf die Integration von maschinellem Lernen, natürlicher Sprachverarbeitung (NLP) und prädiktiver Analytik in pharmazeutische und biotechnologische F&E-Workflows. Diese KI-gesteuerten Dienste automatisieren manuelle, datenintensive Aufgaben wie Patientenrekrutierung, Protokollgestaltung, Datenüberwachung und regulatorische Einreichung, um die Zeitpläne der Arzneimittelentwicklung zu beschleunigen und Kosten zu senken.
Der Markt für KI in CRO-Dienstleistungen ist segmentiert nach Dienstleistungstyp, KI-Technologie, Therapiegebiet, Studienphase, Endnutzer und Geografie. Nach Dienstleistungstyp umfasst der Markt klinische Studienmanagementdienste, Biometrie-, Datenmanagement- & Analysedienste, Labor-, Bildgebungs- & Probenintelligenz-Dienste, regulatorische, Sicherheits- & medizinische Schreibdienste sowie frühe Entwicklungs- & translationale Dienste. Nach KI-Technologie ist der Markt segmentiert in maschinelles Lernen, natürliche Sprachverarbeitung, generative KI/große Sprachmodelle, Computer Vision, Wissensgraphen & kausale KI sowie prädiktive Analytik/digitale Zwillinge. Nach Therapiegebiet ist der Markt kategorisiert in Onkologie, seltene Erkrankungen, Infektionskrankheiten & Impfstoffe, Neurologie, kardiovaskuläre & metabolische Störungen sowie Immunologie & Entzündung. Nach Studienphase ist der Markt segmentiert in Phase I, Phase II, Phase III sowie Phase IV & Real-World-Evidenz. Nach Endnutzer ist der Markt segmentiert in Pharmaunternehmen, Biotechnologieunternehmen, Medizinproduktunternehmen, akademische & Forschungseinrichtungen sowie staatliche & gemeinnützige Sponsoren. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Klinische Studienmanagementdienste |
| Biometrie-, Datenmanagement- und Analysedienste |
| Labor-, Bildgebungs- und Probenintelligenz-Dienste |
| Regulatorische, Sicherheits- und medizinische Schreibdienste |
| Frühe Entwicklungs- und translationale Dienste |
| Maschinelles Lernen |
| Natürliche Sprachverarbeitung |
| Generative KI / Große Sprachmodelle |
| Computer Vision |
| Wissensgraphen & kausale KI |
| Prädiktive Analytik / Digitale Zwillinge |
| Onkologie |
| Seltene Erkrankungen |
| Infektionskrankheiten & Impfstoffe |
| Neurologie |
| Kardiovaskuläre & metabolische Störungen |
| Immunologie & Entzündung |
| Phase I |
| Phase II |
| Phase III |
| Phase IV und Real-World-Evidenz |
| Pharmaunternehmen |
| Biotechnologieunternehmen |
| Medizinproduktunternehmen |
| Akademische & Forschungseinrichtungen |
| Staatliche und gemeinnützige Sponsoren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Dienstleistungstyp | Klinische Studienmanagementdienste | |
| Biometrie-, Datenmanagement- und Analysedienste | ||
| Labor-, Bildgebungs- und Probenintelligenz-Dienste | ||
| Regulatorische, Sicherheits- und medizinische Schreibdienste | ||
| Frühe Entwicklungs- und translationale Dienste | ||
| Nach KI-Technologie | Maschinelles Lernen | |
| Natürliche Sprachverarbeitung | ||
| Generative KI / Große Sprachmodelle | ||
| Computer Vision | ||
| Wissensgraphen & kausale KI | ||
| Prädiktive Analytik / Digitale Zwillinge | ||
| Nach Therapiegebiet | Onkologie | |
| Seltene Erkrankungen | ||
| Infektionskrankheiten & Impfstoffe | ||
| Neurologie | ||
| Kardiovaskuläre & metabolische Störungen | ||
| Immunologie & Entzündung | ||
| Nach Studienphase | Phase I | |
| Phase II | ||
| Phase III | ||
| Phase IV und Real-World-Evidenz | ||
| Nach Endnutzer | Pharmaunternehmen | |
| Biotechnologieunternehmen | ||
| Medizinproduktunternehmen | ||
| Akademische & Forschungseinrichtungen | ||
| Staatliche und gemeinnützige Sponsoren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des KI-Marktes in CRO-Dienstleistungen im Jahr 2026?
Der Markt für KI in CRO-Dienstleistungen wird im Jahr 2026 auf 14,55 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 18,50 % 40,25 Milliarden USD erreichen.
Welche Dienstleistungskategorie erzielt den höchsten Umsatz?
Klinische Studienmanagementdienstleistungen führten im Jahr 2026 mit einem Anteil von 57,34 %, was zeigt, dass die operative Orchestrierung die wichtigste Umsatzbasis bleibt.
Welche Region wächst bis 2032 am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 23,00 % von 2027 bis 2032.
Warum ist Onkologie das größte Therapiegebiet für KI-gestützte CRO-Arbeit?
Onkologie hielt im Jahr 2026 einen Anteil von 35,35 %, da die Studienpipelines umfangreich sind und KI-Tools gut zum Biomarker-Abgleich, zur Bildgebungsauswertung und zum adaptiven Studiendesign passen.
Welche Studienphase zeigt die stärkste zukünftige Expansion?
Phase I wird bis 2032 voraussichtlich mit einer CAGR von 19,98 % wachsen, da Sponsoren KI aktiver bei der Dosisfindung, Machbarkeitsbeurteilung und frühen Patientenauswahl einsetzen.
Was sind die Hauptprobleme, die eine breitere Einführung verlangsamen?
Die Haupthemmnisse sind Validierungs- und GxP-Unsicherheit, fragmentierte Dateninteroperabilität, Haftungsfragen bei regulierten Ergebnissen und das Risiko von Bias in Trainingsdaten.