
Tamanho e Participação do Mercado de IA em Serviços de OPC
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.25 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA em Serviços de OPC por Mordor Intelligence
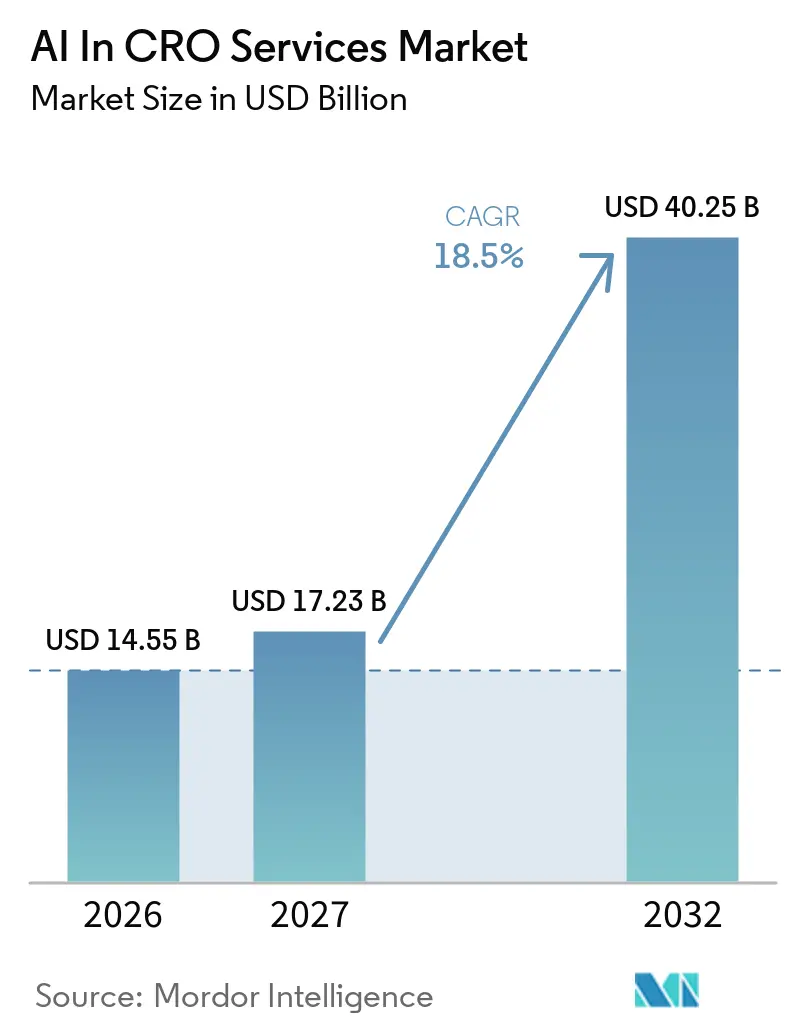
O tamanho do Mercado de IA em Serviços de OPC está projetado em 14,55 bilhões de USD em 2026, 17,23 bilhões de USD em 2027, e deve atingir 40,25 bilhões de USD até 2032, crescendo a um CAGR de 18,5% de 2027 a 2032.
As empresas farmacêuticas e de biotecnologia estão exigindo cada vez mais que seus parceiros de OPC não apenas conduzam ensaios, mas também forneçam suporte à tomada de decisões baseado em dados ao longo das etapas de desenvolvimento. Entre 2020 e 2024, os prazos de início dos estudos se alongaram significativamente, levando os patrocinadores a adotar ferramentas que abordem atrasos no planejamento, recrutamento, execução e documentação. Aplicações comprovadas de IA na execução de ensaios demonstraram redução nos tempos de ciclo e melhoria no controle operacional, fortalecendo o argumento para a adoção. Além disso, a orientação preliminar da FDA em janeiro de 2025 estabeleceu um caminho de conformidade mais estruturado para o mercado de IA em OPC, mesmo que os padrões finais continuem a evoluir. À medida que a concorrência se afasta das capacidades básicas de terceirização, o mercado de IA em OPC é cada vez mais moldado pela sofisticação das plataformas, qualidade dos dados e pela capacidade de integrar perfeitamente a IA em fluxos de trabalho regulamentados.
Principais Conclusões do Relatório
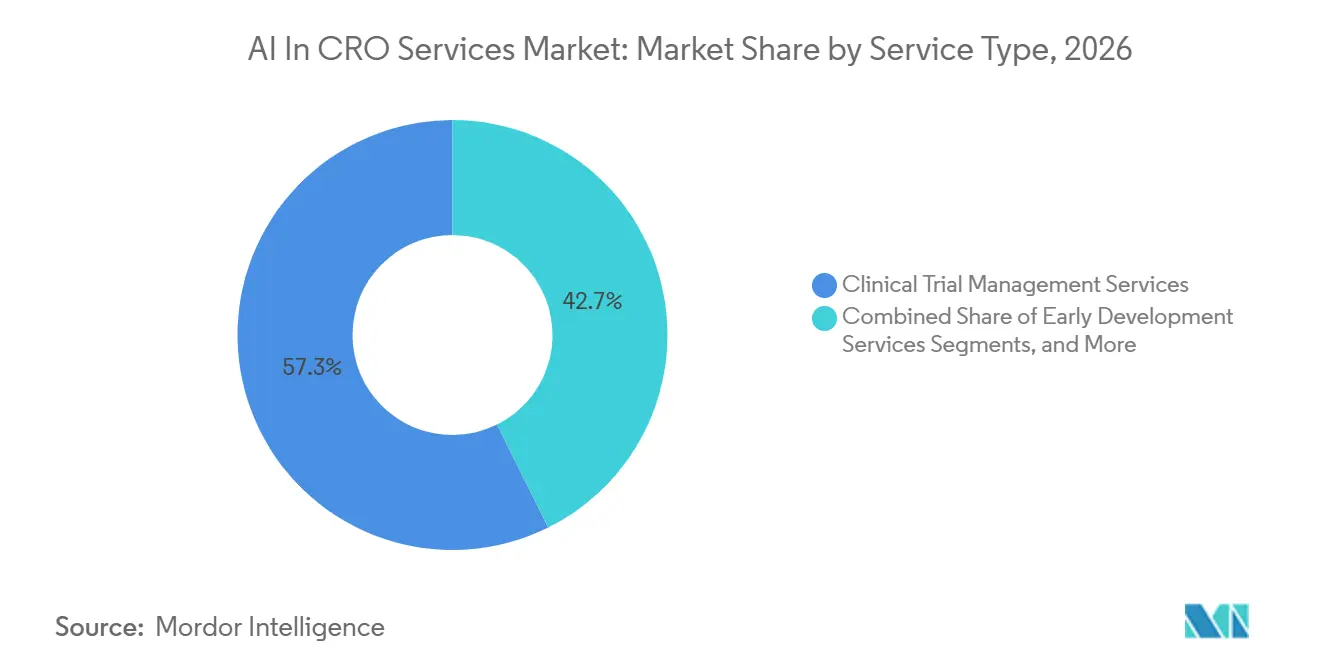
- Por tipo de serviço, os serviços de gestão de ensaios clínicos detinham 57,34% de participação em 2026, enquanto os serviços de desenvolvimento precoce e translacional estão projetados para crescer a um CAGR de 19,20% até 2032.
- Por tecnologia de IA, o aprendizado de máquina representou 42,45% de participação em 2026, enquanto o processamento de linguagem natural deve expandir a um CAGR de 20,35% até 2032.
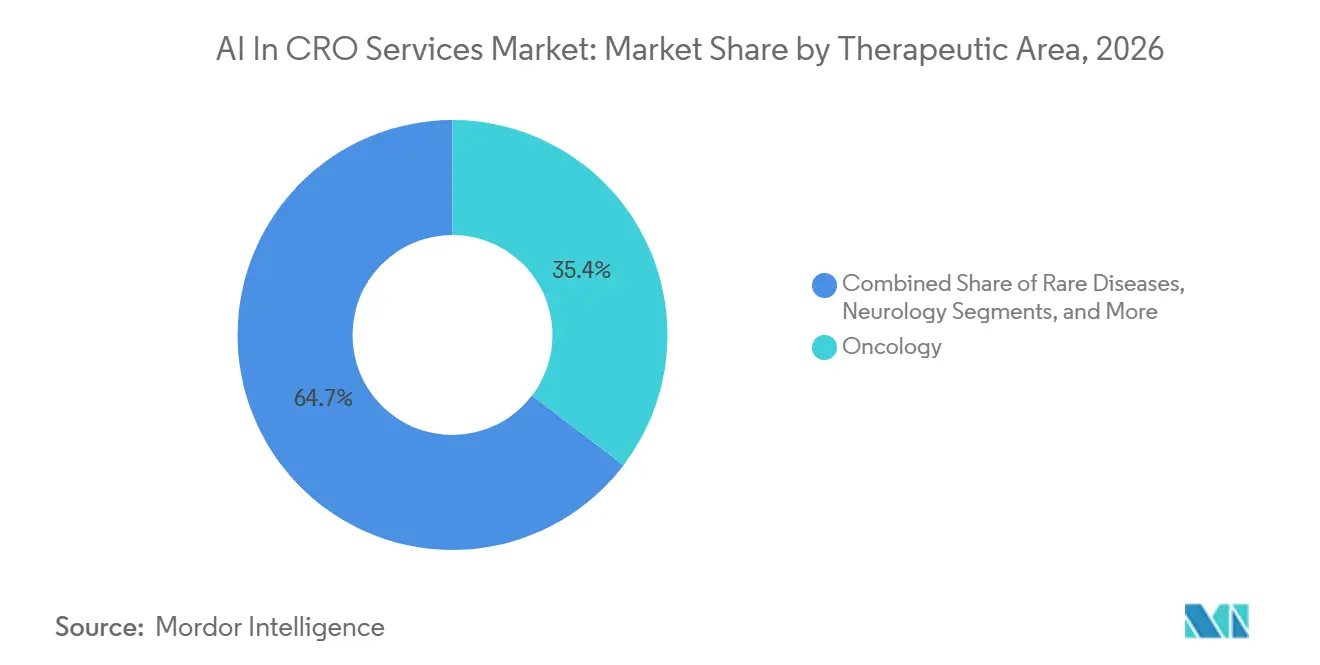
- Por área terapêutica, a oncologia representou 35,35% de participação em 2026, enquanto doenças infecciosas e vacinas devem registrar um CAGR de 19,6% até 2032.
- Por fase de ensaio, a Fase III capturou 45,60% de participação em 2026, enquanto a Fase I está projetada para avançar a um CAGR de 19,98% até 2032.
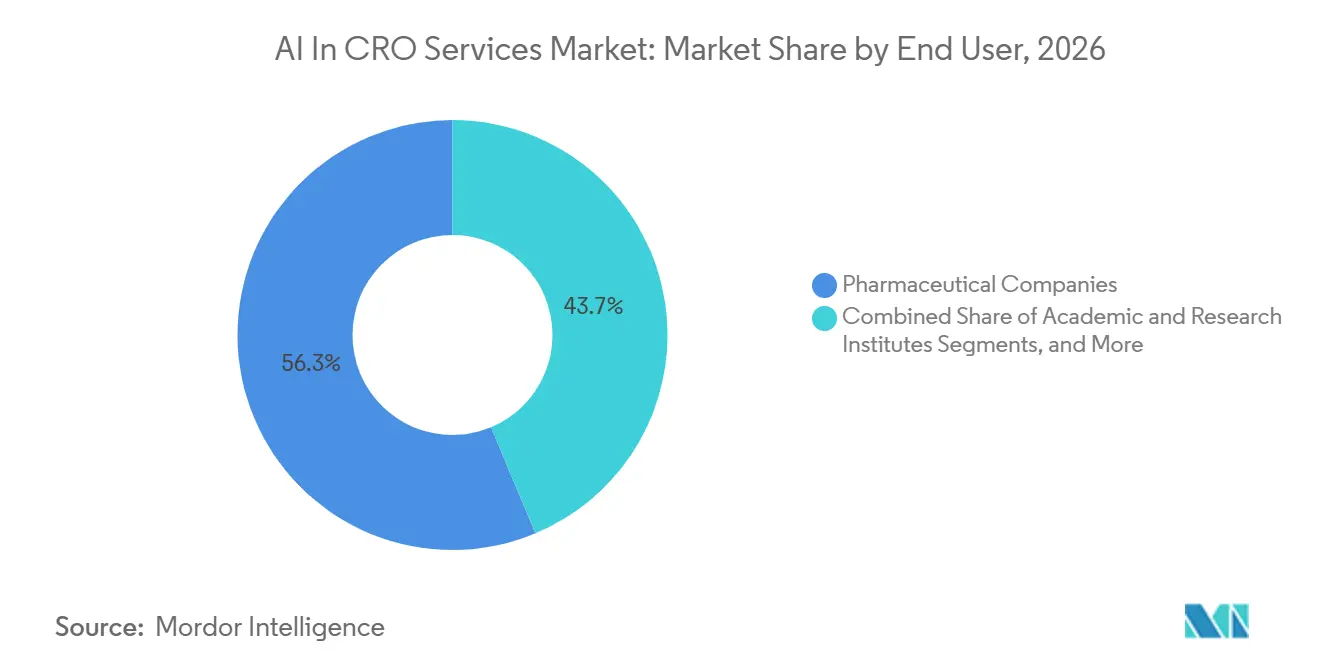
- Por usuário final, as empresas farmacêuticas detinham 56,3% de participação em 2026, enquanto institutos acadêmicos e de pesquisa devem crescer a um CAGR de 20,45% até 2032.
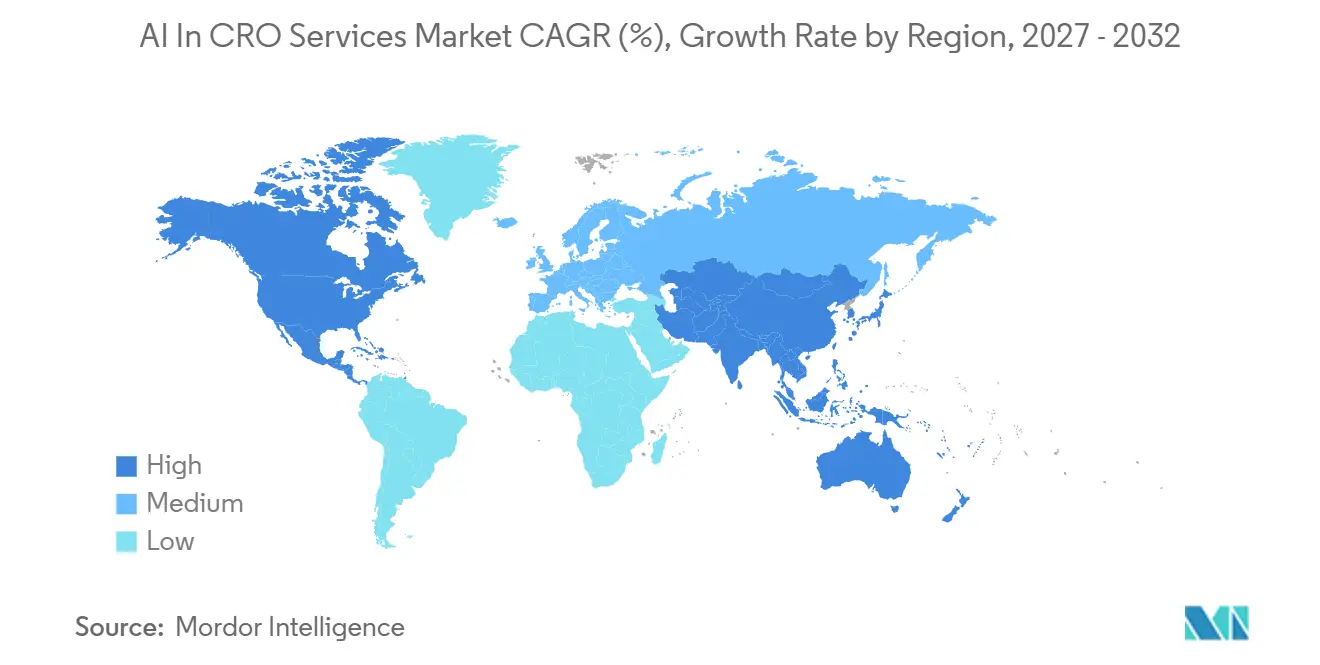
- Por geografia, a América do Norte representou 44,05% de participação em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 23,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente complexidade dos ensaios em fase avançada e intensidade de dados | +3.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda de terceirização de biotecnologia por capacidade clínica flexível | +3.0% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de ensaios descentralizados e híbridos | +2.7% | Global, com ganhos iniciais na América do Norte, Austrália e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Medicina de precisão e recrutamento orientado por biomarcadores | +2.9% | América do Norte, Europa Ocidental, Coreia do Sul e Japão | Médio prazo (2-4 anos) |
| Compressão por IA generativa dos ciclos de início de estudo e redação médica | +3.4% | Global, com vantagens de pioneirismo na América do Norte e no Reino Unido | Curto prazo (≤ 2 anos) |
| Modelos de controle sintético e viabilidade vinculados à EVR | +2.4% | América do Norte, Europa e Japão, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Complexidade dos Ensaios em Fase Avançada e Intensidade de Dados
Os modelos operacionais tradicionais de OPC são cada vez mais inadequados para gerir os crescentes volumes de dados provenientes de programas em fase avançada. Esta questão é particularmente significativa nos estudos de Fase III no mercado de IA em serviços de OPC, onde endpoints adaptativos, sinais de dispositivos vestíveis, dados de biomarcadores e inputs do mundo real são integrados num único programa. As abordagens de fluxo de dados centralizado demonstraram a capacidade de automatizar a ingestão de dados, reduzir os tempos de ciclo de programação e melhorar a eficiência na gestão de problemas de dados. Estes avanços destacam por que os patrocinadores consideram agora as capacidades de IA um critério fundamental ao adjudicar grandes programas. Como resultado, os sistemas de gestão de ensaios clínicos e as plataformas de dados no mercado de IA em serviços de OPC transitaram de ferramentas de suporte para ativos comerciais essenciais.
Demanda de Terceirização de Biotecnologia por Capacidade Clínica Flexível
As empresas de biotecnologia, frequentemente operando com equipas internas enxutas, dependem cada vez mais de parceiros externos para suporte à execução e ao planejamento. No mercado de IA em serviços de OPC, essa dependência está a evoluir da terceirização básica para o envolvimento de OPCs capazes de modelar cenários de ensaios, identificar potenciais gargalos e acelerar decisões de viabilidade. Esta mudança está a redefinir a concorrência entre fornecedores, pois a profundidade de pessoal por si só já não satisfaz as necessidades dos patrocinadores quando os planos de desenvolvimento mudam rapidamente. Além disso, os modelos de envolvimento híbrido estão a ganhar tração, permitindo que os patrocinadores acedam a plataformas e suporte especializado sem se comprometerem com uma única estrutura de serviço. Consequentemente, a prontidão para a IA está a tornar-se um fator crítico nas relações iniciais com os patrocinadores.
Expansão de Ensaios Descentralizados e Híbridos
A adoção de ensaios descentralizados e híbridos expandiu-se, impulsionando a necessidade de ferramentas que monitorizem pacientes, locais e atividades de protocolo em ambientes diversificados. O mercado de IA em serviços de OPC beneficia desta tendência, pois a IA apoia a correspondência de pacientes, sinaliza dados remotos incomuns e identifica problemas de protocolo sem depender exclusivamente da monitorização no local. No entanto, a prontidão desigual dos locais pode atrasar a implementação, particularmente quando o pessoal gere numerosos sistemas desconectados.
Medicina de Precisão e Recrutamento Orientado por Biomarcadores
A medicina de precisão transformou a economia do recrutamento, com a seleção de pacientes agora baseada em critérios clínicos e moleculares detalhados. Esta mudança no mercado de IA em serviços de OPC aumentou a procura por ferramentas que correspondam pacientes a ensaios de forma eficiente e consistente, mesmo com requisitos de elegibilidade complexos. Por exemplo, as ferramentas demonstraram a capacidade de reduzir significativamente os tempos de correspondência, mantendo elevada precisão. Estas melhorias são particularmente críticas em áreas como a oncologia e o desenvolvimento em fase inicial, onde a velocidade, o alinhamento de biomarcadores e a disponibilidade de pacientes frequentemente determinam o sucesso do ensaio.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Incerteza na validação de IA e conformidade com GxP | -1.8% | Global, com maior efeito nos Estados Unidos, Europa e Japão | Curto prazo (≤ 2 anos) |
| Interoperabilidade fragmentada de dados entre patrocinador, OPC e local | -1.4% | Global, com efeito mais forte em programas multinacionais | Médio prazo (2-4 anos) |
| Ambiguidade de responsabilidade para resultados regulamentados assistidos por IA | -1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Viés nos dados de treinamento em modelos de locais e pacientes | -0.8% | Global, com efeitos mais acentuados em geografias de ensaios com baixa diversidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incerteza na Validação de IA e Conformidade com GxP
A validação continua a ser uma barreira significativa para a adoção mais ampla da IA em fluxos de trabalho clínicos regulamentados. A orientação preliminar da FDA em janeiro de 2025 introduziu uma estrutura de credibilidade de sete etapas para modelos de IA em submissões regulatórias.[1] No entanto, a orientação final ainda não foi emitida. Esta situação coloca patrocinadores e OPCs numa fase de transição em que as expectativas são um pouco mais claras, mas não totalmente definidas. No mercado de IA em serviços de OPC, este desafio impacta principalmente áreas como seleção de dose, monitorização de segurança e aplicações relacionadas com submissões, enquanto tarefas de menor risco, como gestão de documentos ou fluxos de trabalho, são menos afetadas. Como resultado, o mercado continua a crescer rapidamente, mas as taxas de adoção variam entre as diferentes categorias de serviços.
Interoperabilidade Fragmentada de Dados entre Patrocinador, OPC e Local
As ferramentas de IA oferecem desempenho ótimo apenas quando os dados fluem de forma contínua entre patrocinadores, OPCs e locais. No entanto, no mercado de IA em serviços de OPC, a fragmentação de dados continua a ser um desafio crítico. Os sistemas de captura eletrónica de dados, sistemas de locais, repositórios de documentos e armazéns de dados de patrocinadores frequentemente não se integram de forma eficaz. A investigação demonstrou que, embora os grandes modelos de linguagem implementados localmente possam alcançar elevada precisão na extração de dados estruturados a partir de narrativas de registos eletrónicos de saúde, o seu sucesso depende fortemente de uma infraestrutura de dados limpa e específica da instituição. Isto destaca que o problema vai além da qualidade do modelo e inclui o estado da camada de dados subjacente. Até que a interoperabilidade em toda a pilha operacional melhore, o mercado de IA em serviços de OPC continuará a enfrentar adoção desigual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Gestão Clínica Ancora a Receita; o Desenvolvimento Inicial AceleraOs Serviços de Gestão de Ensaios Clínicos, detendo 57,34% da participação de mercado em 2026, dominaram o mercado de IA em serviços de OPC. Essa liderança reflete seu papel fundamental na coordenação global de múltiplos centros, monitoramento baseado em risco, acompanhamento do desempenho dos centros e gestão de documentos regulatórios. Os ganhos de eficiência provenientes das funções de orquestração impulsionadas por IA consolidaram sua posição como principais geradores de receita. Além disso, investimentos contínuos em biometria, gestão de dados, análises e serviços de suporte regulatório reforçam ainda mais sua importância na execução de ensaios.
Os Serviços de Desenvolvimento Precoce e Translacional devem crescer a um CAGR de 19,20% de 2027 a 2032, tornando-se o segmento de crescimento mais rápido. Os patrocinadores estão utilizando cada vez mais a IA para simulações de viabilidade e tomada de decisão precoce, a fim de reduzir atrasos no incio dos ensaios. As plataformas de IA demonstraram a capacidade de identificar centros de ensaio de forma eficiente, acelerando programas de Fase III em múltiplos países. Serviços adjacentes, como redação habilitada por IA e fluxos de trabalho de patologia, também estão evoluindo, evidenciando o foco do setor nas capacidades de IA em estágios iniciais.

Por Tecnologia de IA:
O Aprendizado de Máquina Lidera; o PLN Passa para o CentroO Aprendizado de Máquina, com 42,45% de participação em 2026, liderou o mercado de IA em serviços de OPC como a principal camada tecnológica. Sua ampla aplicação em seleção de centros, previsão de riscos, limpeza de dados, detecção de anomalias e otimização de fluxos de trabalho ressalta sua durabilidade comercial. A tecnologia permanece essencial para aprimorar tarefas operacionais recorrentes, enquanto abordagens emergentes, como grafos de conhecimento, estão ganhando espaço em fluxos de trabalho de oncologia e doenças raras.
O Processamento de Linguagem Natural (PLN) está projetado para crescer a um CAGR de 20,35% até 2032, tornando-se o segmento de tecnologia de IA de crescimento mais rápido. Esse crescimento é impulsionado pela necessidade de processar grandes volumes de dados não estruturados, como notas de prontuários eletrônicos de saúde e narrativas clínicas. Os sistemas de IA demonstraram forte desempenho na correspondência de ensaios e na extração de dados estruturados, sinalizando uma transição para aplicações mais profundas de modelos de linguagem em recrutamento, documentação e normalização de dados.
Por Área Terapêutica:
A Oncologia Lidera; as Doenças Infecciosas Superam as ExpectativasA Oncologia, representando 35,35% da participação de mercado em 2026, permaneceu como a maior área terapêutica no mercado de IA em serviços de OPC. Essa dominância reflete os extensos pipelines de oncologia e o alinhamento das ferramentas de IA com os fluxos de trabalho oncológicos, incluindo correspondência de biomarcadores e revisões de imagens. As plataformas impulsionadas por IA estão sendo cada vez mais implementadas para aprimorar a correspondência de ensaios e ampliar o acesso à pesquisa oncológica, reforçando a posição da oncologia como principal contribuinte de receita.
Doenças Infecciosas e Vacinas estão previstas para crescer a um CAGR de 19,6% de 2027 a 2032, tornando-se a área terapêutica de crescimento mais rápido. A demanda por infraestrutura de ensaios flexível e ágil no período pós-pandemia impulsionou a adoção de ferramentas de IA. Essas ferramentas permitem recrutamento remoto, acompanhamentos descentralizados e protocolos adaptativos, alinhando-se às necessidades em evolução dos programas de doenças infecciosas e apoiando sua trajetória de crescimento.
Por Fase do Ensaio:
A Fase III Mantém a Âncora; a Fase I Lidera o CrescimentoA Fase III, com 45,60% de participação de mercado em 2026, foi a maior fase de ensaio por receita. Isso reflete os altos custos e a complexidade dos estudos em estágio avançado, onde as plataformas impulsionadas por IA demonstraram a capacidade de reduzir significativamente os prazos dos ensaios. O foco na melhoria da eficiência em programas de registro de grande escala garante que a Fase III permaneça a principal âncora de receita, mesmo com o avanço das fases anteriores.
A Fase I está projetada para crescer a um CAGR de 19,98% de 2027 a 2032, tornando-se o segmento de fase de crescimento mais rápido. As abordagens de determinação de dose guiadas por IA e a subtipagem de pacientes baseada em biomarcadores estão impulsionando esse crescimento. As ferramentas de viabilidade também estão ajudando os patrocinadores a avaliar a prontidão dos centros e os grupos de pacientes, deslocando a criação de valor da IA para os estágios iniciais do ciclo de desenvolvimento e posicionando a Fase I como uma área de crescimento crítica.
Por Utilizador Final:
A Farmacutica Domina; as Instituições Académicas Emergem como Catalisadores de CrescimentoAs Empresas Farmacêuticas, detendo 56,3% da participação de mercado em 2026, foram o principal grupo de usuários finais no mercado de IA em serviços de OPC. Sua escala e foco na redução dos prazos de desenvolvimento impulsionaram a adoção de serviços de OPC habilitados por IA. A integração da IA na infraestrutura operacional evidencia o compromisso do setor em aproveitar a tecnologia para eficiência e competitividade.
Os Institutos Acadêmicos e de Pesquisa devem crescer a um CAGR de 20,45% de 2027 a 2032, tornando-se o segmento de usuários finais de crescimento mais rápido. Esse crescimento reflete a crescente adoção de ferramentas comerciais de IA por entidades de pesquisa públicas e acadêmicas. A expansão das plataformas de correspondência de ensaios impulsionadas por IA em ambientes acadêmicos amplia a base de compradores do mercado e fomenta modelos inovadores de colaboração, apoiando a qualidade dos ensaios e a identificação de pacientes.
Análise Geográfica
Mercado de IA em Serviços de OPC na América do Norte
Em 2026, a América do Norte representou 44,05% do mercado de IA em serviços de OPC, mantendo sua posição de liderança. Essa dominância decorre de uma sólida base de patrocinadores biofarmacêuticos, um ecossistema de OPC maduro e avanços regulatórios precoces para a IA no desenvolvimento de medicamentos. A região também se beneficia por ser um polo de fornecedores especializados em IA e de investimentos significativos em plataformas de OPC de serviço completo, fortalecendo sua base comercial nos Estados Unidos e no Canadá.
Mercado de IA em Serviços de OPC na Europa
A Europa é o segundo maior mercado regional, impulsionado pela Alemanha, pelo Reino Unido e pela França. Seu crescimento é sustentado por fortes redes de pesquisa acadêmica, uma ampla base de patrocinadores e investimentos em saúde digital e pesquisa farmacêutica. A Europa também serve como base estratégica para estudos multinacionais, gerando demanda por fornecedores especializados na gestão de conformidade e fluxos de trabalho de dados em múltiplas jurisdições.
Mercado de IA em Serviços de OPC na APAC
A Ásia-Pacífico está projetada para crescer a um CAGR de 23,00% de 2027 a 2032, tornando-se a região de crescimento mais rápido no mercado de IA em serviços de OPC. O crescimento da região é impulsionado por grandes grupos de pacientes, ensaios com custo-benefício elevado e crescentes investimentos em saúde digital. A China desempenha um papel significativo nessa expansão, com a integração da IA se aprofundando ao longo do processo de desenvolvimento, posicionando a Ásia-Pacífico como uma área-chave para o crescimento do mercado.
Cenário Competitivo
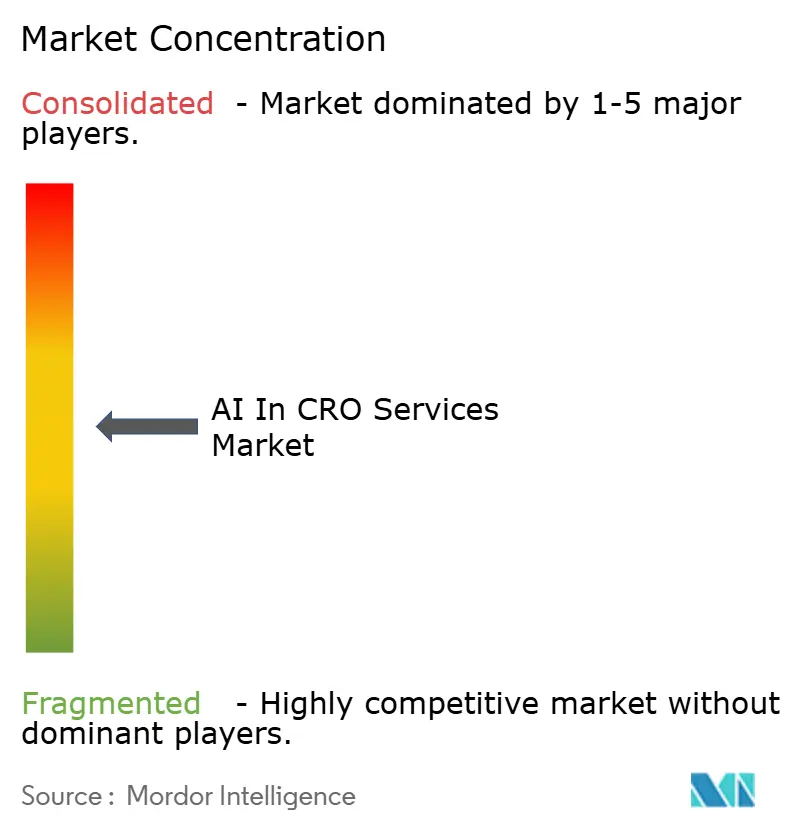
O mercado de IA em serviços de OPC é moderadamente concentrado no topo, com fragmentação significativa abaixo. Os principais participantes como IQVIA, Labcorp Drug Development, ICON plc, Parexel e a PPD da Thermo Fisher Scientific dominam devido ao seu alcance global, extensos ativos de dados e capacidade de integrar IA em múltiplas linhas de serviço. Entretanto, especialistas nativos em IA estão a direcionar-se para fluxos de trabalho específicos, criando um ambiente competitivo onde tanto a escala como a agilidade são críticas.
Os principais fornecedores estão a responder lançando plataformas, adquirindo capacidades e formando parcerias de dados. Por exemplo, a IQVIA introduziu uma plataforma de IA unificada para expandir a sua presença em fluxos de trabalho. A Parexel melhorou as suas capacidades de farmacovigilância através de aquisições, enquanto a PPD da Thermo Fisher Scientific reforçou a viabilidade dos ensaios e o recrutamento através de colaborações estratégicas. Estas ações refletem uma estratégia dual de inovação interna e construção de capacidades externas.
A profundidade dos dados tornou-se um diferenciador fundamental no mercado de IA em serviços de OPC. Os patrocinadores priorizam fornecedores que garantam desempenho fiável dos modelos em conjuntos de dados diversificados. As parcerias de dados à escala empresarial e os históricos de fluxos de trabalho proprietários estão a ganhar importância, enquanto a incorporação da IA nos sistemas existentes dos clientes reduz a probabilidade de mudança. Esta dinâmica permite que os principais participantes mantenham a dominância, ao mesmo tempo que permite que especialistas de nicho capturem participação de mercado ao abordar desafios específicos de forma eficaz.
Líderes do Setor de IA em Serviços de OPC
-
Fortrea
-
Charles River Laboratories
-
Labcorp Drug Development
-
ICON plc
-
Parexel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA em Serviços de OPC Empresas cobertas neste relatório
- Agilisium
- Ardigen
- Aurora Analytica
- Charles River
- Emmes Group
- Fortrea
- IQVIA
- ICON
- Inductive Quotient
- InnovoCommerce
- LabCorp
- LyfeSci
- MedPace
- Novotech
- Parexel International
- PhaseV
- PSI CRO
- Thermo Fisher Scientific Inc. (PPD)
- Verisian
- Voiant Clinical
Desenvolvimentos industriais recentes em Mercado de IA em Serviços de OPC
- Maio de 2026: A Parexel adquiriu a Vitrana, uma desenvolvedora de tecnologia de IA para farmacovigilância, adicionando capacidades de ingestão automatizada de casos, mapeamento de entidades e geração de narrativas que reduzem o tempo de processamento de casos em 60%, posicionando a Parexel com uma solução de farmacovigilância "totalmente automatizada de ponta a ponta" à frente dos concorrentes que oferecem semi-automação.
- Maio de 2026: A Charles River Laboratories acelerou o seu fluxo de trabalho de patologia digital com IA, anunciando o controlo de qualidade de lâminas com IA já em produção e revisões de patologia primária digital validadas por GLP que reduzem os tempos de leitura de patologia em média 20% e melhoram a eficiência do patologista em mais de 30%.
- Abril de 2026: A Thermo Fisher Scientific (PPD) estabeleceu uma parceria com a HealthVerity, concedendo acesso empresarial a 270 milhões de vidas de pacientes norte-americanos desidentificados em mais de 70 fontes de dados selecionadas, para reforçar a viabilidade de ensaios, o recrutamento e a geração de evidências do mundo real impulsionados por IA.
- Abril de 2026: A Fortrea lançou a Fortrea Intelligent Technology (FIT), uma suite aprimorada por IA construída sobre a plataforma Xcellerate, abrangendo os pilares Lifecycle, Foresight e Companion, automatizando fluxos de trabalho desde a pré-adjudicação até ao eTMF e oferecendo implementação como serviço de software para patrocinadores e locais.
- Abril de 2026: A IQVIA lançou a IQVIA.ai, uma plataforma de IA agêntica unificada desenvolvida com a NVIDIA, combinando ativos de dados clínicos e do mundo real com a infraestrutura de IA da NVIDIA para orquestração autónoma de fluxos de trabalho, geração de dados sintéticos e identificação de coortes em operações clínicas, comerciais e do mundo real.
Âmbito do Relatório Global do Mercado de IA em Serviços de OPC
De acordo com o âmbito do relatório, a Inteligência Artificial (IA) em serviços de Organização de Pesquisa Contratada (OPC) refere-se à integração de aprendizado de máquina, processamento de linguagem natural (PLN) e análise preditiva em fluxos de trabalho de investigação e desenvolvimento farmacêutico e biotecnológico. Estes serviços impulsionados por IA automatizam tarefas manuais e intensivas em dados, como recrutamento de pacientes, design de protocolos, monitorização de dados e submissão regulatória, para acelerar os prazos de desenvolvimento de medicamentos e reduzir custos.
O Mercado de IA em Serviços de OPC é segmentado por tipo de serviço, tecnologia de IA, área terapêutica, fase do ensaio, utilizador final e geografia. Por tipo de serviço, o mercado inclui serviços de gestão de ensaios clínicos, serviços de biometria, gestão de dados e análise, serviços de laboratório, imagem e inteligência de amostras, serviços de regulação, segurança e redação médica, e serviços de desenvolvimento inicial e translacional. Por tecnologia de IA, o mercado é segmentado em aprendizado de máquina, processamento de linguagem natural, IA generativa/grandes modelos de linguagem, visão computacional, grafos de conhecimento e IA causal, e análise preditiva/gémeos digitais. Por área terapêutica, o mercado é categorizado em oncologia, doenças raras, doenças infecciosas e vacinas, neurologia, distúrbios cardiovasculares e metabólicos, e imunologia e inflamação. Por fase do ensaio, o mercado é segmentado em Fase I, Fase II, Fase III e Fase IV e evidência do mundo real. Por utilizador final, o mercado é segmentado em empresas farmacêuticas, empresas de biotecnologia, empresas de dispositivos médicos, institutos académicos e de investigação, e patrocinadores governamentais e sem fins lucrativos. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece os tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Serviços de Gestão de Ensaios Clínicos |
| Serviços de Biometria, Gestão de Dados e Análise |
| Serviços de Laboratório, Imagem e Inteligência de Amostras |
| Serviços de Regulação, Segurança e Redação Médica |
| Serviços de Desenvolvimento Inicial e Translacional |
| Aprendizado de Máquina |
| Processamento de Linguagem Natural |
| IA Generativa / Grandes Modelos de Linguagem |
| Visão Computacional |
| Grafos de Conhecimento e IA Causal |
| Análise Preditiva / Gémeos Digitais |
| Oncologia |
| Doenças Raras |
| Doenças Infecciosas e Vacinas |
| Neurologia |
| Distúrbios Cardiovasculares e Metabólicos |
| Imunologia e Inflamação |
| Fase I |
| Fase II |
| Fase III |
| Fase IV e Evidência do Mundo Real |
| Empresas Farmacêuticas |
| Empresas de Biotecnologia |
| Empresas de Dispositivos Médicos |
| Institutos Académicos e de Investigação |
| Patrocinadores Governamentais e Sem Fins Lucrativos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | GCC |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo de Serviço | Serviços de Gestão de Ensaios Clínicos | |
| Serviços de Biometria, Gestão de Dados e Análise | ||
| Serviços de Laboratório, Imagem e Inteligência de Amostras | ||
| Serviços de Regulação, Segurança e Redação Médica | ||
| Serviços de Desenvolvimento Inicial e Translacional | ||
| Por Tecnologia de IA | Aprendizado de Máquina | |
| Processamento de Linguagem Natural | ||
| IA Generativa / Grandes Modelos de Linguagem | ||
| Visão Computacional | ||
| Grafos de Conhecimento e IA Causal | ||
| Análise Preditiva / Gémeos Digitais | ||
| Por Área Terapêutica | Oncologia | |
| Doenças Raras | ||
| Doenças Infecciosas e Vacinas | ||
| Neurologia | ||
| Distúrbios Cardiovasculares e Metabólicos | ||
| Imunologia e Inflamação | ||
| Por Fase do Ensaio | Fase I | |
| Fase II | ||
| Fase III | ||
| Fase IV e Evidência do Mundo Real | ||
| Por Utilizador Final | Empresas Farmacêuticas | |
| Empresas de Biotecnologia | ||
| Empresas de Dispositivos Médicos | ||
| Institutos Académicos e de Investigação | ||
| Patrocinadores Governamentais e Sem Fins Lucrativos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | GCC | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor atual do espaço de IA em OPC em 2026?
O mercado de IA em serviços de OPC está avaliado em 14,55 bilhões de USD em 2026 e está projetado para atingir 40,25 bilhões de USD até 2032 a um CAGR de 18,50%.
Qual categoria de serviço gera mais receita?
Os Serviços de Gestão de Ensaios Clínicos lideraram em 2026 com uma participação de 57,34%, demonstrando que a orquestração operacional permanece a principal base de receita.
Qual região está crescendo mais rapidamente até 2032?
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 23,00% de 2027 a 2032.
Por que a oncologia é a maior área terapêutica para o trabalho de OPC habilitado por IA?
A oncologia detinha 35,35% de participação em 2026 porque os pipelines de ensaios são extensos e as ferramentas de IA se adequam bem à correspondência de biomarcadores, revisão de imagens e design de estudos adaptativos.
Qual fase do ensaio apresenta a maior expansão futura?
A Fase I está projetada para crescer a um CAGR de 19,98% até 2032, à medida que os patrocinadores utilizam a IA de forma mais ativa na determinação de dose, viabilidade e seleção precoce de pacientes.
Quais são os principais problemas que estão a abrandar a adoção mais ampla?
As principais restrições são a incerteza na validação e conformidade com GxP, a interoperabilidade fragmentada de dados, as questões de responsabilidade em resultados regulamentados e o risco de viés nos dados de treinamento.