
アフリカ建設用化学品市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.78 十億米ドル |
| 市場規模 (2026) | 0.82 十億米ドル |
| 市場規模 (2031) | 1.05 十億米ドル |
| 成長率 (2026 - 2031) | 5.07 % |
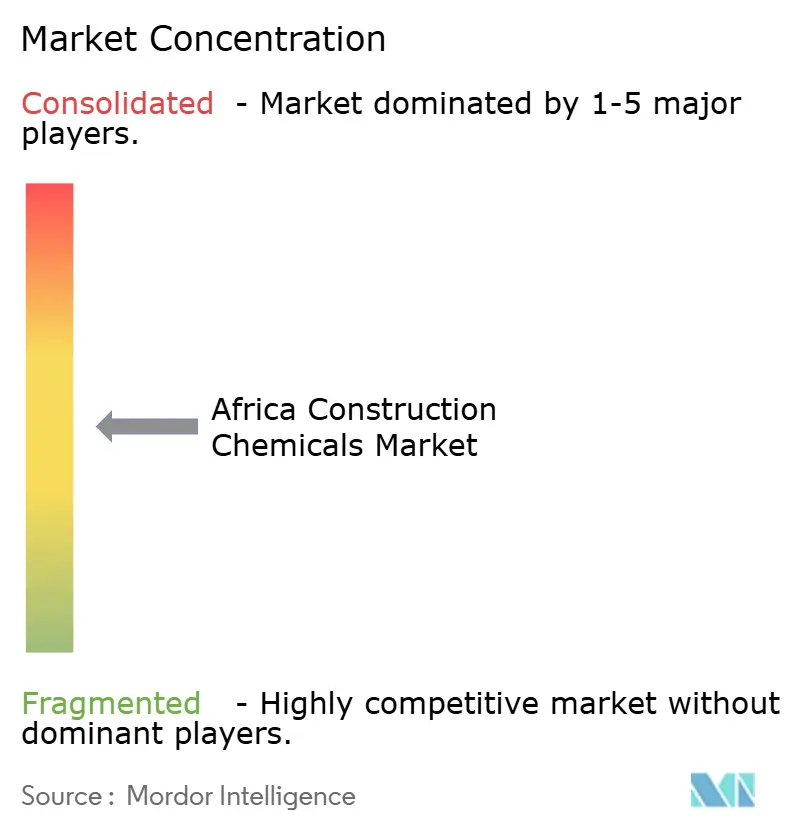
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ建設用化学品市場分析
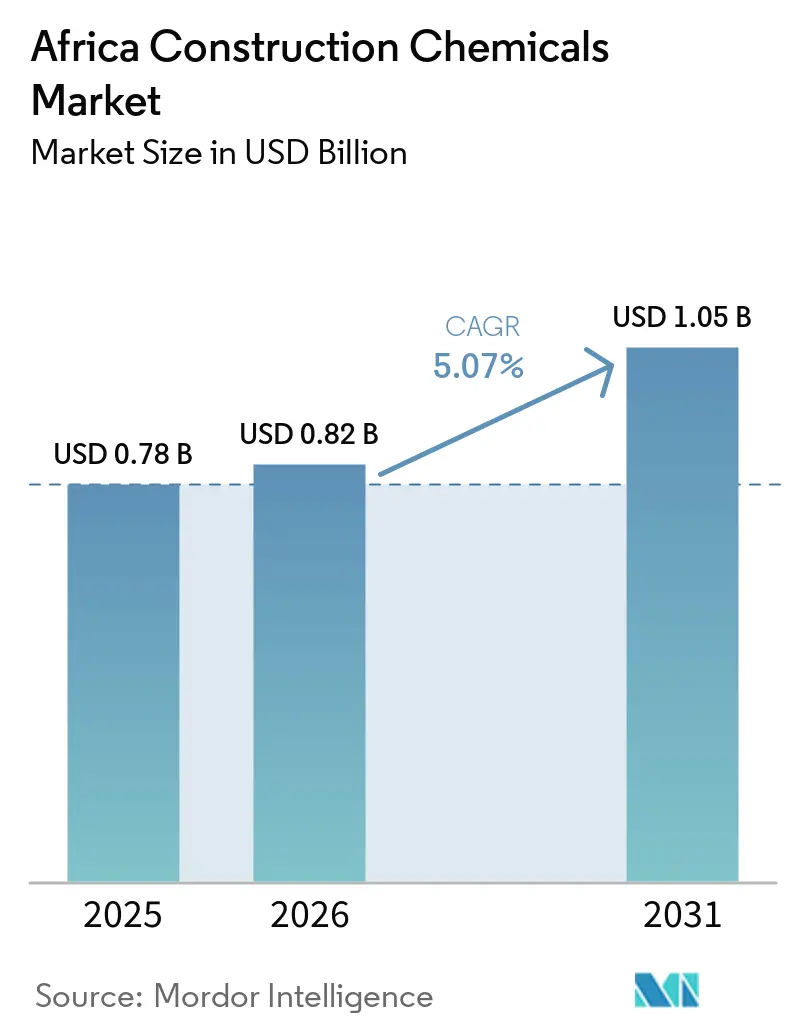
アフリカ建設用化学品市場規模は2025年に7.80億米ドルと評価され、2026年の8.20億米ドルから2031年には10.50億米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは5.07%である。急速な都市化が歴史的なインフラ格差と衝突し、建設業者が構造物の寿命を延ばしてオーナーシップコストを低減する性能添加剤を指定するようになっているため、需要は拡大している。公共機関はスピードと耐久性を重視し、新興の炭素規制に準拠したプブレンドモルタル、低VOCシーラント、および補助セメント系材料の調達を推進している。多国籍サプライヤーはこうした変化を活用して地域ラボを開設し、国内企業はコモディティ混和材の手頃な流通に注力している。アフリカ建設用化学品市場は、エジプトの新行政首都やナイジェリアのDangote製油所などのメガプロジェクトからも恩恵を受けており、これらのプロジェクトは製品需要に大規模かつ期間限定の急増をもたらし、住宅・商業工事へと徐々に波及するより高い性能基準を設定している。
主要レポートの要点
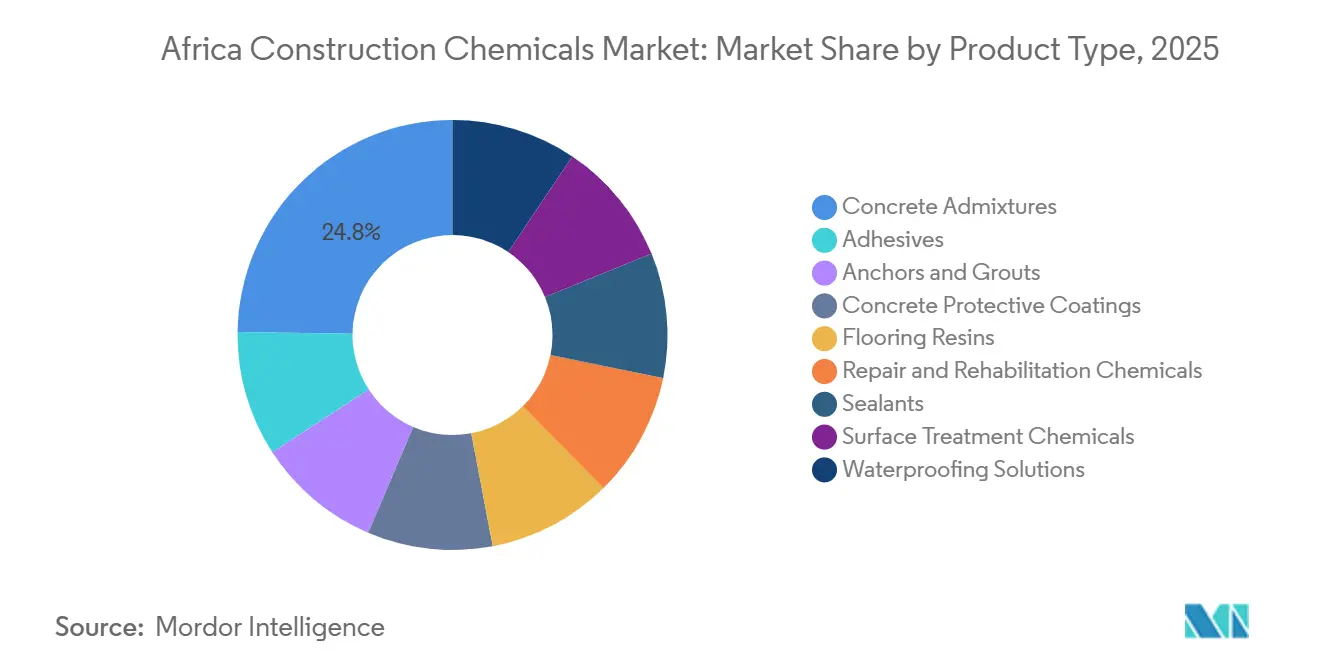
- コンクリート混和剤は2025年のアフリカ建設用化学品市場シェアの24.78%を占め、防水ソリューションは2031年にかけて5.72%のCAGRで拡大しています。
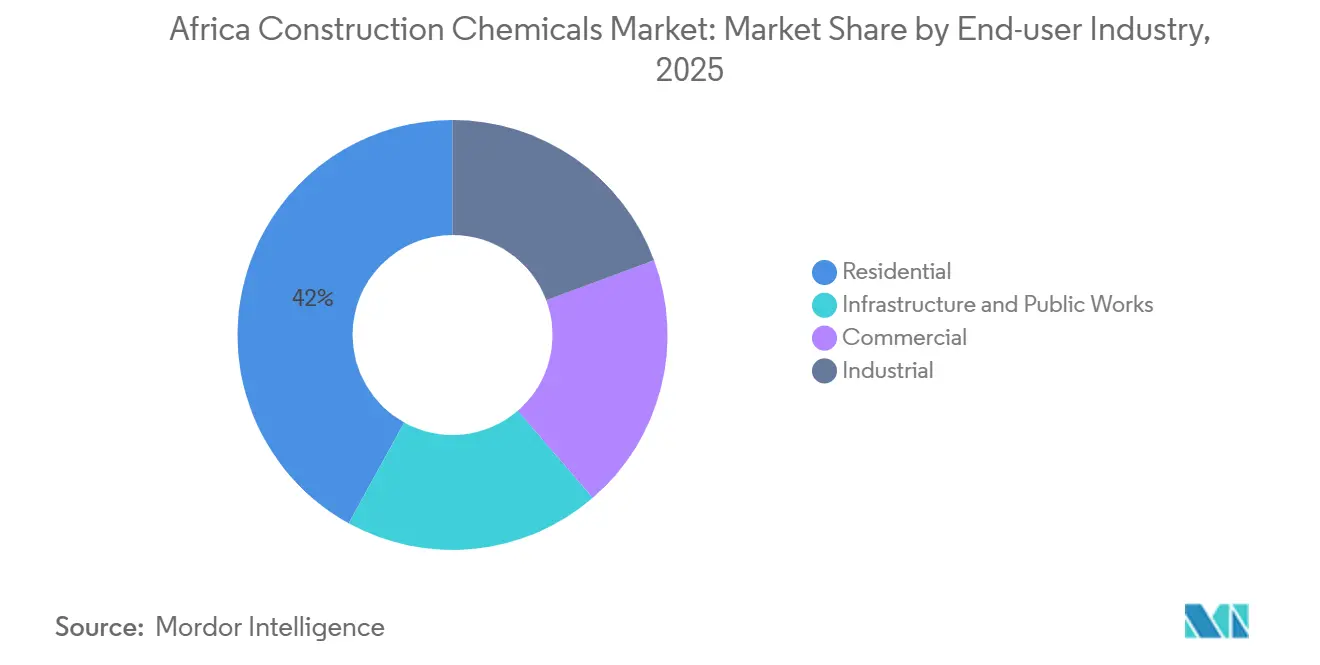
- 住宅建設は2025年のアフリカ建設用化学品市場規模の41.98%を占めましたが、インフラ・公共工事は2031年にかけて6.40%のCAGRで拡大しています。
- アフリカその他地域が2025年需要の51.48%を集約しており、エジプトは2026年から2031年にかけて最速の6.34%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因インパクト分析*
| 推進要因 | (~)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| インフラメガプロジェクトパイプラインの拡大 | +1.2% | エジプト、ナイジェリア、モロッコ;ケニア、タンザニアへの波及 | 中期(2~4年) |
| 低価格住宅政策の展開と都市密度化 | +0.9% | 南アフリカ、エジプト、ナイジェリア;ガーナ、コートジボワールで新興 | 短期(2年以内) |
| 高強度・省エネ構造物への需要 | +0.7% | グローバル、南アフリカ・エジプトにおける早期採用 | 長期(4年以上) |
| グリーンセメント税制優遇措置と具現化炭素規制 | +0.6% | 南アフリカ、モロッコ;エジプトではパイロットプログラム | 長期(4年以上) |
| 鉱山尾鉱の補助セメント系材料への有効活用 | +0.4% | 南アフリカ、ザンビア、コンゴ民主共和国;鉱業集約地域に限定 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インフラメガプロジェクトパイプラインの拡大
エジプトは2025年にインフラへUSD 180億を投入することを約束しており、新行政首都だけで2030年までに4,500万m³のコンクリートを必要とします。ナイジェリアでも同様の勢いが見られ、Dangote製油所は炭化水素からコンクリートを保護するために特殊モルタルとコーティングを消費し、工業施設の調達基準を新たに設定しました。アフリカ開発銀行が資金提供するモロッコのマラケシュへの高速鉄道延伸は、スラブのひび割れを抑制するための低収縮混和剤を必要とし、技術的な参入障壁を高めています。ケニアのラム港-南スーダン-エチオピア回廊はISO 9001認定の化学品ベンダーを必要とし、最低コストよりもライフサイクル価値への優先度が高まっていることを示しています。建設業者は雨季の前にメンブレンやグラウトを備蓄する傾向があり、リードタイムを短縮して国内倉庫を持つ販売業者に報酬をもたらします。これらのメガプロジェクトは総じて、主要インフラからの高度仕様を主流の住宅・商業プロジェクトに波及させることによって、アフリカ建設用化学品市場を拡大しています。
低価格住宅政策の展開と都市密度化
南アフリカのBreaking New Ground(新地平を切り開く)プログラムは2025年に12万戸の補助住宅を供給し、それぞれ国家住宅建設業者登録審議会が義務付ける50年耐久目標を満たすポリマー変性モルタルを使用しています[1]。エジプトの社会住宅イニシアチブは2030年までに100万戸を目標とし、現場での混合ミスを回避するためにプレブレンドタイル接着剤を指定し、認定サプライヤーへのボリュームを集約しています。ナイジェリアの国家住宅基金は、資金不足にもかかわらず、ラゴスおよびアブジャの民間デベロッパーが引き渡しスケジュールを加速するセルフレベリングフロアを採用するよう促しています。アクラおよびナイロビは現在、水平的な広がりよりも1プロジェクトあたりのアンカリングシステムおよびファサードシーラントをより多く消費する垂直密度化を推進しています。予測可能な複数年にわたる需要により、化学品生産者は成長回廊の近くにブレンドプラントを設置して輸送コストを削減し、通貨変動をヘッジすることができます。したがって、アフリカ建設用化学品市場は、より広範な設備投資を支える信頼性の高い住宅ボリュームベースを獲得しています。
高強度・省エネ構造物への需要
ヨハネスブルク、カイロ、ラゴスの高層ビル建設業者は現在、床面積比率を最適化し柱のフットプリントを削減するために圧縮強度60MPa以上のコンクリートを指定しています。BASFのMasterGlenium超可塑剤は水セメント比を0.35以下に抑え、2025年に南アフリカの高性能混和剤サブセグメントの18%を獲得しました[2]。モロッコの更新されたエネルギーコードは熱質量を優先しており、これによりカサブランカでSikaのCoolCreteを使用した相変化材料強化コンクリートの試験が促進されています。アフリカ連合のアジェンダ2063は気候適応を強調し、ヒートアイランド効果を低減する反射面コーティングの調達を促進しています。沿岸プロジェクトでは塩化物浸入を抑制するための耐食混和剤の採用が増加しており、かつてはボリューム主導であったセクターに特殊需要を加えています。これらの嗜好はアフリカ建設用化学品市場の価値プールを拡大し、多機能製品へのR&Dを促進しています。
グリーンセメント税制優遇措置と具現化炭素規制
南アフリカの改正炭素税法は、基準を超えるCO₂の1トンあたりZAR 190(USD 10)を課税し、スラグおよびフライアッシュブレンドへの関心を高めています。モロッコは製造業者がセメント系ブレンドに産業副産物を使用する場合に法人税20%の還付を付与し、2024年以降に低炭素アップグレードへEUR 4,500万の民間資本を誘導しています。エジプトは2025年に具現化炭素の自主ラベリングを導入しました。採用はまだ初期段階ですが、グローバルデベロッパーはすでにコンプライアンスを要求しており、地域サプライヤーにフットプリントの定量化を迫っています。市場間でVOC上限が異なるため複雑性が増しています。南アフリカで承認された防水システムは、多くの場合エジプトの承認前に再調合が必要となり、R&Dコストを押し上げて競争の場を狭めています。分散ラボを持つグローバルフォーミュレーターはこれらのコストを償却できますが、中小企業は市場退出のリスクに直面し、アフリカ建設用化学品市場はより高い集中度へと向かっています。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGRへの予測インパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| VOCおよび有害化学物質規制の強化 | -0.5% | 南アフリカ、エジプト;ナイジェリア、ケニアで新興 | 中期(2~4年) |
| 輸入依存の原材料価格変動 | -0.6% | 南アフリカ(部分的な国内生産)を除くすべての市場 | 短期(2年以内) |
| 偽造品・規格外製品による建設業者の信頼低下 | -0.3% | ナイジェリア、ケニア、タンザニア;南アフリカ、モロッコでは限定的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
VOCおよび有害化学物質規制の強化
南アフリカは現在、国家環境管理法のもとでシーラントおよびコーティングのVOCを50g/Lに制限しており、水性化学品への転換を余儀なくされています。多国籍企業はグローバルで試験・認証コストを償却できますが、地域企業は実行不可能な単位コストに直面し、製品の廃止を余儀なくされています。エジプトの産業排出指令はフローリング樹脂における一部のフタル酸エステルを禁止し、商業セグメントの供給を一時的に削減しています。ナイジェリアも同様の規制を草案していますが、施行ギャップにより低コンプライアンスの輸入品がプレミアム製品と共存し、建設業者の信頼を損なっています。規制がEU基準に収束するにつれて、再調合能力を持たない企業はサードパーティ認証を義務付けるドナー資金によるインフラから排除されるリスクにさらされます。このコンプライアンス上の圧迫はアフリカ建設用化学品市場から成長ポイントを減じています。
輸入依存の原材料価格変動
ポリマーフィードストックは調合コストの最大60%を占め、依然として大部分が輸入されており、地域のブレンダーを通貨変動および輸送コストショックにさらしています。南アフリカランドは2025年にユーロ対比で12%下落し、ランド建て契約でもユーロ建て樹脂で供給される契約のマージンを圧迫しました。ナイジェリアの外国為替規制は樹脂の出荷を90日間遅らせ、プロジェクトの停滞または品質妥協を招きました。紅海の航路変更によりロッテルダム-ラゴス間の運賃が35%上昇し、陸揚げコストに1トンあたりUSD 200が加算されました。Dangoteのラゴスポリマープラントは2028年に予定されており、地域の不足を緩和する可能性がありますが、近期的なエクスポージャーは続きます。このような変動はプライシングにリスクプレミアムを誘発し、投資意欲を抑制し、アフリカ建設用化学品市場を減速させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
防水がレガシー混和剤を凌駕コンクリート混和剤は2025年のアフリカ建設用化学品市場シェアの24.78%を獲得しました。これはレディーミックスコンクリート生産者にとって大陸全体での標準的な投入材料であり続けているためです。しかし、防水ソリューションはラゴスやケープタウンなどの洪水多発都市における気候レジリエンスへの転換を反映して、2031年にかけて5.72%のCAGRで拡大しています。カイロ地下鉄トンネルなどの大規模インフラプロジェクトでは、打設中に水分バリアを組み込み、コンクリート1立方メートルあたりの化学品使用量を高めるSikaProofのような統合メンブレンシステムが現在指定されています。マイクロクラックを自己修復するクリスタリン混和剤への需要の高まりも、表面コーティングから内部防水への代替を促進しています。
1970年代から1990年代にかけて建設された橋梁や水処理施設が更新サイクルを迎えるにつれて、補修・改修製品が勢いを増しています。南アフリカのZAR 200億の橋梁維持管理バックログは、資産寿命を15年延ばすポリマー変性モルタルの採用を加速させています。ハイパースケーラーによるデータセンター建設は静電気拡散フローリング樹脂への需要を高めており、グローバルおよび地域プレーヤーのいずれもが支配していないニッチな分野であり、アフリカ建設用化学品市場内にホワイトスペースを生み出しています。一方、VOC制限は溶剤系保護コーティングに課題をもたらしており、建設業者は同等の耐久性データなしに水性代替品への完全移行を躊躇しており、代替サイクルを遅らせています。
注記: 各セグメントの詳細なシェアはレポート購入後に閲覧可能です
エンドユーザー産業別:
住宅の優位性がインフラ急増を隠している住宅プロジェクトはサハラ以南アフリカ諸国政府が都市移住管理のために住宅を補助しているため、2025年ボリュームの41.98%を占めました。ポリマーリッチモルタル、タイル接着剤、およびシーラントは迅速な完成目標の達成に貢献し、アフリカ建設用化学品市場内で安定した需要を確保しています。しかし、インフラ・公共工事は融資条件としてグリーンビルディングへのコンプライアンスを課す多国間貸し手に牽引されて6.40%のCAGRで拡大しています。エジプトは2025年の公共工事に対してクリンカー代替率20%を義務化し、1つの予算サイクルでスラグブレンド混和剤の販売を倍増させました。サントンおよびウェストランドの商業高層ビルでは自己修復コンクリートの試験が行われており、オフィスデベロッパーがプレミアムシステムのアーリーアダプターとして位置付けられています。
コッパーベルトの鉱山サイトからポートハーコートの製油所に至る工業施設は、耐薬品性と耐摩耗性を必要としており、より高いマージンで特殊コーティングの販売を支えています。都市化が成熟し住宅プログラムが縮小するにつれて、インフラの政策的追い風により2031年までに価値貢献において住宅を追い越す軌道に乗っています。したがって、サプライヤーは純粋に住宅デベロッパーよりも交通回廊、発電所、水資源プロジェクトに合わせてポートフォリオを再調整しています。
注記: 各セグメントの詳細なシェアはレポート購入後に閲覧可能です
地理分析
エジプトおよび南部アフリカ建設用化学品市場
40以上の小規模市場を包含するアフリカのその他の地域は、2025年の需要の51.48%を吸収したが、流通は依然として分散しており、物流コストの上昇と認証手続きの複雑化を招いている。エジプトは集中調達と580億米ドルのパイプラインが予測可能な需要量を確保することにより、6.34%のCAGRで急速な成長を遂げている。SikaおよびBASFはスエズ経済特区に混合プラントを開設し、納期を短縮するとともに、為替変動による利益率への影響を遮断している。南アフリカは、南アフリカ規格局の厳格なプロトコルに支えられた中一桁台の成長を達成しており、製品品質の向上とボツワナおよびナミビアへの輸出拠点の形成に寄与している。
北部・西部・東部アフリカ建設用化学品市場
ナイジェリアは二重の特性を示ている。ラゴスおよびアブジャにおけるプレミアム需要と、地方都市における低仕様製品の購入が対照をなしている。為替変動および偽造品の流入が成長を抑制しているものの、今後の石油化学製品の自給自足化により、2028年までにコスト構造が有利な方向へ転換する可能性がある。モロッコはEUとのパートナーシッププログラムを活用し、低VOCシーラントおよびリサイクル原料配合混和剤の早期採用国となっている。ケニア、タンザニア、およびガーナは、中国が資金提供するインフラ整備から恩恵を受けており、国際仕様の導入が進むことで地元業者は品質向上か市場撤退かの選択を迫られ、アフリカ建設用化学品市場の地域部門における段階的な集約化が進んでいる。
規制環境
アフリカ全体における建築化学製品の規制は分断されており、シーラント、コーティング剤、混和剤、床材システムの承認経路を左右する製品性能、排出、材料適合性に関する要件が国ごとに異なる。南アフリカでは、国家強制規格規制機関(NRCS)が建築材料(セメントのVCを含む)に関する強制規格を執行しており、南アフリカ標準局(SABS)はVCで参照されると義務化されるSANS規格を発行し、市場アクセスのための体系的な適合ルートを構築している。
環境および化学物質規制は、大規模なドナー資金プロジェクトや公共調達における配合選択やサプライヤー選定への影響を強めている。本レポートの文脈では、主要市場(特に南アフリカとエジプト)でのVOCおよび有害化学物質の制限強化と、エジプトが2025年に自主的な組込みカーボンラベリングを導入するなど、組込みカーボンプログラムの拡大が指摘されており、これらが相まって試験、文書化、再配合のニーズを高め、確立された認証プロセスと技術サービス能力を持つサプライヤーを優位にしている。
バリューチェーン分析
アフリカの建築化学製品のバリューチェーンは、輸入された上流原料(ポリマー、分散剤、特殊添加剤)から始まり、その後、地域内で液体および粉末形態への混合・包装が行われ、現地流通に供される。輸入依存度の高さから物流とFXリスクが重要なコスト要因となっており、主な輸入拠点としてはダーバン(南アフリカ)、アレクサンドリアおよびポートサイド(エジプト)、モンバサ(ケニア)が挙げられ、その後製品は国内倉庫、流通業者、施工業者チャネルを経て流通する。
下流需要は、レディーミクスコンクリートおよびプレキャスト製造業者(混和剤)、防水・床材施工業者、および技術提出書類、現場試験、認証文書を求めることが増えているプロジェクト施工業者によって牽引されている。現地製造は完全な化学合成ではなく混合に重点を置くことが一般的であるため、サプライヤーは配合技術、アプリケーションラボ、現場サポートを通じて差別化を図る一方、多国籍企業や大規模な地域プレイヤーは現地生産拠点と技術センターを活用し、インフラ・公共事業プロジェクトにおいてリードタイムを短縮し、供給の変動性を低減している。
競争環境
アフリカ建設用化学品市場は程度の差はあれ集約されています。Sikaのモバイル現場試験ユニットはエジプトおよび南アフリカの工事現場にエンジニアを配置し、パフォーマンス不良が違約金を伴う場合の乗り換えコストを生み出しています。Dangote Industries、AfriSam、PPC Ltdなどの地域チャンピオンはコモディティ混和剤において価格競争力と原材料の近接性を活かしていますが、高度な化学品のための深いR&Dは欠如しています。データセンター向け特殊フローリング、耐震補強グラウト、超高性能コンクリートにはホワイトスペースが残っています。Dangoteの予定されるポリマープラントなどの破壊的存在はフィードストックの後方統合を目指しており、内部化学品ラインのコストベースを低下させ、西アフリカ全体の競争強度を再編する可能性があります。
アフリカ建設用化学品産業リーダー
-
Saint-Gobain
-
BASF
-
Sika AG
-
Mapei S.p.A.
-
Dangote Industries Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ建設用化学品市場 このレポートでカバーされる企業
- BASF
- AfriSam
- Arkema
- CMB
- Conmix
- Dangote Industries Limited
- Dow
- EAMIC
- Portland Cement Plc
- Hemts
- Lafarge
- Mapei
- PPC Ltd
- RowChem Industries Ltd
- Saint-Gobain
- Sika AG
- SOCHEM
市場機会と将来展望
現地生産と技術サービス拠点の整備は、輸入依存とリードタイムリスクがプロジェクト遂行を遅延させる可能性がある中、特に高機能防水システム、特殊グラウト、高度な床材において重要なホワイトスペースの好機となっている。2026年、BASFはダーバンでアプリケーション能力を強化した分散液生産設備の拡張を稼働させ、Sikaはアフリカでの製造を拡大した(2026年の発表で言及されたタンザニアでの新規生産能力を含む)ことで、供給の安定性と現地での問題解決能力が複雑なインフラ・産業建設における優先サプライヤーとしての地位強化につながる事業モデルを裏付けている。
持続可能性に紐づいた材料や循環型プログラムもまた、レポートの文脈で強調された組込みカーボンおよびVOC規制対応のニーズと並んで、差別化されたサプライヤーにより具体的な市場参入経路を生み出している。Saint-Gobain Africaは2026年に南アフリカで石膏リサイクルサービスを開始し、循環型建設慣行を支援し、廃棄物削減とコンプライアンス対応文書を中心に位置付けられたシステムに対する需要喚起の機会を生み出している。同時に、レポートの文脈で指摘されたエジプトの2025年の公共事業向けクリンカー代替義務化を含む、大規模なセメント・クリンカー代替イニシアチブは、SCM使用率の高いシステムに対応した混和剤パッケージへの需要を高め、変動するセメント化学組成にわたって性能を実証できる調合業者に機会を開いている。
最近の産業開発事情 アフリカ建設用化学品市場
- 2026年7月:Saint-Gobain Africaは、南アフリカで初となる無料の石膏リサイクルサービスをハウテン州ブラックパンのGyproc工場で開始した。この循環型建設イニシアチブは持続可能性の実績を強化し、地域の供給チェーンにおける石膏製品の廃棄物を削減する。この動きは、持続可能な建築ソリューションに対する地域需要に合致することで、Saint-Gobain Africaの市場地位を強化している。
- 2026年7月:Saint-Gobain Africa — ハウテン州ブラックパンのGyproc工場で南アフリカ初の無料石膏リサイクルサービスを開始し、循環型建設を支援した。このイニシアチブは地域の循環経済実践を深化させ、持続可能な建築材料に対するSaint-Gobain Africaの影響力を拡大する。
- 2026年3月:BASFは南アフリカ・ダーバンで分散液生産設備の拡張を稼働させた。この地域拠点の拡張により、南部・東部・西部アフリカ全域でのコーティング剤および建築材料の供給が強化される。この施設は供給の安定性とサービス能力を改善することで、アフリカ建築化学製品市場におけるBASFの拠点を強化する。
アフリカ建設用化学品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において市場とは、混和材、防水システム、補修・保護製品、床材、グラウト、シーラント、および設活動向けに販売される関連ソリューションを含む、コンクリートおよび建築物の性能向上に使用される建設用化学品からアフリカで得られる収益を指す。
対象外の範囲:バルクセメント、骨材、レディーミクストコンクリート、標準塗料、および建設用化学品製剤として販売されない一般建築材料は除外する。
セグメンテーション概要
- 製品タイプ別
- 接着剤
- アンカー・グラウト
- コンクリート混和剤
- コンクリート保護コーティング
- フローリング樹脂
- 補修・改修用化学品
- シーラント
- 表面処理化学品
- 防水ソリューション
- エンドユーザー産業別
- インフラ・公共工事
- 商業
- 工業
- 住宅
- 地理別
- 南アフリカ
- エジプト
- ナイジェリア
- モロッコ
- アフリカその他地域
データソース、市場規模定、および検証
デスクリサーチ
デスクリサーチは、国別の建設活動の概況と、化学品消費が通常集中する場所を説明する製品需要シグナルを構築するために使用された。国家統計局および建設省などの公的情報源、輸入パターンに関する税関・関税ポータル、貿易方向確認のためのUN Comtrade、インフラおよび住宅指標に関する世界銀行、ならびにコンクリートおよび防水関連のガイダンスを公表する規格機関を参照した。
これらのシグナルを実用的な規模算定モデルに変換するため、関連する業界参加者および建設業者の年次報告書、投資家向けプレゼンテーション、プロジェクトパイプラインの発表、ならびに信頼性の高いプレスおよび業界団体の最新情報も参照した。公開データシリーズが不完全な場合は、企業財務データおよび輸出入の船積みレベルの確認のために承認済みの有料サブスクリプションを使用し、盲点を減らした。このリストは例示的なものであり、データ収集、前提条件の検証、および分析中の疑問点の解明のために、他の多くの公開・有料情報源も使用された。
次インタビューおよびサーベイ
一次調査は、主要なアフリカ市場で実際にどの製品グループが指定されているか、および原材料コストと物流に伴う価格変動を確認することに重点を置いた。北アフリカおよびサブサハラアフリカ全域のメーカー、ディストリビューター、施工業者、および大手建設業者と対話し、その後フォローアップ質問を用いて、配合設計、防水システムの普及、および改修需要に関するデスクリサーチの前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:16% |
| 中位層:49% | 部門・ユニットリーダー:27% |
| 中小プレーヤー:18% | マネージャー:57% |
市場規模算定と予測
規模算定は、国別の建設支出とプロジェクト構成を、主要用途の観察された使用強度を用いて化学品需要プールに変換するトップダウン構築から開始した。同じ支出でも消費量が大きく異なる可能性があるため、レディーミクスト普及率と現場練り混ぜの比率、インフラ工事のシェア、地下室および屋根における防水採用率、改修活動ならびにコンクリート混和材の標準的な添加率などの実用的な特性指標を用いてインプットを調整した。
その後、製品グループ別のサンプリングされた1キログラム当たり価格と数量範囲、ディストリビューターチャネルの確認、および入手可能な場合のサプライヤーレベルの収益分割を含む選択的なボトムアップ確認を追加し、合計値の現実性を維持した。ギャップは、類似の建築基準と建設慣行を持つ代替国を使用して対処し、その後、貿易フローとインタビューフィードバックを用いてキャリブレーションを行った。
予測については、建設パイプラインとマクロドライバーに関するシナリオ分析を使用し、次に都市人口成長、インフラ受注、セメント消費トレンドなどの指標と需要を結びつける単純な多変量回帰ビューを適用した。専門家のフィードバックが遅延を示唆した場合は、滑らかな曲線を強制するのではなく立ち上がりをシフトさせ、見通しの信頼性を維持した。
データ検証と更新サイクル
アウトプットは、主要化学品カテゴリーの輸入額、セメントおよびコンクリート活動標、主要国の大型プロジェクトのタイムラインなどの独立したシグナルと照合して確認した。国別推定値が異常に高いまたは低い場合は、添加率、製品ミックス、または価格設定に関する前提条件を再確認し、公開データで差異を説明できない場合は回答者に再連絡した。
公表前に、モデルと報告書は国別および製品グループ間の整合性確認、ならびに最近のニュースイベントに対する最終的な妥当性確認を含む多段階のアナリストレビューを経る。レポートは年次で更新され、主要な政策変更、為替変動、または大型プロジェクト受注サイクルなどの重要なイベントが発生した場合は中間更新が行われる。納品直前に最新の確認作業が完了し、クライアントはその時点で利用可能な最新の更新済みビューを受け取る。
Mordor Intelligenceのアフリカ建設用化学品市場推定値と他の公表推定値との比較
アフリカ建設用化学品の公表市場価値は、企業が建設用化学品の販売として何を計上するかについて必ずしも合意しておらず、また通貨換算のタイミングと選択された基準年によって価値が大きく変動る可能性があるため、しばしば異なる。
差異は通常、タイル接着剤および床材システムが完全に含まれているかどうか、非公式流通が推定されているか無視されているか、価格インプットが国別に維持されているか地域全体でブレンドされているかなど、いくつかの実務的な選択から生じる。ここでの予測ウィンドウは2026年から始まり、アフリカのみに限定されている(中東との統合ではない)ため、地域を統合したり隣接する建築材料を含む推定値よりも小さく見える場合がある。これはMordor Intelligenceが適用している同じ対象範囲の選択である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.20億米ドル(2026年) | |
| 業界出版社A | 24.00億米ドル(2026年) | より広い製品バスケットを使用することが多く、より広範な建築材料や完全な接着剤カテゴリーを含む場合があり、アフリカ全体の高コスト市場を過大評価する単一の地域価格設定を適用している可能性がある。 |
| 地域コンサルタントB | 44.50億米ドル(2024年) | 中東とアフリカの合計を報告し、それを地域数値して参照することが一般的であり、基準年と通貨タイミングが異なるため、アフリカのみの直接比較が困難である。 |
総合すると、この比較は地域の統合と製品範囲が差異の背後にある2つの最大の要因であることを示しており、次いで通貨と年度間での価格の正規化方法が続く。推定値を明確な建設活動ドライバーと国別確認に結びつけることで、各ステップを説明し、新たなプロジェクトおよび価格インプットが生じた際に規模算定ロジックを繰り返すことができる。
レポートで回答される主要な質問
アフリカ建設用化学品市場の現在の市場規模は?
アフリカ建設用化学品市場規模は2025年に7.80億米ドルと評価され、2026年の8.20億米ドルから2031年には10.50億米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは5.07%である。
将来の需要を牽引するエンドユーザーは?
インフラおよび公共事業は、融資機関が低炭素基準に資金調達を連動させることで、住宅を上回る6.40%のCAGRで拡大する見込みである。
エジプトが成長のホットスポットである理由は?
エジプトは580億米ドルのプロジェクトパイプライン、化学品の現地化インセンティブ、および2026〜2031年の予測CAGRが6.34%であることから恩恵を受けている。
規制はどのように供給を形成しているか?
より厳格なVOCおよび炭素規制が製品の再処方を強制し、研究開発リソースを持つ多国籍企業が有利となり、地域全体での統合が促進されている。
規制はどのように供給を形成していますか?
VOCおよびカーボンに関するより厳格な規制は再調合を強制し、R&Dリソースを持つ多国籍企業を優位に立たせ、地域全体での集約を促進しています。