
Taille et parts du marché du citrate de zinc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
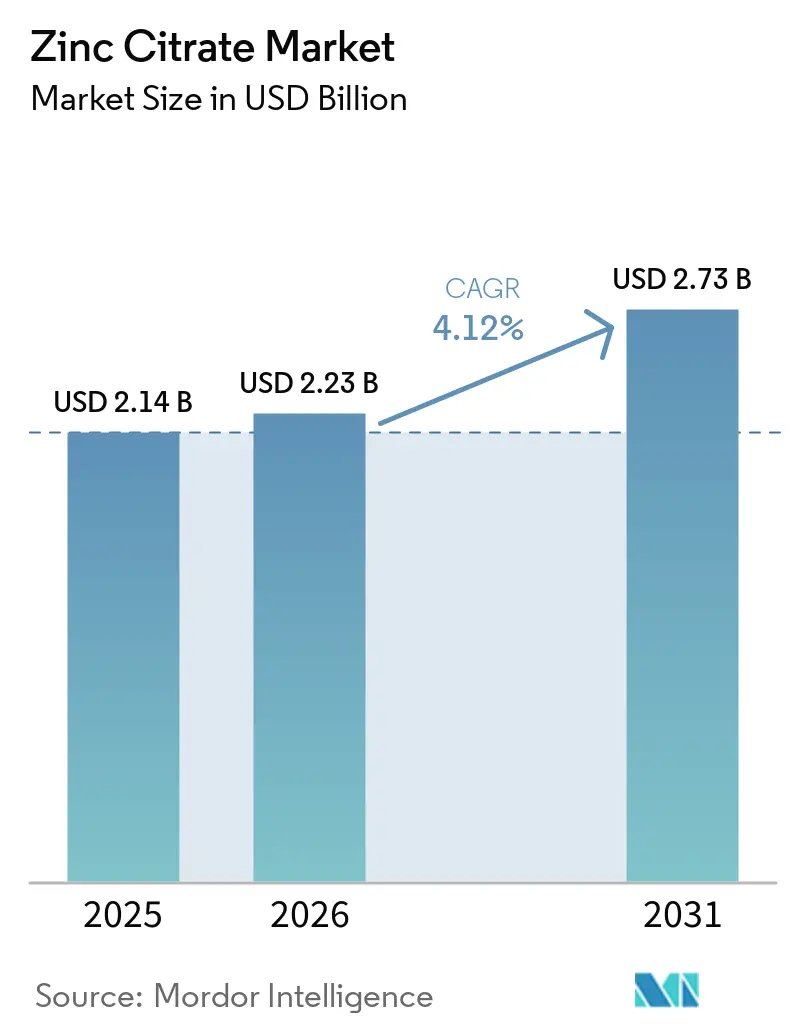
| Taille du Marché (2026) | 2.23 Milliards de dollars |
| Taille du Marché (2031) | 2.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du citrate de zinc par Mordor Intelligence
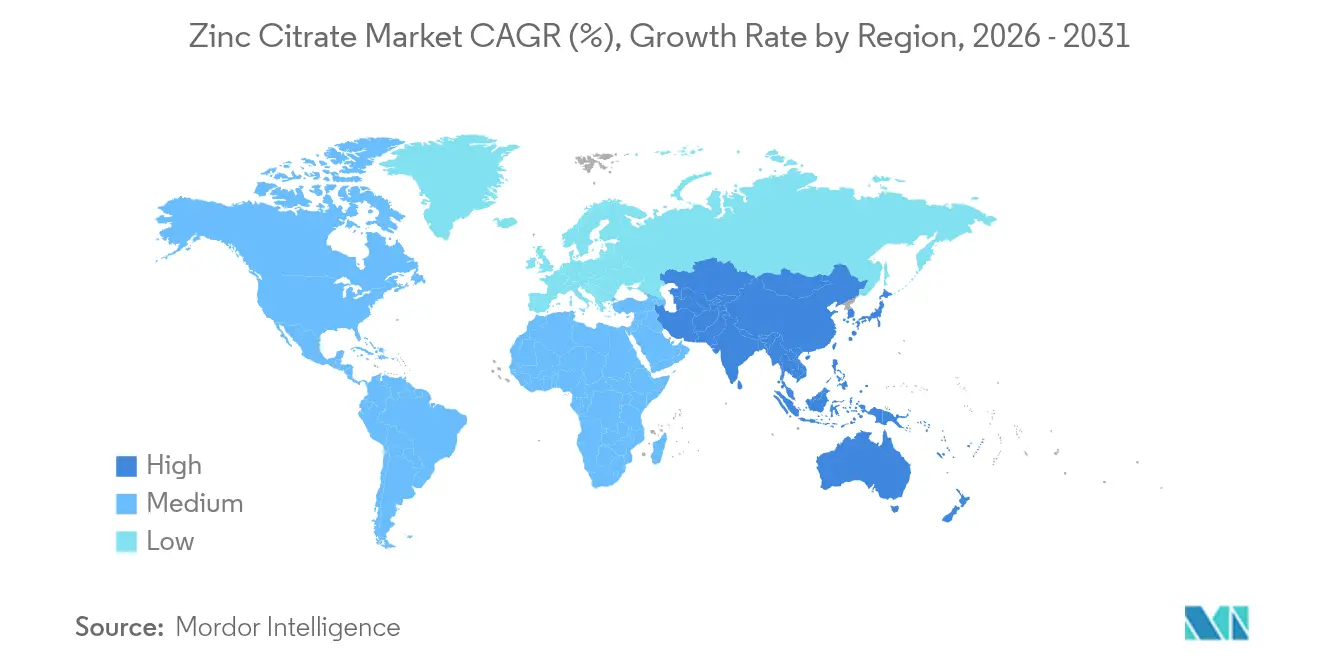
La taille du marché du Citrate de Zinc était évaluée à 2,14 milliards USD en 2025 et devrait croître de 2,23 milliards USD en 2026 pour atteindre 2,73 milliards USD d'ici 2031, à un CAGR de 4,12 % durant la période de prévision (2026-2031). Cette trajectoire régulière repose sur le taux d'absorption de 61,3 % du composé, qui le positionne devant le gluconate de zinc et l'oxyde de zinc pour les applications nécessitant une haute biodisponibilité. Les compléments pour la santé immunitaire, les formulations de soins bucco-dentaires et les programmes de biofortification constituent l'épine dorsale de la demande, tandis qu'une teneur en zinc élémentaire de 31 % et une saveur neutre stimulent l'adoption dans les gommes et les dentifrices. L'Asie-Pacifique domine la production et la demande grâce à des politiques de fortification à grande échelle et à une utilisation croissante des compléments alimentaires en Chine et en Inde, aidant la région à enregistrer le CAGR le plus élevé de 4,65 % jusqu'en 2031. Néanmoins, la pression sur les coûts exercée par l'oxyde de zinc et le gluconate à prix plus bas, ainsi que les coûts volatils des matières premières à base d'acide citrique, tempèrent les perspectives de croissance, faisant de l'acceptation réglementaire et de la validation clinique des leviers concurrentiels essentiels.
Principaux enseignements du rapport
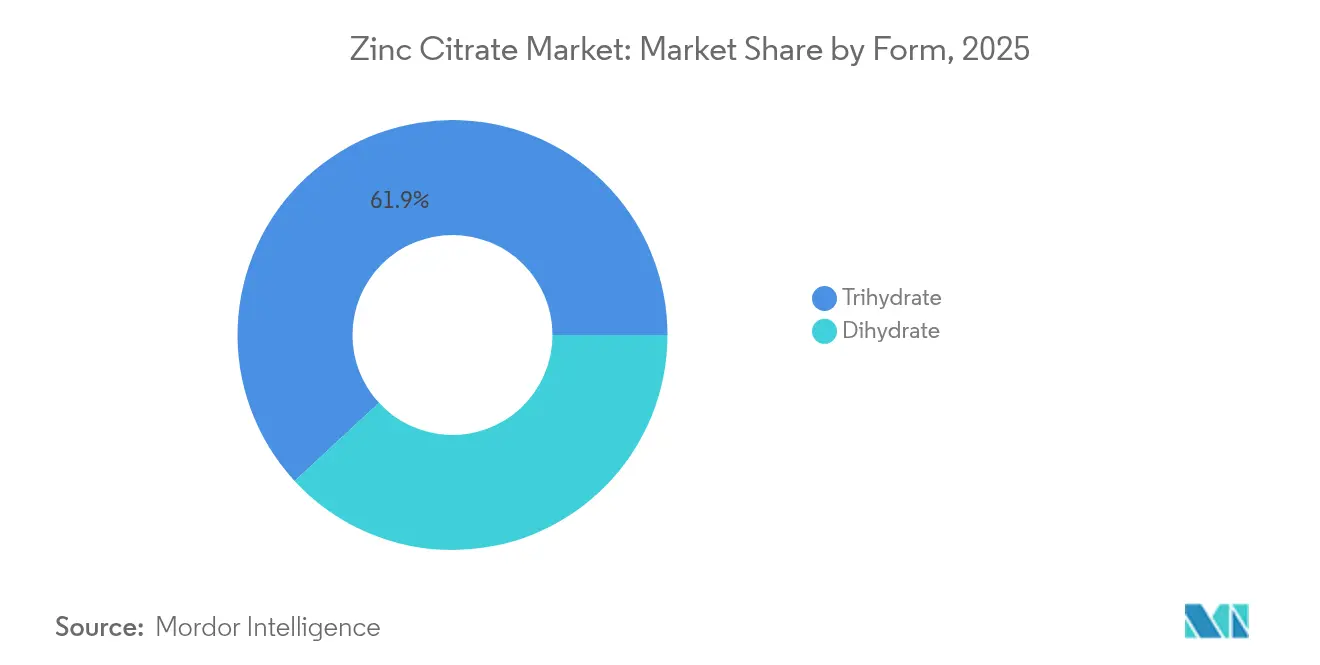
- Par forme, le trihydrate a capté une part de revenu de 61,87 % du marché du citrate de zinc en 2025, et devrait progresser à un TCAC de 4,62 % jusqu'en 2031.
- Par grade de pureté, le grade pharmaceutique représentait 44,85 % de la part de marché du citrate de zinc en 2025 ; le grade alimentaire et des boissons devrait afficher le TCAC le plus rapide de 4,68 % jusqu'en 2031.
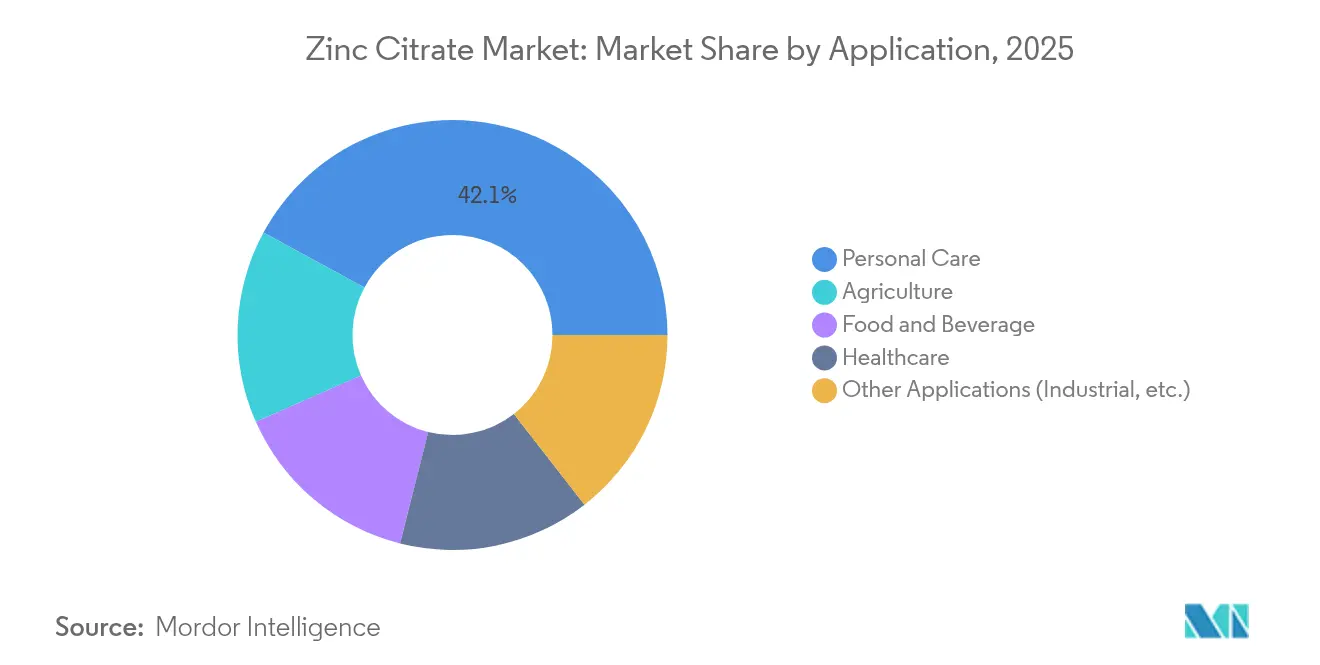
- Par application, les soins personnels représentaient 42,10 % de la taille du marché du citrate de zinc en 2025, et l'agriculture devrait croître à un TCAC de 4,87 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 39,05 % de la taille du marché du citrate de zinc en 2025 et devrait s'étendre à un TCAC de 4,65 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte demande de compléments alimentaires pour la santé immunitaire | +1.2% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption accélérée dans les formulations de soins bucco-dentaires | +0.8% | Mondial, porté par les marchés urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des produits alimentaires et des boissons enrichis en zinc | +0.9% | Noyau Asie-Pacifique, en expansion vers l'Amérique latine | Long terme (≥ 4 ans) |
| Demande croissante de formats de livraison en gommes/chélates | +0.7% | Amérique du Nord et Europe, se propageant vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Programmes de biofortification dans les micronutriments agricoles | +0.6% | Asie du Sud, Afrique subsaharienne, avec des programmes pilotes en Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte demande de compléments alimentaires pour la santé immunitaire
La prise de conscience accrue, après la pandémie, des carences en micronutriments a propulsé le citrate de zinc au premier plan des formulations immunitaires, soutenue par la reconnaissance par l'EFSA du rôle du zinc dans le fonctionnement normal du système immunitaire[1]. Des travaux cliniques montrent que la supplémentation améliore la chimiotaxie des neutrophiles et l'activité des cellules NK, des résultats importants pour les personnes âgées qui connaissent une diminution de l'efficacité de l'absorption. Une absorption supérieure par rapport aux sels inorganiques permet un positionnement premium, et l'association du citrate de zinc avec des souches probiotiques telles qu'Alkalihalobacillus clausii améliore la communication intestin-immunité, ajoutant une valeur perçue pour les formulateurs. La demande en grade pharmaceutique en bénéficie le plus, car une biodisponibilité constante étaye les allégations thérapeutiques. Les populations vieillissantes en Amérique du Nord et en Europe garantissent donc un plancher de demande stable pour le marché du citrate de zinc.
Adoption accélérée dans les formulations de soins bucco-dentaires
Des essais cliniques documentent des réductions de 13,4 % de la gingivite et de 55,3 % des saignements gingivaux lorsque le citrate de zinc est utilisé dans le dentifrice, validant son activité antimicrobienne contre les pathogènes parodontaux courants. Contrairement au chlorure ou au sulfate de zinc, le chélate offre une efficacité comparable sans notes amères ou métalliques, essentielles pour l'acceptation des consommateurs. En 2024, le Groupe d'experts pour la sécurité des ingrédients cosmétiques a réaffirmé la sécurité du citrate de zinc, levant un obstacle réglementaire qui avait ralenti son adoption. La co-formulation avec l'arginine offre une disruption synergique du biofilm, permettant des charges de zinc plus faibles et une meilleure économie des coûts. Le mouvement plus large des consommateurs vers des produits de soins personnels sans aluminium accélère la demande de citrate de zinc dans les déodorants et les antitranspirants, renforçant les perspectives du marché du citrate de zinc.
Croissance des produits alimentaires et des boissons enrichis en zinc
Quatre-vingt-deux nations à revenus faibles et intermédiaires disposent de normes de fortification, mais seulement 33 rendent le zinc obligatoire, indiquant une large marge pour une adoption future. La solubilité et le goût neutre du citrate de zinc surpassent l'oxyde de zinc dans les boissons acides, permettant aux marques de boissons de satisfaire aux règles de fortification sans compromis sensoriels. Des études montrent que les nanoparticules de citrate de zinc atteignent une absorption de 443,8 µg/g dans le soja — bien au-dessus des niveaux de sulfate — soutenant son rôle dans la biofortification agroalimentaire. La dynamique politique plus profonde découle des estimations de l'OMS selon lesquelles la carence en zinc touche jusqu'à 20 % de la population mondiale ; une fortification obligatoire pourrait réduire de moitié la prévalence de l'inadéquation. Cette dynamique garantit une demande structurelle pour le marché du citrate de zinc sur la période de prévision.
Demande croissante de formats de livraison en gommes/chélates
Les gommes occupent une place de choix en rayon car elles combinent palatabilité et commodité. La teneur en zinc élémentaire de 31 % du citrate de zinc permet aux fabricants d'atteindre les allégations étiquetées sans arrière-goût métallique, un obstacle connu dans les gommes chargées en minéraux. La forme chélate résiste aux réactions croisées indésirables avec d'autres nutriments dans les matrices de multivitamines, préservant à la fois la couleur et la puissance. Les marques de nutrition sportive exploitent ces propriétés dans des sachets nomades conçus pour une reminéralisation rapide après l'entraînement. Les plateformes de nutrition personnalisée poussent également les consommateurs vers les minéraux chélates, renforçant le positionnement premium dans le secteur du citrate de zinc. Les exigences d'étiquetage propre valorisent les ingrédients dérivés de l'acide citrique naturel, donnant au citrate de zinc un avantage en termes d'image de marque.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Substituts à bas coût (oxyde, gluconate, sulfate) | -0.9% | Mondial, particulièrement dans les segments agricoles et techniques sensibles aux prix | Court terme (≤ 2 ans) |
| Volatilité des prix de la matière première qu'est l'acide citrique | -0.6% | Hubs de fabrication mondiaux, concentrés en Chine et en Europe | Moyen terme (2 à 4 ans) |
| Débats cliniques sur l'efficacité antibactérienne relative | -0.4% | Principalement les marchés réglementaires d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substituts à bas coût (oxyde, gluconate, sulfate)
L'oxyde de zinc se vend avec une forte décote par rapport au citrate de zinc, ce qui en fait le choix par défaut dans la nutrition des cultures sensible aux prix et les formulations techniques en vrac. Le gluconate atteint des niveaux d'absorption similaires (60,9 %) pour moins d'argent, érodant la proposition premium du citrate de zinc dans les compléments alimentaires de grande consommation. Les utilisateurs industriels continuent de privilégier le sulfate de zinc car les chaînes d'approvisionnement et les modèles réglementaires sont bien établis. Avec les marchés des matières premières du zinc entrant dans une phase de surcapacité cyclique, les écarts de prix se creusent, obligeant les formulateurs à justifier les coûts supplémentaires par des allégations d'efficacité plus solides — un obstacle à court terme pour le marché du citrate de zinc.
Volatilité des prix de la matière première qu'est l'acide citrique
L'acide citrique est la principale matière première et ses fluctuations de prix se répercutent directement sur les coûts de production du citrate de zinc. Une récente décision de l'USITC (Commission américaine du commerce international) relative à un préjudice causé par des importations d'acide citrique à bas prix illustre la volatilité à laquelle sont confrontés les producteurs[2]. La forte concentration des fournisseurs en Chine accroît le risque géopolitique ; tout choc de politique commerciale peut faire monter les coûts en flèche et comprimer les marges. L'acide citrique de spécialité non-OGM se négocie à prime mais est crucial pour les formulations à étiquetage propre, ajoutant une couche de coût supplémentaire. Les contrats d'approvisionnement à long terme atténuent la volatilité mais réduisent la flexibilité si la demande des marchés finaux évolue. Cet environnement pousse les producteurs à rationaliser leurs procédés ou à s'intégrer verticalement, façonnant la stratégie concurrentielle au sein du secteur du citrate de zinc.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
la domination du trihydrate tire la stabilité du marchéLe trihydrate a représenté 61,87 % de la part de marché du citrate de zinc en 2025, reflétant une teneur en zinc équilibrée et des attributs de traitement supérieurs. La forme devrait afficher un TCAC de 4,62 % jusqu'en 2031, les fabricants de compléments alimentaires privilégiant sa faible hygroscopicité pour des comprimés et des gélules stables. Le trihydrate ouvre également des possibilités agronomiques : le trihydrate nanoparticulaire permet une absorption foliaire plus rapide, un avantage au fur et à mesure que les programmes de biofortification s'étendent. Le dihydrate reste dans un usage pharmaceutique de niche où des profils de dissolution spécifiques sont importants, mais la complexité de manipulation freine sa croissance. Alors que les entreprises de boissons et les formulateurs de soins personnels exigent des ingrédients résistants sur des plages de pH étendues, la large compatibilité du trihydrate devrait prolonger son avance sur le marché du citrate de zinc.
Une base de fabrication déjà optimisée pour la cristallisation du trihydrate favorise les économies d'échelle, permettant une tarification compétitive malgré des coûts de matières premières plus élevés. Sa stabilité dans les conditions acides des boissons et dans les environnements alcalins des dentifrices souligne pourquoi la taille du marché du citrate de zinc pour les produits à base de trihydrate devrait se développer régulièrement tout au long de la période de prévision.



Par grade de pureté :
les normes pharmaceutiques façonnent le positionnement premiumLe grade pharmaceutique représentait 44,85 % de la taille du marché du citrate de zinc en 2025, soutenu par des exigences strictes en matière de biodisponibilité et de pureté pour les compléments alimentaires favorisant la santé immunitaire et les produits thérapeutiques. Ce grade bénéficie de marges plus élevées, mais sa croissance est plus lente que celle du grade alimentaire et des boissons, qui devrait afficher un TCAC de 4,68 % dans le sillage des lois de fortification obligatoires et des voies GRAS. Le grade technique reste limité aux niches de catalyseurs spéciaux et de traitement de surface, plafonné par la concurrence des prix des sels de zinc alternatifs.
Les fabricants alimentaires apprécient le zinc chélaté pour les boissons acides et les concentrés d'agrumes, où l'oxyde de zinc précipite ou ternit la saveur. Alors que de plus en plus de pays ajoutent le zinc à leurs normes de fortification, le marché du citrate de zinc trouve une voie pour s'étendre au-delà de la pharmacie. Les opinions favorables continues de l'Autorité européenne de sécurité des aliments concernant le zinc chélaté dans l'alimentation animale laissent entrevoir une acceptation parallèle dans l'alimentation humaine, créant un vent favorable pour le secteur du citrate de zinc.
Par application :
la domination des soins personnels face à la croissance agricoleLes soins personnels ont dominé avec une part de 42,10 % de la taille du marché du citrate de zinc en 2025, grâce à leur rôle dans le dentifrice, le bain de bouche et le déodorant sans aluminium. L'intérêt des consommateurs pour les antimicrobiens naturels soutient une demande continue. Les applications de soins de santé — principalement les pilules de soutien immunitaire et les sprays pour les soins des plaies — maintiennent leur élan, mais la saturation limite la croissance dans les économies matures.
L'agriculture affiche le TCAC le plus rapide de 4,87 % alors que les gouvernements et les ONG intensifient les programmes de biofortification pour réduire la carence en zinc dans les cultures de base. Les pulvérisations foliaires utilisant la haute solubilité du citrate de zinc nécessitent des doses d'application plus faibles, ce qui est attrayant là où les budgets d'engrais sont serrés mais où les mandats d'efficacité sont stricts. La fortification alimentaire et des boissons suit de près, portée par les programmes d'alimentation institutionnelle en Asie-Pacifique. Les utilisations industrielles restent une faible part, où les propriétés chélatantes du citrate de zinc améliorent les catalyseurs mais ne peuvent pas compenser le coût plus élevé par rapport au sulfate ou à l'oxyde.

Analyse géographique
Marché du Citrate de Zinc en Asie-Pacifique
L'Asie-Pacifique a conservé 39,05 % de la taille du marché du citrate de zinc en 2025 et est en bonne voie pour un CAGR de 4,65 % jusqu'en 2031. La domination de la Chine dans la fabrication d'acide citrique assure la sécurité des matières premières, tandis que les politiques de fortification et de biofortification de l'Inde maintiennent une demande agricole soutenue. L'expansion de la classe moyenne urbaine stimule les ventes de compléments alimentaires et de produits de soin personnel, et les initiatives régionales en matière de durabilité, telles que la marque EcoZen à faible empreinte carbone de Hindustan Zinc, s'alignent bien avec les acheteurs multinationaux à la recherche de minéraux plus écologiques.
Marché du Citrate de Zinc en Amérique du Nord
L'Amérique du Nord suit, portée par une culture établie des compléments alimentaires et de solides ventes de vitamines sous forme de gommes. Le statut GRAS accordé par la FDA simplifie les lancements de produits, mais une forte dépendance aux importations de zinc raffiné (76 %) rend les chaînes d'approvisionnement sensibles aux chocs externes. Les plateformes avancées de personnalisation favorisent les minéraux chélatés, soutenant une tarification premium, bien que la croissance régionale globale reste inférieure à celle des économies émergentes.
Marché du Citrate de Zinc en Europe
L'Europe affiche une demande stable, soutenue par des pôles de production pharmaceutique et de soins bucco-dentaires. La position favorable de l'EFSA à l'égard du zinc chélaté allège les obstacles réglementaires, et les tendances en faveur des étiquettes propres amplifient l'intérêt. Les frictions commerciales géopolitiques et le Brexit engendrent des coûts supplémentaires, mais la diversification des fournisseurs atténue le risque de perturbation. Les projets de biofortification en Europe de l'Est pourraient générer une nouvelle demande agricole si les essais pilotes s'avèrent rentables par rapport à l'agronomie au sulfate. La réglementation environnementale favorisant les formes biodisponibles à faible dosage renforce la proposition écologique du citrate de zinc.
Analyse de la chaîne de valeur
La chaîne de valeur du citrate de zinc commence par l'approvisionnement amont en zinc (zinc extrait puis raffiné en oxyde de zinc ou autres sources de zinc de haute pureté) et la production d'acide citrique, suivis de la conversion chimique. La fabrication implique généralement la neutralisation de l'acide citrique avec une source de zinc de haute pureté (souvent de l'oxyde de zinc), puis la précipitation, la cristallisation, la centrifugation et le séchage pour produire des qualités dihydrate ou trihydrate. Les étapes en aval comprennent le broyage ou la granulation et un contrôle strict des impuretés pour les usages pharmaceutiques et alimentaires.
Les acteurs intermédiaires comprennent des producteurs de produits chimiques de spécialité et des fabricants sous contrat qui adaptent la granulométrie et l'écoulement pour les comprimés à compression directe et la dispersibilité dans les systèmes de soins bucco-dentaires et de boissons. Ces offres sont soutenues par des systèmes de qualité GMP ou ISO et une documentation de conformité pharmacopéique ou alimentaire. La distribution s'effectue généralement via des canaux d'ingrédients B2B vers les formulateurs nutraceutiques et pharmaceutiques, les fabricants de soins bucco-dentaires et de soins personnels, et les mélangeurs de micronutriments agricoles, où la qualification des fournisseurs dépend des allégations de performance (biodisponibilité, neutralité gustative et large stabilité de pH) et des dossiers réglementaires. Les principaux goulots d'étranglement sont centrés sur la volatilité des matières premières pour l'acide citrique et les intrants de zinc, l'obtention de profils à faible teneur en impuretés constants à grande échelle pour la qualité pharmaceutique, et le maintien de la traçabilité exigée par les marchés finaux à étiquette propre et réglementés.
Paysage concurrentiel
Concentration du Marché
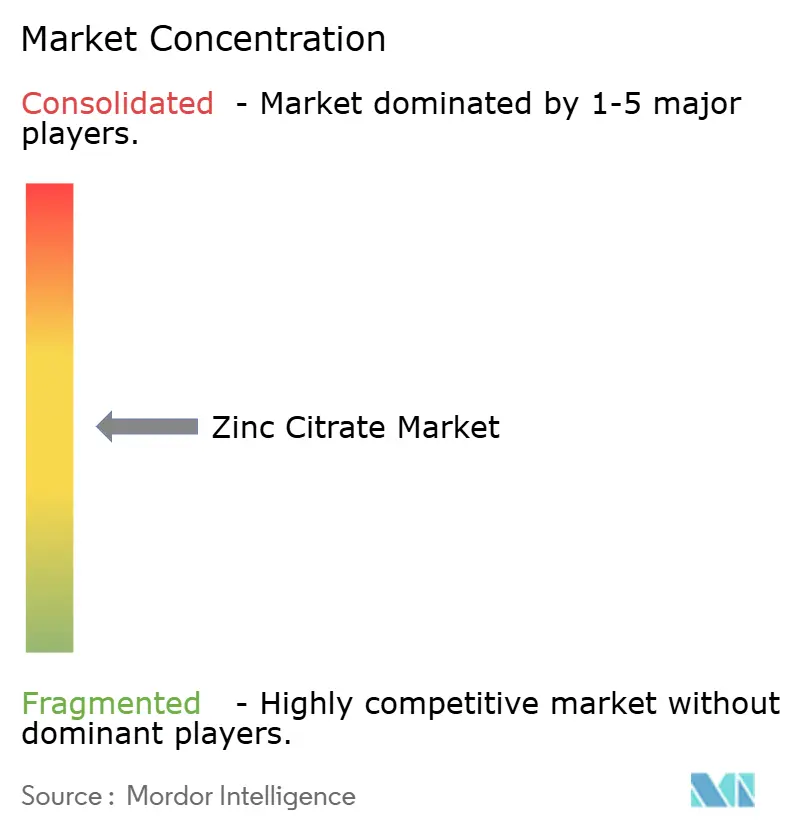
Le marché du citrate de zinc reste modérément fragmenté. Les producteurs intégrés tels que Jungbunzlauer tirent parti de leur capacité captive en acide citrique pour le leadership par les coûts, tandis que les spécialistes régionaux se démarquent par un soutien à la formulation et une ingénierie de particules sur mesure. Aucune entreprise ne dépasse une part mondiale à deux chiffres, reflétant les exigences divergentes en matière de pureté et d'application dans les domaines pharmaceutique, alimentaire et agricole.
La stratégie concurrentielle est centrée sur des données de biodisponibilité validées plutôt que sur de pures guerres de prix. Les dépôts de brevets ciblent de plus en plus les avancées en matière de systèmes de livraison ; le brevet américain US 7951840B2 sur les compositions de sels de zinc pour l'irritation cutanée souligne l'activité en matière de propriété intellectuelle. Les partenariats avec des entreprises probiotiques et des propriétaires de marques de boissons signalent une tendance vers le co-développement. Les producteurs capables de garantir la traçabilité des matières premières et le statut non-OGM gagnent la faveur des marques à étiquetage propre, tandis que les clients agricoles privilégient des analyses de micronutriments cohérentes pour les rapports de conformité.
La volatilité de l'acide citrique encourage l'exploration d'une intégration en amont ou de contrats d'approvisionnement à long terme. Certains fabricants se couvrent en mélangeant du citrate de zinc avec de l'oxyde à moindre coût pour atteindre des points de prix cibles dans la nutrition des cultures. La fiabilité de la chaîne d'approvisionnement, les dossiers réglementaires et la capacité de service technique décideront davantage des gains de parts que la capacité brute dans le secteur du citrate de zinc.
Leaders du secteur du citrate de zinc
-
Dr. Paul Lohmann GmbH & Co. KGaA
-
Gadot Biochemical Industries Ltd.
-
Jost Chemical Co.
-
Jungbunzlauer Suisse AG
-
Sucroal
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Citrate de Zinc Entreprises couvertes dans ce rapport
- Ava Chemicals.
- Dr. Paul Lohmann GmbH & Co. KGaA
- Gadot Biochemical Industries Ltd.
- Global Calcium
- Henan Alfa Chemical Co., Ltd.
- Jost Chemical Co.
- Jungbunzlauer Suisse AG
- Kronox Lab Sciences Ltd.
- NINGXIANG Xinyang Chemical Co., Ltd.
- Noah Chemicals
- Salvi Chemical Industries Ltd.
- Sisco Research Laboratories Pvt. Ltd.
- Sucroal
- Thermo Fisher Scientific Inc.
Opportunités de marché et perspectives d'avenir
Le potentiel inexploité est le plus visible dans l'enrichissement des aliments et boissons et dans les micronutriments agricoles, où de nombreux cadres nationaux d'enrichissement ne rendent pas obligatoire le zinc et où les développeurs de produits font toujours face à des contraintes sensorielles ou de solubilité avec d'autres sels de zinc. Le citrate de zinc convient aux applications exigeant un goût neutre et une meilleure compatibilité dans les matrices acides, favorisant son utilisation dans les boissons enrichies et les gommes, tandis que les programmes agronomiques de biofortification créent une marge pour des formulations foliaires plus biodisponibles dans les régions donnant priorité à la réduction des carences. Sur les marchés réglementés, l'opportunité se concentre sur les formats de qualité pharmaceutique et de qualité complément alimentaire, où l'alignement pharmacopéique (par exemple, les attentes de la monographie USP pour le citrate de zinc) et des dossiers de documentation solides peuvent réduire les cycles de qualification pour les fabricants sous contrat et les propriétaires de marques.
Les actions du côté de l'offre ouvrent également des opportunités en matière de capacité conforme aux GMP et de qualités spécifiques aux applications. Jungbunzlauer a communiqué sur l'expansion de sa capacité en citrates minéraux en Europe pour répondre à la demande de qualité pharmaceutique, et les stratégies à travers le secteur mettent de plus en plus l'accent sur l'ingénierie personnalisée des particules pour la compression directe et d'autres formats à faible transformation. Ensemble, l'alignement des capacités et des spécifications plus strictes axées sur le format soutiennent des segments premium où les acheteurs paient pour un dosage reproductible, une faible teneur en métaux lourds et une efficacité de traitement plutôt que le seul coût unitaire du zinc, en particulier dans les soins bucco-dentaires et les compléments d'immunité qui privilégient la biodisponibilité et un goût agréable pour le consommateur.
Développements industriels récents dans Marché du Citrate de Zinc
- Avril 2026 : Hindustan Zinc a poursuivi le déploiement de son offre de zinc à faible teneur en carbone EcoZen dans ses programmes clients, alors que les utilisateurs en aval élargissaient leurs initiatives d'approvisionnement en matières premières à faible teneur en carbone. Cette évolution renforce la disponibilité d'intrants de zinc à plus faible empreinte carbone pertinents pour les chaînes d'approvisionnement en sels et chélates de zinc et soutient les achats liés à la durabilité dans les applications de soins personnels et de nutrition.
- Mai 2025 : La FDA américaine a approuvé le L-sélénométhionine de zinc comme source de sélénium dans l'alimentation des poulets de chair, suite à la pétition d'additif alimentaire de Zinpro Corp. Cette décision témoigne d'une ouverture réglementaire continue envers des systèmes d'ingrédients chélatés de zinc avancés dans la nutrition animale, renforçant la voie vers des sources de zinc à plus forte valeur ajoutée en parallèle des sels inorganiques conventionnels.
- Juillet 2024 : Hindustan Zinc a lancé EcoZen, présenté comme une marque de zinc à faible teneur en carbone avec une empreinte carbone nettement inférieure aux références habituelles. Cela a offert aux producteurs de produits chimiques et d'ingrédients en aval une voie supplémentaire pour réduire les émissions de portée 3 dans les portefeuilles d'ingrédients à base de zinc, y compris le citrate de zinc utilisé dans les formulations destinées aux consommateurs.
Marché du Citrate de Zinc Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur du citrate de zinc vendu en tant qu'ingrédient dans les principales utilisations finales, où la demande est liée aux besoins en nutrition, fortification alimentaire, soins bucco-dentaires, soins personnels et agriculture dans chaque région.
Exclusions du périmètre : il exclut la valeur au détail des produits de consommation finis et se concentre sur la valeur de l'ingrédient citrate de zinc transitant par la fabrication et la distribution.
Aperçu de la segmentation
- Par forme
- Dihydrate
- Trihydrate
- Par grade de pureté
- Grade pharmaceutique
- Grade alimentaire et des boissons
- Grade technique
- Par application
- Soins personnels
- Soins de santé
- Alimentation et boissons
- Agriculture
- Autres applications (industrielles, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle simple sur la production de citrate de zinc et les lieux de consommation, puis par sa mise en correspondance avec les utilisations finales qui génèrent réellement la demande. Nous nous appuyons sur des sources publiques telles que la base de données UN Comtrade pour les flux commerciaux, l'USITC DataWeb pour les schémas d'importation et d'exportation américains, et Eurostat pour les indicateurs pertinents de fabrication et de commerce.
Pour maintenir des hypothèses réalistes, nous examinons également des sources telles que la FDA américaine et l'EFSA pour les règles relatives aux aliments et aux compléments alimentaires, ainsi que des publications de type OMS et NIH pour les orientations sur la carence en zinc et les apports qui influencent l'adoption. Les dépôts de documents d'entreprises, les fiches techniques de produits et les présentations aux investisseurs sont utilisés pour comprendre le mix de grades et l'exposition aux applications. Un abonnement payant aux données financières des entreprises et aux bases de données de brevets nous aide à suivre les annonces de capacité et l'orientation des produits sans dépendre d'une seule déclaration. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester la solidité des prix, des répartitions par grade et des évolutions de la demande par application qui ne sont pas visibles dans les ensembles de données publics. Nous nous entretenons avec des fabricants, des distributeurs et des formulateurs en aval dans les régions APAC, EMEA et Amériques afin que le modèle reflète les signaux de demande régionaux, et non pas seulement les mouvements de production ou de commerce.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 13 % | APAC : 41 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Acteurs plus petits : 16 % | Managers : 58 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante et ascendante, où la vue descendante est construite à partir du bassin de demande dans les principales applications et régions, puis traduite en valeur à l'aide de points de prix au niveau du grade. En pratique, nous partons d'indicateurs qui font évoluer la consommation de citrate de zinc, tels que l'activité de complémentation et de fortification, l'utilisation des ingrédients de soins bucco-dentaires et l'adoption des micronutriments en agriculture, puis nous appliquons des hypothèses réalistes de pénétration et de dosage qui ont été vérifiées lors des entretiens.
Pour ancrer les totaux, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des vérifications des revenus des fournisseurs et distributeurs, des fourchettes de prix par kilogramme échantillonnées par grade, et des contrôles de cohérence basés sur les échanges commerciaux là où les flux transfrontaliers sont significatifs. Le modèle utilise des données telles que le mix de grades de pureté (pharmaceutique, alimentaire et boissons, technique), le mix de formes (dihydrate et trihydrate), les parts de consommation régionales, la dépendance aux importations dans les marchés plus petits, et les évolutions de prix observées dans les matières premières d'acide citrique et de zinc, qui façonnent ensemble à la fois l'intention de volume et la valeur réalisée.
Pour les prévisions, une analyse de scénarios est appliquée autour d'un cas de base, et les moteurs sont projetés vers l'avenir en utilisant un mélange d'ajustement de tendances et d'hypothèses validées par des experts sur la dynamique des politiques de fortification, la demande de compléments alimentaires et les évolutions des formulations de soins personnels. Là où la visibilité ascendante est plus faible dans les géographies fragmentées, les lacunes sont comblées par des indicateurs de substitution, puis ajustées aux totaux régionaux afin que les chiffres finaux restent cohérents et explicables.
Validation des données et cycle de mise à jour
La validation est effectuée en vérifiant les totaux modélisés par rapport des signaux indépendants tels que la direction des échanges commerciaux, les changements de capacité déclarés et les récits de demande régionale qui sont revenus à plusieurs reprises lors des appels. Si un pays ou une application présente un saut qui ne peut être expliqué par un mouvement de prix, un changement de mix de grades ou un changement de politique connu, ce bloc est rouvert et retravaillé avant validation.
Nos estimations passent par des révisions analytiques en plusieurs étapes, où les hypothèses, les conversions et les répartitions annuelles sont revérifiées puis réconciliées avec le chiffre de marché final. Le rapport est actualisé annuellement, et si un événement important survient, tel qu'un ajout majeur de capacité, un changement de devise important ou une perturbation de l'approvisionnement, des ajustements intermédiaires sont effectués puis revalidés par des contacts rapides. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la dernière vue actualisée liée à la même logique à chaque fois.
Dimensionnement du marché du Citrate de Zinc par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs publiées du marché du citrate de zinc peuvent sembler différentes selon les sources, même lorsque le nom du sujet semble identique, car l'année, la logique de prix et les segments de demande inclus ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une estimation est actualisée plus fréquemment qu'une autre, ce qui est important dans un marché où les coûts des intrants et les taux de change peuvent faire varier la valeur même si les volumes restent stables.
Les principaux facteurs d'écart proviennent généralement de la manière dont le prix de vente moyen est construit (au comptant par rapport à la moyenne annuelle), des formes et grades pris en compte, et de la question de savoir si des sels de zinc adjacents ou des produits finis sont intégrés dans le même chiffre. Une autre raison courante est le calendrier de change utilisé pour les conversions, et si le modèle est revalidé avec les signaux commerciaux actuels et les retours des acheteurs avant publication. C'est là que Mordor Intelligence maintient le dimensionnement lié aux prix moyens annuels et aux dernières vérifications de validation, plutôt qu'à des hypothèses de change plus anciennes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,23 milliards USD (2026) | |
| Global Research Publisher A | 2,01 milliards USD (2024) | Utilise une année de base antérieure et une trajectoire de croissance à long terme plus élevée, et la valeur peut varier car les prix ne sont pas clairement liés aux moyennes annuelles par grade et le calendrier de change n'est pas indiqué dans la note de marché. |
| Industry Research Publisher B | 2,12 milliards USD (2025) | Fonctionne sur une année de base et une fenêtre de prévision différentes, et la description du périmètre mélange plusieurs récits d'application sans montrer clairement comment le mix de grades et les différences de prix régionales sont réconciliés en une valeur annuelle unique. |
La comparaison montre que le calendrier et la construction des prix expliquent une grande partie de l'écart. Un décalage d'un an dans les prix liés au change et aux matières premières peut faire varier la valeur même si la demande sous-jacente est stable. En maintenant le périmètre ancré aux formes et grades du citrate de zinc, puis en revérifiant les totaux par rapport aux échanges commerciaux et aux retours d'entretiens, nous obtenons un chiffre de marché qui peut être retracé jusqu'à des données d'entrée claires et reproduit à chaque cycle d'actualisation.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du citrate de zinc ?
La taille du marché du citrate de zinc s'élevait à 2,23 milliards USD en 2026.
À quelle vitesse le marché du citrate de zinc devrait-il croître ?
Le marché devrait s'étendre à un TCAC de 4,12 %, atteignant 2,73 milliards USD d'ici 2031.
Quelle forme détient la plus grande part sur le marché du citrate de zinc ?
La forme trihydrate était en tête avec une part de 61,87 % en 2025 et reste la forme à la croissance la plus rapide.
Pourquoi l'Asie-Pacifique est-elle le principal marché régional ?
La région combine une forte demande en compléments alimentaires, des politiques de fortification alimentaire à grande échelle et une production locale d'acide citrique, lui conférant 39,05 % de part de marché en 2025.