
Taille et part du marché des modules de levage vertical (VLM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.95 Milliards de dollars |
| Taille du Marché (2031) | 3.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des modules de levage vertical (VLM) par Mordor Intelligence
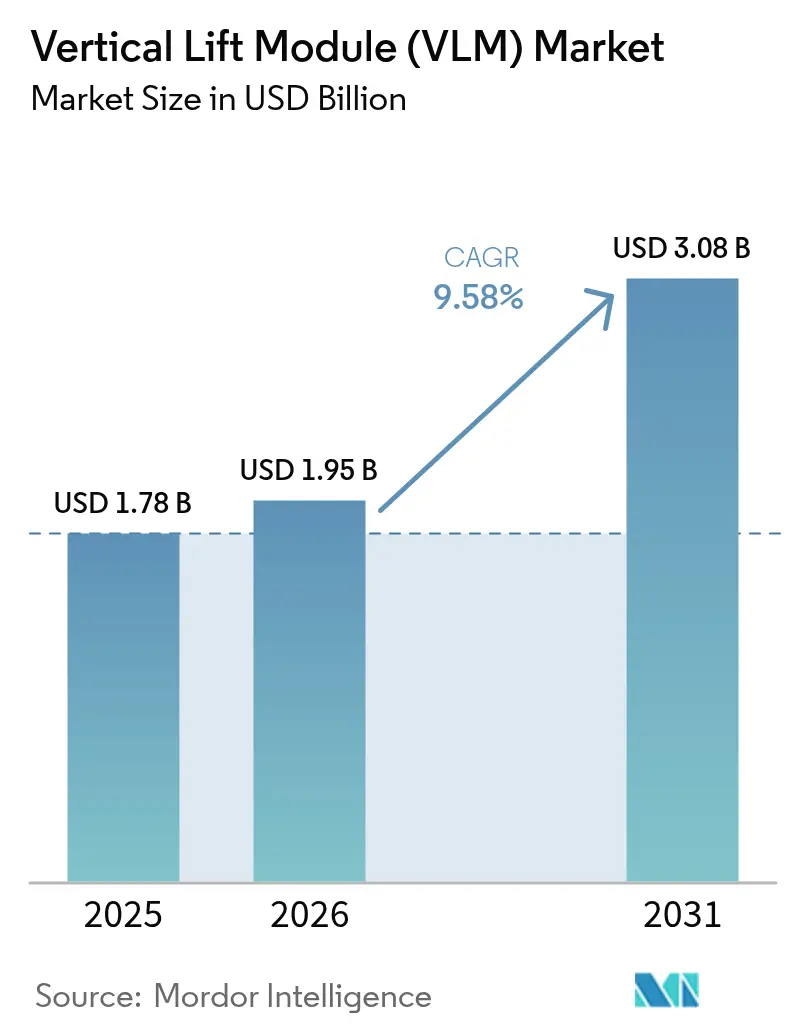
La taille du marché des modules de levage vertical a été évaluée à 1,78 milliard USD en 2025 et devrait croître de 1,95 milliard USD en 2026 pour atteindre 3,08 milliards USD d'ici 2031, à un CAGR de 9,58 % au cours de la période de prévision (2026-2031). La demande s'accélère à mesure que les entreprises de commerce électronique remplacent les rayonnages à palettes encombrants par des systèmes de marchandises à la personne qui compressent les cycles d'exécution des commandes de plusieurs jours à quelques heures. Les constructeurs automobiles ajoutent un stockage tampon automatisé pour maintenir les rythmes de production en flux tendu, tandis que les salles blanches des sciences de la vie adoptent des modules fermés répondant aux exigences de traçabilité et de contrôle de la contamination. Les opérateurs de la chaîne du froid considèrent les moteurs à double entraînement économes en énergie comme un moyen d'atteindre un retour sur investissement en moins de 24 mois, et les progiciels de maintenance prédictive ouvrent un flux de revenus après-vente pour les fabricants d'équipements.
Principaux enseignements du rapport
- Par type, les systèmes de livraison à niveau unique détenaient 56,65 % de la part du marché des modules de levage vertical en 2025, tandis que la livraison à double niveau devrait croître à un CAGR de 11,74 % jusqu'en 2031.
- Par capacité de charge, les unités de 20 à 50 tonnes représentaient 42,55 % de la taille du marché des modules de levage vertical en 2025 ; les unités de plus de 50 tonnes sont prêtes à se développer à un CAGR de 12,42 % jusqu'en 2031.
- Par application, le stockage et la mise en tampon ont contribué à 47,25 % des déploiements en 2025, tandis que la préparation de commandes et le kitting progresse à un CAGR de 13,18 % jusqu'en 2031.
- Par utilisateur final, les opérations automobiles représentaient 23,60 % de la part des revenus en 2025 ; l'exécution des commandes pour le commerce électronique est le segment d'utilisateur final à la croissance la plus rapide avec un CAGR de 14,32 %.
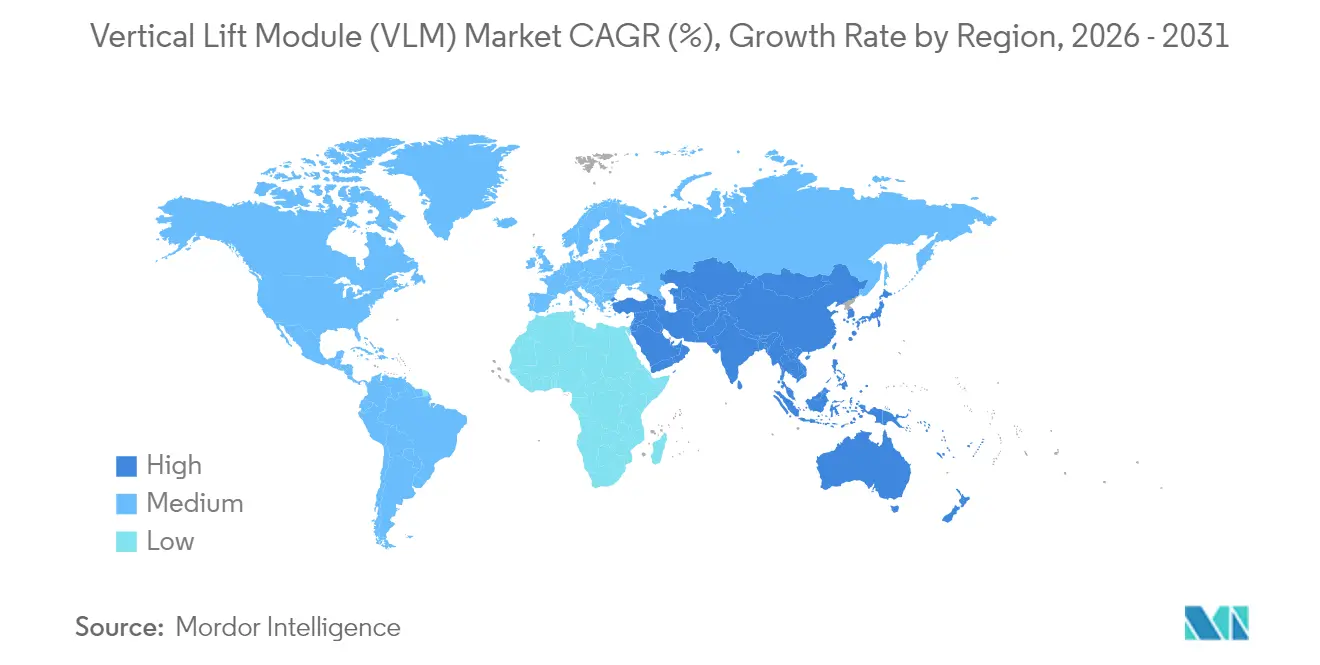
- Par région, l'Europe détenait une part de 35,70 % du marché des modules de levage vertical en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 12,14 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des modules de levage vertical (VLM)
Analyse de l'impact des moteurs*
| Moteur | (%) Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la micro-exécution des commandes portée par le commerce électronique | 2.10% | Mondial, concentré dans les centres urbains d'Amérique du Nord et de l'UE | Moyen terme (2 à 4 ans) |
| Accélération de l'adoption des VLM dans les entrepôts urbains | 1.80% | Cœur de l'APAC, débordement vers le MEA | Court terme (≤ 2 ans) |
| Pression des équipementiers pour un stockage de pièces détachées entièrement automatisé en boucle fermée dans le secteur automobile européen | 1.40% | Europe ; expansion vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Besoins de traçabilité imposés par la réglementation dans les salles blanches des sciences de la vie aux États-Unis | 1.20% | Amérique du Nord ; adoption réglementaire dans l'UE | Long terme (≥ 4 ans) |
| Différentiels de coûts de main-d'œuvre croissants en Asie du Sud-Est stimulant les modernisations des systèmes de stockage et de récupération automatisés | 0.90% | APAC, en particulier l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Moteurs à double entraînement économes en énergie permettant un retour sur investissement < 24 mois dans les installations de stockage frigorifique | 0.80% | Mondial ; adoption précoce en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Offres groupées de maintenance prédictive basées sur l'IA des équipementiers VLM stimulant les revenus après-vente | 0.60% | Mondial ; porté par les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la micro-exécution des commandes portée par le commerce électronique
Les détaillants passent des centres de distribution régionaux à des nœuds de micro-exécution automatisés situés à l'intérieur ou à proximité des magasins existants. Plus de 7 300 centres de micro-exécution automatisés devraient être opérationnels dans le monde d'ici 2030, dont près de la moitié aux États-Unis, créant une demande soutenue pour des modules compacts à haute densité s'inscrivant dans des empreintes de 10 000 pieds carrés. Les VLM s'intègrent avec des préparateurs robotisés pour atteindre des taux de précision des commandes de 99,99 % tout en réduisant les besoins en main-d'œuvre jusqu'à 66 %. Bien que les contraintes de la chaîne d'approvisionnement aient ralenti certains déploiements chez les détaillants, les premiers adoptants démontrent un retour sur investissement rapide en comprimant les délais de livraison du dernier kilomètre.
Accélération de l'adoption des VLM dans les entrepôts urbains
Les loyers industriels dans les principales capitales asiatiques dépassent les moyennes régionales, obligeant les opérateurs à récupérer l'espace vertical. Les VLM atteignant des hauteurs sous plafond de 98 pieds quadruplent la densité de stockage tout en déplaçant le travail du déplacement vers la préparation, ce qui est essentiel là où la main-d'œuvre est rare et coûteuse. La nouvelle usine de fabrication de Daifuku en Inde a été mise en service pour satisfaire cette demande croissante d'automatisation urbaine. Les contraintes immobilières et l'inflation salariale agissent ainsi de concert pour faire remonter les investissements en VLM dans les listes de priorités de la direction.
Pression des équipementiers pour un stockage de pièces détachées entièrement automatisé en boucle fermée dans le secteur automobile européen
Les équipementiers automobiles intègrent des VLM dans les centres de pièces pour maintenir le rythme de production et réduire les stocks. Emil Frey Logistik a augmenté sa capacité de stockage de 300 % et assuré une disponibilité de 99,76 % après la mise en œuvre d'une solution basée sur AutoStore. Stellantis vise des réductions de 40 % des coûts de fabrication d'ici 2030 grâce à l'automatisation, soulignant l'engagement de la direction envers la logistique numérique. La traçabilité en boucle fermée soutient également les audits qualité et la gestion des garanties.
Besoins de traçabilité imposés par la réglementation dans les salles blanches des sciences de la vie aux États-Unis
Les modules fournissent des environnements hermétiques, intègrent la surveillance des particules en suspension dans l'air et maintiennent des pistes d'audit conformes à la réglementation FDA 21 CFR Partie 11. Le compteur MET ONE 3400+ de Beckman Coulter se connecte directement aux systèmes de stockage, automatisant la documentation des lots. ASYS Group fournit des unités de manutention compatibles BPF qui se synchronisent avec les plateformes d'opérations de fabrication, renforçant l'attrait du marché des modules de levage vertical dans les espaces réglementés.
Analyse de l'impact des freins*
| Frein | (%) Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limitations de hauteur sous toiture dans les sites européens en reconversion industrielle | -1.30% | Europe ; sites industriels hérités | Court terme (≤ 2 ans) |
| Investissement initial élevé par rapport aux alternatives multi-navettes dans les villes de rang 2 de l'APAC | -1.10% | Villes de rang 2 de l'APAC ; marchés émergents | Moyen terme (2 à 4 ans) |
| Variations de la qualité de l'alimentation électrique dans les pôles logistiques africains émergents | -0.70% | Afrique subsaharienne ; certains marchés du MEA | Long terme (≥ 4 ans) |
| Interfaces ERP/WMS prêtes à la modernisation limitées dans les segments des PME | -0.90% | Marchés des PME mondiaux ; régions en développement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Limitations de hauteur sous toiture dans les sites européens en reconversion industrielle
De nombreuses usines européennes construites avant 1990 ne disposent pas de la hauteur libre de 25 pieds qui permet d'optimiser l'efficacité des VLM. La modernisation implique un renforcement des planchers et des vérifications structurelles qui gonflent les coûts des projets ; dans certains endroits, les règles patrimoniales interdisent les modifications verticales. AutoStore estime que 65 % de ses installations européennes se produisent dans de tels scénarios de modernisation, mettant en évidence à la fois une opportunité et une contrainte.
Investissement initial élevé par rapport aux alternatives multi-navettes dans les villes de rang 2 de l'APAC
Les opérateurs dans les métropoles secondaires asiatiques préfèrent souvent les systèmes à navettes qui évoluent progressivement. Les incertitudes budgétaires découlent de la pénétration fluctuante du commerce électronique et de la nécessité de modernisations simultanées des installations. La visibilité limitée du retour sur investissement retarde donc certains déploiements sur le marché des modules de levage vertical malgré les avantages de débit à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la livraison à niveau unique domine les applications traditionnelles
Les systèmes à niveau unique ont capturé 56,65 % des revenus de 2025, reflétant leur compatibilité avec les hauteurs de bâtiments existantes et leurs opérations simples. Le débit typique est en moyenne de 250 articles par heure, suffisant pour les environnements à vitesse moyenne. Les variantes à double niveau, cependant, affichent un CAGR de 11,74 % jusqu'en 2031. Elles atteignent 350 articles par heure en permettant l'extraction et la présentation simultanées des plateaux, ce qui en fait un choix privilégié lorsque les sites en reconversion disposent d'une hauteur verticale suffisante. Kardex a mis à niveau le micrologiciel du contrôleur pour harmoniser l'une ou l'autre configuration au sein du même système de gestion d'entrepôt, offrant aux opérateurs la flexibilité de mélanger les types de systèmes à mesure que les profils de commandes évoluent. Le marché des modules de levage vertical continue de s'orienter vers les investissements à double niveau à mesure que les installations cherchent à augmenter le nombre de prélèvements par pied carré.
Un cadre de conception modulaire réduit les coûts d'ingénierie et accélère l'installation. Les équipementiers proposent désormais des quais de convoyeurs et des interfaces robotiques prêts à l'emploi, permettant aux modules à niveau unique de servir de tampons pour les zones adjacentes à haut débit, tandis que les unités à double niveau gèrent les articles à rotation rapide. Cette stratégie hybride assure la continuité lors des pics saisonniers sans surdimensionner les équipements pour la demande moyenne, renforçant la proposition de valeur du marché des modules de levage vertical pour une planification équilibrée des dépenses d'investissement.


Par capacité de charge : les systèmes de gamme intermédiaire équilibrent polyvalence et performance
Les unités évaluées pour 20 à 50 tonnes détenaient 42,55 % de part de marché en 2025, reflétant leur adéquation pour les pièces automobiles en boîtes, les stocks de commerce électronique manipulés en bacs et les charges pharmaceutiques qui dépassent rarement 1 000 livres par plateau. Ces systèmes constituent l'épine dorsale des déploiements multi-sectoriels car ils ne nécessitent ni plancher spécial ni assistance de grue. Les modules de plus de 50 tonnes enregistrent un CAGR de 12,42 %, alimenté par les fournisseurs aérospatiaux et de machines lourdes qui consolident les composants surdimensionnés en points de stockage uniques. À l'inverse, les machines de moins de 20 tonnes occupent des rôles de niche dans les lignes d'assemblage d'électronique et de dispositifs médicaux où la propreté et la précision l'emportent sur les métriques de poids.
Le LOGIMAT de Schaefer illustre la tendance, offrant des capacités allant jusqu'à 1 tonne par plateau avec des connecteurs ERP qui réduisent les temps d'intégration de 30 %. À mesure que l'Industrie 4.0 se répand, les installations sélectionnent les classes de charge sur la base de simulations de jumeaux numériques plutôt que de règles génériques. Par conséquent, les cycles d'approvisionnement s'étendent pour inclure la modélisation des données, mais la dynamique d'adoption se maintient car la taille du marché des modules de levage vertical s'aligne étroitement sur des gains de productivité quantifiables.
Par application : le stockage évolue vers l'exécution dynamique des commandes
Le stockage et la mise en tampon représentent encore 47,25 % des déploiements, héritage des premiers projets qui ont remplacé les rayonnages traditionnels. Pourtant, la préparation de commandes et le kitting affiche un CAGR de 13,18 % jusqu'en 2031 à mesure que les détaillants omnicanaux privilégient le débit. La taille du marché des modules de levage vertical attribuée aux fonctions d'exécution bénéficie de la préparation guidée par la lumière intégrée, des tables de levage ergonomiques et des transferts vers des robots mobiles autonomes qui réduisent à zéro la distance de déplacement de la main-d'œuvre. La gestion des pièces détachées reste stable, soutenue par les réseaux de service des équipementiers automobiles et industriels qui exigent une traçabilité sérialisée pour les audits de garantie.
Les modules sont désormais livrés avec des API intégrées qui relient les données des préparateurs aux tableaux de bord orientés clients, raccourcissant les délais de livraison promis. Le centre d'exécution automatisé de boissons de Flaschenpost a réalisé plus de 2 000 mouvements de robots par heure en associant le stockage VLM à des robots navettes. Le résultat démontre comment l'évolution des applications fait pivoter le marché des modules de levage vertical vers une logique en temps réel pilotée par les commandes plutôt que vers un stockage statique.

Par secteur d'utilisation final : le leadership automobile face au défi du commerce électronique
Les usines automobiles détenaient 23,60 % de part en 2025, tirant parti des modules pour les lignes de séquençage de kits et les centres de pièces de garantie. La part du marché des modules de levage vertical dans ce segment reflète des objectifs stricts de disponibilité et des interfaces MES matures. Les détaillants axés sur le commerce électronique, cependant, enregistrent l'expansion la plus rapide avec un CAGR de 14,32 % jusqu'en 2031. Ils traitent les VLM comme des moteurs de micro-exécution qui réduisent les fenêtres de livraison urbaine à des références de livraison dans l'heure. Les salles blanches des sciences de la vie, l'assemblage électrique et la logistique alimentaire maintiennent une adoption constante à mesure que les variantes spécifiques à l'industrie obtiennent des certifications telles que BPF ou ISO 14644.
Interstate Cold Storage a documenté 35 % d'économies d'énergie après l'intégration de moteurs de levage équipés de variateurs de fréquence, prouvant la pertinence pour les marchandises à température contrôlée. À mesure que la logistique à température contrôlée se développe, la diversification des utilisateurs finaux contribue à isoler le secteur des modules de levage vertical des chocs cycliques dans un seul secteur.
Analyse géographique
L'Europe est en tête avec une part de revenus de 35,70 % en 2025, ancrée par les corridors de fabrication automobile en Allemagne, en Espagne et en France. Les modernisations de sites en reconversion dominent car de nombreuses installations sont antérieures aux normes modernes de hauteur sous plafond. Les mandats des équipementiers en matière de traçabilité et de réduction de l'empreinte énergétique, combinés à des codes stricts de sécurité des travailleurs, maintiennent la croissance du marché régional des modules de levage vertical même lorsque les projets de nouvelles constructions ralentissent. Les fournisseurs de rang 1 allemands intègrent des diagnostics moteur basés sur l'IA pour prévenir les arrêts de ligne non planifiés, une fonctionnalité désormais intégrée dans la plupart des spécifications d'achat européennes.
L'Asie-Pacifique affiche le CAGR le plus rapide de 12,14 % jusqu'en 2031. La Chine déploie des VLM dans des usines intelligentes en construction neuve où la fabrication cellulaire nécessite des magasins compacts au point d'utilisation. Les dépenses d'automatisation logistique de l'Inde augmentent à mesure que de nouveaux corridors industriels reçoivent des financements publics pour des parcs de chaîne d'approvisionnement intégrés, renforçant l'appétit régional pour le stockage vertical à haute densité. Le Japon et la Corée du Sud appliquent des modules pour atténuer les pénuries de main-d'œuvre causées par le vieillissement démographique. L'échelle et la nature en construction neuve de la région signifient que les fournisseurs vendent des écosystèmes complets — matériel VLM, système de gestion d'entrepôt et flottes de robots mobiles autonomes — dans un seul package clé en main, renforçant la taille du marché des modules de levage vertical tout au long de la décennie.
L'Amérique du Nord maintient une trajectoire d'expansion régulière. Les détaillants modernisent les points de vente suburbains avec des nœuds de micro-exécution, et les pôles des sciences de la vie dans le nord-est des États-Unis adoptent des modules conformes aux BPF pour les produits biologiques. Les opérateurs de stockage frigorifique dans le Midwest américain et au Canada apprécient les efficacités des treuils à double entraînement qui réduisent les factures d'électricité lors des tarifs de pointe. L'Amérique latine et le Moyen-Orient et l'Afrique sont émergents mais inégaux. Les entreprises de logistique contractuelle au Brésil explorent des modèles de location pour contourner les obstacles aux dépenses d'investissement, tandis que les distributeurs sud-africains font face à des problèmes de qualité de l'alimentation électrique qui nécessitent des modules de régulation de tension, un facteur qui freine la pénétration à court terme du marché des modules de levage vertical.

Paysage réglementaire
Les exigences réglementaires applicables aux modules de stockage vertical sont dominées par des règles de sécurité des machines, de sécurité électrique et d'intégrité des structures de stockage qui varient selon les régions. En Europe, les VLM expédiés en tant que machines doivent se conformer à la Directive Machines de l'UE 2006/42/CE et aux obligations de marquage CE associées, tandis que la sécurité fonctionnelle relative aux protections, capteurs et commandes à sécurité intégrée fait généralement référence aux normes ISO 13849-1 et IEC 62061, et les pratiques relatives aux équipements électriques des machines s'alignent sur la norme IEC 60204-1. Pour les considérations relatives au rayonnage et aux structures qui interagissent avec les installations de VLM, les utilisateurs européens et les équipes d'ingénierie se réfèrent également aux directives de la FEM (par exemple, la FEM 9.754 pour l'évaluation des équipements de stockage).
En Amérique du Nord, la conformité est généralement liée à la norme ANSI MH16.1 pour les rayonnages industriels en acier (lorsque la solution inclut ou interagit avec des composants structurels de type rayonnage), et la construction des armoires de commande fait fréquemment référence à la norme UL 508A pour les armoires de commande industrielles, aux côtés des exigences de stockage et de manutention sur le lieu de travail imposées par les cadres de l'OSHA (par exemple, l'OSHA 1926.250 sur les exigences de stockage). Au-delà de la conformité technique, les cycles d'approvisionnement pour les systèmes automatisés ont été influencés par l'incertitude en matière de politique commerciale : la Federal Reserve Bank of San Francisco a souligné que les annonces de droits de douane réciproques d'avril 2025 contribuaient à l'incertitude des dépenses d'investissement dans l'automatisation, et des recherches publiées en 2026 (CEPR) ont montré comment les droits de douane peuvent orienter la demande vers des biens produits localement, affectant les décisions d'approvisionnement en matériel et composants d'automatisation.
Analyse de la chaîne de valeur
La chaîne de valeur des VLM commence par les fournisseurs de composants pour les structures en acier, les mécanismes de levage, les moteurs et entraînements, les capteurs, les dispositifs de sécurité et l'électronique de commande industrielle, puis se poursuit avec la conception et la fabrication OEM, où les modules sont configurés selon la taille des plateaux, la capacité de charge, la hauteur et des options telles que la protection ESD ou l'étanchéité environnementale. Des OEM mondiaux tels que Modula, Han̈el, ICAM et SSI SCHAEFER ancrent la chaîne en amont et en milieu de chaîne grâce à leur ingénierie interne, à l'assemblage en usine et à des piles logicielles qui associent la commande machine à la connectivité WMS/ERP ; Modula met également en avant une présence de fabrication multirégionale (Italie, États-Unis et Chine), soutenant la localisation de l'approvisionnement et du service.
En aval, la valeur est créée par les distributeurs et partenaires de distribution qui définissent le périmètre des projets, vendent des configurations standardisées et assurent l'installation et la maintenance, notamment des spécialistes régionaux tels que Vertical Storage USA, ISS Material Handling et MSK Canada. Les intégrateurs de systèmes et partenaires informatiques exécutent la partie la plus risquée des déploiements en connectant les VLM aux environnements ERP/WMS des clients (nécessitant souvent des flux de données bidirectionnels pour l'inventaire en temps réel, la traçabilité et le picking de production), et en reliant les VLM à des cellules d'automatisation plus larges avec convoyeurs, robots, AMR et AGV. Les principaux points de blocage restent l'intégration des logiciels et des commandes dans les environnements existants et la capacité à maintenir la disponibilité grâce à des réseaux de service locaux ; les partenariats permettent de combler ces lacunes, comme l'illustre le partenariat de canal de vente conclu en mai 2025 entre ISS Material Handling et Han̈el pour élargir la disponibilité locale des VLM et du support de service.
Paysage concurrentiel
Le marché reste modérément fragmenté. Kardex, Hänel et Modula conservent une notoriété de marque héritée, mais des entrants intersectoriels tels qu'AutoStore et SSI SCHAEFER défient les acteurs établis en regroupant des systèmes de stockage cubique ou des systèmes à navettes avec des offres VLM. La différenciation des produits se concentre désormais sur les logiciels. Le partenariat de Kardex avec Berkshire Grey intègre la préparation robotisée pour atteindre une précision de 99,99 % sans périodes d'apprentissage, soulignant un passage vers des flux de travail basés sur l'IA.[1]Kardex, "Berkshire Grey annonce un partenariat officiel avec Kardex ; Optimisation de la préparation robotisée et d'AutoStore," kardex.com De même, la plateforme d'identification de pièces de SPARETECH s'appuie sur une base de données de 10 millions d'articles pour réduire les coûts de stocks de pièces détachées, étendant la valeur au-delà des équipements physiques.[2]SPARETECH, "Pièces détachées à la demande – Transparence et disponibilité plutôt que stocks élevés," sparetech.io
Les entraînements optimisés en énergie et les diagnostics prédictifs constituent des terrains de bataille supplémentaires. Le contrôleur de nouvelle génération de Modula emploie des courbes d'accélération adaptatives à la charge qui réduisent la consommation d'électricité de 15 %, répondant aux pressions des tableaux de bord ESG. La nouvelle usine de robots en Thaïlande d'AutoStore double la capacité de production, réduisant le délai de livraison à 20 semaines et donnant à l'entreprise une résilience de la chaîne d'approvisionnement dont ses concurrents sont dépourvus.[3]"AutoStore inaugure une nouvelle usine de robots modulaire pour soutenir l'expansion mondiale du marché," autostoresystem.com Les empreintes de fabrication régionales influencent également le coût total à destination, un facteur qui favorise les fournisseurs disposant de sites d'assemblage diversifiés tels que Daifuku et SSI SCHAEFER. Les tactiques de tarification varient : certains fournisseurs regroupent des contrats de service à long terme à des tarifs réduits pour fidéliser les revenus récurrents, tandis que d'autres proposent des niveaux de service modulaires ciblant les budgets des PME.
Leaders du secteur des modules de levage vertical (VLM)
-
Kardex Group
-
Hänel Storage Systems
-
Ferretto Group S.p.a
-
Modula Inc.(System Logistics)
-
AutoCrib Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire consiste à transformer les VLM d'actifs de stockage autonomes en nœuds intralogistiques connectés, pouvant être déployés progressivement puis intégrés à des niveaux plus élevés d'automatisation d'entrepôt. Modula a publié des informations sur la manière dont ses VLM se connectent aux robots anthropomorphes, AMR, AGV et convoyeurs au sein d'un écosystème WMS unique, ce qui répond directement aux flux de travail de picking goods-to-person, d'alimentation de ligne et de tamponnage où les clients souhaitent une orchestration plutôt que des machines isolées. Cette demande d'intégration s'aligne également sur les thèmes d'adoption centraux du rapport dans le micro-fulfillment de l'e-commerce et le stockage de pièces détachées en boucle fermée dans l'automobile, où la réduction du temps de déplacement, la densité de stockage et la traçabilité numérique orientent les décisions d'achat.
Les environnements réglementés et soumis à des audits offrent un espace supplémentaire, car le stockage scellé, à accès contrôlé et intégré aux logiciels favorise la traçabilité et les procédures de contrôle de contamination déjà mises en avant dans les salles blanches des sciences de la vie (par exemple, l'alignement avec la FDA 21 CFR Part 11 pour les enregistrements électroniques et les pistes d'audit). L'orientation récente des produits renforce cette tendance vers des déploiements pilotés par logiciel : Kardex a lancé un déploiement nord-américain de son VLM Kardex Shuttle avec le système de commande Total Intelligence Concept et une API Intralogistics, répondant aux exigences des clients d'intégrer les données des équipements dans les couches WMS/ERP et d'analyse. Dans toutes les régions, les exigences de sécurité et de conformité (marquage CE en Europe et sécurité au travail alignée sur l'OSHA aux États-Unis) continuent de pousser les OEM à standardiser les capteurs, le contrôle d'accès et les protections, créant une différenciation autour de plateformes certifiées et prêtes à l'intégration plutôt que de la seule performance mécanique.
Développements récents du secteur
- Avril 2026 : Han̈el Storage Systems a annoncé une montée en puissance stratégique de sa production de VLM et un plan d'expansion régionale, signalant une volonté d'accroître le débit et d'élargir la couverture de service. Cette démarche traduit l'intention de renforcer les capacités de fabrication et la portée du service afin de soutenir des déploiements plus importants et des cycles de livraison plus rapides.
- Décembre 2025 : Kardex a acquis une participation majoritaire de contrôle dans Rocket Solution GmbH et l'a consolidée en tant que quatrième unité commerciale au sein de son segment Systèmes standardisés. Cette transaction élargit le portefeuille intralogistique standardisé de Kardex et renforce sa capacité à regrouper des solutions de manutention complémentaires aux côtés de ses offres de VLM. Avec davantage de capacités réunies au sein d'un même segment, Kardex peut se positionner sur des appels d'offres d'automatisation plus vastes et multi-technologies, où le périmètre d'intégration et la couverture de service influencent le choix du fournisseur.
- Juin 2026 : Kardex a annoncé le déploiement de son VLM Kardex Shuttle sur le campus de distribution régional d'un grand constructeur automobile, représentant une intégration à grande échelle sur plusieurs sites et illustrant le rôle croissant du stockage automatisé dans l'entreposage en flux tendu.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les modules de stockage vertical (VLM), qui sont des systèmes de stockage automatisés fermés stockant des plateaux verticalement et utilisant un dispositif central d'insertion-extraction pour amener le plateau requis à une ouverture d'accès pour le picking et le réapprovisionnement.
Exclusions du périmètre : nous excluons l'automatisation d'entrepôt non-VLM telle que les carrousels horizontaux, les AGV/AMR, les convoyeurs et les grues AS/RS à allées complètes lorsqu'ils sont vendus et tarifés en tant que systèmes distincts.
Aperçu de la segmentation
-
Par type
- Livraison à niveau unique
- Livraison à double niveau
-
Par capacité de charge
- Jusqu'à 20 tonnes
- 20 - 50 tonnes
- Plus de 50 tonnes
-
Par application
- Stockage et mise en tampon
- Préparation de commandes et kitting
- Gestion des pièces détachées
-
Par secteur d'utilisation final
- Automobile
- Métallurgie et machinerie
- Électrique et électronique
- Distribution au détail et commerce électronique
- Sciences de la vie (dispositifs médicaux pharmaceutiques)
- Alimentation et boissons
- Autres secteurs
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- Turquie
- Arabie saoudite
- Afrique du Sud
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement de la carte de la demande pour l'adoption des VLM et du panorama de l'offre pour les expéditions et le parc installé. Nous utilisons des sources publiques telles que les séries manufacturières et commerciales du US Census Bureau, les statistiques conjoncturelles d'Eurostat, UN Comtrade pour les schémas d'importation-exportation d'équipements de manutention, et les indicateurs macroéconomiques de la Banque mondiale pour la normalisation transnationale. Nous nous référons également aux normes et directives de sécurité d'organismes tels que l'ISO et l'OSHA pour confirmer les configurations système typiques et la manière dont les VLM sont décrits dans les processus d'approvisionnement.
Le modèle de dimensionnement est ensuite ancré à l'aide des dépôts d'entreprises, des rapports annuels et des présentations aux investisseurs, suivis d'une couverture de presse fiable sur les projets d'automatisation d'entrepôt et les expansions de capacité. Si nécessaire, des abonnements payants pour les données financières et de renseignement d'entreprise, des bases de données de brevets et des données commerciales au niveau des expéditions sont utilisés pour recouper l'orientation des produits, la direction des prix et le rythme des mises à niveau technologiques. Cette liste de sources documentaires est illustrative, et de nombreuses références publiques et payantes supplémentaires ont été examinées pour valider les hypothèses et combler les lacunes de données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses documentaires concernant les prix des VLM, le dimensionnement typique des modules, les délais de livraison et les cycles de remplacement. Nous échangeons avec un ensemble de fabricants, d'intégrateurs de systèmes, de distributeurs et d'utilisateurs finaux issus de l'entreposage, de la fabrication et des sciences de la vie, puis nous réconcilions les écarts entre l'APAC, l'EMEA et les Amériques afin que les parts régionales ne soient pas déterminées par un seul point de vue.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Dirigeants (CXO) : 12 % | APAC : 42 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs plus petits : 19 % | Managers : 54 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Notre dimensionnement principal est construit à l'aide d'une approche descendante (top-down), où la demande d'automatisation d'entrepôt est reconstituée en reliant l'activité logistique et l'expansion des installations à la part des sites pouvant concrètement déployer un stockage vertical goods-to-person. Afin de maintenir le modèle en phase avec le comportement d'achat réel, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des échantillons de prix de vente moyen (ASP) x volumes d'unités issus de vérifications de canaux et de répartitions de revenus au niveau des fournisseurs, lorsque les informations sont disponibles.
Les principales données d'entrée sont maintenues pratiques et spécifiques au marché, notamment les fourchettes de prix de vente moyen par capacité de charge et classe de hauteur, le nombre typique de plateaux par module, la pénétration des VLM dans les entrepôts à espace limité, les contraintes de délai et d'installation qui plafonnent les livraisons annuelles, ainsi que le rythme de remplacement ou de rénovation des moteurs, des commandes et des modules complémentaires de maintenance prédictive. Lorsque les signaux de volume sont incomplets pour les pays de plus petite taille, les lacunes sont comblées à l'aide d'indicateurs indirects tels que la croissance de la surface de plancher d'entreposage, la production manufacturière et l'intensité commerciale, puis ajustés à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin que le scénario de référence puisse être ajusté avec des facteurs que les acheteurs mentionnent réellement, tels que les besoins en débit de traitement des commandes e-commerce, la disponibilité de la main-d'œuvre et l'inflation salariale, les coûts énergétiques influençant la préférence pour les systèmes fermés, et les cycles de dépenses d'investissement dans l'automobile et les sciences de la vie. Les hypothèses sont examinées avec des experts, et nous n'ajustons la courbe de croissance que lorsque le même signal directionnel se répète dans plusieurs régions et types de répondants.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant le modèle avec des signaux indépendants tels que les tendances de construction d'entrepôts, la production industrielle et les mouvements d'importation-exportation pour les catégories d'équipements connexes, suivis de vérifications sur les volumes d'unités implicites et la tarification implicite afin que les totaux ne dérivent pas de manière irréaliste. Les valeurs aberrantes sont signalées, et les facteurs sous-jacents sont revérifiés avant validation finale, ce qui déclenche souvent des contacts de suivi lorsqu'une région présente un changement soudain qui ne peut être expliqué par des événements de demande connus.
Chaque étude fait l'objet de plusieurs étapes de relecture par des analystes afin que les hypothèses, les formules et les conversions de devises restent cohérentes entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs, tels que des changements de politique affectant les investissements en automatisation ou des mouvements de prix marqués sur les commandes et composants électriques. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché des modules de stockage vertical de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les modules de stockage vertical peuvent sembler très éloignées les unes des autres, même lorsque tout le monde parle du même équipement. Les principales raisons résident dans les différences quant à ce qui est comptabilisé comme une vente de VLM, à l'inclusion ou non du logiciel et de l'installation, à l'année de référence choisie et à l'agressivité avec laquelle les prix et la pénétration sont projetés.
En suivant les délais entre l'expédition et l'installation et en actualisant l'échelle des prix de vente moyen par capacité de charge, Mordor Intelligence maintient le total centré sur les revenus des systèmes VLM plutôt que sur des ensembles d'automatisation d'entrepôt plus larges, ce qui explique pourquoi certaines estimations sont plus basses ou plus élevées. Un second facteur est le traitement géographique, certaines études extrapolant des marchés plus petits à partir d'une seule région, tandis que notre modèle utilise des indicateurs par pays puis les recoupe avec des vérifications d'adoption basées sur des entretiens. Le calendrier des devises importe également, car les fenêtres de taux de change peuvent modifier la valeur en USD indiquée même lorsque la demande locale est stable.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,95 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,65 milliard USD (2024) | Utilise une année de référence antérieure et semble ancrer son dimensionnement sur un périmètre orienté ASRS, ce qui peut sous-estimer les revenus exclusivement liés aux VLM lorsque les projets sont comptabilisés dans des totaux de programmes d'automatisation plus larges. |
| Éditeur sectoriel B | 1,79 milliard USD (2024) | Utilise une fenêtre de prévision à long horizon avec une valeur d'année de référence unique et peut appliquer des hypothèses de progression de la pénétration plus rapides sans séparer clairement les revenus matériels des services d'automatisation et d'entreposage adjacents. |
La comparaison montre que l'essentiel de l'écart provient des limites de périmètre et de la manière dont les prix et la pénétration sont projetés année après année. Lorsque le modèle est construit autour de variables reproductibles telles que les fourchettes de prix de vente moyen des modules, la capacité de livraison réaliste et l'adoption par type d'entrepôt, le chiffre obtenu est plus facile à retracer et à revérifier à mesure que de nouvelles données arrivent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des modules de levage vertical ?
La taille du marché des modules de levage vertical est évaluée à 1,95 milliard USD en 2026 et devrait atteindre 3,08 milliards USD d'ici 2031 à un CAGR de 9,58 %.
Quel segment détient la plus grande part du marché des modules de levage vertical ?
Les systèmes de livraison à niveau unique détiennent la plus grande part avec 56,65 % des revenus de 2025.
Quel domaine d'application connaît la croissance la plus rapide ?
Les applications de préparation de commandes et de kitting se développent à un CAGR de 13,18 % jusqu'en 2031 à mesure que les détaillants poussent vers une exécution rapide des commandes.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La croissance robuste du commerce électronique et les investissements dans des usines intelligentes en construction neuve stimulent un CAGR de 12,14 % pour l'Asie-Pacifique jusqu'en 2031.
Dernière mise à jour de la page le:



