
Taille et part du marché des dispositifs de fractures vertébrales par compression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.44 Milliards de dollars |
| Taille du Marché (2031) | 2.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.99 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
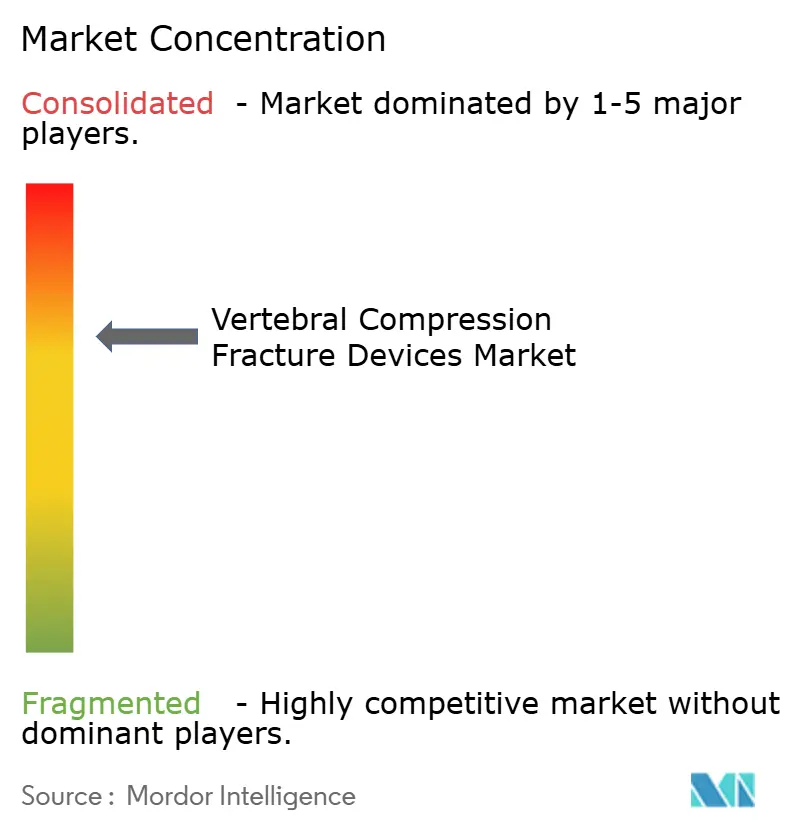
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs de fractures vertébrales par compression par Mordor Intelligence
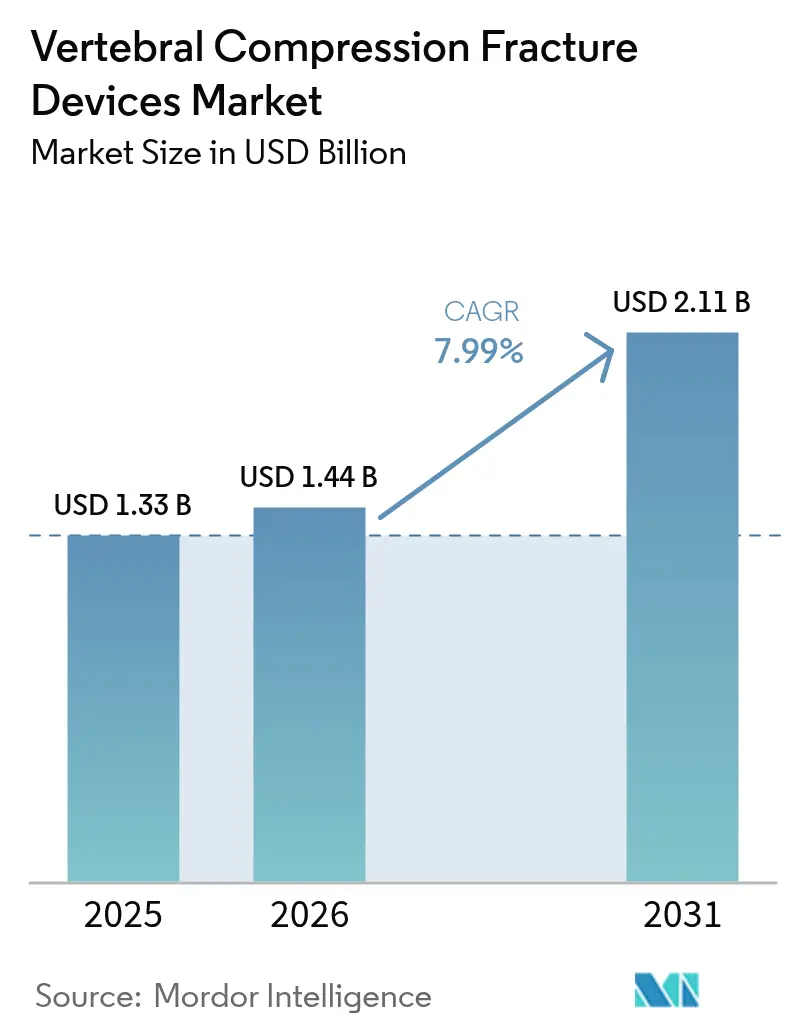
La taille du marché des dispositifs de fractures vertébrales par compression en 2026 est estimée à 1,44 milliard USD, en hausse par rapport à la valeur 2025 de 1,33 milliard USD, avec des projections pour 2031 s'établissant à 2,11 milliards USD, soit une croissance à un CAGR de 7,99 % sur la période 2026-2031. Le vieillissement de la population, l'adoption rapide des interventions rachidiennes mini-invasives et un basculement décisif du secteur vers les établissements ambulatoires constituent les principaux moteurs de cette trajectoire de croissance. La demande est en outre amplifiée par des données cliniques solides validant la kyphoplastie par ballonnet, la navigation assistée par IA qui réduit le risque de fuite de ciment, et un remboursement élargi pour les centres chirurgicaux ambulatoires (ASC) dans le cadre des mandats de soins fondés sur la valeur en pleine évolution.[1]Food and Drug Administration, "Dispositifs médicaux ; Amendements au règlement sur les systèmes de qualité," federalregister.govL'activité concurrentielle demeure intense : les leaders du marché consolident leurs portefeuilles, comme en témoigne la démarche de Globus Medical d'entrer dans la gestion de la douleur via son acquisition de Nevro, tandis que les régulateurs rationalisent les approbations grâce à des amendements harmonisés au règlement sur les systèmes de qualité de la FDA.
Principaux enseignements du rapport
- Par type de produit, les dispositifs de kyphoplastie par ballonnet détenaient 44,02 % de la part de marché des dispositifs de fractures vertébrales par compression en 2025 ; les implants intravertébraux expansibles sont positionnés pour le CAGR le plus rapide, à 11,19 %, jusqu'en 2031.
- Par matériau, le ciment osseux PMMA représentait 55,98 % de la taille du marché des dispositifs de fractures vertébrales par compression en 2025, tandis que les ciments bio-actifs et biorésorbables affichent un CAGR de 12,49 %.
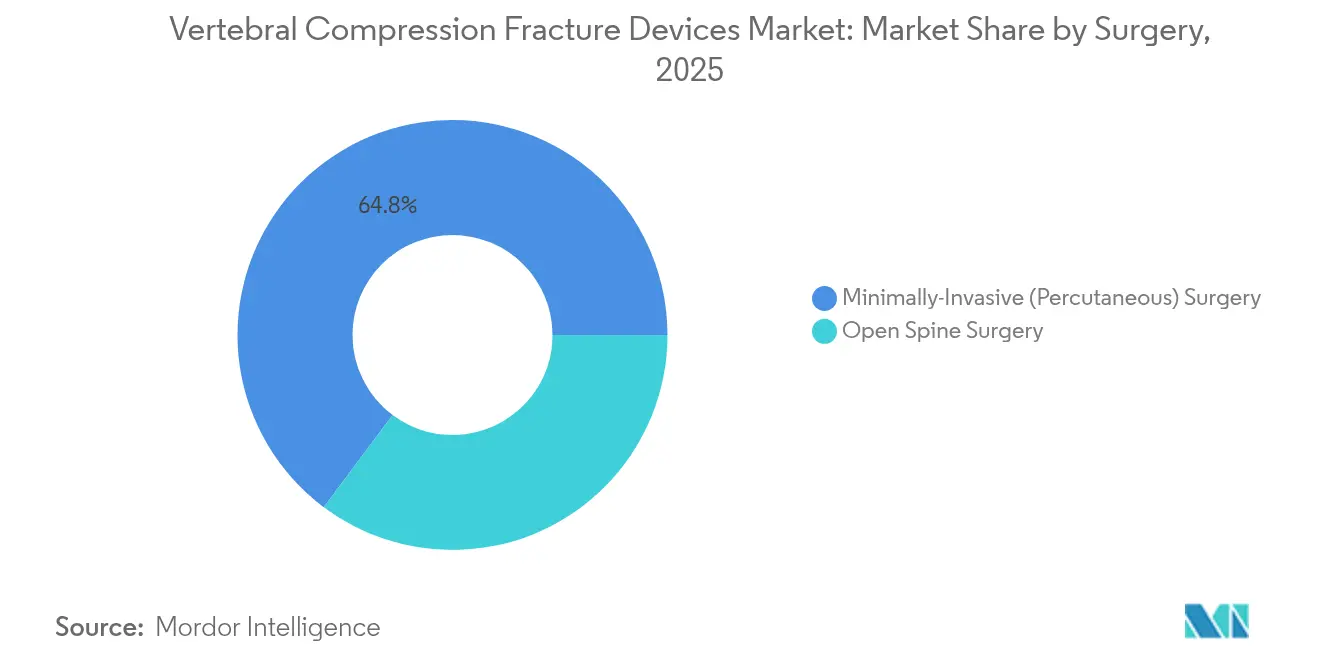
- Par chirurgie, les procédures percutanées mini-invasives ont capturé 64,78 % de la part de revenus en 2025 et devraient progresser à un CAGR de 12,54 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont dominé avec 52,45 % de la taille du marché des dispositifs de fractures vertébrales par compression en 2025, mais les centres chirurgicaux ambulatoires enregistrent la progression la plus rapide avec un CAGR de 11,03 %.
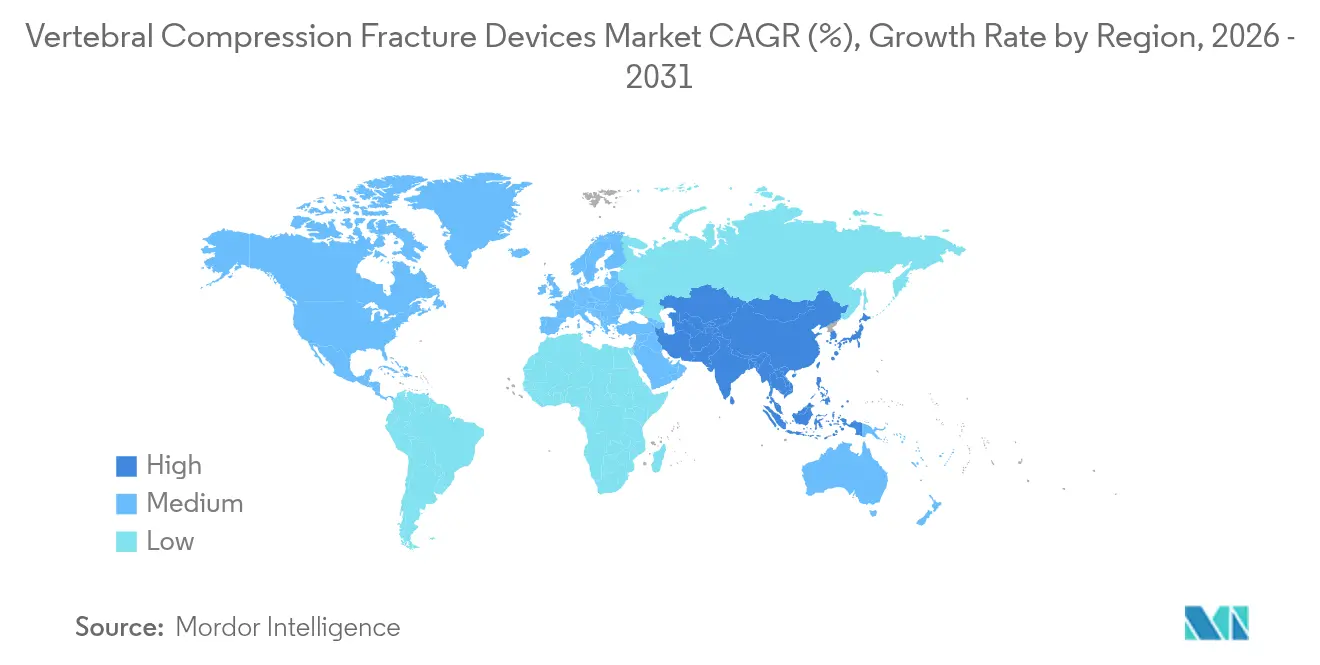
- Par géographie, l'Amérique du Nord commandait 38,90 % de la part de marché des dispositifs de fractures vertébrales par compression en 2025 ; la région Asie-Pacifique se développe le plus rapidement avec un CAGR de 10,31 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances mondiales et perspectives du marché des dispositifs de fractures vertébrales par compression
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des fractures vertébrales par compression liées à l'ostéoporose | +2.1% | Mondial, clusters de vieillissement | Long terme (≥ 4 ans) |
| Adoption croissante de la chirurgie mini-invasive | +1.8% | Amérique du Nord et UE en tête, APAC suit | Moyen terme (2-4 ans) |
| Augmentation des dépenses de santé dans les marchés émergents | +1.4% | Cœur Asie-Pacifique, débordement MEA | Long terme (≥ 4 ans) |
| Preuves cliniques solides pour la kyphoplastie par ballonnet | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Basculement du remboursement vers les établissements ASC | +0.9% | Principalement Amérique du Nord, UE sélective | Moyen terme (2-4 ans) |
| Navigation guidée par IA réduisant les fuites de ciment | +0.6% | Régions à hauts revenus en premier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des fractures vertébrales par compression liées à l'ostéoporose
L'ostéoporose mondiale devrait toucher 263,2 millions de personnes d'ici 2034, exposant une cohorte bien plus large aux fractures vertébrales par compression. Les études nationales confirment la tendance — prévalence de fractures de 12,2 % dans les zones urbaines du Viêt Nam et risque accru chez les femmes ménopausées coréennes.[2]Hoa T. Nguyen, "Prévalence, incidence et facteurs de risque des fractures vertébrales dans la communauté : l'étude vietnamienne sur l'ostéoporose," Nature, nature.com Même si les taux standardisés selon l'âge s'assouplissent, le nombre absolu de fractures augmente en raison du vieillissement des populations, un phénomène confirmé par les analyses internationales de la charge de morbidité. Les lacunes en matière de dépistage aggravent la situation : seulement 25,7 % des patients rachidiens âgés japonais bénéficient de tests de densité minérale osseuse préopératoires, indiquant un besoin non satisfait pour des dispositifs de stabilisation des vertèbres fragiles.[3]Kenta Yamamoto, "Enquête sur la prise en charge réelle de l'ostéoporose avec la base de données Japanese Medical Data Vision chez les patients âgés subissant une fusion rachidienne," Journal of Clinical Medicine, mdpi.comCes facteurs garantissent une demande soutenue pour le marché des dispositifs de fractures vertébrales par compression.
Adoption croissante des procédures rachidiennes mini-invasives
Les données Medicare montrent que les procédures en centres chirurgicaux ambulatoires coûtent moins cher que dans les services ambulatoires hospitaliers tout en offrant une sécurité équivalente, ce qui constitue une incitation claire pour les prestataires. L'augmentation vertébrale réduit les durées médianes de séjour à 2,4 jours contre 10,8 jours pour la prise en charge conservatrice, ramenant les coûts directs à 4 737 USD contre 7 250 USD. Les protocoles de sortie le jour même, éprouvés pendant la COVID-19, ont atteint 100 % de succès sur 164 cas mini-invasifs. La précision continue de s'améliorer : un nouveau système de navigation 2D a atteint une précision de 0,54 mm sur des modèles rachidiens. Ces données soulignent collectivement pourquoi les cliniciens préfèrent de plus en plus les options mini-invasives, accélérant le marché des dispositifs de fractures vertébrales par compression.
Augmentation des dépenses de santé dans les marchés émergents
Les nations de la région Asie-Pacifique consacrent des parts plus importantes de leur PIB aux services de santé, élargissant l'accès aux technologies rachidiennes. En Inde, les patients âgés de ≥ 70 ans ont réalisé des gains substantiels en termes de qualité de vie après des procédures vertébrales. Les modèles coût-utilité thaïlandais favorisent la fusion lombaire mini-invasive par rapport aux méthodes postérieures sur les coûts à vie. L'Amérique latine explore des cadres fondés sur la valeur tandis que les cliniciens étudient la faisabilité de la chirurgie rachidienne mini-invasive dans les environnements à faibles revenus. Ces modèles de dépenses alimentent l'adoption future à travers le marché des dispositifs de fractures vertébrales par compression.
Preuves cliniques solides validant la kyphoplastie par ballonnet
Des recherches longitudinales sur dix ans ont montré une baisse des scores de douleur de 7,9 à 2,2 et une chute de l'incapacité ODI de 30,4 à 10,7 après kyphoplastie par ballonnet. L'étude multicentrique EVOLVE portant sur 354 patients éligibles à Medicare a livré des améliorations comparables à trois mois. Le moment de l'intervention compte : les interventions dans les quatre semaines suivant la fracture offrent un soulagement de la douleur plus important et une meilleure correction de l'angle cyphosique. Des ratios de ciment optimisés à 0,4-0,6 réduisent davantage les fuites. Ces résultats renforcent la confiance des médecins et élargissent le marché des dispositifs de fractures vertébrales par compression.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Complications post-chirurgicales (fuite de ciment, embolie) | -1.3% | Mondial, plus élevé dans les centres à faible volume | Court terme (≤ 2 ans) |
| Obstacles réglementaires et de remboursement stricts | -1.1% | Dépendant de la région | Moyen terme (2-4 ans) |
| Érosion des prix des ciments PMMA banalisés | -0.8% | Plus prononcée dans les marchés émergents | Long terme (≥ 4 ans) |
| Preuves à long terme limitées pour les ciments bio-actifs | -0.6% | Segment premium mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complications post-chirurgicales (fuite de ciment, embolie)
La méta-analyse montre des fuites dans 46,2 % des cas de kyphoplastie, malgré le fait qu'il s'agisse de l'option la plus sûre parmi les procédures d'augmentation. Les séquelles rares mais graves incluent la perforation atriale droite avec tamponnade péricardique et l'embolie pulmonaire de ciment se présentant comme une dyspnée aiguë. Les températures de polymérisation du PMMA dépassant 70 °C peuvent induire une nécrose thermique à l'interface osseuse. Des ciments modifiés et des techniques d'aspiration réduisent les fuites à 13 % mais nécessitent une formation et un investissement en capital. Ces risques pourraient freiner la croissance à court terme du marché des dispositifs de fractures vertébrales par compression.
Obstacles réglementaires et de remboursement stricts
Le règlement sur les systèmes de qualité de la FDA de 2026 intègre les normes ISO 13485, représentant une mise en conformité exigeante pour les fabricants aux ressources limitées. Les déterminations de couverture locale exigent une documentation détaillée des résultats fonctionnels, et les dispositifs rachidiens relèvent désormais de la surveillance PMA de classe III. L'accès aux marchés mondiaux est ralenti par des voies d'approbation disparates, tempérant collectivement la dynamique du marché des dispositifs de fractures vertébrales par compression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les implants expansibles stimulent l'innovation
La kyphoplastie par ballonnet a sécurisé 44,02 % de la part de marché des dispositifs de fractures vertébrales par compression en 2025 grâce à la familiarité des payeurs, des flux de travail simples et des preuves cliniques abondantes. Les implants intravertébraux expansibles, cependant, progressent à un CAGR de 11,19 % et défient la modalité dominante en restaurant plus efficacement la hauteur vertébrale, comme démontré dans des essais randomisés du système SpineJack. La vertébroplastie conventionnelle conserve une présence sur le marché grâce à son coût plus faible et sa courbe d'apprentissage rapide dans les environnements aux ressources limitées. Des segments de niche tels que l'augmentation par radiofréquence et la vaisseloplastie résolvent des défis anatomiques complexes, élargissant les outils chirurgicaux au sein du marché des dispositifs de fractures vertébrales par compression.
Les avancées techniques des implants expansibles répartissent uniformément les charges sur le plateau vertébral, améliorant la biomécanique à long terme. L'étude SPICO a confirmé des durées d'hospitalisation plus courtes et une reprise du travail plus rapide malgré des coûts initiaux plus élevés des dispositifs. Les systèmes d'injection de ciment osseux auxiliaires se multiplient également à mesure que les chirurgiens privilégient la précision ; les bras rétractables du dispositif Tripod-Fix ont pratiquement éliminé les fuites lors d'une utilisation clinique précoce. Les nouveaux entrants doivent désormais associer le matériel à un logiciel de navigation intégré pour gagner du terrain sur le marché des dispositifs de fractures vertébrales par compression.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau : les ciments bio-actifs défient la domination du PMMA
Le PMMA continue de dominer avec 55,98 % de la taille du marché des dispositifs de fractures vertébrales par compression grâce aux avantages de coût et à une familiarité chirurgicale vieille de plusieurs décennies. Pourtant, les ciments bio-actifs et biorésorbables s'accélèrent à un CAGR de 12,49 % parce que les cliniciens visent l'ostéointégration et une présence réduite à long terme de corps étrangers. Les charges de phosphate de calcium et les hybrides céramiques offrent des performances mécaniques intermédiaires et se résorbent naturellement, tandis que les variantes améliorées de PMMA intègrent du carbure de tantale nano pour une radio-opacité plus élevée et un potentiel ostéogénique.
Un suivi sur trois ans du ciment phosphate de calcium montre une réduction de volume sans perte de stabilité. Les composites hydroxyapatite/collagène offrent des taux de fusion comparables aux greffes de crête iliaque mais avec moins de traumatisme chirurgical, laissant entrevoir une application rachidienne plus large. La R&D en matériaux sera un levier décisif de différenciation dans le secteur des dispositifs de fractures vertébrales par compression, surtout à mesure que les payeurs examinent de plus près les résultats à long terme.
Par chirurgie : la domination mini-invasive s'accélère
Les procédures percutanées mini-invasives ont capturé 64,78 % de la taille du marché des dispositifs de fractures vertébrales par compression en 2025 et devraient progresser à un CAGR de 12,54 %. La chirurgie ouverte du rachis demeure essentielle pour les déformités multi-étagées mais cède la prise en charge des fractures courantes aux techniques percutanées. La kyphoplastie multi-étagée en une seule séance a réduit les scores de douleur de 8,38 à 2,15 avec des complications minimales, confirmant l'efficacité dans des indications plus larges.
Les méthodes guidées par navigation réduisent l'exposition aux rayonnements tout en améliorant la précision de mise en place des vis. La réduction du plateau vertébral assistée par ballonnet traite désormais les fractures thoracolombaires sévères qui nécessitaient autrefois une fixation ouverte. Cette expansion procédurale cimente les soins mini-invasifs comme approche par défaut au sein du marché des dispositifs de fractures vertébrales par compression.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les ASC remodèlent la dispensation des soins
Les hôpitaux ont conservé une part de revenus de 52,45 % en 2025, mais les centres chirurgicaux ambulatoires progressent à un CAGR de 11,03 % à mesure que les payeurs capitalisent sur des coûts procéduraux plus faibles. Les centres de traumatologie demeurent essentiels pour la stabilisation des fractures aiguës, tandis que les cliniques spécialisées en rachis attirent les cas d'augmentation vertébrale élective, développant une expertise à haut volume qui renforce les résultats.
La politique Medicare de 2024 a élargi les codes primaires éligibles aux ASC et simplifié l'autorisation préalable. Des études comparatives confirment une sécurité équivalente entre les ASC et les services ambulatoires hospitaliers, renforçant la confiance des payeurs. L'expérience de la COVID-19 a souligné l'adaptabilité des ASC, accélérant davantage le basculement du marché des dispositifs de fractures vertébrales par compression vers des soins décentralisés.
Analyse géographique
L'Amérique du Nord a dominé avec une part de 38,90 % en 2025, tirant parti de systèmes de remboursement matures et d'une infrastructure de soins rachidiens sophistiquée. Medicare compare l'augmentation vertébrale à 4 737 USD contre 7 250 USD pour la thérapie conservatrice, validant la rentabilité. La réforme du remboursement des ASC a raccourci les délais d'approbation, encourageant les prestataires à transférer des cas hors des services ambulatoires hospitaliers. Le modèle universel du Canada et les pilotes de paiement épisodique du Mexique élargissent également la demande, chacun soutenu par des formations régionales et des essais cliniques financés par les NIH qui alimentent l'innovation dans le marché des dispositifs de fractures vertébrales par compression.
La région Asie-Pacifique est le théâtre à la croissance la plus rapide avec un CAGR de 10,31 % jusqu'en 2031, propulsée par les évolutions démographiques et la modernisation des soins de santé. Le déficit de dépistage de l'ostéoporose au Japon — seulement 25,7 % des patients âgés en fusion rachidienne bénéficient de scanners préopératoires — souligne la demande latente. La Chine accélère les approbations de dispositifs via la voie rapide de son Administration nationale des produits médicaux, tandis que les cohortes de personnes âgées en Inde bénéficient de gains fonctionnels post-chirurgicaux éprouvés. L'Australie et la Corée du Sud pionnent l'adoption précoce de la navigation par IA, et les nations d'Asie du Sud-Est introduisent des paiements groupés pour la chirurgie rachidienne mini-invasive, élargissant collectivement l'empreinte du marché des dispositifs de fractures vertébrales par compression.
L'Europe progresse régulièrement grâce à la médecine fondée sur les preuves et à l'harmonisation réglementaire paneuropéenne. La modélisation économique projette 2,8 milliards EUR d'économies potentielles d'ici 2040 si les taux de diagnostic de l'ostéoporose s'améliorent. L'Allemagne, le Royaume-Uni et la France mènent des essais multicentriques, tandis que l'Europe du Sud accélère l'adoption via des initiatives de partenariat public-privé. La Russie modernise ses centres rachidiens ruraux, s'appuyant sur les réseaux de recherche de l'UE pour améliorer les normes procédurales. L'Amérique du Sud et le Moyen-Orient & l'Afrique accusent un retard mais affichent un intérêt croissant pour les approches percutanées optimisées en termes de coûts, indiquant une contribution à long terme au marché des dispositifs de fractures vertébrales par compression.

Paysage réglementaire
Aux États-Unis, de nombreux systèmes d'augmentation vertébrale et accessoires associés sont réglementés en tant que dispositifs de Classe II et suivent généralement la voie FDA 510(k). Les fabricants respectent également les recommandations spécifiques de la FDA relatives aux considérations d'essais cliniques pour les dispositifs d'augmentation vertébrale utilisés pour traiter les fractures par insuffisance vertébrale. Un changement de conformité clé pour la période de référence/de prévision est la mise à jour du Quality System Regulation de la FDA prenant effet en 2026, alignant plus étroitement les exigences de qualité sur les attentes de la norme ISO 13485 et renforçant les exigences en matière de documentation et de préparation aux audits pour les fabricants et les fournisseurs clés.
En Europe, le règlement européen sur les dispositifs médicaux (MDR) continue de renforcer les exigences en matière de preuves cliniques et de surveillance post-commercialisation pour les dispositifs implantables. Les délais de transition pour les dispositifs hérités sont prolongés en vertu du règlement (UE) 2023/607, prolongeant notamment certaines dates de transition jusqu'en 2027 et 2028. Dans toutes les régions, les normes consensuelles et méthodes d'essai, notamment ISO 5833 et ASTM F451 pour les ciments osseux en résine acrylique, ainsi que la gestion des risques conforme à ISO 14971, restent essentielles pour démontrer la performance et la sécurité des mises à jour des ciments et des systèmes de délivrance. Cela façonne la manière dont les évolutions incrémentales des produits sont mises sur le marché.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les intrants chimiques spécialisés, notamment les matières premières de méthacrylate de méthyle utilisées pour le ciment osseux PMMA, les composants de précision tels que les aiguilles, canules et systèmes de délivrance, la fabrication des implants et instruments, la stérilisation et l'emballage, la documentation réglementaire et qualité, et la distribution multicanale vers les hôpitaux et le milieu en rapide expansion des centres de chirurgie ambulatoire (ASC). Les dépendances en amont se concentrent autour des matières premières pétrochimiques pour le MMA et des fournisseurs spécialisés d'assemblages d'aiguilles de précision et de matériaux composites, de sorte que la continuité de l'approvisionnement et la cohérence des spécifications des matériaux sont importantes pour maintenir des procédés de fabrication validés et des caractéristiques de manipulation du ciment constantes en salle d'opération.
En milieu de chaîne, les fabricants d'équipement d'origine (OEM) de dispositifs et les sous-traitants travaillent selon des tolérances d'usinage strictes et des validations de stérilisation. Tout changement de fournisseur déclenche souvent une revalidation et des mises à jour correspondantes de la documentation réglementaire, ce qui augmente les coûts de changement et renforce l'avantage des réseaux de fournisseurs établis et audités. En aval, l'exécution de la mise sur le marché se répartit entre la contractualisation directe avec les grands réseaux hospitaliers et la couverture par distributeurs pour les hôpitaux plus petits, les cliniques spécialisées en chirurgie du rachis et les ASC, où des kits d'intervention cohérents, la formation et la disponibilité des stocks contribuent à soutenir le débit des flux de travail percutanés mini-invasifs.
Paysage concurrentiel
Le marché des dispositifs de fractures vertébrales par compression est modérément concentré. Medtronic a affiché une hausse de 7,1 % des revenus en neurosciences, ancrée par l'écosystème AiBLE et les lancements d'implants expansibles. Stryker a cédé ses implants rachidiens aux États-Unis à VB Spine LLC afin de canaliser ses ressources vers la rachis interventionnel et la robotique. Johnson & Johnson, via DePuy Synthes, s'appuie sur un investissement en R&D à deux chiffres, tandis que l'acquisition de Nevro par Globus Medical pour 250 millions USD intègre la stimulation de la moelle épinière avec la réparation des fractures.
La rivalité concurrentielle s'articule autour de la génération de preuves et de l'intégration de flux de travail numériques. Les entreprises associent implants, ciments bio-actifs et systèmes de navigation par IA en packages clés en main répondant aux critères de remboursement fondés sur la valeur. La solidité réglementaire est un facteur de différenciation : les grandes entreprises absorbent le coût du règlement sur les systèmes de qualité aligné ISO de la FDA, tandis que les entrants plus petits peuvent privilégier des stratégies CE en premier pour maintenir leurs niveaux de dépenses. Les espaces vierges favorisent l'innovation dans les ciments biodégradables et l'imagerie à faible rayonnement, créant des opportunités pour les acteurs agiles visant le secteur des dispositifs de fractures vertébrales par compression.
Les collaborations stratégiques se multiplient également. Medtronic s'est associé à Merit Medical en 2024 pour codévelopper un dispositif de traitement des fractures vertébrales par compression de nouvelle génération combinant l'héritage rachidien du premier avec la boîte à outils interventionnelle du second. Par ailleurs, des fabricants d'équipements d'origine régionaux en Asie-Pacifique s'associent à des centres académiques pour localiser les conceptions d'implants, répondant aux exigences anthropométriques uniques et améliorant la pénétration du marché des dispositifs de fractures vertébrales par compression.
Leaders du secteur des dispositifs de fractures vertébrales par compression
IZI Medical Products
Stryker Corporation
Merit Medical Systems Inc.
Globus Medical, Inc.
Johnson & Johnson (DePuy Synthes)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace inexploité se développe autour de plateformes d'augmentation vertébrale différenciées qui traitent les fuites de ciment et rationalisent les flux de travail percutanés pour les environnements ambulatoires, où les parcours de soins le jour même et de courte durée sont de plus en plus opérationnalisés. Une preuve concrète de la dynamique des nouveaux produits est l'obtention par Amber Implants de l'autorisation FDA 510(k) (septembre 2025) pour le VCFix Spinal System, ce qui soutient les opportunités d'entrée pour les systèmes d'augmentation de nouvelle génération ciblant la stabilisation et la délivrance de ciment dans la prise en charge des fractures de compression vertébrale.
Les technologies habilitantes adjacentes élargissent également les offres procédurales groupées et créent des opportunités de partenariat et de vente croisée pour les acteurs établis du rachis. En janvier 2026, Cerapedics a reçu l'approbation de la FDA pour l'extension de l'étiquetage du PearlMatrix P-15 Peptide Enhanced Bone Graft à toutes les principales approches de fusion intersomatique lombaire, renforçant l'élan commercial vers des solutions basées sur les biologiques qui accompagnent la fixation rachidienne et les interventions vertébrales dans les achats hospitaliers et des ASC. Parallèlement, l'activité continue de la FDA en matière de 510(k) en 2026 pour les systèmes de fixation rachidienne, y compris les composants spécifiques au patient, laisse présager des perspectives axées sur des écosystèmes procéduraux intégrés combinant implants, ciment et flux de travail compatibles avec la navigation, tout en répondant à des exigences plus strictes en matière de qualité et de suivi post-commercialisation.
Développements récents du secteur
- Mars 2026 : Medtronic et Merit Medical Systems ont conclu un accord de distribution pour proposer le système ViaVerte, homologué par la FDA, pour l'ablation du nerf basivertébral utilisée dans le traitement des lombalgies chroniques d'origine vertébrogénique. Cet accord élargit le portefeuille interventionnel du rachis de Medtronic autour de la pathologie du corps vertébral et ajoute Merit Medical à son canal commercial pour les thérapies du rachis basées sur des interventions.
- Février 2025 : Globus Medical a accepté d'acquérir Nevro Corp pour 250 millions USD afin d'intégrer la stimulation de la moelle épinière à son portefeuille rachis plus large. La transaction soutient des offres groupées reliant les parcours de gestion de la douleur aux plateformes d'intervention rachidienne et affecte le positionnement concurrentiel dans l'ensemble des soins procéduraux du rachis.
- Juin 2024 : Medtronic s'est associé à Merit Medical pour proposer le cathéter à ballonnet unipédiculaire Kyphon KyphoFlex destiné au traitement des fractures de compression vertébrale aux États-Unis. L'élargissement de l'accès à une option de ballonnet unipédiculaire soutient la flexibilité procédurale des flux de travail de cyphoplastie et renforce l'alignement de la chaîne d'approvisionnement entre un grand fabricant OEM du rachis et un fabricant spécialisé de composants interventionnels.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les dispositifs médicaux et consommables utilisés pour traiter les fractures de compression vertébrale grâce à des procédures d'augmentation vertébrale, y compris les systèmes centraux et accessoires utilisés dans les soins de cyphoplastie et de vertébroplastie.
Exclusions du périmètre : nous excluons les implants et instruments rachidiens généraux non spécifiquement utilisés pour l'augmentation des VCF, ainsi que les médicaments contre l'ostéoporose au sens large et les services d'imagerie diagnostique.
Aperçu de la segmentation
- Par type de produit
- Dispositifs de kyphoplastie par ballonnet
- Dispositifs de vertébroplastie
- Implants intravertébraux expansibles
- Systèmes d'augmentation par radiofréquence
- Systèmes de vaisseloplastie et de contention par filet
- Systèmes d'injection de ciment osseux et accessoires
- Par matériau
- Ciment osseux PMMA
- Ciment bio-actif / biorésorbable
- Charges de phosphate de calcium et céramiques
- Autres
- Par chirurgie
- Chirurgie ouverte du rachis
- Chirurgie mini-invasive (percutanée)
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Centres de traumatologie
- Cliniques spécialisées en rachis
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vision vérifiable du bassin de fractures de compression vertébrale traitées et du cadre de soins où ces dispositifs sont utilisés. Pour ce faire, nous nous appuyons sur des sources publiques telles que les Centers for Disease Control and Prevention des États-Unis, les règles de couverture et de paiement de Medicare, les bases de données de dispositifs de la Food and Drug Administration américaine, et la littérature clinique évaluée par des pairs indexée sur PubMed.
Pour convertir le contexte clinique en données de marché, nous examinons les statistiques d'interventions hospitalières et les publications des systèmes de santé, ainsi que les communiqués commerciaux et douaniers le cas échéant. Nous analysons également les documents déposés par les entreprises et les présentations aux investisseurs traitant des portefeuilles de rachis et d'augmentation vertébrale. Un abonnement payant à une base de données financières et de renseignements sur les entreprises est utilisé de manière sélective pour affiner les répartitions de chiffre d'affaires lorsque les rapports publics ne sont pas suffisamment détaillés, puis les hypothèses sont revérifiées à l'aide des retours d'entretiens. Les sources documentaires citées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la manière dont le mix de dispositifs évolue entre la cyphoplastie, la vertébroplastie et les approches d'augmentation connexes, ainsi que le comportement des prix selon le lieu de soins. Nous nous sommes entretenus avec des chirurgiens, du personnel d'approvisionnement hospitalier, des administrateurs de centres de chirurgie ambulatoire et des experts du côté distributeur dans les principales régions afin de combler les lacunes des données documentaires et de concilier les hypothèses finales.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants (CXO) : 13 % | APAC : 47 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 29 % |
| Acteurs plus petits : 16 % | Managers : 60 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les signaux d'incidence des fractures de compression vertébrale sont convertis en un bassin de procédures traitées, puis filtrés selon l'éligibilité à l'augmentation et l'adoption par cadre de soins. Une fois le bassin de demande cadré, nous appliquons des répartitions de parts de procédures entre cyphoplastie et vertébroplastie, puis associons chaque procédure aux besoins en dispositifs et consommables qui l'accompagnent généralement.
Le modèle s'appuie sur des données pratiques, notamment la part des fractures ostéoporotiques par rapport aux fractures traumatiques ou néoplasiques traitées par augmentation, les volumes de procédures percutanées par région, le nombre moyen de dispositifs et de kits de ciment utilisés par cas, les évolutions liées au remboursement en faveur des centres de chirurgie ambulatoire, et les fourchettes de prix de vente moyens par région et par canal. Lorsque les rapports publics sont limités, des approximations ascendantes sélectives sont utilisées pour corroborer les totaux, notamment des vérifications par échantillonnage du prix de vente moyen multiplié par le volume et des retours des fournisseurs et canaux sur l'utilisation et le mix. Les lacunes restantes sont traitées en utilisant des fourchettes prudentes pour l'utilisation et les prix, puis revérifiées par rapport à l'économie procédurale implicite que les cliniciens décrivent comme réaliste.
Pour les prévisions, nous utilisons une analyse de scénarios étayée par des points de vue d'experts sur la croissance des procédures et l'évolution des cadres de soins, puis appliquons des changements mesurés aux variables clés plutôt que d'imposer une tendance linéaire unique. Les trajectoires de croissance sont ajustées lorsque des signaux tels que des mises à jour de remboursement, l'adoption de nouveaux dispositifs ou des changements dans la capacité des hôpitaux et des ASC indiquent une inflexion significative.
Validation des données et cycle de mise à jour
Nous validons les résultats en les comparant à des signaux indépendants, tels que le nombre implicite de procédures pour 100 000 habitants, la répartition par lieu de soins, et la concordance des tendances tarifaires avec ce que décrivent les acheteurs et les cliniciens. Les écarts importants sont signalés, l'hypothèse responsable est isolée, et l'analyste la revérifie ensuite auprès des sources documentaires et lors d'appels de suivi avant validation finale.
Une seconde revue par un analyste est effectuée pour confirmer que la logique est cohérente entre les régions et que les données concordent avec le périmètre annoncé. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des changements de remboursement ou des variations marquées des volumes de procédures. Avant la livraison, nous effectuons une nouvelle vérification des variables clés afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des dispositifs de fracture par compression vertébrale de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les dispositifs de VCF peuvent différer car les entreprises ne comptabilisent pas toujours les mêmes procédures, les mêmes accessoires ou les mêmes points de tarification selon les hôpitaux et centres de chirurgie ambulatoire. Les différences apparaissent également lorsqu'une estimation repose davantage sur des hypothèses d'expédition, tandis qu'une autre s'ancre plus étroitement sur les volumes de patients traités et les mix de procédures.
L'écart principal provient de l'inclusion ou non des outils rachidiens adjacents et des soins plus larges liés à l'ostéoporose dans le total. Les dispositifs et consommables ne sont comptabilisés que lorsqu'ils sont directement utilisés dans l'augmentation vertébrale pour les fractures de compression, et les totaux sont actualisés grâce à des vérifications du mix de procédures et des prix par lieu de soins, une discipline appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,44 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,62 milliard USD (2026) | Ce chiffre apparaît plus élevé car il inclut probablement un ensemble d'outils d'augmentation vertébrale plus large et davantage d'accessoires rachidiens auxiliaires, et il pourrait appliquer une majoration uniforme du prix de vente moyen sans distinguer la tarification hospitalière de celle des ASC. |
| Revue commerciale B | 1,18 milliard USD (2026) | Cette estimation semble plus basse car elle tend à suivre un sous-ensemble de procédures plus restreint et peut exclure les systèmes d'augmentation à base d'implants plus récents, et elle utilise souvent une croissance des procédures prudente et un calendrier de conversion des devises qui peut comprimer les totaux en USD. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé autour de la procédure et par la manière dont les prix sont actualisés selon les lieux de soins. En maintenant le modèle ancré sur un bassin de procédures de VCF traitées, en vérifiant l'utilisation des dispositifs par cas et en appliquant des hypothèses tarifaires reproductibles, le résultat reste traçable selon des étapes claires pouvant être examinées et mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des dispositifs de fractures vertébrales par compression ?
Le marché a généré 1,44 milliard USD en 2026 et devrait atteindre 2,11 milliards USD d'ici 2031 à un CAGR de 7,99 %.
Quel segment de produits domine le marché des dispositifs de fractures vertébrales par compression ?
Les dispositifs de kyphoplastie par ballonnet détenaient 44,02 % de part de marché en 2025, soutenus par un solide remboursement et des preuves cliniques matures.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour la croissance du marché ?
Les procédures en ASC coûtent moins cher que leurs équivalents ambulatoires hospitaliers et bénéficient désormais d'une couverture Medicare plus large, entraînant une croissance plus rapide avec un CAGR de 11,03 % pour ce type d'établissement.
Quelle région se développe le plus rapidement ?
La région Asie-Pacifique devrait croître à un CAGR de 10,31 % jusqu'en 2031, portée par des populations vieillissant rapidement et une couverture sanitaire en expansion.
Dans quelles technologies les entreprises investissent-elles pour rester compétitives ?
Les entreprises se concentrent sur la navigation activée par IA, les implants intravertébraux expansibles et les ciments bio-actifs qui améliorent la sécurité et les résultats à long terme.
Dernière mise à jour de la page le:



