
Taille et Part du Marché de la Vertébroplastie et de la Cyphoplastie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
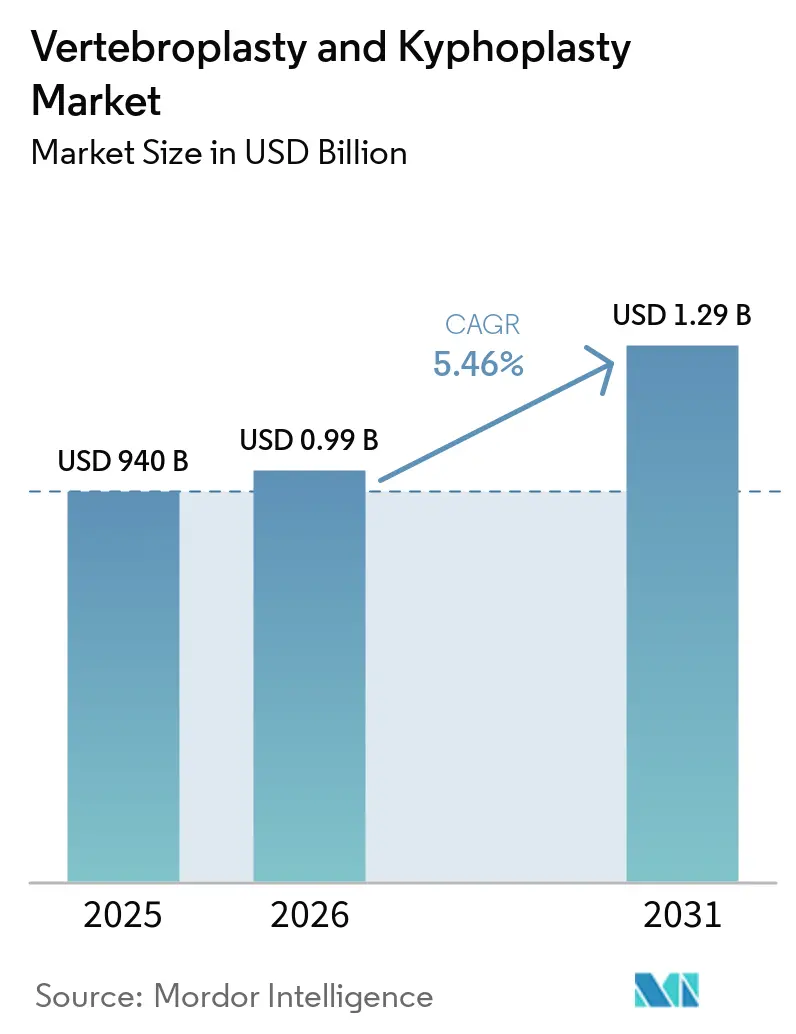
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 1.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Vertébroplastie et de la Cyphoplastie par Mordor Intelligence
La taille du marché de la Vertébroplastie et de la Cyphoplastie devrait s'étendre de 940 milliards USD en 2025 et 0,99 milliard USD en 2026 à 1,29 milliard USD d'ici 2031, enregistrant un CAGR de 5,46 % entre 2026 et 2031.
Cette expansion est portée par la hausse des fractures vertébrales par compression ostéoporotique au sein des populations vieillissantes, l'adoption rapide des procédures rachidiennes ambulatoires minimalement invasives, et l'introduction régulière de systèmes de navigation assistés par l'IA et de ciments osseux bioactifs qui améliorent la précision tout en réduisant le risque de complications.
Principaux enseignements du rapport
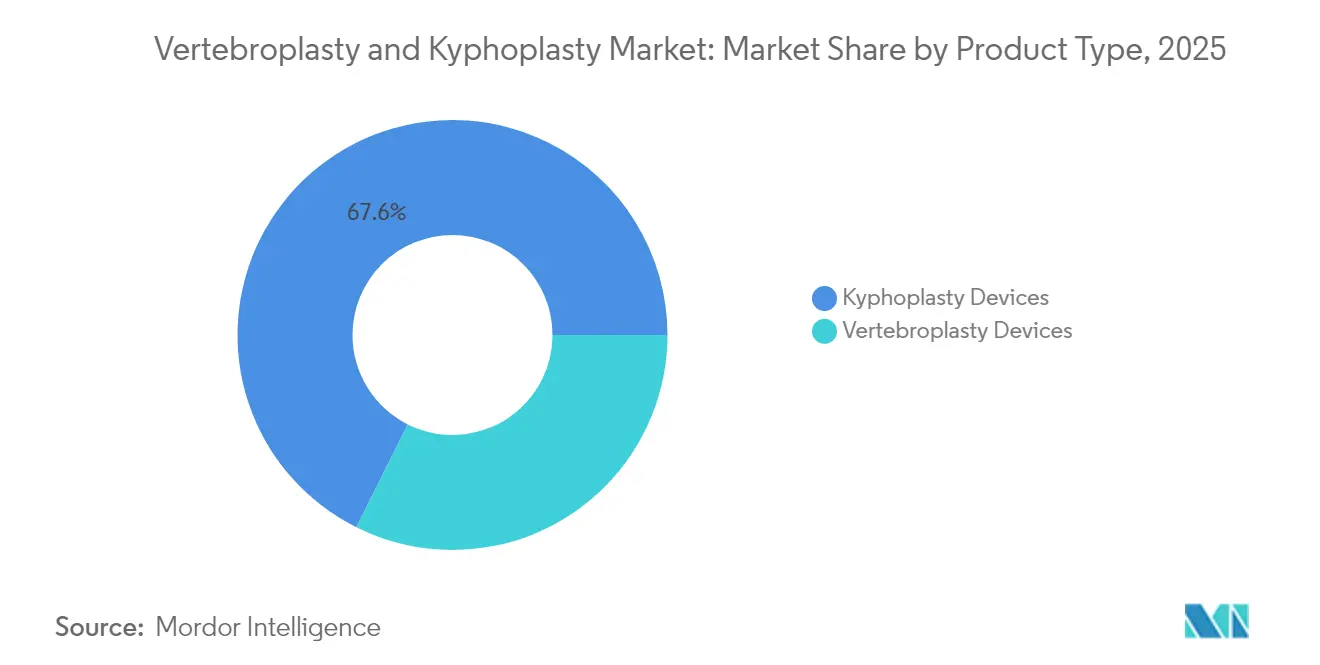
- Par type de produit, les dispositifs de cyphoplastie représentaient 67,62 % de la part de marché de la vertébroplastie et de la cyphoplastie en 2025, et la même catégorie devrait enregistrer le TCAC le plus rapide, soit 5,57 %, d'ici 2031.
- Par matériau de ciment osseux, le polyméthylméthacrylate (PMMA) représentait 71,74 % de la taille du marché de la vertébroplastie et de la cyphoplastie en 2025 et devrait croître à un TCAC de 5,51 % au cours de la période de prévision.
- Par application, les fractures vertébrales par compression ostéoporotique détenaient 58,02 % de la part de revenus en 2025, tandis que le traitement des métastases rachidiennes devrait se développer à un TCAC de 5,96 % jusqu'en 2031.
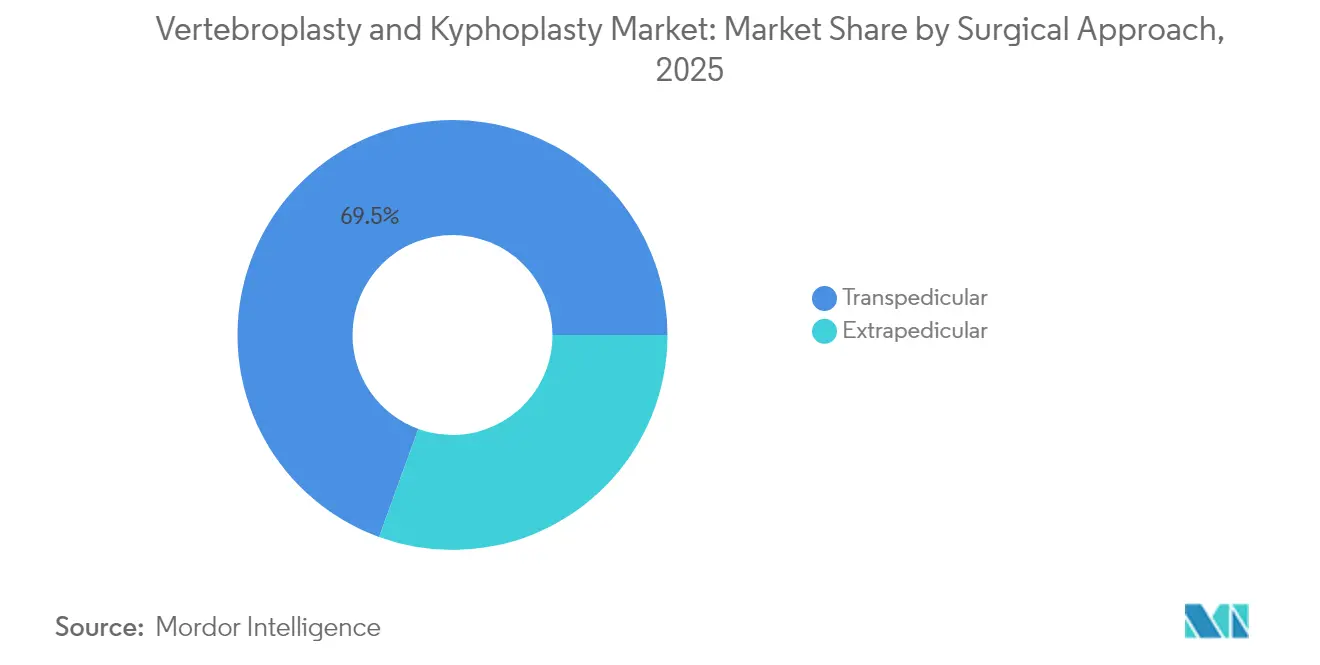
- Par approche chirurgicale, la technique transpédiculaire représentait 69,45 % de la part de marché de la vertébroplastie et de la cyphoplastie en 2025 et progresse à un TCAC de 5,55 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux sont restés dominants avec une part de 61,32 % en 2025, tandis que les centres de chirurgie ambulatoire constituent le segment à la croissance la plus rapide, avec un TCAC de 6,12 % sur la période 2026-2031.
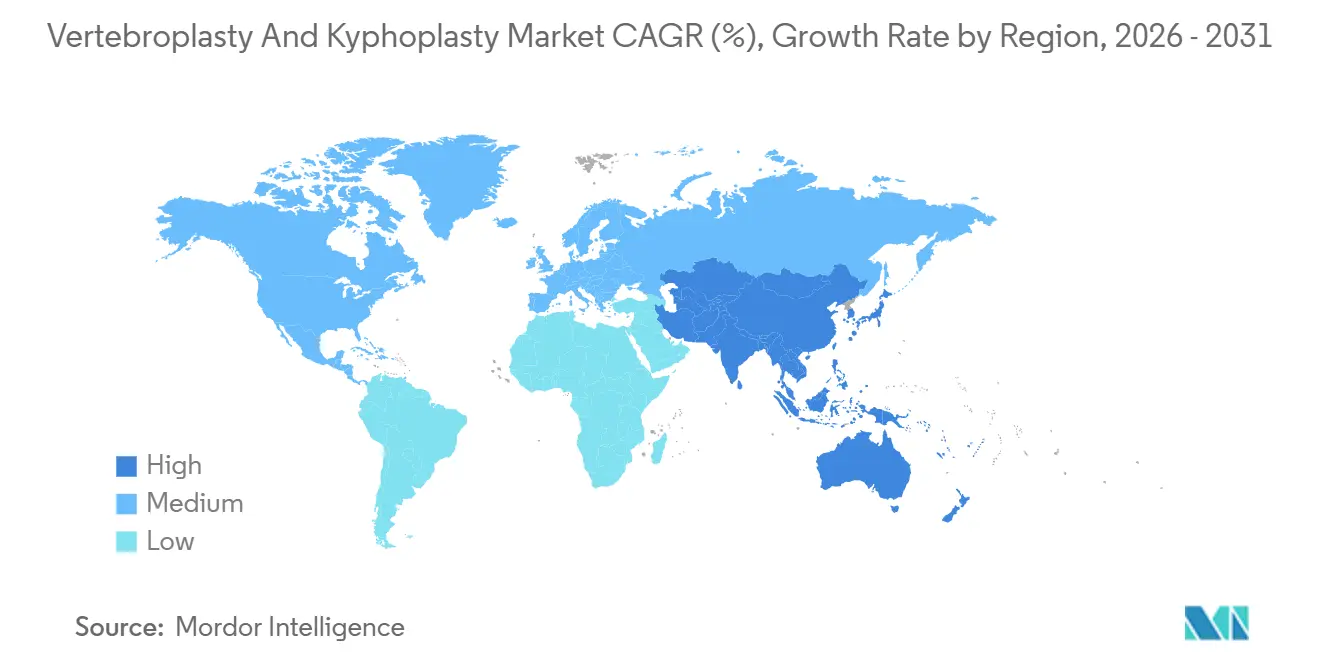
- Par géographie, l'Amérique du Nord était le plus grand marché régional en 2025 ; l'Asie-Pacifique devrait se développer à un TCAC de 6,56 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante de l'ostéoporose | +1.2% | Mondial, avec le plus fort impact en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Expansion de la démographie gériatrique | +1.0% | Mondial, concentré dans les économies développées | Long terme (≥ 4 ans) |
| Préférence pour les chirurgies rachidiennes mini-invasives en ambulatoire | +0.8% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Recommandations des guides de pratique clinique pour une intervention précoce en faveur de la vertébroplastie/cyphoplastie pour les fractures ostéoporotiques aiguës | +0.6% | Mondial, piloté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Navigation assistée par IA et alignement robotique dans l'augmentation vertébrale | +0.5% | Amérique du Nord, Europe, marchés sélectionnés d'APAC | Moyen terme (2-4 ans) |
| Innovations en ciments osseux bioactifs, radiopaques et biodégradables | +0.4% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'ostéoporose
Plus de 1,4 million de fractures vertébrales par compression surviennent chaque année[1], et l'ostéoporose touche 10 à 30 % des femmes de plus de 40 ans en Asie-Pacifique, alimentant une croissance régulière du nombre de cas pour les procédures d'augmentation vertébrale. Près de 23 % des patients présentant une fracture ostéoporotique unique développent un désalignement sagittal sévère après un traitement conservateur, ce qui favorise une intervention chirurgicale précoce. La charge économique est manifeste : le Brésil a consacré plus de 288,9 millions BRL aux soins de l'ostéoporose chez les personnes âgées entre 2008 et 2010, soulignant les pressions de coûts qui favorisent les procédures définitives permettant de restaurer la mobilité.
Expansion de la démographie gériatrique
Un cinquième des personnes de plus de 70 ans présentent des fractures vertébrales par compression ostéoporotique, et un tiers développent des douleurs chroniques nécessitant souvent une augmentation. L'accent mis par la politique japonaise sur l'espérance de vie en bonne santé accroît la demande de réparation rapide des fractures permettant une déambulation précoce et réduisant les coûts de handicap à long terme. La cyphoplastie par ballonnet peut permettre de se tenir debout et de marcher en quelques heures[2], aidant les systèmes de santé à gérer le déficit de mobilité dans les sociétés vieillissantes.
Préférence pour les chirurgies rachidiennes mini-invasives en ambulatoire
La plupart des procédures de vertébroplastie et de cyphoplastie durent environ 30 minutes et apportent un soulagement de la douleur à 90 % des patients, des caractéristiques idéales pour le déploiement en centre de chirurgie ambulatoire. Des études rapportent que les trois quarts des patients traités retrouvent leur niveau d'activité d'avant la fracture, tandis que les taux de complications restent inférieurs à 1 %. Les soins ambulatoires réduisent les coûts d'établissement, et Medicare rembourse le CPT 22514 à environ 1 200-1 500 USD, créant une incitation économique claire pour transférer les volumes des hôpitaux vers les centres de chirurgie ambulatoire.
Recommandations pour une intervention précoce en faveur de l'augmentation vertébrale
Des essais randomisés montrent des résultats supérieurs en matière de douleur et de mobilité pour la vertébroplastie par rapport au traitement conservateur lorsqu'elle est réalisée dans les six semaines suivant la fracture, incitant les sociétés savantes à recommander une intervention précoce. Les données allemandes illustrent les gains de qualité de vie : les patients traités par cyphoplastie par ballonnet atteignent des scores EQ-5D de 0,44 contre 0,25 pour la prise en charge non chirurgicale. L'imagerie assistée par IA détecte désormais les fractures plus tôt, raccourcissant le cycle diagnostique-thérapeutique et renforçant les recommandations en faveur d'une augmentation vertébrale rapide.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Délais d'approbation stricts de la FDA et du RDM-UE | -0.8% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Remboursement incohérent de l'augmentation vertébrale | -0.6% | Mondial, variable selon la structure du système de santé | Court terme (≤ 2 ans) |
| Événements indésirables liés à la procédure | -0.4% | Mondial, avec variation régionale des normes de déclaration | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement en monomère de PMMA | -0.3% | Mondial, concentré dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délais d'approbation stricts de la FDA et du RDM-UE
Les fabricants sont désormais confrontés à des délais de transition RDM-UE s'étendant jusqu'en 2027-2028 pour les dispositifs de classe III et certains dispositifs de classe IIb, allongeant les cycles de certification et augmentant les coûts de conformité. Aux États-Unis, les exigences continues de surveillance post-commercialisation faisant suite aux préoccupations passées concernant les fuites de ciment ajoutent des charges de génération de données susceptibles de ralentir l'avantage du premier entrant sur le marché.
Remboursement incohérent de l'augmentation vertébrale
Medicare délègue les règles de couverture aux juridictions locales, créant une variabilité des approbations pour des scénarios cliniques identiques, tandis que les assureurs privés appliquent souvent des indications plus restrictives et refusent la sacroplastie, compliquant les flux de facturation des prestataires. En Chine, les coûts moyens d'hospitalisation de 35 906 CNY (5 122 USD) pour l'augmentation vertébrale peuvent limiter l'accès aux patients à revenus modestes même lorsque la prévalence augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les dispositifs de cyphoplastie maintiennent leur leadershipLes dispositifs de cyphoplastie détenaient 67,62 % de la part de marché de la vertébroplastie et de la cyphoplastie en 2025 et devraient progresser à un CAGR de 5,57 %. Cette approche restaure la hauteur vertébrale avant l'injection de ciment, réduisant le risque de fuite et permettant des réductions de la douleur sur l'échelle visuelle analogique de 7,7 à 2,2. En comparaison, la vertébroplastie reste essentielle pour la stabilisation aiguë mais connaît une croissance plus lente. Le SpineJack de Stryker, capable d'une force d'expansion de 1 000 N, et les ballons unipédiculaires de nouvelle génération illustrent la manière dont les améliorations techniques renforcent la préférence clinique.
L'enjeu concurrentiel se déplace désormais vers des implants hybrides combinant les avantages structurels de la cyphoplastie avec les flux de ciment propres à la vertébroplastie. Les premiers résultats cliniques issus de systèmes de ponction autonomes suggèrent que la rapidité et la précision procédurales peuvent encore s'améliorer, soutenant une demande soutenue pour les plateformes de dispositifs haut de gamme. Les acteurs émergents démontrent que des ajustements de conception bien ciblés peuvent encore permettre de gagner des parts de marché malgré la présence de grands acteurs établis.

Par matériau de ciment osseux :
le PMMA maintient sa position face aux options bioactivesLe PMMA a conservé 71,74 % de la part de marché de la vertébroplastie et de la cyphoplastie en 2025 et suit un TCAC de 5,51 %. La croissance des produits à base de PMMA reflète leur large familiarité et leur fiabilité mécanique. Les formulations récentes ajustent finement la température de polymérisation et la viscosité pour réduire l'extrusion tout en préservant la résistance.
Dans le même temps, les ciments bioactifs se taillent une niche notable. L'hydroxyapatite substituée au strontium favorise l'ostéo-intégration, et les hybrides PMMA-CPC associent des capacités de charge à une résorption contrôlée. Bien que partant d'une base modeste, la catégorie « Autres matériaux » devrait afficher un TCAC plus élevé que le PMMA, soutenu par la demande des chirurgiens pour des agents biologiquement compatibles qui se lient à l'os spongieux.
Par application :
les fractures ostéoporotiques dominent ; l'usage oncologique progresse rapidementLes fractures vertébrales par compression ostéoporotique représentaient 58,02 % de la part de marché de la vertébroplastie et de la cyphoplastie, reflétant leur omniprésence chez les patients âgés. Malgré leur maturité, le nombre de procédures continue d'augmenter avec le vieillissement démographique. La taille du marché de la vertébroplastie et de la cyphoplastie liée à ce segment se développera régulièrement grâce à une intervention précoce guidée par les recommandations cliniques.
La maladie métastatique rachidienne, avec un TCAC projeté de 5,96 %, gagne en importance à mesure que l'amélioration de la survie au cancer accroît les complications squelettiques. L'augmentation apporte une stabilité palliative qui soutient la poursuite du traitement systémique, une valeur reconnue par les oncologues qui orientent désormais les patients plus tôt. Cette diversification des indications renforce les volumes de procédures au-delà des contextes purement ostéoporotiques.
Par approche chirurgicale :
la voie transpédiculaire reste le traitement de référenceL'accès transpédiculaire représentait 69,45 % de la part de marché de la vertébroplastie et de la cyphoplastie en 2025, soutenu par un taux de succès de soulagement de la douleur de 97,7 %. Il bénéficie d'une anatomie favorable dans les vertèbres lombaires et thoraciques inférieures et est préféré par de nombreux interventionnistes pour ses trajectoires d'aiguille prévisibles. Les méthodes extrapédiculaires répondent à des besoins spécifiques tels que les segments thoraciques médians où les dimensions du pédicule limitent l'instrumentation. La navigation assistée par IA et la robotique améliorent les deux voies, mais la familiarité avec la technique transpédiculaire sous-tend son TCAC projeté de 5,55 %.
Par utilisateur final :
les hôpitaux dominent ; les centres de chirurgie ambulatoire accélèrentLes hôpitaux ont contribué à 61,32 % des revenus en 2025, grâce à une imagerie complète, une anesthésie et des soins périopératoires. Néanmoins, l'environnement sensible aux coûts favorise la migration des cas vers les centres de chirurgie ambulatoire, dont la croissance devrait atteindre un TCAC de 6,12 %. De fortes incitations des payeurs et la préférence des patients pour une sortie le jour même alimentent cette transition. Les hôpitaux réagissent en adoptant des programmes d'efficacité et en ajoutant des unités ambulatoires pour maintenir leurs flux d'activité.
Analyse géographique
Marché de la vertébroplastie et de la cyphoplastie en Amérique du Nord
L'Amérique du Nord demeure le plus grand territoire, soutenu par le remboursement Medicare qui s'élève en moyenne à 1 200-1 500 USD par cas et par une familiarité clinique construite sur deux décennies de données. La région progresse à un CAGR de 4,97 % à mesure que le vieillissement démographique se poursuit et que la navigation assistée par IA gagne en acceptation clinique.
Marché de la vertébroplastie et de la cyphoplastie en Asie-Pacifique
L'Asie-Pacifique, affichant le CAGR le plus rapide à 6,56 %, bénéficie d'une prévalence élevée de l'ostéoporose — 52,8 % chez les femmes et 18,7 % chez les hommes subissant une chirurgie de la colonne vertébrale en Chine — associée à une hausse des dépenses de santé. Les campagnes gouvernementales mettant l'accent sur le vieillissement actif et la réparation rapide des fractures soutiennent l'adoption des procédures.
Marché de la vertébroplastie et de la cyphoplastie en EMEA et en Amérique du Sud
L'Europe affiche un CAGR de 5,21 %, portée par le vieillissement des populations et les données probantes sur la qualité de vie qui renforcent l'adoption, bien que les coûts de conformité à l'EU-MDR tempèrent les lancements rapides de produits. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud sont en retrait, mais progressent tout de même à plus de 6 % à mesure que les centres tertiaires adoptent des protocoles modernes d'augmentation et que les distributeurs locaux de dispositifs médicaux renforcent leur réseau de distribution.
Paysage réglementaire
Aux États-Unis, les dispositifs d'augmentation vertébrale et les ciments osseux associés sont réglementés par la FDA. Le ciment osseux pour la vertébroplastie est classé comme dispositif de classe II selon le 21 CFR 888.3027 (contrôles spéciaux) et est généralement soumis à la voie 510(k). Les directives de la FDA relatives aux considérations d'essais cliniques pour les dispositifs d'augmentation vertébrale façonnent les attentes en matière de preuves autour de sujets de sécurité tels que les fuites de ciment et autres événements indésirables, ce qui accroît l'importance de la surveillance post-commercialisation et d'une gestion des risques rigoureuse dans les portefeuilles des fabricants.
En Europe, le règlement UE 2017/745 relatif aux dispositifs médicaux (MDR) a accru la charge de conformité pour les systèmes d'augmentation vertébrale qui interagissent avec la colonne vertébrale. De nombreux produits implantables de la catégorie rachis sont traités selon des classifications à risque plus élevé, ce qui entraîne une évaluation clinique plus rigoureuse et un engagement plus poussé avec les organismes notifiés. En Chine, la NMPA examine directement les enregistrements de dispositifs de classe III, tant pour les produits nationaux que pour les produits importés, ce qui rend la planification réglementaire et la préparation de la documentation locale essentielles pour l'entrée sur le marché et les extensions de gamme. Les fabricants suivent également de près les futures exigences en matière de systèmes qualité, notamment les modifications des BPF chinoises pour les dispositifs médicaux, prévues pour entrer en vigueur le 1er novembre 2026.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs amont de monomères de PMMA et d'additifs spécialisés, notamment les agents opacifiants et modificateurs de viscosité, ainsi que les métaux et polymères utilisés pour les canules, aiguilles, guides, ballons et matériel de gonflage. Ces intrants alimentent les activités de formulation et de remplissage-finition pour les kits de ciment jetables, ainsi que la fabrication de précision pour les instruments d'accès et de délivrance. Les systèmes qualité sont généralement alignés sur la norme ISO 13485, avec des pratiques d'assemblage en salle blanche pour les produits finis.
En aval, la distribution est portée par de grandes plateformes medtech et des sociétés spécialisées en dispositifs médicaux qui associent les consommables à des systèmes d'équipement capital connexes, incluant le mélange et la délivrance ainsi que l'intégration des flux de travail d'imagerie. Les ventes passent généralement par les équipes d'achats hospitaliers et de plus en plus par les centres de chirurgie ambulatoire. La chaîne est sensible à la volatilité des matières premières et de la logistique, notamment la variabilité de l'approvisionnement en PMMA, ce qui pousse les fabricants vers une diversification des fournisseurs, une relocalisation sélective de proximité et une contractualisation plus stricte avec les partenaires OEM/ODM afin de protéger les délais des kits de procédure.
Paysage concurrentiel
Le marché de la vertébroplastie et de la cyphoplastie est modérément fragmenté. Medtronic, Johnson & Johnson et VB Spine (suite à son acquisition en 2025 de la division rachidienne de Stryker) dominent le secteur, mais des innovateurs de plus petite taille tels qu'Amber Implants illustrent le potentiel de disruption persistant.
Les priorités stratégiques sont centrées sur des plateformes intégrées combinant ciment, matériel de distribution et imagerie. Les suites de navigation enrichies par IA, qui raccourcissent les courbes d'apprentissage, constituent des éléments différenciants, renforçant l'influence commerciale au sein des comités d'analyse de la valeur des hôpitaux.
Les feuilles de route produits mettent également l'accent sur les ciments de nouvelle génération dotés d'additifs radiopaques et de bioactivité. Les études cliniques restent déterminantes ; les payeurs exigent de plus en plus des résultats évalués par des pairs avant d'élargir la couverture. Le positionnement en exposition intègre désormais des déclarations d'empreinte carbone, car les équipes d'approvisionnement intègrent la durabilité à leur matrice d'évaluation.
Leaders du Secteur de la Vertébroplastie et de la Cyphoplastie
-
Cardinal Health, Inc.
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Merit Medical Systems, Inc.
-
Stryker Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la vertébroplastie et de la cyphoplastie
- ATEC Spine
- Beckton Dickinson
- BIOPSYBELL S.R.L.
- Cardinal Health
- G21 S.r.l.
- Globus Medical
- IZI Medical Products
- Johnson & Johnson
- Joimax
- Lindare Medical Ltd
- Medtronic
- Merit Medical Systems
- Shanghai Kinetic Medical Limited Co., Ltd.
- Spinal Elements, Inc.
- Spondylos
- Stryker
- Tecres S.p.A.
- Teknimed SA
- Zavation Medical Products, LLC
- Zimmer Biomet
Lire l’analyse des entreprises de vertébroplastie et cyphoplastie
Opportunités de marché et perspectives d'avenir
Une opportunité émerge autour de l'innovation en matière de ciment et de la simplification des flux de travail favorisant l'adoption en ambulatoire, où les interventions sont généralement réalisées en environ 30 minutes et s'inscrivent dans des parcours de sortie le jour même. Les autorisations de la FDA pour de nouvelles offres de ciment osseux vertébral continuent de renouveler la concurrence, et en janvier 2026, Xelite Biomed a obtenu l'autorisation de la FDA pour son ciment osseux vertébral SuperM-Fix (K251896, code produit NDN). Cela renforce l'argumentaire commercial en faveur d'attributs différenciés de maniabilité du ciment, de radio-opacité et de réduction des fuites dans le cadre des protocoles établis d'augmentation vertébrale.
La principale opportunité portée par la technologie concerne les approches de ciblage assistées par ordinateur et guidées par robot. Elles visent à améliorer la précision de la ponction tout en réduisant les fuites de ciment et l'exposition intraopératoire aux radiations, en phase avec les préoccupations des cliniciens et les objectifs d'efficacité des établissements. Cette orientation est cohérente avec l'accent mis dans le rapport sur les systèmes de navigation pilotés par l'IA et les ciments de nouvelle génération, et elle soutient également l'adoption dans les pathologies complexes et les fractures liées à l'oncologie, où une distribution précise du ciment et une fixation stable sont importantes pour maintenir la mobilité et permettre la poursuite du traitement systémique.
Recent Industry Developments in Marché de la vertébroplastie et de la cyphoplastie
- Mars 2026 : Medtronic et Merit Medical Systems ont élargi leur relation commerciale par un accord de distribution pour le système ViaVerte autorisé par la FDA, tandis que Merit a continué à fournir à Medtronic les seringues de gonflage Kyphon Xpander. Cela renforce le modèle de mise sur le marché en partenariat de Medtronic dans les flux de travail adjacents de chirurgie mini-invasive du rachis et de traitement de la douleur, et contribue à sécuriser la continuité de l'approvisionnement en consommables, ce qui soutient également le débit des procédures d'augmentation vertébrale.
- Octobre 2025 : Johnson & Johnson a annoncé son intention de séparer son activité Orthopédie, DePuy Synthes, en une entité autonome dans un délai de 18 à 24 mois. Cette restructuration potentielle affecte la manière dont les priorités en matière de capital et de portefeuille sont définies dans les segments adjacents au rachis et peut remodeler le positionnement concurrentiel des offres d'augmentation vertébrale intégrées dans des canaux orthopédiques plus larges.
- Juin 2024 : Medtronic s'est associé à Merit Medical Systems pour commercialiser le cathéter à ballonnet unipédiculaire Kyphon KyphoFlex destiné au traitement des fractures vertébrales par compression aux États-Unis, Merit assurant la fabrication et Medtronic dirigeant les ventes et la distribution. Ce partenariat a élargi l'accès aux outils de kyphoplastie unipédiculaire et a favorisé la vente groupée de ballons, de dispositifs de gonflage et de kits de procédure associés via un réseau de distribution rachidien déjà établi.
Marché de la vertébroplastie et de la cyphoplastie Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme le chiffre d'affaires généré par les produits utilisés pour réaliser des procédures percutanées d'augmentation vertébrale, couvrant les procédures de vertébroplastie et de cyphoplastie pour le traitement des fractures vertébrales par compression douloureuses dans les contextes de soins courants.
Exclusions du périmètre : Nous excluons de ce dimensionnement les implants de fusion rachidienne ouverte, les greffes biologiques, les stents du corps vertébral et les thérapies antalgiques non chirurgicales.
Aperçu de la Segmentation
- Par type de produit
- Dispositifs de vertébroplastie
- Dispositifs de cyphoplastie
- Par matériau de ciment osseux
- Polyméthylméthacrylate (PMMA)
- Ciment phosphate de calcium (CPC)
- Autres matériaux
- Par application
- Fractures vertébrales par compression ostéoporotique
- Métastases rachidiennes
- Autres applications
- Par approche chirurgicale
- Transpédiculaire
- Extrapédiculaire
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire (CSA)
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et maintenir la cohérence des données entre les pays. Nous nous sommes appuyés sur des statistiques de santé publique et des références cliniques pour dimensionner le bassin de demande lié aux fractures vertébrales par compression et suivre son évolution avec le vieillissement de la population.
Les sources couramment utilisées comprenaient les publications du CDC et du CMS, les statistiques de santé de l'OCDE, les tableaux de données de l'OMS, ainsi que des articles évalués par des pairs dans des revues telles que The Spine Journal et The Journal of Bone and Mineral Research. Nous avons également utilisé des rapports annuels d'entreprises, des brochures produits et des articles de presse réputés pour vérifier les tendances d'adoption dans les hôpitaux et les centres ambulatoires. Lorsque les données publiques étaient insuffisantes, nous avons eu recours à des accès payants aux données financières des entreprises et à une base de données de brevets pour recouper l'activité des produits et estimer l'orientation des revenus. Ces sources documentaires sont données à titre illustratif uniquement, et nous avons consulté de nombreuses autres références publiques et payantes pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été centrés sur des entretiens et des enquêtes courtes auprès de chirurgiens rachidiens, de radiologues interventionnels, d'équipes d'approvisionnement et d'experts du côté des circuits de distribution qui observent les schémas de commande pour les kits de ciment, les ballons et les systèmes associés. Cette étape a permis de confirmer la répartition des procédures, l'utilisation typique des kits par cas, le calendrier du passage vers les sites ambulatoires, ainsi que les différences entre pays en matière de remboursement et de sélection des patients. Nous avons ensuite comblé les lacunes laissées par les ensembles de données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 16 % | APAC : 47 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 49 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
La logique centrale du dimensionnement repose sur une approche descendante qui reconstruit la demande à partir du bassin de patients traités, puis convertit ce bassin en chiffre d'affaires produit en utilisant des données réalistes sur les procédures et les prix. Nous avons estimé la charge de fractures vertébrales par compression, la part devenant symptomatique et traitée, ainsi que la répartition entre vertébroplastie et cyphoplastie au sein des soins minimalement invasifs. Nous avons ensuite appliqué les kits et dispositifs typiquement utilisés par procédure.
Pour ancrer les totaux dans la réalité, nous avons corroboré les résultats par des vérifications ascendantes sélectives, notamment des fourchettes de prix de vente moyens échantillonnés pour les kits de ciment et les systèmes à ballons, des vérifications des achats hospitaliers, et l'orientation des revenus côté fournisseur par région. Les principaux paramètres du modèle comprenaient les volumes de procédures par contexte (hôpital versus ambulatoire), la consommation de kits de ciment par cas, les taux d'utilisation des ballons, les dynamiques de remboursement par pays, et le rythme de transition vers les sites ambulatoires. Les prévisions ont utilisé une analyse de scénarios liée aux avis d'experts sur l'adoption, la stabilité des prix et le sentiment des recommandations cliniques, et la courbe finale n'a été ajustée que lorsque les scénarios et les signaux documentaires étaient alignés. Lorsque les détails ascendants manquaient pour les pays de plus petite taille, les ratios ont été extrapolés à partir de marchés comparables présentant une structure d'âge et une pénétration des contextes de soins similaires, puis vérifiés par des entretiens.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications portant sur la cohérence interne et les signaux du monde réel. Nous comparons les procédures implicites pour 100 000 habitants, les ratios kits/procédures et les schémas de croissance régionaux par rapport à des indicateurs indépendants, et tout écart est examiné avant validation.
Un second analyste examine la logique du modèle et les principales hypothèses. Nous recontactons également les sources lorsqu'un paramètre clé change de manière significative ou lorsqu'une région affiche une hausse inattendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des modifications de remboursement, des rappels majeurs ou des ralentissements soudains des procédures. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus à jour disponible à ce moment-là.
Taille du Marché de la Vertébroplastie et de la Cyphoplastie selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour la vertébroplastie et la cyphoplastie peuvent différer même lorsque le sujet semble identique, car les auteurs ne comptabilisent pas toujours les mêmes lignes de revenus, ou ils appliquent des calendriers différents pour les prix et les volumes. Des différences apparaissent également lorsque les revenus des procédures sont mélangés avec les revenus des dispositifs, ou lorsque des produits d'augmentation vertébrale adjacents sont regroupés.
Un écart courant est l'élargissement du périmètre à des paniers d'interventions rachidiennes plus larges, ce qui peut intégrer des stents ou d'autres lignes de dispositifs pour fractures et gonfler le total. Certaines estimations s'appuient également sur des hypothèses de croissance des procédures optimistes sans les relier aux contraintes de remboursement et de contexte de soins, puis extrapolent ces hypothèses en utilisant un taux de croissance unique. En revanche, Mordor Intelligence limite le décompte aux kits de ciment, aux ballons, aux aiguilles d'accès, aux pompes de gonflage et aux systèmes de capital d'appoint utilisés pour l'augmentation vertébrale percutanée, et exclut les implants de fusion ouverte, les greffes biologiques, les stents du corps vertébral et les thérapies antalgiques non chirurgicales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,99 milliard USD (2026) | |
| Éditeur Mondial A | 1,38 milliard USD (2025) | Utilise un cadre de revenus de procédures plus large et une fenêtre de prévision plus longue, et les règles d'inclusion concernant les matériaux et les contextes cliniques ne sont pas clairement séparées des revenus des dispositifs, ce qui peut gonfler le total à court terme. |
| Éditeur Sectoriel B | 0,94 milliard USD (2025) | Positionne le dimensionnement comme une vue sur les dispositifs avec une transparence limitée sur la manière dont les systèmes de capital par rapport aux consommables sont traités, et les hypothèses de progression des prix ne sont pas présentées par région, ce qui peut modifier le chiffre de l'année de base. |
L'écart entre les sources provient principalement de ce qui est comptabilisé et de la manière dont l'intensité des procédures et les prix sont traduits en revenus par zone géographique. En maintenant les données liées au volume de fractures traitées, à l'utilisation des kits et à des fourchettes de prix réalistes pouvant être vérifiées lors d'entretiens, la taille du marché reste traçable et plus facile à reproduire d'une année sur l'autre.
Questions clés auxquelles le rapport répond
Quelle est la principale raison pour laquelle les hôpitaux adoptent des systèmes d'augmentation vertébrale guidés par IA ?
Les hôpitaux adoptent la navigation guidée par IA parce qu'elle réduit le temps de ponction, améliore la précision du placement du ciment et réduit les complications liées aux fuites, ce qui conduit à de meilleurs résultats pour les patients et à moins de réadmissions.
Pourquoi les centres de chirurgie ambulatoire gagnent-ils des volumes de vertébroplastie et de cyphoplastie au détriment des hôpitaux ?
Les centres de chirurgie ambulatoire combinent des durées de procédure courtes avec une sortie le jour même, offrant aux médecins référents un cadre économiquement efficace tout en permettant aux patients une récupération plus rapide dans un environnement de moindre acuité.
Comment les ciments osseux bioactifs modifient-ils les choix des chirurgiens ?
Les nouvelles formulations enrichies en additifs ostéoconducteurs favorisent la liaison osseuse et réduisent l'inflammation post-opératoire, incitant de nombreux spécialistes du rachis à s'éloigner du PMMA conventionnel dans les cas éligibles.
Quel sera l'impact du Règlement européen sur les dispositifs médicaux sur les lancements de dispositifs dans ce domaine ?
Les évaluations de conformité prolongées et une surveillance post-commercialisation renforcée au titre du RDM-UE allongent les cycles d'approbation, contraignant les fabricants à consolider les données cliniques et les données de gestion des risques en amont de la mise sur le marché.
Comment le paysage concurrentiel évolue-t-il après la cession de la division rachidienne de Stryker ?
La vente a créé un nouvel acteur de taille intermédiaire puissant, intensifiant la rivalité pour des implants différenciés et accélérant les partenariats entre fournisseurs d'imagerie, de navigation et de ciments à la recherche d'offres groupées.
Quelle indication clinique connaît la progression procédurale la plus rapide au-delà de l'ostéoporose ?
La stabilisation vertébrale pour les métastases rachidiennes progresse rapidement à mesure que les oncologues intègrent l'augmentation pour contrôler la douleur et maintenir l'intégrité structurelle pendant le traitement systémique du cancer.