
Taille et part du marché des écouvillons et milieux de transport viral
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 817.74 Millions de dollars américains |
| Taille du Marché (2031) | 981.74 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
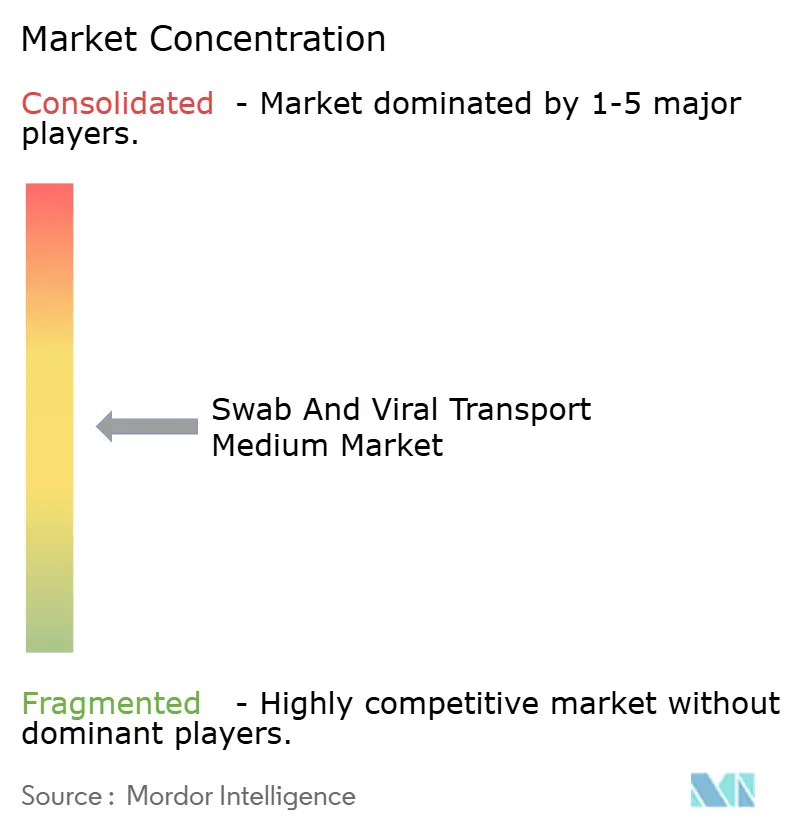
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des écouvillons et milieux de transport viral par Mordor Intelligence
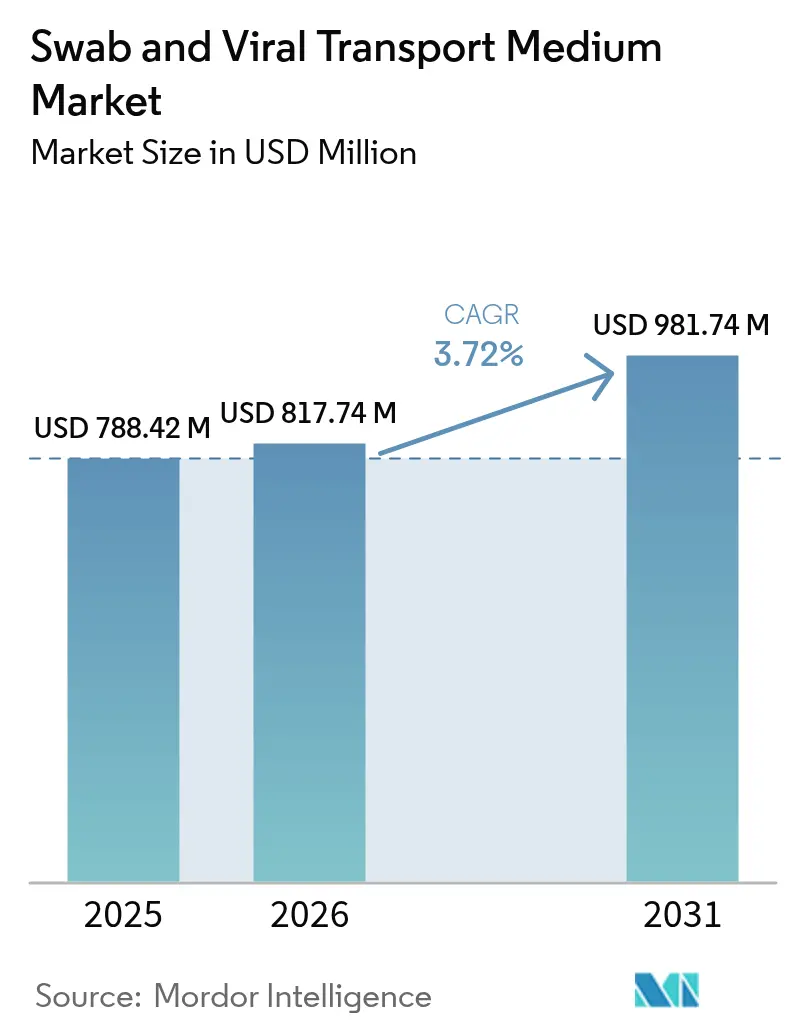
La taille du marché des écouvillons et milieux de transport viral devrait passer de 788,42 millions USD en 2025 à 817,74 millions USD en 2026 et est prévue pour atteindre 981,74 millions USD d'ici 2031, à un TCAC de 3,72 % sur la période 2026-2031. La demande soutenue provient de la surveillance institutionnalisée des virus respiratoires, d'un financement plus large de la préparation sanitaire et de la normalisation des volumes de tests post-pandémie. La croissance est également influencée par la règle de la FDA de juillet 2024 qui soumet les tests développés en laboratoire aux réglementations sur les dispositifs médicaux, relevant les seuils de qualité pour les systèmes de prélèvement. Le réalignement de la chaîne d'approvisionnement vers la fabrication nationale, l'essor du prélèvement à domicile et l'adoption rapide du diagnostic moléculaire soutiennent davantage la trajectoire du marché des écouvillons et milieux de transport viral. L'intensité concurrentielle reste modérée, les avantages d'échelle, l'expertise réglementaire et l'innovation dans les milieux inactivant les agents pathogènes façonnant les stratégies.
Principaux enseignements du rapport
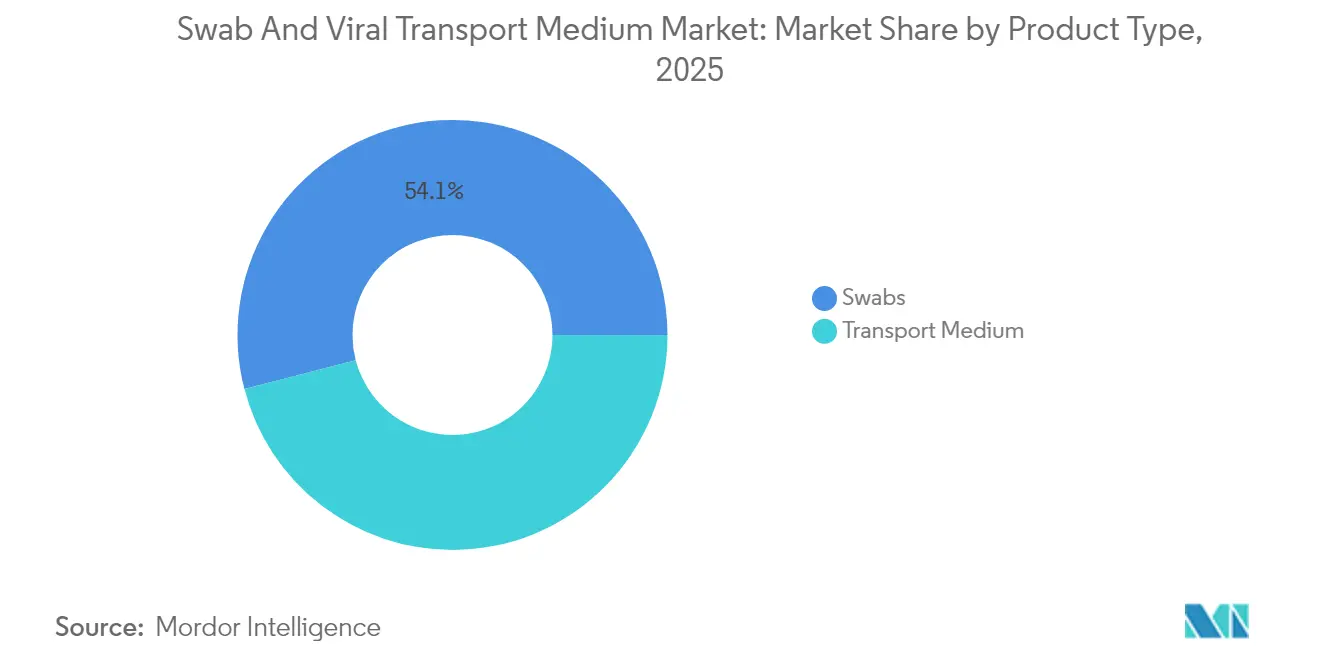
- Par type de produit, les écouvillons ont dominé avec une part de revenus de 54,05 % en 2025, tandis que le milieu de transport devrait afficher le TCAC le plus rapide de 5,52 % jusqu'en 2031.
- Par matériau d'écouvillon, le nylon floqué a représenté 45,98 % de la part du marché des écouvillons et milieux de transport viral en 2025 ; le polyester/rayonne devrait progresser à un TCAC de 5,63 % jusqu'en 2031.
- Par application, le COVID-19 a dominé avec une part de 70,65 % de la taille du marché des écouvillons et milieux de transport viral en 2025 ; les tests du virus respiratoire syncytial devraient se développer à un TCAC de 6,62 % jusqu'en 2031.
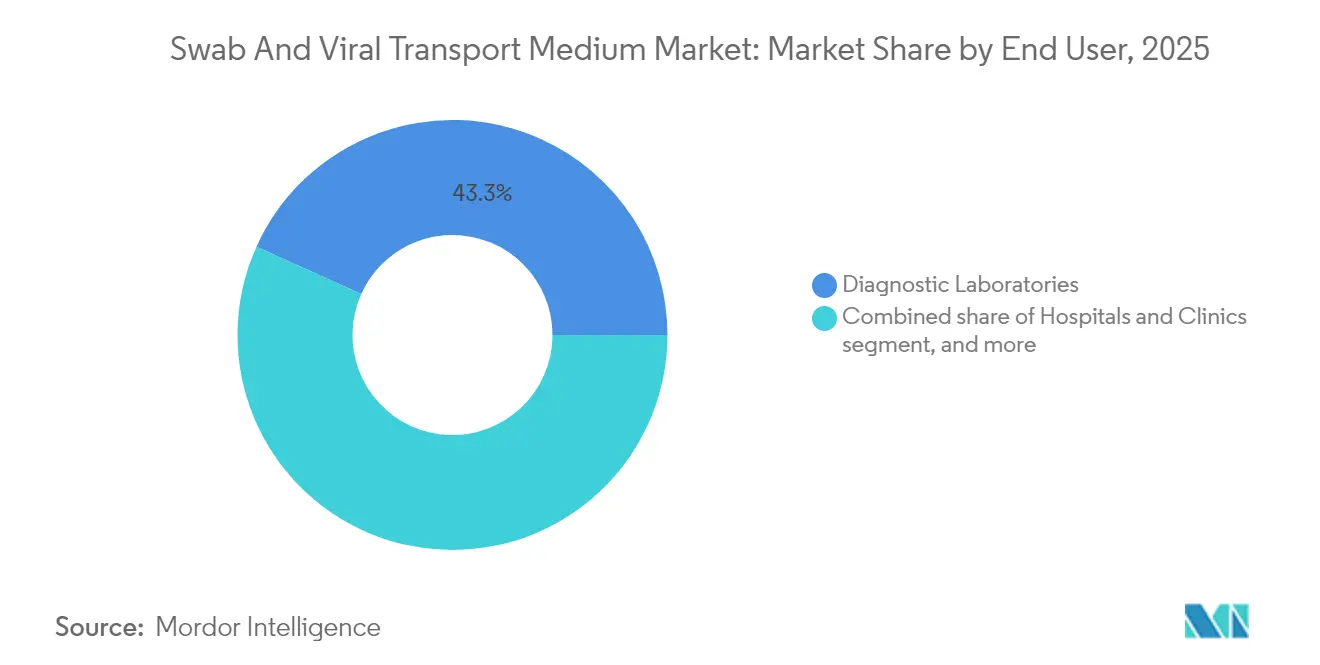
- Par utilisateur final, les laboratoires de diagnostic ont représenté une part de 43,26 % en 2025, tandis que les centres de tests au point de soins enregistrent le TCAC projeté le plus élevé de 6,33 % entre 2026 et 2031.
- Par canal de distribution, les appels d'offres directs ont capté une part de 60,98 % en 2025 ; les canaux en ligne représentent le TCAC le plus rapide de 6,12 % dans le contexte de la numérisation des achats.
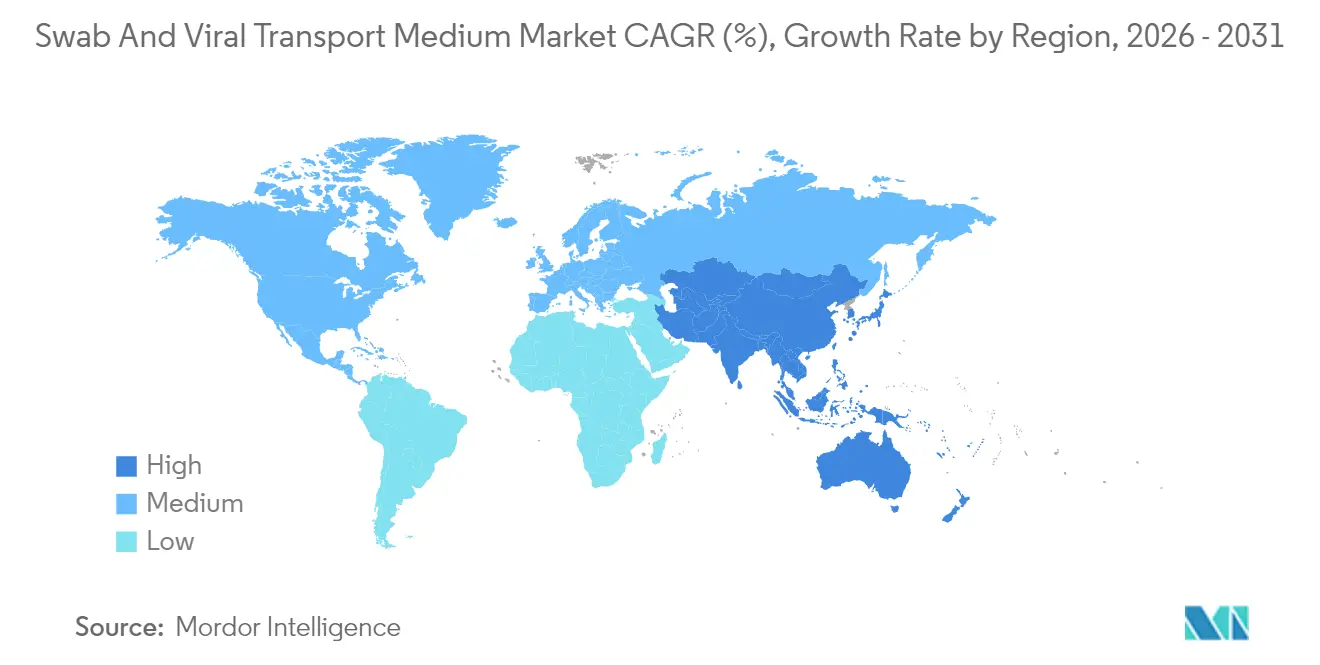
- Par géographie, l'Amérique du Nord a représenté 39,95 % des revenus en 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 4,55 % pendant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incidence croissante des infections virales respiratoires | +1.2% | Mondial, le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante des tests de diagnostic moléculaire | +0.9% | Mondial, en tête dans les marchés développés | Long terme (≥4 ans) |
| Investissements gouvernementaux dans la préparation à la santé publique | +0.7% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | Long terme (≥4 ans) |
| Expansion du prélèvement à domicile et des kits de test par courrier | +0.6% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Commercialisation de milieux de transport stables à température ambiante | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement à suivi numérique pour l'intégrité des échantillons | +0.4% | Mondial, adoption précoce dans les marchés développés | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des infections virales respiratoires
Les agents pathogènes respiratoires non liés au COVID-19 refont surface, et la détection du VRS chez l'adulte en Australie-Occidentale est passée de 16,3 pour 100 000 en 2017 à 50,7 pour 100 000 en 2023[1]Centre national d'information sur la biotechnologie, Foley et al., « Taux croissants de détection du VRS », ncbi.nlm.nih.gov. Les hôpitaux assurent désormais une surveillance tout au long de l'année, maintenant des stocks plus importants de kits de prélèvement pour répondre à la demande de base. Les panneaux de PCR multiplex détectent des agents pathogènes viraux dans plus de la moitié des spécimens ambulatoires pédiatriques, augmentant le besoin de pairings validés écouvillon-milieu de transport viral. L'imprévisibilité de la saisonnalité virale après les interventions pandémiques contraint les laboratoires à sécuriser des approvisionnements stables. La stabilité de la demande qui en résulte soutient la croissance à long terme du marché des écouvillons et milieux de transport viral.
Adoption croissante des tests de diagnostic moléculaire
Les tests d'amplification des acides nucléiques ont supplanté les méthodes de culture et nécessitent des milieux qui inactivent les agents pathogènes tout en préservant l'intégrité de l'ARN. La directive provisoire de la FDA oblige les fabricants à valider chaque combinaison écouvillon-milieu par des études de spiking. Les produits stables à température ambiante tels que le PrimeStore MTM réduisent les frais de chaîne du froid ; plus de 60 millions de flacons ont été distribués dans le monde. Les dispositifs moléculaires au point de soins nécessitent des milieux qui garantissent la biosécurité sans compromettre la sensibilité, stimulant la demande de formulations haut de gamme. Les évolutions technologiques élèvent donc à la fois les prix et les taux d'adoption des milieux de transport avancés.
Investissements gouvernementaux dans la préparation à la santé publique
La liste des dispositifs médicaux critiques des États-Unis classe les systèmes de prélèvement diagnostique comme infrastructure essentielle, incitant au stockage fédéral et aux subventions pour la production nationale[2]Département américain de la Santé et des Services sociaux, « Liste des dispositifs médicaux critiques », hhs.gov. Thermo Fisher a alloué 2 milliards USD à la fabrication américaine, compensant les pressions tarifaires et renforçant la sécurité de l'approvisionnement. Les voies d'autorisation d'utilisation d'urgence demeurent en place pour les agents pathogènes émergents, préservant des voies d'accès rapide au marché. Le financement public lie de plus en plus les décisions d'achat aux engagements de fabrication locale, soutenant la demande de base du marché des écouvillons et milieux de transport viral.
Expansion du prélèvement à domicile et des kits de test par courrier
L'acceptation des consommateurs a doublé le marché des tests à domicile pour atteindre 500 millions USD en 2024. Les protocoles d'écouvillons secs se sont révélés diagnostiquement équivalents au milieu de transport viral dans les tests SARS-CoV-2, simplifiant les flux de travail de renvoi par courrier. SwabExpress a atteint une sensibilité de 100 % et une spécificité de 99,4 % dans les tests sans extraction, réduisant les coûts de traitement tout en augmentant le débit. La croissance de l'autoprélèvement oriente la conception des produits vers des emballages étanches et des milieux stables à température ambiante, élargissant le marché adressable des écouvillons et milieux de transport viral.
Analyse de l'impact des contraintes*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perturbations de la chaîne d'approvisionnement en plastiques de qualité médicale | -0.8% | Mondial, aigu dans les centres Asie-Pacifique | Court terme (≤2 ans) |
| Incidence élevée de résultats faussement négatifs due à un prélèvement inapproprié | -0.6% | Mondial | Court terme (≤2 ans) |
| Réglementations strictes sur les déchets plastiques à usage unique | -0.5% | Europe en premier, puis mondial | Moyen terme (2-4 ans) |
| Passage vers les méthodes de prélèvement salivaires et sans écouvillon | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Perturbations de la chaîne d'approvisionnement en plastiques de qualité médicale
Les fabricants de dispositifs médicaux dépensent désormais jusqu'à 20 % de leurs revenus en coûts de chaîne d'approvisionnement dans un contexte d'inflation des matières premières. Le Registre fédéral des plastiques du Canada introduit des obligations de déclaration détaillées pour les cotons-tiges, ajoutant des charges de conformité[3]Gouvernement du Canada, « Registre fédéral des plastiques », canada.ca. Les entreprises réagissent en consolidant les centres de distribution et en diversifiant les sources de polymères, mais les besoins accrus en stocks augmentent les besoins en fonds de roulement. Les turbulences à court terme pourraient freiner la croissance du marché des écouvillons et milieux de transport viral jusqu'à ce que des voies d'approvisionnement alternatives se stabilisent.
Passage vers les méthodes de prélèvement salivaires et sans écouvillon
Les tests à base de salive réduisent la dépendance aux écouvillons spécialisés et aux milieux de transport viral tout en maintenant la précision pour plusieurs virus respiratoires. Les écouvillons en polyester moulés par injection tels que ClearTip™ offrent une flexibilité d'approvisionnement et un confort amélioré. Le traitement immédiat dans les dispositifs au point de soins élimine les milieux de transport dans certains contextes, réduisant la demande dans les programmes de dépistage à fort volume. Bien que ces méthodes ne déplaceront pas entièrement les protocoles à base d'écouvillons, elles représentent un frein à moyen terme pour les acteurs traditionnels du secteur des écouvillons et milieux de transport viral.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le milieu de transport stimule l'innovationLes écouvillons ont capté 54,05 % du marché des écouvillons et milieux de transport viral en 2025, mais le milieu de transport devrait afficher le TCAC le plus rapide de 5,52 % jusqu'en 2031. Le sous-segment des milieux de transport bénéficie de formulations stables à température ambiante et inactivant les agents pathogènes qui étendent les tests au-delà des laboratoires conventionnels. L'eNAT de COPAN Diagnostics, qui préserve l'ARN viral pendant 14 jours sans chaîne du froid, illustre cette évolution.
Les milieux de transport universels et moléculaires gagnent du terrain à mesure que les laboratoires consolident leurs flux de travail, tandis que les variantes DNA/RNA Shield soutiennent les tests multi-pathogènes. Les exigences réglementaires liant des pairings spécifiques écouvillon-milieu favorisent les fournisseurs établis capables de mener une validation complète. En conséquence, la taille du marché des écouvillons et milieux de transport viral pour les milieux de transport devrait élargir sa contribution, malgré le leadership des écouvillons en termes de revenus.


Par matériau d'écouvillon :
l'innovation en polyester défie la domination du nylonLe nylon floqué a conservé une part de 45,98 % en 2025, mais les écouvillons en polyester/rayonne devraient se développer à un TCAC de 5,63 %. La supériorité du nylon en matière d'élution des spécimens soutient la préférence clinique, mais le polyester offre un moulage par injection évolutif et une disponibilité plus large des fournisseurs. Les fabricants privilégient la résilience de l'approvisionnement après les pénuries pandémiques ; ainsi, l'adoption du polyester/rayonne augmente même là où les gains de sensibilité sont marginaux. La taille du marché des écouvillons et milieux de transport viral pour les dispositifs à base de polyester devrait s'accélérer parallèlement aux mandats d'optimisation des coûts dans les achats.
La R&D continue poursuit des matériaux hybrides combinant confort et efficacité de récupération. Les dépôts de brevets autour des embouts moulés par micro-injection et des revêtements hydrophiles illustrent les tentatives de différenciation. Au fil du temps, la diversification des matériaux atténue les risques liés à une source unique et soutient la transition du marché des écouvillons et milieux de transport viral vers des chaînes d'approvisionnement équilibrées.
Par application :
la surveillance du VRS stimule la croissance au-delà du COVID-19Les tests COVID-19 ont encore dominé avec une part de 70,65 % en 2025, mais les tests du VRS devraient progresser à un TCAC de 6,62 % jusqu'en 2031. L'introduction de la prophylaxie au nirsevimab renforce les besoins de surveillance du VRS, soutenant la demande de kits de prélèvement précis. Les panneaux de PCR multiplex qui dépistent simultanément 15 à 20 agents pathogènes nécessitent des milieux capables de préserver plusieurs cibles, élargissant les cas d'usage des milieux de transport.
Les programmes contre la grippe se stabilisent à mesure que les schémas saisonniers se normalisent, tandis que les tests pour les agents pathogènes émergents attirent de nouveaux investissements suite aux alertes concernant le mpox et la grippe aviaire. Le marché des écouvillons et milieux de transport viral bénéficie du passage des laboratoires d'une surveillance respiratoire épisodique à une surveillance continue, maintenant des commandes d'achat de base tout au long de l'année.
Par utilisateur final :
les centres de tests au point de soins accélèrent la décentralisationLes laboratoires de diagnostic ont généré 43,26 % des revenus en 2025 grâce à leur infrastructure à haut débit et leurs accréditations réglementaires. Cependant, les centres de tests au point de soins devraient connaître la plus forte croissance avec un TCAC de 6,33 %, reflétant l'évolution des soins de santé vers une prise de décision décentralisée. Les cliniques et les centres de soins urgents valorisent les milieux de prélèvement qui inactivent les agents pathogènes pour une manipulation sécurisée, notamment le PrimeStore MTM.
Les unités de santé au travail, les cliniques en grande surface et les prestataires de soins à domicile ajoutent une demande incrémentale à mesure que les modèles de remboursement récompensent le diagnostic rapide. En conséquence, la part du marché des écouvillons et milieux de transport viral pour les contextes décentralisés augmente, même si les laboratoires centraux restent le cœur volumétrique pour les panneaux complexes.
Par canal de distribution :
les ventes en ligne transforment les achatsLes appels d'offres directs ont représenté 60,98 % des revenus en 2025, soulignant les dynamiques d'achat institutionnel. Les places de marché numériques affichent néanmoins le TCAC le plus rapide de 6,12 % à mesure que les hôpitaux adoptent la e-procurement pour une visibilité en temps réel des stocks. Les plateformes en ligne raccourcissent les cycles de réapprovisionnement et diversifient les bases de fournisseurs, réduisant le risque de source unique face aux perturbations d'approvisionnement.
Les distributeurs qui intègrent l'analyse prédictive et le réapprovisionnement automatisé gagnent un avantage concurrentiel. Ces évolutions redistribuent les marges mais élargissent finalement le marché des écouvillons et milieux de transport viral en supprimant les frictions dans les achats.
Analyse géographique
Marché des Écouvillons et Milieux de Transport Viral en Amérique du Nord
L'Amérique du Nord détenait 39,95 % du marché des écouvillons et milieux de transport viral en 2025, soutenue par une surveillance réglementaire robuste, un financement étendu de la santé publique et des expansions de capacités nationales telles que l'usine de Beckton Dickinson en Caroline du Nord d'une valeur de 30 millions USD. Le calendrier de conformité LDT sur quatre ans de la FDA amplifie la demande de systèmes de collecte validés, tandis que les stockages fédéraux américains sécurisent les volumes de base. Les investissements stratégiques totalisant 2 milliards USD de Thermo Fisher ancrent davantage la fabrication dans la région.
Marché des Écouvillons et Milieux de Transport Viral en Asie-Pacifique
L'Asie-Pacifique représente la région à la croissance la plus rapide avec un CAGR de 4,55 %, portée par le développement des capacités de diagnostic et l'essor des programmes de surveillance respiratoire. La réforme du système de santé en Chine et les évolutions démographiques augmentent les volumes de tests, tandis que le Japon et la Corée du Sud sont en tête de l'adoption des dosages moléculaires au point de soins. L'harmonisation réglementaire de l'ASEAN soutient la standardisation transfrontalière des produits, mais nécessite encore de naviguer parmi des délais d'approbation variés.
Marché des Écouvillons et Milieux de Transport Viral en EMEA et en Amérique du Sud
L'Europe maintient une influence significative sur le marché grâce à des exigences strictes en matière de MDR et à des réglementations axées sur la durabilité, telles que la directive sur les emballages et les déchets d'emballages en vigueur à partir d'août 2026. Le pôle de diagnostic allemand de Roche d'une valeur de 600 millions EUR souligne l'engagement régional en faveur de la sécurité de l'approvisionnement et de l'automatisation. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud continuent d'offrir des opportunités liées aux mises à niveau des infrastructures, bien que la volatilité économique modère les taux d'adoption à court terme.

Paysage réglementaire
Aux États-Unis, les milieux de transport viral sont réglementés par la FDA en tant que dispositifs médicaux, généralement sous le 21 CFR 866.2390 avec des codes de produits tels que JSM et QMC. La distribution commerciale suit généralement les voies standard de mise sur le marché (par exemple, 510(k)), ainsi que les exigences en matière de système de qualité. Alors que les politiques d'application de l'ère pandémique ont évolué, la surveillance de la FDA a accordé plus de poids aux combinaisons écouvillon-milieu validées et aux performances documentées pour les tests moléculaires en aval, ce qui se reflète dans l'activité de la FDA, notamment de multiples autorisations 510(k) pour les systèmes et milieux de transport en 2024-2025.
En Europe, les écouvillons en contact avec le corps sont généralement réglementés comme des dispositifs médicaux au titre du règlement (UE) 2017/745 (MDR). Les milieux de transport et les systèmes de transport d'échantillons peuvent relever du cadre des DIV (IVDR, règlement (UE) 2017/746), selon l'usage prévu et la classification de risque. Pour les kits de collecte intégrés, les fabricants doivent gérer la frontière MDR-IVDR et la documentation d'évaluation de la conformité associée. Les orientations de l'UE émises par le Medical Device Coordination Group (MDCG) continuent de façonner les interprétations relatives aux cas limites et à la classification pour les flux de collecte et de transport d'échantillons.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et les consommables utilisés pour formuler et emballer les milieux de transport et les dispositifs de collecte. Les intrants comprennent des solutions tamponnées, des agents antimicrobiens (par exemple, le sulfate de gentamicine et l'amphotéricine B), des stabilisateurs, des indicateurs de pH et des plastiques stériles (tubes, bouchons et emballages), ainsi que des écouvillons floqués en nylon ou en polyester/rayonne. La fabrication couvre généralement la formulation des milieux, la filtration stérile, le remplissage aseptique, l'assemblage des kits, l'étiquetage et les tests de libération des lots, avec des attentes de performance souvent liées à des approches de contrôle qualité référencées dans des normes telles que la CLSI M40-A2 pour les systèmes de transport microbiologique.
Les produits transitent ensuite par des appels d'offres directs et des distributeurs/grossistes régionaux vers les laboratoires de diagnostic, les hôpitaux et les points de soins, l'approvisionnement en ligne jouant un rôle croissant dans le réapprovisionnement et la visibilité des stocks. Les goulots d'étranglement résultent souvent de la dépendance à des intrants spécialisés (tels que les ingrédients biologiques et les composants de filtration stérile), d'une offre concentrée pour les technologies d'écouvillons floqués, et de contraintes périodiques sur les plastiques de qualité médicale. Ces facteurs augmentent la valeur du double approvisionnement, de la constitution de stocks tampons et des implantations de fabrication localisées pour maintenir la continuité de l'approvisionnement.
Paysage concurrentiel
Le marché des écouvillons et milieux de transport viral est modérément fragmenté. Thermo Fisher Scientific et Becton Dickinson s'appuient sur des empreintes de production mondiales et une expertise réglementaire approfondie pour défendre leurs parts, tandis que COPAN Diagnostics se différencie par le profil d'inactivation des agents pathogènes et de stabilité de l'eNAT. L'adoption technologique — notamment les milieux stables à température ambiante, le suivi numérique de la chaîne d'approvisionnement et le moulage automatisé des écouvillons — crée un avantage concurrentiel.
Les dépôts de brevets pour les embouts moulés par injection et les cocktails de stabilisation chimique créent des avantages éphémères, mais la simplicité fondamentale des dispositifs limite l'exclusivité à long terme. La résilience de la chaîne d'approvisionnement est désormais essentielle ; les entreprises qui investissent dans des capacités onshore et le double approvisionnement atténuent le risque de perturbation et séduisent les équipes d'achat qui privilégient la continuité. Des espaces blancs existent dans l'emballage durable et les solutions intégrées d'échantillon vers rapport numérique, des domaines où les innovateurs de plus petite taille peuvent obtenir des positions de niche avant que les acteurs établis ne développent leurs offres.
L'activisme des investisseurs, comme en témoigne la cession envisagée d'une division sciences de la vie par Becton Dickinson, pourrait catalyser une restructuration des portefeuilles et de nouvelles alliances. Le renforcement de la réglementation favorise les acteurs de plus grande taille dotés de systèmes qualité établis, pouvant entraîner une consolidation et une hausse progressive de la concentration du marché des écouvillons et milieux de transport viral.
Leaders du secteur des écouvillons et milieux de transport viral
COPAN Diagnostics
Puritan Medical Products
Thermo Fisher Scientific
Becton, Dickinson and Company
Longhorn Vaccines & Diagnostics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Écouvillons et Milieux de Transport Viral
- Thermo Fisher Scientific
- Beckton Dickinson
- COPAN Diagnostics
- Puritan Medical Products
- Longhorn Vaccines & Diagnostics
- Titan Biotech
- Medical Wire & Equipment Co.
- Trinity Biotech
- Yocon Biology
- DiaSorin
- EKF Diagnostics
- McKesson Medical-Surgical
- Cardinal Health
- QuidelOrtho
- Hardy Diagnostics
- Meridian Bioscience
- Avantor
- Sarstedt
- Roche
- Labware Inc.
Lire l’analyse des entreprises de écouvillon et milieu de transport viral

Opportunités de marché et perspectives d'avenir
La normalisation réglementaire a créé de l'espace pour les fournisseurs capables de soutenir de manière cohérente l'autorisation et la préparation aux systèmes de qualité pour les milieux de transport et les kits de collecte intégrés. Ceci est particulièrement pertinent alors que les laboratoires standardisent la collecte d'échantillons pour protéger la performance des tests moléculaires. Les autorisations 510(k) de la FDA pour les milieux de transport et les dispositifs de collecte/transport associés en 2025, notamment celles de Hangzhou AllTest Biotech (avril 2025), Medical Wire & Equipment Company (novembre 2025) et Jinan Babio Biotechnology (septembre 2025), témoignent d'un renouvellement actif des produits et soulignent la demande pour des milieux différenciés compatibles avec les flux de travail PCR automatisés et des revendications d'usage plus larges.
Les opportunités d'innovation se concentrent sur la stabilité à température ambiante, l'inactivation des pathogènes et les emballages conçus pour l'auto-échantillonnage à domicile et la logistique de retour par courrier. Ces développements réduisent la dépendance à la chaîne du froid tout en améliorant la biosécurité et l'intégrité des échantillons. Du côté des acheteurs, la pression des achats et les initiatives de résilience de l'approvisionnement soutiennent des investissements continus dans les capacités localisées et les associations écouvillon-milieu validées, créant des opportunités pour les fournisseurs capables de regrouper des kits conformes, de maintenir la cohérence lot à lot et de fournir une traçabilité numérique pour les acheteurs par appel d'offres et les grands réseaux de laboratoires.
Recent Industry Developments in Marché des Écouvillons et Milieux de Transport Viral
- Février 2026 : Copan Group a annoncé l'autorisation 510(k) de la FDA pour PhenoMATRIX, un logiciel automatisé d'évaluation d'images utilisé avec l'automatisation de laboratoire WASPLab. Cette autorisation renforce le positionnement de Copan aux États-Unis autour des flux de travail automatisés en microbiologie qui relient la manipulation des échantillons au traitement en aval, consolidant la valeur des écosystèmes intégrés de préanalytique et d'automatisation de laboratoire.
- Septembre 2025 : COPAN Diagnostics a annoncé plus de 7 millions d'USD de nouveaux investissements de fabrication aux États-Unis, en Californie et à Porto Rico, pour accroître la capacité de production du milieu de transport universel UTM et d'autres dispositifs, avec des opérations prévues à partir du premier trimestre 2026. Cette initiative soutient la sécurisation de l'approvisionnement en milieux de transport et kits de collecte et renforce la production localisée, alors que les acheteurs privilégient la continuité et des délais plus courts.
- Juillet 2024 : La FDA a finalisé sa règle visant à supprimer progressivement le pouvoir discrétionnaire d'application pour les tests développés en laboratoire sur une échéance pluriannuelle, plaçant davantage de tests sous une surveillance de type dispositif médical. Alors que les laboratoires et les fournisseurs de DIV s'alignent sur des exigences plus élevées en matière de documentation et de validation, la demande favorise les systèmes de collecte standardisés avec des performances écouvillon-milieu bien caractérisées.


Marché des Écouvillons et Milieux de Transport Viral Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés par les écouvillons et les produits de milieu de transport viral (VTM) utilisés pour collecter, stabiliser et transporter les échantillons de patients pour les tests viraux et les flux de laboratoire associés à travers l'ensemble de la chaîne de distribution.
Exclusions du périmètre : le dimensionnement ne comptabilise pas les instruments de diagnostic de laboratoire, les kits de test et réactifs, ni les revenus de services de laboratoire qui se situent en dehors des ventes de produits d'écouvillons et de milieux de transport.
Aperçu de la segmentation
- Par type de produit
- Écouvillons
- Écouvillons nasopharyngés
- Écouvillons oropharyngés (pharyngés)
- Écouvillons nasaux antérieurs
- Écouvillons mid-turbinaux
- Milieu de transport
- Milieu de transport viral (MTV)
- Milieu de transport universel (MTU)
- Milieu de transport moléculaire (MTM)
- DNA/RNA Shield et autres
- Écouvillons
- Par matériau d'écouvillon
- Nylon floqué
- Mousse
- Polyester / Rayonne
- Autres matériaux d'écouvillon
- Par application
- COVID-19
- Grippe
- Virus respiratoire syncytial (VRS)
- Virus de l'herpès simplex
- Autres applications
- Par utilisateur final
- Hôpitaux et cliniques
- Laboratoires de diagnostic
- Centres de tests au point de soins
- Autres utilisateurs finaux
- Par canal de distribution
- Appels d'offres directs
- Distributeurs / Grossistes
- Ventes en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de l'utilisation des produits de collecte et de transport d'échantillons dans les tests courants des maladies respiratoires et infectieuses, puis par l'alignement des définitions sur la manière dont les agences publiques décrivent l'échantillonnage et le transport de biospécimens. Nous nous sommes référés à des sources sans paywall telles que les directives des CDC, les mises à jour et communications de sécurité de la FDA, les directives de laboratoire de l'OMS et les statistiques de santé de l'OCDE, qui nous aident à comprendre les parcours de test et les conditions nécessitant un VTM.
Pour ancrer le modèle avec des signaux mesurables, nous avons également examiné des sources telles que les données commerciales de l'USITC, les flux UN Comtrade, ainsi que des publications pertinentes évaluées par des pairs en microbiologie et en laboratoire clinique traitant de la performance des milieux de transport et des besoins de stabilité des échantillons. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture médiatique crédible ont été utilisés pour valider les récits sur la composition des produits et la structure des canaux, et nous avons également utilisé un abonnement payant pour les données financières d'entreprises et une base de données de brevets afin de vérifier la cohérence des thèmes d'innovation. Les sources documentaires listées ici sont uniquement illustratives, et de nombreux autres documents publics et points de données ont été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Des discussions primaires ont été utilisées pour confirmer la répartition de la demande entre la surveillance de routine, les panels respiratoires saisonniers et les tests liés aux épidémies, et pour valider ce que les laboratoires et distributeurs considèrent comme des conditions de transport acceptables. Nous nous sommes entretenus avec un ensemble de fabricants, de distributeurs, d'acteurs hospitaliers et de laboratoires de référence, ainsi que de responsables des achats dans les principales régions, et avons utilisé leurs contributions pour ajuster les hypothèses relatives à la substitution des produits, aux fourchettes de prix et aux marges des canaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 13 % | APAC : 41 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Petits acteurs : 17 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le marché a été dimensionné à l'aide d'une approche descendante dans laquelle les bassins de demande de tests et les exigences de collecte d'échantillons ont été reconstitués par groupe de pays, puis traduits en consommation d'écouvillons et de VTM à l'aide de facteurs d'usage réalistes. En pratique, nous avons relié les volumes totaux de tests viraux et les tendances de saisonnalité au nombre attendu d'écouvillons par test, puis à la part des tests nécessitant un milieu de transport en fonction du temps de transport, du cadre de soins et des protocoles de laboratoire. Comme les prix varient fortement selon le matériau de l'écouvillon et la configuration du kit, des fourchettes de PMV ont été établies à partir des retours de distributeurs et de références d'appels d'offres publics, puis normalisées selon un référencement de devise cohérent.
Pour ancrer les totaux, des vérifications ascendantes sélectives ont été ajoutées, incluant l'agrégation des revenus des fournisseurs lorsque les divulgations existent, des vérifications par échantillonnage de prix multiplié par volume sur les principaux canaux, et les tendances des expéditions import-export servant de contrôle directionnel. Lorsque certaines zones géographiques présentaient une visibilité limitée, les écarts ont été traités à l'aide d'indicateurs de substitution tels que la population desservie par les laboratoires de diagnostic, les tendances de la charge de morbidité respiratoire, et la répartition locale entre tests centralisés et tests de proximité du patient, qui ont ensuite été revérifiés lors des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande est influencée par des épidémies périodiques et des évolutions politiques qui ne sont pas bien captées par une simple tendance linéaire. Les intrants les plus importants comprenaient l'intensité de la surveillance respiratoire de routine, l'adoption des tests moléculaires dans les laboratoires, la standardisation des achats de kits de collecte d'échantillons, la normalisation du fret et des délais, et la compression attendue des prix à mesure que les achats d'urgence s'atténuent. Les hypothèses ont été affinées grâce à un consensus d'experts, et les petits écarts ont été conservés visibles afin que les utilisateurs puissent suivre les évolutions d'une année à l'autre.
Validation des données et cycle de mise à jour
Chaque hypothèse majeure a été testée à l'aide d'au moins deux signaux indépendants, puis les résultats du modèle ont été examinés pour détecter des valeurs aberrantes au niveau national et régional avant consolidation. Nous avons également effectué des contrôles de variance sur les prix implicites, la consommation par test et les taux de croissance afin de garantir leur cohérence avec le comportement d'achat et les pratiques de test rapportées.
Avant validation finale, les chiffres passent par un examen interne en plusieurs étapes où la logique, les unités et la gestion des devises sont revérifiées, et des appels de suivi sont déclenchés en cas d'écart important par rapport aux flux commerciaux, aux prix des appels d'offres ou aux retours d'entretiens. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements affectant les protocoles de collecte d'échantillons ou des contraintes d'approvisionnement modifiant les prix. Juste avant la livraison, les dernières mises à jour publiques sont à nouveau analysées afin que les clients reçoivent une vue actuelle.
Comparaison de la taille du marché des écouvillons et milieux de transport viral de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les écouvillons et les milieux de transport viral diffèrent souvent car les entreprises tracent des frontières différentes autour des produits, comptent différents canaux d'acheteurs et font des hypothèses différentes sur les volumes de tests après le pic de demande pandémique. Le référencement des devises et le choix de l'année de base comptent également, car les modèles de prix et d'achat sont revenus vers des achats de routine.
Les tendances des volumes de tests et les signaux d'expéditions import-export sont utilisés comme contrôles croisés pour maintenir l'estimation de Mordor Intelligence ancrée à des besoins réalistes de consommation et de réapprovisionnement, plutôt que de supposer une constitution de stocks d'urgence prolongée dans le scénario de base.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 788,42 millions d'USD (2025) | |
| Éditeur commercial A | USD 1210.00 M (2025) | Ce chiffre semble regrouper des produits de collecte d'échantillons plus larges et des composants de kits au-delà des écouvillons et du VTM, et utilise également une base de tests post-pandémique plus élevée qui accroît les volumes et la valeur. |
| Portail de recherche sectorielle B | USD 1330.00 M (2025) | L'estimation applique probablement une progression agressive des PMV et inclut des consommables adjacents de transport et de collecte dans le même ensemble, ce qui peut gonfler le total des revenus pour le marché défini. |
L'écart entre les sources provient principalement de ce qui est compté comme faisant partie de l'ensemble des produits et de la vitesse à laquelle les volumes et les prix sont supposés se normaliser après les périodes d'achats d'urgence. En maintenant la construction de la demande liée aux volumes de tests, à l'usage d'écouvillons par test, et à une règle claire d'inclusion du VTM, le chiffre final reste plus facile à reproduire et à auditer.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des écouvillons et milieux de transport viral en 2026 ?
Le marché s'élève à 817,74 millions USD en 2026 et devrait atteindre 981,74 millions USD d'ici 2031.
Quel TCAC est prévu pour la demande mondiale jusqu'en 2031 ?
La demande devrait augmenter à un TCAC de 3,72 % durant la période 2026-2031.
Quel type de produit se développe le plus rapidement ?
Le milieu de transport devrait croître à un TCAC de 5,52 %, bénéficiant des innovations en matière de stabilité à température ambiante et d'inactivation des agents pathogènes.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique devrait croître à un TCAC de 4,55 % à mesure que les capacités de diagnostic et les investissements en santé publique se développent.
Comment les préoccupations liées à la chaîne d'approvisionnement façonnent-elles les achats ?
Les hôpitaux utilisent de plus en plus les plateformes en ligne pour les achats en temps réel, tandis que les fabricants investissent dans des capacités nationales pour atténuer les risques de perturbation.
Quel impact ont les nouvelles réglementations de la FDA sur les fournisseurs ?
La règle LDT de juillet 2024 impose une conformité au niveau des dispositifs médicaux, favorisant les fabricants dotés de systèmes qualité robustes et de combinaisons écouvillon-milieu validées.
Dernière mise à jour de la page le:



