
Taille et part de marché de la logistique des marchandises dangereuses aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 69.22 Milliards de dollars |
| Taille du Marché (2026) | 72.05 Milliards de dollars |
| Taille du Marché (2031) | 88.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.09 % |
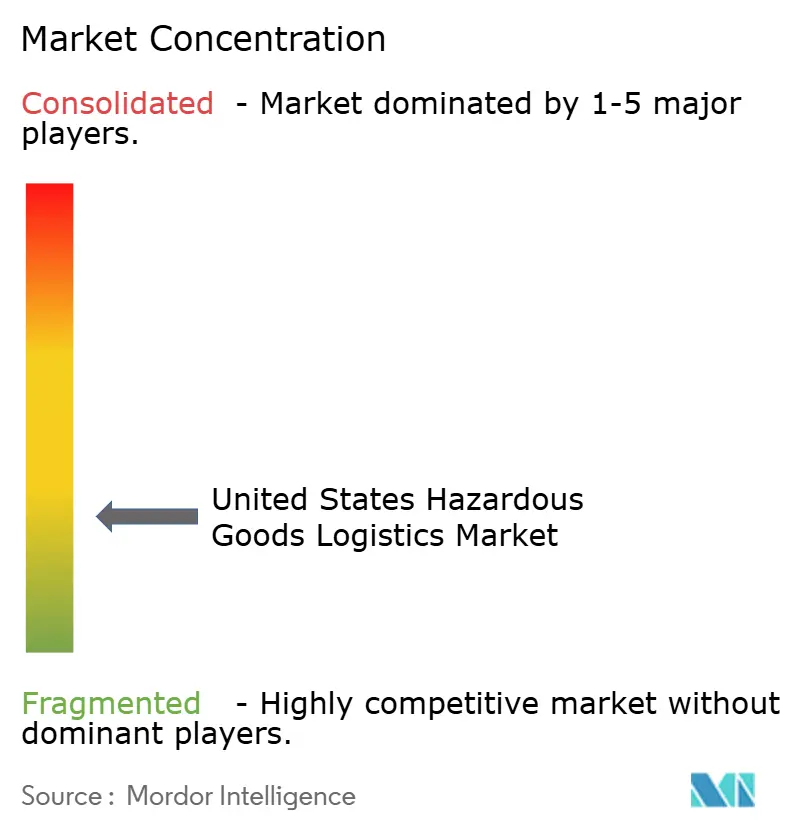
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des marchandises dangereuses aux États-Unis par Mordor Intelligence
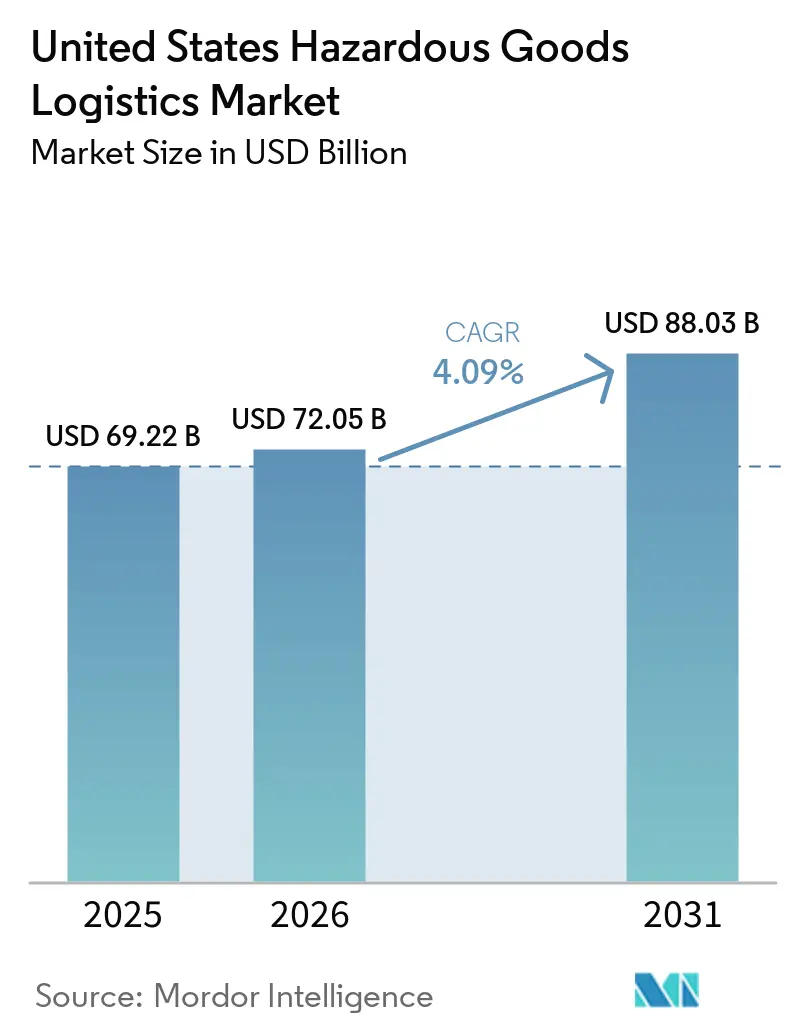
La taille du marché de la logistique des marchandises dangereuses aux États-Unis était évaluée à 69,22 milliards USD en 2025 et devrait croître de 72,05 milliards USD en 2026 pour atteindre 88,03 milliards USD d'ici 2031, à un TCAC de 4,09 % pendant la période de prévision (2026-2031).
La trajectoire stable reflète le renforcement de la surveillance de l'OSHA et de la PHMSA, l'augmentation de la production pétrochimique et une transition vers des chaînes d'approvisionnement facilitées par la technologie. Le transport maintient une valeur dominante car la plupart des déplacements de matières dangereuses s'effectuent encore par route ou par rail, mais la croissance se propage aux services à valeur ajoutée tels que la surveillance en temps réel et la documentation de conformité. Les extensions d'exportation de GNL et les corridors d'hydrogène multiplient les opportunités de transport longue distance, tandis que les volumes de marchandises électroniques ORM-D issus du commerce électronique intègrent les exigences de manutention de matières dangereuses dans les réseaux de colis. Les investissements dans les plateformes de capteurs IoT et la documentation sur la chaîne de blocs migrent des programmes pilotes vers la pratique opérationnelle standard, car les expéditeurs exigent visibilité et preuve de conformité. La numérisation évolue donc d'une fonctionnalité optionnelle vers une qualification de base pour les appels d'offres sur le marché de la logistique des marchandises dangereuses aux États-Unis.
Points clés du rapport
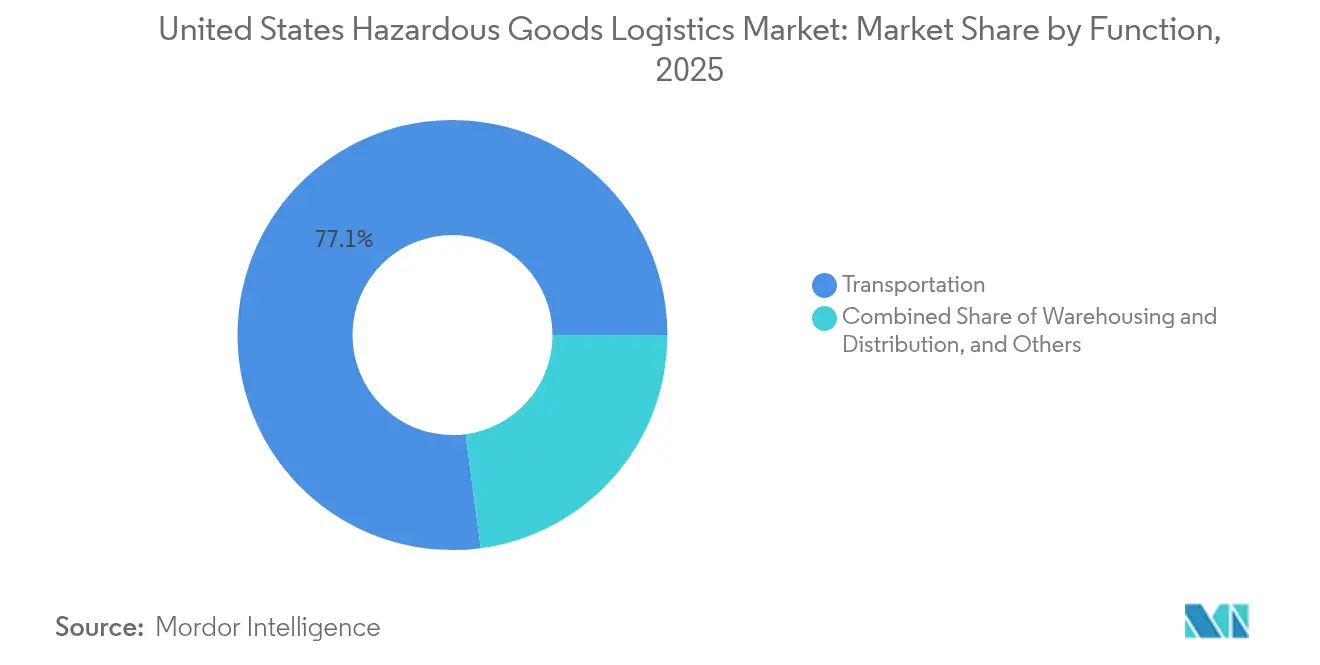
- Par fonction, le transport a représenté 77,10 % de la part de marché de la logistique des marchandises dangereuses aux États-Unis en 2025 ; le segment des services à valeur ajoutée devrait afficher le CAGR le plus rapide, à 4,22 %, jusqu'en 2031.
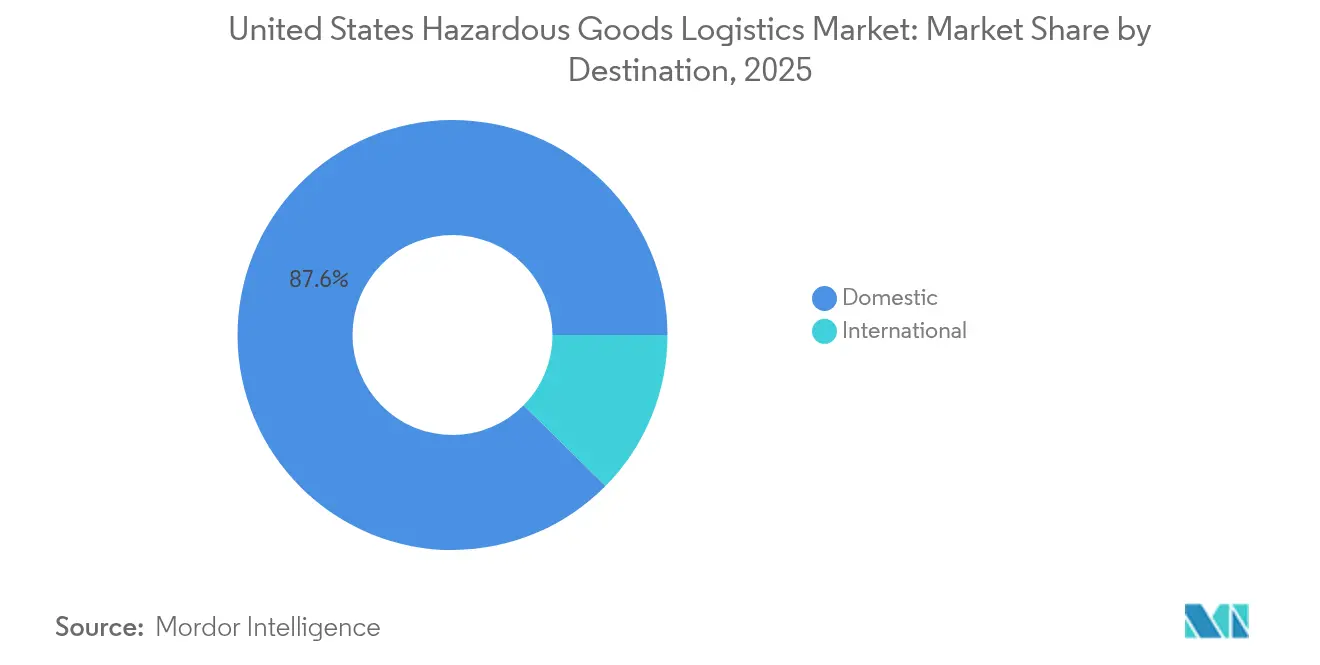
- Par destination, les flux domestiques ont représenté 87,60 % de la taille du marché de la logistique des marchandises dangereuses aux États-Unis en 2025, tandis que le segment des expéditions internationales devrait se développer à un CAGR de 4,28 % jusqu'en 2031.
- Par secteur d'utilisation finale, les produits chimiques et pétrochimiques ont représenté 34,60 % de la taille du marché de la logistique des marchandises dangereuses aux États-Unis en 2025 ; la santé et les produits pharmaceutiques progressent à un CAGR de 4,86 % jusqu'en 2031.
- Par région, le Sud a dominé avec 30,70 % de la part de marché de la logistique des marchandises dangereuses aux États-Unis en 2025 ; l'Ouest s'accélère à un CAGR de 4,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Croissance robuste de la production pétrochimique nationale | 1.2% | Sud, Midwest | Long terme (≥ 4 ans) |
| Essor des expéditions de marchandises ORM-D et de matières dangereuses grand public par commerce électronique | 0.8% | Mondial, avec concentration dans l'Ouest et le Nord-Est | Moyen terme (2 à 4 ans) |
| Expansion des chaînes d'approvisionnement en GNL et en hydrogène carburant | 0.9% | Sud, Ouest | Long terme (≥ 4 ans) |
| Volumes de batteries lithium-ion UN 3480/3481 en plein essor | 0.7% | Mondial | Court terme (≤ 2 ans) |
| Renforcement de l'application des réglementations OSHA/PHMSA | 0.4% | Mondial | Court terme (≤ 2 ans) |
| Modernisation du DoD stimulant les expéditions de la classe des explosifs | 0.3% | Sud, Ouest | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Croissance robuste de la production pétrochimique nationale
Les unités de vapocraquage d'éthane et de déshydrogénation du propane du littoral du Golfe continuent de se développer, sécurisant des matières premières à faible coût qui alimentent de nouvelles demandes en camions-citernes, wagons-citernes et canalisations. Les projets de capacité terminale autour de Houston et de la Louisiane réduisent les goulots d'étranglement de transfert, tout en nécessitant des équipements spécialisés et des autorisations de conducteur. La forte production régionale attire des wagons-citernes supplémentaires certifiés selon les normes DOT-117, renforçant la demande de transport longue distance entre les raffineries côtières et les pôles chimiques intérieurs. Les pressions en matière de recrutement persistent car les conducteurs habilités matières dangereuses exigent des primes salariales que les petites flottes ne peuvent égaler. L'attrait exercé par les expéditeurs pétrochimiques ancre donc le volume à long terme sur le marché de la logistique des marchandises dangereuses aux États-Unis[1].
Essor des expéditions de marchandises ORM-D et de matières dangereuses grand public par commerce électronique
Les canaux de vente directe aux consommateurs acheminent désormais des aérosols, des produits ménagers d'entretien et des appareils alimentés par batteries, autrefois cantonnés aux circuits interentreprises. Les intégrateurs de colis rénovent les centres de tri avec des améliorations de systèmes d'extinction d'incendie et mettent en œuvre des formations de transporteurs conformes aux règles d'emballage de la PHMSA prévues au 49 CFR Partie 173. Les volumes de batteries lithium complexifient la situation car les expéditions UN 3480 et UN 3481 nécessitent des déclarations de marchandises dangereuses, tandis que les attentes des clients restent centrées sur la livraison le lendemain. Les prestataires logistiques intégrant des modules matières dangereuses dans les systèmes de gestion d'entrepôt gagnent des parts de marché à mesure que les détaillants omnicanaux externalisent les tâches de conformité. Cette évolution augmente la densité du dernier kilomètre, ajoutant des arrêts supplémentaires mais augmentant le revenu par expédition sur le marché de la logistique des marchandises dangereuses aux États-Unis[2].
Expansion des chaînes d'approvisionnement en GNL et en hydrogène carburant
Les nouvelles chaînes de liquéfaction sur le littoral du Golfe et dans le Nord-Ouest Pacifique stimulent les achats de camions-citernes cryogéniques et les réaménagements de navires. Les projets hydrogène, financés par des crédits fédéraux pour l'énergie propre, nécessitent des remorques à tubes homologuées pour 10 000 psi ainsi que du personnel formé aux protocoles de haute pureté. La mise à niveau terminale de 50 millions USD du Port d'Oakland témoigne de l'engagement du secteur public en faveur des voies commerciales pour les carburants alternatifs. Les coûts d'équipement et la conformité technique érigent des barrières à l'entrée élevées, récompensant les transporteurs dotés d'envergure et d'accès aux capitaux. À l'horizon, les contrats nationaux d'achat d'hydrogène devraient créer des trajets de retour continus qui améliorent l'utilisation du réseau sur le marché de la logistique des marchandises dangereuses aux États-Unis.
Volumes de batteries lithium-ion UN 3480/3481 en plein essor
L'électronique grand public, les dispositifs médicaux et les outils électriques portables alimentent l'essor des expéditions de batteries au titre des révisions de la Section II du Règlement des matières dangereuses de l'IATA. Les récents avis de la PHMSA sur les batteries au lithium endommagées ou défectueuses exigent des évaluations des risques spécifiques aux itinéraires et des emballages à bouclier thermique. Les transporteurs installent des capteurs de température et de force g en temps réel qui déclenchent des rapports d'exception avant que les cellules n'atteignent des seuils d'emballement, réduisant ainsi la gravité des sinistres et les primes d'assurance. Des installations spécialisées pour la ségrégation et la classification incendie se développent près des ports d'importation de la côte Ouest, facilitant le transbordement vers les réseaux intérieurs. Ces investissements s'alignent sur la vague de numérisation plus large qui remodèle le marché de la logistique des marchandises dangereuses aux États-Unis.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de conducteurs et d'équipements | -1.1% | Mondial, aigu dans le Midwest et le Sud | Court terme (≤ 2 ans) |
| Hausse des primes d'assurance pour les matières dangereuses | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Capacité ferroviaire en vrac du secteur public limitée | -0.4% | Midwest, Nord-Est | Long terme (≥ 4 ans) |
| Opposition des communautés aux corridors de matières dangereuses | -0.3% | Ouest, Nord-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de conducteurs et d'équipements
Les conducteurs CDL certifiés matières dangereuses restent rares car les départs à la retraite dépassent la capacité des écoles de formation. Le carnet de commandes de fabrication de wagons-citernes DOT-117 s'étend au-delà de deux ans, freinant la croissance du transport ferroviaire de produits chimiques en vrac. Les flottes surenchérissent sur les salaires et proposent des primes à l'embauche, mais la répercussion sur les expéditeurs augmente le coût à destination, freinant les volumes. Les pénuries touchent le plus durement les liaisons rurales, contraignant les expéditeurs pétrochimiques à repositionner leurs actifs, ce qui gonfle les kilomètres parcourus à vide sur le marché de la logistique des marchandises dangereuses aux États-Unis.
Hausse des primes d'assurance pour les matières dangereuses
Les sinistres importants et la hausse des plafonds de responsabilité civile poussent les assureurs à augmenter les primes matières dangereuses de pourcentages à deux chiffres. Les petits opérateurs quittent les secteurs de transport longue distance lorsque la couverture parapluie dépasse la marge d'exploitation. Les transporteurs recherchent une tarification différenciée en installant des systèmes télématiques, une notation des risques par itinéraire et des alertes automatisées de réponse d'urgence. Le poids des primes accélère la consolidation car les entreprises bien capitalisées absorbent des parts de marché sur l'ensemble du marché de la logistique des marchandises dangereuses aux États-Unis[3].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
le transport reste au cœur tandis que les services prennent de l'ampleurLe transport a conservé 77,10 % de la part de marché de la logistique des marchandises dangereuses aux États-Unis en 2025, les expéditeurs s'appuyant sur des actifs routiers et ferroviaires multimodaux pour relier les raffineries, les usines chimiques et les centres de distribution. Les flottes routières offrent une flexibilité pour les livraisons du dernier kilomètre, tandis que les trains unitaires ferroviaires équipés de wagons DOT-117 captent les flux en vrac qui exigent un coût à la tonne plus faible et une sécurité améliorée. Les opérateurs maritimes investissent dans des barges pressurisées pour les exportations de GNL et de produits chimiques, tandis que le fret aérien reste une niche pour les isotopes médicaux et les fournitures d'urgence.
Les services à valeur ajoutée enregistrent un CAGR de 4,22 %, le plus rapide parmi les fonctions, les expéditeurs externalisant la rédaction des FDS, l'étiquetage et la télémétrie de cargo en temps réel. L'entreposage suit avec une croissance régulière, car les installations de matières dangereuses stratégiquement situées raccourcissent les distances de transport et atténuent les contraintes liées aux heures de conduite. Les intégrations IoT, telles que les capteurs de vibration et de température, réduisent les franchises d'assurance et génèrent des revenus supplémentaires. Ces développements indiquent que le marché de la logistique des marchandises dangereuses aux États-Unis arrive à maturité, passant du transport pur à des offres de services intégrées qui monétisent l'expertise en matière de conformité.

Par destination :
dominance nationale avec une dynamique internationaleLes expéditions nationales représentaient 87,60 % de la taille du marché de la logistique des marchandises dangereuses aux États-Unis en 2025, reflétant l'étendue de la production et de la consommation intérieures. Les produits pétrochimiques du littoral du Golfe sont acheminés vers les transformateurs de plastiques du Midwest, les engrais transitent des usines centrales vers les exploitations agricoles de la Ceinture de maïs, et les colis ORM-D parviennent aux ménages à l'échelle nationale. Les cadres réglementaires standardisés réduisent les frictions documentaires, maintenant l'efficacité des coûts.
Les volumes internationaux, représentant 12,40 % de part de marché, s'accélèrent à un TCAC de 4,28 % à mesure que les contrats d'achat de GNL et d'hydrogène élargissent les couloirs d'exportation et que le commerce électronique transfrontalier stimule la demande de matières dangereuses en petits colis. Les transporteurs intègrent des modules de documentation multilingue et s'associent à des transitaires étrangers versés dans les normes IMDG et ADR. La combinaison d'une envergure nationale et d'une expansion mondiale diversifie les sources de revenus sur le marché de la logistique des marchandises dangereuses aux États-Unis.
Par secteur d'utilisation finale :
les produits chimiques en tête, les soins de santé en progression rapideLes produits chimiques et pétrochimiques représentaient 34,60 % de la taille du marché de la logistique des marchandises dangereuses aux États-Unis en 2025, soutenus par des matières premières à base de gaz naturel à faible coût et une demande intérieure robuste en matières plastiques. L'utilisation des camions-citernes en vrac et des wagons-citernes reste élevée, et la nouvelle capacité terminale absorbe la production supplémentaire.
Les soins de santé et les produits pharmaceutiques enregistrent le TCAC le plus rapide de 4,86 % jusqu'en 2031, les batteries lithium-ion alimentant les dispositifs médicaux et les produits biologiques nécessitant des emballages matières dangereuses à température contrôlée. La gestion des déchets croît en raison des règles d'économie circulaire qui imposent une manutention en circuit fermé pour les résidus de solvants et de pesticides. La diversification souligne comment les évolutions des secteurs d'utilisation finale distribuent les vecteurs de croissance sur le marché de la logistique des marchandises dangereuses aux États-Unis.
Analyse géographique
La part de 30,70 % du Sud repose sur des complexes raffinerie-pétrochimie intégrés, des pipelines multi-produits et des quais d'exportation de GNL qui acheminent d'importants volumes de cargaisons vers des réseaux de pétroliers spécialisés. Les investissements continus dans la capacité des quais, le stockage résistant aux ouragans et les systèmes de vannes automatisés préservent le débit même en cas de conditions météorologiques extrêmes. Les subventions fédérales en matière d'infrastructures canalisent des fonds vers le dragage et la mise à niveau des digues, consolidant la domination régionale sur le marché de la logistique des marchandises dangereuses aux États-Unis.
L'Ouest connaît la croissance la plus rapide, à un CAGR de 4,18 %, alors que les corridors d'approvisionnement en hydrogène et les projets de diesel renouvelable convergent avec la demande du secteur technologique pour des batteries au lithium de haute spécification. Les ports du Pacifique expérimentent des systèmes électroniques de pré-notification des matières dangereuses qui accélèrent le dédouanement et réduisent le temps de stationnement en cour. Cependant, les litiges de zonage concernant les terminaux de carburant et les extensions de pipelines soulignent la nécessité de programmes de sensibilisation communautaire pour préserver les délais des projets. Les incitations étatiques en faveur des flottes de transport de proximité à zéro émission amplifient la rotation des actifs, orientant les investissements en équipements vers la compatibilité avec les carburants alternatifs.
Le Nord-Est et le Midwest enregistrent une croissance régulière liée aux pôles pharmaceutiques, aux mélangeurs de produits chimiques spéciaux et aux fournisseurs d'intrants agricoles. Les mises à niveau des ponts ferroviaires près de Chicago et de New York libèrent une capacité supplémentaire limitée pour les matières dangereuses, mais la congestion des cours reste une contrainte. Les expéditeurs adoptent donc des répartitions modales qui favorisent les camions à courte distance alimentant les rampes intermodales, en équilibrant coût et conformité. Les améliorations de la fiabilité du réseau soutiennent les ambitions à l'exportation pour les produits chimiques de niche, renforçant l'empreinte nationale du marché de la logistique des marchandises dangereuses aux États-Unis.
Paysage réglementaire
Le transport de matières dangereuses aux États-Unis est régi principalement par la PHMSA en vertu des Hazardous Materials Regulations dans le 49 CFR Parts 171-180, les opérations des transporteurs étant également encadrées par les exigences de la FMCSA pour les transporteurs routiers de matières dangereuses. L'application continue de se concentrer sur la documentation de conformité, l'emballage, la ségrégation et la formation dans le cadre du HMR, ce qui accroît la valeur d'une préparation démontrable.
En 2026, la PHMSA a fait progresser une réglementation orientée vers la réduction des contraintes et la numérisation. La règle finale HM-265 est entrée en vigueur en février 2026, visant à réduire les contraintes réglementaires inutiles pour le transport de carburants et citant des économies annualisées substantielles pour le secteur. En juin 2026, la PHMSA a finalisé des modifications qui simplifient les approbations pour les matières énergétiques en désignant le portail de la PHMSA comme unique méthode de soumission, avec une date d'entrée en vigueur en juillet 2026 et une date de conformité différée plus tard en 2026. Ces mises à jour renforcent le basculement vers des flux de travail électroniques centralisés pour les soumissions réglementées.
Analyse de la chaîne de valeur
La chaîne de valeur de la logistique des marchandises dangereuses couvre les expéditeurs réglementés (chimie et pétrochimie, santé et pharmaceutique, énergie, intrants agricoles et gestionnaires de déchets), les fournisseurs spécialisés d'emballage et d'étiquetage, ainsi que les services de conformité (fiches de données de sécurité, classification, déclarations) qui se situent en amont de l'exécution du transport. Les flux d'exécution principaux transitent par des transporteurs multimodaux, notamment les camions-citernes routiers et fourgons secs avec agréments matières dangereuses, les wagons-citernes ferroviaires pour le vrac, le maritime pour l'export/import, et l'aérien pour les produits pharmaceutiques de niche à délai critique, ainsi que l'entreposage certifié matières dangereuses, les rampes de transbordement et intermodales, et les nœuds de camionnage portuaire à proximité des principales portes d'entrée. Les couches de visibilité, notamment la télématique, les plateformes de capteurs (température, vibration, état des portes) et les systèmes de documentation, fonctionnent de plus en plus comme des exigences de qualification pour les appels d'offres, les expéditeurs recherchant une preuve de conformité prête pour l'audit.
Les goulots d'étranglement et la captation de valeur se concentrent autour de la main-d'œuvre spécialisée en matières dangereuses contrainte et des actifs spécialisés, ainsi que du coût du transfert de risque par l'assurance. Cela favorise l'intégration verticale et l'acquisition de capacités tout au long de la chaîne, comme l'annonce par Rinchem d'un regroupement d'entreprises avec Dupre Logistics en janvier 2026 pour relier l'entreposage de produits chimiques spécialisés au transport chimique régional. Du côté des prestataires de services, des capacités de sécurité renforcée et de gestion de cargaisons sensibles sont ajoutées par le biais de fusions-acquisitions, notamment l'acquisition de DeSpir Logistics par C.H. Robinson en juin 2026. Des produits de réseau dédiés Classe 9, tels que le service terrestre nord-américain de batteries lithium-ion de Maersk (lancé en juillet 2026), montrent également comment les intégrateurs transforment en produits la gestion conforme à travers des empreintes de stations et de hubs distribuées.
Paysage concurrentiel
La concurrence est modérément fragmentée, laissant une part significative aux spécialistes régionaux. Les intégrateurs mondiaux tels que Kuehne + Nagel et DSV déploient des plateformes multimodales qui combinent courtage, logistique contractuelle et visibilité numérique. XPO Logistics a étendu sa capacité de dernier kilomètre via son acquisition NLM à 87 millions USD, ciblant les segments de matières dangereuses grand public qui valorisent la livraison le jour même. Kenan Advantage Group poursuit des acquisitions complémentaires qui ajoutent des dépôts de réservoirs ISO et des remorques spécialisées, augmentant la densité dans les corridors chimiques.
Le déploiement technologique distingue les gagnants. Les flottes leaders installent des ensembles de capteurs qui transmettent la température, la pression et l'état des portes en temps réel, alimentant des moteurs d'apprentissage automatique qui signalent des modèles d'anomalies. Les expéditeurs utilisent des tableaux de bord pour auditer la conformité, accordant des revenus premium aux transporteurs affichant des bilans sans incident. Les mandats RSE des entreprises favorisent également les prestataires investissant dans des groupes motopropulseurs à faibles émissions ; les premiers adoptants de tracteurs à hydrogène ou électriques à batterie gagnent en différenciation concurrentielle sur le marché de la logistique des marchandises dangereuses aux États-Unis.
L'envergure facilite également la négociation des assurances. Les grands transporteurs répartissent les risques sur des flottes et des itinéraires plus importants, obtenant des franchises plus faibles et permettant des avantages tarifaires sur les petits concurrents pénalisés par l'inflation des primes. La dynamique de consolidation devrait persister car les fonds de capital-investissement recherchent des plateformes pouvant être développées par des acquisitions ciblées dans les couloirs régionaux. Il en résulte un taux de concentration progressivement croissant, mais les transporteurs de niche restent viables en se spécialisant dans les classes à risque élevé ou les segments géographiques mal desservis par les réseaux plus importants.
Leaders du secteur de la logistique des marchandises dangereuses aux États-Unis
-
Deutsche Post DHL Group
-
Kuehne + Nagel
-
DSV
-
XPO Logistics
-
Landstar System Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique des marchandises dangereuses aux États-Unis Entreprises couvertes dans ce rapport
- Deutsche Post DHL Group
- Kuehne + Nagel
- DSV
- XPO Logistics
- Landstar System Inc.
- GEODIS
- Schneider Logistics
- APL Logistics
- C.H. Robinson Worldwide
- Ryder System Inc.
- BDP International
- Expeditors International
- Hellmann Worldwide Logistics
- Bollore Logistics
- Matson Logistics
- Patriot Logistics
- Hub Group Inc.
- Kenan Advantage Group
- HMD Trucking
- Approved Freight Forwarder
Lire l’analyse des entreprises de logistique des marchandises dangereuses aux États-Unis
Opportunités de marché et perspectives d'avenir
Une opportunité de créneau à court terme consiste à ajouter une capacité de distribution conforme de matières dangereuses dans des corridors de traitement non traditionnels desservant le e-commerce et les utilisateurs industriels réglementés, où les expéditeurs externalisent la documentation, l'étiquetage et la gestion des exceptions en plus du stockage et du transport. L'activité immobilière en 2026 confirme cette expansion : ID Logistics a signé un bail en mai 2026 pour une installation de distribution de matières dangereuses à Henrico, en Virginie (sa première implantation dans l'État et sa troisième installation dédiée aux matières dangereuses aux États-Unis), élargissant les options pour les flux de matières dangereuses de la côte Est et du Mid-Atlantic qui nécessitent des processus dédiés et une main-d'œuvre formée.
Un autre pôle d'opportunités concerne la gestion de bout en bout pour les catégories à surveillance accrue telles que la logistique chimique sur la côte du Golfe, les batteries lithium-ion (Classe 9) et les flux de déchets réglementés, où les capacités de conformité et de gestion des risques influencent le choix du transporteur et les résultats en matière d'assurance. L'entrée de H.Essers sur le marché américain via son acquisition de Palmer Logistics, annoncée en 2026, ajoute de l'envergure dans l'entreposage chimique sur la côte du Golfe. Le service terrestre dédié nord-américain de batteries lithium-ion de Maersk (juillet 2026) met également en évidence la demande pour des solutions standardisées et en réseau pour la conformité des batteries et la prévention des incidents. Dans les services environnementaux, l'expansion par Triumvirate Environmental de son site de Casa Grande, en Arizona, en 2026 pour y inclure une nouvelle installation de traitement, stockage et élimination (TSDF) de déchets dangereux conforme au RCRA Part B témoigne d'un investissement continu dans les infrastructures réglementées en aval, susceptibles de raccourcir les délais d'élimination et de soutenir les programmes en boucle fermée pour les générateurs.
Développements industriels récents dans Marché de la logistique des marchandises dangereuses aux États-Unis
- Juillet 2026 : Maersk a lancé un service de fret terrestre dédié nord-américain pour batteries lithium-ion (Classe 9), organisé autour d'un réseau multi-stations avec des hubs régionaux. Ce service a formalisé la manutention et la documentation spécifiques aux batteries en un produit reproductible, aidant les expéditeurs à standardiser la conformité et à réduire le risque lors des transferts sur les trajets domestiques.
- Avril 2025 : Kenan Advantage Group a finalisé l'acquisition de MC Tank Transport, ajoutant 8 terminaux, 3 dépôts ISO et 175 chauffeurs qualifiés en matières dangereuses afin d'étendre la couverture du transport chimique dans le Sud-Est et le Midwest. Cette acquisition a renforcé la densité des terminaux et l'accès aux actifs spécialisés dans les corridors chimiques clés, favorisant une expédition plus rapide et une meilleure utilisation pour les mouvements de matières dangereuses en vrac.
- Juin 2024 : La PHMSA a finalisé la Real-Time Train Consist Rule, exigeant que les informations électroniques sur la composition des trains transportant des matières dangereuses soient accessibles aux intervenants d'urgence en quelques minutes. Cette règle a accru la transparence et accéléré la coordination des interventions en cas d'incident, poussant les acteurs ferroviaires et leurs partenaires logistiques vers des flux de partage de données numériques plus robustes.
Marché de la logistique des marchandises dangereuses aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des services logistiques utilisés pour déplacer, stocker et manipuler des matières dangereuses aux États-Unis, où l'exécution des expéditions doit respecter les règles de sécurité, d'étiquetage et de documentation relatives aux matières dangereuses à toutes les étapes du transport et du stockage.
Exclusions du périmètre : il exclut la valeur des marchandises dangereuses elles-mêmes, les opérations logistiques internes des expéditeurs qui ne constituent pas des services logistiques rémunérés, ainsi que toute fabrication d'emballages pour matières dangereuses vendue en tant que produit autonome.
Aperçu de la segmentation
- Par fonction
- Transport
- Route
- Rail
- Mer
- Air
- Entreposage et distribution
- Services à valeur ajoutée
- Transport
- Par destination
- National
- International
- Par secteur d'utilisation finale
- Produits chimiques et pétrochimiques
- Pétrole et gaz
- Soins de santé et produits pharmaceutiques
- Agriculture et engrais
- Fabrication et industrie
- Gestion des déchets et recyclage
- Exploitation minière
- Autres
- Par région des États-Unis
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir ce qui constitue un service logistique rémunéré pour les marchandises dangereuses aux États-Unis et pour ancrer le modèle à une activité de fret observable. Nous avons consulté des sources publiques et officielles telles que les règles et statistiques d'incidents relatives aux matières dangereuses du DOT américain et de la PHMSA, les mesures de fret du Bureau of Transportation Statistics, les données économiques du Bureau du recensement des États-Unis, les indicateurs de l'Administration de l'information sur l'énergie liés aux carburants et aux produits raffinés, ainsi que les publications de l'EPA qui signalent l'intensité de la conformité dans les secteurs clés.
En parallèle, nous avons examiné les communications des opérateurs logistiques et des expéditeurs, telles que les rapports annuels, les présentations aux investisseurs et les mises à jour en matière de sécurité ou de développement durable, car celles-ci décrivent souvent le mix de services et les pressions tarifaires. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données d'expéditions à l'import et à l'export au niveau des envois, ont été utilisés pour vérifier la cohérence des flux de marchandises dangereuses liés au commerce et confirmer des pools de revenus réalistes par mode et par destination. Les sources répertoriées ici ne sont pas exhaustives, et de nombreuses autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification des hypothèses de tarification et d'exploitation réelles auprès des transporteurs, des équipes de prestataires logistiques tiers (3PL), des opérateurs d'entrepôts et des responsables des matières dangereuses côté expéditeur, puis nous avons posé des questions de suivi lorsque les signaux documentaires ne correspondaient pas aux attentes. Ce marché étant américain, nous avons couvert les principaux corridors de demande et les flux liés aux ports, et nous avons également confirmé les cas où les exigences de manutention et de stockage domestiques par rapport aux exigences internationales entraînent des étapes de processus différentes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs de plus petite taille : 18 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement, nous appliquons une approche descendante une fois que la dépense logistique américaine adressable pour les matières dangereuses est reconstituée à partir de l'activité de fret et de la couverture des services, puis nous la confirmons par des approximations ascendantes sélectives afin que les totaux restent réalistes. Les vérifications croisées utilisent généralement des hypothèses de prix par expédition ou par kilomètre échantillonnées par mode, des hypothèses de débit d'entrepôt pour les installations capables de traiter des matières dangereuses, et des vérifications de canal sur les taux d'attachement des services à valeur ajoutée.
Les principaux paramètres du modèle comprennent l'intensité des expéditions de matières dangereuses par secteur d'utilisation finale, les évolutions du mix modal (route par rapport au rail, à l'air et à l'eau), la part des mouvements domestiques par rapport aux mouvements internationaux, les étapes de manutention liées à la conformité qui ajoutent des coûts, et l'évolution des prix des services liée au carburant et à la main-d'œuvre. Étant donné que la tarification des matières dangereuses peut évoluer de manière inégale selon les modes, nous établissons des prévisions à l'aide d'une analyse de scénarios avec une légère superposition de régression multivariée, où des variables telles que la direction de la demande de fret, les signaux d'activité dans les secteurs de l'énergie et des produits chimiques, et les indices de coûts sont utilisées pour maintenir la cohérence des trajectoires de prix et de volumes. Lorsque les données ascendantes font défaut pour les niches plus petites, les lacunes sont comblées en utilisant des taux d'attachement conservateurs et en les appliquant uniquement aux pools de demande qui répondent à des exigences claires de manutention des matières dangereuses, puis les hypothèses sont revérifiées lors d'entretiens.
Cycle de validation des données et de mise à jour
La validation est effectuée par le biais de plusieurs vérifications, en commençant par la confrontation du modèle avec des signaux indépendants tels que l'activité logistique globale aux États-Unis, les tendances en matière d'incidents et de conformité pour les matières dangereuses, et les résultats implicites en termes de revenus par expédition par mode. Si un chiffre semble hors norme, nous réexaminons les facteurs déterminants, ce qui implique généralement de revérifier le proxy de volume, le périmètre du service et la grille tarifaire appliquée avant la validation finale.
Nous actualisons le rapport annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements réglementaires, commerciaux ou de coûts majeurs sont susceptibles de modifier l'intensité de la manutention des matières dangereuses ou la direction des prix. Avant la livraison, les dernières données publiques sont examinées à nouveau et les notes primaires sont revisitées afin que les résultats finaux reflètent la vision la plus actuelle disponible à ce moment-là.
Estimation du marché de la logistique des marchandises dangereuses aux États-Unis par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la logistique des marchandises dangereuses aux États-Unis peuvent varier considérablement, même lorsqu'elles semblent décrire le même périmètre, car chaque étude trace sa propre ligne autour des services comptabilisés et de la façon dont les prix sont datés. Des différences apparaissent également lorsque l'année de référence n'est pas alignée, lorsque le traitement des devises et de l'inflation n'est pas clairement indiqué, ou lorsque les proxies de volume de fret sont tirés de différentes séries de données.
Dans nos travaux, le calendrier d'actualisation et la façon dont le prix moyen par expédition est mis à jour par mode sont des facteurs déterminants majeurs de la valeur finale, en particulier dans les années où les coûts du carburant et de la main-d'œuvre évoluent rapidement, ce qui peut faire varier les suppléments pour matières dangereuses et les frais de manutention spécialisée. Lorsque ces mises à jour sont fixées à une date de clôture spécifique puis testées par rapport à des signaux indépendants tels que l'activité de fret et l'intensité de la conformité, le résultat est plus stable et plus facile à réconcilier, une étape intégrée dans la démarche de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 69,22 milliards USD (2025) | |
| Éditeur sectoriel A | 54,27 milliards USD (2024) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et semble accorder plus de poids à la segmentation des emballages et de la conformité réglementaire, ce qui peut modifier ce qui est comptabilisé comme revenus logistiques par rapport aux services adjacents. |
| Éditeur sectoriel A | 57,77 milliards USD (2025) | Applique la même approche de segment plus large et peut utiliser des hypothèses d'évolution des prix différentes selon les modes, ce qui peut tirer la valeur 2025 vers le bas si l'escalade des suppléments pour matières dangereuses est lissée ou non liée à l'évolution des coûts spécifiques au mode. |
L'écart dans le tableau provient principalement de l'alignement de l'année de référence et de la façon dont les périmètres de service sont définis autour de la logistique par rapport aux activités adjacentes de conformité et d'emballage. En maintenant la taille liée à des signaux de fret américains observables, à des étapes de tarification au niveau du mode et à des vérifications de validation reproductibles, nous obtenons une valeur de marché qui peut être retracée jusqu'à des facteurs clairs et ajustée lorsque de nouvelles données modifient ces facteurs.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la logistique des marchandises dangereuses aux États-Unis en 2031 ?
Le marché devrait atteindre 88,03 milliards USD d'ici 2031.
Quelle région est actuellement en tête de la logistique des matières dangereuses aux États-Unis en termes de valeur ?
La région Sud est en tête avec une part de 30,70 % en raison de ses pôles énergétiques et pétrochimiques.
Quel segment fonctionnel affiche la croissance la plus rapide ?
Les services à valeur ajoutée, en expansion à un CAGR de 4,22 % jusqu'en 2031, grâce à l'intégration de solutions de conformité et de surveillance.
À quelle vitesse les expéditions internationales de matières dangereuses progressent-elles ?
Les couloirs internationaux devraient progresser à un TCAC de 4,28 % à mesure que les exportations de GNL et le commerce électronique transfrontalier s'accélèrent.
Quel facteur stimule le plus la croissance à long terme ?
L'expansion robuste de la capacité pétrochimique nationale ajoute un TCAC global estimé à +1,2 %.
Pourquoi les coûts d'assurance augmentent-ils pour les transporteurs de matières dangereuses ?
La gravité accrue des sinistres et le durcissement des pénalités OSHA et PHMSA poussent les assureurs à augmenter les primes de pourcentages à deux chiffres.