
Taille et part du marché américain des armes à énergie conduite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
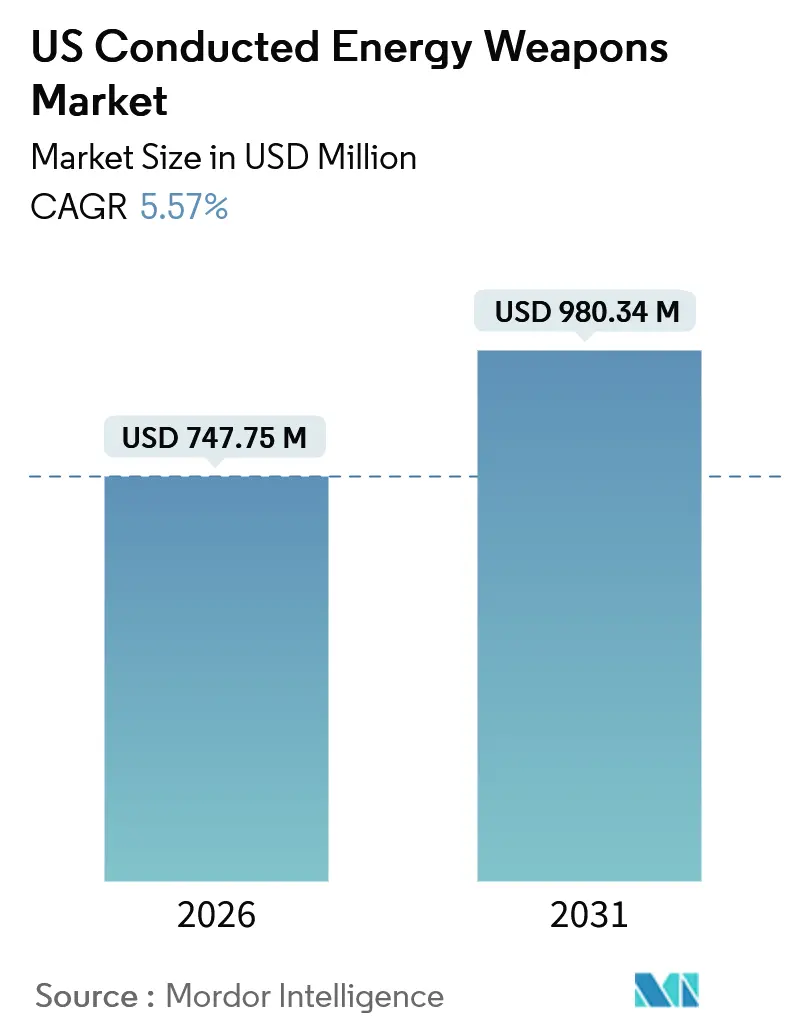
| Taille du Marché (2026) | 747.75 Millions de dollars américains |
| Taille du Marché (2031) | 980.34 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.57 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des armes à énergie conduite par Mordor Intelligence
La taille du marché des armes à énergie conduite aux États-Unis devrait atteindre 980,34 millions USD d'ici 2031, reflétant un TCAC de 5,57 % sur la période de prévision, contre 747,75 millions USD en 2026. Cette croissance globale régulière dissimule un glissement des moteurs de la demande, les cycles de remplacement des forces de l'ordre cédant la place à une hausse des achats civils et à des mises à niveau rapides vers des plateformes innovantes à double tir. Les mandats fédéraux de désescalade, les exigences de formation groupées et l'intégration avec les systèmes de gestion des preuves basés sur le cloud continuent de stimuler les dépenses des agences, même si les risques de contentieux augmentent. Les acheteurs civils ont tendance à se tourner vers des pistolets paralysants légers et rechargeables dont le prix est inférieur à 30 USD, ce qui fragmente le segment de la protection personnelle entre plusieurs marques. Parallèlement, les établissements pénitentiaires stimulent la demande de matraques paralysantes à longue portée fonctionnant de manière fiable dans des espaces confinés, et les mises à niveau des armes dépassent le renouvellement des cartouches à mesure que les agences migrent vers le TASER 10.
Points clés du rapport
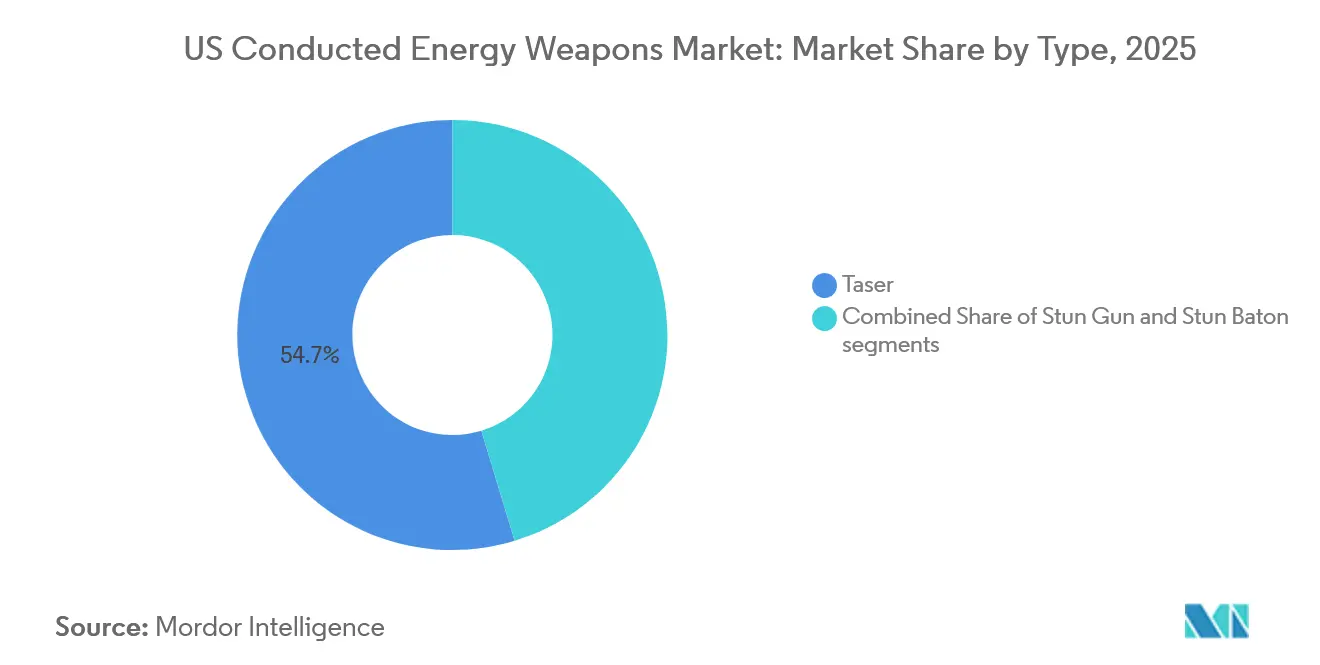
- Par type de produit, les Tasers ont dominé avec une part de revenus de 54,67 % en 2025 ; les matraques paralysantes devraient progresser à un TCAC de 5,97 % jusqu'en 2031.
- Par type d'équipement, les plateformes d'armes représentaient 64,78 % de la taille du marché des armes à énergie conduite en 2025 et devraient progresser à un TCAC de 6,12 % jusqu'en 2031.
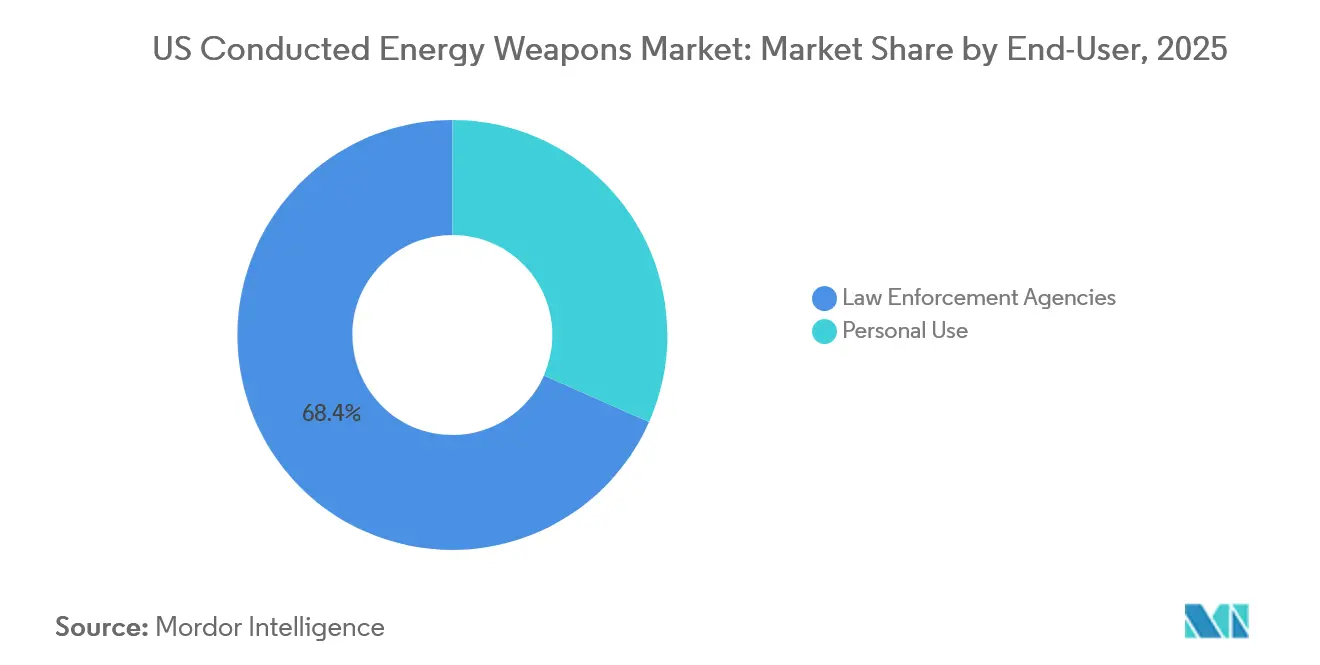
- Par utilisateur final, les agences d'application de la loi détenaient 68,37 % de la part du marché des armes à énergie conduite en 2025, tandis que l'usage personnel devrait croître à un TCAC de 6,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché américain des armes à énergie conduite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Subventions fédérales de désescalade stimulant les achats des forces de l'ordre | +1.2% | Juridictions nationales et urbaines bénéficiant du financement BJA JAG et COPS BWC | Moyen terme (2 à 4 ans) |
| Demande civile croissante pour les dispositifs de légitime défense non létaux | +1.5% | National, plus fort dans les 49 États autorisant la possession | Court terme (≤ 2 ans) |
| Armes à énergie conduite intelligentes dotées d'analyses de données et de capacités d'IA | +1.1% | National, mené par les grandes métropoles adoptant les écosystèmes Evidence.com | Long terme (≥ 4 ans) |
| Légalisation au niveau des États élargissant le marché adressable de la vente au détail | +0.8% | Juridictions spécifiques aux États assouplissant les exigences de permis | Moyen terme (2 à 4 ans) |
| Armes à énergie conduite portables pour les établissements pénitentiaires et le transport des détenus | +0.6% | National, adoption précoce dans les systèmes pénitentiaires fédéraux et des grands États | Long terme (≥ 4 ans) |
| Intégration avec les caméras corporelles et les écosystèmes de gestion des preuves | +0.9% | National, obligatoire là où les politiques de caméras corporelles sont liées à la conformité aux subventions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Subventions fédérales de désescalade stimulant les achats des forces de l'ordre
La loi de 2022 sur la formation à la désescalade des forces de l'ordre (Law Enforcement De-Escalation Training Act) lie le financement fédéral à la formation aux recours alternatifs à la force, positionnant ainsi efficacement les armes à énergie conduite comme des outils conformes dans les plans d'achat éligibles aux subventions. Les directives JAG classent les armes autonomes comme « généralement non autorisées », de sorte que les agences achètent de plus en plus des offres groupées formation-matériel qui satisfont aux règles d'éligibilité. Axon a déclaré un chiffre d'affaires du segment TASER de 238 millions USD pour le troisième trimestre 2024, soit une augmentation de 17 % en glissement annuel, portée par les mises à niveau vers des offres TASER 10 comprenant des simulateurs de réalité virtuelle et des abonnements Evidence.com.[1]« Rapport sur les résultats du troisième trimestre 2024 d'Axon Enterprise », Relations avec les investisseurs d'Axon, investor.axon.com Le programme de caméras corporelles du bureau COPS renforce encore ce schéma en subventionnant les systèmes qui synchronisent les données des armes avec les preuves vidéo. En conséquence, les cycles de renouvellement des agences se raccourcissent malgré les contraintes budgétaires municipales, soutenant ainsi le marché des armes à énergie conduite.
Demande civile croissante pour les dispositifs de légitime défense non létaux
Les ventes à usage personnel progressent à un TCAC de 6,78 % jusqu'en 2031, soit près d'un point de pourcentage plus rapidement que les achats institutionnels. Google Trends a signalé une hausse de 23 % des recherches de « pistolets paralysants de légitime défense avec lampe de poche » entre avril et août 2025, confirmant l'intensification des préoccupations sécuritaires dans les zones urbaines et périurbaines. Les modèles d'entrée de gamme Vipertek VTS-880 se vendent à 15,99 USD, tandis que les modèles rechargeables premium de SABRE atteignent 199 USD et mettent en avant leurs indices de microcoulombs conformes aux normes NIJ. Quarante-neuf États autorisent la possession civile ; seul le Rhode Island interdit totalement les armes à énergie conduite, et Hawaï exige des permis, ce qui complique la tâche des détaillants nationaux. Cette fragmentation contraste avec la domination d'Axon dans les forces de l'ordre, créant un espace vacant pour les marques capables de naviguer dans la diversité réglementaire tout en offrant des indicateurs de performance transparents.
Armes à énergie conduite intelligentes dotées d'analyses de données et de capacités d'IA
Le TASER 10, lancé en 2023, offre une capacité à double tir, une portée de 45 pieds et un téléchargement automatique des données vers Evidence.com, intégrant l'analyse par IA dans chaque rapport d'utilisation de la force. Les agences adoptant la plateforme s'engagent également dans des abonnements cloud pluriannuels et des formations en réalité virtuelle, ce qui augmente les coûts de migration. La directive de 2023 du département de police de Los Angeles impose le transfert automatique des données dans les 24 heures suivant le déploiement, un processus dépendant de l'écosystème d'Axon. Des concurrents tels que PhaZZer ne peuvent pas égaler cette suite logicielle, ce qui limite leur attrait en dehors des départements sensibles aux prix. En conséquence, les capacités innovantes, et non les spécifications de voltage, orientent les achats, renforçant la stratégie de plateforme d'Axon.
Intégration avec les caméras corporelles et les écosystèmes de gestion des preuves
Les règles des subventions fédérales pour les caméras corporelles encouragent les ensembles d'équipements qui activent automatiquement les caméras lorsqu'une arme à énergie conduite est armée, rationalisant la collecte de preuves et réduisant les erreurs de rapport.[2]« Programme de politique et de mise en œuvre des caméras corporelles », Bureau COPS du Département de justice des États-Unis, cops.usdoj.gov Le TASER 10 prend en charge ce processus de travail synchronisé, transformant chaque déploiement en un événement riche en données qui alimente le tableau de bord cloud d'Axon. La politique 2023 du département de police de Los Angeles illustre la charge de conformité, exigeant des téléchargements dans les 24 heures et la soumission immédiate de la documentation médicale. Les fournisseurs ne disposant pas d'écosystèmes de caméras doivent compter sur les agences pour gérer des plateformes distinctes, ce qui accroît la complexité administrative. L'avantage d'intégration qui en résulte sous-tend la croissance de 17 % des revenus TASER d'Axon au troisième trimestre 2024 malgré la stagnation des effectifs d'agents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des coûts de contentieux et de responsabilité | -1.3% | National, concentré dans les juridictions ayant des affaires médiatisées | Court terme (≤ 2 ans) |
| Contraintes budgétaires municipales sur les dépenses des forces de l'ordre | -0.9% | National, prononcé dans les villes de taille moyenne confrontées à des déficits de revenus | Moyen terme (2 à 4 ans) |
| Réglementations hétérogènes limitant les ventes civiles | -0.7% | Spécifique à certains États, notamment le Rhode Island et Hawaï | Long terme (≥ 4 ans) |
| Contrôle public appelant à des interdictions ou moratoires | -0.6% | Juridictions urbaines avec des coalitions de réforme actives | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts de contentieux et de responsabilité
Plus de 1 000 décès consécutifs à une exposition à des armes à énergie conduite ont été répertoriés par le Service de recherche du Congrès (Congressional Research Service), maintenant les procès pour mort injustifiée sous les projecteurs et poussant les assureurs à augmenter les primes municipales.[3]« Rapport sur les dispositifs à énergie conduite », Service de recherche du Congrès, crsreports.congress.gov Des affaires médiatisées telles que celle de Keenan Anderson en 2023 ont intensifié le contrôle, incitant à des directives imposant des examens médicaux et des téléchargements rapides de données après chaque utilisation. Axon a reconnu des « dépenses juridiques élevées » lors de son appel du troisième trimestre 2024, bien qu'elle soutienne que la formation rigoureuse atténue le risque. Les concurrents plus petits disposent de bilans plus fragiles, ce qui réduit leur résilience face aux litiges prolongés et concentre le pouvoir de marché parmi les acteurs établis. La hausse des coûts de responsabilité freine donc la croissance globale du marché des armes à énergie conduite, même si elle renforce la domination des acteurs en place.
Contraintes budgétaires municipales sur les dépenses en équipements des forces de l'ordre
Les déficits de revenus post-pandémie contraignent de nombreuses villes à prioriser les budgets d'investissement, retardant les cycles de renouvellement des armes à énergie conduite malgré les subventions fédérales. Étant donné que les fonds JAG interdisent généralement les achats autonomes d'armes à énergie conduite sauf s'ils sont associés à une formation, les agences doivent allouer des ressources limitées à des offres groupées dont le coût initial est plus élevé. Le TASER 10 est nettement plus onéreux que les anciens modèles TASER 7, obligeant les départements à justifier leurs investissements sur la base des capacités d'analyse de données. Les subventions COPS BWC compensent certaines dépenses, mais les exigences de co-financement excluent les juridictions financièrement contraintes. La pression budgétaire divise ainsi la demande entre les grandes agglomérations urbaines capables de se payer des mises à niveau et les agences plus petites qui prolongent la durée de vie des équipements ou cherchent des alternatives moins coûteuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les matraques paralysantes élargissent la portée des opérateurs pénitentiaires
Les Tasers représentent 54,67 % des revenus 2025, reflétant la préférence de longue date des agences pour les plateformes d'incapacitation à distance qui s'intègrent aux systèmes de gestion des preuves dans le cloud. Cette part provient principalement de la vague de mises à niveau vers le TASER 10 d'Axon, qui a augmenté les revenus des armes à énergie conduite de 17 % au troisième trimestre 2024. En revanche, les matraques paralysantes devraient enregistrer la croissance la plus rapide avec un TCAC de 5,97 %, portées par les agents pénitentiaires qui ont besoin d'une capacité de contact électrique fiable sans la charge logistique de l'utilisation de cartouches. L'examen de politique 2024 du département de police de Baton Rouge préconise des tests de fonctionnement hebdomadaires et des expositions plafonnées, renforçant la préférence pour les dispositifs de contact dans les couloirs de transfert des détenus.
Les pistolets paralysants occupent le créneau intermédiaire accessible aux civils. Le VTS-880 de Vipertek intègre des fonctions de lampe de poche et d'alarme à 15,99 USD, séduisant les acheteurs dans les 49 États permissifs. Les modèles rechargeables de SABRE, évalués à 1,820 microcoulombs, se vendent à un prix premium de 199 USD en exploitant leur héritage dans les forces de l'ordre.[4]« Catalogue de produits SABRE », SABRE - Security Equipment Corp., sabrered.com À mesure que le NIJ oriente les indicateurs de performance au-delà des simples déclarations de voltage, les consommateurs éclairés font évoluer leurs évaluations vers l'efficacité de la délivrance de charge, une tendance susceptible de modifier les parts de catégories à l'avenir.


Par type d'équipement : les plateformes d'armes dépassent les ventes de cartouches
Les armes ont capturé 64,78 % des revenus 2025 et devraient progresser de 6,12 % par an jusqu'en 2031, surpassant les cartouches malgré le modèle économique centré sur les consommables d'Axon. Les agences donnent la priorité aux mises à niveau vers le TASER 10 à double tir pour satisfaire aux exigences d'analyse et de formation, comprimant les cycles de remplacement des anciens modèles à tir unique. Les cartouches à longue portée vendues à un prix premium améliorent les économies par unité, mais ralentissent le renouvellement des volumes, en particulier dans les municipalités aux budgets contraints. Le segment personnel repose sur des modèles rechargeables qui contournent entièrement les cartouches, déplaçant les revenus récurrents vers les ventes de batteries et d'accessoires.
Les stocks d'anciens TASER 7 fonctionnent encore de manière adéquate, ce qui incite certains départements à prolonger l'utilisation des stocks de cartouches plutôt que de s'engager dans des remplacements complets de plateforme. Le libellé des subventions BJA accentue ce schéma en liant les achats de cartouches aux dépenses de formation, freinant davantage la croissance de la demande de consommables. Toutefois, à terme, les obligations de reporting basé sur les données pourraient inciter les agences en retard à entreprendre des renouvellements globaux de plateformes, maintenant ainsi une trajectoire plus élevée pour les revenus des armes au sein du marché des armes à énergie conduite.
Par utilisateur final : les ventes civiles s'accélèrent tandis que les agences se consolident
Les acheteurs des forces de l'ordre détenaient 68,37 % de la part du marché des armes à énergie conduite en 2025, avec près de 94 % des agences autorisant le déploiement d'armes à énergie conduite. La base installée se concentre désormais sur la mise à niveau vers des systèmes TASER 10 interconnectés qui se synchronisent avec les caméras corporelles et les plateformes de gestion des preuves, fidélisant les départements à des paiements SaaS récurrents. Le chiffre d'affaires TASER d'Axon au troisième trimestre 2024 de 238 millions USD souligne la durabilité de ce canal malgré la stagnation des effectifs d'agents.
Les acheteurs particuliers représentent le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un taux d'expansion annuel de 6,78 % jusqu'en 2031. La portabilité, la rechargeabilité USB et un prix inférieur à 30 USD stimulent les volumes, tandis que les acheteurs premium recherchent des indices de charge validés par le NIJ. Les frictions réglementaires persistent au Rhode Island et à Hawaï, mais la plupart des États autorisent la livraison par correspondance, offrant aux détaillants e-commerce une large portée. La divergence entre la demande institutionnelle consolidée et la demande civile fragmentée définit la stratégie concurrentielle au sein du marché des armes à énergie conduite.
Analyse géographique
Le marché des armes à énergie conduite présente une variation régionale prononcée au sein des États-Unis. Les départements urbains de Californie, du Texas et de New York allouent des budgets plus importants aux plateformes innovantes à double tir qui s'intègrent aux clouds de gestion des preuves, contribuant à une part disproportionnée des ventes de TASER 10. Les subventions fédérales affluent massivement vers ces juridictions, accélérant les cycles de renouvellement même si le risque de contentieux reste élevé. Les comtés de banlieue du Midwest suivent à un rythme mesuré, différant souvent les mises à niveau jusqu'à la concrétisation des co-financements de subventions. Les départements ruraux des États des Plaines font face à des budgets d'exploitation plus serrés, ce qui ralentit le remplacement des plateformes et soutient la demande d'alternatives moins coûteuses telles que les modèles PhaZZer Enforcer.
L'adoption civile varie également selon les régions. Les États du Sud dotés de lois permissives sur le port d'armes affichent une plus grande vélocité de vente au détail pour les pistolets paralysants compacts, aidée par la distribution en grande surface. En revanche, les États du Nord-Est maintiennent des exigences de formation plus rigoureuses, orientant les ventes vers des dispositifs premium homologués NIJ de marques telles que SABRE. Les États de l'Ouest affichent une activité e-commerce robuste, bien que des obstacles logistiques persistent à Hawaï en raison de sa structure de permis unique. Dans l'ensemble, l'hétérogénéité réglementaire régionale freine et redistribue à la fois la croissance du marché des armes à énergie conduite.
La croissance du segment pénitentiaire reflète la distribution de la population carcérale. Les grands systèmes pénitentiaires étatiques de Floride, du Texas et de Californie sont pionniers dans l'adoption de matraques paralysantes pour le transport des détenus, tandis que les établissements plus petits du Nord-Est s'appuient sur les stocks existants en mode sonde. Les établissements du Bureau fédéral des prisons dispersés à l'échelle nationale représentent une base de demande stable, car ils standardisent les protocoles de journalisation des conformités qui favorisent les dispositifs portables. Dans toutes les régions, les exigences de documentation post-incident, telles que précisées par les programmes de subventions, renforcent le glissement vers les plateformes intégrées aux données, confirmant l'orientation nationale de la dynamique du marché des armes à énergie conduite.
Paysage réglementaire
Les armes à énergie induite (CED/CEW) relèvent d'un cadre réglementaire américain mixte combinant des limites de détention propres à chaque État, une jurisprudence constitutionnelle fédérale sur l'usage de la force, et des exigences fédérales de conformité en matière d'achats publics. Du côté civil, les restrictions varient sensiblement : Rhode Island est cité sur le marché comme appliquant une interdiction totale, tandis qu'Hawaï applique un régime de permis, ce qui complique les stratégies nationales de distribution en magasin et de commerce électronique. Du côté des forces de l'ordre, le NIJ continue de documenter l'évolution des politiques relatives aux CED à mesure que la recherche et le déploiement sur le terrain progressent, renforçant le besoin constant de protocoles standardisés de formation, de reporting et de suivi médical à mesure que les agences étendent leurs déploiements.
Pour les utilisateurs institutionnels, la politique et la surveillance passent également par des normes fédérales et une gouvernance des achats. La conformité aux subventions du DOJ (y compris les exigences liées à la désescalade et aux caméras corporelles) a poussé les agences vers des offres groupées de formation et de matériel ainsi que des flux de traitement des preuves, ce qui accroît l'importance de la chaîne de conservation des preuves numériques. Par ailleurs, l'instruction 5000.69 du Department of Defense (publiée en août 2023) formalise les processus conjoints d'examen de sécurité pour les systèmes d'armes (y compris l'énergie dirigée), soulignant l'accent fédéral plus large mis sur la gouvernance et la documentation de la sécurité des systèmes d'armes, ce qui peut influencer la manière dont les fournisseurs conditionnent la formation, la sécurité et les exigences en matière de données avec les dispositifs et les systèmes associés.
Analyse de la chaîne de valeur
La chaîne de valeur des armes à énergie induite aux États-Unis commence par les composants amont : électronique, cellules de batterie, polymères et cartouches consommables, puis passe par la conception, l'assemblage et l'assurance qualité des dispositifs avant leur distribution vers les agences et les canaux grand public. L'approvisionnement en batteries et en composants électroniques reste un point de sensibilité clé, les cellules lithium-ion et certains composants électroniques impliquant souvent une exposition à la chaîne d'approvisionnement internationale, tandis que les pressions des achats du secteur public (y compris les dispositions Buy American, lorsqu'applicables) accentuent l'attention portée à l'assemblage et à la traçabilité aux États-Unis. Pour les produits civils, les importateurs de marques et les vendeurs de marques de distributeur dépendent fortement de la distribution en grande surface et du commerce électronique, ce qui élève le contrôle de conformité (restrictions étatiques, règles d'expédition et étiquetage des produits) au rang d'étape opérationnelle centrale plutôt que de fonction administrative secondaire.
En aval, la chaîne des forces de l'ordre fonctionne de plus en plus comme un écosystème commercial plutôt que comme un simple flux de matériel autonome. Les fournisseurs, menés par Axon, regroupent des plateformes CEW (telles que TASER 10), des socles et accessoires, des formations (y compris en réalité virtuelle) et des logiciels de gestion des preuves en cloud dans des contrats pluriannuels, déplaçant la création de valeur vers les abonnements et la connectivité appareil-cloud avec analytique. Cette structure augmente les coûts de changement de fournisseur pour les agences et concentre le pouvoir de distribution entre les mains des fournisseurs capables de proposer une offre intégrée couvrant l'approvisionnement, la formation, la conservation des données et le reporting prêt pour l'audit.
Paysage concurrentiel
La domination dans les achats des forces de l'ordre reste fermement chez Axon, dont l'intégration avec Evidence.com, les modules de formation en réalité virtuelle et la synchronisation automatique avec les caméras corporelles établissent une plateforme fermée que les fournisseurs plus petits peinent à pénétrer. La hausse de 17 % en glissement annuel des revenus TASER d'Axon au troisième trimestre 2024 illustre les retombées de l'enfermement dans l'écosystème. L'entreprise obtient régulièrement des contrats pluriannuels regroupant armes, cartouches, logiciels et formation, minimisant l'attrition et élevant les barrières à l'entrée sur le marché des armes à énergie conduite.
Sur le marché civil, la concurrence est concentrée entre diverses marques. SABRE exploite son héritage dans les forces de l'ordre pour justifier un positionnement premium pour ses modèles rechargeables homologués NIJ, tandis que Vipertek capture les consommateurs privilégiant le prix et la praticité USB. Guard Dog Security occupe un créneau avec des lampes de poche multifonctions intégrant des décharges électriques à basse tension. PhaZZer positionne son modèle Enforcer comme une option économique pour les agences rurales, mais accuse un retard sur Axon en termes de portée, d'analyse et de connectivité cloud.[5]« Spécifications du PhaZZer Enforcer », PhaZZer LLC, phazzer.com Byrna est en concurrence indirecte en vendant des lanceurs d'irritants chimiques plutôt que des dispositifs électro-choc, limitant le chevauchement mais puisant dans le même budget consacré à la légitime défense personnelle.
L'intégration technologique est le principal levier de différenciation. Les simulateurs de formation en réalité virtuelle d'Axon, les analyses d'utilisation de la force pilotées par l'IA et le téléchargement automatisé des preuves lient chaque déploiement d'arme à un écosystème de données plus large, augmentant les coûts de sortie pour les agences. Les fournisseurs plus petits tentent de combler l'écart en proposant des micrologiciels à API ouvertes ou en s'associant à des fabricants de caméras tiers ; ils égalent cependant rarement la commodité d'un fournisseur unique que préfèrent les départements. En conséquence, le marché des armes à énergie conduite reste bifurqué, avec des ventes institutionnelles très concentrées et des ventes civiles intensément concurrentielles.
Leaders du secteur américain des armes à énergie conduite
Axon Enterprises Inc.
Streetwise Security Products
PhaZZer LLC
Guard Dog Security
Vipertek
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans les offres d'achat qui relient les CEW aux flux de documentation des preuves et des incidents à l'échelle de l'agence, car les pratiques de désescalade et de caméras corporelles liées aux subventions ont fait de la gestion intégrée des données une composante de la conformité opérationnelle. Axon a renforcé cette orientation avec l'adoption fédérale de la gestion des preuves numériques, incluant un contrat à source unique de 5 ans, d'un montant de 30,2 millions USD, avec l'U.S. Marshals Service (attribué en janvier 2026) pour un système de gestion des preuves numériques hautement autorisé. Cela renforce la logique commerciale pour les fournisseurs et intégrateurs capables de livrer des offres groupées de bout en bout couvrant les données d'armes, la vidéo, la chaîne de conservation et la rétention pilotée par des politiques.
Un autre espace blanc réside dans l'expansion au-delà de l'usage traditionnel de patrouille vers des environnements de première ligne et de détention plus larges, où des caméras compactes, l'automatisation du reporting et la formation peuvent être achetées ensemble avec les options de force et la gouvernance. Les signaux d'achat autour des caméras corporelles comptent également pour les CEW, car l'activation synchronisée et la gestion unifiée des preuves influencent directement le choix de la plateforme CEW dans de nombreuses agences. Par exemple, l'ICE a été associée à une exigence potentielle liée aux caméras corporelles d'un montant de 220 millions USD, indiquant l'échelle à laquelle les acheteurs fédéraux peuvent étendre des piles matériel-logiciel intégrées. En parallèle, le segment fragmenté de l'usage personnel crée de la place pour des marques qui se différencient par des indicateurs de performance transparents (au-delà du marketing axé sur le voltage) et une distribution conforme en magasin dans les 49 États permissifs, tout en naviguant dans les juridictions restrictives restantes.
Développements récents du secteur
- Juillet 2026 : Axon Enterprises Inc. a annoncé un bon de commande de l'ICE pour des caméras corporelles (modification de contrat non concurrentielle). Ce développement redessine la dynamique des achats de matériel de sécurité publique en renforçant un écosystème intégré de matériel et de logiciels. Il renforce l'ancrage de l'écosystème d'Axon via des contrats matériel-logiciel dans les déploiements auprès des forces de l'ordre.
- Juin 2026 : Axon Enterprises Inc. a rendu l'Axon Body Mini généralement disponible pour les équipes de première ligne. Cette expansion élargit la gamme compacte de caméras corporelles adjacentes aux CEW d'Axon pour les agences de première ligne et accélère la préparation opérationnelle. Elle élargit l'influence d'Axon dans les écosystèmes matériels des forces de l'ordre et l'intégration des données.
- Avril 2026 : Axon Enterprises Inc. a introduit les capacités alimentées par l'IA Axon Vision et Axon Assistant et a intégré la plateforme Axon 911. Ce déploiement améliore la gestion des données et l'interopérabilité dans les piles technologiques de sécurité publique. Il soutient des déploiements à plus forte valeur par utilisateur et un regroupement potentiel avec d'autres dispositifs Axon dans les cycles d'achat.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la demande aux États-Unis pour les armes à énergie induite (CEW) utilisées pour incapaciter temporairement une personne au moyen d'une charge électrique, mesurée par les revenus des dispositifs CEW et de leurs consommables associés vendus dans les circuits civils et institutionnels.
Exclusions de périmètre : sont exclus les irritants chimiques, les munitions à impact, les dispositifs acoustiques et les systèmes à énergie dirigée qui ne reposent pas sur une décharge électrique induite.
Aperçu de la segmentation
- Par type
- Pistolet paralysant
- Taser
- Matraque paralysante
- Par type d'équipement
- Arme
- Cartouches
- Par utilisateur final
- Agences d'application de la loi
- Usage personnel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de ce qui peut être mesuré de manière cohérente pour les CEW aux États-Unis, puis par la collecte des points de données qui ancrent les hypothèses de volume et de prix. Nous nous sommes appuyés sur des sources publiques d'achats publics et de contexte de sécurité telles que SAM.gov et USASpending.gov, ainsi que sur des publications du DOJ et du NIJ décrivant les attentes en matière d'usage de la force et de formation.
Pour garder le modèle ancré aux comportements d'achat, nous avons également examiné les dépôts auprès de la SEC et les présentations aux investisseurs pour les signaux de revenus orientés marché, et nous avons utilisé les statistiques commerciales et manufacturières du U.S. Census Bureau lorsque la ventilation par catégorie fournissait des indices utiles. Les bases de données de brevets ont été incluses pour comprendre les cycles de renouvellement technologique susceptibles d'influencer la demande de remplacement et l'innovation en matière de cartouches. Pour vérifier les schémas d'achat des agences publiques, nous avons examiné des dossiers sélectionnés de contrats et d'appels d'offres à l'aide d'un abonnement payant à une base de contrats et appels d'offres. Les sources listées ici sont illustratives et non exhaustives, car nous avons également utilisé d'autres documents publics lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est acheté, de la fréquence de remplacement des unités et des facteurs déterminant les changements de prix entre les dispositifs et les cartouches. Nous avons échangé avec des responsables des achats des forces de l'ordre, des formateurs, des distributeurs et des participants aux canaux de sécurité personnelle à travers les États-Unis afin d'ajuster les hypothèses de la recherche documentaire aux cycles d'achat actuels.
Lorsque les réponses divergeaient entre les groupes, nous sommes retournés confirmer le cas d'usage (patrouille, milieu correctionnel ou protection personnelle), puis avons revérifié la logique de tarification et les hypothèses de taux d'attachement avant de finaliser les données d'entrée du modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Direction générale (CXO) : 15 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs plus petits : 17 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une approche descendante, combinant la demande d'achats institutionnels, les indicateurs de protection personnelle et les cycles de remplacement pour reconstituer le bassin de dépenses adressable pour les CEW aux États-Unis. Nous avons ensuite effectué des vérifications croisées par des approximations ascendantes sélectives, en utilisant des prix de vente moyens échantillonnés multipliés par des volumes unitaires estimés pour les dispositifs et les cartouches, suivies des retours des distributeurs et des canaux pour corriger les écarts évidents.
Les principaux paramètres ayant façonné le modèle comprennent les taux d'attachement dispositif-cartouche, le calendrier de remplacement typique des unités attribuées aux agences, et l'adoption pilotée par la formation et les politiques (y compris les exigences de désescalade et de reporting). Nous avons également tenu compte de l'évolution du mix entre plateformes à tir unique et à tirs multiples, et reflété les différences de prix entre les achats institutionnels et la vente au détail grand public. Les prévisions ont principalement repose sur une analyse de scénarios, en commençant par un scénario de base convenu avec les personnes interrogées, puis en ajustant pour les changements de politiques, les fluctuations du calendrier d'achat et le rythme de mise à niveau technologique.
Lorsque la visibilité directe des unités était limitée, nous avons traité les lacunes en utilisant les valeurs et le calendrier des attributions publiques, puis en répartissant les dépenses entre dispositifs et consommables selon des schémas d'usage validés plutôt qu'en appliquant une répartition uniforme.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que les écarts importants puissent être expliqués avant validation finale. Nous avons comparé les totaux modélisés à des signaux indépendants tels que les attributions de contrats, les performances directionnelles communiquées par les entreprises et la logique des cycles de remplacement, puis examiné les écarts qui semblaient incohérents avec ce qu'indiquaient les entretiens.
En cas de décalage majeur, nous avons retesté les hypothèses sous-jacentes et recontacté les répondants concernés pour confirmer si un changement de prix, une transition de produit ou un retard d'achat était à l'origine du changement. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé afin que les clients reçoivent la vue la plus récente.
Taille du marché américain des armes à énergie induite selon Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour les armes à énergie induite aux États-Unis sont courantes, car chaque étude peut comptabiliser un mix différent de produits, d'acheteurs et de flux de revenus, puis appliquer son propre calendrier de mise à jour des devises et des prix. L'écart s'élargit généralement lorsque le périmètre mélange les dispositifs avec des catégories moins létales plus larges, ou lorsque la période de prévision commence sur une année de base différente.
Le principal facteur d'écart est de savoir si les cartouches et la demande de remplacement sont pleinement comptabilisées avec les dispositifs, Mordor Intelligence traitant le marché comme équipement plus consommables à travers les agences de forces de l'ordre et l'usage personnel. Nous validons la relation dispositif-cartouche par les retours des canaux et des formateurs avant de verrouiller les totaux finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,75 milliard USD (2026) | |
| Bulletin sectoriel A | 0,62 milliard USD (2023) | Utilise une année de base plus ancienne et peut sous-estimer les dépenses liées au remplacement lorsque les périodes de transition des agences et les taux d'usage des cartouches ne sont pas actualisés selon le mix de plateformes actuel. |
| Note sectorielle B | 0,84 milliard USD (2028) | S'appuie sur un scénario de croissance plus élevée sur une fenêtre plus courte, ce qui peut augmenter les totaux lorsque les cycles de mise à niveau sont supposés se convertir plus rapidement et que les prix moyens augmentent plus fortement. |
Dans l'ensemble, les différences de sélection d'année et ce qui est comptabilisé comme dépense récurrente expliquent la majeure partie de l'écart entre les chiffres publiés. En rattachant les hypothèses au calendrier des achats, à l'usage des cartouches et à un rythme de mise à niveau réaliste, l'estimation reste traçable à des variables claires pouvant être révisées à mesure que de nouvelles attributions et politiques apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des armes à énergie conduite aux États-Unis ?
La taille du marché des armes à énergie conduite s'élève à 747,75 millions USD en 2026 et devrait atteindre 980,34 millions USD d'ici 2031.
Quel type de produit connaît la croissance la plus rapide ?
Les matraques paralysantes affichent la hausse la plus rapide, progressant à un TCAC de 5,97 % jusqu'en 2031.
Qu'est-ce qui pousse les agences à passer au TASER 10 ?
Les mandats fédéraux de désescalade et l'intégration automatique avec les caméras corporelles et Evidence.com incitent les départements à adopter les plateformes TASER 10 à double tir.
Pourquoi les achats civils d'armes à énergie conduite s'accélèrent-ils ?
La portabilité, la rechargeabilité USB et un prix inférieur à 30 USD stimulent la demande civile, notamment dans les États imposant peu de restrictions à la possession.
Quels États restreignent le plus les armes à énergie conduite pour les civils ?
Le Rhode Island les interdit totalement et Hawaï impose une exigence de permis, créant des obstacles de distribution notables.
Dernière mise à jour de la page le:



