
Tamaño y cuota del mercado de armas de energía conducida de EE. UU.
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 747.75 Millones de dólares |
| Tamaño del Mercado (2031) | 980.34 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.57 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de armas de energía conducida de EE. UU. por Mordor Intelligence
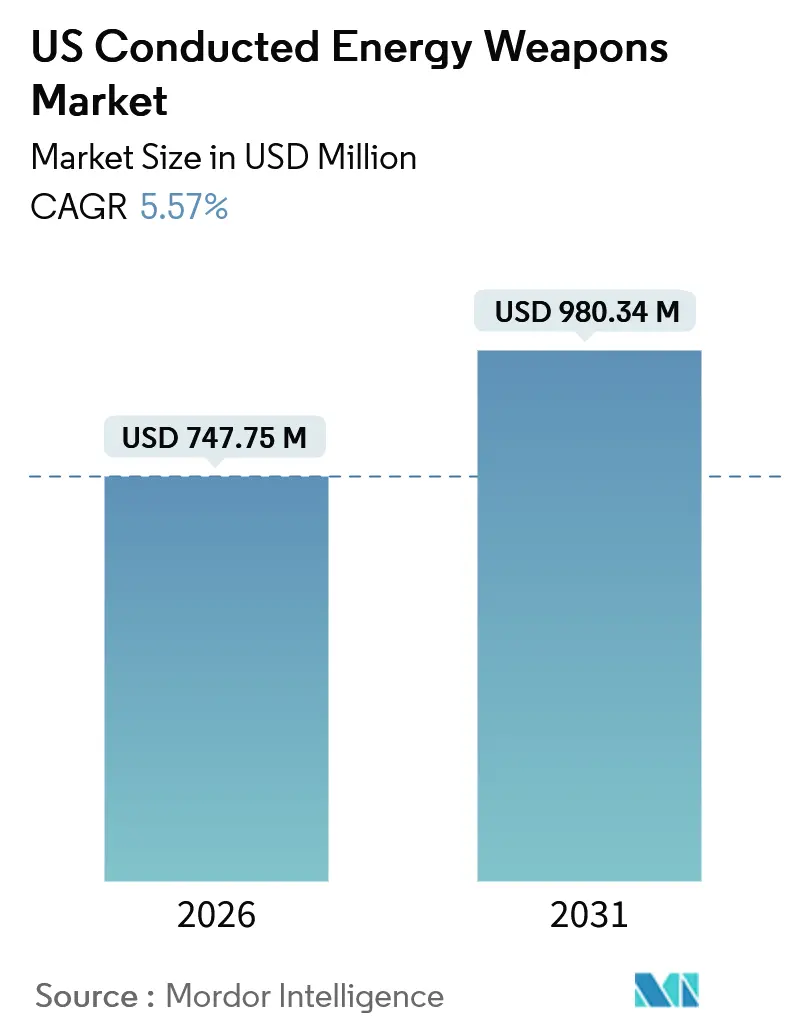
Se proyecta que el tamaño del mercado de armas de energía conducida en los Estados Unidos alcance USD 980,34 millones para 2031, lo que refleja una CAGR del 5,57% durante el período de previsión, desde USD 747,75 millones en 2026. Este crecimiento constante a nivel global oculta un cambio en los factores impulsores de la demanda, donde los ciclos de reemplazo en las fuerzas del orden dan paso al aumento de las compras civiles y a rápidas actualizaciones hacia plataformas innovadoras de doble disparo. Los mandatos federales de desescalada, los requisitos de formación en paquetes y la integración con sistemas de gestión de evidencia basados en la nube continúan impulsando el gasto de los organismos, incluso a medida que aumentan los riesgos de litigios. Los compradores civiles tienden a inclinarse por pistolas paralizantes ligeras y recargables con precios inferiores a USD 30, lo que fragmenta el segmento de protección personal entre múltiples marcas. Mientras tanto, los centros penitenciarios están impulsando la demanda de bastones paralizantes de mayor alcance que funcionan de manera confiable en espacios reducidos, y las actualizaciones de armas superan la reposición de cartuchos a medida que los organismos migran al TASER 10.
Conclusiones clave del informe
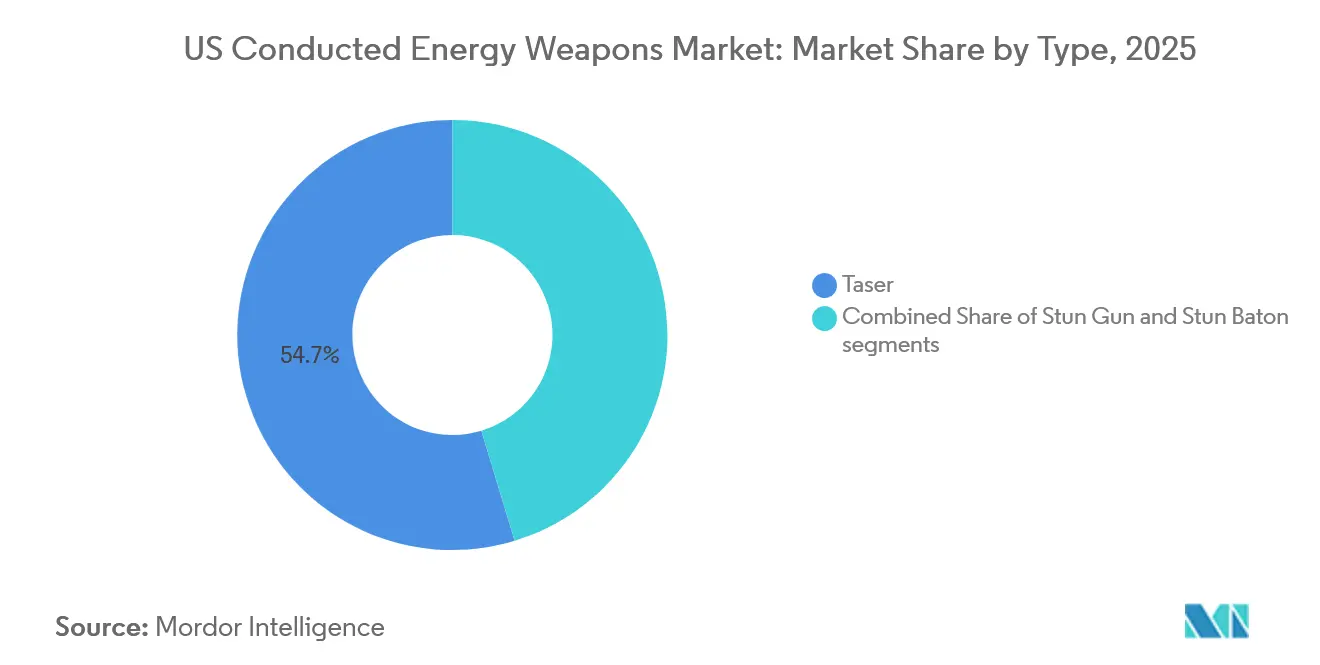
- Por tipo de producto, los táseres lideraron con una cuota de ingresos del 54,67% en 2025; se proyecta que los bastones paralizantes se expandan a una CAGR del 5,97% hasta 2031.
- Por tipo de equipo, las plataformas de armas representaron el 64,78% del tamaño del mercado de armas de energía conducida en 2025 y se proyecta que avancen a una CAGR del 6,12% hasta 2031.
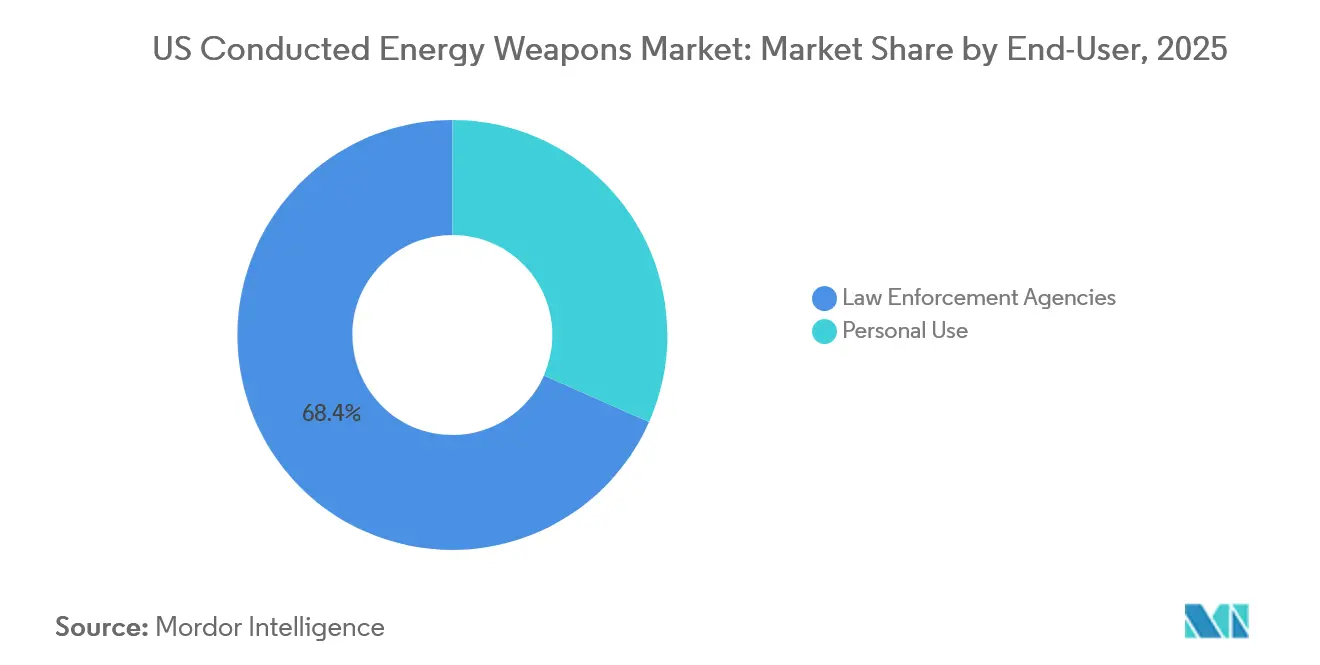
- Por usuario final, los organismos de aplicación de la ley mantuvieron el 68,37% de la cuota del mercado de armas de energía conducida en 2025, mientras que se prevé que el uso personal crezca a una CAGR del 6,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de armas de energía conducida de EE. UU.
Análisis del impacto de los factores impulsores*
| Factor impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Subvenciones federales de desescalada que impulsan la adquisición por parte de las fuerzas del orden | +1.2% | Jurisdicciones nacionales y urbanas que se benefician de la financiación JAG y COPS BWC de la BJA | Medio plazo (2 a 4 años) |
| Aumento de la demanda civil de dispositivos de autodefensa no letales | +1.5% | Nacional, más fuerte en los 49 estados que permiten la tenencia | Corto plazo (≤ 2 años) |
| Armas de energía conducida inteligentes con análisis de datos y capacidades de IA | +1.1% | Nacional, liderado por grandes departamentos metropolitanos que adoptan ecosistemas Evidence.com | Largo plazo (≥ 4 años) |
| Legalización a nivel estatal que amplía el mercado minorista disponible | +0.8% | Jurisdicciones específicas de cada estado que flexibilizan los requisitos de permisos | Medio plazo (2 a 4 años) |
| Armas de energía conducida portátiles para centros penitenciarios y traslado de presos | +0.6% | Nacional, adopción temprana en sistemas penitenciarios federales y estatales de gran tamaño | Largo plazo (≥ 4 años) |
| Integración con cámaras corporales y ecosistemas de gestión de evidencia | +0.9% | Nacional, obligatorio donde las políticas de cámaras corporales están vinculadas al cumplimiento de las subvenciones | Medio plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Subvenciones federales de desescalada que impulsan la adquisición por parte de las fuerzas del orden
La Ley de Formación en Desescalada para las Fuerzas del Orden de 2022 vincula la financiación federal a la formación en el uso de fuerza alternativa, posicionando efectivamente las armas de energía conducida como herramientas conformes en los planes de compra elegibles para subvenciones. Las directrices JAG clasifican las armas independientes como «generalmente no permitidas», por lo que los organismos adquieren cada vez más paquetes combinados de formación y equipamiento que satisfacen los requisitos de elegibilidad. Axon reportó ingresos del segmento TASER de USD 238 millones para el tercer trimestre de 2024, un incremento interanual del 17%, impulsado por las actualizaciones a paquetes TASER 10 que incluyen simuladores de realidad virtual y suscripciones a Evidence.com.[1]"Informe de resultados del tercer trimestre de 2024 de Axon Enterprise," Relaciones con inversores de Axon, investor.axon.com El programa de cámaras corporales de la Oficina COPS refuerza aún más este patrón al subvencionar sistemas que sincronizan los datos del arma con la evidencia en video. Como resultado, los ciclos de renovación de los organismos se acortan a pesar de las presiones presupuestarias municipales, lo que sustenta el mercado de armas de energía conducida.
Aumento de la demanda civil de dispositivos de autodefensa no letales
Las ventas para uso personal crecen a una CAGR del 6,78% hasta 2031, casi un punto porcentual por encima de las adquisiciones institucionales. Google Trends registró un aumento del 23% en las búsquedas de «pistolas paralizantes de autodefensa con linterna» entre abril y agosto de 2025, lo que confirma el aumento de las preocupaciones por la seguridad en áreas urbanas y suburbanas. Las unidades económicas Vipertek VTS-880 se venden por USD 15,99, mientras que los modelos recargables premium de SABRE alcanzan USD 199 y promueven clasificaciones de microcoulombios conformes con el NIJ. Cuarenta y nueve estados permiten la tenencia civil; solo Rhode Island prohíbe totalmente las armas de energía conducida, y Hawái exige permisos, lo que añade complejidad para los minoristas nacionales. Esta fragmentación contrasta con el dominio de Axon en el ámbito policial, creando un espacio libre para marcas que puedan gestionar la varianza regulatoria mientras ofrecen métricas de rendimiento transparentes.
Armas de energía conducida inteligentes con análisis de datos y capacidades de IA
El TASER 10, introducido en 2023, ofrece capacidad de doble disparo, alcance de 45 pies y carga automática de datos a Evidence.com, integrando análisis de IA en cada informe de uso de la fuerza. Los organismos que adoptan la plataforma también se comprometen a suscripciones multianuales en la nube y formación en realidad virtual, lo que eleva los costes de cambio. La directiva de 2023 del Departamento de Policía de Los Ángeles exige la transferencia automática de datos en un plazo de 24 horas tras el despliegue, un flujo de trabajo que depende del ecosistema de Axon. Competidores como PhaZZer no pueden igualar esta pila de software, lo que limita su atractivo fuera de los departamentos sensibles al precio. En consecuencia, la capacidad innovadora, y no las especificaciones de voltaje, impulsa la adquisición, reforzando la estrategia de plataforma de Axon.
Integración con cámaras corporales y ecosistemas de gestión de evidencia
Las normas de subvenciones federales para cámaras corporales fomentan los paquetes de equipamiento que activan automáticamente las cámaras cuando se arma un arma de energía conducida, lo que agiliza la captura de evidencia y reduce los errores en los informes.[2]"Programa de política e implementación de cámaras corporales," Oficina COPS del Departamento de Justicia de EE. UU., cops.usdoj.gov El TASER 10 admite este flujo de trabajo sincronizado, convirtiendo cada despliegue en un evento rico en datos que se integra en el panel de control en la nube de Axon. La política del Departamento de Policía de Los Ángeles de 2023 ejemplifica la carga de cumplimiento, al exigir cargas en un plazo de 24 horas y la presentación inmediata de documentación médica. Los proveedores sin ecosistemas de cámaras deben depender de que los organismos gestionen plataformas separadas, lo que aumenta la fricción administrativa. La consiguiente ventaja de integración sustenta el crecimiento del 17% en los ingresos por TASER de Axon en el tercer trimestre de 2024, a pesar del estancamiento en el número de agentes.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escalada de costes por litigios y responsabilidad civil | -1.3% | Nacional, concentrado en jurisdicciones con casos de alto perfil | Corto plazo (≤ 2 años) |
| Restricciones presupuestarias municipales en el gasto de las fuerzas del orden | -0.9% | Nacional, pronunciado en ciudades medianas con déficits de ingresos | Medio plazo (2 a 4 años) |
| Regulaciones dispares que limitan las ventas civiles | -0.7% | Específico por estado, especialmente en Rhode Island y Hawái | Largo plazo (≥ 4 años) |
| Escrutinio público que exige prohibiciones o moratorias | -0.6% | Jurisdicciones urbanas con coaliciones reformistas activas | Medio plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de costes por litigios y responsabilidad civil
El Servicio de Investigación del Congreso ha catalogado más de 1.000 muertes tras la exposición a armas de energía conducida, lo que mantiene los juicios por homicidio culposo en el punto de mira y obliga a las aseguradoras a elevar las primas municipales.[3]"Informe sobre dispositivos de energía conducida," Servicio de Investigación del Congreso, crsreports.congress.gov Casos de alto perfil como el de Keenan Anderson en 2023 intensificaron el escrutinio, lo que llevó a emitir directivas que exigen exámenes médicos y cargas de datos inmediatas tras cada uso. Axon reconoció «gastos legales elevados» durante su llamada del tercer trimestre de 2024, aunque sostiene que una formación sólida mitiga el riesgo. Los competidores más pequeños tienen balances más ajustados, lo que reduce su resiliencia ante litigios prolongados y consolida el poder de mercado entre los actores establecidos. Por tanto, el aumento de los costes de responsabilidad civil frena el crecimiento general del mercado de armas de energía conducida, al tiempo que afianza el dominio de los actores establecidos.
Restricciones presupuestarias municipales en el gasto en equipamiento de las fuerzas del orden
Las brechas de ingresos pospandemia obligan a muchas ciudades a priorizar los presupuestos de capital, retrasando los ciclos de renovación de armas de energía conducida a pesar de las subvenciones federales. Dado que los fondos JAG generalmente prohíben las compras independientes de armas de energía conducida a menos que vayan acompañadas de formación, los organismos deben destinar sus escasos recursos a paquetes combinados que tienen un mayor coste inicial. El TASER 10 conlleva una prima significativa sobre las unidades TASER 7 heredadas, lo que obliga a los departamentos a justificar sus inversiones en términos de análisis de datos. Las subvenciones COPS para cámaras corporales compensan algunos gastos, pero los requisitos de cofinanciación excluyen a las jurisdicciones con dificultades fiscales. La presión presupuestaria divide así la demanda entre los grandes departamentos urbanos que pueden permitirse las actualizaciones y los organismos más pequeños que prolongan la vida útil de sus equipos o buscan alternativas de menor coste.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo: Los bastones paralizantes amplían el alcance para los operadores de centros penitenciarios
Los táseres representan el 54,67% de los ingresos de 2025, lo que refleja la arraigada preferencia de los organismos por plataformas de incapacitación a distancia que se integran con los sistemas de gestión de evidencia en la nube. Esta cuota proviene principalmente de la oleada de actualizaciones al TASER 10 de Axon, que impulsó los ingresos por armas de energía conducida en un 17% en el tercer trimestre de 2024. Por el contrario, se proyecta que los bastones paralizantes registren el crecimiento más rápido, con una CAGR del 5,97%, impulsados por los funcionarios de centros penitenciarios que requieren una capacidad de aturdimiento por contacto directo confiable sin la carga logística del uso de cartuchos. La revisión de políticas de 2024 del Departamento de Policía de Baton Rouge respalda las pruebas funcionales semanales y la limitación de la exposición, reforzando la preferencia por dispositivos de contacto en los pasillos de traslado de internos.
Las pistolas paralizantes ocupan el término medio económico para los civiles. La VTS-880 de Vipertek integra funciones de linterna y alarma a USD 15,99, con atractivo para los compradores en 49 estados con regulaciones permisivas. Los modelos recargables de SABRE, con una clasificación de 1,820 microcoulombios, alcanzan un precio premium de USD 199 aprovechando su reputación en las fuerzas del orden.[4]"Catálogo de productos SABRE," SABRE - Security Equipment Corp., sabrered.com A medida que el NIJ impulsa las métricas de rendimiento más allá de las afirmaciones de voltaje, los consumidores informados están desplazando sus evaluaciones hacia la efectividad en la entrega de carga eléctrica, una tendencia que podría alterar las cuotas de categoría en el futuro.


Por tipo de equipo: Las plataformas de armas superan las ventas de cartuchos
Las armas capturaron el 64,78% de los ingresos de 2025 y se proyecta que crezcan un 6,12% anual hasta 2031, superando a los cartuchos a pesar del modelo de negocio centrado en consumibles de Axon. Los organismos priorizan las actualizaciones al TASER 10 de doble disparo para satisfacer los requisitos de análisis y formación, comprimiendo los ciclos de reemplazo de las unidades antiguas de disparo único. Los cartuchos de mayor alcance con precios premium elevan la economía por unidad, pero ralentizan la reposición por volumen, especialmente en municipios con restricciones presupuestarias. El segmento personal depende de diseños recargables que prescinden por completo de los cartuchos, desplazando los ingresos recurrentes hacia las ventas de baterías y accesorios.
Los inventarios del TASER 7 heredado aún funcionan adecuadamente, lo que lleva a algunos departamentos a prolongar sus reservas de cartuchos en lugar de comprometerse con cambios completos de plataforma. El lenguaje de las subvenciones de la BJA acentúa este patrón al vincular las compras de cartuchos al gasto en planes de estudios, lo que modera aún más el crecimiento de la demanda de consumibles. Sin embargo, con el tiempo, las obligaciones de informes basados en datos pueden llevar a los organismos rezagados a emprender renovaciones integrales de plataforma, manteniendo así una trayectoria más alta para los ingresos por armas dentro del mercado de armas de energía conducida.
Por usuario final: Las ventas civiles se aceleran mientras los organismos se consolidan
Los compradores de las fuerzas del orden representaron el 68,37% de la cuota del mercado de armas de energía conducida en 2025, con casi el 94% de los organismos que autorizan el despliegue de armas de energía conducida. La base instalada se centra ahora en la actualización a sistemas TASER 10 interconectados que se sincronizan con cámaras corporales y plataformas de gestión de evidencia, lo que vincula a los departamentos a pagos recurrentes de Software como Servicio. Los ingresos por TASER de Axon en el tercer trimestre de 2024 de USD 238 millones subrayan la durabilidad de este canal a pesar del estancamiento en el número de agentes.
Los compradores particulares representan el grupo de usuarios finales de mayor crecimiento, con una tasa de expansión anual del 6,78% hasta 2031. La portabilidad, la recarga por USB y los precios inferiores a USD 30 impulsan el volumen, mientras que los compradores premium buscan clasificaciones de carga validadas por el NIJ. La fricción regulatoria persiste en Rhode Island y Hawái, pero la mayoría de los estados permiten la entrega por correo, lo que otorga a los minoristas de comercio electrónico un amplio alcance. La divergencia entre la demanda institucional consolidada y la demanda civil fragmentada define la estrategia competitiva dentro del mercado de armas de energía conducida.
Análisis geográfico
El mercado de armas de energía conducida muestra una variación regional pronunciada dentro de los Estados Unidos. Los departamentos urbanos de California, Texas y Nueva York destinan presupuestos mayores a plataformas innovadoras de doble disparo que se integran con repositorios de evidencia en la nube, contribuyendo con una cuota desproporcionada de las ventas del TASER 10. Las subvenciones federales fluyen principalmente hacia estas jurisdicciones, acelerando los ciclos de renovación incluso cuando el riesgo de litigios sigue siendo elevado. Los condados suburbanos del Medio Oeste avanzan a un ritmo más moderado, aplazando frecuentemente las actualizaciones hasta que se materializan las contrapartidas de las subvenciones. Los departamentos rurales de los estados de las Llanuras enfrentan presupuestos operativos más ajustados, lo que ralentiza la sustitución de plataformas y sostiene la demanda de alternativas de menor coste, como las unidades PhaZZer Enforcer.
La adopción civil también difiere según la región. Los estados del Sur con leyes de porte permisivas muestran una mayor velocidad de ventas minoristas de pistolas paralizantes compactas, favorecida por la distribución en grandes superficies. En contraste, los estados del Noreste mantienen mandatos de formación más rigurosos, canalizando las ventas hacia dispositivos premium con clasificación NIJ de marcas como SABRE. Los estados del Oeste exhiben una sólida actividad de comercio electrónico, aunque persisten obstáculos logísticos en Hawái debido a su particular estructura de permisos. En general, la heterogeneidad regulatoria regional tanto restringe como redistribuye el crecimiento del mercado de armas de energía conducida.
El crecimiento del segmento penitenciario refleja la distribución de la población reclusa. Los grandes sistemas estatales de Florida, Texas y California encabezan la adopción de bastones paralizantes para el traslado de internos, mientras que las instalaciones más pequeñas del Noreste dependen de los inventarios existentes en modo de sonda. Las instalaciones de la Oficina Federal de Prisiones distribuidas en todo el país representan una demanda base constante al estandarizar los protocolos de registro de cumplimiento que favorecen los dispositivos portátiles. En todas las regiones, los requisitos de documentación posteriores a los incidentes, tal como lo restringen los programas de subvenciones, refuerzan el desplazamiento hacia plataformas integradas en datos, lo que confirma la orientación nacional de la dinámica del mercado de armas de energía conducida.
Panorama regulatorio
Las armas de electrochoque (CED/CEW) se rigen en Estados Unidos por un marco normativo mixto que combina límites de posesión determinados estado por estado con jurisprudencia constitucional federal sobre el uso de la fuerza y el cumplimiento de la contratación pública federal. En el ámbito civil, las restricciones varían de manera significativa: Rhode Island se cita en el mercado como una prohibición total, mientras que Hawái aplica un marco de permisos, lo que complica las estrategias nacionales de distribución minorista y de comercio electrónico. En el ámbito policial, el NIJ ha seguido documentando cómo evolucionan las políticas relativas a las CED junto con la investigación y el despliegue en campo, lo que refuerza la necesidad continua de protocolos estandarizados de capacitación, notificación y seguimiento médico a medida que los organismos amplían su despliegue.
Para los usuarios institucionales, la política y la supervisión también se rigen por normas federales y por la gobernanza de adquisiciones. El cumplimiento de las subvenciones del DOJ (incluidos los requisitos relacionados con la desescalada y las cámaras corporales) ha impulsado a los organismos hacia paquetes de capacitación y hardware, así como flujos de trabajo de gestión de pruebas, lo que aumenta la importancia de la cadena de custodia de las pruebas digitales. Por separado, la Instrucción 5000.69 del Departamento de Defensa (emitida en agosto de 2023) formaliza los procesos conjuntos de revisión de seguridad para sistemas de armas (incluidas las de energía dirigida), lo que subraya el énfasis federal más amplio en la gobernanza y documentación de la seguridad de los sistemas de armas, y que puede influir en cómo los contratistas empaquetan los requisitos de capacitación, seguridad y datos junto con los dispositivos y sistemas de apoyo.
Análisis de la cadena de valor
La cadena de valor de las armas de electrochoque en Estados Unidos comienza con la electrónica ascendente, las celdas de batería, los polímeros y los consumibles de cartuchos, y luego avanza a través de la ingeniería de dispositivos, el ensamblaje y el control de calidad antes de la distribución a los organismos y los canales de consumo. El abastecimiento de baterías y componentes electrónicos sigue siendo un punto de sensibilidad clave, ya que las celdas de ion-litio y ciertos componentes electrónicos a menudo implican exposición a la cadena de suministro internacional, mientras que las presiones de contratación del sector público (incluidas las disposiciones de "Buy American" cuando corresponda) aumentan el enfoque en el ensamblaje y la trazabilidad con base en Estados Unidos. En el caso de los productos civiles, los importadores de marca y los vendedores de marca privada dependen en gran medida de la distribución minorista masiva y el comercio electrónico, lo que eleva la verificación de cumplimiento (restricciones estatales, normas de envío y etiquetado de productos) al nivel de un paso operativo central en lugar de una función administrativa.
Aguas abajo, la cadena de aplicación de la ley se comporta cada vez más como un negocio de ecosistema en lugar de un flujo de hardware independiente. Los proveedores, encabezados por Axon, agrupan plataformas CEW (como TASER 10), estaciones de acoplamiento y accesorios, capacitación (incluida la realidad virtual) y software de pruebas en la nube en acuerdos plurianuales, desplazando la captura de valor hacia las suscripciones y la conectividad de dispositivo a nube con analítica. Esta estructura eleva los costos de cambio para los organismos y concentra el poder de canal entre los proveedores capaces de ofrecer un paquete integrado que abarque contratación, capacitación, retención de datos e informes listos para auditoría.
Panorama competitivo
El dominio en la adquisición por parte de las fuerzas del orden corresponde firmemente a Axon, cuya integración con Evidence.com, los módulos de formación en realidad virtual y la sincronización automática con cámaras corporales establecen una plataforma cerrada que los proveedores más pequeños tienen dificultades para penetrar. El incremento interanual del 17% de Axon en los ingresos por TASER en el tercer trimestre de 2024 ilustra el rendimiento del bloqueo del ecosistema. La empresa asegura regularmente contratos multianuales que agrupan armas, cartuchos, software y formación, minimizando la rotación y elevando las barreras de entrada al mercado de armas de energía conducida.
En el mercado civil, la competencia se concentra entre diversas marcas. SABRE aprovecha su herencia policial para justificar precios premium en sus modelos recargables con clasificación NIJ, mientras que Vipertek capta a los consumidores que priorizan el precio y la comodidad de la carga USB. Guard Dog Security ocupa un nicho con linternas multifunción que incorporan salidas de aturdimiento de bajo voltaje. PhaZZer posiciona su Enforcer como una opción económica para organismos rurales, pero se queda atrás frente a Axon en alcance, análisis y conectividad en la nube.[5]"Especificaciones del PhaZZer Enforcer," PhaZZer LLC, phazzer.com Byrna compite indirectamente vendiendo lanzadores de irritantes químicos en lugar de dispositivos de descarga eléctrica, lo que limita la superposición pero capta cuota de la misma cartera de gasto en defensa personal.
La integración tecnológica es la palanca de diferenciación principal. Los simuladores de formación en realidad virtual de Axon, los análisis de uso de la fuerza basados en IA y la carga automática de evidencia vinculan cada despliegue de arma a un ecosistema de datos más amplio, elevando los costes de salida para los organismos. Los proveedores más pequeños intentan cerrar la brecha ofreciendo firmware con API abierta o asociándose con fabricantes de cámaras de terceros; sin embargo, rara vez igualan la comodidad de un único proveedor que los departamentos prefieren. En consecuencia, el mercado de armas de energía conducida permanece bifurcado, con ventas institucionales muy concentradas y ventas civiles intensamente competitivas.
Líderes de la industria de armas de energía conducida de EE. UU.
Axon Enterprises Inc.
Streetwise Security Products
PhaZZer LLC
Guard Dog Security
Vipertek
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante se encuentra en los paquetes de contratación que conectan las CEW con los flujos de trabajo de gestión de pruebas y documentación de incidentes a nivel de organismo, ya que las prácticas de desescalada vinculadas a subvenciones y las cámaras corporales han convertido la gestión integrada de datos en parte del cumplimiento operativo. Axon ha reforzado esta dirección con la adopción federal de la gestión de pruebas digitales, incluido un contrato de fuente única a 5 años por 30,2 millones de USD con el U.S. Marshals Service (adjudicado en enero de 2026) para un Sistema de Gestión de Pruebas Digitales de alta autorización. Esto refuerza la lógica comercial para los proveedores e integradores capaces de ofrecer paquetes integrales que cubran datos de armas, video, cadena de custodia y retención basada en políticas.
Otra área de espacio en blanco es la expansión más allá del uso tradicional de patrullaje hacia entornos más amplios de primera línea y custodia, donde las cámaras compactas, la automatización de informes y la capacitación pueden adquirirse junto con las opciones de fuerza y la gobernanza. Las señales de contratación en torno a las cámaras corporales también son relevantes para las CEW, porque la activación sincronizada y la gestión unificada de pruebas influyen directamente en la selección de plataformas CEW en muchos organismos. Por ejemplo, el ICE se ha asociado con un posible requisito relacionado con cámaras corporales por 220 millones de USD, lo que indica la escala a la que los compradores federales pueden ampliar pilas integradas de hardware y software. En paralelo, el segmento fragmentado de uso personal crea espacio para marcas que se diferencian mediante métricas de rendimiento transparentes (más allá del marketing de voltaje) y una distribución conforme a la normativa minorista en 49 estados permisivos, mientras navegan las jurisdicciones restrictivas restantes.
Desarrollos recientes del sector
- Julio de 2026: Axon Enterprises Inc. anunció una orden de entrega del ICE para cámaras corporales (modificación de contrato no competitiva). El desarrollo reconfigura la dinámica de contratación de hardware de seguridad pública al reforzar un ecosistema integrado de hardware y software. Fortalece la fidelización al ecosistema de Axon mediante contratos de hardware y software en despliegues de aplicación de la ley.
- Junio de 2026: Axon Enterprises Inc. puso a disposición general la Axon Body Mini para equipos de primera línea. La expansión amplía la gama de cámaras corporales compactas adyacentes a las CEW de Axon para organismos de primera línea y acelera la disponibilidad operativa. Amplía la influencia de Axon en los ecosistemas de hardware de aplicación de la ley y la integración de datos.
- Abril de 2026: Axon Enterprises Inc. introdujo las capacidades impulsadas por IA Axon Vision y Axon Assistant e integró la plataforma Axon 911. El lanzamiento mejora la gestión de datos y la interoperabilidad en las pilas tecnológicas de seguridad pública. Respalda despliegues de mayor valor por usuario y una posible agrupación con otros dispositivos de Axon en los ciclos de contratación.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca la demanda en Estados Unidos de armas de electrochoque (CEW) utilizadas para incapacitar temporalmente a una persona mediante una descarga eléctrica, medida como los ingresos generados por los dispositivos CEW y sus consumibles relacionados vendidos a través de canales civiles y de organismos.
Exclusiones de alcance: se excluyen los irritantes químicos, las municiones de impacto, los dispositivos acústicos y los sistemas de energía dirigida que no dependan de una descarga eléctrica conducida.
Descripción general de la segmentación
- Por tipo
- Pistola paralizante
- Táser
- Bastón paralizante
- Por tipo de equipo
- Arma
- Cartuchos
- Por usuario final
- Organismos de aplicación de la ley
- Uso personal
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza por identificar qué se puede medir de manera consistente en relación con las CEW en Estados Unidos, y luego recopila los datos que sustentan los supuestos de volumen y precio. Nos apoyamos en fuentes de contratación pública y contexto de seguridad como SAM.gov y USASpending.gov, junto con publicaciones del DOJ y el NIJ que describen las expectativas sobre el uso de la fuerza y la capacitación.
Para mantener el modelo vinculado al comportamiento de compra, también revisamos presentaciones ante la SEC y presentaciones a inversores en busca de señales de ingresos orientadas al mercado, y utilizamos estadísticas de comercio y manufactura de la Oficina del Censo de EE. UU. cuando el desglose por categoría ofrecía pistas útiles. Se incluyeron bases de datos de patentes para comprender los ciclos de renovación tecnológica que pueden influir en la demanda de reemplazo y la innovación de cartuchos. Para verificar los patrones de compra de organismos públicos, examinamos registros seleccionados de contratos y licitaciones mediante una suscripción de pago a contratos y licitaciones. Las fuentes aquí enumeradas son ilustrativas, no exhaustivas, ya que también utilizamos otros documentos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se compra, con qué frecuencia se reemplazan las unidades y qué impulsa los cambios de precio entre dispositivos y cartuchos. Conversamos con responsables de contratación de aplicación de la ley, instructores, distribuidores y participantes en canales de seguridad personal en todo Estados Unidos, de modo que los supuestos de la investigación documental pudieran ajustarse a los ciclos de compra actuales.
Cuando las respuestas diferían entre grupos, volvimos a confirmar el caso de uso (patrullaje, correccional o protección personal), y luego revisamos la lógica de precios y los supuestos de tasa de adopción antes de finalizar los insumos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 15% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 17% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó un enfoque descendente, combinando la demanda de contratación de organismos, los indicadores de protección personal y los ciclos de reemplazo para reconstruir el gasto abordable en CEW en Estados Unidos. Luego contrastamos los resultados mediante aproximaciones ascendentes selectivas, utilizando precios de venta promedio muestreados multiplicados por los volúmenes de unidades estimados para dispositivos y cartuchos, seguido de la retroalimentación de distribuidores y canales para corregir brechas evidentes.
Entre los insumos clave que moldearon el modelo se incluyeron las tasas de vinculación entre dispositivos y cartuchos, el tiempo de reemplazo habitual de las unidades emitidas a organismos, y la adopción impulsada por capacitación y políticas (incluidos los requisitos de desescalada y de notificación). También tuvimos en cuenta el cambio de combinación entre plataformas de un solo disparo y de disparos múltiples, y reflejamos las diferencias de precio entre la compra por organismos y la venta minorista al consumidor. La previsión se basó principalmente en el análisis de escenarios, partiendo de un caso base acordado con los entrevistados y luego ajustando por cambios de política, variaciones en los tiempos de contratación y el ritmo de actualización tecnológica.
Cuando la visibilidad directa de las unidades era limitada, resolvimos las brechas utilizando los valores y plazos de las adjudicaciones públicas, y luego asignamos el gasto entre dispositivos y consumibles con base en patrones de uso validados, en lugar de aplicar una división uniforme.
Validación de datos y ciclo de actualización
Los resultados se verificaron en varios pasos para que las variaciones importantes pudieran explicarse antes de la aprobación final. Comparamos los totales modelados con señales independientes, como adjudicaciones de contratos, desempeño direccional reportado por empresas y la lógica de los ciclos de reemplazo, y luego revisamos cualquier variación que pareciera inconsistente con lo indicado en las entrevistas.
Si aparecía una discrepancia importante, volvíamos a probar los supuestos subyacentes y a contactar a los encuestados pertinentes para confirmar si el cambio se debía a una modificación de precios, una transición de producto o un retraso en la contratación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado estadounidense de armas de electrochoque de Mordor Intelligence con otras estimaciones publicadas
Es habitual encontrar diferentes tamaños de mercado publicados para las armas de electrochoque en Estados Unidos, ya que cada estudio puede contabilizar una combinación distinta de productos, compradores y flujos de ingresos, y luego aplicar su propio calendario para las actualizaciones de divisas y precios. La dispersión suele ampliarse cuando el alcance combina dispositivos con categorías más amplias de armas no letales, o cuando el período de previsión comienza en un año base diferente.
El principal factor de diferencia es si los cartuchos y la demanda de reemplazo se contabilizan por completo junto con los dispositivos; Mordor Intelligence trata el mercado como equipo más consumibles en los organismos de aplicación de la ley y el uso personal. Validamos la relación entre dispositivo y cartucho mediante la retroalimentación de canales e instructores antes de fijar los totales finales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,75 mil millones de USD (2026) | |
| Boletín del Sector A | 0,62 mil millones de USD (2023) | Utiliza un año base anterior y puede subestimar el gasto impulsado por el reemplazo cuando los períodos de transición de los organismos y las tasas de uso de cartuchos no se actualizan a la combinación de plataformas actual. |
| Informe Comercial B | 0,84 mil millones de USD (2028) | Se apoya en un escenario de mayor crecimiento durante una ventana más corta, lo que puede elevar los totales cuando se supone que los ciclos de actualización se convierten más rápido y los precios promedio aumentan de manera más agresiva. |
En conjunto, las diferencias en la selección del año y en lo que se contabiliza como gasto recurrente explican la mayor parte de la variación entre las cifras publicadas. Al vincular los supuestos con los tiempos de contratación, el uso de cartuchos y un ritmo realista de actualización, la estimación se mantiene trazable a variables claras que pueden revisarse a medida que surjan nuevas adjudicaciones y políticas.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de armas de energía conducida en los Estados Unidos?
El tamaño del mercado de armas de energía conducida se sitúa en USD 747,75 millones en 2026 y se prevé que alcance USD 980,34 millones en 2031.
¿Qué tipo de producto crece más rápido?
Los bastones paralizantes muestran el aumento más rápido, expandiéndose a una CAGR del 5,97% hasta 2031.
¿Qué impulsa las actualizaciones de los organismos al TASER 10?
Los mandatos federales de desescalada y la integración automática con cámaras corporales y Evidence.com impulsan a los departamentos a adoptar plataformas TASER 10 de doble disparo.
¿Por qué se aceleran las compras civiles de armas de energía conducida?
La portabilidad, la recarga por USB y los precios inferiores a USD 30 están impulsando la demanda civil, especialmente en los estados con restricciones mínimas de tenencia.
¿Qué estados restringen más las armas de energía conducida para civiles?
Rhode Island las prohíbe por completo, y Hawái impone un requisito de permiso, lo que crea obstáculos de distribución notables.
Última actualización de la página el:



