
Taille et part du marché des armes à énergie dirigée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.85 Milliards de dollars |
| Taille du Marché (2031) | 20.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.81 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des armes à énergie dirigée par Mordor Intelligence
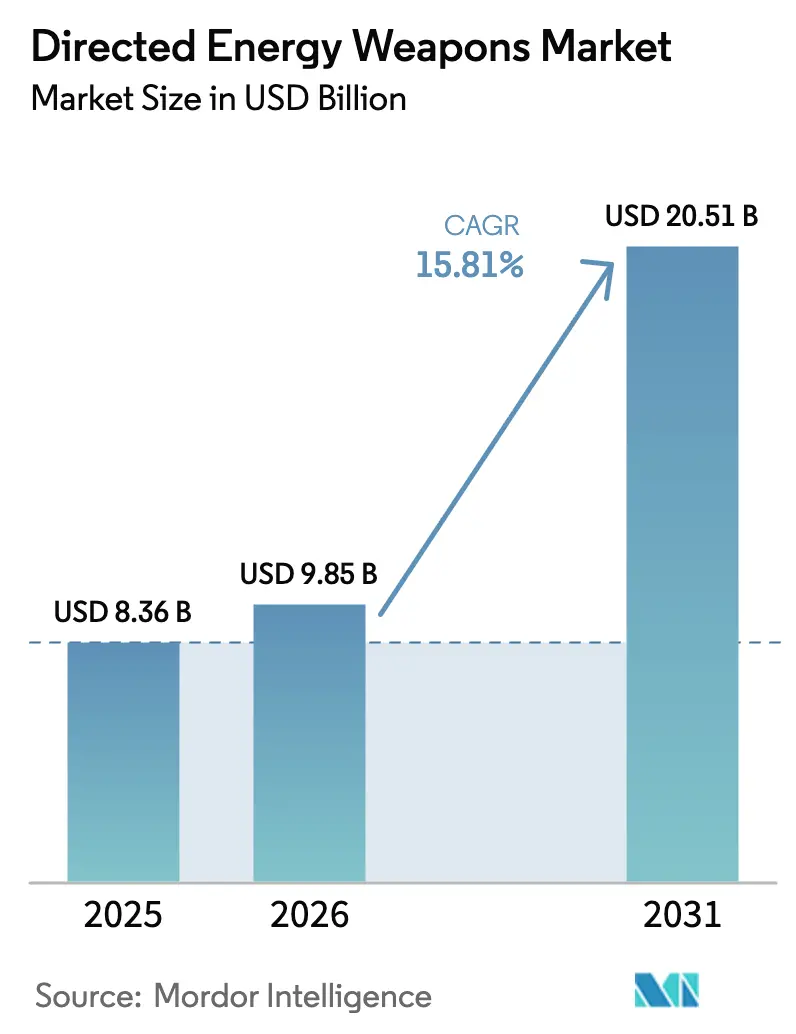
La taille du marché des armes à énergie dirigée devrait passer de 8,36 milliards USD en 2025 à 9,85 milliards USD en 2026 et devrait atteindre 20,51 milliards USD d'ici 2031, à un TCAC de 15,81 % sur la période 2026-2031. La croissance repose sur l'avantage décisif du coût par tir des faisceaux laser ou micro-ondes par rapport aux intercepteurs conventionnels, sur la nécessité de contrer les essaims de drones et les missiles hypersoniques, ainsi que sur la maturation rapide de l'électronique de puissance au nitrure de gallium (GaN) qui permet d'intégrer des armes de 150 kilowatts dans des plateformes auparavant contraintes par leur encombrement. Des trajectoires budgétaires de défense favorables aux États-Unis, au Japon et en Corée du Sud soutiennent d'importants programmes de développement, tandis que les essais navals réussis sur l'USS Preble et le HMS DragonFire valident la disponibilité opérationnelle et déclenchent des contrats de production pluriannuels.[1]Source : Megan Eckstein, « L'arme laser HELIOS de la Marine américaine déployée sur l'USS Preble », navalnews.com L'intérêt à l'exportation s'accélère au Moyen-Orient alors que l'Iron Beam israélien de 100 kilowatts approche du déploiement et que les Émirats arabes unis recherchent des défenses anti-UAS multicouches. Les risques liés à la chaîne d'approvisionnement associés aux licences d'exportation chinoises sur le gallium et le germanium créent toutefois une pression à court terme sur les prix, incitant les gouvernements occidentaux à localiser leur capacité de raffinage.
Principaux enseignements du rapport
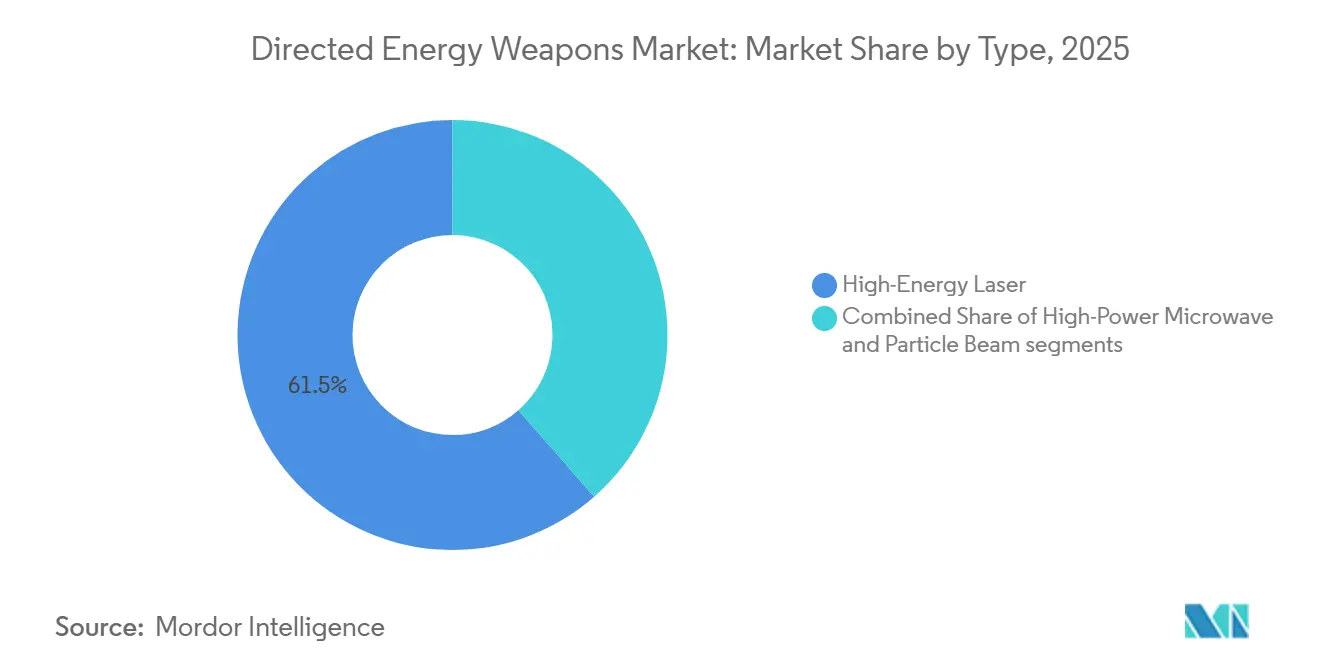
- Par type, les systèmes laser à haute énergie ont dominé avec une part de revenus de 61,45 % en 2025 ; les plateformes à micro-ondes à haute puissance devraient croître à un TCAC de 17,50 % jusqu'en 2031.
- Par plateforme, les déploiements terrestres détenaient une part de 45,10 % en 2025, tandis que les systèmes spatiaux devraient se développer à un TCAC de 18,55 % jusqu'en 2031.
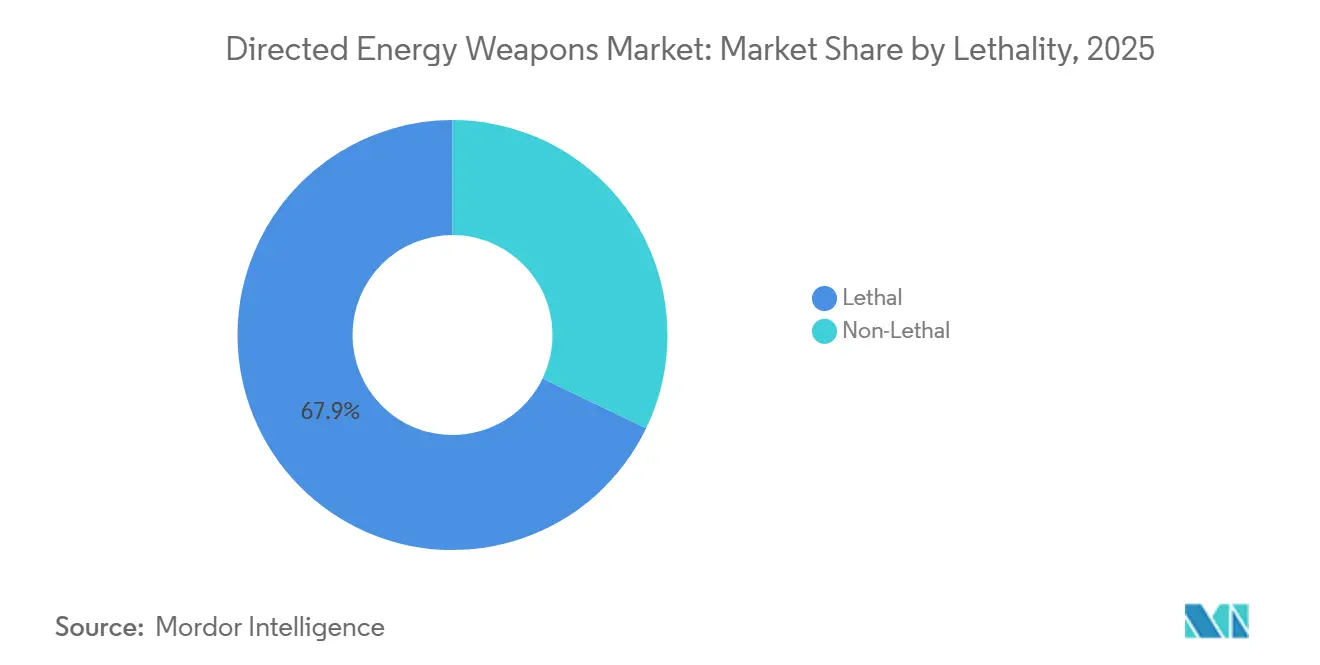
- Par létalité, les applications létales représentaient 67,85 % de la taille du marché des armes à énergie dirigée en 2025, et les missions non létales progressent à un TCAC de 16,43 % jusqu'en 2031.
- Par classe de puissance, les armes de 51 à 150 kW représentaient 49,20 % de la part du marché des armes à énergie dirigée en 2025, tandis que les systèmes inférieurs à 50 kW devraient se développer à un TCAC de 16,71 % jusqu'en 2031.
- Par utilisateur final, les armées de terre ont capté 41,50 % des revenus en 2025, et les forces aériennes ont enregistré le TCAC projeté le plus élevé de 17,32 % jusqu'en 2031.
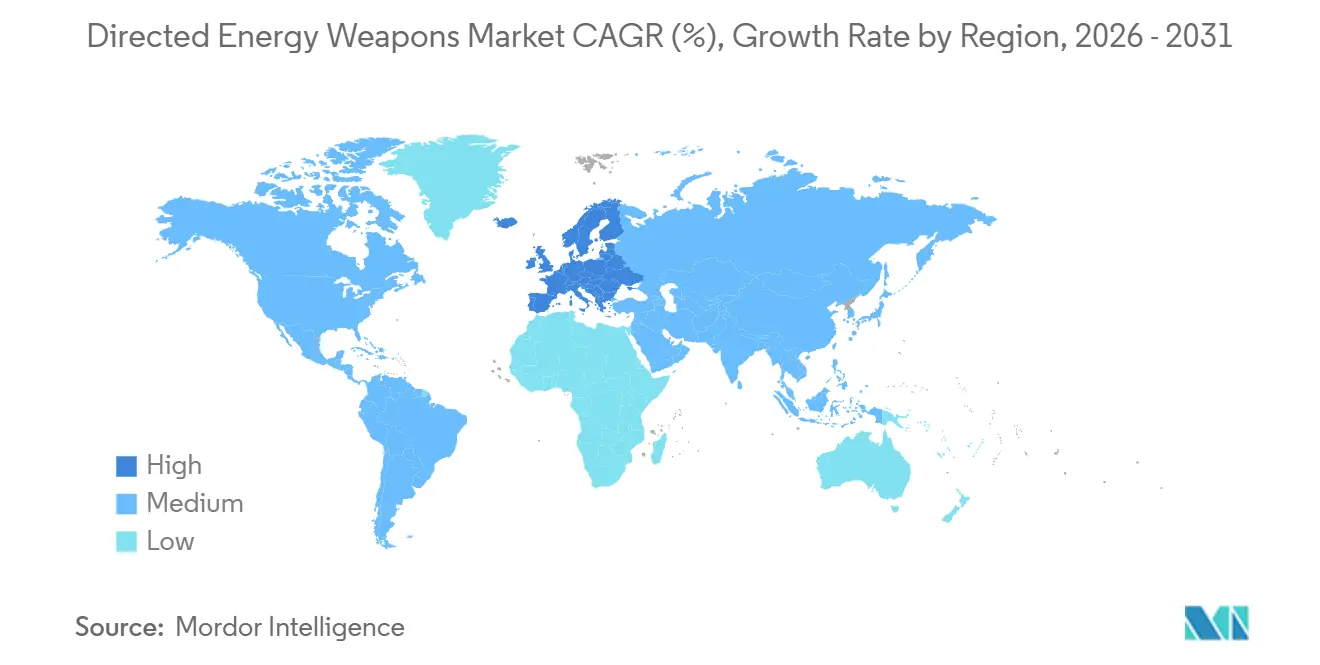
- Par géographie, l'Amérique du Nord a dominé avec une part de 45,60 % en 2025 ; le Moyen-Orient devrait afficher le TCAC le plus élevé de 17,65 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage du coût par tir des lasers à haute énergie par rapport aux intercepteurs | +3.2% | Mondial, adoption précoce en Amérique du Nord et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Prolifération des menaces anti-UAS et hypersoniques | +2.8% | Indo-Pacifique, Moyen-Orient | Court terme (≤ 2 ans) |
| Croissance des budgets de défense et modernisation multi-domaines | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Les faisceaux insensibles aux brouilleurs conviennent à la guerre électromagnétique contestée | +1.9% | Indo-Pacifique, Europe de l'Est, Moyen-Orient | Moyen terme (2 à 4 ans) |
| L'électronique GaN permet des armes compactes de 150 kilowatts | +1.7% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Les essais navals réussis accélèrent les cycles d'acquisition laser | +1.5% | Amérique du Nord, Europe, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Avantage du coût par tir des lasers à haute énergie par rapport aux intercepteurs
Le laser DragonFire britannique coûte environ 10 GBP (13 USD) par engagement, contre plus d'un million de GBP (1,35 milliard USD) pour un missile Sea Viper. Ce différentiel de 100 000 fois transforme la profondeur des soutes des navires de guerre et les coûts de soutien en service. Lors des patrouilles en mer Rouge en 2024, la Marine américaine a dépensé près d'un milliard USD en munitions pour contrer des drones à faible coût, soulignant l'économie insoutenable d'une défense exclusivement cinétique. Les architectes de flotte superposent désormais les lasers aux intercepteurs, réservant les missiles aux menaces entrantes à haute valeur. Les modules de puissance GaN réduisent les conceptions de 150 kW à des encombrements compatibles avec les réseaux électriques existants des destroyers, accélérant les décisions de modernisation. À mesure que les essais à feu réel démontrent une létalité reproductible, les autorités d'acquisition font passer les lasers à haute énergie de l'expérimentation aux contrats de production. L'adoption à court terme est la plus marquée dans les marines, tandis que les plateformes terrestres et aériennes en bénéficient à mesure que les arguments économiques se consolident.
Prolifération des menaces anti-UAS et hypersoniques
Les essaims de drones submergent les inventaires finis de missiles, tandis que les véhicules planeurs hypersoniques réduisent le temps de réaction et exploitent des trajectoires imprévisibles. Le système à micro-ondes à haute puissance THOR de l'Armée de l'air américaine a neutralisé plusieurs petits UAS en Afrique lors des opérations de 2024, prouvant la capacité de neutralisation douce à grande échelle.[2]Source : Laboratoire de recherche de l'Armée de l'air, « L'arme à micro-ondes à haute puissance THOR déployée », afrl.af.mil Lockheed Martin et l'Agence de défense antimissile co-développent des intercepteurs laser pour la neutralisation en phase de vol plané, reflétant l'urgence croissante de contrer les véhicules à boost-glide. Les programmes Silent Hunter et LW-30 de la Chine déploient ouvertement des capacités similaires, réduisant les avantages du premier entrant et accélérant la compétition mondiale. Les armées spécifient de plus en plus des plateformes multi-missions pouvant basculer entre des effets de neutralisation dure et douce sans rechargement, s'alignant sur les spectres de menaces en évolution. À mesure que les enveloppes d'engagement se diversifient, l'énergie dirigée devient indispensable dans la doctrine de défense aérienne multicouche.
Croissance des budgets de défense et modernisation multi-domaines
Le Département américain de la Défense (DoD) a alloué 789,7 millions USD à l'énergie dirigée pour l'exercice fiscal 2025, intégrant ces armes dans les concepts de combat interarmées. Le plan de défense quinquennal du Japon finance des lasers montés sur camions pour la défense anti-drone, en les intégrant dans des réseaux de commandement partagés. La Corée du Sud a déployé son laser Block-I de 30 kW en 2024, le reliant aux capteurs nationaux de défense aérienne et antimissile pour des tirs guidés. L'expansion budgétaire est nécessaire mais pas suffisante ; les critères d'acquisition mettent l'accent sur l'interopérabilité, les architectures ouvertes et les cycles de mise à jour rapides qui s'intègrent dans des boucles capteur-tireur mesurées en secondes. L'énergie dirigée passe désormais d'une technologie de niche à un effecteur central au sein des chaînes de destruction multi-domaines.
Les faisceaux insensibles aux brouilleurs conviennent à la guerre électromagnétique contestée
Les chercheurs à guidage par radiofréquence et les intercepteurs dépendants du GPS défaillent sous attaque électronique ; cependant, les faisceaux laser se propagent à la vitesse de la lumière et ne nécessitent aucune liaison de données. Le programme de capacité de protection contre les tirs indirects à laser à haute énergie de l'Armée américaine positionne les lasers à neutralisation dure comme une couverture contre le brouillage sophistiqué qui aveugle les missiles guidés par radar. L'Iron Beam israélien fonctionne de même indépendamment de la navigation par satellite, maintenant sa létalité même lorsque les adversaires leurrent le spectre électromagnétique. Les déploiements du Krasukha-4 russe en Ukraine ont illustré l'efficacité avec laquelle les chaînes de destruction par radiofréquence peuvent être perturbées, motivant les planificateurs de l'OTAN à diversifier leurs effecteurs. À mesure que le déni de spectre devient routinier, les faisceaux d'énergie non brouillables offrent un avantage décisionnel et une continuité de la défense. Cette capacité incite également les formations interarmes à intégrer des capteurs de suivi électro-optiques avec des effecteurs laser.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur le TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Atténuation atmosphérique et distorsion thermique | -2.1% | Asie du Sud-Est, Moyen-Orient, Afrique équatoriale | Long terme (≥ 4 ans) |
| Les jalons d'acquisition prolongés retardent les revenus industriels | -1.8% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Les ambiguïtés juridiques contraignent l'exportation et le déploiement sur le champ de bataille | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Les chocs d'approvisionnement en terres rares font monter les coûts des composants optiques | -1.5% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Atténuation atmosphérique et distorsion thermique
L'humidité, la poussière et la turbulence dégradent les faisceaux laser, réduisant la puissance jusqu'à 50 % à 5 km dans les zones littorales tropicales, selon des essais de 2024 menés par le Laboratoire de recherche navale américain.[3]Source : Laboratoire de recherche navale américain, « Études de propagation laser », nrl.navy.mil La distorsion thermique dégrade davantage la qualité du faisceau dans l'air chaud et humide, obligeant les concepteurs à surdimensionner les lasers ou à accepter des portées létales plus courtes. L'optique adaptative atténue certaines distorsions mais ajoute des coûts et de la complexité. La vulnérabilité est aiguë en Asie du Sud-Est et dans les régions du Golfe, où la plupart des menaces de drones et de roquettes se produisent à basse altitude. Par conséquent, les commandants associent les lasers à des intercepteurs cinétiques pour maintenir la couverture lorsque les conditions météorologiques dégradent la qualité du faisceau. L'amélioration continue des logiciels de contrôle de faisceau atténue mais n'élimine pas les limites physiques.
Les jalons d'acquisition prolongés retardent les revenus industriels
Une analyse du Bureau de la responsabilité gouvernementale montre que les programmes d'énergie dirigée nécessitent en moyenne 8 à 12 ans entre la démonstration et le déploiement, ce qui étire les flux de trésorerie des fournisseurs et décourage le capital-risque. La capacité de protection contre les tirs indirects à laser à haute énergie de l'Armée américaine n'a pas encore atteint sa pleine capacité opérationnelle malgré une décennie d'essais, illustrant l'inertie bureaucratique. En Europe, le laser à haute énergie de Rheinmetall attend la certification de l'OTAN avant les commandes en volume, un obstacle administratif qui prolonge la production à faible cadence. Sans demande assurée, les maîtres d'œuvre retardent l'outillage à grande échelle, maintenant les prix unitaires élevés. Les récentes initiatives visant à créer un Bureau de transition interarmées pour l'énergie dirigée aux États-Unis pourraient atténuer les goulots d'étranglement, mais une réforme structurelle des marchés publics reste essentielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
dominance des systèmes à état solide face à la disruption des micro-ondesLes systèmes laser à haute énergie ont capté 61,45 % de la part du marché des armes à énergie dirigée en 2025, reflétant la maturité des lasers à fibre, des modules de puissance évolutifs et de la létalité validée contre les drones, les roquettes et les petites embarcations. Le marché des armes à énergie dirigée connaît une adoption soutenue des architectures à état solide à mesure que les tests d'intégration se transforment en déploiements en première ligne. Le tir ATHENA de Lockheed Martin en 2024 a mis hors service un moteur de camion, traduisant la précision de laboratoire en un effet tactiquement pertinent. En revanche, les plateformes à micro-ondes à haute puissance devraient croître à un TCAC de 17,50 % jusqu'en 2031, portées par des cas d'usage contre l'électronique dans lesquels de simples impulsions peuvent désactiver des essaims entiers sans destruction physique. Le déploiement de THOR en Afrique a démontré une couverture à grande échelle que les lasers ne peuvent égaler, soulignant des profils de mission complémentaires.
La clarté réglementaire favorise pour l'instant les lasers ; la norme IEC 60825 classe les seuils de sécurité et définit les procédures de licence d'exportation, tandis qu'une norme parallèle pour les micro-ondes à haute puissance reste absente, ce qui retarde les accords internationaux. À mesure que les armées affinent leurs doctrines, les achats se divisent selon les lignes de mission : lasers pour la neutralisation dure de précision, micro-ondes pour la saturation en neutralisation douce. Des start-ups comme Epirus exploitent cette lacune avec des formes d'onde définies par logiciel qui remodèlent les impulsions en temps réel, positionnant les micro-ondes à haute puissance comme une alternative agile. Sur l'horizon de prévision, les deux modalités se développent, les lasers maintenant une avance en termes de revenus grâce à des chaînes d'approvisionnement industrielles bien établies et des voies de certification plus claires, sécurisant ainsi une part à long terme dans le marché des armes à énergie dirigée.


Par plateforme :
maturité terrestre face à la vélocité spatialeLes systèmes terrestres représentaient 45,10 % des revenus en 2025, reflétant les armées équipant les véhicules Stryker et Boxer de lasers de classe 50 kW pour la défense aérienne mobile à courte portée. La taille du marché des armes à énergie dirigée pour les plateformes terrestres continuera d'augmenter à mesure que les unités de faible puissance se répandent dans les brigades de manœuvre et les bases fixes, offrant aux commandants une profondeur de soute indépendante du réapprovisionnement en missiles. L'adoption navale s'accélère après les succès de l'USS Preble et du HMS DragonFire, qui ont prouvé que les réseaux électriques des navires peuvent soutenir un tir de faisceau continu sans générateurs auxiliaires. Les lasers aéroportés approchent de la maturité ; un avion de combat AC-130J équipé du pod SHiELD a réussi à neutraliser des menaces lors d'essais en vol en 2024, rapprochant les capsules d'autoprotection du service opérationnel.
Les architectures spatiales, bien qu'encore à un stade embryonnaire, affichent une perspective de TCAC de 18,55 % alors que le programme Meadowlands de la DARPA relie des capteurs laser à la constellation proliférée de l'Agence de développement spatial, ciblant des couches mondiales de suivi des missiles d'ici 2027. Les systèmes orbitaux contournent l'atténuation atmosphérique, promettant une précision à longue portée, mais se heurtent à des limites de génération d'énergie et d'évacuation thermique dans le vide. L'héritage de Northrop Grumman en communications laser fournit des optiques critiques qui raccourcissent le pont technologique vers la militarisation. La division directionnelle se cristallise : les systèmes terrestres dominent les revenus à court terme tandis que les concepts spatiaux progressent à travers le prototypage, positionnant le domaine pour des gains de parts disruptifs après 2030 dans le marché des armes à énergie dirigée.
Par létalité :
primauté de la neutralisation dure avec une montée en puissance de la neutralisation douceLes applications létales représentaient 67,85 % des revenus en 2025, les commandants ayant prioritairement cherché à détruire physiquement les cibles pour garantir la neutralisation de la mission, comme en témoigne l'Iron Beam israélien faisant détonner des ogives de roquettes lors des essais de 2025. Les tirs laser à haute énergie génèrent une neutralisation instantanée et catastrophique sans débris d'explosion, un avantage décisif dans les environnements urbains ou littoraux où les résidus d'interception présentent des risques de dommages collatéraux. Les missions non létales, telles que l'éblouissement des capteurs et la perturbation des communications, progressent à un TCAC de 16,43 %, s'alignant sur des règles d'engagement plus strictes qui exigent des effets réversibles ou modulables. L'interrupteur d'éblouissement optique naval américain avertit les navires suspects sans causer de dommages permanents, offrant aux commandants un outil de dissuasion proportionnel dans les voies maritimes encombrées.
Les ambiguïtés juridiques entourant l'aveuglement intentionnel limitent l'exportabilité des systèmes, mais les systèmes à double mode pouvant basculer entre neutralisation douce et dure continuent de se multiplier. Les tendances de conception industrielle intègrent des modes de puissance variable et un reciblage rapide, permettant à une seule tourelle de passer de capacités non létales à létales en quelques secondes. À mesure que les opérations urbaines et les confrontations en zone grise augmentent, l'adoption de méthodes non létales s'étend. Néanmoins, les faisceaux létaux conservent une nette suprématie en termes de revenus dans le marché des armes à énergie dirigée en raison de la préférence doctrinale pour des résultats d'engagement définitifs.
Par classe de puissance :
maturité de la gamme intermédiaire, prolifération des faibles puissancesLes armes dans la bande 51-150 kW ont capté 49,20 % des revenus de 2025, offrant un compromis optimal entre taille, poids et létalité. La taille du marché des armes à énergie dirigée pour cette classe intermédiaire bénéficie de l'adoption des plateformes navales et terrestres ; HELIOS, à 60 kW, et DragonFire, à environ 100 kW, illustrent ce point d'équilibre. Les systèmes inférieurs à 50 kW enregistrent cependant le TCAC le plus rapide de 16,71 % jusqu'en 2031, à mesure que les solutions anti-UAS à petit facteur de forme se répandent dans les bases opérationnelles avancées et les patrouilles mobiles. Le Block-I de 30 kW de Hanwha, déployé en 2024, s'intègre parfaitement aux radars Patriot et coûte une fraction des systèmes laser à haute puissance, suscitant un intérêt à l'exportation.
Au-dessus de 150 kW, des programmes comme Songbow visent à neutraliser les missiles de croisière anti-navires, mais nécessitent des circuits de refroidissement sur mesure et des systèmes d'alimentation intégrés qui augmentent le risque d'intégration sur plateforme. La croissance en volume dans les niveaux de puissance inférieurs souligne une tendance de défense plus large vers la létalité distribuée, qui consiste à saturer les champs de bataille avec de nombreux nœuds peu coûteux plutôt que de concentrer la capacité sur quelques actifs exquis. À mesure que l'efficacité du GaN augmente, l'arme de 100 kW de demain pourrait occuper l'encombrement de l'unité de 30 kW d'aujourd'hui, brouillant les frontières entre classes et renforçant l'orientation du marché des armes à énergie dirigée vers des architectures agiles et évolutives.
Par utilisateur final :
prédominance de l'armée de terre, dynamisme des forces aériennesLes armées de terre contrôlaient 41,50 % des revenus en 2025, tirant parti des lasers mobiles sur les véhicules Stryker et Boxer pour défendre les brigades de manœuvre contre les drones et les roquettes. Le secteur des armes à énergie dirigée exploite les mises à niveau électriques des véhicules et les systèmes de contrôle de tir à architecture ouverte pour intégrer les lasers sans nécessiter une refonte importante de la coque. Les budgets navals se concentrent sur la défense propre des navires et les missions d'interdiction, avec des achats supplémentaires de HELIOS consolidant une feuille de route pour la flotte de surface. Les agences civiles acquièrent des éblouisseurs de faible puissance pour la protection des frontières et des infrastructures critiques, mais les volumes restent en retrait par rapport à la demande militaire.
Les forces aériennes devraient afficher le TCAC le plus élevé de 17,32 % jusqu'en 2031, à mesure que les lasers montés en pod arrivent à maturité, fournissant des couches défensives contre les missiles à guidage infrarouge dans l'espace aérien contesté. L'essai de l'AC-130J en 2024 a validé le contrôle de faisceau aéroporté, réduisant les lacunes en gestion thermique et encourageant le développement de pods de classe chasseur dans le cadre du portefeuille SHiELD. Des synergies inter-domaines émergent : les technologies validées dans les tourelles de camions migrent vers les aéronefs et les navires, réduisant la duplication en recherche et développement et accélérant la convergence entre les services. L'écosystème résultant renforce la compétition inter-services, chaque service cherchant une supériorité de niche tout en partageant des chaînes d'approvisionnement standard au sein du marché des armes à énergie dirigée en expansion.
Analyse géographique
Marché des Armes à Énergie Dirigée en Amérique du Nord
L'Amérique du Nord a conservé 45,60 % des revenus en 2025, ancrée par l'allocation fédérale américaine de 789,7 millions USD dédiée à l'énergie dirigée et par une base industrielle comprenant Lockheed Martin, RTX, Northrop Grumman et General Atomics. Le déploiement du système HELIOS à bord de l'USS Preble et la production en faible cadence du DE M-SHORAD de l'Armée de terre confirment la transition opérationnelle, réduisant le délai entre la technologie et la mise en service. Le Canada participe à des essais conjoints et le Mexique étudie des applications non létales pour la sécurité frontalière, mais les revenus régionaux globaux restent centrés sur les États-Unis. La réforme réglementaire menée par le Bureau de transition conjoint pour l'énergie dirigée, créé en 2024, vise à raccourcir les cycles d'acquisition, renforçant davantage l'avance de la région.
Marché des Armes à Énergie Dirigée en Europe
L'Europe poursuit son autonomie à travers des efforts nationaux. Le contrat de production DragonFire d'une valeur de 316 millions GBP (426,57 millions USD) accordé au Royaume-Uni garantit l'intégration sur les frégates d'ici 2027. Le laser Rheinmetall monté sur des véhicules Boxer a démontré l'interopérabilité OTAN lors des essais de 2025, tandis que la France et l'Italie poursuivent des programmes de prototypes plus modestes. La Russie rend public le laser antisatellite Peresvet, mais avec un minimum de données ouvertes sur ses performances opérationnelles. La dispersion budgétaire entre des besoins disparates tempère l'échelle collective ; toutefois, les initiatives de défense industrielle de l'Union européenne pourraient consolider la demande après 2027, positionnant l'Europe comme un pôle de croissance secondaire au sein du marché des armes à énergie dirigée.
Marché des Armes à Énergie Dirigée en Asie-Pacifique
La dynamique de l'Asie-Pacifique repose sur le déploiement du Block-I de 30 kW de la Corée du Sud et sur les prototypes de lasers montés sur camion du Japon, financés dans le cadre du programme de renforcement 2024-2029. Le Silent Hunter de la Chine illustre une intention d'exportation, tandis que les lasers antisatellites indigènes restent largement classifiés. Les essais conjoints avec les États-Unis menés par l'Australie à Woomera et le projet KALI de l'Inde illustrent la diversité des expérimentations dans la région.
Marché des Armes à Énergie Dirigée au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique devraient enregistrer le CAGR le plus élevé, soit 17,65 %, de 2026 à 2031, portés par le système Iron Beam d'Israël et les acquisitions anti-drones des Émirats arabes unis. L'Arabie saoudite évalue des offres en matière d'énergie dirigée dans le cadre de sa modernisation Vision 2030, et les systèmes THOR américains opèrent en Afrique, fournissant une preuve de concept pour une adoption plus large. L'adoption en Amérique du Sud reste embryonnaire, le Brésil et l'Argentine étudiant des options de sécurité frontalière mais étant contraints par leurs priorités budgétaires.

Paysage réglementaire
Les armes à énergie dirigée se situent à l'intersection de la gouvernance de la sécurité des armes et des contrôles des exportations à double usage. Aux États-Unis, les programmes d'énergie dirigée doivent suivre le processus d'examen de sécurité des armes et des lasers du DoD au titre de la DoDI 5000.69 et des pratiques de sécurité des systèmes telles que la MIL-STD-882E, avec une supervision ancrée dans le leadership de l'OUSD(R&E) en matière d'énergie dirigée. Ces exigences façonnent les protocoles d'essai, la documentation et les jalons de mise en service pour les lasers de haute énergie comme pour les systèmes à micro-ondes de forte puissance.
L'exportabilité et les contraintes liées aux cas d'usage continuent d'influencer le flux des transactions et les chaînes d'approvisionnement. Les listes de biens à double usage et de munitions de l'Arrangement de Wassenaar (liste de 2025 et correction de 2026) constituent une base multilatérale utilisée par les autorités nationales pour classer les lasers, les composants RF et les composants habilitants. Au Royaume-Uni, l'Export Control Order 2008 a été mis à jour en décembre 2025 afin de s'aligner sur l'évolution des contrôles à double usage. Sur le plan de la sécurité, la UK Defence Safety Authority a publié la norme DOSR-RN-2026-05 (mars 2026) pour encadrer la conformité des armes à énergie dirigée radiofréquence au titre de la DSA 02.OME, et a ouvert une consultation sur la mise à jour de la Defence Laser Safety Policy (JSP 390), ajoutant des attentes de conformité plus claires pour les activités militaires liées à la RF comme au laser.
Analyse de la chaîne de valeur
La chaîne de valeur des armes à énergie dirigée commence par les matériaux et composants amont, notamment les dispositifs de puissance en GaN, les optiques et revêtements de précision, les sous-systèmes de contrôle de faisceau, les matériaux de gestion thermique et les composants RF pour les architectures à micro-ondes de forte puissance. Ces intrants sont assemblés par les intégrateurs de sous-systèmes en sources laser ou émetteurs à micro-ondes, en conditionnement de puissance, en boucles de refroidissement, en directeurs de faisceau et en logiciels embarqués au sein de modules d'armes renforcés. Les maîtres d'œuvre et intégrateurs de plateformes adaptent ensuite le module aux véhicules terrestres, aux navires de combat, aux nacelles aéronautiques ou aux configurations conteneurisées.
Les laboratoires gouvernementaux et les organismes d'acquisition des services demeurent centraux pour la qualification et la transition. Aux États-Unis, le Army RCCTO recourt souvent à des voies de prototypage rapide, notamment des structures Other Transaction, pour faire passer les systèmes des démonstrations à la production à cadence réduite. En aval, la distribution est dominée par les achats directs de gouvernement à maître d'œuvre, les revenus de maintien en condition étant liés aux unités remplaçables en ligne optiques, aux consommables thermiques, aux modules de puissance et aux mises à jour logicielles pour la conduite de tir et le contrôle de faisceau. Les points de friction de la chaîne d'approvisionnement se concentrent autour des optiques spécialisées, de l'électronique de puissance à haute fiabilité et de la base industrielle limitée capable de monter en échelle les composants sans demande soutenue. L'activité récente des programmes indique où la valeur s'accumule : HII a été sélectionné en mars 2025 pour développer un laser de haute énergie à architecture ouverte pour le RCCTO de l'armée américaine, AeroVironment a livré des prototypes initiaux de laser mobile anti-drones en août 2025, et Lockheed Martin a reçu en septembre 2025 un contrat lié au JLWS pour le développement d'un laser conteneurisé de plus forte puissance, renforçant une évolution vers des architectures modulaires et une intégration orientée production.
Paysage concurrentiel
Le marché présente une concentration modérée autour des grands maîtres d'œuvre, qui dominent des domaines tels que la génération de faisceaux, le conditionnement de puissance et l'intégration robuste. Lockheed Martin Corporation, RTX Corporation et Northrop Grumman Corporation se distinguent par le plus grand nombre de programmes, soutenus par de solides portefeuilles de propriété intellectuelle dans les architectures de lasers à fibre et les algorithmes de contrôle de faisceau. Lockheed Martin s'appuie sur des décennies de recherche et développement en lasers à fibre pour déployer des systèmes tels que HELIOS et ATHENA, intégrant des brevets d'optique adaptative déposés en 2024 pour remédier à la distorsion atmosphérique. RTX se concentre sur l'intégration radar, proposant HELWS comme une solution capteur-tireur complète qui simplifie le déploiement pour la défense de base. Northrop Grumman met l'accent sur les communications laser spatiales, visant à exploiter les plateformes orbitales pour de futures applications de défense antimissile.
Les acteurs émergents gagnent du terrain. Epirus, soutenu par des fonds de capital-risque, a introduit son système à micro-ondes à définition logicielle Leonidas en 2024, obtenant des extensions de tests américains dans plusieurs installations pour permettre des capacités de neutralisation d'essaims. BlueHalo a décroché le contrat Songbow de 400 kW d'une valeur de 29,98 millions USD, porté par des avancées dans la mise à l'échelle de puissance GaN et les technologies de refroidissement modulaire. À l'international, Rafael et Hanwha proposent des systèmes favorables à l'exportation avec moins de restrictions ITAR, séduisant les acheteurs en Asie et au Moyen-Orient.
La dynamique concurrentielle évolue des métriques de puissance brute vers des facteurs tels que la vitesse d'intégration, les architectures ouvertes et les coûts totaux de possession, reflétant la demande des clients pour des systèmes déployables dans un délai de 24 à 36 mois. La transition en cours de la recherche et développement vers la production en série devrait bénéficier aux acteurs de second rang excellant dans le prototypage rapide et les mises à jour logicielles, réduisant progressivement la part de marché des titulaires tout en maintenant la structure globale du marché des armes à énergie dirigée sous les grands maîtres d'œuvre établis.
Leaders du secteur des armes à énergie dirigée
Lockheed Martin Corporation
RTX Corporation
BAE Systems plc
Northrop Grumman Corporation
QinetiQ Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Armes à Énergie Dirigée
- Lockheed Martin Corporation
- RTX Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Rheinmetall AG
- MBDA
- Rafael Advanced Defense Systems Ltd.
- Honeywell International Inc.
- L3Harris Technologies, Inc.
- Elbit Systems Ltd.
- QinetiQ Group
- General Atomics
- Thales Group
- Leonardo S.p.A
- Kratos Defense & Security Solutions, Inc.
- Dynetics (Leidos, Inc.)

Opportunités de marché et perspectives d'avenir
L'opportunité la plus évidente est le passage de prototypes spécifiques à une plateforme à des systèmes transportables et neutres vis-à-vis de la plateforme, pouvant être déployés comme actifs de défense de base ou intégrés en kits de mission, notamment pour la défense anti-drones et anti-missiles de croisière. En mars 2026, le DoD américain a déclaré qu'il visait le déploiement à grande échelle de systèmes à énergie dirigée dans un délai de 36 mois, et en juin 2026, il a souligné un objectif de démonstration d'armes laser de haute énergie prêtes au combat d'ici l'été 2028. Ces échéances s'alignent sur la feuille de route du DoD en matière d'énergie dirigée (mise à jour le 17 mai 2024), qui prévoit une montée en puissance d'environ 150 kW vers 500 kW dans la période 2025-2030. Elles soutiennent également la demande en contrôle de faisceau, gestion thermique, conditionnement de puissance et interfaces conformes MOSA facilitant l'intégration interservices.
Les actions contractuelles et les mouvements industriels étendent l'ensemble des opportunités au-delà des maîtres d'œuvre traditionnels. En juillet 2026, le programme Joint Laser Weapon System (JLWS) a attribué des accords à Lockheed Martin et nLIGHT, pour une valeur initiale de 86 millions USD et un plafond de programme annoncé pouvant atteindre 847 millions USD. Cette attribution pointe vers des acquisitions d'architectures laser conteneurisées de plus forte puissance et vers la chaîne d'approvisionnement associée. Des efforts régionaux de localisation additionnels créent aussi des voies d'accès pour les fournisseurs. En juin 2026, Electro Optic Systems (EOS) a conclu un accord d'actionnaires de coentreprise contraignant et conditionnel avec la société émiratie Generation 5 Holding L.L.C. pour développer une arme laser de nouvelle génération de 200-300 kW et fabriquer des systèmes laser aux Émirats arabes unis, reflétant un intérêt d'acquisition pour la production localisée, le maintien en condition souverain et un accès plus rapide aux capacités anti-drones.
Recent Industry Developments in Marché des Armes à Énergie Dirigée
- Juillet 2026 : Lockheed Martin et nLIGHT ont été sélectionnés dans le cadre de l'effort Joint Laser Weapon System (JLWS) pour développer des systèmes d'armes laser de haute énergie modulaires et conteneurisés, avec une attribution combinée initiale de 86 millions USD et un plafond de programme total annoncé pouvant atteindre 847 millions USD. Les travaux portent sur la montée des niveaux de puissance initiaux vers des configurations de sortie plus élevée pertinentes pour la défense contre les missiles de croisière et les drones. Cela accélère le passage du marché des démonstrateurs propres à un service vers des architectures standardisées et orientées production, ainsi qu'une base de fournisseurs plus large pour les sous-systèmes de puissance, de refroidissement et de contrôle de faisceau.
- Juin 2026 : Electro Optic Systems (EOS) a signé un accord d'actionnaires de coentreprise contraignant et conditionnel avec la société émiratie Generation 5 Holding L.L.C. pour développer une arme laser de haute énergie de nouvelle génération de 200-300 kW et fabriquer des systèmes laser aux Émirats arabes unis. Cet arrangement soutient l'industrialisation régionale de la production d'énergie dirigée plutôt qu'une acquisition limitée à l'importation. Il accroît également la pression concurrentielle sur les offres axées sur l'exportation en associant développement, assemblage local et capacité de maintien en condition.
- Septembre 2025 : Lockheed Martin s'est vu attribuer des travaux visant à faire progresser le Joint Laser Weapon System (JLWS), incluant le développement d'un concept de système d'arme laser tactique conteneurisé de classe 500 kW. Cette attribution a renforcé une poussée vers des classes de puissance plus élevées et un conditionnement pouvant être déployé rapidement sur différents sites sans être lié à un seul programme de plateforme. Elle a renforcé le pipeline à court terme pour les fournisseurs de composants soutenant la montée en puissance à base de GaN, la gestion thermique et l'intégration renforcée des directeurs de faisceau.


Marché des Armes à Énergie Dirigée Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes d'armes à énergie dirigée qui produisent un effet sur une cible à l'aide d'énergie focalisée, y compris les solutions laser, micro-ondes de forte puissance et à faisceau de particules utilisées sur les plateformes et sites de défense.
Exclusions du périmètre : nous excluons les prototypes et bancs d'essai, les sources d'énergie tactiques autonomes vendues sans module d'arme, ainsi que les capteurs électro-optiques utilisés uniquement pour la désignation d'objectifs.
Aperçu de la segmentation
- Par type
- Laser à haute énergie
- Micro-ondes à haute puissance
- Faisceau de particules
- Par plateforme
- Terrestre
- Aéroportée
- Navale
- Spatiale
- Par létalité
- Létale
- Non létale
- Par classe de puissance
- Moins de 50 kW
- 51 à 150 kW
- Supérieur à 150 kW
- Par utilisateur final
- Armée de terre
- Force aérienne
- Marine/Garde-côtes
- Sécurité intérieure et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Israël
- Turquie
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cartographier ce qui est réellement acheté et déployé, puis relie ces signaux aux dépenses annuelles et aux voies d'acquisition. Nous examinons les documents publics de budget de défense et les annexes d'acquisition, ainsi que des sources telles que les documents budgétaires du DoD américain, les publications de l'OTAN et des ministères nationaux de la Défense, et UN Comtrade pour les signaux commerciaux relatifs aux sous-systèmes clés.
Pour ancrer le modèle, nous suivons également les normes et indices d'essai issus de sources telles que les publications du NIST et les revues IEEE, puis vérifions les calendriers de programmes à l'aide de communiqués de presse, d'annonces d'attribution de contrats et de présentations aux investisseurs. Le cas échéant, nous recourons à des abonnements payants pour les données financières et de renseignement d'entreprise, le suivi des contrats et appels d'offres, les bases de données de programmes de défense et les bases de données de brevets afin de combler les lacunes relatives à la maturité des programmes et au positionnement des fournisseurs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour collecter des données, valider des hypothèses et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires visaient à valider quelle part des programmes annoncés se traduit par des modules d'armes livrables au cours de la période étudiée, et comment les prix évoluent à mesure que les classes de puissance augmentent et que la profondeur d'intégration s'accroît. Nous avons échangé avec des parties prenantes de l'acquisition et des programmes de défense, des fournisseurs de sous-systèmes et des intégrateurs de plateformes dans les principales régions d'achat, ce qui nous a aidés à confirmer le calendrier d'adoption, le contenu de configuration typique et le rythme réaliste des livraisons année après année.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Cadres dirigeants (CXO) : 12 % | APAC : 46 % |
| Rang intermédiaire : 61 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 35 % |
| Acteurs plus petits : 14 % | Managers : 49 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
L'approche de dimensionnement part d'une construction descendante qui reconstitue la demande à partir des schémas d'acquisition et de financement des programmes de défense par plateforme et besoin de mission, puis convertit ces totaux en demande unitaire probable et en valeur des systèmes livrés. Nous corroborons ensuite les résultats par des vérifications ascendantes sélectives à l'aide d'échantillons de comptages unitaires au niveau des programmes, de tarifications indicatives de systèmes par classe de puissance, et d'indices de revenus des fournisseurs lorsque la divulgation existe.
Les principales données d'entrée du modèle comprennent les lancements de programmes financés et le calendrier des attributions, le statut de système livré par rapport au prototype, le contenu de configuration livré typique (module d'arme, directeur de faisceau, refroidissement et logiciel de contrôle), la migration de classe de puissance dans le temps, et l'intensité d'intégration par type de plateforme. Comme de nombreux programmes divulguent le financement mais pas les quantités livrées, les lacunes sont traitées à l'aide de courbes de livraison fondées sur le calendrier, validées lors des entretiens, suivies d'ajustements prudents en cas de glissement des délais.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios liée aux attentes du cycle budgétaire, à la demande induite par les menaces (comme les besoins anti-drones), et à la progression attendue du prix de vente moyen à mesure que les systèmes passent des premières constructions à une production répétable. Les trajectoires retenues ont été examinées avec des praticiens afin que les montées en volume et les paliers de prix restent réalistes et traçables à des signaux observables.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que les mouvements de lignes budgétaires, la cadence des contrats et les jalons de déploiement visibles, puis tout écart marqué est examiné avant validation finale. En cas de divergence, nous revérifions la limite du périmètre et recontactons les sources pour confirmer s'il s'agit d'un retard, d'un changement de périmètre ou d'une mise à jour tarifaire.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des attributions de contrats majeures, des annulations de programmes ou des réallocations budgétaires soudaines. Avant livraison, un analyste effectue une nouvelle passe de vérification afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Comparaison de l'estimation du marché des armes à énergie dirigée de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les armes à énergie dirigée peuvent paraître très éloignées les unes des autres car les règles de comptage sous-jacentes ne sont pas toujours identiques, même lorsque l'intitulé du sujet correspond. Les écarts proviennent généralement de ce qui est considéré comme un système d'arme livrable par opposition à un effort de R&D, de la manière dont les plateformes sont comptées, et de l'année et de la devise de conversion utilisées.
Dans cette étude, la cadence d'actualisation compte, car les valeurs contractuelles, les calendriers de livraison et la tarification des configurations évoluent rapidement ; nous revérifions donc les hypothèses clés relatives au contenu des systèmes livrés et aux paliers de prix de vente moyen à chaque cycle de mise à jour avant de finaliser la série annuelle, une discipline appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,36 milliards USD (2025) | |
| Revue professionnelle B | 12,35 milliards USD (2025) | Utilise un périmètre plus large qui peut inclure des lasers d'éblouissement pour la sécurité intérieure et certaines unités d'alimentation portables, ce qui augmente la valeur au-delà des livraisons de systèmes d'armes. |
| Cabinet de conseil régional A | 7,89 milliards USD (2024) | S'appuie davantage sur les annonces d'attribution et un panier technologique plus restreint, de sorte que les programmes financés mais non encore engagés ou déployés peuvent être sous-comptabilisés. |
L'écart observé dans le tableau s'explique principalement par les limites de périmètre et les choix de calendrier, ainsi que par la manière dont la tarification est relevée avec des classes de puissance supérieures et une intégration de plateforme plus poussée. Notre approche reste reproductible car elle relie les totaux à des signaux observables de financement de programmes, à des vérifications du rythme de livraison, et à des règles d'inclusion claires quant à ce qui qualifie un système d'arme.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des armes à énergie dirigée en 2026 ?
La taille du marché des armes à énergie dirigée s'élève à 9,85 milliards USD en 2026.
Quel taux de croissance annuel est prévu pour les systèmes à énergie dirigée jusqu'en 2031 ?
Le chiffre d'affaires agrégé devrait augmenter à un TCAC de 15,81 % jusqu'en 2031.
Quelle technologie domine actuellement les revenus, les lasers ou les micro-ondes ?
Les plateformes laser à haute énergie dominent avec une part de 61,45 % en 2025, bien que les micro-ondes à haute puissance croissent plus rapidement à un TCAC de 17,50 %.
Quel segment de plateforme se développe le plus rapidement ?
Les systèmes spatiaux affichent le TCAC le plus élevé de 18,55 % à mesure que Meadowlands et les constellations alliées progressent vers des prototypes orbitaux.
Pourquoi l'électronique GaN est-elle importante pour les armes futures ?
Les semi-conducteurs GaN réduisent les alimentations électriques et le refroidissement, permettant des lasers de 150 kW et plus sur des véhicules et des navires sans reconception radicale.
Qu'est-ce qui freine une adoption plus large malgré une létalité prouvée ?
L'atténuation atmosphérique, les longs jalons d'acquisition, l'ambiguïté juridique à l'exportation et les chocs d'approvisionnement en terres rares réduisent tous le potentiel de croissance.
Dernière mise à jour de la page le:



