
Taille et part du marché de l'urinalyse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.19 Milliards de dollars |
| Taille du Marché (2031) | 5.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.26 % |
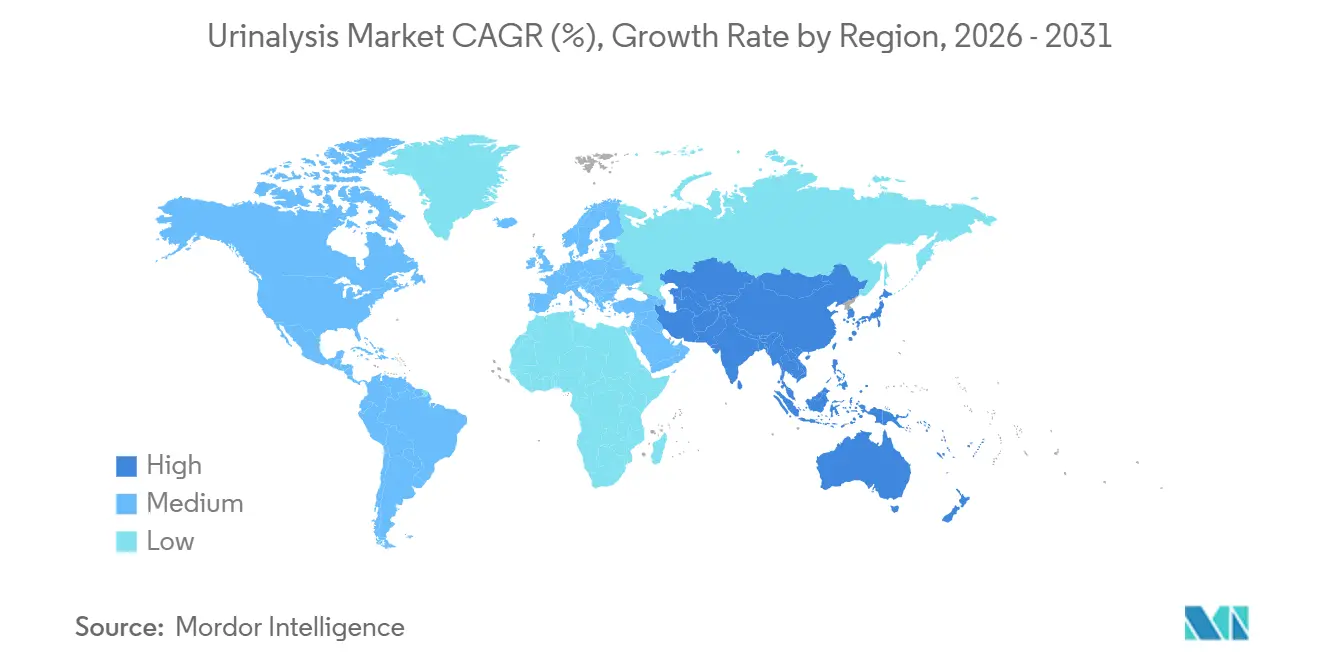
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
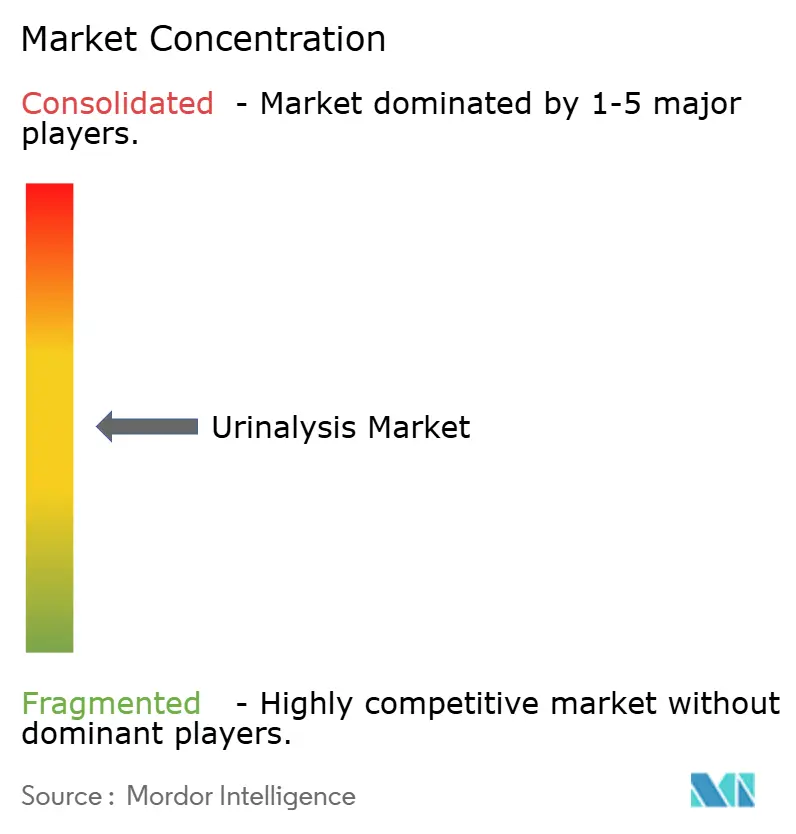
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'urinalyse par Mordor Intelligence
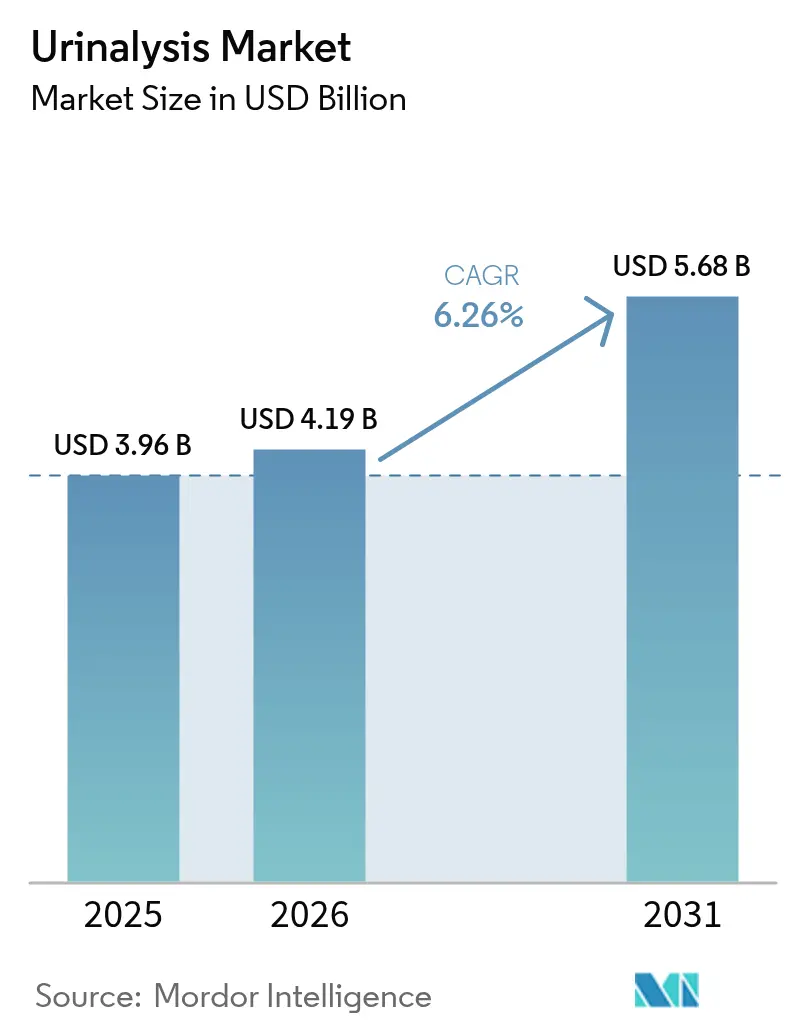
La taille du marché de l'urinalyse était évaluée à 3,96 milliards USD en 2025 et devrait croître de 4,19 milliards USD en 2026 pour atteindre 5,68 milliards USD d'ici 2031, à un TCAC de 6,26 % pendant la période de prévision (2026-2031).
La demande clinique est portée par une population croissante de patients atteints de maladie rénale chronique, par des mandats élargis de dépistage du diabète et par les investissements hospitaliers dans des analyseurs automatisés à haut débit qui réduisent les taux de révision manuelle à moins de 3 %. Les modules d'intelligence artificielle interprètent désormais les images de sédiments urinaires en quasi temps réel, apportant une cohérence à une étape de test historiquement subjective. Les systèmes de point de service et les dispositifs connectés à domicile connaissent la croissance la plus rapide, les payeurs poussant les services au plus près des patients et les agences de réglementation clarifiant les exigences en matière de cybersécurité et de confidentialité des données. Dans le même temps, les programmes d'approvisionnement centralisés en Chine et les tarifs basés sur les groupes homogènes de séjour en Europe compriment les marges sur les consommables, incitant les fournisseurs à mettre l'accent sur les offres groupées réactifs-analyseurs et les analyses en nuage qui apportent une valeur mesurable.
Principaux enseignements du rapport
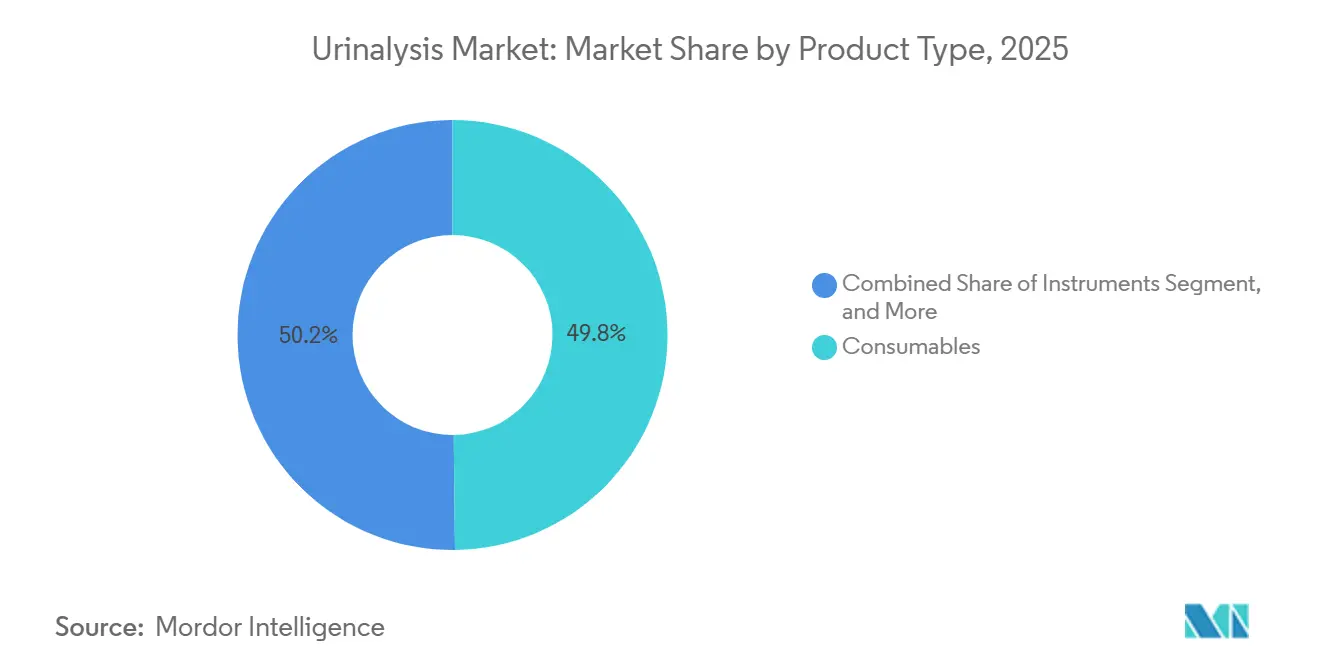
- Par produit, les consommables ont représenté 49,82 % de la part du marché de l'urinalyse en 2025, tandis que les dispositifs de point de service devraient progresser à un TCAC de 7,06 % jusqu'en 2031.
- Par type de test, les panels biochimiques ont représenté 46,27 % de la taille du marché de l'urinalyse en 2025, tandis que la détection des maladies infectieuses devrait se développer à un TCAC de 9,63 % jusqu'en 2031.
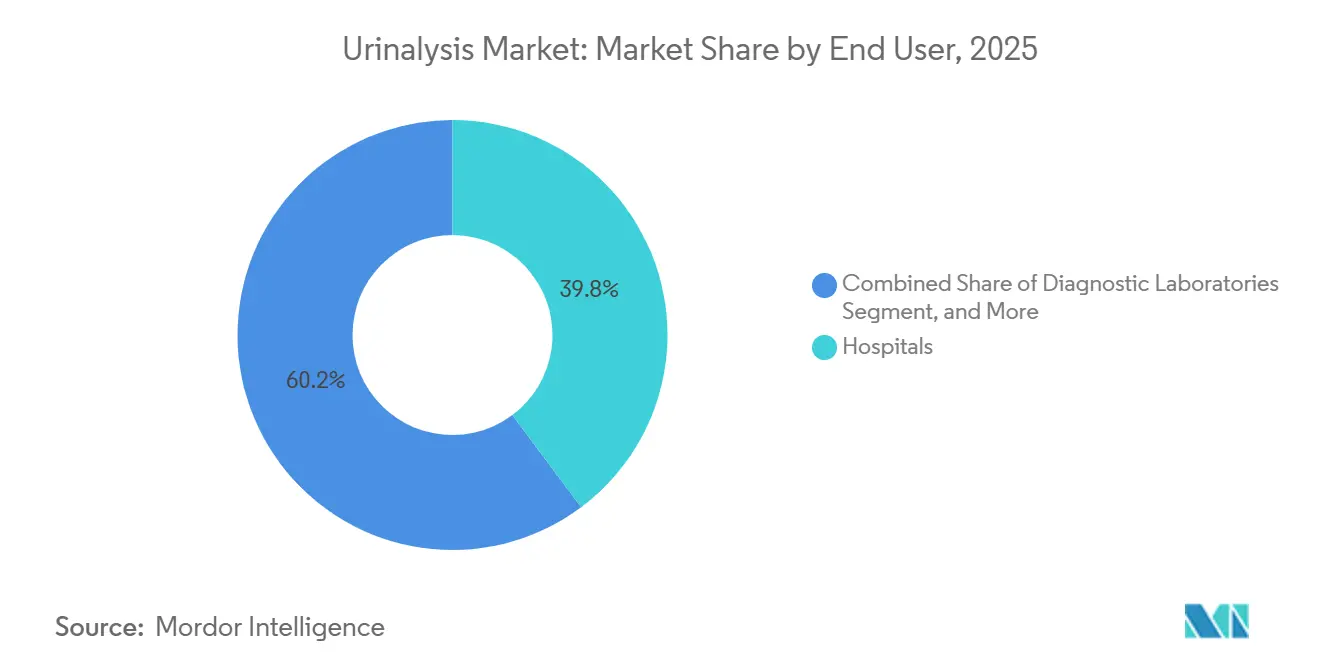
- Par utilisateur final, les hôpitaux ont capté 39,79 % de la part du marché de l'urinalyse en 2025, mais les environnements de soins à domicile sont positionnés pour un TCAC de 8,18 % sur la période 2026-2031.
- Par géographie, l'Amérique du Nord a conservé 36,78 % de la part du marché de l'urinalyse en 2025 ; l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide avec un TCAC de 9,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de l'urinalyse
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies rénales chroniques | +1.2% | Mondial avec une incidence élevée en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la population diabétique nécessitant des tests urinaires de routine | +1.0% | Asie du Sud, Moyen-Orient, Amérique du Nord | Long terme (≥4 ans) |
| Transition vers des plateformes automatisées à haut débit | +0.9% | Amérique du Nord, Europe, hôpitaux de premier rang en Chine et en Inde | Court terme (≤2 ans) |
| Intégration de l'analyse d'images par intelligence artificielle | +0.7% | Amérique du Nord, Europe, Japon ; utilisation précoce en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Expansion des kits d'auto-test et de télé-urinalyse | +0.6% | Amérique du Nord, Europe occidentale, zones urbaines aisées d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des biomarqueurs oncologiques urinaires | +0.5% | Amérique du Nord, Europe, Japon ; émergence en Chine et en Inde | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies rénales chroniques
Dans le monde, environ 788 millions de personnes vivent avec une maladie rénale chronique, et 14 % des adultes américains portaient un diagnostic en 2024.[1]Fondation nationale du rein, « Maladie rénale chronique », kidney.org Le dépistage urinaire trimestriel ou semestriel de la protéinurie et de l'hématurie est donc devenu standard pour les diabétiques et les hypertendus. Les hôpitaux et les chaînes de diagnostic s'appuient sur des analyseurs traitant 240 à 480 échantillons par heure, réduisant les coûts de main-d'œuvre et permettant une intervention clinique le jour même. L'expansion rapide en réseau en étoile dans les villes de deuxième et troisième rang en Inde achemine des volumes supplémentaires vers des laboratoires centralisés. Les revenus récurrents liés aux réactifs augmentent à chaque suivi obligatoire, mais se heurtent à des plafonds de remboursement lorsque les assureurs publics fixent des tarifs par test.
Croissance de la population diabétique nécessitant des tests urinaires de routine
La Fédération internationale du diabète a recensé 537 millions d'adultes diabétiques en 2024 et prévoit que ce chiffre dépassera 640 millions d'ici 2030.[2]Fédération internationale du diabète, « Atlas du diabète de la FID », idf.org L'urinalyse détecte précocement la microalbuminurie dans la néphropathie diabétique et surveille la glycosurie chez les patients non contrôlés. Les assureurs publics favorisent les tests préventifs pour éviter les complications tardives, mais le programme Ayushman Bharat en Inde sous-rembourse les hôpitaux privés, ce qui pousse vers des tests en pharmacie ou à domicile à moindre coût. Les fournisseurs associant des bandelettes de glucose et d'albumine à des lecteurs Bluetooth ont obtenu des contrats dans des centres de santé communautaires en Asie du Sud et au Moyen-Orient.
Transition vers des plateformes automatisées à haut débit
Les analyseurs entièrement automatiques, tels que le CLINITEK Novus de Siemens Healthineers, homologué en Europe en 2025, traitent 240 spécimens par heure et auto-valident l'intégrité des bandelettes. Les laboratoires américains acquièrent ces systèmes pour compenser l'inflation salariale et faire face à une croissance projetée de 2 % des effectifs de techniciens dans un contexte de départs à la retraite imminents. Les hôpitaux chinois préfèrent les unités de fabrication nationale, achetées à un prix moyen de 53 300 RMB (7 400 USD) et associées à des réactifs pour répondre aux règles des appels d'offres centralisés. Les établissements de niveau intermédiaire choisissent encore des unités semi-automatisées traitant de 60 à 240 tests par heure, équilibrant les budgets d'investissement avec les volumes quotidiens.
Intégration de l'analyse d'images par intelligence artificielle pour l'examen des sédiments
IBM et Beckman Coulter ont démontré des réseaux de neurones convolutifs qui identifient les cellules, les cristaux et les cylindres avec une précision rivalisant avec celle des techniciens experts. Le DxU Iris Workcell de Beckman réduit la révision manuelle à moins de 3 %, améliorant la cohérence entre les équipes.[3]Beckman Coulter, « DxU Iris Workcell », beckmancoulter.com Le guide de cybersécurité des logiciels de la FDA américaine de 2024 a accéléré les soumissions 510(k) en définissant des protocoles d'atténuation des menaces. Le manuel de remboursement 2024 du Japon pour les logiciels en tant que dispositif médical signale le soutien de l'Asie-Pacifique, bien que l'intensité capitalistique reste un obstacle pour les hôpitaux ruraux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lacunes en matière de remboursement dans les marchés émergents | −0.8% | Inde, Asie du Sud-Est, Afrique subsaharienne, Amérique latine | Moyen terme (2-4 ans) |
| Pénurie de techniciens de laboratoire qualifiés | −0.6% | Amérique du Nord, Europe, zones urbaines d'Asie-Pacifique | Court terme (≤2 ans) |
| Préoccupations relatives à la confidentialité des données dans les dispositifs à domicile | −0.4% | Europe, Amérique du Nord, Australie | Court terme (≤2 ans) |
| Vulnérabilité de la chaîne d'approvisionnement en réactifs | −0.5% | Mondial avec exposition en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Lacunes en matière de remboursement dans les marchés émergents
Les programmes d'assurance publique remboursent souvent en dessous du coût des réactifs, décourageant l'investissement privé. Seulement 13 % des hôpitaux privés dans une enquête du Maharashtra de 2025 acceptaient les tarifs Ayushman Bharat, poussant les patients vers les établissements publics ou les paiements en espèces. L'OMS a noté que les pays à revenu faible et intermédiaire consacrent moins de 5 % de leurs budgets de santé au diagnostic. Les fournisseurs se tournent vers des bandelettes à faible coût, mais les marges restent serrées et la distribution fragmentée.
Pénurie de techniciens de laboratoire qualifiés
Les États-Unis comptaient 351 200 technologistes en 2024, avec 44 % du personnel souffrant d'épuisement professionnel. Les taux de postes vacants obligent les hôpitaux à externaliser ou à retarder les rapports, nuisant au débit des patients. L'automatisation réduit les tâches répétitives mais nécessite toujours des opérateurs qualifiés pour la maintenance. L'Europe et le Japon font face à des lacunes similaires en matière de personnel, compliquées par le vieillissement des effectifs et des politiques d'immigration restrictives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les consommables ancrent les revenus, les dispositifs de point de service s'accélèrent
Les consommables ont généré 49,82 % des revenus du marché de l'urinalyse en 2025, soulignant l'effet de verrouillage créé par les bandelettes réactives propriétaires calibrées pour des analyseurs spécifiques. Les analyseurs automatisés se divisent en postes de travail entièrement automatiques desservant les laboratoires centraux et en unités de paillasse semi-automatiques traitant 60 à 240 tests quotidiens. Le marché de l'urinalyse pour les consommables devrait croître régulièrement, même si la pression sur les prix exercée par les achats centralisés comprime les marges par test. Les hôpitaux en Chine ont payé en moyenne 53 300 RMB (7 400 USD) pour des analyseurs entièrement automatiques lors des appels d'offres de 2024, favorisant les marques nationales qui regroupaient réactifs et contrats de service.
Les dispositifs de point de service croissent à un TCAC de 7,06 % jusqu'en 2031, les pharmacies et les programmes de soins à domicile adoptant des lecteurs connectés aux smartphones et des cartouches microfluidiques. Les revenus du segment des instruments bénéficient des achats d'investissement des plateformes CLINITEK Novus et DxU Iris, qui intègrent l'analyse des bandelettes avec la microscopie numérique et la reconnaissance de particules par intelligence artificielle. Les analyseurs semi-automatisés restent pertinents dans les hôpitaux de deuxième rang en Inde et en Amérique latine, où les budgets sont serrés. Les cliniques vétérinaires et les hôpitaux pour animaux de compagnie constituent un débouché de niche mais en expansion, ajoutant une demande incrémentale de consommables à mesure que la possession d'animaux de compagnie augmente.


Par type de test : la dominance biochimique face à la montée en puissance des maladies infectieuses
Les panels biochimiques ont représenté 46,27 % de la part du marché de l'urinalyse en 2025, portés par les bandelettes de glucose, de protéines et de pH prescrites pour l'évaluation de routine du diabète et de la fonction rénale. Cependant, la détection des maladies infectieuses est la catégorie à la croissance la plus rapide, avec un TCAC prévu de 9,63 % jusqu'en 2031, car les mandats de surveillance de la résistance aux antimicrobiens exigent une identification rapide des agents pathogènes. Le marché de l'urinalyse pour les applications de maladies infectieuses croît rapidement, les cliniques de soins primaires déployant des kits de point de service pour les infections urinaires en 30 minutes qui réduisent l'utilisation empirique des antibiotiques.
L'analyse des sédiments génère encore des revenus significatifs mais évolue vers la microscopie numérique assistée par intelligence artificielle qui standardise les résultats et réduit la variabilité des techniciens. Les tests de grossesse et de fertilité maintiennent leurs volumes mais font face à une banalisation, avec des prix de détail inférieurs à 10 USD par kit. Les tests de dépistage de drogues ont bénéficié d'un soutien politique lorsque la SAMHSA a ajouté les fluides oraux aux côtés de l'urine dans les directives de mai 2024, mais les employeurs continuent de privilégier les dépistages urinaires multi-panels pour des raisons de coût et de comparabilité historique.
Par utilisateur final : les hôpitaux en tête, les environnements de soins à domicile gagnent en dynamisme
Les hôpitaux ont représenté 39,79 % des revenus du marché de l'urinalyse en 2025, soutenus par les protocoles de dépistage préopératoire obligatoire et de triage aux urgences. Les laboratoires de diagnostic constituent le deuxième groupe le plus important, traitant des échantillons externalisés provenant de cabinets médicaux via des réseaux en étoile. La taille du marché de l'urinalyse dans les environnements de soins à domicile devrait se développer le plus rapidement à un TCAC de 8,18 % jusqu'en 2031, à mesure que des dispositifs connectés comme le Withings U-Scan obtiennent l'autorisation FDA 510(k) et la conformité au RGPD. Les instituts académiques et de recherche consomment des volumes plus faibles mais propulsent la découverte de biomarqueurs pour l'oncologie.
Les cliniques vétérinaires contribuent à une croissance incrémentale, IDEXX Laboratories enregistrant 941 millions USD de revenus diagnostiques au troisième trimestre 2024. Les hôpitaux investissent dans des postes de travail CLINITEK Novus pour gérer les pics du matin, tandis que les laboratoires de référence se concurrencent sur les menus de tests et l'accréditation ISO 15189 pour attirer les prescriptions des médecins. L'adoption à domicile est freinée par la législation sur la confidentialité, mais les fournisseurs qui chiffrent les données et proposent des tableaux de bord en nuage captent les premiers adoptants.
Analyse géographique
L'Amérique du Nord a représenté 36,78 % de la part du marché de l'urinalyse en 2025, grâce à des voies de remboursement établies et à l'adoption précoce des plateformes d'analyse des sédiments par intelligence artificielle. Le guide de cybersécurité de la FDA de 2024 a clarifié les voies 510(k), accélérant les lancements commerciaux. Les pénuries de main-d'œuvre poussent les hôpitaux à automatiser, ce qui s'aligne sur les dépenses d'investissement dans des analyseurs à haut débit. Le Canada investit via des initiatives de dépistage provinciales, tandis que le Mexique développe des chaînes de laboratoires du secteur privé axées sur la surveillance du diabète. Les réductions de remboursement tempèrent les revenus, mais la hausse des volumes de santé préventive compense en partie l'érosion des prix.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 9,28 % prévu pour 2026-2031. Les appels d'offres centralisés en Chine ont orienté les volumes vers des analyseurs de fabrication nationale de Youlite, Dirui et Mindray, dont les offres de réactifs intégrés ont sécurisé 73,61 % de la valeur des contrats de 2024. Le Japon maintient un marché mature avec 11 % des revenus d'Eiken Chemical en 2023 provenant des bandelettes d'urinalyse, et le guide du ministère de la Santé de 2024 soutient le remboursement des logiciels en tant que dispositif médical. L'Australie et la Corée du Sud adoptent rapidement les dispositifs connectés à domicile grâce à leur infrastructure de télémédecine robuste.
L'Europe détient une part significative grâce à la couverture universelle et à l'application de la norme ISO 15189. L'Allemagne et le Royaume-Uni sont en tête de l'adoption des analyseurs automatisés, tandis que le RGPD soulève des obstacles de conformité pour les dispositifs connectés en nuage. Les hôpitaux d'Europe de l'Est se modernisent grâce aux subventions du fonds de santé de l'UE, mais des budgets contraints limitent la pénétration des analyseurs haut de gamme. L'Amérique latine et le Moyen-Orient et l'Afrique contribuent dans une moindre mesure mais enregistrent une croissance régulière à mesure que les hôpitaux privés développent leurs capacités diagnostiques, bien que la volatilité des devises et le remboursement fragmenté posent des risques persistants.

Paysage réglementaire
Les instruments d'analyse d'urine et les systèmes de tests réactifs vendus comme dispositifs médicaux de diagnostic in vitro sont réglementés aux États-Unis dans le cadre des dispositifs de la FDA, qui incluent le 21 CFR Part 862 (chimie clinique et systèmes connexes), avec des catégories couvrant la créatinine, les protéines/albumine urinaires et les systèmes d'analyse d'urine automatisés. L'accès au marché nécessite généralement une autorisation FDA 510(k) accompagnée d'un étiquetage approprié et de preuves de performance clinique, tandis que de nombreux tests de routine à bandelette utilisés hors des laboratoires à haute complexité s'appuient également sur la catégorisation de complexité CLIA, y compris les voies dispensées CLIA pour certains tests liés aux infections urinaires.
Un changement de conformité majeur pour les fabricants est la mise à jour de la réglementation sur le système de gestion de la qualité (QMSR) de la FDA, alignée sur la norme ISO 13485:2016, effective à partir du 2 février 2026, qui entraîne des mises à jour des systèmes qualité couvrant les contrôles de conception, la fabrication et les processus post-commercialisation. En Europe, les flux de travail d'analyse d'urine connectés et pilotés par logiciel recoupent également les exigences en matière de confidentialité et de traitement des données au titre du RGPD, et les laboratoires continuent d'utiliser l'accréditation ISO 15189 comme point d'ancrage qualité pour les opérations d'analyse d'urine de routine et les décisions d'externalisation.
Paysage concurrentiel
Sysmex, Roche, Siemens Healthineers et Beckman Coulter de Danaher protègent leurs positions grâce à des postes de travail intégrés qui verrouillent les ventes de réactifs propriétaires. Sysmex a enregistré 8 % de son chiffre d'affaires de l'exercice 2024 provenant de l'urinalyse et a renouvelé un partenariat avec Roche pour étendre sa portée en Amérique du Nord et en Europe. Siemens Healthineers a obtenu le marquage CE pour le CLINITEK Novus en 2025, renforçant sa stratégie d'appels d'offres auprès des hôpitaux européens.
Les fabricants chinois nationaux Youlite, Dirui et Mindray s'étendent au-delà des hôpitaux de comté en regroupant réactifs et services sur le cycle de vie à des prix inférieurs, réduisant la part des importations de 13,5 % en 2021 à 12,0 % en 2024. Des opportunités de niche émergent dans les logiciels vétérinaires et de télé-urinalyse. IDEXX a enregistré une croissance organique de 6,6 % au troisième trimestre 2024, tandis qu'IBM a introduit un outil d'analyse des sédiments par intelligence artificielle en nuage pouvant être concédé sous licence à des laboratoires plus petits sans le capital nécessaire pour des analyseurs complets. La concurrence future se concentrera sur la précision de l'intelligence artificielle, les accréditations en cybersécurité et la capacité à s'aligner sur les réformes de remboursement.
Leaders du secteur de l'urinalyse
Cardinal Health Inc.
Sysmex Corporation
Beckman Coulter Inc.
Arkray Inc.
F. Hoffmann-La Roche Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'automatisation des flux de travail et l'analyse d'urine numériquement activée créent des espaces vierges dans les environnements confrontés à des contraintes de personnel et à des volumes de dépistage croissants, notamment lorsque des analyseurs à haut débit peuvent réduire la révision manuelle à moins de 3 % et standardiser l'interprétation des sédiments grâce à l'analyse d'image par IA. Les fournisseurs qui associent instruments à consommables et connectivité (intégration LIS, documentation de cybersécurité et traçabilité prête pour l'audit) peuvent se différencier dans les appels d'offres hospitaliers et de laboratoires de référence qui restent disciplinés en matière de prix, y compris les achats centralisés de style chinois qui favorisent les offres groupées de réactifs et de services de fournisseurs nationaux et multinationaux.
Les tests décentralisés et à domicile constituent un domaine d'opportunité actif à mesure que la clarté réglementaire s'améliore concernant les systèmes qualité des dispositifs et la validation des dispositifs connectés, y compris la réglementation QMSR de la FDA effective à partir de février 2026. Plusieurs autorisations connexes à l'analyse d'urine signalent également une demande américaine soutenue en matière de débit pour les panels à base d'urine, telles que les autorisations FDA 510(k) pour des panels de tests d'urine multi-drogues en janvier 2026 et mai 2026. En Europe, la transition vers l'IVDR et l'activation le 28 mai 2026 de plusieurs modules EUDAMED accroissent la valeur des dossiers de preuves cliniques solides, de la préparation à l'enregistrement UDI/dispositif et des architectures cloud conformes pour la télé-analyse d'urine, ce qui peut aider les fournisseurs à se développer à travers les systèmes de santé avec une charge de documentation manuelle supplémentaire réduite.
Développements récents du secteur
- Mai 2026 : Vivachek Biotech (Hangzhou) Co., Ltd. a obtenu l'autorisation FDA 510(k) (K261280) pour le panel de test d'urine multi-drogues BioSieve. Cette autorisation élargit l'ensemble des options de panels d'urine réglementées et commercialement déployables et renforce la manière dont les voies réglementaires américaines façonnent l'accès concurrentiel aux menus de tests basés sur l'urine.
- Octobre 2025 : Sysmex Indonesia a lancé l'analyseur de particules urinaires entièrement automatisé UF-1500. Ce lancement soutient un déploiement plus large de l'analyse automatisée des sédiments et particules urinaires dans les flux de travail de routine, en accord avec les efforts des laboratoires pour réduire le temps de manipulation et gérer les pénuries de techniciens.
- Janvier 2024 : Vivoo a lancé un test numérique d'infection urinaire qui s'intègre aux applications de télémédecine. Cette évolution de produit a fait progresser l'analyse d'urine destinée aux consommateurs vers des parcours de soins connectés, reliant les tests à domicile à la prise de décision clinique à distance et au suivi.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché de l'analyse d'urine couvre la valeur des instruments et des consommables utilisés pour évaluer l'urine par examen physique, chimique et microscopique, à des fins de dépistage, d'aide au diagnostic et de suivi dans divers environnements de soins.
Exclusions du périmètre : l'analyse d'urine vétérinaire et les tests autonomes de dépistage de drogues sous forme de gobelets sont exclus afin de restreindre le bassin de demande aux flux de travail d'analyse d'urine clinique de routine.
Aperçu de la segmentation
- Par produit
- Consommables (réactifs et bandelettes)
- Instruments
- Analyseurs automatisés
- Analyseurs semi-automatisés
- Dispositifs de point de service
- Par type de test
- Urinalyse biochimique
- Analyse des sédiments
- Tests de grossesse et de fertilité
- Tests de dépistage de drogues
- Détection des maladies infectieuses
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Environnements de soins à domicile
- Instituts académiques et de recherche
- Cliniques vétérinaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande réel, ancré dans la fréquence à laquelle les tests d'urine sont prescrits et la manière dont ils sont réalisés dans les laboratoires et les sites de soins. Nous nous référons aux signaux de santé publique et d'utilisation provenant du CDC américain, de l'Organisation mondiale de la santé, de la base de données des autorisations et rappels de dispositifs de la FDA américaine, des statistiques de santé de l'OCDE et des indicateurs de santé de la Banque mondiale pour comprendre le fardeau des maladies et le contexte des tests.
Pour convertir ce contexte en un modèle utilisable, nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs, les brochures produits, les publications de directives cliniques et les revues médicales décrivant les parcours de test et l'adoption de l'automatisation dans l'analyse d'urine de routine. Le cas échéant, des abonnements payants sont utilisés pour les données financières et de renseignement des entreprises, ainsi que pour les bases de données de brevets afin de soutenir la cartographie des produits et le suivi de l'innovation. Les sources énumérées ci-dessus sont indicatives, et des documents et jeux de données publics supplémentaires ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et d'enquêtes menés avec des parties prenantes de laboratoires de diagnostic, des responsables d'achats hospitaliers et de laboratoires, des distributeurs et certains cliniciens qui s'appuient sur l'analyse d'urine dans leur pratique quotidienne. La couverture est équilibrée entre les principales régions afin que les hypothèses sur le mix de tests, la pénétration de l'automatisation et l'évolution des prix puissent être vérifiées et ajustées, puis revérifiées lorsque les signaux documentaires ne correspondent pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Top niveau : 30 % | Cadres dirigeants : 14 % | APAC : 48 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs plus petits : 22 % | Managers : 50 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante où la demande de dépistage des maladies et le comportement de test de routine sont traduits en volumes de tests annuels, puis convertis en valeur à l'aide d'un lien entre instruments et base installée ainsi que de la traction récurrente des consommables. Pour maintenir le modèle pratique, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des expéditions et installations d'analyseurs via des vérifications de canaux, et en testant si la dépense en consommables implicite par site semble réaliste.
Les intrants clés qui façonnent le modèle incluent la part de l'analyse d'urine réalisée dans les hôpitaux par rapport aux laboratoires indépendants, la répartition entre flux de travail manuels et automatisés, l'utilisation moyenne de bandelettes et de réactifs par test, les cycles de remplacement des analyseurs, ainsi que l'évolution observée des prix et des devises utilisée pour une conversion cohérente en USD. Les prévisions sont élaborées à l'aide d'une analyse de scénarios soutenue par un consensus d'experts, car l'adoption de l'automatisation et l'utilisation au point de service peuvent évoluer à des vitesses différentes selon les budgets, le personnel et le respect des directives. Lorsque la visibilité ascendante est limitée dans les pays plus petits, des proxys sont utilisés à partir de profils de systèmes de santé similaires, puis rapprochés de l'intensité de test régionale afin d'éviter toute surestimation.
Validation des données et cycle de mise à jour
Les résultats sont validés en vérifiant la cohérence entre plusieurs signaux, notamment les tests implicites par habitant, la plausibilité de la base installée d'instruments et l'équilibre entre les revenus des consommables et des instruments, puis en examinant en détail toute variation inhabituelle par pays ou utilisateur final. Un second analyste examine les hypothèses, les calculs et les évolutions annuelles avant validation finale, et des rappels sont déclenchés lorsque les retours d'entretiens contredisent les indicateurs documentaires.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent les prix, le statut réglementaire ou les schémas de commande. Avant la livraison, une dernière vérification est effectuée pour s'assurer que les publications publiques et événements de marché les plus récents sont reflétés dans le modèle et les commentaires.
Taille du marché de l'analyse d'urine selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour l'analyse d'urine peuvent sembler très éloignées les unes des autres même lorsqu'elles décrivent des besoins de test similaires, car le périmètre et la logique de tarification ne sont pas toujours alignés. Les différences proviennent généralement de ce qui est comptabilisé comme analyse d'urine, de la manière dont les kits à usage domestique sont traités, et de la rapidité avec laquelle les prix et les taux de change sont actualisés.
Certaines sources élargissent le périmètre à des applications connexes destinées aux consommateurs, comme les tests de fertilité et de grossesse, ce qui augmente la valeur affichée dans les années où les produits à domicile connaissent une croissance rapide. Chez Mordor Intelligence, le chiffre est restreint aux instruments et consommables utilisés pour l'analyse d'urine dans les flux de travail cliniques et au point de service, en excluant l'analyse d'urine vétérinaire et les gobelets autonomes de dépistage de drogues, et ce choix explique une grande partie de l'écart.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,19 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,89 milliards USD (2025) | Utilise un périmètre d'application plus large qui inclut les kits de test à domicile liés à la fertilité et à la grossesse, et applique une trajectoire de croissance plus élevée qui amplifie les canaux de consommation dans l'année de base. |
| Éditeur de recherche sectorielle B | 4,70 milliards USD (2025) | Ancre le modèle à une année de base plus récente et inclut un ensemble plus large de kits de test à domicile, avec moins de distinction entre l'analyse d'urine clinique de routine et les dépenses d'autotest des consommateurs. |
Le tableau montre que l'écart principal provient des catégories connexes à usage domestique et de l'année choisie pour la valeur de marché indiquée, ce qui peut modifier les totaux avant même le début des prévisions. En liant les revenus à des intrants reproductibles tels que l'intensité de test, le mix d'automatisation et la traction des consommables, nous maintenons une estimation traçable à des facteurs clairs et plus facile à reproduire au fil du temps.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché de l'urinalyse d'ici 2031 ?
Il devrait atteindre 5,68 milliards USD, avec un TCAC de 6,26 % sur la période 2026-2031.
Quelle catégorie de produits domine les dépenses aujourd'hui ?
Les consommables représentent 49,82 % des revenus de 2025 grâce aux achats récurrents de réactifs liés aux analyseurs installés.
Quel est le type de test à la croissance la plus rapide ?
La détection des maladies infectieuses est en tête avec un TCAC prévu de 9,63 % à mesure que la surveillance de la résistance aux antimicrobiens s'étend.
Pourquoi l'Asie-Pacifique est-elle le point chaud de la croissance ?
Les ajouts de capacité hospitalière en Inde et en Chine, ainsi que la fabrication nationale d'analyseurs, alimentent un TCAC régional de 9,28 %.
Comment les fournisseurs répondent-ils aux pénuries de techniciens ?
Les fournisseurs déploient des analyseurs entièrement automatiques avec imagerie des sédiments par intelligence artificielle qui réduisent la révision manuelle à moins de 3 % et allègent les contraintes de personnel.
Dernière mise à jour de la page le:



