
Urinalyse-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
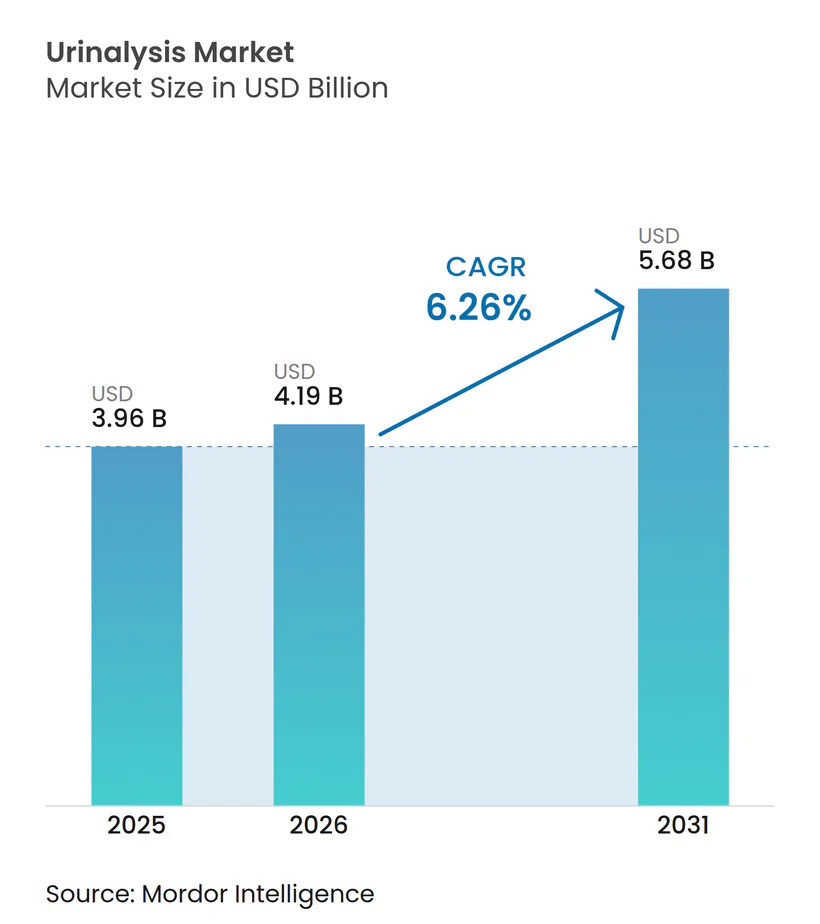
| Marktgröße (2026) | 4.19 Milliarden US-Dollar |
| Marktgröße (2031) | 5.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Urinalyse-Marktanalyse von Mordor Intelligence
Die Urinalyse-Marktgröße wurde im Jahr 2025 auf 3,96 Milliarden USD geschätzt und soll von 4,19 Milliarden USD im Jahr 2026 auf 5,68 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,26 % während des Prognosezeitraums (2026–2031).
Die klinische Nachfrage resultiert aus einer wachsenden Population von Patienten mit chronischer Nierenerkrankung, umfassenderen Diabetes-Screening-Vorgaben und KrankenhausInvestitionen in automatisierte Hochdurchsatz-Analysegeräte, die die manuelle Überprüfungsrate auf unter 3 % senken. Module mit künstlicher Intelligenz interpretieren Harnwegsedimentbilder nun nahezu in Echtzeit und sorgen für Konsistenz bei einem historisch subjektiven Testschritt. Point-of-Care-Systeme und vernetzte Heimgeräte wachsen am schnellsten, da Kostenträger Leistungen näher an die Patienten verlagern und Regulierungsbehörden Erwartungen an Cybersicherheit und Datenschutz klären. Gleichzeitig drücken zentralisierte Beschaffungsprogramme in China und DRG-basierte Tarife in Europa die Margen bei Verbrauchsmaterialien, was Lieferanten dazu veranlasst, Reagenzien-Analysegerät-Bündel und Cloud-Analysen hervorzuheben, die messbaren Mehrwert bieten.
Wichtigste Erkenntnisse des Berichts
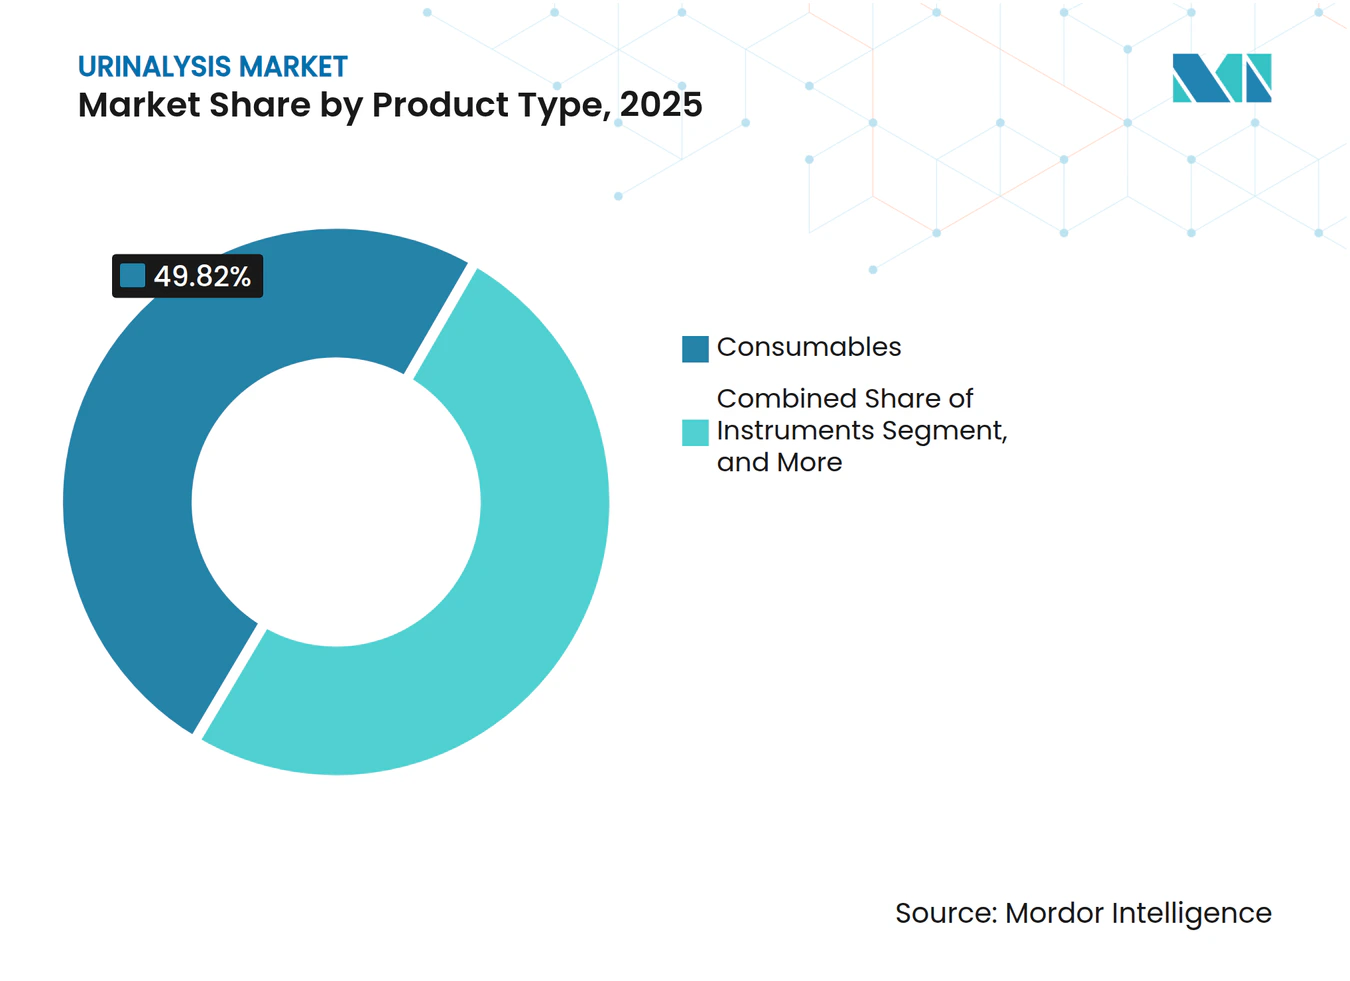
- Nach Produkt führten Verbrauchsmaterialien mit einem Urinalyse-Marktanteil von 49,82 % im Jahr 2025, während Point-of-Care-Geräte bis 2031 voraussichtlich mit einer CAGR von 7,06 % wachsen werden.
- Nach Testtyp entfielen biochemische Panels auf 46,27 % der Urinalyse-Marktgröße im Jahr 2025, während die Erkennung von Infektionskrankheiten bis 2031 voraussichtlich mit einer CAGR von 9,63 % wachsen wird.
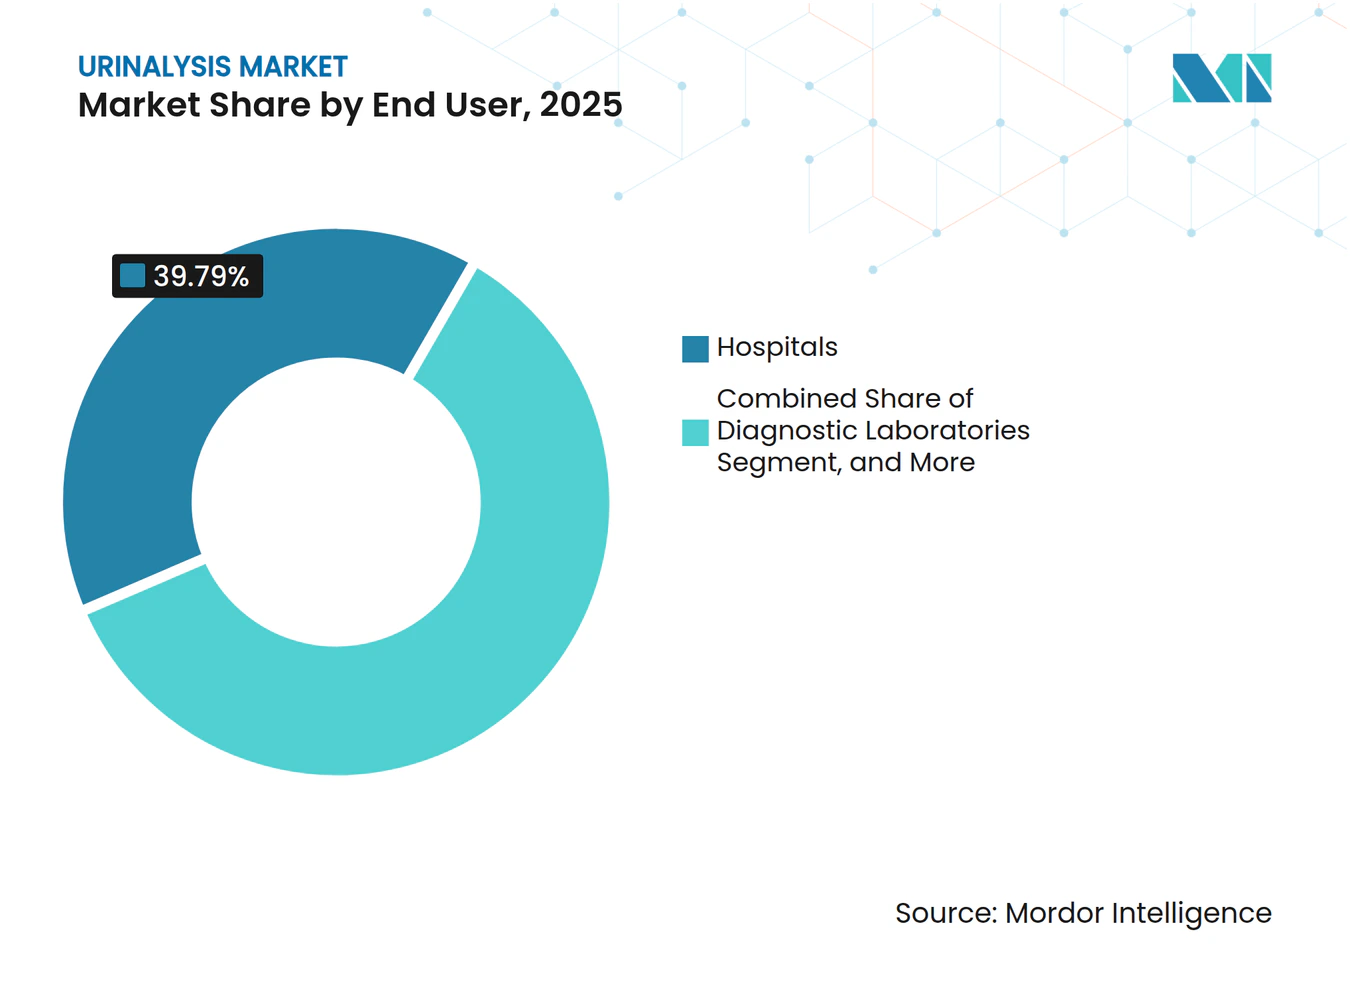
- Nach Endnutzer entfielen auf Krankenhäuser 39,79 % des Urinalyse-Marktanteils im Jahr 2025, während häusliche Pflegeumgebungen für den Zeitraum 2026–2031 eine CAGR von 8,18 % verzeichnen dürften.
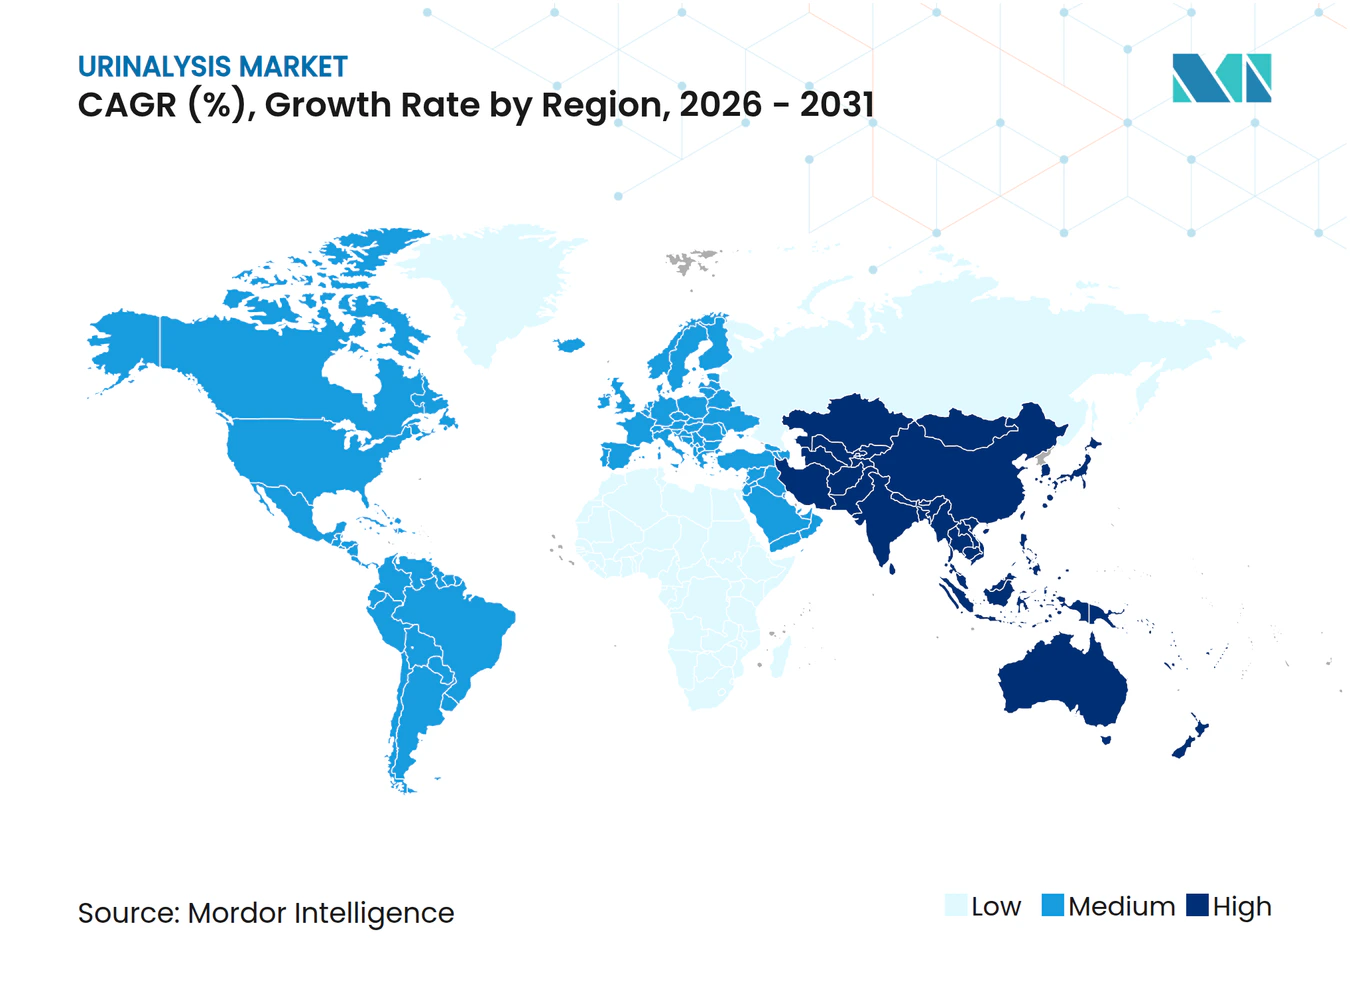
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Urinalyse-Marktanteil von 36,78 %; Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 9,28 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Nierenerkrankungen | +1.2% | Global mit hoher Inzidenz in Nordamerika, Europa und städtischen Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachsende Diabetikerpopulation, die routinemäßige Urintests erfordert | +1.0% | Südasien, Naher Osten, Nordamerika | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu automatisierten Hochdurchsatz-Plattformen | +0.9% | Nordamerika, Europa, Krankenhäuser der ersten Kategorie in China und Indien | Kurzfristig (≤ 2 Jahre) |
| Integration KI-gestützter Bildanalyse | +0.7% | Nordamerika, Europa, Japan; frühe Nutzung in Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Ausweitung von Selbsttests und Tele-Urinalyse-Kits | +0.6% | Nordamerika, Westeuropa, wohlhabende städtische Regionen des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung urologischer Onkologie-Biomarker | +0.5% | Nordamerika, Europa, Japan; aufstrebendes China und Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Nierenerkrankungen
Weltweit leben schätzungsweise 788 Millionen Menschen mit chronischer Nierenerkrankung (CKD), und 14 % der US-amerikanischen Erwachsenen trugen im Jahr 2024 eine entsprechende Diagnose.[1] Vierteljährliche oder halbjährliche Urin-Screenings auf Proteinurie und Hämaturie sind daher für Diabetiker und Hypertoniker zum Standard geworden. Krankenhäuser und Diagnoseketten verlassen sich auf Analysegeräte, die 240–480 Proben pro Stunde verarbeiten, Arbeitskosten senken und eine klinische Intervention am selben Tag ermöglichen. Die rasche Expansion des Hub-and-Spoke-Modells in indischen Städten der zweiten und dritten Kategorie leitet zusätzliche Volumina an zentralisierte Labore weiter. Wiederkehrende Reagenzieneinnahmen steigen mit jeder vorgeschriebenen Nachuntersuchung, sehen sich jedoch Erstattungsobergrenzen gegenüber, wenn öffentliche Versicherer Gebühren pro Test festlegen.
Wachsende Diabetikerpopulation, die routinemäßige Urintests erfordert
Die Internationale Diabetes-Föderation zählte im Jahr 2024 537 Millionen Erwachsene mit Diabetes und erwartet, dass diese Zahl bis 2030 auf über 640 Millionen steigen wird.[2] Die Urinalyse erkennt Mikroalbuminurie frühzeitig bei diabetischer Nephropathie und überwacht Glykosurie bei unkontrollierten Patienten. Öffentliche Versicherer bevorzugen Vorsorgeuntersuchungen, um Spätkomplikationen zu vermeiden, doch Indiens Ayushman-Bharat-Programm erstattet privaten Krankenhäusern zu wenig, was eine Verlagerung hin zu kostengünstigeren Apotheken- und Heimtests begünstigt. Anbieter, die Glukose- und Albumin-Teststreifen mit Bluetooth-Lesegeräten kombinieren, haben Verträge in Gemeindegesundheitszentren in Südasien und dem Nahen Osten gesichert.
Verlagerung hin zu automatisierten Hochdurchsatz-Plattformen
Vollautomatische Analysegeräte, wie das CLINITEK Novus von Siemens Healthineers, das 2025 in Europa zugelassen wurde, verarbeiten 240 Proben pro Stunde und validieren die Streifenintegrität selbstständig. US-amerikanische Labore kaufen diese Systeme, um Lohninflation auszugleichen und einem prognostizierten Wachstum von 2 % bei der Anzahl der Techniker inmitten bevorstehender Renteneintritte zu begegnen. Chinesische Krankenhäuser bevorzugen inländisch hergestellte Geräte, die sie zu einem Durchschnittspreis von 53.300 RMB (7.400 USD) kaufen und Reagenzien bündeln, um zentralisierte Ausschreibungsregeln zu erfüllen. Einrichtungen der mittleren Kategorie wählen weiterhin halbautomatische Geräte mit 60 bis 240 Tests pro Stunde und balancieren dabei Kapitalbudgets mit dem täglichen Volumen.
Integration KI-gestützter Bildanalyse für die Sedimentuntersuchung
IBM und Beckman Coulter haben Faltungsnetze demonstriert, die Zellen, Kristalle und Zylinder mit einer Genauigkeit identifizieren, die mit der von Expertentechnikern vergleichbar ist. Beckmans DxU Iris Workcell senkt die manuelle Überprüfung auf unter 3 % und verbessert die Konsistenz über Schichten hinweg.[3] Der Leitfaden der US-amerikanischen Arzneimittelbehörde (FDA) zur Software-Cybersicherheit aus dem Jahr 2024 beschleunigte 510(k)-Einreichungen durch die Definition von Bedrohungsminderungsprotokollen. Japans Erstattungshandbuch 2024 für Software als Medizinprodukt signalisiert Unterstützung im Asien-Pazifik-Raum, obwohl die Kapitalintensität für ländliche Krankenhäuser nach wie vor eine Hürde darstellt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erstattungslücken in Schwellenmärkten | −0.8% | Indien, Südostasien, Afrika südlich der Sahara, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Labortechnikern | −0.6% | Nordamerika, Europa, städtische Regionen des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Datenschutzbedenken bei Heimgeräten | −0.4% | Europa, Nordamerika, Australien | Kurzfristig (≤ 2 Jahre) |
| Anfälligkeit der Lieferkette bei Reagenzien | −0.5% | Global mit Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erstattungslücken in Schwellenmärkten
Öffentliche Versicherungsprogramme erstatten häufig weniger als die Kosten der Reagenzien, was private Investitionen entmutigt. Nur 13 % der privaten Krankenhäuser in einer Maharashtra-Umfrage von 2025 akzeptierten die Ayushman-Bharat-Tarife, was Patienten in öffentliche Einrichtungen oder zur Barzahlung drängt. Die Weltgesundheitsorganisation (WHO) stellte fest, dass Länder mit niedrigem und mittlerem Einkommen weniger als 5 % ihrer Gesundheitsbudgets für Diagnostik ausgeben. Lieferanten weichen auf kostengünstige Teststreifen aus, aber die Margen bleiben eng und der Vertrieb fragmentiert.
Mangel an qualifizierten Labortechnikern
Die USA hatten im Jahr 2024 351.200 Technologen, wobei 44 % des Personals Burnout erlebten. Vakanzen zwingen Krankenhäuser zur Auslagerung oder verzögern die Berichterstattung, was den Patientendurchsatz beeinträchtigt. Automatisierung reduziert repetitive Aufgaben, erfordert aber weiterhin qualifizierte Bediener für die Wartung. Europa und Japan stehen vor ähnlichen Personalengpässen, die durch alternde Belegschaften und restriktive Einwanderungspolitiken erschwert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Verbrauchsmaterialien sichern Umsatz, Point-of-Care-Geräte beschleunigen das WachstumVerbrauchsmaterialien generierten im Jahr 2025 49,82 % des Urinalyse-Marktumsatzes und unterstreichen damit die Bindungswirkung proprietärer Reagenzienstreifen, die für spezifische Analysegeräte kalibriert sind. Automatisierte Analysegeräte unterteilen sich in vollautomatische Arbeitszellen für Kernlabore und halbautomatische Tischgeräte für 60–240 tägliche Tests. Der Urinalyse-Markt für Verbrauchsmaterialien wird voraussichtlich stetig wachsen, auch wenn der Preisdruck durch zentralisierte Beschaffung die Margen pro Test komprimiert. Chinesische Krankenhäuser zahlten bei Ausschreibungen im Jahr 2024 durchschnittlich 53.300 RMB (7.400 USD) für vollautomatische Analysegeräte und bevorzugten dabei inländische Marken, die Reagenzien und Serviceverträge bündelten.
Point-of-Care-Geräte wachsen bis 2031 mit einer CAGR von 7,06 %, da Apotheken und häusliche Pflegeprogramme Smartphone-verknüpfte Lesegeräte und mikrofluidische Kartuschen einsetzen. Der Umsatz des Instrumentensegments profitiert von Kapitalinvestitionen in CLINITEK-Novus- und DxU-Iris-Plattformen, die Streifenanalyse mit digitaler Mikroskopie und KI-Partikelerkennung integrieren. Halbautomatische Analysegeräte bleiben in Krankenhäusern der zweiten Kategorie in Indien und Lateinamerika relevant, wo die Budgets knapp sind. Veterinärkliniken und Kleintier-Krankenhäuser sind eine Nische, aber ein wachsender Absatzkanal, der mit steigendem Haustierbesitz inkrementelle Nachfrage nach Verbrauchsmaterialien hinzufügt.



Nach Testtyp:
Biochemische Dominanz trifft auf Anstieg bei InfektionskrankheitenBiochemische Panels entfielen im Jahr 2025 auf 46,27 % des Urinalyse-Marktanteils, angetrieben durch Glukose-, Protein- und pH-Streifen, die für routinemäßige Diabetes- und Nierenbeurteilungen angeordnet werden. Die Erkennung von Infektionskrankheiten ist jedoch die am schnellsten wachsende Kategorie und soll bis 2031 eine CAGR von 9,63 % erreichen, da Überwachungsmandate zur Bekämpfung antimikrobieller Resistenz eine schnelle Pathogenidentifikation erfordern. Der Urinalyse-Markt für Anwendungen bei Infektionskrankheiten wächst rasch, da Primärversorgungskliniken 30-Minuten-Point-of-Care-Kits für Harnwegsinfektionen einsetzen, die den empirischen Antibiotikaeinsatz reduzieren.
Die Sedimentanalyse erzielt weiterhin bedeutende Umsätze, verlagert sich jedoch hin zu KI-gestützter digitaler Mikroskopie, die Befunde standardisiert und die Variabilität der Techniker reduziert. Schwangerschafts- und Fertilitätstests behalten ihr Volumen, sehen sich jedoch einer Kommodifizierung gegenüber, mit Einzelhandelspreisen unter 10 USD pro Kit. Drogenmissbrauchstests erhielten einen politischen Impuls, als die Behörde für Drogenmissbrauch und psychische Gesundheit (SAMHSA) im Mai 2024 Mundflüssigkeit neben Urin in ihre Leitlinien aufnahm, doch Arbeitgeber bevorzugen weiterhin Multi-Panel-Urintests aus Kosten- und historischen Vergleichbarkeitsgründen.
Nach Endnutzer:
Krankenhäuser führen, häusliche Pflegeumgebungen gewinnen an DynamikKrankenhäuser entfielen im Jahr 2025 auf 39,79 % des Urinalyse-Marktumsatzes, unterstützt durch obligatorische präoperative Screenings und Triage-Protokolle in Notaufnahmen. Diagnostiklabore bilden die nächstgrößte Gruppe und verarbeiten ausgelagerte Proben aus Arztpraxen über Hub-and-Spoke-Netzwerke. Die Urinalyse-Marktgröße in häuslichen Pflegeumgebungen soll bis 2031 am schnellsten wachsen, mit einer CAGR von 8,18 %, da vernetzte Geräte wie Withings U-Scan die FDA-510(k)-Zulassung und DSGVO-Konformität erreichen. Akademische und Forschungsinstitute verbrauchen kleinere Volumina, treiben jedoch die Biomarker-Entdeckung für die Onkologie voran.
Veterinärkliniken tragen inkrementelles Wachstum bei, wobei IDEXX Laboratories im dritten Quartal 2024 einen Diagnoseumsatz von 941 Millionen USD verzeichnete. Krankenhäuser investieren in CLINITEK-Novus-Arbeitszellen, um morgendliche Spitzen zu bewältigen, während Referenzlabore über Testmenüs und ISO-15189-Akkreditierung konkurrieren, um Arztüberweisungen zu gewinnen. Die Heimnutzung wird durch Datenschutzgesetze eingeschränkt, aber Anbieter, die Daten verschlüsseln und Cloud-Dashboards anbieten, gewinnen frühe Anwender.

Geografische Analyse
Urinalyse-Markt in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 36,78 % am Urinalyse-Markt, was auf etablierte Erstattungswege und die frühe Einführung von KI-gestützten Sedimentplattformen zurückzuführen ist. Die Cybersicherheitsleitlinien der FDA aus dem Jahr 2024 klärten die 510(k)-Wege und beschleunigten die Markteinführungen. Der Fachkräftemangel veranlasst Krankenhäuser zur Automatisierung, was mit den Kapitalausgaben für Hochdurchsatz-Analysegeräte übereinstimmt. Kanada investiert über provinzielle Screening-Initiativen, während Mexiko private Laborketten mit Schwerpunkt auf der Diabetesüberwachung ausbaut. Erstattungskürzungen dämpfen die Einnahmen, doch steigende Volumina im Bereich der Präventivgesundheit gleichen den Preisverfall teilweise aus.
Urinalyse-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,28 % für den Zeitraum 2026–2031. Chinas zentralisierte Ausschreibungen verlagerten die Volumina hin zu inländisch produzierten Analysegeräten von Youlite, Dirui und Mindray, deren integrierte Reagenzienangebote 73,61 % des Vertragswerts im Jahr 2024 sicherten. Japan verfügt über einen reifen Markt, wobei 11 % des Umsatzes von Eiken Chemical im Jahr 2023 auf Urinalyse-Teststreifen entfielen; das MoH-Leitliniendokument von 2024 unterstützt die Erstattung von Software als Medizinprodukt. Australien und Südkorea übernehmen aufgrund ihrer robusten Telemedizin-Infrastruktur rasch vernetzte Heimgeräte.
Urinalyse-Markt in EMEA und Lateinamerika
Europa hält dank der Allgemeinversorgung und der Durchsetzung von ISO 15189 einen bedeutenden Marktanteil. Deutschland und das Vereinigte Königreich führen bei der Einführung automatisierter Analysegeräte, während die DSGVO die Compliance-Anforderungen für cloudvernetzte Geräte erhöht. Krankenhäuser in Osteuropa modernisieren sich mithilfe von EU-Gesundheitsförderungsmitteln, doch begrenzte Budgets schränken die Verbreitung von Premium-Analysegeräten ein. Lateinamerika sowie der Nahe Osten und Afrika tragen kleinere Anteile bei, verzeichnen jedoch ein stetiges Wachstum, da private Krankenhäuser ihre Diagnosekapazitäten ausbauen, wenngleich Währungsvolatilität und fragmentierte Erstattungsstrukturen anhaltende Risiken darstellen.
Regulatorisches Umfeld
Urinanalysegeräte und Reagenzien-Testsysteme, die als IVD-Medizinprodukte verkauft werden, unterliegen in den Vereinigten Staaten den FDA-Geräterahmenwerken, einschließlich 21 CFR Part 862 (klinische Chemie und verwandte Systeme), mit Kategorien für Kreatinin, Urinprotein/Albumin und automatisierte Urinanalysesysteme. Der Marktzugang erfordert in der Regel eine FDA-510(k)-Freigabe mit entsprechender Kennzeichnung und klinischen Leistungsnachweisen, während viele routinemäßige streifenbasierte Tests, die außerhalb hochkomplexer Labore verwendet werden, ebenfalls auf der CLIA-Komplexitätskategorisierung beruhen, einschließlich CLIA-befreiter Verfahren für bestimmte harnwegsinfektionsbezogene Tests.
Ein zentraler Compliance-Wandel für Hersteller ist die Aktualisierung der FDA Quality Management System Regulation (QMSR), die sich an ISO 13485:2016 ausrichtet und ab dem 2. Februar 2026 in Kraft tritt, was Aktualisierungen der Qualitätssysteme in den Bereichen Designkontrollen, Fertigung und Postmarket-Prozesse vorantreibt. In Europa überschneiden sich vernetzte und softwaregestützte Urinanalyse-Workflows auch mit Datenschutz- und Datenverarbeitungsanforderungen gemäß der DSGVO, und Laboratorien nutzen weiterhin die ISO 15189-Akkreditierung als Qualitätsanker für routinemäßige Urinanalyse-Abläufe und Outsourcing-Entscheidungen.
Wettbewerbslandschaft
Marktkonzentration
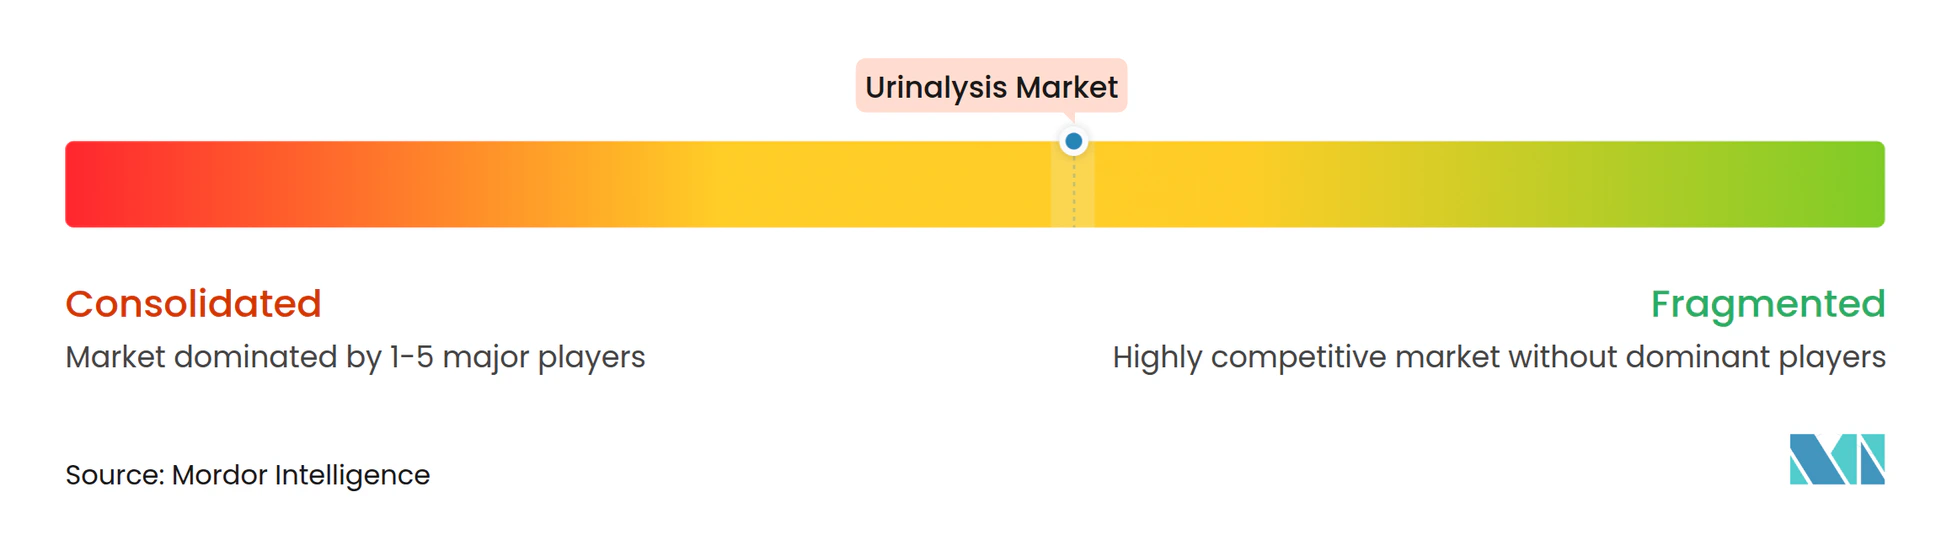
Sysmex, Roche, Siemens Healthineers und Danahers Beckman Coulter sichern ihre Positionen durch integrierte Arbeitszellen, die proprietäre Reagenzienverkäufe binden. Sysmex erzielte im Geschäftsjahr 2024 8 % seines Umsatzes aus der Urinalyse und erneuerte eine Partnerschaft mit Roche, um die Reichweite in Nordamerika und Europa auszubauen. Siemens Healthineers erhielt 2025 das CE-Kennzeichen für CLINITEK Novus und stärkte damit seine Angebotsstrategie für europäische Krankenhäuser.
Chinesische Inlandshersteller Youlite, Dirui und Mindray expandieren über Kreiskrankenhäuser hinaus, indem sie Reagenzien bündeln und Lebenszyklusservice zu niedrigeren Preisen anbieten, wodurch der Importanteil von 13,5 % im Jahr 2021 auf 12,0 % im Jahr 2024 gesunken ist. Nischenmöglichkeiten entstehen in der Veterinärmedizin und bei Tele-Urinalyse-Software. IDEXX meldete im dritten Quartal 2024 ein organisches Wachstum von 6,6 %, während IBM ein cloudbasiertes KI-Sedimentwerkzeug einführte, das kleineren Laboren ohne Kapital für vollständige Analysegeräte lizenziert werden kann. Der künftige Wettbewerb wird sich auf KI-Genauigkeit, Cybersicherheitsnachweise und die Fähigkeit konzentrieren, sich an Erstattungsreformen anzupassen.
Führende Unternehmen der Urinalyse-Branche
-
Cardinal Health Inc.
-
Sysmex Corporation
-
Beckman Coulter Inc.
-
Arkray Inc.
-
F. Hoffmann-La Roche Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Urinalyse-Markt Unternehmen in diesem Bericht
- Abbott Laboratories
- Acon Laboratories
- Arkray
- Bio-Rad Laboratories
- Beckton Dickinson
- Cardinal Health
- Danaher
- DIRUI Industrial Co., Ltd.
- EKF Diagnostics Holdings plc
- Roche
- HORIBA
- IDEXX
- Medica Corporation
- Mindray Bio-Medical Electronics Co., Ltd.
- QuidelOrtho
- Shenzhen Mindel Medical Co., Ltd.
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
- Trinity Biotech plc
Marktchancen und Zukunftsaussichten
Workflow-Automatisierung und digital gestützte Urinanalyse schaffen Freiräume in Umgebungen mit Personalengpässen und steigenden Screening-Volumina, insbesondere dort, wo Hochdurchsatzanalysatoren die manuelle Überprüfung auf unter 3 % reduzieren und die Sedimentinterpretation mittels KI-Bildanalyse standardisieren können. Anbieter, die Geräte mit Verbrauchsmaterialien und Konnektivität (LIS-Integration, Cybersicherheitsdokumentation und auditfähige Rückverfolgbarkeit) kombinieren, können sich in Ausschreibungen von Krankenhäusern und Referenzlaboren differenzieren, die weiterhin preisdisziplinbewusst bleiben, einschließlich zentralisierter Beschaffung nach chinesischem Vorbild, die gebündelte Reagenzien- und Serviceangebote von einheimischen und multinationalen Anbietern begünstigt.
Dezentrale Tests und Heimtests sind ein aktives Chancenfeld, da sich die regulatorische Klarheit hinsichtlich der Qualitätssysteme für Geräte und der Validierung vernetzter Geräte verbessert, einschließlich der ab Februar 2026 geltenden FDA-QMSR. Mehrere urinanalyse-nahe Freigaben signalisieren zudem eine anhaltende US-Nachfrage nach urinbasierten Panels, wie etwa die FDA-510(k)-Freigaben für Mehrfachdrogen-Urintestpanels im Januar 2026 und Mai 2026. In Europa erhöhen der IVDR-Übergang und die Aktivierung mehrerer EUDAMED-Module am 28. Mai 2026 den Wert starker klinischer Nachweispakete, der Bereitschaft zur UDI-/Geräteregistrierung und konformer Cloud-Architekturen für Tele-Urinanalyse, was Anbietern helfen kann, sich mit geringerem zusätzlichem manuellem Dokumentationsaufwand über Gesundheitssysteme hinweg zu skalieren.
Neueste Industrielle Entwicklungen in Urinalyse-Markt
- Mai 2026: Vivachek Biotech (Hangzhou) Co., Ltd. erhielt die FDA-510(k)-Freigabe (K261280) für das BioSieve Multi-Drug Urine Test Panel. Die Freigabe erweitert die Palette regulierter, kommerziell einsetzbarer Urin-Panel-Optionen und verdeutlicht, wie US-regulatorische Pfade den Wettbewerbszugang für urinbasierte Testmenüs prägen.
- Oktober 2025: Sysmex Indonesia brachte den vollautomatischen Urinpartikelanalysator UF-1500 auf den Markt. Die Einführung unterstützt die breitere Verbreitung automatisierter Urin-Sediment- und Partikelanalyse in Routine-Workflows und entspricht den Bemühungen der Laboratorien, den manuellen Aufwand zu reduzieren und den Technikermangel zu bewältigen.
- Januar 2024: Vivoo brachte einen digitalen Harnwegsinfektionstest auf den Markt, der sich in Telemedizin-Apps integriert. Dieser Produktschritt brachte die verbraucherorientierte Urinanalyse näher an vernetzte Versorgungspfade heran und verknüpft Heimtests mit ferngesteuerter klinischer Entscheidungsfindung und Nachverfolgung.
Urinalyse-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Urinanalysemarkt den Wert von Geräten und Verbrauchsmaterialien, die zur Beurteilung von Urin durch physikalische, chemische und mikroskopische Untersuchung zur Unterstützung von Screening, Diagnose und Überwachung in verschiedenen Versorgungsumgebungen verwendet werden.
Ausschlüsse des Umfangs: Veterinärmedizinische Urinanalysen und eigenständige Drogenmissbrauch-Becher-Tests sind ausgeschlossen, um den Nachfragepool an routinemäßige klinische Urinanalyse-Workflows zu binden.
Übersicht der Segmentierung
- Nach Produkt
- Verbrauchsmaterialien (Reagenzien und Streifen)
- Instrumente
- Automatisierte Analysegeräte
- Halbautomatisierte Analysegeräte
- Point-of-Care-Geräte
- Nach Testtyp
- Biochemische Urinalyse
- Sedimentanalyse
- Schwangerschafts- und Fertilitätstests
- Drogenmissbrauchstests
- Erkennung von Infektionskrankheiten
- Nach Endnutzer
- Krankenhäuser
- Diagnostiklabore
- Häusliche Pflegeumgebungen
- Akademische und Forschungsinstitute
- Veterinärkliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Kartierung des tatsächlichen Nachfragepools, der darauf basiert, wie häufig Urintests angeordnet werden und wie sie in Labors und Versorgungseinrichtungen durchgeführt werden. Wir beziehen uns auf öffentliche Gesundheits- und Nutzungssignale der US-CDC, der Weltgesundheitsorganisation, der Datenbank für FDA-Geräte-Freigaben und -Rückrufe, der OECD-Gesundheitsstatistiken und der Weltbank-Gesundheitsindikatoren, um Krankheitslast und Testkontext zu verstehen.
Um diesen Kontext in ein nutzbares Modell umzuwandeln, prüfen wir auch Geschäftsberichte von Unternehmen, Investorenpräsentationen, Produktbroschüren, klinische Leitlinienveröffentlichungen und Fachzeitschriften, die Testpfade und die Einführung von Automatisierung in der routinemäßigen Urinanalyse beschreiben. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie für Patentdatenbanken genutzt, um die Produktkartierung und Innovationsverfolgung zu unterstützen. Die oben aufgeführten Quellen sind exemplarisch, und zusätzliche öffentliche Dokumente und Datensätze wurden ebenfalls zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primäre Eingaben stammen aus Interviews und Umfragen mit Interessenvertretern diagnostischer Labore, Krankenhaus-Einkaufs- und Labormanagern, Vertriebspartnern und ausgewählten Klinikern, die sich in ihrer täglichen Praxis auf Urinanalyse verlassen. Die Abdeckung ist über die wichtigsten Regionen ausgewogen, sodass Annahmen zu Testmix, Automatisierungsdurchdringung und Preisentwicklung überprüft und angepasst werden können, und erneut geprüft werden, wenn Schreibtischsignale nicht übereinstimmen.
Verteilung der Befragten der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 14 % | APAC: 48 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 36 % | EMEA: 34 % |
| Kleinere Akteure: 22 % | Manager: 50 % | Amerika: 18 % |
Marktdimensionierung & Prognosen
Die Dimensionierung erfolgt mittels eines Top-Down-Ansatzes, bei dem die Nachfrage nach Krankheitsscreening und das routinemäßige Testverhalten in jährliche Testvolumina übersetzt und dann mittels einer Verknüpfung von Geräten zur installierten Basis sowie wiederkehrendem Verbrauchsmaterialabsatz in Werte umgerechnet werden. Um das Modell praxisnah zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen abgesichert, wie etwa die Stichprobenerhebung von Analysator-Lieferungen und -Platzierungen über Kanalprüfungen, sowie die Prüfung, ob die implizierten Verbrauchsmaterialausgaben pro Standort realistisch erscheinen.
Zu den wichtigsten Eingaben, die das Modell prägen, gehören der Anteil der in Krankenhäusern gegenüber unabhängigen Laboren durchgeführten Urinanalysen, die Aufteilung zwischen manuellen und automatisierten Workflows, der durchschnittliche Streifen- und Reagenzienverbrauch pro Test, die Austauschzyklen für Analysatoren sowie die beobachtete Preis- und Währungsentwicklung, die für eine konsistente USD-Umrechnung verwendet wird. Prognosen werden mittels Szenarioanalyse erstellt, die durch Expertenkonsens gestützt wird, da die Einführung von Automatisierung und der Einsatz von Point-of-Care-Tests je nach Budgets, Personalausstattung und Richtlinientreue unterschiedlich schnell erfolgen kann. Wenn die Bottom-up-Sichtbarkeit in kleineren Ländern begrenzt ist, werden Proxys aus ähnlichen Gesundheitssystemprofilen verwendet und anschließend mit der regionalen Testintensität abgeglichen, um eine Überbewertung zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die Konsistenz über mehrere Signale hinweg überprüft wird, einschließlich der implizierten Tests pro Kopf, der Plausibilität der installierten Gerätebasis und des Verhältnisses von Verbrauchsmaterial- zu Geräteumsätzen, und anschließend werden ungewöhnliche Sprünge nach Land oder Endnutzer näher untersucht. Ein zweiter Analyst prüft Annahmen, Berechnungen und Jahr-für-Jahr-Bewegungen vor der endgültigen Freigabe, und Rückrufe werden ausgelöst, wenn Interviewrückmeldungen im Widerspruch zu Schreibtischindikatoren stehen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Preisgestaltung, den regulatorischen Status oder Bestellmuster beeinflussen. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Veröffentlichungen und Marktereignisse im Modell und im Kommentar berücksichtigt sind.
Vergleich der Marktgröße für Urinanalyse von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für Urinanalyse können weit voneinander abweichen, selbst wenn sie ähnliche Testbedürfnisse beschreiben, da Umfang und Preislogik nicht immer übereinstimmen. Unterschiede ergeben sich in der Regel daraus, was als Urinanalyse gezählt wird, wie Heimtest-Kits behandelt werden und wie schnell Preise und Wechselkurse aktualisiert werden.
Einige Quellen erweitern den Umfang auf angrenzende Verbraucheranwendungen wie Fruchtbarkeits- und Schwangerschaftstests, was den Gesamtwert in Jahren mit schnellem Wachstum von Heimprodukten erhöht. Bei Mordor Intelligence ist die Zahl auf Geräte und Verbrauchsmaterialien beschränkt, die für Urinanalysen in klinischen und Point-of-Care-Workflows verwendet werden, wobei veterinärmedizinische Urinanalysen und eigenständige Drogenmissbrauch-Becher ausgeschlossen sind, und diese Wahl erklärt einen Großteil der Abweichung.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,19 Milliarden USD (2026) | |
| Globale Unternehmensberatung A | 4,89 Milliarden USD (2025) | Verwendet einen breiteren Anwendungsumfang, der Fruchtbarkeits- und schwangerschaftsbezogene Heimtest-Kits einschließt, und wendet eine höhere Wachstumskurve an, die Verbraucherkanäle im Basisjahr verstärkt. |
| Branchenforschungsverlag B | 4,70 Milliarden USD (2025) | Verankert das Modell an einem näher liegenden Basisjahr und schließt eine breitere Palette von Heimtest-Kits ein, mit geringerer Trennung zwischen routinemäßiger klinischer Urinanalyse und Verbraucher-Selbsttestausgaben. |
Die Tabelle zeigt, dass die Hauptvarianz aus angrenzenden Heimtest-Kategorien und dem für den angegebenen Marktwert gewählten Jahr stammt, was die Gesamtsummen bereits vor Beginn der Prognose verschieben kann. Indem wir den Umsatz an wiederholbare Faktoren wie Testintensität, Automatisierungsmix und Verbrauchsmaterialabsatz koppeln, halten wir die Schätzung nachvollziehbar an klaren Treibern und leichter über die Zeit reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Urinalyse-Markt bis 2031 sein?
Es wird prognostiziert, dass er 5,68 Milliarden USD erreichen wird, mit einer CAGR von 6,26 % über den Zeitraum 2026–2031.
Welche Produktkategorie dominiert die Ausgaben heute?
Verbrauchsmaterialien entfallen auf 49,82 % des Umsatzes im Jahr 2025 dank wiederkehrender Reagenzienkäufe, die an installierte Analysegeräte gebunden sind.
Was ist der am schnellsten wachsende Testtyp?
Die Erkennung von Infektionskrankheiten führt mit einer prognostizierten CAGR von 9,63 %, da die Überwachung antimikrobieller Resistenz ausgeweitet wird.
Warum ist Asien-Pazifik der Wachstumsschwerpunkt?
Kapazitätserweiterungen in Krankenhäusern in Indien und China sowie die inländische Analysegeräteherstellung treiben eine regionale CAGR von 9,28 % an.
Wie gehen Anbieter mit dem Technikermangel um?
Lieferanten führen vollautomatische Analysegeräte mit KI-Sedimentbildgebung ein, die die manuelle Überprüfung auf unter 3 % senken und die Personalbelastung verringern.