
Tamanho e Participação do Mercado de Urinálise
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.19 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
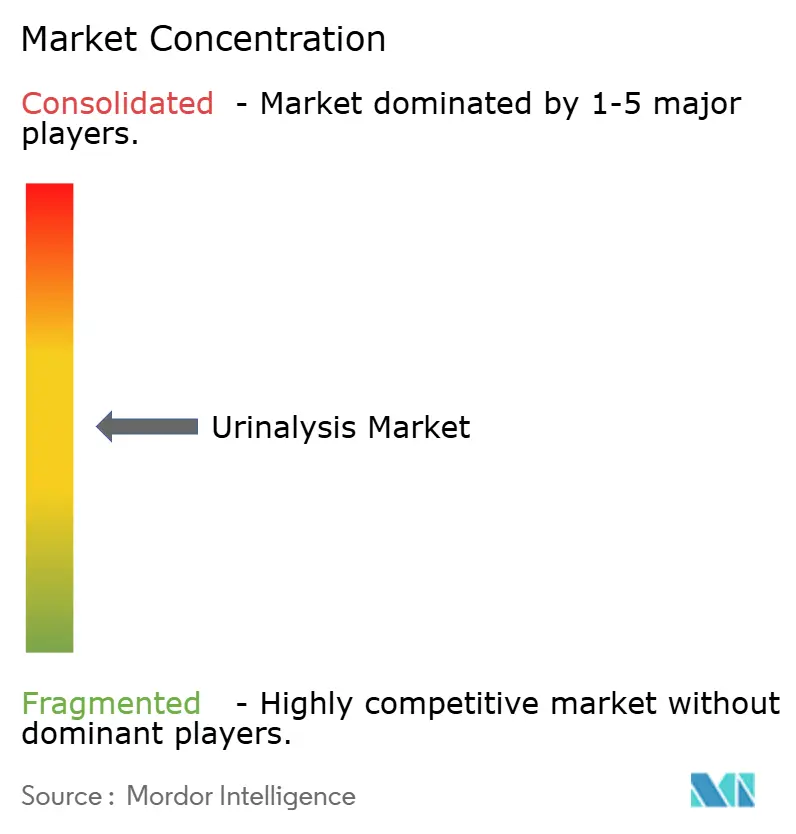
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Urinálise por Mordor Intelligence
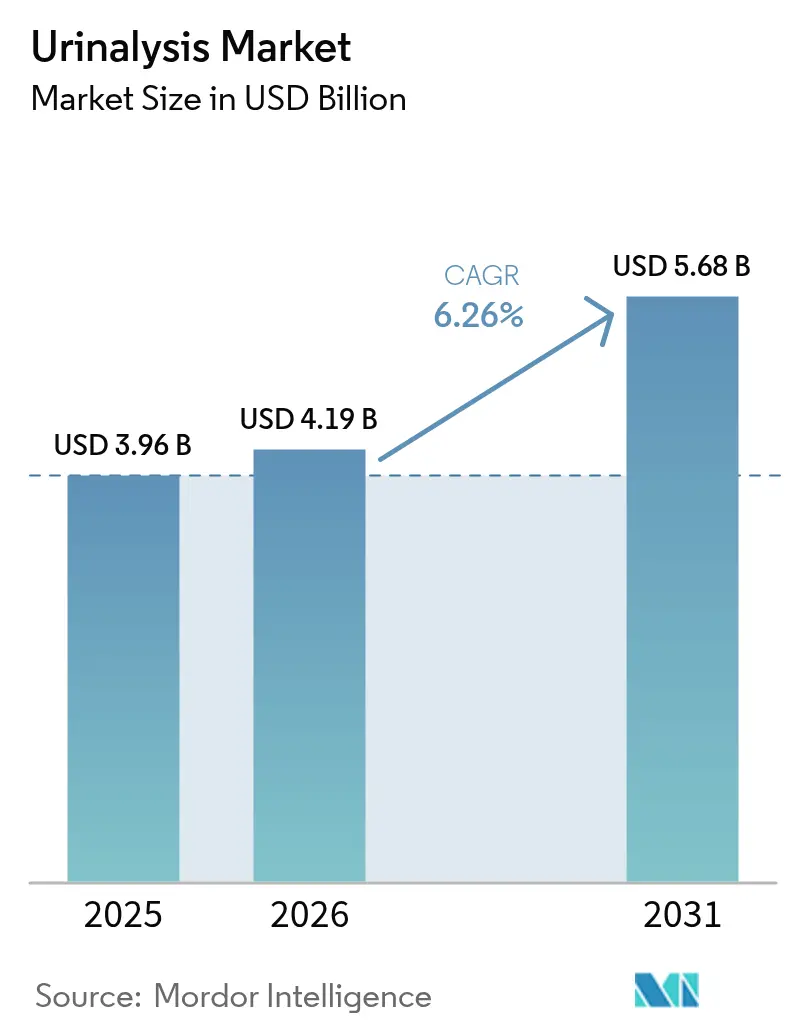
O tamanho do Mercado de Urinálise foi avaliado em USD 3,96 bilhões em 2025 e estima-se que cresça de USD 4,19 bilhões em 2026 para atingir USD 5,68 bilhões até 2031, a um CAGR de 6,26% durante o período de previsão (2026-2031).
A demanda clínica decorre de uma população crescente com doença renal crônica, mandatos mais amplos de rastreamento de diabetes e investimentos hospitalares em analisadores automatizados de alto rendimento que reduzem as taxas de revisão manual para abaixo de 3%. Módulos de inteligência artificial agora interpretam imagens de sedimento urinário em tempo quase real, adicionando consistência a uma etapa de teste historicamente subjetiva. Sistemas de ponto de atendimento e dispositivos domésticos conectados estão crescendo mais rapidamente à medida que os pagadores aproximam os serviços dos pacientes e as agências reguladoras esclarecem as expectativas de segurança cibernética e privacidade de dados. Ao mesmo tempo, programas de aquisição centralizada na China e tarifas baseadas em GRD na Europa estão comprimindo as margens de consumíveis, levando os fornecedores a enfatizar pacotes de reagentes e analisadores e análises em nuvem que agregam valor mensurável.
Principais Conclusões do Relatório
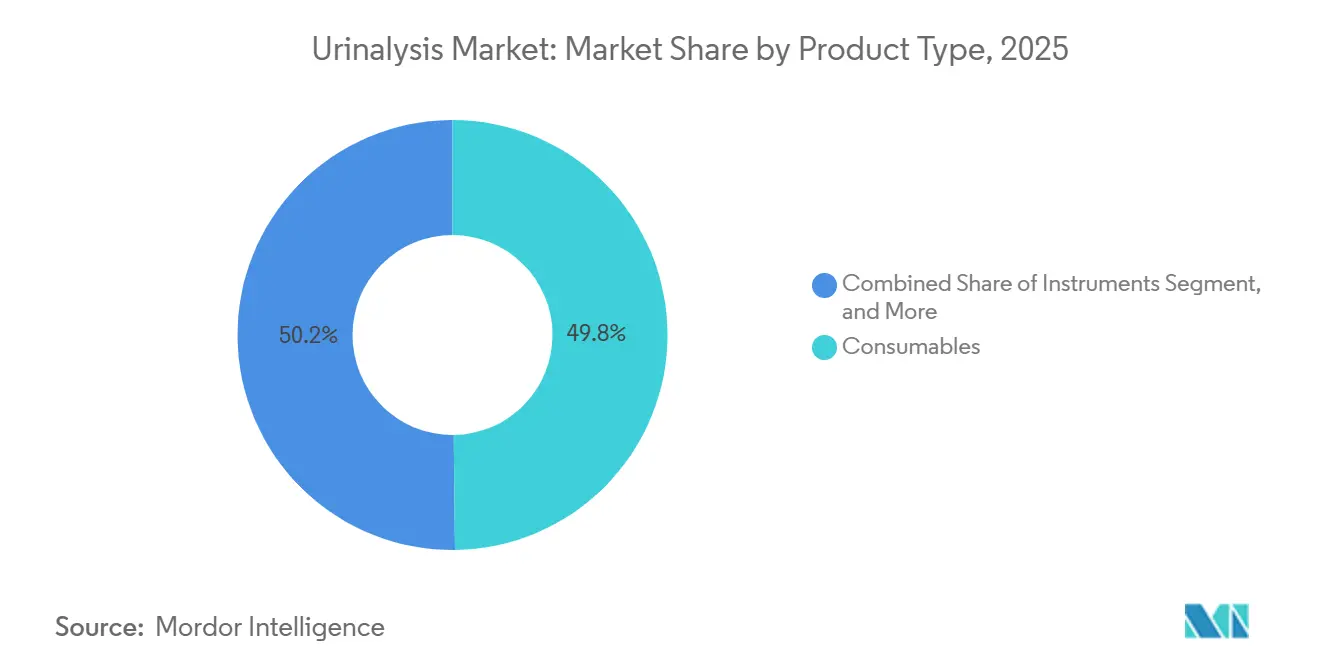
- Por produto, os consumíveis lideraram com 49,82% da participação do mercado de urinálise em 2025, enquanto os dispositivos de ponto de atendimento têm previsão de avançar a um CAGR de 7,06% até 2031.
- Por tipo de teste, os painéis bioquímicos representaram 46,27% do tamanho do mercado de urinálise em 2025, enquanto a detecção de doenças infecciosas tem projeção de expansão a um CAGR de 9,63% até 2031.
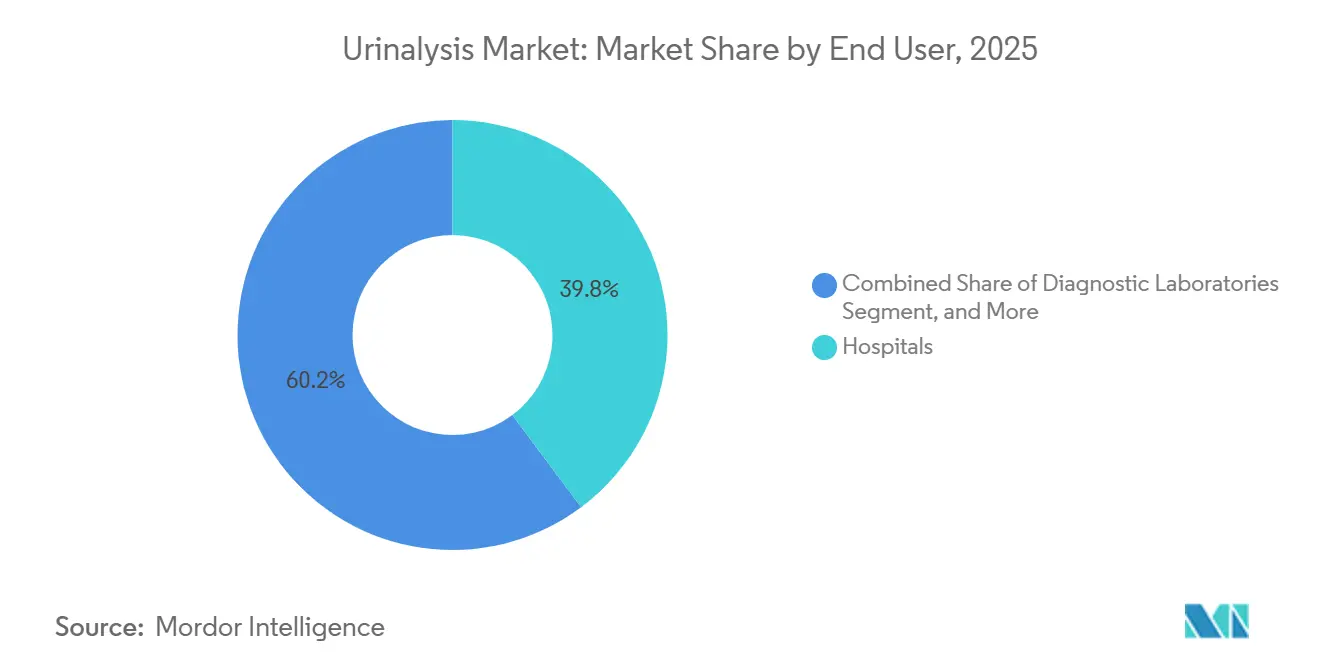
- Por usuário final, os hospitais capturaram 39,79% da participação do mercado de urinálise em 2025, mas os ambientes de cuidados domiciliares estão preparados para um CAGR de 8,18% ao longo de 2026-2031.
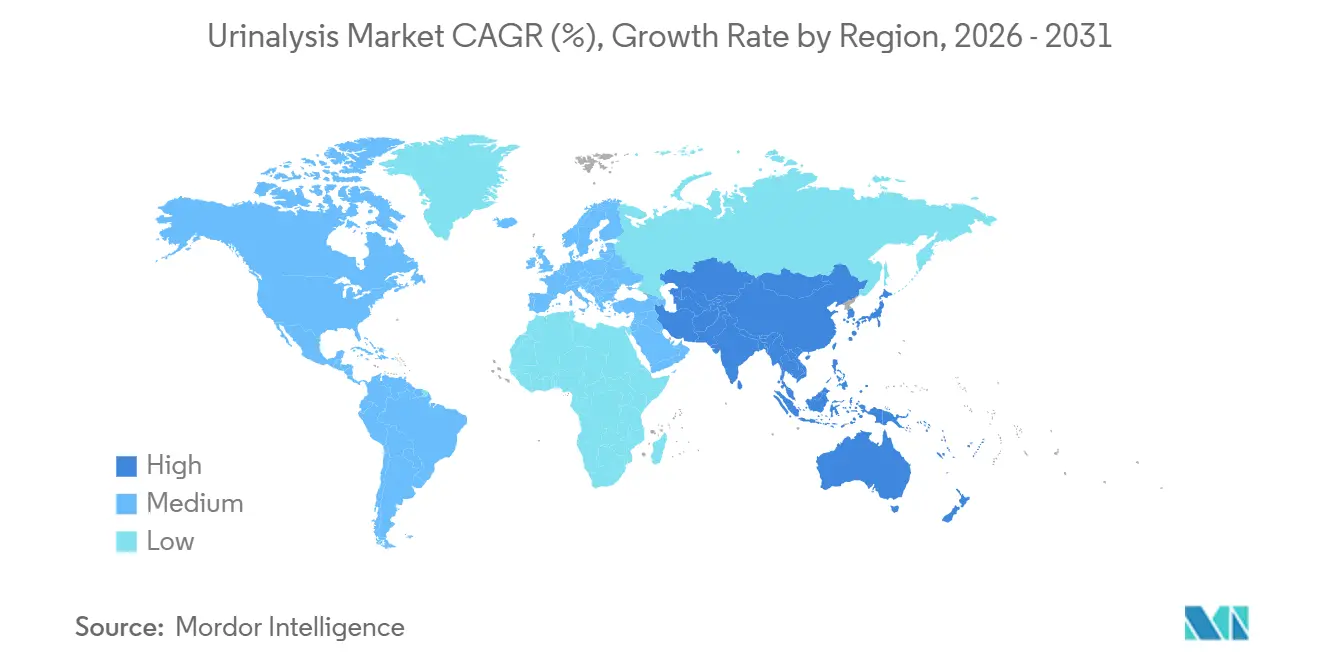
- Por geografia, a América do Norte reteve 36,78% da participação do mercado de urinálise em 2025; espera-se que a Ásia-Pacífico registre o crescimento regional mais rápido a um CAGR de 9,28% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Urinálise
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de doenças renais crônicas | +1.2% | Global com alta incidência na América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| População diabética crescente que necessita de exames de urina de rotina | +1.0% | Sul da Ásia, Oriente Médio, América do Norte | Longo prazo (≥4 anos) |
| Mudança para plataformas automatizadas de alto rendimento | +0.9% | América do Norte, Europa, hospitais de nível 1 na China e Índia | Curto prazo (≤2 anos) |
| Integração de análise de imagem com inteligência artificial | +0.7% | América do Norte, Europa, Japão; uso inicial na Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Expansão de kits de autoteste e tele-urinálise | +0.6% | América do Norte, Europa Ocidental, Ásia-Pacífico urbana afluente | Médio prazo (2-4 anos) |
| Adoção crescente de biomarcadores oncológicos urinários | +0.5% | América do Norte, Europa, Japão; China e Índia emergentes | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doenças Renais Crônicas
Em todo o mundo, estima-se que 788 milhões de pessoas vivam com doença renal crônica, e 14% dos adultos norte-americanos carregavam um diagnóstico em 2024.[1]Fundação Nacional do Rim, "Doença Renal Crônica," kidney.org O rastreamento trimestral ou semestral de urina para proteinúria e hematúria tornou-se, portanto, padrão para diabéticos e hipertensos. Hospitais e redes de diagnóstico dependem de analisadores que processam 240 a 480 amostras por hora, reduzindo custos de mão de obra e possibilitando intervenção clínica no mesmo dia. A rápida expansão em modelo de hub e spoke nas cidades de nível 2 e nível 3 da Índia canaliza volumes adicionais para laboratórios centralizados. A receita recorrente de reagentes aumenta a cada acompanhamento obrigatório, mas enfrenta limites de reembolso quando as seguradoras públicas fixam taxas por teste.
População Diabética Crescente que Necessita de Exames de Urina de Rotina
A Federação Internacional de Diabetes contabilizou 537 milhões de adultos com diabetes em 2024 e espera que o número supere 640 milhões até 2030.[2]Federação Internacional de Diabetes, "Atlas de Diabetes da FID," idf.org A urinálise detecta microalbuminúria precocemente na nefropatia diabética e monitora a glicosúria em pacientes descompensados. As seguradoras públicas favorecem os testes preventivos para evitar complicações em estágio avançado, mas o programa Ayushman Bharat da Índia reembolsa insuficientemente os hospitais privados, promovendo uma mudança para testes em farmácias e domiciliares de menor custo. Fornecedores que combinam tiras de glicose e albumina com leitores Bluetooth garantiram contratos em centros de saúde comunitários em todo o Sul da Ásia e no Oriente Médio.
Mudança para Plataformas Automatizadas de Alto Rendimento
Analisadores totalmente automáticos, como o CLINITEK Novus da Siemens Healthineers, aprovado na Europa em 2025, processam 240 amostras por hora e validam automaticamente a integridade das tiras. Laboratórios norte-americanos adquirem esses sistemas para compensar a inflação salarial e enfrentar um crescimento projetado de 2% no quadro de técnicos em meio a aposentadorias iminentes. Hospitais chineses preferem unidades de fabricação doméstica, comprando a um preço médio de RMB 53.300 (USD 7.400) e agrupando reagentes para atender às regras de licitação centralizada. Instalações de médio porte ainda optam por unidades semiautomatizadas com capacidade de 60 a 240 testes por hora, equilibrando orçamentos de capital com o volume diário.
Integração de Análise de Imagem com Inteligência Artificial para Exame de Sedimento
A IBM e a Beckman Coulter demonstraram redes neurais convolucionais que identificam células, cristais e cilindros com precisão equivalente à de técnicos especializados. O DxU Iris Workcell da Beckman reduz a revisão manual para abaixo de 3%, melhorando a consistência entre turnos.[3]Beckman Coulter, "DxU Iris Workcell," beckmancoulter.com A orientação de segurança cibernética de software da FDA norte-americana de 2024 acelerou as submissões 510(k) ao definir protocolos de mitigação de ameaças. O manual de reembolso de 2024 do Japão para software como dispositivo médico sinaliza apoio da Ásia-Pacífico, embora a intensidade de capital continue sendo uma barreira para hospitais rurais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de reembolso em mercados emergentes | −0.8% | Índia, Sudeste Asiático, África Subsaariana, América Latina | Médio prazo (2-4 anos) |
| Escassez de técnicos laboratoriais qualificados | −0.6% | América do Norte, Europa, Ásia-Pacífico urbana | Curto prazo (≤2 anos) |
| Preocupações com privacidade de dados em dispositivos domésticos | −0.4% | Europa, América do Norte, Austrália | Curto prazo (≤2 anos) |
| Vulnerabilidade da cadeia de suprimentos em reagentes | −0.5% | Global com exposição na América do Norte e Europa | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Reembolso em Mercados Emergentes
Os programas de seguro público frequentemente reembolsam abaixo do custo dos reagentes, desestimulando o investimento privado. Apenas 13% dos hospitais privados em uma pesquisa de 2025 em Maharashtra aceitaram as tarifas do Ayushman Bharat, empurrando os pacientes para instalações públicas ou pagamentos em dinheiro. A OMS observou que países de baixa e média renda gastam menos de 5% de seus orçamentos de saúde em diagnósticos. Os fornecedores recorrem a tiras de baixo custo, mas as margens permanecem apertadas e a distribuição é fragmentada.
Escassez de Técnicos Laboratoriais Qualificados
Os Estados Unidos tinham 351.200 tecnólogos em 2024, com 44% do pessoal experimentando esgotamento profissional. As taxas de vagas forçam os hospitais a terceirizar ou atrasar relatórios, prejudicando o fluxo de pacientes. A automação reduz tarefas repetitivas, mas ainda requer operadores qualificados para manutenção. Europa e Japão enfrentam lacunas de pessoal semelhantes, complicadas pelo envelhecimento da força de trabalho e políticas de imigração restritivas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Consumíveis Ancoram a Receita, Dispositivos de Ponto de Atendimento Aceleram
Os consumíveis geraram 49,82% da receita do mercado de urinálise em 2025, sublinhando o aprisionamento criado por tiras de reagentes proprietárias calibradas para analisadores específicos. Os analisadores automatizados se dividem em células de trabalho totalmente automáticas que atendem laboratórios centrais e unidades de bancada semiautomáticas que atendem de 60 a 240 testes diários. O mercado de urinálise para consumíveis tem projeção de crescimento constante, mesmo com a pressão de preços da aquisição centralizada comprimindo as margens por teste. Hospitais na China pagaram em média RMB 53.300 (USD 7.400) por analisadores totalmente automáticos durante as licitações de 2024, favorecendo marcas domésticas que agrupavam reagentes e contratos de serviço.
Os dispositivos de ponto de atendimento crescem a um CAGR de 7,06% até 2031, à medida que farmácias e programas de saúde domiciliar adotam leitores conectados a smartphones e cartuchos microfluídicos. A receita do segmento de instrumentos se beneficia de compras de capital das plataformas CLINITEK Novus e DxU Iris, que integram análise de tiras com microscopia digital e reconhecimento de partículas por inteligência artificial. Os analisadores semiautomatizados permanecem relevantes em hospitais de nível 2 na Índia e na América Latina, onde os orçamentos são limitados. Clínicas veterinárias e hospitais para animais de companhia são um nicho em expansão, adicionando demanda incremental por consumíveis à medida que a posse de animais de estimação aumenta.


Por Tipo de Teste: Dominância Bioquímica Encontra Aumento de Doenças Infecciosas
Os painéis bioquímicos representaram 46,27% da participação do mercado de urinálise em 2025, impulsionados por tiras de glicose, proteína e pH solicitadas para avaliação rotineira de diabetes e função renal. No entanto, a detecção de doenças infecciosas é a categoria de crescimento mais rápido, com expectativa de atingir um CAGR de 9,63% até 2031, à medida que os mandatos de vigilância de resistência antimicrobiana exigem identificação rápida de patógenos. O mercado de urinálise para aplicações de doenças infecciosas está crescendo rapidamente à medida que clínicas de atenção primária implantam kits de ponto de atendimento para infecção do trato urinário em 30 minutos que reduzem o uso empírico de antibióticos.
A análise de sedimento ainda gera receita significativa, mas migra para a microscopia digital habilitada por inteligência artificial, que padroniza os achados e reduz a variabilidade dos técnicos. Os testes de gravidez e fertilidade mantêm volume, mas enfrentam comoditização, com preços de varejo abaixo de USD 10 por kit. Os testes de abuso de drogas receberam um impulso de política quando a SAMHSA adicionou fluido oral ao lado da urina nas diretrizes de maio de 2024, mas os empregadores continuam a preferir triagens de urina com múltiplos painéis por custo e comparabilidade histórica.
Por Usuário Final: Hospitais Lideram, Ambientes de Cuidados Domiciliares Ganham Impulso
Os hospitais representaram 39,79% da receita do mercado de urinálise em 2025, apoiados por triagem pré-operatória obrigatória e protocolos de triagem em pronto-socorro. Os laboratórios de diagnóstico formam o próximo maior grupo, processando amostras terceirizadas de consultórios médicos por meio de redes em modelo de hub e spoke. O tamanho do mercado de urinálise em ambientes de cuidados domiciliares tem previsão de expansão mais rápida a um CAGR de 8,18% até 2031, à medida que dispositivos conectados como o Withings U-Scan obtêm aprovação 510(k) da FDA e conformidade com o GDPR. Institutos acadêmicos e de pesquisa consomem volumes menores, mas impulsionam a descoberta de biomarcadores para oncologia.
As clínicas veterinárias contribuem com crescimento incremental, com a IDEXX Laboratories registrando USD 941 milhões em receita de diagnóstico no terceiro trimestre de 2024. Os hospitais investem em células de trabalho CLINITEK Novus para gerenciar picos matinais, enquanto laboratórios de referência competem em menus de testes e acreditação ISO 15189 para atrair encaminhamentos médicos. A adoção domiciliar é restringida pela legislação de privacidade, mas fornecedores que criptografam dados e oferecem painéis em nuvem capturam os primeiros adotantes.
Análise Geográfica
A América do Norte representou 36,78% da participação do mercado de urinálise em 2025, devido às vias de reembolso estabelecidas e à adoção antecipada de plataformas de sedimento com inteligência artificial. A orientação de segurança cibernética da FDA de 2024 esclareceu as rotas 510(k), acelerando os lançamentos comerciais. A escassez de mão de obra leva os hospitais a automatizar, alinhando-se com os gastos de capital em analisadores de alto rendimento. O Canadá investe por meio de iniciativas de rastreamento provinciais, enquanto o México expande redes de laboratórios do setor privado focadas no monitoramento de diabetes. Os cortes de reembolso moderam a receita, mas o aumento dos volumes de saúde preventiva compensa parcialmente a erosão de preços.
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 9,28% projetado para 2026-2031. As licitações centralizadas da China deslocaram volumes para analisadores de produção doméstica da Youlite, Dirui e Mindray, cujas ofertas integradas de reagentes garantiram 73,61% do valor dos contratos de 2024. O Japão mantém um mercado maduro, com 11% da receita de 2023 da Eiken Chemical proveniente de tiras de urinálise, e o manual do Ministério da Saúde de 2024 apoia o reembolso de software como dispositivo médico. Austrália e Coreia do Sul estão adotando rapidamente dispositivos domésticos conectados devido à sua robusta infraestrutura de telemedicina.
A Europa detém uma participação significativa graças à cobertura universal e à aplicação da ISO 15189. Alemanha e Reino Unido lideram a adoção de analisadores automatizados, enquanto o GDPR eleva os obstáculos de conformidade para dispositivos conectados à nuvem. Hospitais da Europa Oriental se modernizam com subsídios do fundo de saúde da UE, mas orçamentos limitados restringem a penetração de analisadores premium. América Latina e Oriente Médio e África contribuem com parcelas menores, mas registram crescimento constante à medida que hospitais privados expandem a capacidade de diagnóstico, embora a volatilidade cambial e o reembolso fragmentado representem riscos contínuos.

Panorama regulatório
Instrumentos de urinálise e sistemas de reagentes para teste vendidos como dispositivos médicos para diagnóstico in vitro são regulados nos Estados Unidos sob as estruturas de dispositivos da FDA, que incluem o 21 CFR Part 862 (química clínica e sistemas relacionados), com categorias que abrangem creatinina, proteína urinária/albumina e sistemas automatizados de urinálise. O acesso ao mercado normalmente requer autorização FDA 510(k) com rotulagem adequada e evidências de desempenho clínico, enquanto muitos testes de rotina baseados em fitas usados fora de laboratórios de alta complexidade também dependem da categorização de complexidade CLIA, incluindo vias isentas de CLIA para determinados testes relacionados a ITU.
Uma mudança-chave de conformidade para os fabricantes é a atualização do Quality Management System Regulation (QMSR) da FDA, alinhada à ISO 13485:2016, com vigência a partir de 2 de fevereiro de 2026, que impulsiona atualizações do sistema de qualidade em controles de projeto, fabricação e processos pós-mercado. Na Europa, fluxos de trabalho de urinálise conectados e habilitados por software também se cruzam com expectativas de privacidade e tratamento de dados sob o GDPR, e os laboratórios continuam a usar a acreditação ISO 15189 como âncora de qualidade para operações de urinálise de rotina e decisões de terceirização.
Cenário Competitivo
Sysmex, Roche, Siemens Healthineers e Beckman Coulter da Danaher protegem suas posições por meio de células de trabalho integradas que fidelizam as vendas de reagentes proprietários. A Sysmex registrou 8% da receita do exercício fiscal de 2024 proveniente de urinálise e renovou uma parceria com a Roche para ampliar o alcance na América do Norte e na Europa. A Siemens Healthineers obteve a Marca CE para o CLINITEK Novus em 2025, fortalecendo sua estratégia de licitação para hospitais europeus.
Os fabricantes chineses domésticos Youlite, Dirui e Mindray expandem-se além dos hospitais de condado ao agrupar reagentes e oferecer serviços de ciclo de vida a preços mais baixos, reduzindo a participação de importações de 13,5% em 2021 para 12,0% em 2024. Oportunidades de nicho surgem em software veterinário e de tele-urinálise. A IDEXX reportou crescimento orgânico de 6,6% no terceiro trimestre de 2024, enquanto a IBM introduziu uma ferramenta de sedimento com inteligência artificial baseada em nuvem que pode ser licenciada para laboratórios menores sem capital para analisadores completos. A competição futura se concentrará na precisão da inteligência artificial, nas credenciais de segurança cibernética e na capacidade de se alinhar com as reformas de reembolso.
Líderes do Setor de Urinálise
Cardinal Health Inc.
Sysmex Corporation
Beckman Coulter Inc.
Arkray Inc.
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A automação de fluxos de trabalho e a urinálise digitalmente habilitada criam espaço em branco em ambientes que enfrentam restrições de pessoal e volumes crescentes de triagem, particularmente onde analisadores de alto rendimento podem reduzir a revisão manual para menos de 3% e padronizar a interpretação de sedimentos usando análise de imagem por IA. Fornecedores que combinam instrumentos com consumíveis e conectividade (integração com LIS, documentação de segurança cibernética e rastreabilidade pronta para auditoria) podem se diferenciar em licitações hospitalares e de laboratórios de referência que permanecem disciplinadas em preços, incluindo compras centralizadas no estilo chinês que favorecem ofertas combinadas de reagentes e serviços de fornecedores domésticos e multinacionais.
Testes descentralizados e domiciliares são uma área de oportunidade ativa à medida que a clareza regulatória melhora para sistemas de qualidade de dispositivos e validação de dispositivos conectados, incluindo o QMSR da FDA com vigência a partir de fevereiro de 2026. Diversas autorizações relacionadas à urinálise também sinalizam demanda sustentada por volume nos EUA para painéis baseados em urina, como as autorizações FDA 510(k) para painéis de teste de urina para múltiplas drogas em janeiro de 2026 e maio de 2026. Na Europa, a transição para o IVDR e a ativação, em 28 de maio de 2026, de vários módulos do EUDAMED aumentam o valor de pacotes robustos de evidências clínicas, prontidão para registro de UDI/dispositivo e arquiteturas de nuvem compatíveis para tele-urinálise, o que pode ajudar os fornecedores a escalar entre sistemas de saúde com menos carga adicional de documentação manual.
Desenvolvimentos recentes do setor
- Maio de 2026: A Vivachek Biotech (Hangzhou) Co., Ltd. recebeu autorização FDA 510(k) (K261280) para o BioSieve Multi-Drug Urine Test Panel. A autorização expande o conjunto de opções regulamentadas e comercialmente implantáveis de painéis de urina e reforça como as vias regulatórias dos EUA moldam o acesso competitivo para menus de testes baseados em urina.
- Outubro de 2025: A Sysmex Indonesia lançou o analisador de partículas urinárias totalmente automatizado UF-1500. O lançamento apoia a implantação mais ampla de análise automatizada de sedimento e partículas urinárias em fluxos de trabalho de rotina, alinhando-se aos esforços dos laboratórios para reduzir o tempo de manuseio e gerenciar a escassez de técnicos.
- Janeiro de 2024: A Vivoo lançou um teste digital de ITU que se integra a aplicativos de telemedicina. Esse movimento de produto avançou a urinálise voltada ao consumidor em direção a vias de cuidado conectado, ligando testes domésticos à tomada de decisão clínica remota e ao acompanhamento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de urinálise abrange o valor de instrumentos e consumíveis usados para avaliar a urina por meio de exame físico, químico e microscópico para triagem, apoio ao diagnóstico e monitoramento em diversos ambientes de cuidado.
Exclusões de escopo: a urinálise veterinária e os testes autônomos em copo para detecção de drogas de abuso estão excluídos para manter o pool de demanda vinculado aos fluxos de trabalho de urinálise clínica de rotina.
Visão geral da segmentação
- Por Produto
- Consumíveis (Reagentes e Tiras)
- Instrumentos
- Analisadores Automatizados
- Analisadores Semiautomatizados
- Dispositivos de Ponto de Atendimento
- Por Tipo de Teste
- Urinálise Bioquímica
- Análise de Sedimento
- Teste de Gravidez e Fertilidade
- Teste de Abuso de Drogas
- Detecção de Doenças Infecciosas
- Por Usuário Final
- Hospitais
- Laboratórios de Diagnóstico
- Ambientes de Cuidados Domiciliares
- Institutos Acadêmicos e de Pesquisa
- Clínicas Veterinárias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o pool real de demanda, fundamentado na frequência com que o teste de urina é solicitado e em como ele é realizado em laboratórios e locais de atendimento. Recorremos a sinais de saúde pública e utilização do US CDC, da Organização Mundial da Saúde, do banco de dados de autorizações e recolhimentos de dispositivos da US FDA, das estatísticas de saúde da OCDE e dos indicadores de saúde do Banco Mundial para entender a carga de doenças e o contexto de testagem.
Para converter esse contexto em um modelo utilizável, também revisamos relatórios anuais de empresas, apresentações a investidores, brochuras de produtos, publicações de diretrizes clínicas e periódicos médicos que descrevem vias de teste e a adoção de automação na urinálise de rotina. Quando necessário, assinaturas pagas são usadas para dados financeiros e inteligência de empresas, e para bancos de dados de patentes, apoiando o mapeamento de produtos e o acompanhamento de inovação. As fontes listadas acima são ilustrativas, e documentos e conjuntos de dados públicos adicionais também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Os insumos primários vêm de entrevistas e pesquisas com partes interessadas de laboratórios de diagnóstico, gerentes de compras e laboratórios hospitalares, distribuidores e clínicos selecionados que dependem da urinálise na prática diária. A cobertura é equilibrada entre as principais regiões, de modo que as premissas sobre o mix de testes, a penetração da automação e a movimentação de preços possam ser verificadas e ajustadas, e depois reverificadas quando os sinais da pesquisa documental não correspondem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos: 14% | APAC: 48% |
| Nível médio: 48% | Líderes funcionais/de unidade: 36% | EMEA: 34% |
| Pequenos players: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a demanda por triagem de doenças e o comportamento de testagem de rotina são traduzidos em volumes anuais de testes e, depois, convertidos em valor usando uma ligação entre instrumento e base instalada e a repercussão recorrente de consumíveis. Para manter o modelo prático, os resultados são corroborados por meio de verificações seletivas bottom-up, como a amostragem de embarques e instalações de analisadores por meio de verificações de canal, e testando se os gastos implícitos com consumíveis por local parecem realistas.
Os principais insumos que moldam o modelo incluem a participação da urinálise realizada em hospitais versus laboratórios independentes, a divisão entre fluxos de trabalho manuais e automatizados, o uso médio de fitas e reagentes por teste, os ciclos de substituição de analisadores e a movimentação observada de preços e moeda usada para conversão consistente em USD. As previsões são desenvolvidas usando análise de cenários apoiada por consenso de especialistas, já que a adoção da automação e o uso no ponto de atendimento podem mudar de velocidade dependendo de orçamentos, quadro de pessoal e adesão a diretrizes. Quando a visibilidade bottom-up é limitada em países menores, são usados proxies de perfis de sistemas de saúde semelhantes, que depois são reconciliados com a intensidade de testagem regional para evitar exageros.
Validação de dados e ciclo de atualização
Os resultados são validados verificando a consistência entre múltiplos sinais, incluindo testes implícitos per capita, plausibilidade da base instalada de instrumentos e equilíbrio de receita entre consumíveis e instrumentos, e depois investigando quaisquer saltos incomuns por país ou usuário final. Um segundo analista revisa premissas, cálculos e movimentações ano a ano antes da aprovação final, e são acionadas revisões adicionais quando o feedback das entrevistas conflita com os indicadores da pesquisa documental.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais afetam preços, status regulatório ou padrões de pedidos. Antes da entrega, uma revisão final é feita para garantir que os lançamentos públicos mais recentes e os eventos de mercado estejam refletidos no modelo e nos comentários.
Tamanho do mercado de urinálise da Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para urinálise podem parecer muito distantes entre si mesmo quando descrevem necessidades de teste semelhantes, porque o escopo e a lógica de precificação nem sempre estão alinhados. As diferenças geralmente vêm do que é contado como urinálise, de como os kits de uso doméstico são tratados e da rapidez com que os preços e as taxas de câmbio são atualizados.
Algumas fontes ampliam o escopo para aplicações de consumo adjacentes, como testes de fertilidade e gravidez, o que aumenta o valor de destaque em anos em que os produtos de uso doméstico crescem rapidamente. Na Mordor Intelligence, o número é restrito a instrumentos e consumíveis usados para urinálise em fluxos de trabalho clínicos e de ponto de atendimento, com a urinálise veterinária e os copos autônomos de detecção de drogas de abuso excluídos, e essa escolha explica boa parte da dispersão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,19 bilhões de USD (2026) | |
| Consultoria Global A | 4,89 bilhões de USD (2025) | Usa um escopo de aplicação mais amplo que inclui kits de teste domésticos relacionados a fertilidade e gravidez, e aplica uma curva de crescimento mais alta que amplifica os canais de consumo no ano-base. |
| Editora de Pesquisa Setorial B | 4,70 bilhões de USD (2025) | Ancora o modelo a um ano-base mais próximo e inclui um conjunto mais amplo de kits de teste domésticos, com menos separação entre a urinálise clínica de rotina e os gastos com autoteste do consumidor. |
A tabela mostra que a principal variação vem de categorias adjacentes de uso doméstico e do ano escolhido para o valor de mercado declarado, o que pode alterar os totais mesmo antes do início da previsão. Ao vincular a receita a insumos repetíveis, como intensidade de testagem, mix de automação e repercussão de consumíveis, mantemos a estimativa rastreável a impulsionadores claros e mais fácil de replicar ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de urinálise até 2031?
Projeta-se que atinja USD 5,68 bilhões, crescendo a um CAGR de 6,26% ao longo de 2026-2031.
Qual categoria de produto domina os gastos atualmente?
Os consumíveis representam 49,82% da receita de 2025 graças às compras recorrentes de reagentes vinculadas aos analisadores instalados.
Qual é o tipo de teste de crescimento mais rápido?
A detecção de doenças infecciosas lidera com um CAGR projetado de 9,63% à medida que a vigilância de resistência antimicrobiana se expande.
Por que a Ásia-Pacífico é o polo de crescimento?
As adições de capacidade hospitalar na Índia e na China, além da fabricação doméstica de analisadores, impulsionam um CAGR regional de 9,28%.
Como os fornecedores estão enfrentando a escassez de técnicos?
Os fornecedores lançam analisadores totalmente automáticos com imagem de sedimento por inteligência artificial que reduzem a revisão manual para abaixo de 3% e aliviam os encargos de pessoal.
Página atualizada pela última vez em:



