
Taille et parts du marché des tours de télécommunications aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.34 Milliards de dollars |
| Taille du Marché (2026) | 7.63 Milliards de dollars |
| Taille du Marché (2031) | 9.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.38 % |
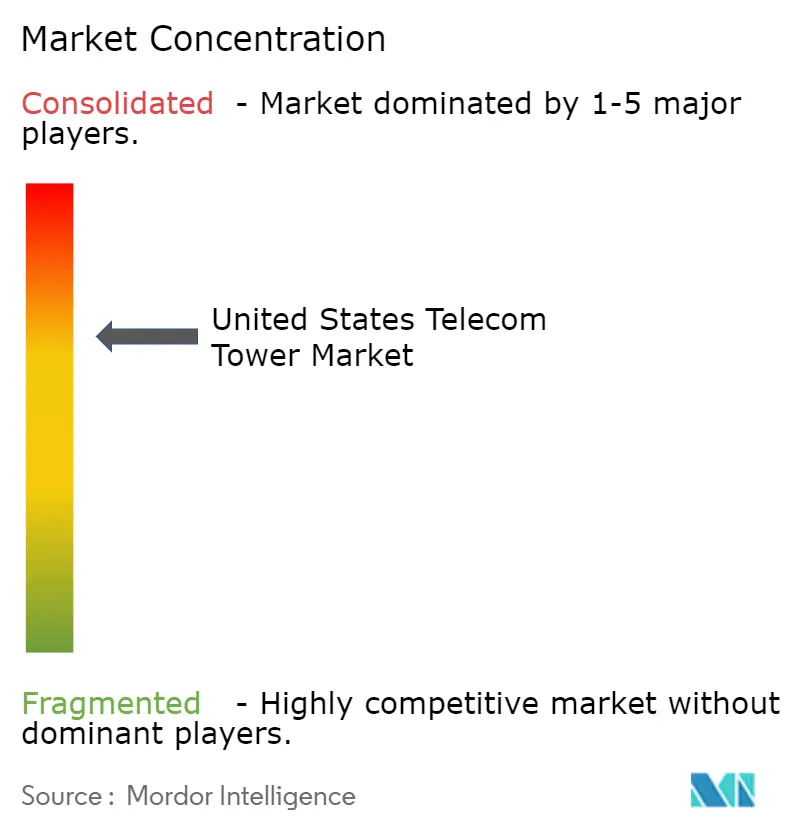
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tours de télécommunications aux États-Unis par Mordor Intelligence
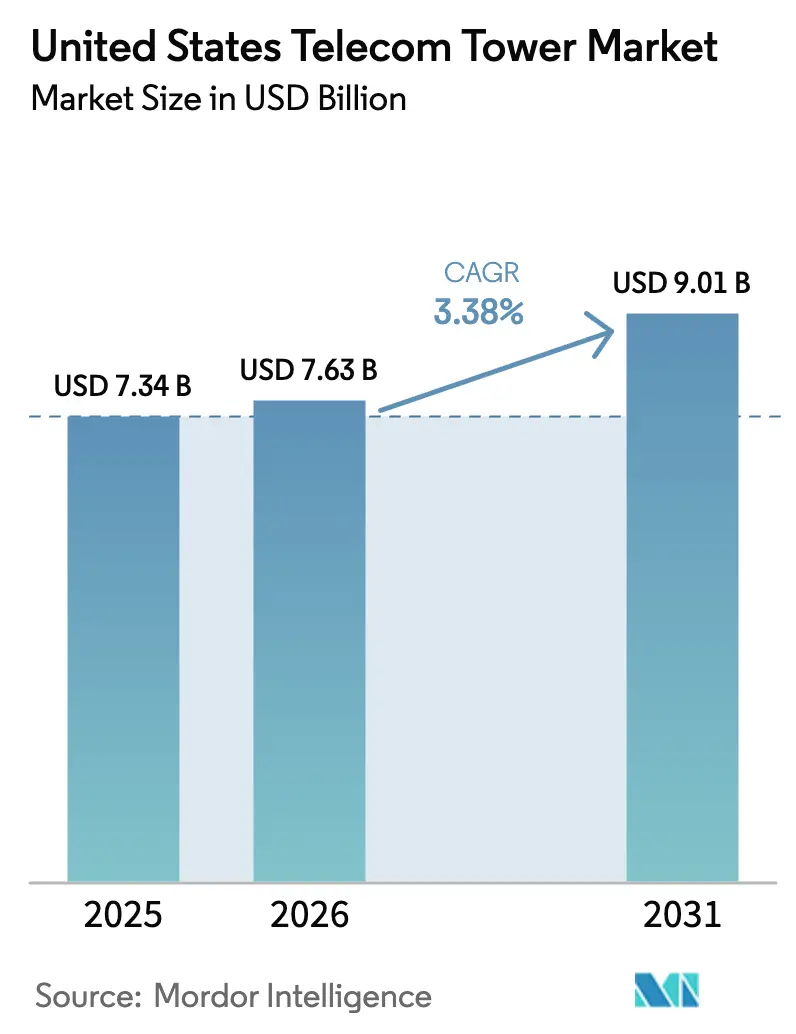
La taille du marché des tours de télécommunications aux États-Unis devrait augmenter de 7,34 milliards USD en 2025 à 7,63 milliards USD en 2026 et atteindre 9,01 milliards USD d'ici 2031, avec un CAGR de 3,38 % sur la période 2026-2031. Les subventions fédérales pour le haut débit, les déploiements de spectre de bande médiane 5G et l'accélération du passage vers la colocalisation de tours constituent les principales forces soutenant cette trajectoire régulière. Les opérateurs réorientent leurs capitaux vers la densification par modèle de location, ce qui maintient la construction de nouveaux sites à un niveau modéré tout en améliorant les taux d'occupation des sites existants. Les réformes politiques de la National Telecommunications and Information Administration et de la Federal Communications Commission ont raccourci les délais d'obtention des permis, débloqué des financements ruraux pour l'accès sans fil fixe et allégé les charges locales liées aux frais d'implantation, stimulant ainsi la demande incrémentale de locations de tours dans les régions mal desservies. Parallèlement, les mandats en matière d'énergie renouvelable intégrés dans les nouveaux accords de bail principal orientent les dépenses d'investissement vers des modernisations solaires couplées à des batteries, améliorant la résilience du temps de fonctionnement et créant des sources de revenus annexes pour les propriétaires.
Principaux enseignements du rapport
- Par type de carburant, les systèmes non renouvelables détenaient 62,56 % de la part de marché des tours de télécommunications aux États-Unis en 2025, tandis que les tours alimentées par des énergies renouvelables devraient se développer à un CAGR de 3,96 % jusqu'en 2031.
- Par conception de tour, les structures monopoles dominaient avec une part de 59,62 % en 2025, tandis que les tours furtives devraient afficher la croissance la plus rapide avec un CAGR de 4,37 % durant 2026-2031.
- Par installation, les tours furtives devraient se développer à un CAGR de 4,37 % jusqu'en 2031, la croissance la plus rapide parmi tous les types de structures. Les sites en toiture représentaient 25,87 % de la taille du marché des tours de télécommunications aux États-Unis en 2025 et progressent à un CAGR de 4,18 % jusqu'en 2031.
- Par propriété, les actifs appartenant au secteur privé dominaient avec une part de 74,92 % en 2025, tandis que ce segment de propriété devrait croître à un rythme annuel de 3,49 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des tours de télécommunications aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vague de densification croissante de la bande médiane 5G et de la bande C | +0.9% | 50 premières zones statistiques métropolitaines | Court terme (≤ 2 ans) |
| Croissance rapide des objectifs d'abonnés à l'accès sans fil fixe | +0.7% | Blocs ruraux et périurbains éligibles au BEAD | Moyen terme (2-4 ans) |
| Subventions pour le haut débit rural dans le cadre de la loi sur les investissements dans les infrastructures et l'emploi | +0.6% | États financés par le BEAD et terres tribales | Moyen terme (2-4 ans) |
| Accélération de la colocalisation de tours pour compenser les contraintes de dépenses d'investissement des opérateurs | +0.5% | National, en particulier les sites couverts par des accords de bail principal | Court terme (≤ 2 ans) |
| Extension de la dépréciation bonifiée de l'IRS pour les modernisations de tours | +0.3% | National | Long terme (≥ 4 ans) |
| Préemption par la FCC des frais locaux excessifs d'implantation de sites | +0.4% | Zones statistiques métropolitaines à forte croissance | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vague de densification croissante de la bande médiane 5G et de la bande C
L'achèvement par Verizon de 90 % de la couverture de la bande C d'ici fin 2025 laisse encore des lacunes de capacité localisées, ce qui amène l'opérateur à louer de l'espace supplémentaire sur des milliers de sites macro.[1]Verizon Communications Inc., "Relations avec les investisseurs – Prévisions 2026," VERIZON.COM L'inventaire plus profond de la bande 2,5 GHz de T-Mobile nécessite moins de tours, créant un environnement concurrentiel asymétrique qui pousse AT&T et Verizon à ajouter des locataires sur les structures existantes plutôt que de financer de nouvelles constructions. Les opérateurs qui ont obtenu des licences dans la bande 3,45-3,55 GHz lors de l'enchère 110 doivent respecter des jalons de déploiement échelonnés jusqu'en 2027, intégrant une deuxième vague de densification dans les pipelines de revenus des sociétés de tours. Les avenants aux baux principaux incluent désormais des clauses d'indexation qui augmentent les loyers à mesure que les titulaires de licences activent des radios supplémentaires, permettant aux propriétaires d'anticiper la valeur. La poussée de densification est la plus intense dans les principaux corridors urbains, où la densité de population justifie économiquement un quatrième ou cinquième locataire par structure.
Croissance rapide des objectifs d'abonnés à l'accès sans fil fixe
Verizon a déclaré 5,7 millions de lignes d'accès sans fil fixe à fin 2025, et la direction vise 9 millions d'ici 2027, ce qui implique des milliers de locations supplémentaires en toiture et sur des monopoles dans les comtés périurbains. La décision de la NTIA de juin 2025 de traiter les solutions d'accès sans fil fixe à égalité avec la fibre a débloqué 42,45 milliards USD de subventions BEAD, accélérant les offres des opérateurs dans les territoires ruraux à coût élevé.[2]National Telecommunications and Information Administration, "Mises à jour du programme BEAD," NTIA.GOV Les sociétés de tours ont répondu en prenant des options sur des parcelles de terrain dans les blocs éligibles des mois avant que les bureaux régionaux du haut débit ne finalisent les attributions de projets, positionnant ainsi efficacement les actifs en amont pour la location par les opérateurs. Dans le Montana et le Wyoming, où les coûts de passage de la fibre peuvent dépasser 50 000 USD par foyer, les propositions sans fil remportent désormais la majorité des matrices de notation des États, garantissant une vague de location à moyen terme une fois que les subventions se transforment en démarrages de construction. Cette dynamique associe les capitaux publics à l'immobilier privé des tours pour combler le fossé numérique rural.
Subventions pour le haut débit rural dans le cadre de la loi sur les investissements dans les infrastructures et l'emploi
Des États tels que la Louisiane, la Virginie-Occidentale et le Mississippi contrôlent collectivement plus de 5 milliards USD d'allocations BEAD et classent les offres d'accès sans fil fixe basées sur des tours avant les alternatives fibre plus lentes. Les soumissions conjointes entre opérateurs de tours, coopératives électriques et fournisseurs d'accès Internet régionaux promettent des constructions clés en main répondant aux seuils de vitesse et de latence de la loi tout en raccourcissant les cycles de déploiement. Néanmoins, les calendriers de construction de tours se croisent avec le programme de subventions pour le réseau intermédiaire, dont le retard de 12 mois dans les examens environnementaux ralentit les projets de transport qui alimentent les sites cellulaires ruraux. Les règles d'horloge de délai de la FCC de septembre 2025 imposent des examens de 60 jours pour la colocalisation et des fenêtres de 90 jours pour les nouvelles tours, réduisant un délai bureaucratique majeur.[3]Federal Communications Commission, "Résumé de l'enchère 110," FCC.GOV À mesure que les États atteignent leurs jalons de construction à partir de 2026, le marché des tours de télécommunications aux États-Unis est en mesure de récolter des revenus locatifs à long terme grâce à une injection de subventions fédérales sans précédent.
Accélération de la colocalisation de tours pour compenser les contraintes de dépenses d'investissement des opérateurs
Verizon a réduit ses dépenses d'investissement réseau 2026 à une fourchette de 16 à 16,5 milliards USD, citant ouvertement la colocalisation comme moyen de réduire les dépenses sans sacrifier la couverture. Le bail principal d'AT&T avec Crown Castle couvre 40 000 tours et permet à l'opérateur d'ajouter des radios pour des frais mensuels inférieurs de 30 % à 40 % à l'économie d'une nouvelle construction.[4]Crown Castle Inc., "Présentation aux investisseurs T4 2024," CROWNCASTLE.COM Les dépenses d'investissement sans fil à l'échelle du secteur ont glissé à 32,4 milliards USD en 2024, le niveau le plus bas en six ans, mais les taux d'occupation des tours en portefeuille ont progressé de 2,4 à 2,6 sur la même période. Pour les sociétés de tours, les avenants de colocalisation génèrent des marges brutes de 70 % à 80 % et nécessitent un déploiement de capital marginal, soutenant une croissance des revenus sur site supérieure à l'inflation. Le modèle repose sur la prévisibilité des indexations de loyers, que les fonds de placement immobilier spécialisés dans les tours fixent désormais à 3 % à 4 % annuellement pour se couvrir contre des charges d'intérêts plus élevées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plafonds municipaux de hauteur inférieurs à 45 mètres | -0.4% | San Francisco, Boulder, Portland, districts suburbains aisés | Long terme (≥ 4 ans) |
| Coût élevé du capital avec les fonds fédéraux supérieurs à 4,75 % | -0.6% | National, affecte les acquisitions de portefeuilles à effet de levier | Court terme (≤ 2 ans) |
| Droits de douane de l'article 232 sur l'acier pour les matériaux de tours | -0.3% | National, particulièrement aigu pour les structures en treillis et haubanées | Moyen terme (2-4 ans) |
| Stratégies de déchargement CBRS des opérateurs virtuels de réseau mobile câblés | -0.2% | Centres urbains denses, corridors résidentiels de grande hauteur | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Plafonds municipaux de hauteur inférieurs à 45 mètres
Les codes d'urbanisme dans des villes comme San Francisco plafonnent les nouvelles tours à 12-20 mètres, bien en dessous des 37-55 mètres optimaux pour la propagation en bande médiane, obligeant les opérateurs à s'appuyer sur des locations en toiture ou des nœuds de petites cellules. Boulder impose une limite de 10,7 mètres dans les quartiers historiques, ce qui augmente les primes de loyer sur les alternatives furtives ou en toiture jusqu'à 70 % par rapport aux sites au sol standard. Étant donné que l'ordonnance de la FCC de 2025 a préservé l'autorité locale sur les règles de hauteur et de recul, cette contrainte persiste indéfiniment. Les sociétés de tours déploient désormais des dissimulations en mât de drapeau, en clocher d'église et en arbre artificiel, chacune ajoutant 75 000 à 150 000 USD aux coûts du site, en échange d'une approbation de zonage. Le compromis est une géométrie réseau défavorable, car un site furtif de 12 mètres couvre moins d'un rayon d'un demi-kilomètre, nécessitant beaucoup plus d'emplacements pour atteindre la même empreinte qu'un seul monopole.
Coût élevé du capital avec les fonds fédéraux supérieurs à 4,75 %
La Réserve fédérale a maintenu sa fourchette de politique monétaire près de 4,75 %-5,00 % tout au long de 2025, portant le coût moyen pondéré de la dette d'American Tower à 3,8 %, en hausse de 90 points de base par rapport à 2022. L'effet de levier de Crown Castle a atteint 5,2 fois l'EBITDA, approchant des plafonds de clauses restrictives qui entravent les emprunts supplémentaires pour les acquisitions. Une hausse de 100 points de base des taux réduit de 8 % à 12 % la valeur actuelle nette du portefeuille, ce qui a écarté les écarts acheteur-vendeur de l'équilibre et bloqué plusieurs transactions d'envergure en 2025. Les opérateurs privés tels que Vertical Bridge et Phoenix Tower International paient 150 à 200 points de base supplémentaires au-dessus de leurs pairs de qualité investissement, amplifiant la sensibilité aux rendements des bons du Trésor. Les courbes à terme n'impliquent désormais qu'un assouplissement modeste de 75 à 100 points de base d'ici 2027, insuffisant pour restaurer pleinement les flux de transactions de 2021. Par conséquent, certains opérateurs reportent les processus de cession-bail, limitant l'offre de nouveaux actifs pour les investisseurs à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant : l'adoption des énergies renouvelables dépasse les générateurs connectés au réseau
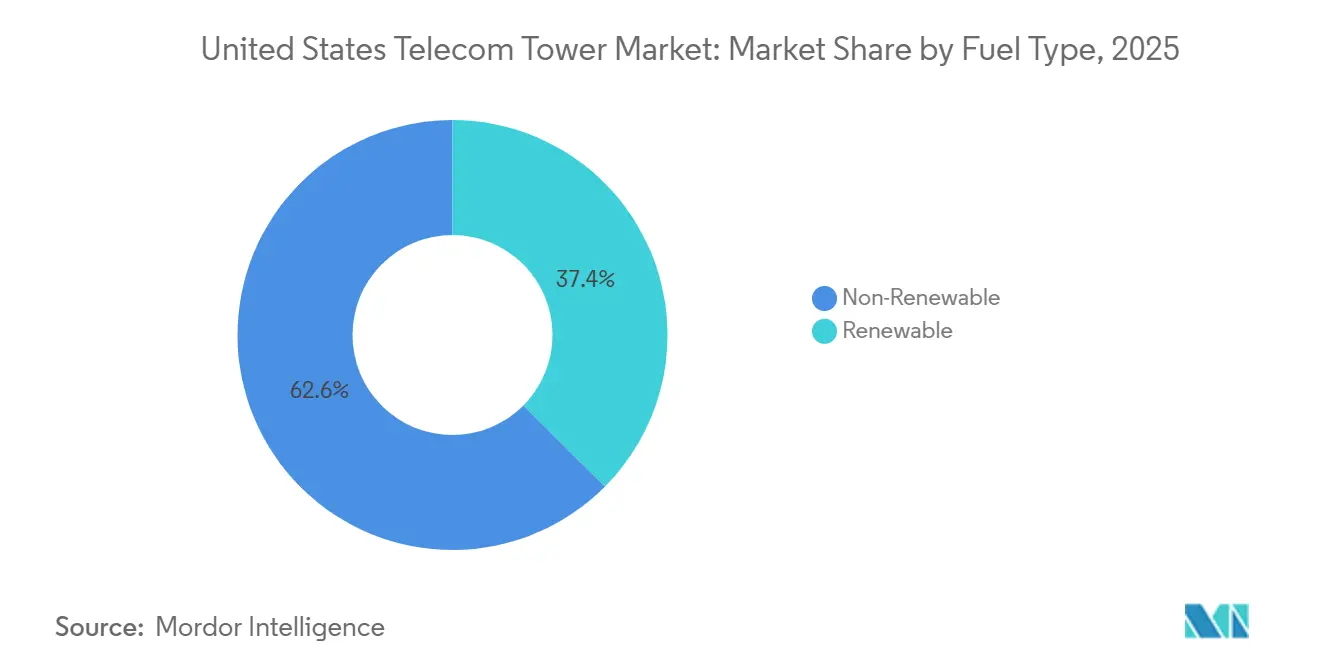
Les sites alimentés par des énergies renouvelables représentaient environ 37,44 % de la taille du marché des tours de télécommunications aux États-Unis en 2025 et devraient croître à un CAGR de 3,96 % jusqu'en 2031. American Tower s'est engagé à porter la pénétration des énergies renouvelables sur son parc national de 22 % en 2024 à 60 % d'ici 2030, un plan qui repose sur des milliers de modernisations solaires couplées à des batteries. Crown Castle convertit 500 sites par an, poursuivant une trajectoire d'émissions similaire et bénéficiant de la baisse des coûts des batteries lithium-ion, désormais inférieurs à 150 USD par kilowattheure. Deux obstacles tempèrent l'élan. Premièrement, les files d'attente d'interconnexion en Californie et au Texas s'étendent jusqu'à 24 mois, retardant les raccordements en comptage net qui sous-tendent l'économie des projets. Deuxièmement, les zones à risque d'incendie de forêt nécessitent des permis supplémentaires pour le stockage d'énergie par batterie, ajoutant encore trois à six mois aux calendriers de construction. Malgré ces frictions, les opérateurs sont prêts à payer des primes de loyer de 10 % à 15 % sur les tours à faible émission de carbone pour satisfaire aux tableaux de bord de durabilité des entreprises, améliorant les profils de rendement pour les propriétaires de portefeuilles. Si le Congrès prolonge le crédit d'impôt à l'investissement solaire de 30 % au-delà de 2032, la part des énergies renouvelables pourrait s'accélérer au-delà de la fourchette de prévisions actuelle, portant la croissance globale du marché des tours de télécommunications aux États-Unis au-dessus des projections de référence.
Les systèmes non renouvelables, encore dominants avec 62,56 % des déploiements de 2025, se développeront à un rythme plus lent de 3,38 %. La redondance diesel reste essentielle dans les marchés du Golfe exposés aux cyclones, et les micro-turbines à gaz naturel offrent des avantages en termes de coûts là où l'électricité du réseau est bon marché. Pourtant, les règles imminentes de divulgation carbone émises par la Securities and Exchange Commission intensifient la pression sur les opérateurs pour qu'ils migrent vers des sources d'énergie vertes. Sur l'horizon de prévision, la parité des coûts entre les groupes électrogènes diesel et les hybrides solaires-batteries est probable une fois les primes logistiques de carburant prises en compte, préparant le terrain pour que les solutions renouvelables gagnent des parts incrémentales chaque année. Ainsi, la stratégie énergétique constitue un facteur de différenciation concurrentielle pour les propriétaires de tours qui courtisent des locataires soucieux de durabilité.


Par type de tour : les formats furtifs progressent dans les codes postaux contraints par le zonage
Les structures monopoles représentaient 59,62 % de la part de marché des tours de télécommunications aux États-Unis en 2025, grâce à des emprises au sol de 6 à 9 mètres qui simplifient l'acquisition foncière. Les tours en treillis restent le pilier des zones rurales où les charges de vent et de glace mettent à l'épreuve l'intégrité des poteaux simples, mais leur part avoisine 25 % et est stable à déclinante. Les conceptions haubanées, moins coûteuses à ériger mais gourmandes en terrain, se concentrent dans les États du Midwest et des Grandes Plaines, représentant environ 10 % de l'inventaire total. La vedette de la croissance est la catégorie furtive, avec un CAGR projeté de 4,37 % jusqu'en 2031. Une dissimulation en mât de drapeau coûte 200 000 à 300 000 USD, soit environ 60 % de plus qu'un monopole standard, mais les municipalités approuvent ces structures en six à neuf mois contre jusqu'à 18 mois pour les alternatives non dissimulées.
Dish Wireless illustre le changement structurel. Sur ses 18 000 sites Open RAN en construction fin 2025, 60 % utilisent des formats furtifs ou en toiture qui s'appuient sur des radios plus légères et des unités de bande de base virtualisées. Les municipalités de Californie, de Floride et de New York ont codifié des évaluations d'impact esthétique qui imposent effectivement des solutions de dissimulation au-dessus de 15 mètres, accélérant l'adoption de kits modulaires dotés de fausses branches, de housses et de panneaux d'écorce. Étant donné que chaque site furtif couvre un rayon réduit, le nombre de tours par kilomètre carré augmente, gonflant la vélocité de location pour les propriétaires-exploitants. Dans les banlieues aisées où les valeurs immobilières suscitent une forte opposition communautaire, les opérateurs budgétisent de plus en plus des coûts de dissimulation plus élevés pour garantir la certitude réglementaire, cimentant le schéma de croissance supérieure à la moyenne du segment au sein du marché plus large des tours de télécommunications aux États-Unis.
Par installation : les sites en toiture débloquent l'économie de la densité urbaine
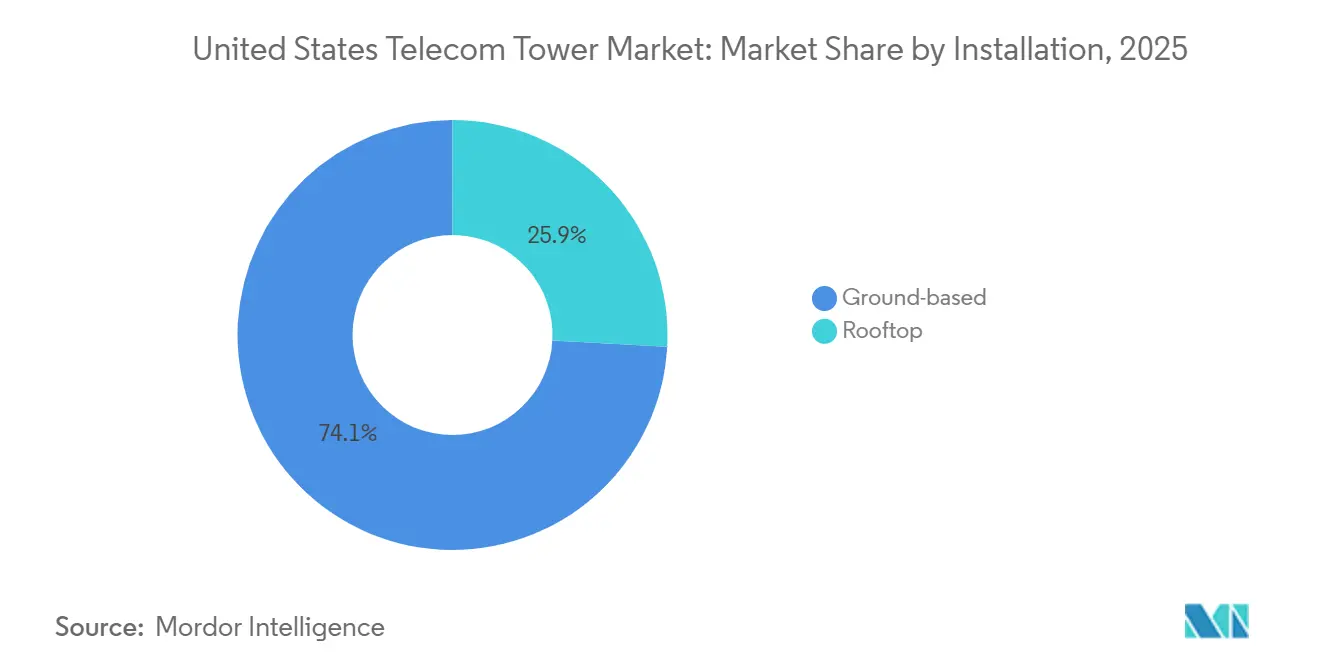
Les installations au sol dominent encore avec 74,13 % des installations de 2025, mais les nœuds en toiture affichent la plus forte vélocité, progressant à 4,18 % annuellement jusqu'en 2031. Un bail en toiture dans le centre-ville de Los Angeles s'élève à 20 000-40 000 USD par an, sous-cotant les loyers des sites au sol jusqu'à 60 % et évitant 100 000 à 200 000 USD de dépenses de fondation. Les modernisations structurelles constituent un goulot d'étranglement. Les bâtiments construits avant 2000 ne peuvent souvent pas supporter des charges multi-opérateurs de 2 270 à 4 540 kilogrammes, nécessitant des renforcements en charpente métallique qui allongent les calendriers de projet de trois à quatre mois. Les ingénieurs atténuent le poids en spécifiant des supports composites et des abris modulaires qui répartissent les charges sur plusieurs points de pénétration, réduisant la contrainte en un seul point jusqu'à 40 %.
L'économie des toitures prospère là où l'espacement entre sites tombe en dessous d'un demi-kilomètre, comme dans les corridors de Midtown Manhattan ou dans le Loop de Chicago, des environnements où les terrains au sol sont rares ou zonés résidentiels. AT&T a révélé que les toitures représentaient 18 % de ses ajouts de 2024, un bond de six points en deux ans. Les réformes municipales introduites dans l'ordonnance d'horloge de délai de la FCC de 2025 visent à rationaliser la colocalisation en toiture, promettant des cycles de permis plus rapides et incitant les propriétaires à pré-câbler les bâtiments avec des colonnes montantes de fibre et d'alimentation. À mesure que la rareté des terrains urbains se heurte aux impératifs de capacité 5G, les toitures continueront de gagner des parts, notamment une fois que les armoires de calcul en périphérie intégrées transformeront les tours en hubs de micro-centres de données pour les applications critiques en termes de latence.
Par propriété : les portefeuilles privés se consolident à mesure que les opérateurs monétisent les actifs hérités
Les entités privées contrôlaient 74,92 % de la taille du marché des tours de télécommunications aux États-Unis en 2025 et devraient se développer à 3,49 % jusqu'en 2031. Le principal moteur est la vente par Verizon de 6 339 tours à Vertical Bridge pour 2,8 milliards USD en juin 2025, une transaction qui a ramené le nombre de sites détenus par Verizon en dessous de 5 000 et libéré des capitaux pour les priorités en matière de fibre et de spectre. AT&T a signalé sa volonté de conclure des transactions à des conditions similaires si les multiples de valorisation correspondent à ses seuils de rendement. Les coentreprises avec des services publics et des autorités de transport alimentent également le pipeline ; Phoenix Tower International a monétisé 150 tours de contrôle de supervision et d'acquisition de données d'une coopérative du Midwest en 2024, un modèle qui sera bientôt reproduit dans d'autres États.
Le parc appartenant aux opérateurs a diminué à environ 15 % de l'empreinte adressable, principalement concentré parmi les opérateurs ruraux pour lesquels les paiements de cession-bail dépassent l'avantage bilanciel d'une vente. Pendant ce temps, les structures de fonds de placement immobilier offrent une dépréciation fiscalement avantageuse et un accès aux capitaux des marchés publics qui accélèrent l'économie de regroupement. Si le Congrès modifie les calendriers de dépréciation ou reclasse les actifs de tours, le rythme de monétisation pourrait ralentir, mais aucune législation active ne menace ce calcul début 2026. En l'absence de réforme fiscale, le secteur des tours de télécommunications aux États-Unis continuera de progresser vers une structure de propriété à dominante privée qui concentre les économies d'échelle et le pouvoir de négociation entre les mains d'une poignée de propriétaires nationaux.
Analyse géographique
Les schémas de demande régionale sur le marché des tours de télécommunications aux États-Unis se divisent selon des lignes urbaines-rurales et côtières-intérieures. Les façades Pacifique et Atlantique captent la majorité des nouvelles locations furtives et en toiture, reflétant des contraintes de zonage denses et des valeurs de spectre élevées par mégahertz par habitant. Le Midwest et les Grandes Plaines, en revanche, s'appuient sur des constructions en treillis et haubanées qui étendent les signaux sur des terrains plus plats avec des taux d'occupation plus faibles. Les États du Sud absorbent une demande considérable de tours liée aux modernisations de résilience aux ouragans, incitant les propriétaires à renforcer les sites avec des fondations renforcées et des systèmes d'alimentation redondants.
Dans le corridor du Nord-Est, les installations en toiture ont augmenté car les quartiers historiques résistent aux monopoles au sol. Manhattan seule a enregistré plus de 700 avenants de toiture en 2025, reflétant des distances inter-sites inférieures à 150 mètres nécessaires pour le débit en bande C. Les marchés de la région médio-atlantique de Washington-Baltimore et de Philadelphie ont maintenu des pipelines de colocalisation sains, soutenus par les besoins en bande passante des agences fédérales et des projets robustes de réseaux privés d'entreprise. À l'inverse, la croissance démographique plus faible de la Nouvelle-Angleterre et des codes de préservation historique plus stricts limitent les nouvelles demandes, orientant les revenus vers des augmentations de loyer par avenant.
Le Sud-Est présente une dynamique mixte. La Floride applique des codes de charge au vent qui favorisent les conceptions monopoles et furtives, tandis que la Géorgie et les Carolines exploitent le financement BEAD pour soutenir les constructions d'accès sans fil fixe dans les comtés ruraux mal desservis. Le Texas ancre le segment du Sud-Ouest, où les afflux de population dans les corridors énergétiques génèrent des besoins de couverture macro mais stimulent également l'expansion en toiture dans les clusters de gratte-ciel d'Austin et de Dallas. La région des Montagnes Rocheuses peine avec les permis sur les terres fédérales, allongeant les délais médians des projets à 14-18 mois, bien que le financement pour l'équité en matière de haut débit débloque progressivement les réserves tribales pour de nouvelles constructions.
Le Midwest supérieur, dominé par les utilisations agricoles des terres, reste un bastion pour les tours haubanées dépassant 90 mètres, un compromis qui maximise le rayon tout en minimisant le nombre de sites. Les hivers rigoureux poussent les opérateurs vers la redondance en treillis, augmentant le capital par site mais réduisant le nombre de constructions nécessaires à l'échelle de l'État. Les juridictions du Nord-Ouest Pacifique comme Portland et Seattle imposent des plafonds de hauteur stricts, catalysant la densification par petites cellules et supprimant par inadvertance la vélocité de location macro. Enfin, l'Alaska, le Montana et le Wyoming bénéficient de manière disproportionnée de l'approbation technologique flexible de la NTIA, car les offres sans fil dépassent la fibre dans les matrices de notation des États qui privilégient la vitesse de construction et l'efficacité des coûts par foyer. Dans toutes les géographies, les réformes d'horloge de délai fédérales exercent une pression sur les municipalités pour qu'elles traitent les demandes dans des délais codifiés, resserrant la boucle offre-demande sur l'ensemble du marché des tours de télécommunications aux États-Unis.
Paysage réglementaire
L'environnement réglementaire des tours de télécommunications américaines est principalement façonné par les politiques d'implantation, de tarification et de délais réglementaires (shot-clock) de la Federal Communications Commission (FCC), ainsi que par les règles des programmes fédéraux de haut débit qui influencent où et comment les réseaux sont construits. En septembre 2025, la FCC a finalisé des délais réglementaires visant des examens de 60 jours pour la colocalisation et des fenêtres de 90 jours pour les nouvelles tours, resserrant ainsi la cadence de traitement des approbations municipales et réduisant le délai de mise en location pour les propriétaires et locataires de tours.
Parallèlement, la FCC a fait progresser un programme plus large de réduction des obstacles à travers des procédures incluant le WT Docket No. 25-276 et le WC Docket No. 25-253, qui visent à limiter les pratiques étatiques et locales prohibitives telles que les frais excessifs, les retards et les processus de résolution des litiges contraignants pour les infrastructures de communication. Ces mesures interagissent avec l'administration des programmes de haut débit de la NTIA (y compris BEAD) en accélérant le volet permis des déploiements soutenus par des subventions, en particulier dans les zones rurales et exurbaines de construction où le sans-fil fixe basé sur tour est un mécanisme de livraison clé.
Analyse de la chaîne de valeur
La chaîne de valeur des tours de télécommunications américaines commence par l'origination du site et le contrôle immobilier (baux fonciers, toits et servitudes de passage), puis passe par le zonage et les permis, l'ingénierie et la construction (structures en acier, fondations, abris et travaux de génie civil), ainsi que l'intégration de l'alimentation électrique et du backhaul (service public, générateurs/batteries et fibre ou faisceaux hertziens). Les sociétés de tours monétisent ensuite les actifs par la location et les avenants dans le cadre d'accords de bail principaux avec les MNO, suivis d'opérations et de maintenance de longue durée couvrant les inspections structurelles, la gestion de la végétation, la sécurité et les programmes de gestion de l'énergie.
Sur le plan de la propriété et de l'exploitation, l'écosystème est ancré par de grands bailleurs de tours tels qu'American Tower, Crown Castle et SBA Communications, avec des consolidateurs privés tels que Vertical Bridge et Phoenix Tower International actifs dans les opérations de cession-bail et les portefeuilles de niche. La Wireless Infrastructure Association (WIA) constitue une colonne vertébrale sectorielle pour le plaidoyer et le développement de la main-d'œuvre, et ses statistiques d'infrastructure de 2025 mettent en évidence l'ampleur du marché des services en aval qui soutient les tours (construction, maintenance et exploitation). Un changement structurel notable en 2026 dans la chaîne est le mouvement de Crown Castle vers un modèle de tour pur via la cession prévue de ses activités de fibre et de petites cellules, modifiant la manière dont le travail sur la fibre en hébergement neutre et les nœuds denses est sourcé et coordonné par rapport à la location de macro-tours.
Paysage concurrentiel
American Tower, Crown Castle et SBA Communications détiennent collectivement un peu moins de 70 % des sites appartenant au secteur privé, donnant lieu à un secteur modérément concentré où l'échelle confère un levier de négociation. Leur domination découle de modèles nationaux de bail foncier, d'équipes propriétaires d'acquisition de sites et de relations pluridécennales avec les opérateurs. Pourtant, des challengers privés tels que Vertical Bridge et Phoenix Tower International exploitent des structures de capital agiles et des transactions opportunistes de cession-bail pour gagner des parts dans des corridors de niche. Les points de friction concurrentiels incluent les négociations de renouvellement, où les propriétaires de tours poussent pour des indexations de loyer de 5 % à 7 %, et la résistance des opérateurs se concentre sur le plafonnement des augmentations près des références de l'inflation à la consommation.
La stratégie technologique divise également le peloton. Le réseau de fibre jusqu'à la tour de Crown Castle, couvrant plus de 40 000 sites, sous-tend des offres à faible latence qui obtiennent des primes de prix de 8 % à 12 % par rapport aux pairs dépendant des micro-ondes. La feuille de route en matière d'énergies renouvelables d'American Tower attire les opérateurs soucieux de durabilité cherchant à réduire leurs émissions de portée 2 dans les divulgations de la chaîne d'approvisionnement. SBA Communications déploie une modélisation par science des données pour prédire le succès de la colocalisation et comprimer les cycles de construction à revenus, une tactique qui attire les startups d'accès sans fil fixe financées par capital-risque. Le portefeuille combiné des cinq premiers dépasse 120 000 tours nationales, mais environ 35 000 sites supplémentaires restent entre les mains de services publics, d'agences de transport et de coopératives rurales, représentant un potentiel d'acquisition latent une fois que les écarts de taux d'intérêt se normalisent.
Dish Wireless introduit une perturbation. Son déploiement Open RAN emploie des radios plus légères et des unités de bande de base virtualisées centralisées, permettant le placement sur des mâts de drapeau furtifs et des toitures que les monopoles traditionnels ne peuvent pas supporter structurellement. Les opérateurs câblés, quant à eux, renforcent les grilles de petites cellules Citizens Broadband Radio Service qui déchargent le trafic, grignotant l'utilisation des tours macro dans les denses corridors d'appartements. De plus, les gouvernements locaux qui imposent des plafonds de hauteur de 45 mètres réduisent effectivement le volume de tours adressable, incitant les modèles d'antennes distribuées et d'hôte neutre à émerger comme substituts. Malgré ces pressions, les taux d'occupation continuent d'augmenter progressivement dans les zones à forte population, garantissant que le marché des tours de télécommunications aux États-Unis conserve une structure de profit résiliente, bien qu'en évolution.
Leaders du secteur des tours de télécommunications aux États-Unis
American Tower Corporation
Crown Castle Inc.
SBA Communications Corp.
Vertical Bridge, REIT, LLC
Phoenix Tower International (PTI)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Deux zones d'opportunités se distinguent dans la structure actuelle du marché : (i) la location de tours rurales et exurbaines liée aux propositions de sans-fil fixe financées par BEAD, et (ii) les mises à niveau de sites à plus forte valeur qui associent les baux macro traditionnels à la résilience énergétique et aux capacités proches de la périphérie (edge). Les directives de la NTIA de juin 2025 sur BEAD, qui traitent le sans-fil fixe sur un pied d'égalité avec la fibre, ont élargi le bassin adressable pour les solutions adossées aux tours, et les objectifs publics des opérateurs en matière de FWA se traduisent par une demande continue de location de toits et de mâts monopoles dans les zones éligibles où l'économie de la fibre est faible.
Une deuxième bande d'opportunités est la monétisation de la tour en tant que plateforme, où les bailleurs regroupent des mises à niveau d'alimentation, de l'espace et de la connectivité pour soutenir la densification et les charges de travail émergentes à faible latence. La divulgation par American Tower du déploiement de son premier centre de données en périphérie (edge) à Raleigh, en Caroline du Nord, constitue un signal concret que les sociétés de tours transforment en produits des infrastructures proches de la périphérie aux côtés de la colocalisation conventionnelle, tandis que la WIA et les commentaires du secteur en 2026 ont souligné la croissance du trafic pilotée par l'IA comme un moteur supplémentaire des cycles de capacité et de mise à niveau. La combinaison des réformes de processus de la FCC (approbations plus rapides) et de la réallocation active de capitaux par les opérateurs de tours (y compris la refonte du portefeuille et du modèle économique) crée de la place pour des offres différenciées autour de délais d'exécution d'avenants plus rapides, de l'activation des toits et de rénovations en énergie renouvelable ou par batterie qui améliorent la disponibilité dans les territoires sujets aux intempéries et aux pannes.
Développements récents du secteur
- Mai 2026 : Crown Castle Inc. a finalisé la vente de Fiber Solutions à Zayo Group Holdings Inc. et de l'activité Small Cell à Arium Networks pour 8,5 milliards de dollars, avec une réduction de la dette et un programme de rachat d'actions. La cession recentre Crown Castle sur les actifs de macro-tours principaux et pourrait modifier la dynamique de location dans les couloirs urbains.
- Mai 2026 : American Tower Corporation a déployé son premier centre de données en périphérie (edge) à Raleigh, en Caroline du Nord, marquant une avancée vers l'informatique en périphérie avec des projets d'expansion supplémentaires. Cette initiative élargit les services aux locataires et renforce la proposition de valeur pour les actifs de tours densifiés ainsi que les flux de revenus potentiels.
- Avril 2026 : Vertical Bridge (opérateur privé de tours) a annoncé un investissement stratégique en capitaux propres de 1,5 milliard de dollars de la part de KKR pour soutenir la croissance et le déploiement de capital de son portefeuille national de tours. L'afflux de capitaux privés accélère l'expansion et intensifie la pression concurrentielle sur les pairs REIT publics.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Aux fins de ce rapport, le marché des tours de télécommunications aux États-Unis est défini comme les revenus générés par l'infrastructure de tours mise à disposition pour le déploiement de réseaux sans fil, principalement par le biais de la location et des services de site connexes liés aux actifs de macro-tours à travers les États-Unis.
Exclusions de portée : il exclut les dépenses liées aux terminaux et au réseau central, et il ne traite pas les petites cellules et les nœuds DAS intérieurs comme des actifs de tour, sauf s'ils sont explicitement inclus dans les revenus de location de tours.
Aperçu de la segmentation
- Par type de carburant
- Alimenté par des énergies renouvelables
- Alimenté par des énergies non renouvelables
- Par type de tour
- Tour en treillis
- Tour haubanée
- Tour monopole
- Tour furtive
- Par installation
- Toiture
- Au sol
- Par propriété
- Appartenant à l'opérateur
- Coentreprise
- Appartenant au secteur privé
- Captif Mobile Network Operator
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle avant l'application de toute hypothèse. Nous avons examiné les décomptes publics de tours, les tendances des sites cellulaires et les programmes de déploiement pour comprendre où la demande de location devrait augmenter, et où elle devrait rester stable à mesure que les dépenses des opérateurs évoluent.
Les sources ont été tirées de canaux officiels et non payants tels que les publications de licences et d'implantation de la FCC, les mises à jour des programmes de haut débit de la NTIA, les séries de données de la Bureau of Labor Statistics, et des organismes sectoriels tels que la CTIA et la WIA (y compris les résumés de comptage d'infrastructures). Nous avons également utilisé les dépôts d'entreprises, les présentations de résultats et une couverture médiatique réputée pour cartographier la dynamique de location, l'activité d'avenants et les priorités de capital des opérateurs, puis nous avons vérifié quelques éléments à l'aide d'abonnements payants pour l'intelligence financière d'entreprise, les actualités et dépôts, ainsi que les recherches de brevets lorsque des évolutions technologiques nécessitaient des éclaircissements. Cette liste n'est pas exhaustive et de nombreuses autres sources ont été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui détermine les revenus des tours dans les contrats réels, ce qui est généralement les ajouts de locataires, les volumes d'avenants et les clauses d'indexation plutôt que la simple construction de nouvelles tours. Nous nous sommes entretenus avec un panel de propriétaires et exploitants de tours, de sous-traitants de services et de responsables côté opérateurs, avec une couverture des grandes zones métropolitaines et des zones de construction rurales afin de tester les hypothèses sur le rythme des permis et les cycles de mise à niveau.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Cadres dirigeants (CXO) : 16 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 32 % |
| Petits acteurs : 17 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une reconstruction descendante du bassin de demande de location de tours aux États-Unis, où les décomptes de tours et les signaux de croissance des sites cellulaires actifs ont été traduits en intensité de location attendue par géographie et cycle de déploiement, puis convertis en revenus à l'aide de fourchettes de taux de location typiques et de modèles d'indexation. Les totaux ont ensuite été corroborés à l'aide de vérifications ascendantes sélectives, y compris l'économie de baux échantillonnés, des vérifications de canaux auprès de fournisseurs et de sous-traitants sur les niveaux d'activité, et un contrôle de cohérence par rapport aux revenus déclarés du segment des tours. Cela a permis d'ajuster toute surestimation de la croissance tirée par les avenants.
Les principaux éléments d'entrée comprenaient les décomptes de tours construites à cet effet, les ajouts de sites macro par rapport aux mises hors service, la cadence de mise à niveau de la bande moyenne 5G, la tenance moyenne et le taux d'attrition liés à la consolidation des réseaux, ainsi que le rythme des programmes de couverture rurale qui influencent les nouvelles colocalisations. Les prévisions reposaient sur une analyse de scénarios, où un scénario de base était ancré sur la normalisation attendue des dépenses d'investissement des opérateurs et les délais de permis, puis affiné à l'aide d'un consensus d'experts sur les volumes d'avenants et la demande de colocalisation par type de marché. Lorsqu'une consolidation ascendante propre n'était pas possible (par exemple, pour des portefeuilles privés à divulgation limitée), les lacunes ont été comblées par un étalonnage entre pairs sur les fourchettes de tenance et de taux de location, puis retestées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les décomptes de tours discutés publiquement, les statistiques de croissance des sites cellulaires et le calendrier des vagues de déploiement liées au spectre, puis examinés pour détecter les valeurs aberrantes par géographie et type de propriété. Lorsqu'un écart apparaissait, nous rouvrions les hypothèses sous-jacentes aux ajouts de locataires, à la tarification des avenants ou à l'attrition, et recontactions les experts concernés pour confirmer si le changement était réel ou du bruit de données.
Avant validation finale, les résultats passent par un examen analyste multi-étapes afin que l'arithmétique, la cohérence des unités et la logique des hypothèses soient propres et reproductibles. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements matériels tels que des révisions majeures des dépenses d'investissement des opérateurs, d'importantes transactions de portefeuille ou des changements réglementaires significatifs, puis un dernier passage avant livraison est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché des tours de télécommunications aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les tours de télécommunications américaines peuvent diverger considérablement car les auteurs ne mesurent pas toujours le même bassin de revenus, et parce que l'unité d'analyse varie entre les tours, tous les sites cellulaires et les dépenses d'infrastructure sans fil plus larges. L'année choisie, le traitement des clauses d'indexation et des avenants, ainsi que la gestion des effets de consolidation des opérateurs modifient également le chiffre final.
En suivant les revenus tirés de la location liés aux actifs de macro-tours et en actualisant les hypothèses de décompte de tours et de tenance, Mordor Intelligence maintient l'estimation ancrée sur l'économie des tours plutôt que de mélanger des opérations plus larges de sites cellulaires ou un investissement réseau complet. En revanche, certaines estimations intègrent les petites cellules, les nœuds intérieurs ou les services de construction et de maintenance, et d'autres utilisent des courbes de mise à niveau agressives sans valider l'attrition, ce qui peut faire grimper les totaux à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,34 milliards USD (2025) | |
| Base de données sectorielle A | 57,90 milliards USD (2026) | Cette perspective suit généralement un univers plus large d'exploitation et de location de sites cellulaires pouvant inclure des infrastructures non liées aux tours et des revenus de services plus larges, ce qui élargit le bassin adressable bien au-delà des flux de location de macro-tours. |
| Éditeur sectoriel B | 40,00 milliards USD (2024) | Cette estimation semble traiter la catégorie plus proche de la propriété globale des tours et des revenus de location, et elle peut intégrer des services de site adjacents ou des actifs non liés aux tours, avec une clarté limitée sur la tenance, l'attrition et la modélisation de l'indexation par cycle de contrat. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme revenu du marché des tours et par le degré de rattachement du modèle aux signaux de location de macro-tours. Lorsque la portée est limitée à l'économie de location de tours puis testée par rapport aux schémas de déploiement et de tenance observés, le chiffre devient plus facile à réconcilier et plus reproductible pour la planification.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des tours de télécommunications aux États-Unis en 2026 ?
Le secteur est évalué à 7,63 milliards USD en 2026, en bonne voie pour atteindre 9,01 milliards USD d'ici 2031.
Quels facteurs stimulent les nouvelles locations de tours au cours des deux prochaines années ?
La densification en bande médiane 5G, les déploiements d'accès sans fil fixe financés par le BEAD et les réformes d'horloge de délai de la FCC stimulent la demande immédiate de locations.
Pourquoi les installations en toiture gagnent-elles en popularité ?
Les toitures contournent les coûts élevés d'acquisition foncière, raccourcissent les cycles d'obtention des permis et répondent aux besoins de couverture urbaine dense où les écarts inter-sites doivent rester inférieurs à 0,5 kilomètre.
Comment des taux d'intérêt plus élevés influenceront-ils les acquisitions de tours ?
Des coûts d'emprunt élevés élargissent les écarts acheteur-vendeur, retardant les grandes transactions de portefeuille et augmentant les rendements requis pour les acheteurs à effet de levier.
Quelle conception de tour connaît la croissance la plus rapide jusqu'en 2031 ?
Les structures furtives, notamment les dissimulations en mât de drapeau et en arbre, devraient croître à un CAGR de 4,37 %, dépassant les alternatives monopoles et en treillis.
Quelle part des sites utilise l'énergie renouvelable aujourd'hui ?
Les sites alimentés par des énergies renouvelables représentent environ 37 % des installations en 2025, les propriétaires de portefeuilles visant 60 % ou plus d'ici 2030.
Dernière mise à jour de la page le:


