
Taille et part du marché américain des équipements de protection individuelle (EPI)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
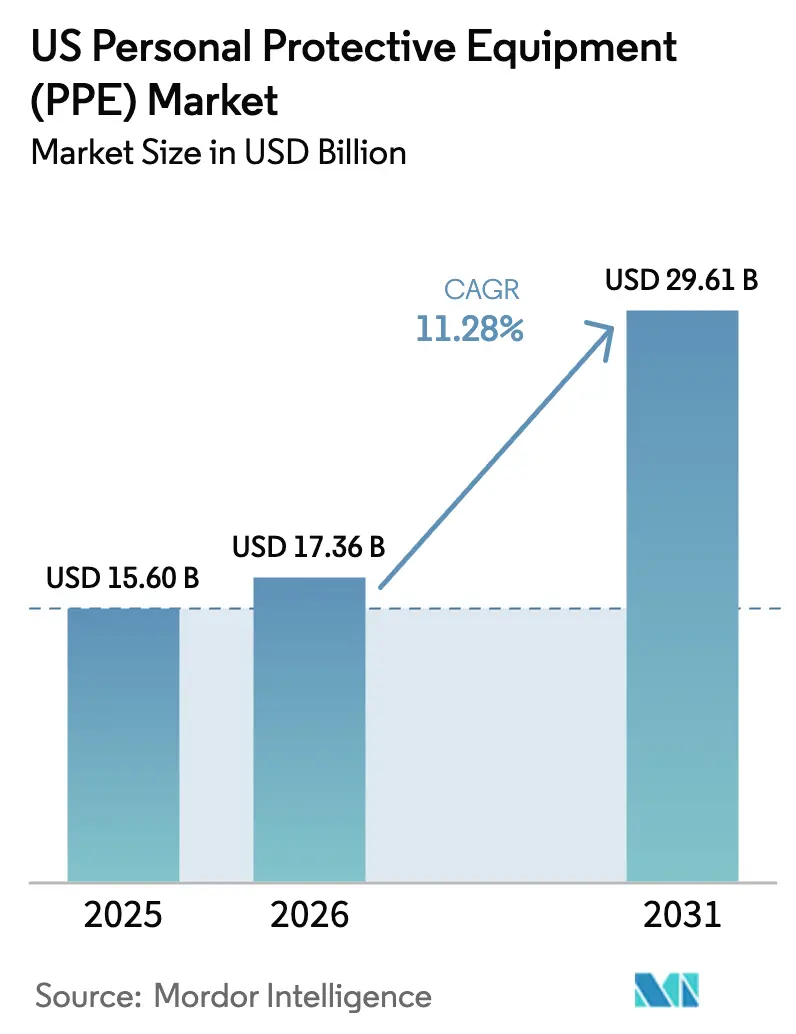
| Taille du marché de l'année de base (2025) | 15.6 Milliards de dollars |
| Taille du Marché (2026) | 17.36 Milliards de dollars |
| Taille du Marché (2031) | 29.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.28 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des équipements de protection individuelle (EPI) par Mordor Intelligence
La taille du marché américain des équipements de protection individuelle était évaluée à 15,6 milliards USD en 2025 et devrait croître de 17,36 milliards USD en 2026 pour atteindre 29,61 milliards USD d'ici 2031, à un TCAC de 11,28 % au cours de la période de prévision (2026-2031). Un renforcement de l'application des réglementations de l'OSHA, le rapatriement à grande échelle de la fabrication et l'adoption rapide de technologies de sécurité connectées sous-tendent cette trajectoire. Une surveillance accrue de la conformité maintient des cycles de remplacement soutenus, tandis que les incitations fédérales « Fabriquer les EPI en Amérique » orientent les budgets d'approvisionnement vers des équipements de protection individuelle (EPI) fabriqués sur le territoire national.[1]Source : Administration de la sécurité et de la santé au travail, « Les 10 normes les plus fréquemment citées », osha.gov Parallèlement, les incendies de forêt liés au changement climatique et l'expansion des gigafactories de batteries élargissent les cas d'usage pour les équipements avancés de protection respiratoire et contre les projections chimiques. Les opérations de lutte contre les importations contrefaites et la volatilité des intrants pétrochimiques compliquent le tableau des coûts, mais encouragent également l'investissement dans des chaînes d'approvisionnement axées sur la qualité. Collectivement, ces forces positionnent le marché américain des équipements de protection individuelle pour une croissance soutenue à deux chiffres en valeur jusqu'en 2030.
Principaux enseignements du rapport
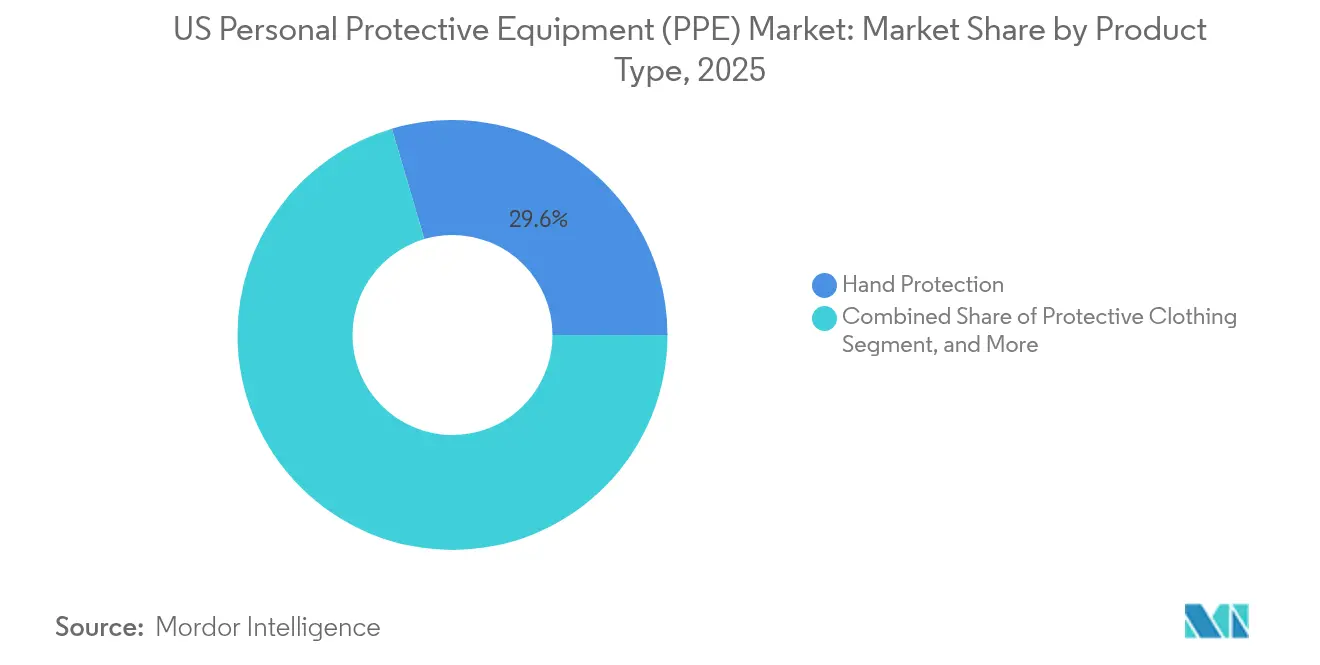
- Par type de produit, la protection des mains a capté 29,55 % de la part du marché américain des équipements de protection individuelle en 2025, et la protection respiratoire est sur la voie de la croissance la plus rapide, avec un TCAC de 13,38 % jusqu'en 2031.
- Par utilisateur final, le secteur des soins de santé et des sciences de la vie est arrivé en tête avec une part de revenus de 35,05 % en 2025, et la fabrication devrait progresser à un TCAC de 12,74 % entre 2026 et 2031 à mesure que le rapatriement s'accélère.
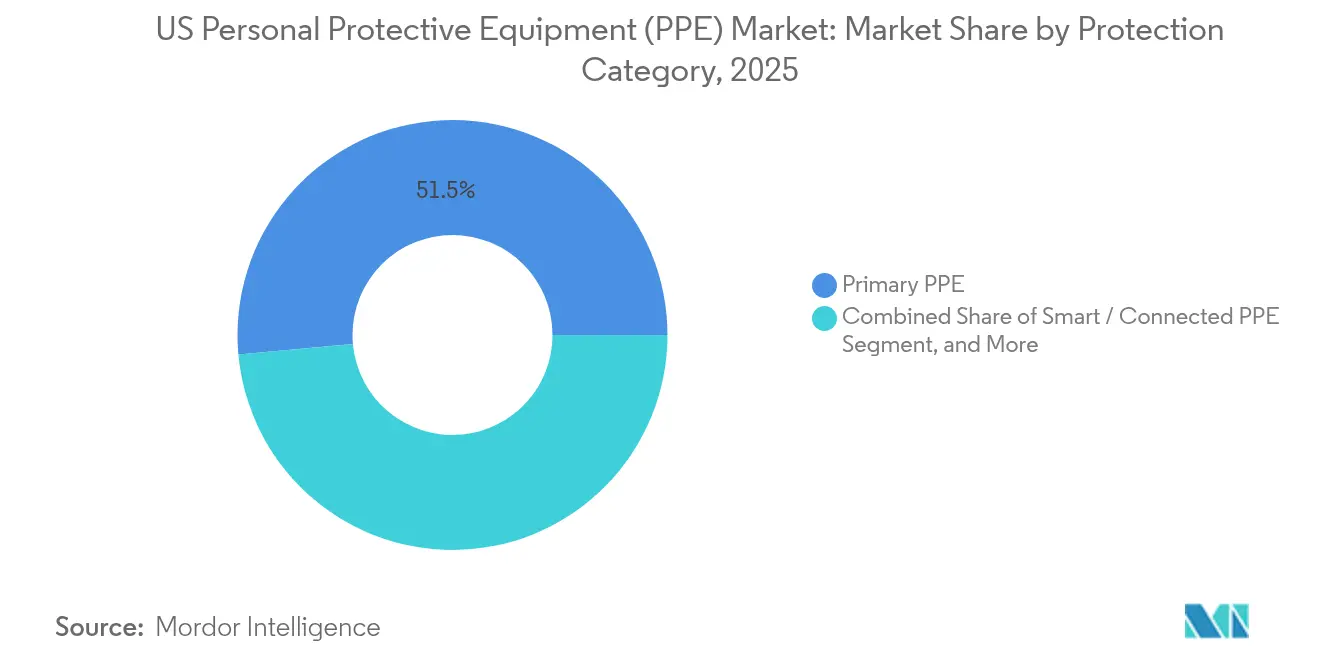
- Par catégorie de protection, l'EPI primaire représentait 51,45 % de la taille du marché américain des équipements de protection individuelle en 2025, tandis que l'EPI intelligent/connecté est en passe de croître à un TCAC de 12,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché américain des équipements de protection individuelle (EPI)
Analyse d'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Violations de sécurité imposées par l'OSHA entraînant des cycles de remplacement | +2.8% | National, concentré dans les États industriels | Court terme (≤ 2 ans) |
| Expansion des initiatives de rapatriement de la fabrication sur le territoire américain | +2.1% | Midwest industriel, corridors de fabrication du Sud-Est | Moyen terme (2-4 ans) |
| Vieillissement de la main-d'œuvre stimulant la demande d'EPI ergonomiques | +1.4% | National, aigu dans les régions de la Rust Belt | Long terme (≥ 4 ans) |
| Augmentation des événements de fumée d'incendies de forêt stimulant les ventes d'EPI respiratoires | +1.2% | États de l'Ouest, s'étendant vers le Midwest | Court terme (≤ 2 ans) |
| Plateformes de test d'ajustement basées sur l'IA améliorant la conformité | +0.9% | Zones métropolitaines axées sur la technologie | Moyen terme (2-4 ans) |
| Croissance des gigafactories de batteries nécessitant des équipements spéciaux contre les projections chimiques | +0.7% | Midwest industriel, corridor des batteries du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Violations de sécurité imposées par l'OSHA entraînant des cycles de remplacement
L'OSHA a cité les manquements à la protection respiratoire comme la quatrième violation la plus fréquente en 2024, tandis que la protection des yeux et du visage se classait neuvième, mettant en évidence des lacunes persistantes dans la construction et la fabrication. Les hausses proposées des sanctions civiles pouvant atteindre 3 % en 2025 intensifient le coût de la non-conformité, incitant les employeurs à procéder à des achats groupés proactifs plutôt qu'à des commandes ponctuelles. L'application prédictive, fondée sur l'analyse des taux de blessures, élargit davantage la portée des inspections et accélère les calendriers de remplacement. Les règles de certification ANSI et NIOSH empêchent l'utilisation de substituts de faible qualité, renforçant ainsi les prix de vente moyens. Ensemble, ces facteurs offrent au marché américain des équipements de protection individuelle une traction réglementaire constante qui amortit les fluctuations cycliques de la demande.
Expansion des initiatives de rapatriement de la fabrication sur le territoire américain
Environ 350 000 emplois industriels sont revenus sur le sol américain en 2022, et cette vague s'est amplifiée jusqu'en 2024 à mesure que les préférences d'approvisionnement fédérales récompensaient la production nationale d'EPI.[2]Source : American Machinist, « Le rapatriement de la fabrication américaine atteint un niveau record en 2022 », americanmachinist.com Les dépenses en capital ont suivi : 3M a réservé 67 millions USD pour ses lignes du Nebraska, ciblant expressément les contrats locaux d'EPI. Les nouvelles usines de batteries au Michigan, au Tennessee et en Géorgie exigent désormais l'utilisation de vêtements de protection contre les projections chimiques et de respirateurs à haute efficacité pour atténuer les risques associés aux batteries lithium-ion. La vague de rapatriement re-ancre la demande à l'intérieur des frontières américaines, soutenant une tarification premium pour les labels « Fabriqué aux États-Unis » et réduisant les délais de livraison pour les grands acheteurs industriels.
Vieillissement de la main-d'œuvre stimulant la demande d'EPI ergonomiques
Les travailleurs âgés de 55 ans et plus représentent une part croissante du personnel d'atelier, les rendant plus vulnérables aux troubles musculo-squelettiques.[3]Source : Centres pour le contrôle et la prévention des maladies, « Travailleurs âgés et sécurité », cdc.gov Les gants légers, les harnais réglables et les exosquelettes d'assistance tels que l'ErgoSkeleton de StrongArm ont démontré une réduction de 84 % des postures dangereuses. Les employeurs privilégient ces équipements pour réduire les coûts d'indemnisation des travailleurs et prolonger la durée de service des employés. Les vêtements intelligents équipés d'alertes biométriques permettent aux superviseurs d'intervenir avant que les accidents liés à la fatigue ne s'aggravent. Ces besoins délimitent des sous-segments à marges élevées au sein du marché américain des équipements de protection individuelle.
Augmentation des événements de fumée d'incendies de forêt stimulant les ventes d'EPI respiratoires
Des chercheurs de l'UCLA ont signalé une augmentation de 50 % des incidents d'exposition à la fumée d'incendies de forêt pour les travailleurs en plein air en 2024.[4]Source : Université de Californie à Los Angeles, « Fumée d'incendies de forêt et santé des travailleurs », ehs.ucla.edu La Californie a répondu en rendant obligatoire le port de respirateurs pour tout chantier affichant un indice de qualité de l'air supérieur à 151, ce qui a immédiatement dopé les volumes de commandes de N95 et P100. Le DHS développe désormais un respirateur de nouvelle génération pour la lutte contre les incendies de forêt, conçu pour un déploiement prolongé par les pompiers. Les panaches de fumée dérivant jusqu'à Chicago soulignent la façon dont les risques liés au changement climatique redéfinissent les références géographiques du risque respiratoire. La demande s'élargit donc au-delà des États traditionnellement exposés, accélérant la consommation nationale d'unités.
Analyse d'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques gonflant les coûts des matériaux | -1.8% | National, aigu dans les régions de production de la côte du Golfe | Court terme (≤ 2 ans) |
| Importations contrefaites diluant la part des EPI de marque | -1.2% | Villes portuaires, réseaux de distribution du commerce électronique | Moyen terme (2-4 ans) |
| « Fatigue des EPI » des utilisateurs finaux réduisant la conformité dans les secteurs non réglementés | -0.9% | Secteurs de services, concentrations de petites entreprises | Court terme (≤ 2 ans) |
| Pénuries aiguës de main-d'œuvre limitant l'augmentation de la production nationale | -0.7% | Régions de fabrication, marchés de main-d'œuvre qualifiée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques gonflant les coûts des matériaux
Les fluctuations du polypropylène et du caoutchouc nitrile de 25 à 30 % en 2024 ont comprimé les marges des gants jetables et des masques. Cardinal Health a identifié la volatilité des matières premières comme un risque principal pour ses résultats dans son dernier formulaire 10-K. DuPont a également cité une contraction des volumes après avoir augmenté ses prix pour compenser la hausse des coûts des intrants, soulignant la faible élasticité de répercussion.[5]Source : Cardinal Health, « Formulaire 10-K », sec.gov Les fournisseurs nationaux doivent donc couvrir leur exposition aux résines ou se repositionner vers des gammes réutilisables pour préserver leur rentabilité.
Importations contrefaites diluant la part des EPI de marque
La CBP a saisi des produits de sécurité contrefaits d'une valeur supérieure à 12 millions USD au cours de l'exercice 2024, soit une hausse de 23 % par rapport à l'année précédente. Les contrefaçons de qualité inférieure mettent en danger la santé des travailleurs et érodent la confiance dans les marques légitimes. La plainte déposée par DuPont auprès de l'ITC contre des entreprises chinoises met en lumière les implications juridiques significatives en jeu. Les détaillants et les petits entrepreneurs dépourvus de processus de contrôle rigoureux restent des cibles privilégiées, maintenant le flux de marché gris malgré le renforcement des interdictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la protection des mains conserve sa primauté dans un contexte de progression de la protection respiratoire
La protection des mains détenait 29,55 % de la part du marché américain des équipements de protection individuelle en 2025, portée par une utilisation universelle dans la construction, les soins de santé et l'assemblage automobile. Les gants nitrile jetables dominent les habitudes de consommation quotidienne, tandis que les variantes résistantes aux coupures et aux produits chimiques servent des niches spécialisées. La fréquence élevée des cycles de remplacement et les préoccupations relatives à la contamination maintiennent une forte vélocité des unités, stabilisant les revenus de base. La protection respiratoire, bien que représentant un segment plus restreint, devrait enregistrer un TCAC de 13,38 % jusqu'en 2031, le plus rapide dans la catégorie. Les obligations liées à la fumée des incendies de forêt, les risques liés aux usines de batteries et les mesures de répression de l'OSHA convergent pour propulser l'utilisation de systèmes demi-masques élastomères et à ventilation assistée. Les vêtements de protection bénéficient d'une progression supplémentaire grâce au rapatriement, notamment dans les salles blanches des industries des batteries et des semi-conducteurs, qui exigent des combinaisons imperméables aux projections.
La taille du marché américain des équipements de protection individuelle pour les autres types de produits, qui comprennent les vêtements intelligents et les exosquelettes, reste relativement modeste mais affiche une dynamique supérieure à la moyenne du marché, les employeurs pilotant des solutions riches en technologie. La protection des yeux et du visage bénéficie d'un regain d'attention après son inscription sur la liste des citations de l'OSHA, avec les visières diélectriques et les lunettes anti-buée qui gagnent du terrain. Les chaussures de protection progressent de concert avec les dépenses fédérales d'infrastructure qui soutiennent l'emploi dans la construction. Dans tous les sous-segments, les normes ANSI et NIOSH ancrent les références de qualité, permettant aux producteurs américains de pratiquer des prix premium tout en décourageant les importations de faible qualité.


Par utilisateur final : les soins de santé en tête tandis que la fabrication s'accélère
Les soins de santé et les sciences de la vie représentaient 35,05 % des revenus de 2025, reflétant la persistance des protocoles de contrôle des infections et une population vieillissante nécessitant davantage de points de contact cliniques. Les consortiums d'achats hospitaliers privilégient les contrats groupés pour les gants, les blouses et les N95, assurant un volume stable. En revanche, la fabrication englobant les métaux, l'électronique et l'assemblage de batteries à croissance rapide devrait enregistrer le TCAC le plus élevé de 12,74 % jusqu'en 2031. Le rapatriement oriente les commandes de vêtements de protection contre les projections chimiques, de protection auditive et de gants résistants aux coupures vers les usines du Midwest et du Sud-Est. La construction reste un acheteur fiable, portée par des programmes de travaux publics pluriannuels qui nécessitent des casques de protection, des vêtements haute visibilité et des chaussures à embouts en acier.
Les transformateurs du secteur de l'alimentation et des boissons renforcent les exigences respiratoires pour atténuer les contaminants en aérosol, tandis que les opérateurs du pétrole et du gaz exigent des vêtements résistants aux flammes pour les sites de schiste et offshore. Les secteurs des services publics et de l'énergie, notamment ceux axés sur les énergies renouvelables, mettent en œuvre des systèmes de protection contre les chutes pour protéger les techniciens de turbines. La sécurité publique et les premiers intervenants s'appuient sur des subventions fédérales pour acheter des équipements de protection pour sapeurs-pompiers et des appareils respiratoires isolants. Les secteurs miniers et métallurgiques équipent leurs travailleurs de kits résistants à l'abrasion et à l'impact, bien que les volumes unitaires restent inférieurs à ceux des verticales plus importantes. La rigueur en matière de conformité et l'intensité des risques varient donc, mais tous les segments renforcent collectivement l'étendue du marché américain des équipements de protection individuelle.
Par catégorie de protection : l'EPI primaire stable, l'EPI intelligent en plein essor
L'EPI primaire a continué de dominer, avec une part de 51,45 % en 2025, couvrant les équipements essentiels tels que les gants, les casques et les respirateurs qui bloquent directement les menaces physiques, chimiques ou biologiques. La demande unitaire évolue de manière prévisible avec les niveaux d'emploi, consolidant son rôle de pilier du chiffre d'affaires. Les équipements d'EPI secondaires, tels que les blouses, les protège-manches et les couvre-chaussures, complètent les environnements stériles, notamment dans les laboratoires et les installations de transformation alimentaire. L'EPI intelligent/connecté, bien que partant d'une base plus réduite, devrait croître à un TCAC de 12,98 % jusqu'en 2031. Ces produits intègrent des capteurs pour la journalisation en temps réel de l'exposition, le géorepérage et les alertes de fatigue, améliorant le retour sur investissement des employeurs grâce à une gestion de la sécurité fondée sur les données.
La taille du marché américain des équipements de protection individuelle pour les offres connectées devrait s'accélérer à mesure que les assureurs offrent des réductions de primes pour une conformité vérifiée numériquement. Les premiers déploiements intègrent les sorties du miroir intelligent FORXAI dans les tableaux de bord de planification des ressources d'entreprise, permettant des déclencheurs automatisés de maintenance et de réapprovisionnement. Les exosquelettes fournissent une assistance cinétique, réduisant l'incidence des blessures chez les travailleurs plus âgés ou soumis à des mouvements répétitifs. Les agences de réglementation élaborent des protocoles de validation pour les dispositifs équipés de capteurs, une démarche qui standardisera les critères d'approvisionnement et catalysera davantage l'adoption.
Analyse géographique
Le rapatriement industriel concentre la nouvelle demande d'EPI dans le Midwest et le Sud-Est, où les fabricants automobiles, d'appareils électroménagers et de batteries accroissent leur production. Les pôles automobiles du Michigan et du Tennessee privilégient les gants à haute résistance aux coupures et les combinaisons de protection contre les projections chimiques pour les lignes d'assemblage de véhicules électriques. La côte du Golfe reste un pilier de la demande liée à la pétrochimie, bien que la volatilité des matières premières comprime les marges des distributeurs. Les États de l'Ouest, sujets aux incendies de forêt, affichent une consommation de protection respiratoire élevée, la réglementation californienne sur les respirateurs déclenchée par l'indice de qualité de l'air provoquant des pics immédiats dans les commandes de N95. La migration de la fumée vers les Grandes Plaines oblige désormais les dépôts logistiques à stocker des respirateurs auparavant jugés inutiles.
Les métropoles du Nord-Est donnent le ton en matière d'intégration d'EPI intelligents, tirant parti de denses réseaux de soins de santé et de bassins de main-d'œuvre technophiles. Les hôpitaux de Boston et de Philadelphie expérimentent des vêtements biométriques pour surveiller la fatigue des cliniciens, tandis que les salles blanches des biotechnologies renforcent les protocoles pour les boîtes à gants isolatrices. Le Texas et la Louisiane, fortement investis dans le raffinage et les terminaux d'exportation de GNL, maintiennent des commandes régulières de vêtements résistants aux flammes et d'appareils respiratoires isolants homologués pour les environnements H₂S. Les installations fédérales, des chantiers navals de Virginie aux champs de tir de missiles du Nouveau-Mexique, spécifient des équipements rigides conformes aux normes MIL-STD qui commandent une tarification premium.
La variabilité des réglementations étatiques crée un patchwork de déclencheurs de conformité. Les normes plus strictes de la Californie en matière de qualité de l'air et d'exposition des travailleurs à la chaleur dépassent les seuils fédéraux, amplifiant l'élasticité de la demande locale. À l'inverse, les États à droit du travail libre du Sud-Est privilégient des solutions économiques tout en adoptant des équipements fabriqués aux États-Unis pour se qualifier aux subventions fédérales. Cette mosaïque oblige les fournisseurs à maintenir des stocks agiles et un marketing adapté aux régions, mais la présence géographique distribuée élargit en définitive le volume adressable total pour le marché américain des équipements de protection individuelle.
Paysage réglementaire
Le marché américain des EPI fonctionne selon un cadre multi-agences centré sur les règles de l'OSHA en matière de sécurité au travail (y compris la norme de protection respiratoire, 29 CFR 1910.134), la performance des produits et la certification étant ancrées par les programmes NIOSH et des normes de consensus largement adoptées. En juin 2026, l'OSHA a proposé des révisions affectant les exigences de protection respiratoire, y compris des changements concernant les exigences d'évaluation médicale pour certains masques filtrants (FFR) et appareils de protection respiratoire à adduction d'air motorisés à ajustement lâche (PAPR), ainsi que des mises à jour proposées couvrant plusieurs normes spécifiques aux produits chimiques. Ces mesures renforcent les cycles de remplacement et de documentation axés sur la conformité dans les lieux de travail industriels et de la construction.
La politique d'achat orientée vers le secteur de la santé se resserre également autour de l'approvisionnement national. En janvier 2026, le CMS a publié un avis préalable de proposition de réglementation pour solliciter des avis sur les approches d'approvisionnement national en EPI pour les hôpitaux participants, s'alignant sur l'orientation politique plus large « Make PPE in America ». En mai 2026, le Département des Anciens Combattants des États-Unis a publié une dérogation de classe pour mettre en œuvre les exigences d'approvisionnement national en vertu du Make PPE in America Act, créant un levier d'achat fédéral plus clair qui peut orienter la qualification des fournisseurs, la contractualisation et les stratégies d'inventaire vers des EPI fabriqués localement.
Paysage concurrentiel
La consolidation du marché s'est accélérée lorsque Honeywell a cédé ses actifs d'EPI à Protective Industrial Products pour 1,33 milliard USD en novembre 2024. Cette opération a recentré Honeywell sur l'automatisation et l'aérospatiale, tandis que PIP s'est hissée dans le premier rang des fournisseurs de gants et de casques de protection. L'acquisition par Ansell des lignes d'EPI de Kimberly-Clark pour 640 millions USD a étendu sa domination dans les soins de santé vers les circuits industriels. L'achat par MSA Safety de M&C TechGroup pour 200 millions USD a ajouté une profondeur dans la détection des gaz, alignée sur les exigences des usines de batteries de nouvelle génération. Ces mouvements soulignent un changement stratégique : l'échelle et la spécialisation l'emportent désormais sur la seule étendue du portefeuille de produits.
La technologie est un facteur de différenciation central. La mise à niveau du Nebraska par 3M pour 67 millions USD associe des plateformes de respirateurs connectés à des lignes de moulage à grande vitesse, permettant des délais de livraison plus courts pour les acheteurs nationaux. L'application agressive des droits de propriété intellectuelle par DuPont contribue à protéger les vêtements Tyvek à marges élevées contre l'érosion due aux contrefaçons. Les jeunes entreprises exploitent l'IA et les technologies portables pour défier les acteurs établis : l'analyse d'exosquelettes de StrongArm attire les géants de la logistique souhaitant réduire les blessures. Les barrières restent toutefois élevées ; les certifications ANSI, NIOSH et FDA allongent les cycles d'approbation, favorisant les entreprises bien capitalisées capables de réaliser des audits sur plusieurs sites.
L'approvisionnement national regagne en importance stratégique alors que les acheteurs fédéraux s'éloignent des chaînes d'approvisionnement dépendantes des importations, exposées lors de la pandémie de COVID-19. Les acteurs disposant d'une capacité nationale de nitrile ou de tissu soufflé par fusion sécurisent des prix premium et des points de préférence à l'approvisionnement. Simultanément, les mesures de répression contre les contrefaçons renforcent les marques de confiance, orientant les acheteurs vers des noms établis disposant de programmes de sérialisation validés.
Leaders du secteur américain des équipements de protection individuelle (EPI)
3M Company
Honeywell International Inc.
Ansell Limited
Kimberly-Clark Corporation
MSA Safety Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les mécanismes d'approvisionnement national créent un espace pour que les fournisseurs documentent une chaîne d'approvisionnement conforme d'origine américaine, maintiennent des systèmes de qualité audités et soutiennent les flux de travail de contractualisation institutionnelle à travers les canaux fédéraux et hospitaliers. Le CMS a ouvert une voie politique en janvier 2026 en sollicitant des avis sur des concepts d'approvisionnement national en EPI pour les hôpitaux, tandis que le VA est passé à la mise en œuvre via une dérogation de classe de mai 2026 liée au Make PPE in America Act. Ensemble, ces actions favorisent les fournisseurs capables d'associer des produits respiratoires et barrières certifiés à la traçabilité, aux contrôles anti-contrefaçon et à une logistique prête pour les contrats, en particulier dans les bassins de demande de la santé et du secteur public qui formalisent de plus en plus les exigences de sécurité d'approvisionnement.
Les EPI technologiques et spécialisés gagnent également du terrain, les employeurs achetant des résultats tels que le soutien à la conformité, la validation de l'ajustement, l'enregistrement des expositions et la réduction des blessures plutôt que des unités standardisées. Les travaux du NIOSH liés aux normes pour les blouses d'isolement et l'ajustement des appareils respiratoires aident à établir des attentes d'évaluation plus cohérentes pour les produits plus performants, et les fabricants continuent de financer des portefeuilles de sécurité différenciés. 3M, par exemple, a présenté un effort de R&D pluriannuel (comprenant un engagement de 3,5 milliards USD et un objectif de pipeline jusqu'en 2028) visant des cycles de renouvellement plus rapides dans les EPI connectés et performants, tandis que MSA Safety a mis l'accent sur les domaines de la détection de gaz portable et de la protection contre les chutes qui regroupent les EPI avec la surveillance et des systèmes de sécurité de chantier plus larges.
Développements récents du secteur
- Juillet 2026 : L'approvisionnement élargit la demande gouvernementale en EPI améliorés. Le contrat consolide le rôle de 3M dans le segment de la sécurité militaire et soutient la stabilité de l'approvisionnement national en EPI.
- Juillet 2026 : Le contrat élargit la demande de protection respiratoire militaire et pourrait influencer la constitution de stocks. L'accord renforce l'écosystème de sécurité intégré de 3M et son exposition à l'approvisionnement militaire à cycle long.
- Mars 2026 : L'accord définitif visant à acquérir Madison Fire & Rescue et à former une coentreprise leader dans les domaines de l'incendie et de la sécurité élargit l'écosystème des EPI. Cette démarche signale un pivot vers des verticaux de sécurité ciblés via la coentreprise et élargit les capacités en matière d'incendie, de sauvetage et de sécurité connectée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme la valeur des équipements de protection individuelle vendus pour une utilisation aux États-Unis afin de réduire l'exposition aux risques en milieu de travail et de sécurité publique, couvrant les produits de protection courants utilisés dans les environnements industriels et de santé.
Exclusions du périmètre : Nous excluons les vêtements de travail généraux qui ne sont pas conçus ou certifiés pour la protection, ainsi que les services tels que les tests d'ajustement, la formation et l'entretien des équipements.
Aperçu de la segmentation
- Par type de produit
- Protection des mains
- Vêtements de protection
- Protection respiratoire
- Chaussures de protection
- Protection des yeux et du visage
- Autres types de produits
- Par utilisateur final
- Soins de santé et sciences de la vie
- Construction
- Pétrole et gaz / Pétrochimie
- Fabrication (discrète et de processus)
- Alimentation et boissons
- Mines et métaux
- Services publics et énergie (y compris les énergies renouvelables)
- Sécurité publique et premiers intervenants
- Autres utilisateurs finaux
- Par catégorie de protection
- EPI primaire (contact direct)
- EPI secondaire (barrière de contamination)
- EPI intelligent/connecté
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites du marché, cartographier le bassin de demande et recueillir des indicateurs de référence pouvant être vérifiés dans le temps. Nous nous sommes principalement appuyés sur des sources publiques et officielles telles que les normes et documents d'application de l'OSHA, les directives du NIOSH et du CDC en matière de protection respiratoire, les données d'emploi et de blessures du Bureau of Labor Statistics des États-Unis, les séries manufacturières et commerciales du Bureau du recensement des États-Unis, et les statistiques d'importation-exportation de l'USITC.
Pour convertir ces signaux en données de dimensionnement exploitables, nous avons également examiné des sources telles que les dépôts d'entreprises et les présentations aux investisseurs, les publications d'associations et d'organismes de normalisation (par exemple, les normes de sécurité liées à l'ANSI), ainsi que la couverture médiatique réputée sur la disponibilité de l'approvisionnement et les évolutions des prix. Le cas échéant, des abonnements payants ont été utilisés pour les données financières et de renseignement des entreprises, les recherches de brevets et les vérifications d'importation-exportation au niveau des expéditions afin de confirmer les mouvements directionnels. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens primaires et enquêtes
Des travaux primaires ont été menés pour tester ce que nous avons observé dans les sources secondaires, et pour combler les lacunes qui ne sont généralement pas visibles dans les données publiques, telles que les cycles de remplacement, les évolutions du mix de produits et la tarification des canaux. Nous avons échangé avec des parties prenantes de l'ensemble de la chaîne de valeur, notamment des fabricants, des distributeurs, des responsables de la sécurité, des équipes d'achat et des organisations utilisatrices dans des secteurs tels que la construction, la fabrication et la santé, et nous avons équilibré les points de vue à travers les principales régions américaines afin d'éviter un biais sectoriel unique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 18 % | Managers : 56 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a commencé par une construction descendante où les bassins de demande liés à l'exposition professionnelle et à la conformité aux États-Unis ont été reconstitués en utilisant l'emploi dans les secteurs à haut risque, les signaux d'incidence en matière de sécurité et des hypothèses d'intensité d'utilisation spécifiques aux produits. Une fois cela établi, les totaux ont été vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage des revenus des fournisseurs, les vérifications des canaux de distribution, et le PMV échantillonné multiplié par les volumes estimés, ce qui a permis d'ajuster le niveau global et le mix.
Quelques données pratiques ont guidé le modèle, notamment le nombre de travailleurs dans les secteurs à forte intensité d'EPI, la fréquence de remplacement par type de produit (par exemple, appareils respiratoires contre gants), la dépendance aux importations pour les catégories clés, l'évolution des prix liée à la pression des matières premières, et l'adoption des EPI connectés sur les sites réglementés. Lorsqu'une variable ne pouvait pas être observée clairement, elle a été encadrée à l'aide de fourchettes d'entretien puis resserrée par recoupement avec les flux commerciaux et le comportement d'achat. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios soutenue par un lissage de séries temporelles courtes pour les catégories présentant une cyclicité, puis affinées en fonction des changements attendus dans l'intensité de l'application des réglementations, l'activité industrielle et les dépenses de préparation du secteur de la santé.
Validation des données et cycle de mise à jour
La validation a été effectuée par des recoupements répétés afin qu'un seul flux de données ne détermine pas le résultat. Les résultats du modèle ont été comparés à des signaux indépendants tels que la direction des importations-exportations, l'activité manufacturière et les déclencheurs de conformité en matière de sécurité, et les sauts inhabituels ont été examinés jusqu'à ce qu'une explication claire soit trouvée ou que l'hypothèse soit révisée.
Avant la validation finale, les résultats ont fait l'objet d'examens d'analystes en plusieurs étapes, incluant des vérifications de fourchettes par type de produit et utilisateur final, suivies d'un nouveau contact avec les personnes interrogées sélectionnées lorsque les écarts restaient élevés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont également effectuées lorsque des événements importants susceptibles de modifier la demande ou les prix se produisent. Juste avant la livraison, un nouveau passage de révision est réalisé afin que les clients reçoivent la vision la plus récente.
Taille du marché des équipements de protection individuelle (EPI) des États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les EPI aux États-Unis ne correspondent souvent pas car le périmètre et la logique de comptage peuvent varier de manière minime mais importante. Les plus grandes différences proviennent généralement de ce qui est considéré comme un EPI par rapport aux vêtements de travail adjacents, de l'inclusion complète ou non du secteur de la santé, et de la manière dont la tarification est gérée pendant les périodes de volatilité.
En pratique, les écarts proviennent également du mélange de la valeur des expéditions avec la valeur de consommation de l'utilisateur final, de l'utilisation de cycles de remplacement agressifs versus conservateurs, et de l'application de temporalités de change différentes pour les articles importés. Une autre raison courante est le rythme d'actualisation, où d'anciennes hypothèses concernant la demande liée à la pandémie, la constitution de stocks et les stocks des distributeurs peuvent rester dans les chiffres plus longtemps qu'elles ne le devraient, ce qui modifie ensuite le point de départ de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,60 milliards USD (2025) | |
| Rapport sectoriel A | 20,84 milliards USD (2024) | Cette estimation semble partir d'une année antérieure et peut inclure des catégories de sécurité plus larges, et la valeur semble plus proche d'un panier de consommation plus large pouvant intégrer des vêtements de travail non certifiés et des articles connexes. |
| Rapport sectoriel B | 25,00 milliards USD (2024) | Le chiffre est probablement influencé par une définition plus large et un ensemble d'hypothèses plus expansionniste pour le réapprovisionnement des secteurs de la santé et de l'industrie, et il peut ne pas séparer les pics de demande à court terme de la demande de remplacement stable. |
L'écart entre les trois chiffres s'explique principalement par les choix de délimitation des produits, le traitement des pics de demande de courte durée et la manière dont les prix sont normalisés au fil des années. En maintenant le comptage lié aux catégories de protection certifiées et en vérifiant la logique de remplacement par rapport aux signaux commerciaux et de canal, l'estimation reste plus facile à reproduire et à auditer, ce qui correspond à l'approche utilisée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché américain des équipements de protection individuelle en 2026 ?
La taille du marché américain des équipements de protection individuelle est de 17,36 milliards USD en 2026 avec une perspective de TCAC de 11,28 % jusqu'en 2031.
Quelle catégorie de produits connaît la croissance la plus rapide ?
La protection respiratoire devrait progresser à un TCAC de 13,38 % jusqu'en 2031, portée par les réglementations sur la fumée des incendies de forêt et les exigences des usines de batteries.
Pourquoi le rapatriement de la fabrication est-il important pour la demande d'EPI ?
Environ 350 000 emplois sont revenus dans les usines américaines, créant une demande concentrée de gants, de respirateurs et de vêtements de protection contre les projections chimiques dans les nouvelles usines du Midwest et du Sud-Est.
Quel rôle jouent les EPI intelligents dans la croissance future ?
Les EPI intelligents/connectés intègrent des capteurs pour la conformité en temps réel et devraient croître à un TCAC de 12,98 %, surpassant les catégories traditionnelles.
Comment les importations contrefaites affectent-elles le marché ?
La CBP a signalé une hausse de 23 % des saisies d'EPI contrefaits en 2024, compromettant les marques légitimes et incitant à un renforcement de la vérification des chaînes d'approvisionnement.
Quel segment d'utilisateurs finaux domine actuellement les ventes ?
Les soins de santé et les sciences de la vie représentaient 35,05 % des revenus de 2025, portés par les protocoles de contrôle des infections et les volumes élevés de procédures.
Dernière mise à jour de la page le:



