
Analyse du marché des matelas aux États-Unis par Mordor Intelligence
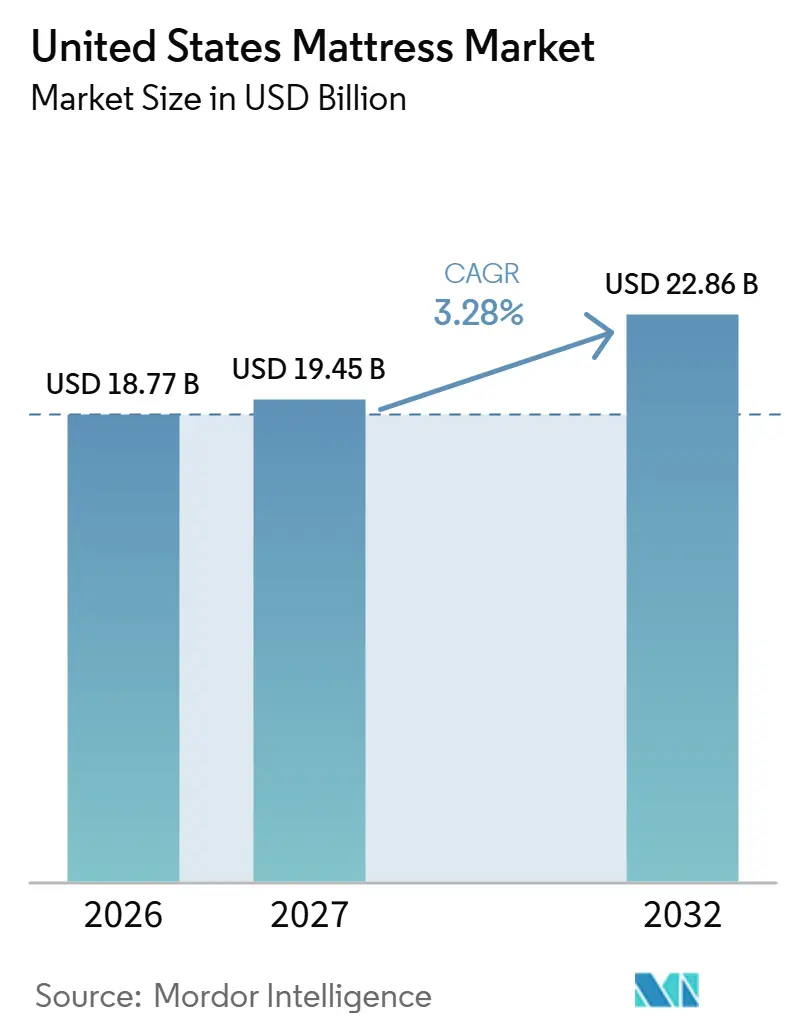
La taille du marché des matelas aux États-Unis était évaluée à 18,77 milliards USD en 2026 et devrait croître de 19,45 milliards USD en 2027 pour atteindre 22,86 milliards USD d'ici 2032, à un CAGR de 3,28 % durant la période de prévision (2027-2032).
Aux États-Unis, la différenciation des produits doit surmonter le report du remplacement et le coût d'atteindre les ménages avec une offre de confort crédible. Les constructions hybrides donnent aux marques des arguments spécifiques en matière de soutien et de gestion des mouvements, tandis que les fournisseurs font face à des pressions sur les coûts liées à l'acier. L'intégration dans la distribution et la vente en magasin font de l'accès au consommateur une composante de la proposition concurrentielle. Les dispositifs de gestion des déchets spécifiques à chaque État ajoutent une couche d'exécution supplémentaire pour les fabricants vendant dans plusieurs juridictions. Les fournisseurs de matelas hybrides et en mousse ont donc besoin d'avantages de construction suffisamment solides pour convertir les remplacements différés à des prix couvrant les coûts des intrants et les marges de distribution au détail.
Principaux points à retenir du rapport
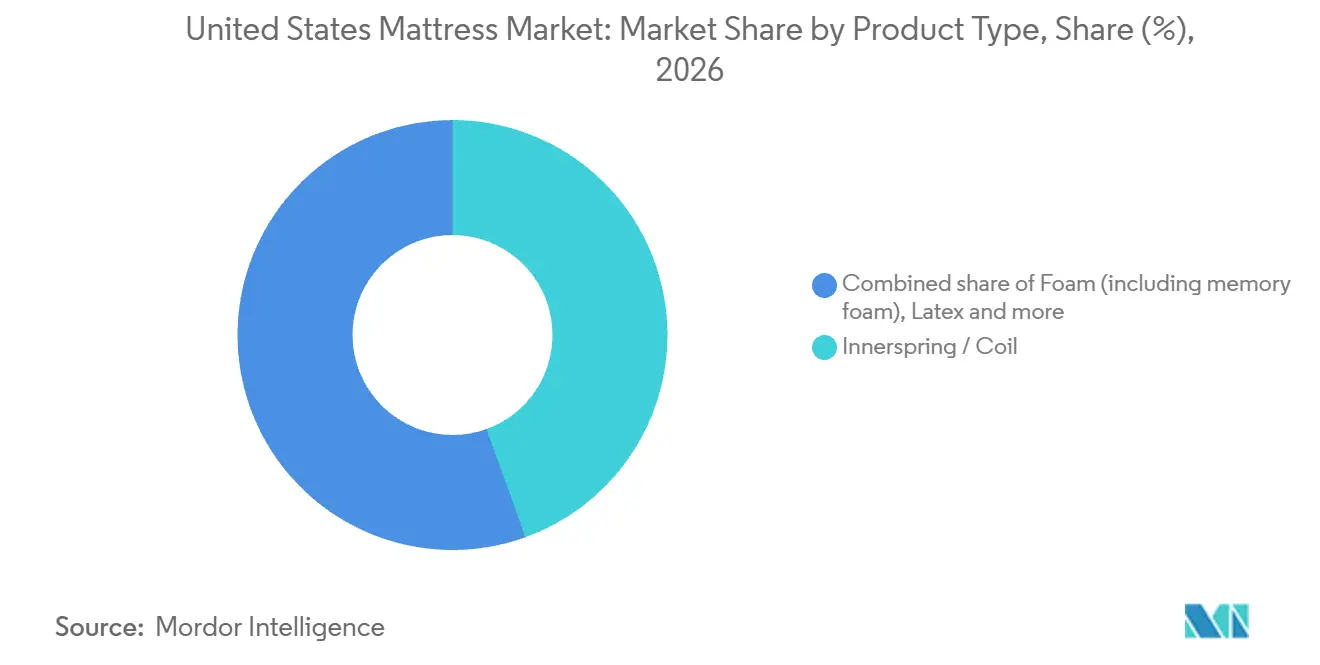
- Par type de produit, les matelas à ressorts / à bobines ont détenu une part de marché de 44,49 % sur le marché des matelas aux États-Unis en 2026, tandis que la mousse, y compris la mousse à mémoire de forme, devrait connaître la croissance la plus rapide avec un CAGR de 4 % durant 2027-2032.
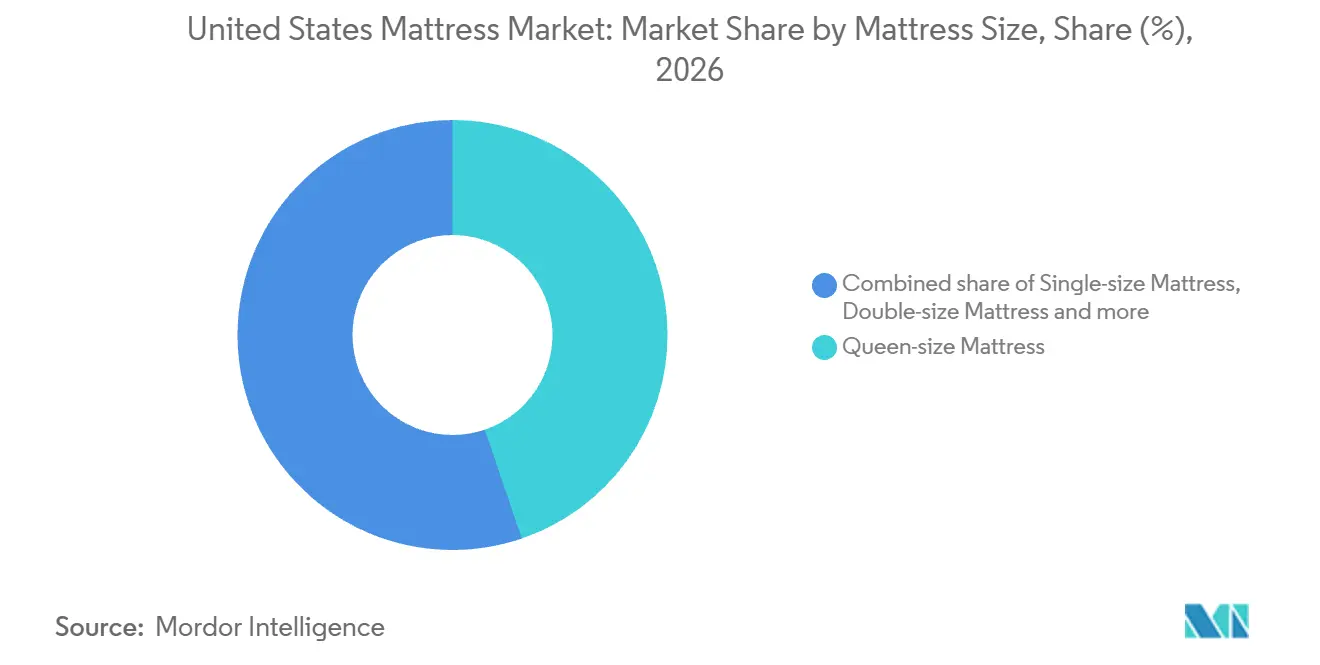
- Les matelas grand format queen ont dominé la catégorie par taille avec une part de 44,77 % de la taille du marché des matelas aux États-Unis en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 3,45 % durant 2027-2032.
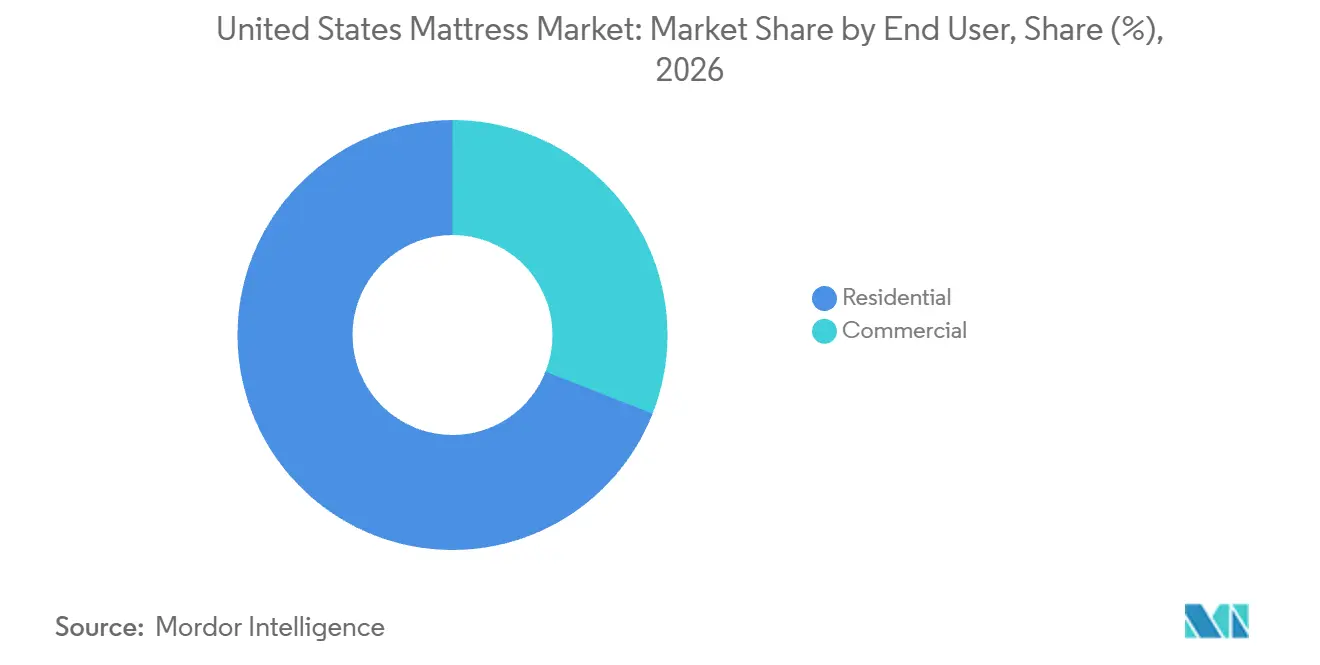
- L'usage résidentiel a dominé la demande des utilisateurs finaux avec une part de 69,04 % de la valeur des ventes en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 3,55 % durant 2027-2032.
- Parmi les canaux de distribution, le B2C/vente au détail a représenté une part de 64,81 % de la valeur des ventes en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,65 % durant 2027-2032.
- Sur le plan géographique, le Sud-Est a dominé avec une part de 23,46 % de la valeur des ventes en 2026, tandis que l'Ouest devrait connaître la croissance la plus rapide avec un CAGR de 3,75 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mises en chantier et dépenses en ameublement | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Prolifération rapide du modèle de vente directe au consommateur « Matelas en boîte » | +1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Prévalence croissante des douleurs dorsales stimulant la demande de matelas haut de gamme | +0.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Innovation produit dans les constructions en mousse à mémoire de forme et hybrides | +1.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Droits antidumping favorisant la production nationale | +0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Intégration des plateformes de données sur le sommeil avec les assureurs bien-être | +0.1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mises en chantier et dépenses en ameublement
Un logement nouvellement occupé crée une occasion de vente de matelas pour les espaces de couchage que ses résidents doivent meubler. Le mécanisme de demande est le plus fort lorsqu'un ménage a besoin d'un lit supplémentaire, plutôt que de simplement déplacer un matelas existant d'une adresse à une autre. L'activité immobilière peut donc ouvrir une voie vers des unités supplémentaires, distincte de celle consistant à convaincre un ménage établi de remplacer un produit encore utilisable. Pour les fabricants, l'opportunité pertinente est une offre adaptée à l'aménagement de ces espaces de couchage supplémentaires au moment où ils deviennent utilisables. La valeur commerciale de la demande liée au logement dépend donc du nombre de besoins en matelas nouvellement créés, faisant de l'occupation un déclencheur de vente plus utile que la seule annonce d'un permis de construire.
Prolifération rapide du modèle de vente directe au consommateur « Matelas en boîte »
L'opportunité de demande dans la vente de matelas en boîte réside dans la possibilité d'acheter un matelas sans nécessiter une visite en showroom. Pour un vendeur direct, raccourcir le parcours commercial peut relier le choix initial du produit par l'acheteur à une commande via le même canal. En juillet 2025, Serta Simmons Bedding a lancé sa collection de matelas en boîte Perfect Day, avec 9 modèles allant du format twin au California king et des prix suggérés pour le format queen allant de 199 USD à 1 099 USD. La gamme de prix suggérés pour le format queen offre aux vendeurs de matelas en boîte plusieurs positions tarifaires pour atteindre les ménages au-delà d'un réseau de magasins fixe. La collection couvre 4 niveaux de confort, d'un modèle ferme d'entrée de gamme à un modèle moelleux à plateau-coussin. La livraison en boîte peut ainsi soutenir une échelle de prix allant de l'entrée de gamme au haut de gamme au sein d'une même collection, élargissant les niveaux de dépenses qu'un vendeur peut servir.
Prévalence croissante des douleurs dorsales stimulant la demande de matelas haut de gamme
L'inconfort dorsal peut faire du remplacement du matelas une décision fonctionnelle pour les acheteurs plus âgés, donnant aux fournisseurs haut de gamme un besoin spécifique à adresser. L'AARP Smart Picks a interrogé 300 adultes âgés de 50 ans et plus en octobre 2025 ayant acheté un matelas au cours des 3 années précédentes. Environ 10 % ont déclaré souffrir de douleurs et espéraient qu'un nouveau lit les aiderait. Parmi les répondants ayant acheté un matelas pour soulager la douleur, 65 % ont identifié les douleurs dorsales. Pour une offre haut de gamme, ce motif crée une raison d'expliquer la construction en lien avec les douleurs dorsales, le problème le plus courant parmi les acheteurs motivés par la douleur. Un positionnement axé sur la douleur s'adresse donc à un groupe restreint de ces acheteurs plus âgés, limitant le public que ce seul motif peut amener vers une offre haut de gamme.
Innovation produit dans les constructions en mousse à mémoire de forme et hybrides
L'innovation de construction offre aux fournisseurs de matelas un moyen de distinguer le système de soutien ainsi que la surface de confort. En juillet 2025, Serta Simmons Bedding a lancé sa collection Serta iSeries NXG, avec une nouvelle mousse à mémoire de forme NXG sur les modèles hybrides et tout-mousse. Serta a décrit la combinaison de la mousse NXG avec des mousses à mémoire de forme haute densité comme offrant un galbe et un soulagement de pression réactif, reliant la combinaison de matériaux à des préoccupations spécifiques des acheteurs. L'utilisation de la même mousse nommée sur 2 formats de construction sépare l'innovation de confort de surface du choix de l'architecture de soutien. Serta peut ainsi étendre une innovation matériau sur la demande hybride et tout-mousse sans dépendre du passage des acheteurs d'une construction à l'autre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (mousse et acier) | -0.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Saturation du marché et cycles de remplacement plus longs | -0.65% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Examen de la FTC sur l'opération Tempur-Sealy/Mattress Firm (conclue en 2025) | -0.05% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Règles plus strictes d'élimination des matelas affectant la mousse de polyuréthane | -0.2% | État de Californie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (mousse et acier)
Pour les fabricants de matelas utilisant des composants à ressorts, la volatilité des matières premières crée un problème de tarification avant qu'un matelas fini supplémentaire n'atteigne un acheteur. Leggett & Platt a rapporté que les coûts de l'acier aux États-Unis ont augmenté début 2025, ont encore progressé après les droits de douane d'avril, et sont restés significativement plus élevés d'une année sur l'autre jusqu'à la fin de l'année. Cette escalade du côté des fournisseurs peut réduire la marge de manœuvre des fabricants de composants pour offrir des conditions stables sans absorber une plus grande part des coûts de production. Répercuter ces coûts augmenterait le prix de vente nécessaire pour préserver les bénéfices, rendant un matelas à ressorts plus difficile à justifier pour les ménages sensibles aux prix. Même lorsque les vendeurs absorbent la hausse pour protéger l'accessibilité, la même charge sur les intrants laisse des bénéfices plus faibles disponibles pour chaque matelas vendu.
Saturation du marché et cycles de remplacement plus longs
Le besoin de remplacement peut s'accumuler sans se traduire immédiatement par un achat de matelas, limitant les revenus disponibles provenant d'une base de ménages établis. L'ISPA a rapporté que la valeur en dollars des matelas aux États-Unis a chuté de 4 % en 2025.[1] L'enquête d'Amerisleep d'août 2026 portant sur 1 006 adultes américains ayant acheté un matelas au cours des 12 mois précédents ou étant activement en train d'en chercher un a révélé une attente moyenne de 5 ans après avoir reconnu le besoin de remplacement avant d'acheter. Les revenus liés à ce besoin reconnu n'atteignent les fabricants et les détaillants que lorsque les ménages passent à l'acte, faisant du moment de leur décision une contrainte sur le volume à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
leadership des ressorts et intérêt des acheteurs pour la mousseLes matelas à ressorts / à bobines ont représenté une part de 44,49 % de la taille du marché des matelas aux États-Unis en 2026, en faisant le segment le plus important. En 2025, Leggett & Platt a rapporté que les ressorts à bobines ComfortCore gainés de tissu utilisés dans les matelas hybrides représentaient plus de 75 % de ses unités à ressorts aux États-Unis. Cette composition au niveau du fournisseur montre que l'expertise en matière de ressorts sert également l'assemblage hybride, donnant à un fabricant de composants accès à une autre construction de matelas fini. Pour ce fabricant, différencier le système de ressorts peut préserver un rôle dans le matelas même lorsque le produit fini est vendu sous une étiquette hybride.
La mousse (y compris la mousse à mémoire de forme) est le segment à la croissance la plus rapide, avec un CAGR projeté de 4 % durant 2027-2032. Dans l'enquête d'Amerisleep d'août 2026 portant sur 1 006 adultes américains ayant acheté un matelas au cours de l'année précédente ou étant activement en train d'en chercher un, la mousse à mémoire de forme représentait 37 % des achats déclarés ou des achats planifiés. Cette mesure combinée place la mousse à mémoire de forme dans les choix des acheteurs récents et des acheteurs actifs, offrant aux vendeurs un public à différentes étapes d'achat. Convertir ces achats planifiés en commandes est donc l'étape commerciale inachevée pour les vendeurs de mousse.



Par taille de matelas :
demande de format queen sur différents niveaux de prixLes matelas grand format queen représentaient une part de marché de 44,77 % sur le marché des matelas aux États-Unis en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 3,45 % durant 2027-2032. Les expéditions nationales de matelas se sont orientées vers des tailles plus grandes en 2025, avec les formats queen et king gagnant des parts tandis que les formats twin et full déclinaient, reflétant une tendance continue vers des produits à prix plus élevés. Pour les producteurs nationaux, ce glissement de composition donne une importance à la capacité de production spécifique au format queen, parallèlement à la conception des modèles de matelas individuels. Un producteur capable de répondre à plusieurs spécifications de confort dans ce format peut répondre via sa gamme de modèles, reliant la flexibilité de production à la base de clientèle substantielle de ce format.
L'enquête du Better Sleep Council de février 2025 a couvert 500 adultes américains ayant récemment acheté ou prévoyant d'acheter un matelas d'un prix de 2 500 USD ou plus. Près de 30 % avaient acheté ou prévoyaient d'acheter un matelas grand format queen. Parmi les acheteurs potentiels dans la même enquête, plus de 60 % prévoyaient d'acheter les tailles les plus grandes. Les répondants ayant opté pour le format queen offrent aux vendeurs un public défini pour une différenciation à prix plus élevé dans ce format, bien que la même enquête montre que les formats king et California king attirent la plus grande part des achats et des projets. Une gamme haut de gamme construite uniquement autour du format queen manquerait donc la majorité des achats potentiels en grande taille dans cette cohorte.

Par utilisateur final :
valeur résidentielle et applications institutionnellesL'usage résidentiel était le segment le plus important à 69,04 % de la valeur des ventes en 2026 et est le segment à la croissance la plus rapide, avec un CAGR projeté de 3,55 % durant 2027-2032. Sleep Number a rapporté un revenu total au détail moyen de 6 021 USD par unité de matelas au cours du trimestre clos le 4 avril 2026, en hausse par rapport à 5 992 USD un an plus tôt. Cette mesure d'entreprise combine les ventes nettes au détail avec les volumes d'unités de matelas, rendant la valeur de l'offre complète orientée vers le consommateur pertinente pour son modèle commercial. Pour les fournisseurs résidentiels, cela place la différenciation au niveau des revenus générés par unité de matelas vendue. L'opportunité comprend donc la valeur par matelas vendu via la distribution au détail aux consommateurs ainsi que la demande d'unités supplémentaires.
Les utilisateurs commerciaux apportent une logique d'achat institutionnel dans laquelle les matelas servent un programme de logement défini et un groupe d'occupants. Le 28 avril 2026, le FCI Leavenworth du Bureau fédéral des prisons a attribué à American Bedding Mfg., LLC un bon de commande de 103 800 USD pour des matelas destinés aux détenus. Le dossier d'attribution indique le 29 mai 2026 comme date d'achèvement, environ un mois après la signature. Pour American Bedding, cet intervalle rend la capacité à exécuter une commande institutionnelle commercialement pertinente aux côtés de l'adéquation du produit.
Par canal de distribution :
portée de la vente au détail et accords de projetLe B2C/vente au détail détenait 64,81 % de la valeur des ventes en 2026 et est le segment à la croissance la plus rapide, avec un CAGR projeté de 3,65 % durant 2027-2032. Somnigroup exploitait 2 174 magasins Mattress Firm aux États-Unis au 31 décembre 2025, en plus des opérations en ligne du détaillant. En tant que spécialiste multimarca, Mattress Firm offre une voie par laquelle des fournisseurs de matelas concurrents peuvent atteindre le même public de détail. Pour un producteur, cela crée un choix de distribution entre construire sa propre relation avec le consommateur et obtenir un accès via le portefeuille de marques partagé d'un détaillant.
La vente B2B/projet organise la demande de matelas autour d'une relation institutionnelle définie. En mars 2026, UC Systemwide Procurement a annoncé une extension de l'accord Gateway Mattress pour les matelas de dortoir et les produits et services associés, couvrant les résidences universitaires du système UC à l'échelle du système de septembre 2026 à août 2031. Un accord à l'échelle d'une institution peut standardiser la voie par laquelle les sites individuels obtiennent des matelas et des services associés. Pour le fournisseur, la valeur commerciale dépend de la traduction d'une position contractuelle en achats sur la durée stipulée tout en soutenant une offre cohérente sur plusieurs sites. La capacité pertinente est de coordonner une proposition matelas-et-service pour un acheteur multi-sites dont les besoins vont au-delà d'une seule transaction consommateur.
Analyse géographique
Marché des Matelas du Sud-Est
Le Sud-Est était la plus grande zone géographique, avec une part de 23,46 % de la taille du marché des matelas aux États-Unis en 2026. En 2025, les bureaux des permis ont autorisé 10 935 logements dans le comté non incorporé de Manatee, en Floride, soit 3 738 de plus qu'en 2024. Ces autorisations constituent un pipeline d'ameublement potentiel au sein de la région, dont la pertinence commerciale dépend de la transition des bâtiments autorisés vers des espaces de couchage occupés.
Marché des Matelas de l'Ouest
L'Ouest est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 3,75 % durant 2027-2032. Saatva a annoncé son Viewing Room de 4 383 pieds carrés à Palo Alto, en Californie, le 8 juin 2026, avant une célébration d'inauguration officielle le 29 septembre. Pour ce détaillant de matelas en vente directe au consommateur, le Viewing Room offre un point de contact physique local autour de sa marque. Palo Alto était le cinquième emplacement californien de Saatva, étendant un réseau de distribution qui comprenait déjà 4 autres emplacements dans l'État.
Dans le Nord-Est, le Connecticut exige des vendeurs qu'ils collectent une redevance de 19,50 USD par unité sur les matelas et les sommiers vendus pour utilisation dans l'État, en vigueur à partir du 1er octobre 2026. Cette redevance fait de la charge de gestion des déchets de l'État une partie de la transaction que les vendeurs de matelas locaux doivent administrer. Dans le Midwest, Midwest Mattress a ouvert un magasin à Waukee, dans l'Iowa, en février 2025, ajoutant un point de vente local de matelas. Dans le Sud-Ouest, Saatva a ouvert un Viewing Room de 4 574 pieds carrés à Scottsdale, en Arizona, en février 2025 pour l'achat de matelas et d'accessoires de sommeil dans la zone Phoenix-Scottsdale. La redevance du Connecticut est passée de 16 USD par unité au 1er octobre 2026, augmentant le montant que les vendeurs collectent sur chaque matelas et sommier concerné.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue des fabricants de matelas finis cherchant à accéder au marché dans le cadre des exigences fédérales de sécurité et des exigences californiennes de gestion des déchets. La Californie exige des fabricants vendant dans ou vers l'État de participer à un plan de gestion des déchets approuvé par CalRecycle. Les fabricants représentant au moins 35 % du volume de fabrication de matelas aux États-Unis, individuellement ou collectivement, peuvent demander l'approbation de leur propre plan, tandis que les autres doivent s'inscrire auprès d'une organisation approuvée. La distinction commerciale est entre qualifier le produit pour la vente et maintenir les dispositions organisationnelles nécessaires pour servir un État particulier.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | Commission de sécurité des produits de consommation | CalRecycle |
| Instruments clés ou orientation | Norme de résistance aux flammes nues 16 CFR Partie 1633 | Participation à un plan de gestion des déchets de matelas approuvé |
| Effet commercial | Qualification du prototype avant la vente, avec des exceptions et des voies de test alternatives stipulées | Participation à un plan approuvé pour les matelas proposés ou vendus dans l'État |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La notation fédérale reflète une charge de test définie, tandis que la demande de renouvellement de collecte d'informations de la CPSC de juin 2026 concernait les dossiers de conformité existants. La notation de la Californie reflète une obligation de participation supplémentaire avec une voie de plan approuvé établie. CalRecycle a approuvé le plan de gestion des déchets de matelas en Californie du Mattress Recycling Council le 8 octobre 2026, suite à sa soumission du 13 juillet 2026.[2] Ensemble, la demande de renouvellement administratif et l'examen du plan complété soutiennent la continuité de ces dispositions de conformité, laissant l'accès au marché dépendant de l'exécution des obligations existantes.
Étapes de la chaîne de valeur
La chaîne de valeur compare les bénéfices issus de la conversion des composants, de la production de matelas finis et de l'accès aux canaux de vente orientés vers le consommateur. Leggett & Platt, qui a rejoint Somnigroup International Inc. lors de leur rapprochement d'août 2026, combine la fourniture de composants de literie avec la production de matelas sous marque de distributeur et des capacités de distribution et d'exécution. Ce chevauchement signifie qu'un fournisseur peut capter plusieurs étapes de bénéfices, tandis qu'une relation de fabrication seule ne détermine pas qui contrôle la transaction finale avec le client.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production de composants | Fournisseurs de composants de literie tels que Leggett & Platt | Ventes de composants | Coordination des spécifications d'acier, de mousse et de matelas | Qualifier des composants alternatifs selon les mêmes exigences de construction |
| Fabrication de matelas | Fabricants de matelas intégrés tels que Purple Innovation et Brooklyn Bedding | Ventes de matelas finis | Coordination de la production de composants, de l'assemblage et de l'inspection | Aligner les étapes de production avec les contrôles de qualité du produit fini |
| Distribution et vente au détail aux consommateurs | Détaillants spécialisés tels que Mattress Firm, et vendeurs directs et en gros tels que Purple Innovation | Ventes au détail et ventes de matelas en gros | Accès aux positions d'exposition physique | Combiner des placements en détail contractuels avec la vente directe |
| Source: Mordor Intelligence | ||||
En mai 2025, Purple Innovation a accepté d'étendre le placement de ses produits dans le réseau de magasins américains de Mattress Firm, passant d'environ 5 000 emplacements de matelas à un minimum de 12 000.[3] Un accord de placement fait de la présentation en magasin un actif commercial négocié au-delà du matelas lui-même. Pour les fabricants intégrés, maintenir des canaux directs aux côtés de l'accès en gros peut réduire la dépendance à une seule voie tout en préservant la possibilité d'une portée physique plus large.
Paysage concurrentiel
Concentration du Marché
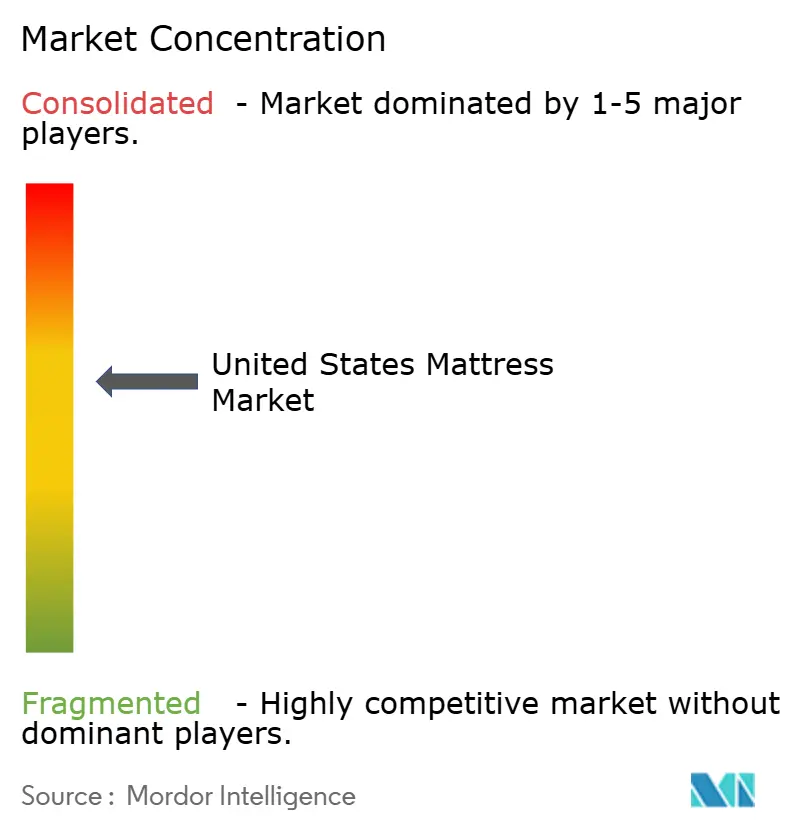
Le secteur combine des producteurs et détaillants de matelas intégrés avec des fabricants de marques et des spécialistes de la vente directe au consommateur. Somnigroup International Inc. a finalisé son rapprochement avec Leggett & Platt en août 2026, et Somnigroup a rapporté des ventes nettes du quatrième trimestre 2025 de 892,1 millions USD pour son segment Mattress Firm, acquis le 5 février 2025. Serta Simmons Bedding LLC est en concurrence en tant que producteur de matelas, tandis que Sleep Number Corporation exploite un réseau de magasins orientés vers le consommateur. Purple Innovation Inc. utilise des canaux de commerce électronique et de vente en gros, et Ashley Home, une filiale d'Ashley Global Retail, a acquis Resident Home, propriétaire de Nectar et DreamCloud, en mars 2024. La propriété de composants et de distribution au détail de Somnigroup signifie que les marques de matelas indépendantes sont en concurrence avec un groupe couvrant les deux extrémités de leur voie d'accès aux ménages.
La composition des ventes de Sleep Number démontre le poids stratégique d'un environnement de vente physique détenu pour un spécialiste des matelas. La société exploitait 600 magasins dans les 50 États au 3 janvier 2026, et ses magasins représentaient 88 % des ventes nettes de la société en 2025. Cette concentration place la cohérence de l'expérience client au centre de l'exécution, car une proposition de construction ou de confort doit rester intelligible à travers un réseau national. Un challenger orienté vers la vente en gros aurait besoin d'une voie différente pour un accès comparable aux clients, en utilisant la couverture de partenaires plutôt qu'en reproduisant la même structure de magasins détenus.
L'orientation concurrentielle dépendra de l'économie des canaux autant que du nombre de formats de matelas proposés. Purple a rapporté un chiffre d'affaires net à l'échelle de l'entreprise de 468,7 millions USD en 2025, en baisse de 3,9 % par rapport à 2024, principalement en raison des vents contraires du commerce électronique partiellement compensés par l'expansion des partenariats en gros. Pour le quatrième trimestre 2025, Purple a attribué la croissance du chiffre d'affaires à l'échelle de l'entreprise principalement à la vente en gros, citant l'expansion des placements chez Mattress Firm et la dynamique continue chez Costco. Ces résultats par canal exercent une pression sur les challengers pour rendre la distribution par partenaires commercialement productive. Pour un challenger tel que Purple, les partenariats en gros peuvent amortir la faiblesse du commerce électronique, mais leur expansion seule n'a pas restauré la croissance annuelle du chiffre d'affaires.
Leaders du secteur des matelas aux États-Unis
-
Somnigroup International Inc.
-
Serta Simmons Bedding LLC
-
Sleep Number Corporation
-
Purple Innovation Inc.
-
Resident (Home of Nectar, DreamCloud)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matelas aux États-Unis Entreprises couvertes dans ce rapport
- Somnigroup International Inc.
- Serta Simmons Bedding LLC
- Sleep Number Corporation
- Purple Innovation Inc.
- Casper Sleep Inc.
- Resident (Home of Nectar, DreamCloud)
- Saatva Inc.
- Helix Sleep LLC
- Brooklyn Bedding LLC
- Avocado Green Brands LLC
- Tuft & Needle (SSB)
- Ashley Furniture Industries LLC
- King Koil Mattress Co.
- Spring Air International
- The Original Mattress Factory
- Leesa Sleep LLC
- GhostBed (Nature's Sleep)
- Bear Mattress
- Cocoon by Sealy
- Zinus Inc.
Opportunités clés pour les acteurs du marché
Les opportunités comparent les façons de convertir des problèmes non résolus de sélection de matelas en une offre de produit fini plus claire. L'enquête d'Amerisleep d'août 2026 a couvert 1 006 adultes américains ayant acheté un matelas au cours des 12 mois précédents ou étant activement en train d'en chercher un. Parmi ces répondants, 33 % avaient retardé ou abandonné un achat parce que les options disponibles étaient trop confuses. Cela crée une ouverture pour les vendeurs afin de réduire la difficulté de décision sans traiter la variété de produits supplémentaire comme la principale voie de croissance.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur / segment cible | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Comparaisons simplifiées de matelas | L'enquête d'août 2026 a révélé que la confusion dans le choix a retardé ou interrompu les achats | Acheteurs récents et acheteurs actifs confrontés à des options qui se chevauchent | Présenter un ensemble de comparaisons limité avec des différences claires de construction et de confort | Préserver une différenciation significative tout en réduisant la complexité | Vendeurs de matelas capables d'expliquer leur assortiment, notamment Brooklyn Bedding |
| Offres de matelas accessibles | Le prix a influencé 73 % des acheteurs interrogés, avec un plafond moyen déclaré de dépenses en matelas de 982 USD en août 2026 | Acheteurs ménagers sensibles aux prix | Construire une offre de matelas clairement tarifée autour d'une proposition de confort définie | Livrer la construction promise dans le prix cible | Fabricants et détaillants de matelas axés sur la valeur |
| Correspondance guidée des préférences | L'enquête d'août 2026 a révélé que 82 % connaissaient leur type de dormeur, tandis que 40 % ont déclaré que cela influençait leur achat de matelas | Acheteurs ayant des préférences de sommeil identifiées | Expliquer comment les préférences déclarées se rapportent à des choix de conception de matelas spécifiques | Traduire les préférences auto-décrites en une recommandation crédible | Vendeurs de matelas avec des explications de produits et une vente consultative |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est de faciliter la compréhension du parcours entre le besoin déclaré d'un acheteur et un matelas spécifique. La sensibilité aux prix ajoute une limite commerciale, de sorte que les conseils doivent résoudre une décision dans le plafond de dépenses de l'acheteur plutôt que de simplement décrire un produit plus élaboré. Un assortiment ciblé peut servir cet objectif lorsque le vendeur rend explicite la raison de chaque choix restant.
Développements industriels récents dans Marché des Matelas aux États-Unis
- Oct 2026 : CalRecycle a approuvé le plan de gestion des déchets de matelas en Californie du Mattress Recycling Council le 8 octobre, suite à sa soumission du 13 juillet 2026.
- Oct 2026 : La redevance de recyclage du Connecticut pour les matelas et les sommiers a augmenté de 16 USD à 19,50 USD par unité le 1er octobre, les détaillants et autres vendeurs étant tenus de la collecter.
- Août 2026 : Somnigroup International Inc. a finalisé son rapprochement avec Leggett & Platt, Incorporated, un fabricant diversifié de composants et de produits techniques.
Marché des Matelas aux États-Unis Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Le marché des matelas aux États-Unis mesure la valeur annuelle, en USD, des matelas vendus à des fins résidentielles et commerciales aux États-Unis. Il couvre les ventes de matelas selon les constructions de produits, les tailles, et les canaux de vente au détail et de projet.
Exclusions du périmètre : Les sommiers fixes, les cadres de lit et les bases réglables vendus séparément d'un matelas, les appareils de sommeil connectés et les services de données sur le sommeil vendus séparément d'un matelas, les intrants de matelas vendus séparément, notamment la mousse et l'acier, les accessoires de literie et de sommeil vendus séparément, notamment les oreillers, les draps et les protège-matelas, et les ventes de matelas en dehors des États-Unis sont exclus.
Aperçu de la segmentation
- Par type de produit
- Ressorts / bobines
- Mousse (incluant la mousse à mémoire de forme)
- Latex
- Hybride
- Autres types de matelas
- Par taille de matelas
- Matelas simple
- Matelas double
- Matelas queen
- Matelas king
- Tailles personnalisées et spéciales
- Par utilisateur final
- Résidentiel
- Commercial
- Par canal de distribution
- B2C/Commerce de détail
- Grandes surfaces et hypermarchés
- Magasins spécialisés en matelas (incluant les points de vente exclusifs de marque)
- En ligne
- Autres canaux de distribution
- B2B/Projet
- B2C/Commerce de détail
- Par géographie
- Nord-Est
- Midwest
- Sud-Est
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire s'appuie sur des sources telles que l'enquête sur les permis de construire du Bureau du recensement des États-Unis pour les indicateurs de construction résidentielle et sa série de ventes au détail de meubles et d'articles d'ameublement pour le contexte des canaux. L'aperçu du rapport public 2026 de l'International Sleep Products Association fournit le contexte des expéditions, de la valeur, de la composition des prix, des produits et du commerce aux États-Unis, tandis que le Journal professionnel C clarifie la mesure de gros 2025 de l'association et son inclusion des sommiers.
Les publications du Bureau du recensement, les documents des associations, les dépôts publics d'entreprises et les communications aux investisseurs, les dossiers réglementaires, et la presse professionnelle ou financière réputée peuvent en outre clarifier l'activité des entreprises, les coûts des intrants, les changements de produits et le contexte des transactions. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes avec des fabricants de matelas, des détaillants, des vendeurs directs, des fournisseurs de projets et des acheteurs commerciaux testent les résultats secondaires sur la composition des produits, les valeurs des transactions, les voies de distribution, la demande de remplacement et les tendances régionales, et clarifient les cas limites tels que les sommiers groupés ou les technologies de sommeil tarifées séparément. Les répondants occupant des fonctions de direction, fonctionnelles et opérationnelles peuvent aider à trianguler les indicateurs d'entreprise, de vente au détail, d'expédition et de logement lors de la résolution des lacunes identifiées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'estimation utilise un modèle descendant de la valeur annuelle des ventes de matelas aux États-Unis aux ménages et aux acheteurs finaux commerciaux, puis vérifie certains totaux par rapport aux agrégations des fournisseurs, aux preuves des canaux de vente au détail et de projet, et aux prix de vente moyens échantillonnés multipliés par les volumes. Les indicateurs principaux comprennent les permis et achèvements de logements comme signaux des occasions d'ameublement, les unités d'expédition de matelas comme ancre de volume, les prix de vente au détail et de projet comme intrants de valeur, le calendrier de remplacement comme moteur de la demande, et la composition des produits et des canaux comme influences sur les prix réalisés. Les relations historiques entre ces indicateurs et la valeur du marché peuvent être testées par régression multivariée, avec une analyse de scénarios utilisée lorsque des changements structurels affaiblissent les relations historiques. Les parts de segment sont construites à partir des preuves observées de ventes par construction de produit, taille, acheteur, canal et région, et réconciliées avec leur total pertinent. Les experts primaires peuvent vérifier si les moteurs des prévisions et l'orientation des segments sont commercialement plausibles. Les vérifications ascendantes sélectives sans base cohérente de prix, de volume ou de couverture sont maintenues en dehors du total jusqu'à clarification, et les lacunes sont traitées par des vérifications de sources supplémentaires ou un scénario délimité.
Validation des données et cycle de mise à jour
Les analystes triangulent la valeur annuelle par rapport aux signaux d'expédition et de vente au détail, aux indicateurs de logement, aux communications des entreprises et aux preuves de segment, en vérifiant que chaque source mesure le même produit, la même étape de transaction, la même géographie et la même période. Ils enquêtent sur les mouvements inhabituels et les écarts significatifs, les retracent jusqu'aux différences de prix, d'unités, de composition, de couverture ou de calendrier, et effectuent une deuxième révision par un analyste avant la validation finale. Un propriétaire de source ou un répondant est recontacté lorsqu'un conflit significatif de définition, de période ou d'unité reste non résolu. Les preuves sont actualisées annuellement, réexaminées entre les cycles lorsqu'un événement significatif modifie la structure du marché ou la mesure, et vérifiées à nouveau lors d'une nouvelle révision préalable à la livraison.
Taille du marché des matelas aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché des matelas aux États-Unis mesure la valeur annuelle, en USD, des matelas vendus à des fins résidentielles et commerciales aux États-Unis.
Les principaux facteurs d'écart comprennent le périmètre de couverture défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs principaux comprennent les permis et achèvements de logements comme signaux des occasions d'ameublement, les unités d'expédition de matelas comme ancre de volume, les prix de vente au détail et de projet comme intrants de valeur, le calendrier de remplacement comme moteur de la demande, et la composition des produits et des canaux comme influences sur les prix réalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 19,45 milliards USD (2027) | |
| Cabinet de conseil mondial A | 20,94 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 7,7 % à la valeur 2027 de ce rapport de 19,45 milliards USD, 2 ans plus tard. L'estimation combinée inclut les technologies de sommeil connectées aux côtés des matelas, élargissant le pool de produits mesuré. |
| Journal professionnel C | 9,25 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 52,4 % à la valeur 2027 de ce rapport de 19,45 milliards USD, 2 ans plus tard. Le total comptabilise les expéditions en gros des fabricants et inclut les sommiers fixes, plutôt que les seules ventes de matelas aux acheteurs finaux. |
Les analystes de Mordor Intelligence triangulent la valeur annuelle par rapport aux signaux d'expédition et de vente au détail, aux indicateurs de logement, aux communications des entreprises et aux preuves de segment, en vérifiant que chaque source mesure le même produit, la même étape de transaction, la même géographie et la même période.
Questions clés auxquelles répond le rapport
Quelle est la taille et les perspectives de croissance du marché des matelas aux États-Unis ?
La taille est estimée à 19,45 milliards USD en 2027 et devrait atteindre 22,86 milliards USD d'ici 2032, à un CAGR de 3,28 % durant 2027-2032.
Qu'est-ce qui stimule la demande de matelas aux États-Unis ?
L'innovation de construction soutient la différenciation des produits. Serta Simmons Bedding a lancé sa collection Serta iSeries NXG en juillet 2025, avec une nouvelle mousse à mémoire de forme NXG sur les modèles hybrides et tout-mousse.
Quelle construction de matelas domine la valeur des ventes aux États-Unis ?
Les matelas à ressorts / à bobines détenaient la plus grande part à 44,49 % en 2026. La mousse, y compris la mousse à mémoire de forme, devrait connaître la croissance la plus rapide avec un CAGR de 4 % durant 2027-2032.
Quelles sont les principales entreprises du secteur des matelas aux États-Unis ?
Les principaux acteurs comprennent Somnigroup International Inc., Serta Simmons Bedding LLC, Sleep Number Corporation, Purple Innovation Inc., et Ashley Home, qui a acquis Resident Home, propriétaire de Nectar et DreamCloud, en mars 2024.
Qu'est-ce qui pourrait freiner les ventes de matelas aux États-Unis durant la période de prévision ?
Le report du remplacement peut freiner les ventes. L'enquête d'Amerisleep d'août 2026 portant sur 1 006 adultes américains ayant acheté un matelas au cours des 12 mois précédents ou étant activement en train d'en chercher un a révélé une attente moyenne de 5 ans après avoir reconnu le besoin de remplacement avant d'acheter.
Quelles régions des États-Unis dominent les ventes de matelas et la croissance prévue ?
Le Sud-Est détenait la plus grande part de la valeur des ventes à 23,46 % en 2026. L'Ouest devrait connaître la croissance la plus rapide avec un CAGR de 3,75 % durant 2027-2032.