
Taille et Part du Marché des Systèmes d'Essieu Électrique Sans Aimant aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.46 Milliards de dollars |
| Taille du Marché (2031) | 2.9 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.76 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes d'Essieu Électrique Sans Aimant aux États-Unis par Mordor Intelligence
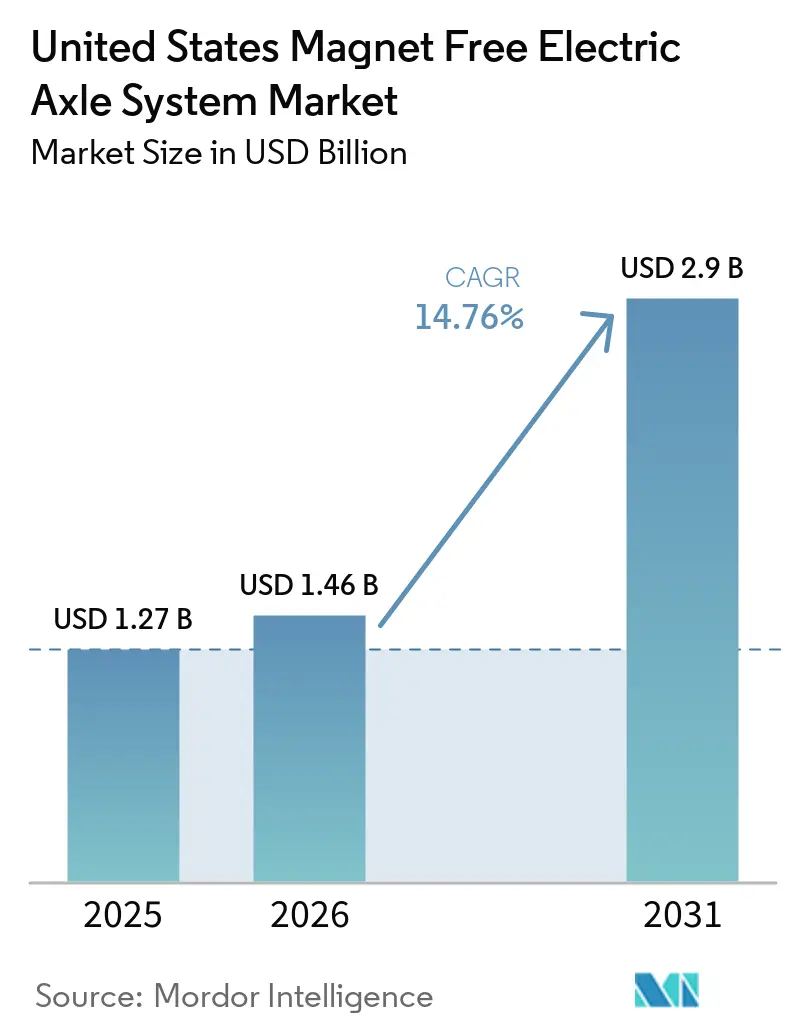
La taille du marché des systèmes d'essieu électrique sans aimant aux États-Unis était évaluée à 1,27 milliard USD en 2025 et devrait croître de 1,46 milliard USD en 2026 pour atteindre 2,9 milliards USD d'ici 2031, à un CAGR de 14,76 % durant la période de prévision (2026-2031). Porté par la flambée des prix des terres rares, les incitations fédérales à la fabrication et les mandats d'approvisionnement de la défense, le secteur pivote des aimants permanents à base de néodyme vers des alternatives telles que les moteurs synchrones à excitation externe (MSEE), les moteurs à induction et les moteurs à réluctance variable (MRV). Grâce aux crédits d'impôt à la production, qui offrent des avantages financiers, et aux crédits d'investissement couvrant un pourcentage des dépenses en capital éligibles, les usines d'assemblage d'essieux électriques nationales connaissent des périodes de retour sur investissement raccourcies. Les prix de l'oxyde de néodyme ont fortement augmenté, incitant les équipementiers à se méfier d'une dépendance aux chaînes d'approvisionnement dominées par la Chine. En réponse, les fournisseurs de rang un déploient des essieux électriques haute tension à onduleur en carbure de silicium. Ces essieux électriques innovants intègrent le moteur, la boîte de vitesses et l'onduleur dans un boîtier unique, réduisant considérablement le nombre de pièces et le poids par rapport aux assemblages discrets traditionnels.
Principaux Enseignements du Rapport
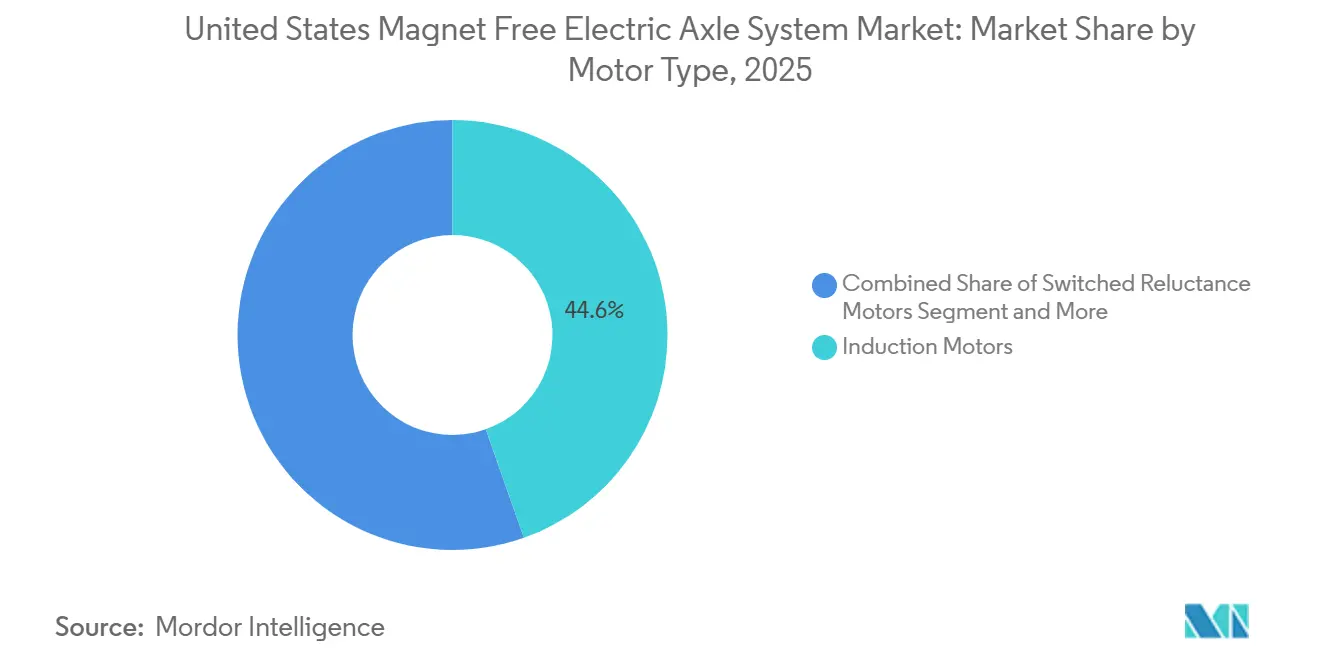
- Par type de moteur, les moteurs à induction ont dominé avec 44,56 % de la part du marché des systèmes d'essieu électrique sans aimant aux États-Unis en 2025, tandis que les moteurs synchrones à excitation externe devraient afficher le CAGR le plus rapide de 17,42 % jusqu'en 2031.
- Par type d'entraînement, les configurations d'entraînement entièrement électrique représentaient 61,28 % de la taille du marché des systèmes d'essieu électrique sans aimant aux États-Unis en 2025 et devraient se développer à un CAGR de 19,07 % sur 2026-2031.
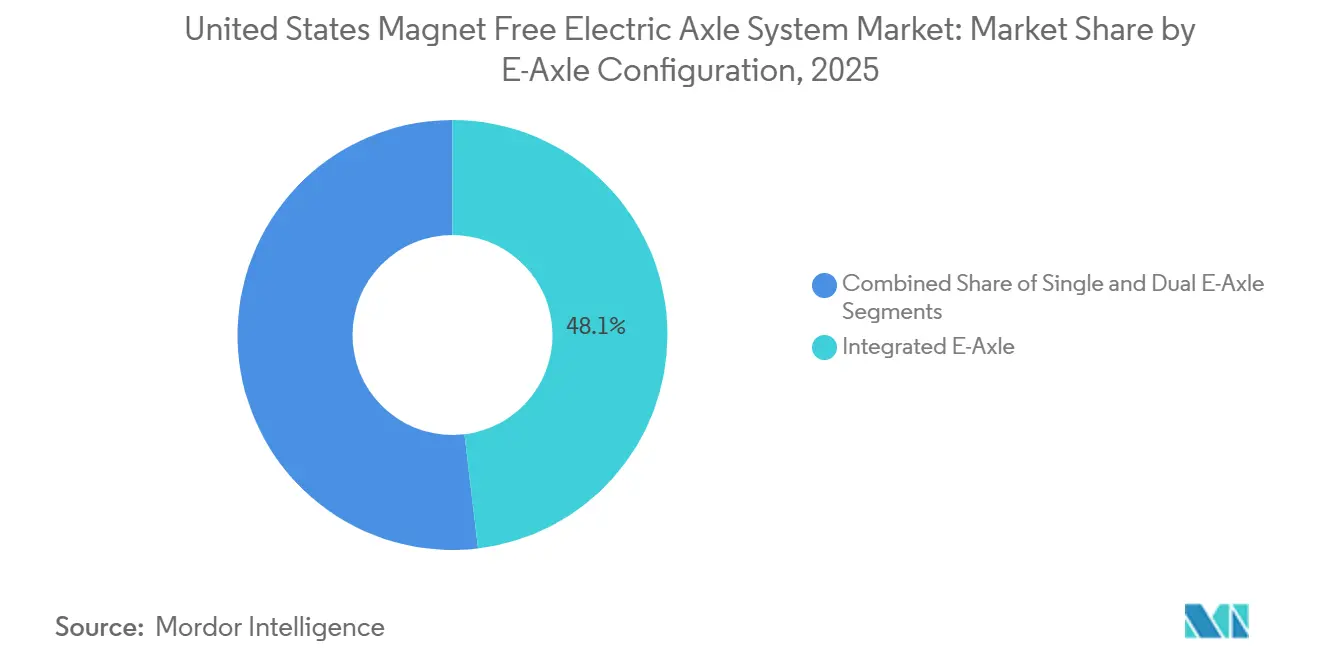
- Par configuration d'essieu électrique, les conceptions intégrées ont capturé 48,13 % de part en 2025 et progresseront au CAGR le plus élevé de 19,14 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières détenaient 76,21 % de part en 2025, tandis que les véhicules commerciaux enregistreront le CAGR le plus rapide de 15,03 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Systèmes d'Essieu Électrique Sans Aimant aux États-Unis
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~)% d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Les Crédits de la Loi sur la Réduction de l'Inflation Stimulent la Production d'Essieux Électriques | +3.2% | États-Unis | Court terme (≤ 2 ans) |
| Pression des Équipementiers pour Réduire la Volatilité des Terres Rares | +2.8% | États-Unis | Moyen terme (2-4 ans) |
| Gains de Densité de Couple dans les MSEE et MRV | +2.1% | États-Unis | Moyen terme (2-4 ans) |
| Le Département de l'Énergie Finance les Moteurs Sans Terres Rares | +1.9% | États-Unis | Long terme (≥ 4 ans) |
| Les Mandats de Défense Imposent des Groupes Motopropulseurs Sans Terres Rares | +1.4% | États-Unis | Long terme (≥ 4 ans) |
| Les Coûts des Bobines en Cuivre Baissent Grâce à l'Excédent de Fil Machine | +1.2% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Crédits Fiscaux de la Loi sur la Réduction de l'Inflation Accélèrent la Production Nationale d'Essieux Électriques
En raison de la réduction de 30 % des dépenses en capital grâce aux crédits des Sections 45X et 48C, ZF s'est engagé à investir 500 millions USD pour élargir ses opérations à Gray Court, en Caroline du Sud [1]"ZF Plans $500 Million Investment", ZF AG, zf.com. Cette expansion se concentrera sur l'établissement de futures lignes de production d'essieux électriques sans aimant, qui devraient jouer un rôle significatif dans l'avancement de la technologie des véhicules électriques. Parallèlement, General Motors canalise un investissement conséquent de 4 milliards USD dans son usine d'Orion [2]"GM to invest $4 billion in its U.S. manufacturing plants", General Motors, gm.com. Cet investissement vise à transformer l'installation en un pôle de production de camions électriques, dont le démarrage des opérations est prévu pour 2026.
Démarche des Équipementiers pour Éliminer la Volatilité des Prix des Terres Rares
Les prix des oxydes de néodyme et de praséodyme ont fortement augmenté, plus que doublant pour atteindre un niveau record notable. Cette hausse des prix a mis en évidence les défis croissants liés à l'approvisionnement en matériaux de terres rares, essentiels pour diverses industries, notamment les véhicules électriques. La montée des coûts a souligné la volatilité du marché des terres rares, alimentée par les contraintes des chaînes d'approvisionnement et une demande croissante. En réponse à ces défis, Tesla et BMW ont dévoilé des plans pour éliminer progressivement les aimants à terres rares de leurs prochaines unités de propulsion. Cette décision stratégique vise à réduire la dépendance à ces matériaux, à atténuer les risques liés aux chaînes d'approvisionnement et à s'aligner sur les objectifs de durabilité en explorant des technologies alternatives pour les composants de véhicules électriques.
Gains Rapides de Densité de Couple dans les Conceptions de MSEE et MRV
Les tests de Schaeffler ont montré que ses rotors MSEE optimisés généraient un couple plus élevé par rapport à des unités à aimants permanents comparables. Bien que cela confirme la parité de couple, il est noté que l'efficacité est légèrement inférieure. Les résultats soulignent le potentiel de la technologie MSEE pour fournir un couple compétitif, tout en identifiant les améliorations d'efficacité nécessaires pour rivaliser avec ou dépasser les unités à aimants permanents. De plus, ces résultats mettent en évidence les avancées dans la conception des rotors, renforçant l'argument en faveur des systèmes MSEE comme alternative crédible dans les applications à couple élevé.
Financement R&D du Département de l'Énergie pour les Moteurs Au-Delà des Aimants à Terres Rares (BREM)
CorePower Magnetics, soutenu par une subvention du Département de l'Énergie, a pour mission d'atteindre une haute densité de puissance sans recourir aux éléments de terres rares. Ce soutien financier pourrait accélérer de plusieurs années le lancement commercial des MSEE (Moteurs Synchrones à Excitation Externe) et des MRV (Moteurs à Réluctance Variable). La subvention soutiendra le développement et la mise à l'échelle de ces technologies, qui visent à fournir des solutions efficaces et durables dans diverses applications, notamment les systèmes d'énergie renouvelable et les véhicules électriques.
Analyse de l'Impact des Contraintes*
| Contrainte | (~)% d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Écart d'Efficacité par rapport aux Derniers Moteurs à Aimants Permanents Intérieurs | -2.4% | États-Unis | Moyen terme (2-4 ans) |
| CAPEX Élevé de Reconversion Initiale pour les Fournisseurs de Rang 1 | -1.8% | États-Unis | Court terme (≤ 2 ans) |
| Limites de Dissipation de Chaleur du Rotor dans les MRV à Haute Puissance | -1.5% | États-Unis | Moyen terme (2-4 ans) |
| Base d'Approvisionnement Nationale Limitée en Laminage de Précision | -1.2% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Écart d'Efficacité par rapport aux Derniers Moteurs à Aimants Permanents Intérieurs
Des rapports d'ingénierie ont mis en évidence que lors des cycles WLTP de classe 3, les conceptions à induction subissaient des pertes totales plus importantes que leurs homologues à moteurs IPM. Cette disparité entraîne une autonomie réduite, car des pertes plus élevées dans les conceptions à induction augmentent la consommation d'énergie, réduisant ainsi l'efficacité et les performances globales du véhicule. De plus, l'autonomie réduite limite la praticité des véhicules équipés de moteurs à induction, les rendant moins compétitifs dans les applications où l'autonomie est un facteur critique.
CAPEX Élevé de Reconversion Initiale pour les Fournisseurs de Rang 1
ZF a élargi ses opérations à Gray Court, établissant une présence plus forte dans la région et démontrant son engagement à faire progresser les capacités de production. Pendant ce temps, GM a réalisé un investissement significatif dans le projet de stator de Lockport, visant à renforcer ses processus de fabrication et à s'aligner sur les exigences évolutives du secteur. Cela souligne la réalité que la transition vers une production sans aimant nécessite fréquemment l'installation de lignes d'enroulement et de laminage entièrement nouvelles, plutôt que de simplement moderniser les lignes déjà en place. Ces développements mettent en évidence l'accent croissant sur l'innovation et les mises à niveau des infrastructures pour répondre aux besoins du marché automobile en transition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur : Échelle de l'Induction vs. Dynamisme des MSEE
Les moteurs à induction représentaient 44,56 % de la part du marché des systèmes d'essieu électrique sans aimant aux États-Unis en 2025, portés par la stratégie d'essieu avant de Tesla et le module d'entraînement intégré 800 V de BorgWarner prévu pour un lancement en 2029. Les moteurs synchrones à excitation externe se développeront à un CAGR de 17,42 % jusqu'en 2031. Portés par les systèmes de Valeo-Mahle et le programme Steyr à grand volume de BMW, les moteurs synchrones à excitation externe sont appelés à croître de manière significative. Bien qu'encore de niche, les moteurs à réluctance variable offrent des économies substantielles sur les coûts de nomenclature, les rendant attrayants pour les flottes sensibles aux coûts.
Les conceptions à induction utilisent des techniques de moulage éprouvées, disposent de voies thermiques robustes et ne contiennent notamment aucun matériau de terres rares. Un démontage du Model Y de Munro a révélé des rotors en cuivre usiné. Ces rotors améliorent la conductivité thermique mais coûtent plus cher que l'aluminium coulé. L'excitation sans balais de Mahle démontre que le MSEE peut éliminer les pertes par glissement et ajuster le courant de champ pour une efficacité optimale à des vitesses variables. Pendant ce temps, les initiatives soutenues par le Département de l'Énergie visent à réduire l'ondulation de couple du MRV, une mesure qui pourrait élargir son attrait commercial des chariots élévateurs aux véhicules électriques grand public.


Par Type d'Entraînement : Les Plateformes Entièrement Électriques Dominent
Les systèmes d'entraînement entièrement électrique détenaient 61,28 % du marché des systèmes d'essieu électrique sans aimant aux États-Unis en 2025 et croîtront à un CAGR de 19,07 % jusqu'en 2031, à mesure que les coûts des batteries diminuent et que les réseaux de recharge se densifient. La plateforme Louisville de Ford, l'usine de camions Orion de GM et la ligne R2 de Rivian donnent toutes la priorité aux véhicules électriques à batterie (VEB). Bien que les hybrides rechargeables jouent encore un rôle, comme en témoigne l'eGen Flex d'Allison utilisé dans les bus de transit pour leur autonomie étendue, leur demande en nouveaux essieux électriques diminue.
Les crédits fédéraux pour les véhicules propres, ainsi que les incitations supplémentaires des États comme le bonus syndical du Michigan, font pencher le coût total de possession (CTP) en faveur des VEB. La complexité accrue des hybrides rechargeables augmente non seulement le poids, mais aussi les besoins de maintenance. Pendant ce temps, les hybrides parallèles n'attirent pas de nouveaux investissements. Les opérateurs de flottes constatent des coûts de service nettement inférieurs à ceux du diesel, renforçant davantage la transition vers les VEB.
Par Configuration d'Essieu Électrique : L'Intégration Prend de l'Élan
Les essieux électriques intégrés ont capturé 48,13 % de part en 2025 et afficheront un CAGR de 19,14 %, reflétant l'efficacité d'intégration. ZF intègre des onduleurs en carbure de silicium, des moteurs jumelés et une boîte de vitesses à trois rapports dans son AxTrax 2 Dual, atteignant un couple d'essieu de pointe. Le 14Xe de Cummins simplifie l'adoption par le châssis en conservant les interfaces d'essieu existantes, tandis que Bosch élargit son offre d'essieux électriques, en montant en gamme sur les plateformes 400 V et 800 V.
En intégrant les boîtiers, le besoin de câblage haute tension externe diminue et le nombre de pièces diminue considérablement, entraînant des économies de coûts par unité. Tandis que les essieux électriques simples s'adressent aux compactes à traction avant, les unités doubles offrent un vectoring de couple à transmission intégrale, idéal pour les SUV et les pickups haut de gamme, bien qu'avec un poids supplémentaire. Les onduleurs en carbure de silicium améliorent l'efficacité et soutiennent une puissance continue, le tout dans les dimensions d'essieu traditionnelles.
Par Type de Véhicule : Les Voitures Particulières en Tête, les Véhicules Commerciaux s'Accélèrent
Les voitures particulières ont dominé avec une part de 76,21 % en 2025, mais les véhicules commerciaux croîtront à un CAGR de 15,03 % à mesure que les limites de GES de la Phase 3 de l'EPA poussent les flottes à s'électrifier. L'eGen Power d'Allison délivre une puissance élevée et est utilisé dans les camions à ordures. Pendant ce temps, le GVM310 de Parker Hannifin est conçu pour les véhicules de Classe 6 à 8. Les études sur le Coût Total de Possession (CTP) des flottes indiquent des économies de maintenance significatives. De plus, les crédits REV de l'Illinois ont réussi à attirer l'usine de fabrication de bus de Lion Electric.
Les fourgonnettes commerciales légères utilisent désormais des unités à essieu simple et puissance modérée pour les livraisons du dernier kilomètre. En revanche, les camions de taille moyenne optent pour des moteurs doubles ou des systèmes à plusieurs vitesses pour optimiser les performances sur les pentes et les autoroutes. Les bus, quant à eux, privilégient les essieux intégrés à trois rapports, tels que l'AxTrax de ZF, pour naviguer efficacement sur les itinéraires avec arrêts fréquents. Alors que la croissance des ventes de voitures particulières ralentit à mesure que la pénétration du marché approche d'un niveau notable, les segments commerciaux émergent comme la prochaine opportunité de volume significatif.
Analyse Géographique
Les incitations fédérales canalisent les investissements vers les pôles automobiles traditionnels du Michigan, de l'Ohio, de la Caroline du Sud et de l'Illinois. Dans le Michigan, une remise complète le crédit fédéral, permettant aux consommateurs de bénéficier significativement par véhicule électrique à batterie (VEB). Ce soutien financier est essentiel pour le BlueOval Battery Park de Ford et les conversions de camions Orion de GM. Pendant ce temps, la législation REV de l'Illinois, offrant des crédits de retenue sur la paie et un allègement fiscal à long terme sur les services publics, a réussi à attirer le parc de fournisseurs de Rivian et l'usine de bus de Lion Electric, créant de nombreux emplois.
La proximité stratégique des ports de la Caroline du Sud et ses politiques de travail en droit au travail ont incité ZF à étendre son installation d'essieux électriques à Gray Court. Au Texas, MP Materials a établi son usine d'aimants Fort Worth Independence, soutenue par des incitations étatiques et locales. La ligne de stators de Lockport à New York dessert désormais les plateformes GM dans tout le Midwest, tandis que les importations de laminations à jauge fine en provenance du Mexique et d'Allemagne persistent jusqu'à ce que les capacités de découpage de précision américaines soient pleinement développées.
En Géorgie, au Tennessee et au Kentucky, les gigafactories de cellules de batteries en plein essor attirent des installations d'assemblage d'essieux électriques à proximité. Cette stratégie réduit non seulement les coûts logistiques, mais garantit également la conformité aux mandats de contenu national de l'IRA. Ces initiatives étatiques concertées remodèlent les chaînes d'approvisionnement au niveau national, marquant un changement significatif par rapport à une décennie d'externalisation des composants.
Paysage Concurrentiel
Le marché reste modérément fragmenté, les principaux fournisseurs — BorgWarner, ZF, Magna, Dana et American Axle & Manufacturing — détenant une part significative. Les constructeurs automobiles verticalement intégrés, notamment Tesla, GM et Ford, produisent des moteurs et des onduleurs en interne. Pendant ce temps, des acteurs émergents comme REE Automotive et Rockit Motors ciblent des programmes de niche avec leurs modules d'angle sans aimant [3]"Corner Module Manufacturing Update 2026,", REE Automotive, ree.auto. Le module à induction de BorgWarner, développé pour un équipementier nord-américain non divulgué, indique un changement plus large du secteur vers des solutions sans aimant dans diverses gammes de prix. Dans une décision stratégique, Valeo a acquis une participation dans l'eAutomotive de Siemens, renforçant son expertise haute tension et remportant plusieurs victoires sur des plateformes.
Le champ de bataille technologique actuel met en vedette l'intégration d'onduleurs en carbure de silicium, des transmissions à trois rapports adaptées aux camions lourds et une gestion thermique de pointe. Les fournisseurs s'efforcent de se conformer à des normes strictes telles que ISO-26262 ASIL-D et IP6K9K. Les collaborations sont en hausse : Valeo et Mahle s'associent sur un MSEE ; Niron Magnetics s'associe au Département de l'Énergie sur la technologie nitrure de fer ; et Dana collabore avec l'armée américaine pour développer des pignons d'entraînement sans terres rares.
L'échelle de fabrication est essentielle pour les avantages en termes de coûts ; la ligne de Gray Court de ZF offre un avantage de coût par rapport aux concurrents plus petits. Le contrôle de la propriété intellectuelle est crucial, ce qui pousse des géants comme Tesla et GM à internaliser l'électronique de puissance. De plus, les kits de modernisation pour les camions existants émergent comme une opportunité lucrative, permettant aux flottes d'éviter les dépenses liées au remplacement complet des véhicules.
Leaders du Secteur des Systèmes d'Essieu Électrique Sans Aimant aux États-Unis
BorgWarner Inc.
Dana Incorporated
American Axle & Manufacturing Holdings, Inc.
ZF Friedrichshafen AG
Magna International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Novembre 2025 : BorgWarner, en collaboration avec le Laboratoire National d'Oak Ridge (ORNL) du Département de l'Énergie, a annoncé sa victoire aux R&D 100 Awards pour le développement d'un système d'excitation sans fil basé sur un transformateur rotatif, adapté aux moteurs synchrones à excitation électrique (MSEE). Cette technologie innovante est applicable aux véhicules particuliers et commerciaux.
- Octobre 2025 : Dans une décision significative, Niron Magnetics s'est associé à Stellantis pour inaugurer une nouvelle vague de conceptions de moteurs électriques pour le secteur automobile, utilisant des aimants dépourvus d'éléments de terres rares. Les aimants innovants en nitrure de fer de Niron, fabriqués à partir du fer facilement disponible et de l'azote atmosphérique, remettent en question la dépendance conventionnelle aux aimants à base de terres rares. Ce changement exploite non seulement des ressources abondantes aux États-Unis et dans le monde, mais réduit également la dépendance du secteur aux chaînes d'approvisionnement dominées par l'étranger.


Portée du Rapport sur le Marché des Systèmes d'Essieu Électrique Sans Aimant aux États-Unis
Le rapport sur le marché des systèmes d'essieu électrique sans aimant aux États-Unis est segmenté par type de moteur (moteurs synchrones à excitation externe, moteurs à induction et moteurs à réluctance variable), type d'entraînement (entraînement entièrement électrique, entraînement hybride et entraînement hybride rechargeable), configuration d'essieu électrique (essieu électrique simple, essieu électrique double et essieu électrique intégré) et type de véhicule (voitures particulières et véhicules commerciaux). Les prévisions du marché sont fournies en termes de valeur (USD).
| Moteurs Synchrones à Excitation Externe |
| Moteurs à Induction |
| Moteurs à Réluctance Variable |
| Entraînement Entièrement Électrique |
| Entraînement Hybride |
| Entraînement Hybride Rechargeable |
| Essieu Électrique Simple |
| Essieu Électrique Double |
| Essieu Électrique Intégré |
| Voitures Particulières | Citadines |
| Berlines | |
| SUV et MUV | |
| Véhicules Commerciaux | Véhicules Utilitaires Légers |
| Véhicules Utilitaires Moyens et Lourds | |
| Bus et Autocars |
| Par Type de Moteur | Moteurs Synchrones à Excitation Externe | |
| Moteurs à Induction | ||
| Moteurs à Réluctance Variable | ||
| Par Type d'Entraînement | Entraînement Entièrement Électrique | |
| Entraînement Hybride | ||
| Entraînement Hybride Rechargeable | ||
| Par Configuration d'Essieu Électrique | Essieu Électrique Simple | |
| Essieu Électrique Double | ||
| Essieu Électrique Intégré | ||
| Par Type de Véhicule | Voitures Particulières | Citadines |
| Berlines | ||
| SUV et MUV | ||
| Véhicules Commerciaux | Véhicules Utilitaires Légers | |
| Véhicules Utilitaires Moyens et Lourds | ||
| Bus et Autocars | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille et les perspectives de croissance du marché américain des essieux électriques sans aimant ?
Le marché s'élevait à 1,46 milliard USD en 2026 et devrait atteindre 2,90 milliards USD d'ici 2031, progressant à un CAGR de 14,76 %.
Quelle technologie de moteur se développe le plus rapidement dans les essieux électriques sans aimant ?
Les moteurs synchrones à excitation externe devraient croître à un CAGR de 17,42 % jusqu'en 2031, le plus élevé parmi tous les types de moteurs sans aimant.
Quel type de moteur domine les ventes aujourd'hui ?
Les moteurs à induction détiennent 44,56% de part de marché grâce à des chaînes d'approvisionnement matures et à des coûts faibles.
Pourquoi les équipementiers s'éloignent-ils des aimants à terres rares ?
La volatilité des prix, les restrictions à l'exportation et les crédits de la Section 45X rendent les conceptions sans aimant plus résilientes et financièrement attractives.
Quels soutiens politiques existent pour la production américaine ?
Les crédits à la production de la Section 45X de la Loi sur la Réduction de l'Inflation remboursent le contenu national et sont valables jusqu'en 2033.
Quel segment de véhicule affiche le taux d'adoption le plus élevé ?
Les SUV et MUV représentent environ un tiers de la demande de 2024 et croissent à un CAGR de 18,03%.
Dernière mise à jour de la page le:



