
Taille et part du marché de la logistique tierce partie en Égypte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.24 Milliards de dollars |
| Taille du Marché (2026) | 3.4 Milliards de dollars |
| Taille du Marché (2031) | 4.3 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.82 % |
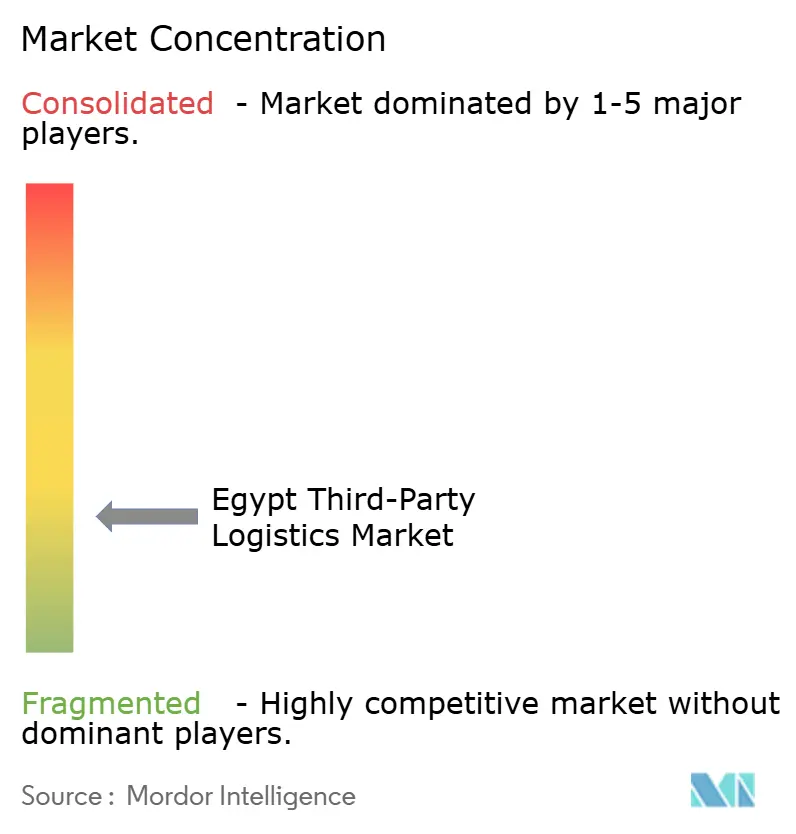
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique tierce partie en Égypte par Mordor Intelligence
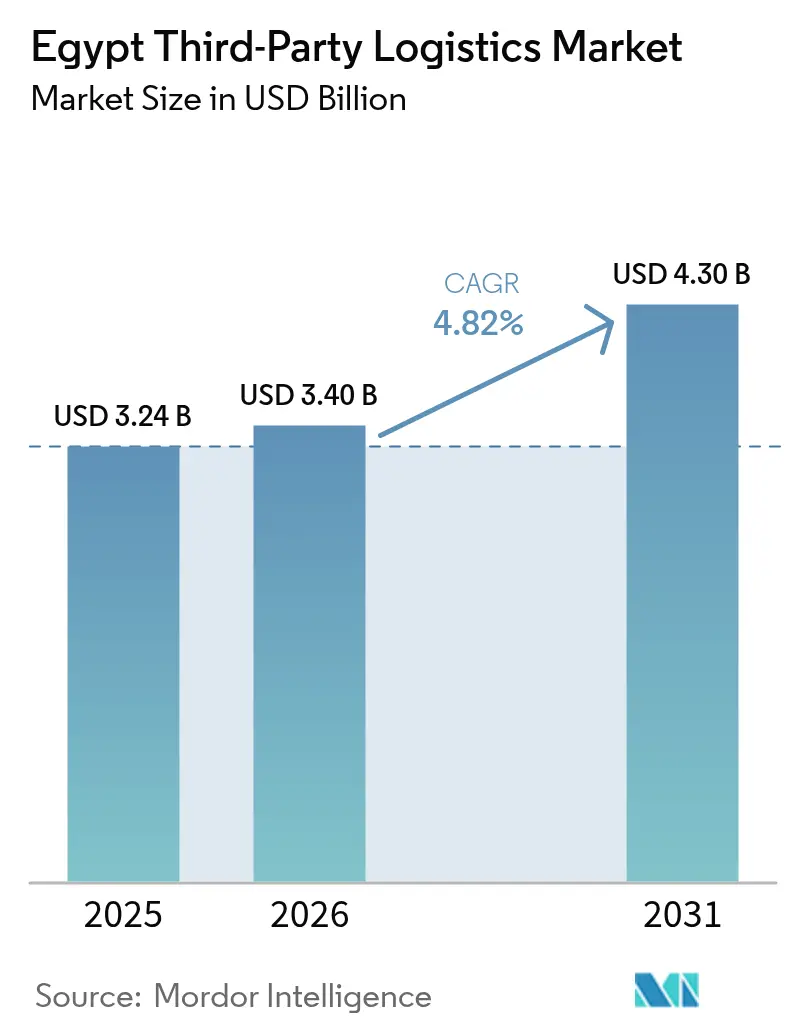
La taille du marché de la logistique tierce partie en Égypte est estimée à 3,4 milliards USD en 2026, en croissance par rapport à la valeur de 3,24 milliards USD en 2025, avec des projections pour 2031 indiquant 4,3 milliards USD, soit une croissance à un TCAC de 4,82 % sur la période 2026-2031.
L'expansion du côté de l'offre est alimentée par le plan de modernisation des transports de 2 000 milliards USD en Égypte, le rôle croissant de la Zone économique du Canal de Suez, et une forte progression du commerce électronique transfrontalier qui remodèle les réseaux de traitement des commandes[1]Heba El-Sayed, "Le ministère des Transports détaille le plan de modernisation à 2 000 milliards USD," Ministère des Transports d'Égypte, mot.gov.eg. Les acteurs internationaux accroissent leurs investissements directs, tandis que les prestataires locaux améliorent leurs capacités numériques pour protéger leurs marges face à la volatilité des devises. L'intensification des partenariats public-privé, les méga-projets d'hydrogène vert et le développement du réseau ferroviaire à grande vitesse redéfinissent ensemble les options de routage multimodal et réduisent les délais de transit moyens. La pression concurrentielle propulse l'adoption rapide du modèle actif léger, tandis que les modèles hybrides s'imposent comme la stratégie la plus résiliente face à l'inflation et aux fluctuations des changes.
Principaux enseignements du rapport
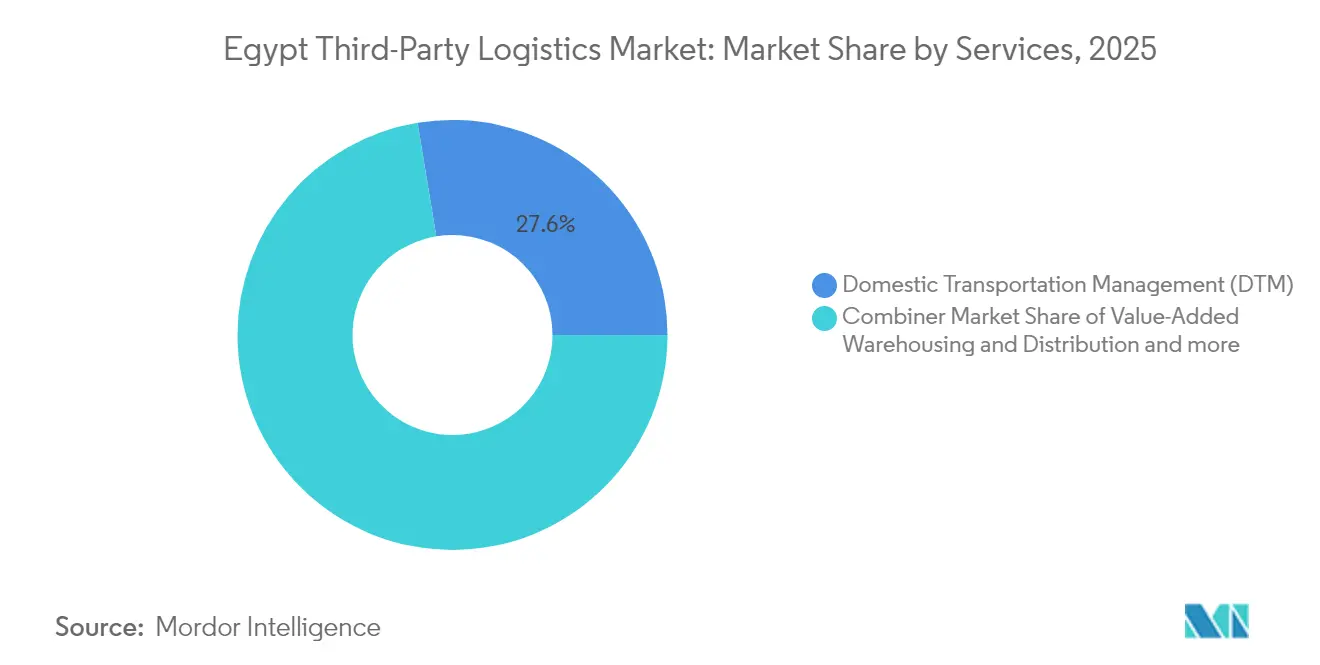
- Par type de service, la gestion du transport domestique a dominé avec 27,60 % de la part du marché de la logistique tierce partie en Égypte en 2025, tandis que la gestion du transport international devrait progresser à un TCAC de 7,6 % jusqu'en 2031.
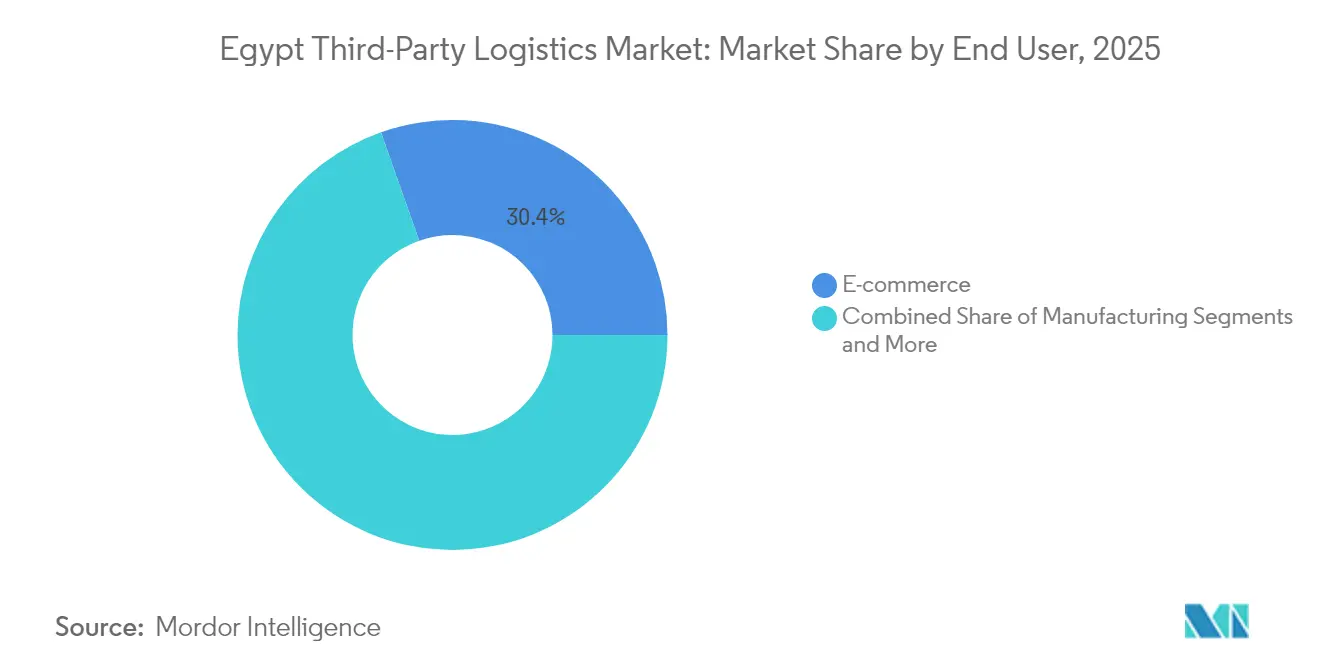
- Par utilisateur final, le commerce électronique représentait 30,40 % de la taille du marché de la logistique tierce partie en Égypte en 2025, tandis que la technologie et l'électronique affiche le TCAC prévisionnel le plus élevé à 5,75 % jusqu'en 2031.
- Par modèle logistique, l'approche actif léger a capturé 44,20 % de la taille du marché de la logistique tierce partie en Égypte en 2025 ; les modèles hybrides progressent à un TCAC de 6,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique tierce partie en Égypte
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse du commerce électronique et de la demande en livraison du dernier kilomètre | 1.8% | National, concentré dans les zones métropolitaines du Caire, d'Alexandrie et de Gizeh | Court terme (≤ 2 ans) |
| Méga-projets gouvernementaux et modernisation des ports | 1.2% | Corridor du Canal de Suez, Nouvelle Capitale Administrative, ports de la mer Rouge | Moyen terme (2-4 ans) |
| Essor de la fabrication industrielle et en zones franches | 0.9% | Zone économique du Canal de Suez, 10 de Ramadan, Ville de Sadate | Moyen terme (2-4 ans) |
| Nouveaux accords commerciaux (ZLECAf, UE-Égypte) | 0.7% | Corridors transfrontaliers, villes portuaires, zones industrielles | Long terme (≥ 4 ans) |
| Modernisation ferroviaire permettant la logistique tierce partie multimodale | 0.6% | Réseau national reliant les zones de production aux ports | Long terme (≥ 4 ans) |
| Incitations aux entrepôts sous douane dans la SCZone | 0.4% | Zone économique du Canal de Suez, Est de Port-Saïd, Aïn Sokhna | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse du commerce électronique et de la demande en livraison du dernier kilomètre
Le chiffre d'affaires du commerce en ligne en Égypte devrait doubler, passant de 9,05 milliards USD en 2024 à 18,04 milliards USD d'ici 2029, exerçant une pression aiguë sur la densité de traitement des commandes au-delà du Caire et d'Alexandrie. Les plateformes B2B telles que MaxAB–Wasoko, qui vise 500 millions USD de ventes tout en desservant 450 000 marchands, illustrent le virage vers des chaînes d'approvisionnement du commerce informel numérisées. Le déploiement de micro-entrepôts et l'extension des réseaux de points de dépôt comblent l'écart de service dans les gouvernorats ruraux, mais les insuffisances infrastructurelles hors des agglomérations maintiennent les coûts du dernier kilomètre à un niveau élevé. Les prestataires capables d'orchestrer les livraisons en tournées rurales et les intégrations de portefeuilles mobiles sont en mesure de capter des avantages de premier entrant au cours des deux prochaines années.
Méga-projets gouvernementaux et modernisation des ports
Des investissements de 800 millions USD dans les terminaux de Sokhna et de Dekhila permettront d'ajouter 3,5 millions d'EVP de capacité annuelle et devraient générer 5 milliards USD de bénéfices sur 30 ans[2]Mohamed Sherif, "L'Égypte va investir 800 millions USD dans les terminaux de Sokhna et de Dekhila," Service d'information de l'État égyptien, sis.gov.eg. Sept corridors logistiques intégrés — notamment l'axe Sokhna-Alexandrie de 460 km — relient les pôles industriels aux voies maritimes mondiales. La demande dans l'est du Caire s'accélère à mesure que la Nouvelle Capitale Administrative atteint une masse critique, incitant DHL et d'autres acteurs à annoncer des expansions multi-sites. Contrairement aux développements passés, la vague actuelle intègre des actifs d'énergie verte, des entrepôts sous douane et des nœuds de ports secs intérieurs dans des écosystèmes unifiés qui favorisent les prestataires de logistique tierce partie maîtrisant les transferts synchronisés rail-route-mer.
Essor de la fabrication industrielle et en zones franches
La Zone économique du Canal de Suez accueille désormais 387 entreprises réparties dans 21 secteurs, soutenant le stockage sous douane, les lignes d'alimentation en flux tendu et le dédouanement intégré. Les mandats de localisation — par exemple, l'initiative de l'Autorité égyptienne des médicaments en matière de médicaments oncologiques avec Sandoz — font évoluer la logistique pharmaceutique d'un approvisionnement à prédominance importée vers un approvisionnement mixte, générant de nouveaux corridors de chaîne du froid. L'assemblage automobile et électronique autour du 10 de Ramadan et de la Ville de Sadate accroît la demande de gestion des stocks par les fournisseurs et de services de kitting. Alors que les décideurs politiques visent un doublement du poids du PIB industriel dans les cinq prochaines années, les offres de logistique tierce partie spécialisées par secteur sont privilégiées lors des évaluations d'appels d'offres.
Nouveaux accords commerciaux (ZLECAf, UE-Égypte)
L'adoption de la ZLECAf devrait stimuler le commerce intra-africain de 15 à 25 %, la modernisation douanière réduisant les délais d'importation de 2,7 jours et les délais d'exportation de 1,7 jour en moyenne. La liaison Ro-Ro Damiette–Trieste réduit le temps de transit de six jours à 2,5 jours et diminue les frais portuaires de 88 %. Ces corridors modifient la cartographie des marchandises dans les triangles Afrique-Europe-Moyen-Orient, récompensant les prestataires de logistique tierce partie ayant investi dans des moteurs de classification tarifaire unifiés et des plateformes de règlement multidevises. Des hubs de consolidation sur longues distances à Damiette et Port-Saïd émergent comme des points d'agrégation naturels pour le trafic ZLECAf.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité douanière et retards administratifs | -1.1% | Tous les postes frontières, principaux ports, installations de dédouanement intérieures | Court terme (≤ 2 ans) |
| Congestion routière urbaine et lacunes infrastructurelles | -0.8% | Grand Caire, Alexandrie, principaux corridors industriels | Moyen terme (2-4 ans) |
| Pénurie de prestataires de logistique tierce partie de chaîne du froid conformes aux normes BPD/BPF | -0.6% | Réseaux de distribution pharmaceutique, zones de transformation alimentaire | Moyen terme (2-4 ans) |
| Volatilité des changes et risque de contrat à coût majoré | -0.9% | Chaînes d'approvisionnement dépendantes des importations, corridors du commerce international | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité douanière et retards administratifs
Malgré le déploiement d'un guichet unique national, la documentation manuelle persiste aux petits postes frontières, allongeant les cycles porte-à-porte et augmentant les coûts de stock tampon. La gestion intégrée des risques a bénéficié aux importateurs conformes à Alexandrie et Sokhna, mais une adoption inégale oblige les prestataires de logistique tierce partie à recourir à des contingences multi-ports. Les mandats d'agences fragmentés entravent le secteur pharmaceutique, où les doubles approbations de l'Autorité égyptienne des médicaments et du Ministère de la santé demeurent obligatoires. Les prestataires qui développent des équipes de courtage en interne et des moteurs automatisés de remboursement de droits peuvent transformer la complexité de conformité en avantage concurrentiel, bien que les entreprises de moindre taille fassent face à des barrières à l'entrée plus élevées.
Pénurie de prestataires de logistique tierce partie de chaîne du froid conformes aux normes BPD/BPF
Des pics de chaleur estivaux dépassant 45 °C et des transits multi-climatiques entre zones côtières, deltaïques et désertiques compliquent l'intégrité thermique. Les exportateurs agricoles doivent respecter des normes européennes strictes ; les lacunes en capacité de réfrigération routière intérieure entraînent des réclamations pour avaries. Les règles de sérialisation pharmaceutique intensifient les exigences de traçabilité au-delà du simple suivi de température. Les investissements dans le stockage frigorifique assisté par énergie solaire et les flottes de véhicules frigorifiques équipés de télématique s'accélèrent, mais restent insuffisants pour couvrir les flux croissants de vaccins, de biotechnologie et d'aliments surgelés. L'écart de conformité freine donc la croissance jusqu'à ce que des installations qualifiées se développent à l'échelle nationale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : les routes internationales stimulent l'intégration multimodale
La gestion du transport international devrait mener le marché de la logistique tierce partie en Égypte à un TCAC de 7,6 % jusqu'en 2031, les chargeurs tirant parti du positionnement stratégique de l'Égypte sur le Canal de Suez pour les liaisons Asie-Europe. La gestion du transport domestique détient toujours la part la plus élevée, à 27,60 %, de la taille du marché de la logistique tierce partie en Égypte en 2025, soulignant la nécessité de relier de vastes corridors de consommation nord-sud. Le réseau ferroviaire à grande vitesse — soutenu par 1,6 milliard USD de financements publics — transportera 13 millions de tonnes de fret par an d'ici 2030, faisant de la coordination rail-route un différenciateur clé [AGBI.COM]. La revitalisation des voies navigables le long du Nil pénètre également le trafic de vrac lourd, promettant des économies sur le clinker, les céréales et les produits pétrochimiques.
L'entreposage et la distribution à valeur ajoutée se transforment grâce à un taux d'adoption de l'IA de 48 % parmi les opérateurs logistiques en 2023, apportant des gains en matière de slotting dynamique et de planification de la main-d'œuvre. Le tri robotisé prend en charge les volumes croissants de colis du commerce électronique, tandis que les incitations aux entrepôts sous douane au sein de la Zone économique du Canal de Suez réduisent le temps de séjour en douane. À mesure que les chargeurs exigent une visibilité de bout en bout, les frontières entre services s'estompent ; les transitaires intègrent le courtage en interne, et les flottes de camions ajoutent des opérations de cross-dock et de préparation de commandes pour s'assurer des contrats de plus longue durée. Il en résulte un pivot vers l'orchestration multimodale, ancrant la compétitivité du marché de la logistique tierce partie en Égypte sur la profondeur du réseau plutôt que sur le seul tonnage de camionnage.


Par utilisateur final : le secteur technologique catalyse la logistique numérique
Le commerce électronique détient 30,40 % de la taille du marché de la logistique tierce partie en Égypte en 2025, la pénétration des smartphones élargissant la base d'acheteurs en ligne. Des programmes gouvernementaux tels que la Stratégie nationale du commerce électronique accélèrent les paiements numériques et la formation à l'alphabétisation numérique en milieu rural, gonflant la demande de traitement des commandes flexible. La technologie et l'électronique mènent la croissance avec un TCAC de 5,75 %, portée par la volonté de l'Égypte de positionner la Nouvelle Capitale Administrative comme un pôle technologique régional.
Les utilisateurs du secteur de la fabrication et de l'automobile intensifient leurs demandes d'alimentation séquencée des lignes de production et de stockage tampon en flux tendu autour du 10 de Ramadan et des pôles de la Zone économique du Canal de Suez. La logistique des sciences de la vie évolue vers la conformité aux Bonnes Pratiques de Distribution ; les investissements d'AstraZeneca et de Sandoz élargissent la production locale, développant les distances de la chaîne du froid. Les flux de denrées alimentaires et de boissons bénéficient des exportations d'agrumes et de fruits surgelés, bien que les pénuries de chambres froides plafonnent le potentiel de croissance. Les composants d'énergie renouvelable liés à des projets d'hydrogène vert de 64 milliards USD génèrent des besoins de fret hors gabarit pour des aires de stockage portuaires et des transporteurs spéciaux, introduisant un créneau de niche à forte marge.
Par modèle logistique : les stratégies hybrides naviguent dans la volatilité économique
L'approche actif léger a capturé 44,20 % de parts de marché en 2025, favorisée pour sa couverture contre la volatilité de la livre égyptienne (EGP) qui a fait chuter la devise à 47,9–49,5 pour un USD. Des bilans allégés réduisent l'exposition au financement alors que les taux d'intérêt avoisinent des niveaux proches des plus hauts de ces dernières décennies. Les prestataires à actifs lourds bénéficient de concessions foncières et d'exonérations fiscales dans les zones économiques spéciales, mais supportent un risque de remboursement en capital élevé dans le cadre de baux d'équipements libellés en dollars.
Les modèles hybrides suivent néanmoins une trajectoire de TCAC de 6,55 %, combinant des actifs cœurs en propre — tels que des ports secs stratégiquement positionnés — avec des segments de transport longue distance ou de distribution externalisés. L'acquisition par CMA CGM de 35 % du Port sec d'octobre associe des synergies de réseau mondial à des infrastructures domestiques. De même, Hassan Allam et Agility co-conçoivent un parc d'entreposage de grade A de 270 000 m² pour capter à la fois la consommation domestique et les flux à l'exportation. En pratique, les modèles hybrides préservent la continuité de service lors des chocs de change tout en verrouillant des marges basées sur les actifs aux points de passage stratégiques, les positionnant comme le pari le plus résilient sur le marché de la logistique tierce partie en Égypte.
Analyse géographique
Le Canal de Suez transportait 12,5 % du commerce maritime mondial avant que les perturbations sécuritaires régionales ne réduisent le débit de 40 % et n'effacent près de 7 milliards USD de revenus nationaux en 2024. Avec un investissement infrastructurel engagé de 3 milliards USD et des fonds supplémentaires en cours, les projets de dragage et de double chenal en cours visent une augmentation de 20 % de la part de marché. Au-delà du transport maritime, le pipeline d'hydrogène vert de 64 milliards USD de la Zone économique du Canal de Suez repositionne l'Égypte comme un hub logistique pour les énergies renouvelables, stimulant la demande de manutention de fret hors gabarit et de stockage spécialisé.
L'élimination des droits de douane dans le cadre de la ZLECAf positionne l'Égypte comme un nœud d'agrégation des expéditions en Afrique du Nord ; les réformes du guichet douanier réduisent désormais les délais de dédouanement à l'importation de 2,7 jours en moyenne, conférant un avantage concurrentiel par rapport aux corridors d'Afrique de l'Est. Les liaisons méditerranéennes s'améliorent grâce à la ligne Ro-Ro Damiette-Trieste, réduisant le temps de traversée à 2,5 jours et les frais portuaires de 88 %, catalysant la demande de roulier pour les véhicules finis et les denrées périssables.
Sur le plan national, la Nouvelle Capitale Administrative stimule l'étalement logistique vers l'est du Caire. L'investissement de DHL de 400 à 500 millions EGP dans cinq nouvelles agences répond à cette gravité économique vers l'est. Les 7 000 km supplémentaires d'autoroutes du Projet national routier, financés à hauteur de 200 milliards EGP, ont réduit les coûts de transit dans l'arrière-pays et favorisé l'émergence de centres de distribution satellites. Les ressources inexploitées de la Haute-Égypte deviennent accessibles via la ligne ferroviaire à grande vitesse Ligne Bleue de 1 100 km vers Abou Simbel, ouvrant des corridors agricoles et miniers et diluant la domination du trafic centré sur le Caire.
Paysage réglementaire
L'activité de logistique tierce en Égypte est encadrée par le ministère des Transports (y compris le secteur du transport maritime et de la logistique) et l'Autorité égyptienne des douanes, avec une facilitation des échanges ancrée sur la loi douanière n° 207 de 2020 et son dispositif d'informations anticipées sur le fret (ACI/ACID) pour les données préalables à l'arrivée. La structuration des investissements pour les actifs logistiques est également liée à la loi sur l'investissement n° 72 de 2017 et à ses règlements d'application, administrés par l'Autorité générale pour l'investissement et les zones franches (GAFI), qui régit l'utilisation des zones franches et des zones d'investissement pertinentes pour l'entreposage, la distribution et la logistique à valeur ajoutée.
La mise en œuvre réglementaire dans les points d'entrée stratégiques devient de plus en plus programmatique, en particulier au sein de la zone économique du canal de Suez (SCZone), où l'établissement de zones logistiques implique l'enregistrement de projets et des démarches d'octroi de licences conjointes alignées sur la préparation douanière et les contrôles de qualité des sites. En mars 2026, l'Autorité égyptienne des douanes a publié l'avis de procédure n° 4 de 2026, accordant une exemption de trois mois des exigences ACI pour les envois en transit indirect passant par des ports tels que Nuweiba, Ain Sokhna et Safaga vers des destinations étrangères. Cet avis témoigne de l'utilisation active des instruments douaniers pour soutenir les flux de transit et améliorer la compétitivité des corridors.
Analyse de la chaîne de valeur
La chaîne de valeur du 3PL en Égypte commence avec les expéditeurs des secteurs de la fabrication, des biens de consommation, des sciences de la vie et du commerce électronique, et se poursuit à travers le transit et le courtage, la manutention portuaire et terminale, le transport longue distance (route, rail, et transport côtier ou fluvial le cas échéant), l'entreposage et la distribution, et la livraison du dernier kilomètre. De grands intégrateurs et des acteurs de réseaux mondiaux sont en concurrence avec des spécialistes locaux, notamment des entreprises comme EWA Group (transit et transport lourd) et Logistica (entreposage et chaîne du froid), avec des offres couvrant la gestion du transport international, la distribution nationale et des services à valeur ajoutée tels que le kitting, le cross-docking et le fulfillment.
Les infrastructures et les nœuds de plateforme définissent de plus en plus la chaîne, avec des ports maritimes et des points d'entrée liés à la SCZone qui alimentent des ports secs intérieurs, des zones logistiques et des villes industrielles (par exemple 10th of Ramadan et d'autres pôles manufacturiers) via de nouveaux connecteurs ferroviaires et routiers. Les développements continus de corridors et de ports secs, ainsi que des initiatives telles que les cours de camions intelligentes utilisant des processus numériques préalables à l'arrivée, renforcent les transitions entre les douanes, les terminaux, le transport routier et l'entreposage. Des points de friction subsistent autour de l'intensité documentaire à certains points de passage et des lacunes de capacité dans les réseaux de chaîne du froid conformes, ce qui peut allonger les délais d'immobilisation et augmenter les tampons d'inventaire pour les marchandises réglementées et sensibles à la température.
Paysage concurrentiel
La concurrence reste modérément fragmentée : aucun transporteur ne dépasse une part de revenus nationaux à deux chiffres, bien que la formation d'alliances modifie les enjeux. DHL a approfondi son empreinte par une transition vers l'exploitation directe, investissant 400 à 500 millions EGP dans de nouvelles agences et l'expansion de son siège. FedEx a emboîté le pas en mai 2025, abandonnant son modèle partenaire pour capter les flux d'exportation à délai défini en forte croissance.
Les armateurs mondiaux intègrent des actifs terrestres ; la transaction de CMA CGM sur le Port sec d'octobre crée un nœud intérieur de 450 000 EVP relié à tous les ports maritimes par rail, route et corridors ferroviaires à grande vitesse en voie d'achèvement. La filiale de MSC, MEDLOG, investit 250 millions USD dans un port sec au 10 de Ramadan qui desservira les gateways de la mer Rouge et de la Méditerranée. Ces mouvements combinent des calendriers de navigation mondiale avec des compétences égyptiennes de dernier kilomètre, érigeant des barrières pour les opérateurs purement domestiques.
Les challengers locaux répliquent par des coentreprises pour sécuriser technologie et capital. Le partenariat de Hassan Allam avec Agility importe une expertise en WMS et une conception d'entreposage conforme aux critères ESG, tandis que Raya Logistics pilote des moteurs de prévision de la demande pilotés par l'IA pour séduire les distributeurs omnicanaux. L'espace libre émergent est le plus clairement visible dans la chaîne du froid qualifiée aux Bonnes Pratiques de Distribution et dans le transport routier transfrontalier prêt pour la ZLECAf, deux créneaux qui offrent des tarifs premium et une capacité titulaire limitée sur le marché de la logistique tierce partie en Égypte.
Leaders du secteur de la logistique tierce partie en Égypte
Kuehne + Nagel
CEVA Logistics
DHL Supply Chain
DSV
FedEx
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la logistique de transit et de corridors transfrontaliers, soutenue par des cadres de facilitation plus récents et des déploiements de corridors. En juillet 2026, l'Égypte a activé la Convention TIR des Nations Unies et lancé huit corridors logistiques internationaux reliant l'Europe, le Golfe et l'Afrique. Cela crée un espace vierge pour les 3PL afin de regrouper les mouvements sous douane, le courtage et l'exécution du transport routier transfrontalier avec des capacités de suivi et de règlement le long des itinéraires des corridors.
Une autre opportunité consiste à étendre l'immobilier logistique intérieur et les nœuds multimodaux au-delà du Grand Caire, où les ports secs concédés et les zones logistiques élargissent le marché adressable pour les opérateurs hybrides et à faible actif. Parmi les exemples figurent un port sec et une zone logistique à Borg El Arab (133 feddans) dans le cadre d'un accord de financement, de conception, de construction et d'exploitation signé en mai 2026, ainsi qu'une zone logistique à Arish, dans le Sinaï du Nord (603 feddans), dont la construction a débuté en avril 2026 avec des aires de stockage et un entreposage frigorifique prévus. La gestion numérique des portails et des cours crée également une différenciation de service dans les ports, comme le montrent les contrats de la SCZone signés en février 2025 pour une cour de camions intelligente à West Port Said, avec un investissement de 250 millions d'EGP utilisant le système NFLOW pour les procédures préalables à l'arrivée, soutenant les offres 3PL autour de la prise de rendez-vous, de la réduction du temps de rotation et de la planification intégrée du drayage-entrepôt.
Développements récents du secteur
- Juillet 2026 : l'Égypte a activé la Convention TIR des Nations Unies et lancé huit corridors logistiques internationaux reliant l'Europe, le Golfe et l'Afrique. Cette mesure formalise un cadre structuré pour le transit routier transfrontalier avec des garanties et des procédures standardisées. Pour les 3PL, elle élargit le champ des offres basées sur les corridors combinant courtage, gestion du transit sous douane et transport routier à délai fixe sur plusieurs frontières.
- Décembre 2025 : DHL Express a signé un accord avec YANMU Logistics (une filiale de Hassan Allam Holding) pour établir un centre de service dans le East Cairo Logistics Park, appuyé par un investissement de 24 millions d'EUR. Parallèlement, DHL a confirmé un investissement pour moderniser son installation de dédouanement à l'aéroport international du Caire avec des systèmes automatisés. Ensemble, ces mesures renforcent la capacité à délai fixe et le débit de dédouanement autour du Caire, augmentant la pression concurrentielle sur les prestataires desservant le commerce électronique et les expéditeurs orientés vers l'exportation.
- Février 2025 : la zone économique du canal de Suez a signé des contrats pour établir une cour de camions intelligente à West Port Said avec Egytrans et Nafith International, appuyés par un investissement de 250 millions d'EGP. Le projet intègre le système numérique NFLOW pour soutenir les procédures préalables à l'arrivée et la gestion des flux de camions. L'amélioration de l'efficacité des cours et des portails renforce la performance des opérations de drayage et de cross-dock des 3PL centrées sur les ports et soutient des cycles d'évacuation des conteneurs plus fiables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du 3PL en Égypte est défini comme le chiffre d'affaires généré par les prestataires de logistique tierce pour des services logistiques externalisés fournis en Égypte, incluant la gestion du transport, l'entreposage et la distribution, ainsi que l'exécution de services à valeur ajoutée connexes.
Exclusions du périmètre : la logistique interne gérée par les expéditeurs sur leur propre bilan et les services de colis ou de courrier purs qui ne sont pas contractés comme des solutions 3PL sont exclus lorsqu'ils ne peuvent pas être clairement séparés.
Aperçu de la segmentation
- Par service
- Gestion du transport domestique (GTD)
- Routes
- Chemins de fer
- Voies aériennes
- Voies navigables
- Gestion du transport international (GTI)
- Routes
- Chemins de fer
- Voies aériennes
- Voies navigables
- Entreposage et distribution à valeur ajoutée (EDVA)
- Gestion du transport domestique (GTD)
- Par utilisateur final
- Automobile
- Énergie et services publics
- Fabrication
- Sciences de la vie et soins de santé
- Technologie et électronique
- Commerce électronique
- Biens de consommation et produits de grande consommation
- Alimentation et boissons
- Autres
- Par modèle logistique
- Actif léger (basé sur la gestion)
- Actif lourd (flotte et entrepôts propres)
- Hybride
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la construction du contexte de la demande logistique en Égypte et des signaux commerciaux et de transport qui poussent généralement les dépenses 3PL à la hausse ou à la baisse. Nous nous sommes appuyés sur des sources publiques telles que la Banque centrale d'Égypte pour les séries macroéconomiques et de change, le CAPMAS pour les statistiques liées au transport et au commerce, la Banque mondiale et le FMI pour des indicateurs nationaux comparables, et UN Comtrade pour les flux commerciaux qui influencent la demande de fret.
Pour rendre le modèle opérationnel, des vérifications secondaires ont également été effectuées à partir des rapports annuels des entreprises et des présentations aux investisseurs, des communications des autorités portuaires et du canal lorsqu'elles étaient disponibles publiquement, et de la presse économique réputée pour les changements de politique et d'infrastructure. Lorsque les détails financiers publics étaient limités, un abonnement payant pour les données financières et de renseignement d'entreprises ainsi qu'une base de données d'expéditions d'import-export ont été utilisés uniquement pour vérifier la cohérence des fourchettes de revenus, du mix de services et de l'orientation des prix. Les exemples ci-dessus ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des entretiens d'experts et des enquêtes structurées auprès d'opérateurs 3PL, de transitaires, de prestataires de services d'entreposage et de grands acheteurs de logistique du côté des expéditeurs en Égypte. Nous avons utilisé ces discussions pour confirmer ce qui est externalisé, comment les contrats sont tarifés (grilles tarifaires, par expédition, par palette, par mètre carré et par mois), et comment le taux d'utilisation et la répercussion du change se comportent au cours des derniers trimestres. Lorsque des valeurs aberrantes apparaissaient, nous avons effectué des appels de suivi pour revérifier les mécanismes contractuels et la contribution implicite au chiffre d'affaires par ligne de service.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 17 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 17 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où l'activité logistique nationale et la demande liée au commerce sont traduites en un bassin de revenus 3PL externalisables adressables, puis vérifiées par rapport aux signaux du côté de l'offre. En pratique, nous partons d'indicateurs qui suivent les besoins de fret et de stockage en Égypte et appliquons des parts d'externalisation et des répartitions du mix de services validées par des entretiens.
Les principales données utilisées dans le modèle de marché incluent l'intensité des importations et exportations par principales lignes commerciales, les signaux de débit de conteneurs et de fret général, les tendances d'absorption d'espace d'entreposage et de taux de stockage, les indicateurs proxy de mouvement de fret routier (indicateurs d'activité liés au carburant et au transport routier), et l'évolution des prix contractuels pour le transport et l'entreposage (y compris les clauses courantes d'ajustement du change). Les prévisions ont été réalisées avec une analyse de scénarios appuyée par des vérifications de régression courtes, afin que des variables comme la croissance commerciale, l'inflation et les mouvements de change ne soient pas appliquées isolément. Lorsqu'une consolidation nette des fournisseurs n'était pas possible en raison des lacunes de divulgation des entreprises privées, nous avons combler les écarts en utilisant des relations prix x volume échantillonnées, puis ajusté les totaux au bassin de demande afin que le résultat reste réaliste.
Validation des données et cycle de mise à jour
La validation se déroule par étapes, en commençant par un recoupement du modèle avec des signaux indépendants tels que l'orientation commerciale, les tendances de manutention du fret et les mouvements de taux observés lors des discussions de marché. Si une ligne de service croît trop rapidement ou trop lentement par rapport à ces repères, les facteurs déterminants sont réexaminés et l'hypothèse ayant causé l'écart est documentée et retestée.
Avant validation finale, le travail passe par une revue d'analyste où les écarts par rapport aux références historiques et aux événements connus sont contestés, et les répondants sont recontactés si le changement ne peut être expliqué par un déclencheur de marché clair. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique, des chocs monétaires ou des perturbations majeures du transport. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente, alignée sur les dernières publications de données publiques.
Comparaison de la taille du marché égyptien du 3PL selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour le 3PL égyptien ne correspondent pas toujours car les équipes choisissent des années de référence différentes, traduisent les contrats locaux en USD avec un calendrier de change différent, et traitent l'escalade des prix et la répercussion à leur propre manière. Même lorsque les mêmes services sont listés, le chiffre final peut varier si le chiffre d'affaires d'entreposage est annualisé différemment ou si le transport à forte intensité d'actifs est comptabilisé à un point de reconnaissance de revenus différent.
Un facteur important sur ce marché est la manière dont les récentes périodes de dévaluation sont traitées, car les contrats peuvent être facturés en EGP mais indexés sur l'USD ou l'inflation, et le mois de conversion importe pour une taille de marché en USD. Un autre écart provient du fait que le modèle vérifie les prix en utilisant l'évolution observée des grilles tarifaires et de l'utilisation, ou s'appuie principalement sur des taux de croissance macroéconomiques. En actualisant les hypothèses de change et de prix à un rythme plus serré et en revalidant les structures contractuelles lors des vérifications de terrain, Mordor Intelligence réduit les dérives qui peuvent apparaître lorsque des taux de change moyens plus anciens et une croissance linéaire des prix moyens sont appliqués.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,24 milliards d'USD (2025) | |
| Cabinet de conseil mondial A | 3,59 milliards d'USD (2024) | Utilise une année de référence différente et peut appliquer une conversion en USD sur une seule année et une trajectoire de croissance qui ne sont pas entièrement alignées sur le calendrier de répercussion du change au niveau contractuel, ce qui peut augmenter ou comprimer la valeur en USD rapportée. |
| Éditeur sectoriel B | 4,89 milliards d'USD (2029) | Rapporte une valeur pour une année future qui peut refléter un scénario plus agressif sur la pénétration de l'externalisation et l'évolution des prix, et peut ne pas séparer la reconnaissance des revenus d'entreposage et de transport de la même manière selon les lignes de service. |
L'écart entre les sources s'explique principalement par le choix de l'année, le calendrier de conversion des devises, et la manière dont les parts de tarification et d'externalisation sont actualisées lorsque les conditions changent. Notre approche reste traçable car chaque hypothèse majeure est reliée à des signaux de demande observables et à des mécanismes contractuels validés par des entretiens, puis réconciliée pour maintenir la cohérence du total entre les services.


Questions clés abordées dans le rapport
À quel rythme les dépenses en logistique contractuelle vont-elles croître en Égypte jusqu'en 2031 ?
La gestion du transport international devrait afficher un TCAC de 7,6 %, dépassant le TCAC global de 4,82 % du marché de la logistique tierce partie en Égypte.
Quel secteur vertical offre la plus forte opportunité de croissance pour les prestataires de services ?
La technologie et l'électronique mène avec un TCAC de 5,75 % alors que la Nouvelle Capitale Administrative évolue vers un pôle d'innovation numérique. La technologie et l'électronique mène avec un TCAC de 5,75 % alors que la Nouvelle Capitale Administrative évolue vers un pôle d'innovation numérique.
Quel modèle logistique est le mieux adapté à la volatilité des devises en Égypte ?
Les modèles hybrides, qui équilibrent des actifs stratégiques en propre avec des segments externalisés, progressent à un TCAC de 6,55 % et offrent une résilience face aux fluctuations des changes.
Comment la ZLECAf est-elle susceptible d'influencer la logistique transfrontalière égyptienne ?
Les éliminations tarifaires et l'accélération du traitement douanier devraient porter les volumes intra-africains jusqu'à 25 %, augmentant la demande d'une couverture unifiée de logistique tierce partie sur les corridors Égypte–Afrique subsaharienne.
Dernière mise à jour de la page le:



