
Taille et part du marché du chauffage par le sol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.89 Milliards de dollars |
| Taille du Marché (2031) | 8.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.43 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chauffage par le sol par Mordor Intelligence
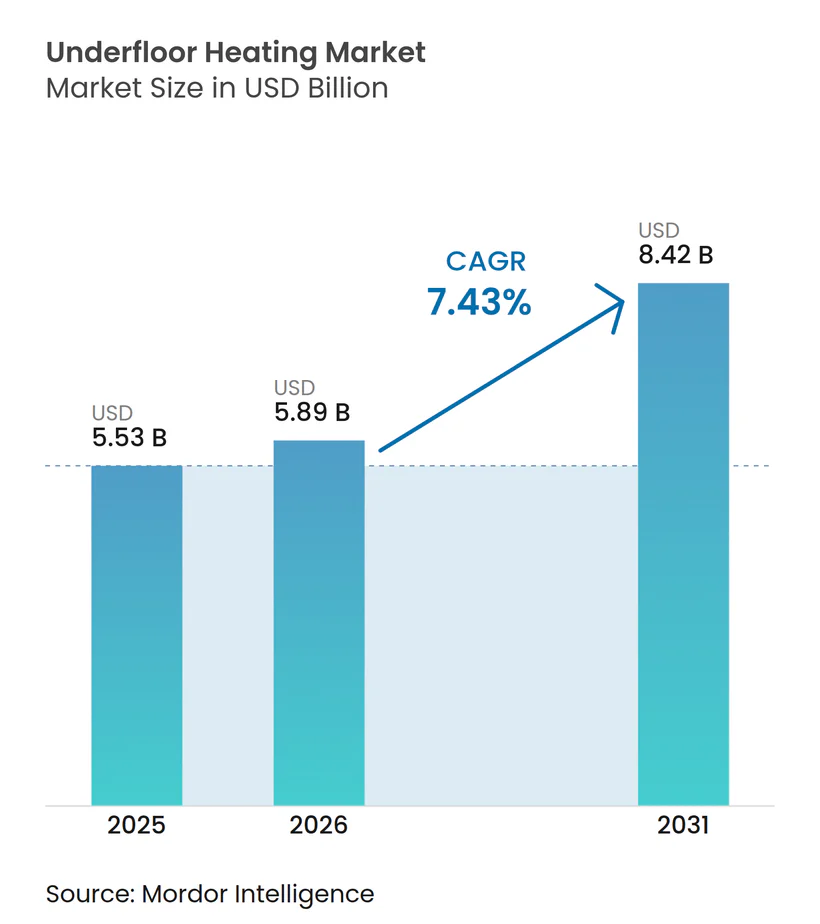
La taille du marché du chauffage par le sol devrait augmenter de 5,53 milliards USD en 2025 à 5,89 milliards USD en 2026 et atteindre 8,42 milliards USD d'ici 2031, avec un TCAC de 7,43 % sur la période 2026-2031.
La croissance reflète des exigences réglementaires plus strictes en matière d'efficacité énergétique, une urbanisation rapide et une sensibilisation accrue aux solutions de confort bas carbone. L'agenda européen en faveur des bâtiments à émissions nulles stimule la demande, tandis que la région Asie-Pacifique bénéficie des programmes de villes intelligentes et d'un déploiement soutenu des pompes à chaleur. Le matériel reste le socle des revenus, en raison de la forte demande en tuyaux et câbles à grande échelle ; toutefois, les services évoluent vers un flux de revenus stratégique à mesure que les systèmes de contrôle connectés créent des opportunités de valeur sur le cycle de vie. La concurrence se déplace d'une simple fourniture de matériel vers des offres basées sur des plateformes qui associent des sources de chaleur hydroniques ou électriques à des services d'optimisation pilotés par les données. Les projets hôteliers haut de gamme, les programmes de rénovation numérisés et les composants biosourcés constituent collectivement le vivier d'opportunités le plus attractif au cours de la période de prévision.
Principaux enseignements du rapport
- Par offre, le matériel a représenté 82,14 % des revenus du marché du chauffage par le sol en 2025, tandis que les services devraient croître à un TCAC de 8,43 % jusqu'en 2031.
- Par type de système, les solutions hydroniques ont détenu une part de marché de 66,35 % sur le marché du chauffage par le sol en 2025, et les alternatives électriques devraient se développer à un TCAC de 9,07 % jusqu'en 2031.
- Par composant, les tuyaux et câbles chauffants ont représenté 41,23 % de la taille du marché du chauffage par le sol en 2025, tandis que les systèmes de contrôle devraient progresser à un TCAC de 9,30 %.
- Par type d'installation, la construction neuve a représenté 62,58 % du marché du chauffage par le sol en 2025 ; toutefois, les travaux de rénovation devraient s'accélérer à un TCAC de 9,07 %.
- Par revêtement de sol, les carrelages et la pierre ont représenté 44,83 % du marché du chauffage par le sol en 2025 ; les sols en vinyle et linoléum devraient progresser à un TCAC de 10,84 %.
- Par application, le résidentiel a maintenu une part de 63,08 % du marché du chauffage par le sol en 2025, tandis que le secteur institutionnel devrait progresser à un TCAC de 8,53 %.
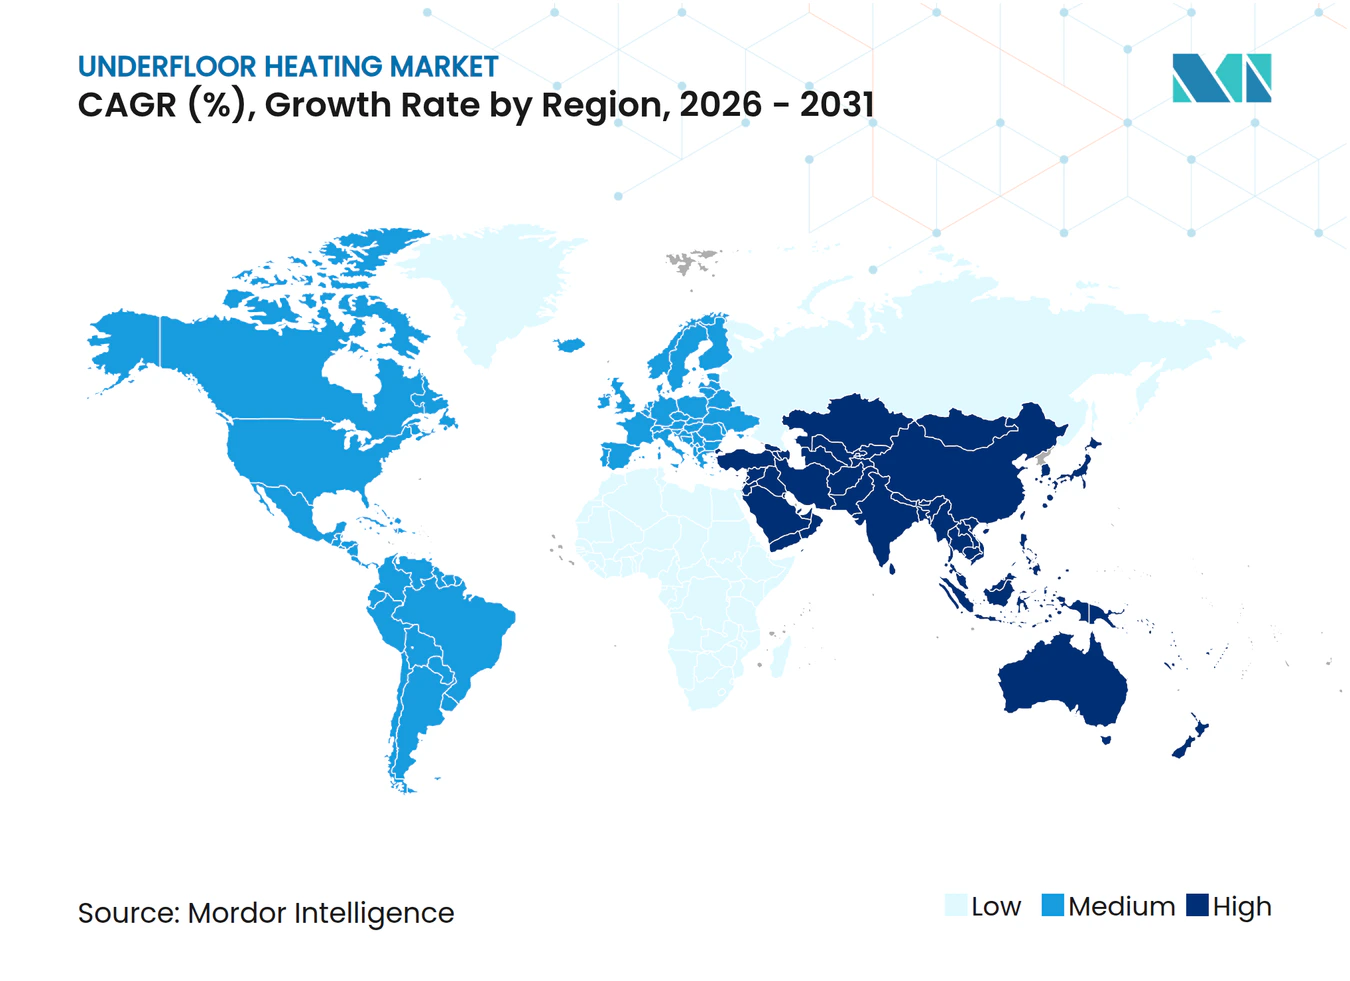
- Par zone géographique, l'Europe a dominé avec 40,22 % des revenus du marché du chauffage par le sol en 2025 et la région Asie-Pacifique représente la région à la croissance la plus rapide avec un TCAC de 7,87 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Demande de chauffage écoénergétique dans l'Europe à climat froid | +1.8% | Europe, pays nordiques | Moyen terme (2 à 4 ans) |
| Les objectifs de décarbonisation favorisent le chauffage radiant à basse température dans les pays nordiques | +1.5% | Pays nordiques, Allemagne, Royaume-Uni | Long terme (≥ 4 ans) |
| Subventions gouvernementales pour la rénovation électrifiée en Amérique du Nord | +1.2% | Amérique du Nord, Canada | Court terme (≤ 2 ans) |
| Les rénovations rapides de maisons intelligentes stimulent les contrôles intelligents de chauffage par le sol en Asie | +1.0% | Asie-Pacifique, Chine, Japon | Moyen terme (2 à 4 ans) |
| Augmentation des surfaces commerciales dans les pays du CCG intégrées aux systèmes de chauffage par le sol | +0.8% | Moyen-Orient, pays du CCG | Moyen terme (2 à 4 ans) |
| Économies de coûts grâce aux solutions solaires-hydroniques dans les complexes hôteliers hors réseau en Océanie | +0.3% | Océanie, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande de chauffage écoénergétique dans l'Europe à climat froid stimule l'adoption hydronique
Les gouvernements européens conditionnent les subventions à la rénovation à l'intégration des énergies renouvelables, intégrant le chauffage par le sol hydronique dans les spécifications courantes des bâtiments. La loi allemande sur l'énergie des bâtiments finance jusqu'à 70 % des systèmes conformes. Le programme britannique d'assurance technique des réseaux de chaleur fixe des seuils de performance adaptés à la distribution de chaleur à basse température.[1] Des incitations parallèles en France et en Italie accélèrent la pénétration du marché. L'échelle qui en résulte fait baisser les prix des composants et encourage une transition vers des packages solaires-hydroniques intégrés qui s'alignent sur l'objectif zéro émission de l'UE.
Les objectifs de décarbonisation favorisent le chauffage radiant à basse température dans les pays nordiques
Les autorités nordiques promeuvent des températures d'alimentation de 25 à 27 °C qui maximisent l'efficacité des pompes à chaleur. Le programme danois de pompes à chaleur offre des subventions de 27 000 DKK pour les unités à source d'eau s'associant parfaitement aux collecteurs de chauffage par le sol.[2] Les réseaux de chauffage urbain en Suède et en Norvège obtiennent des températures de retour plus basses, réduisant les pertes du système. Cette synergie entre les mises à niveau du réseau et l'efficacité au sein des bâtiments consolide la demande à long terme sur le marché du chauffage par le sol dans les pays nordiques.
Subventions gouvernementales pour la rénovation électrifiée en Amérique du Nord
Les programmes fédéraux soutiennent l'électrification des systèmes de chauffage, ventilation et climatisation, en orientant les subventions vers les rénovations de planchers radiants qui tirent parti du fonctionnement à basse température. L'incitation canadienne de 5 000 CAD améliore les perspectives de retour sur investissement des consommateurs, tandis que les futures normes américaines sur les pompes promettent des économies de 0,55 quadrillion BTU sur 30 ans. Des codes d'isolation plus stricts élargissent encore la base de rénovation adressable.
Les rénovations rapides de maisons intelligentes stimulent les contrôles intelligents de chauffage par le sol en Asie
Les thermostats enrichis par l'IoT intègrent la détection d'occupation et des fonctions de démarrage adaptatif à la météo, réduisant les factures annuelles jusqu'à 500 USD. Le déploiement accéléré des pompes à chaleur en Chine amplifie la demande de boucles de plancher coordonnées numériquement. Les constructeurs japonais et coréens adoptent des protocoles de contrôle Z-Wave qui intègrent le chauffage par le sol dans des écosystèmes de maison intelligente plus larges.
Analyse de l'impact des contraintes*
| CONTRAINTES | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût d'installation initial élevé dans les marchés émergents d'Amérique du Sud | -0.9% | Amérique du Sud, Brésil, Argentine | Court terme (≤ 2 ans) |
| Manque d'installateurs qualifiés limitant la pénétration de la rénovation en Afrique | -0.6% | Afrique, Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Latence de montée/descente en température par rapport aux systèmes à air pulsé | -0.4% | Mondial, particulièrement Amérique du Nord | Court terme (≤ 2 ans) |
| Problèmes de compatibilité entre l'humidité et les matériaux de revêtement de sol dans les tropiques humides | -0.3% | Asie du Sud-Est, Amérique centrale, Caraïbes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation initial élevé dans les marchés émergents d'Amérique du Sud
Les systèmes de plancher hydroniques coûtent entre 10 et 20 USD par pied carré à installer, ce qui peut représenter un défi d'accessibilité dans les économies sensibles aux prix. La volatilité des devises et la dépendance aux composants importés prolongent les délais de retour sur investissement, confinant la demande aux projets haut de gamme.[3] Les tapis électriques moins coûteux font face à des frais de fonctionnement élevés liés aux tarifs douaniers, soulignant la nécessité d'une production localisée.
Manque d'installateurs qualifiés limitant la pénétration de la rénovation en Afrique
L'équilibrage des collecteurs et les tests de pression nécessitent des compétences encore rares dans de nombreuses villes africaines. Une installation incorrecte risque d'entraîner des dommages liés à l'humidité et génère des réclamations sous garantie, décourageant les adoptants potentiels. Les programmes de formation et de certification menés par les fabricants restent essentiels pour libérer le potentiel de rénovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
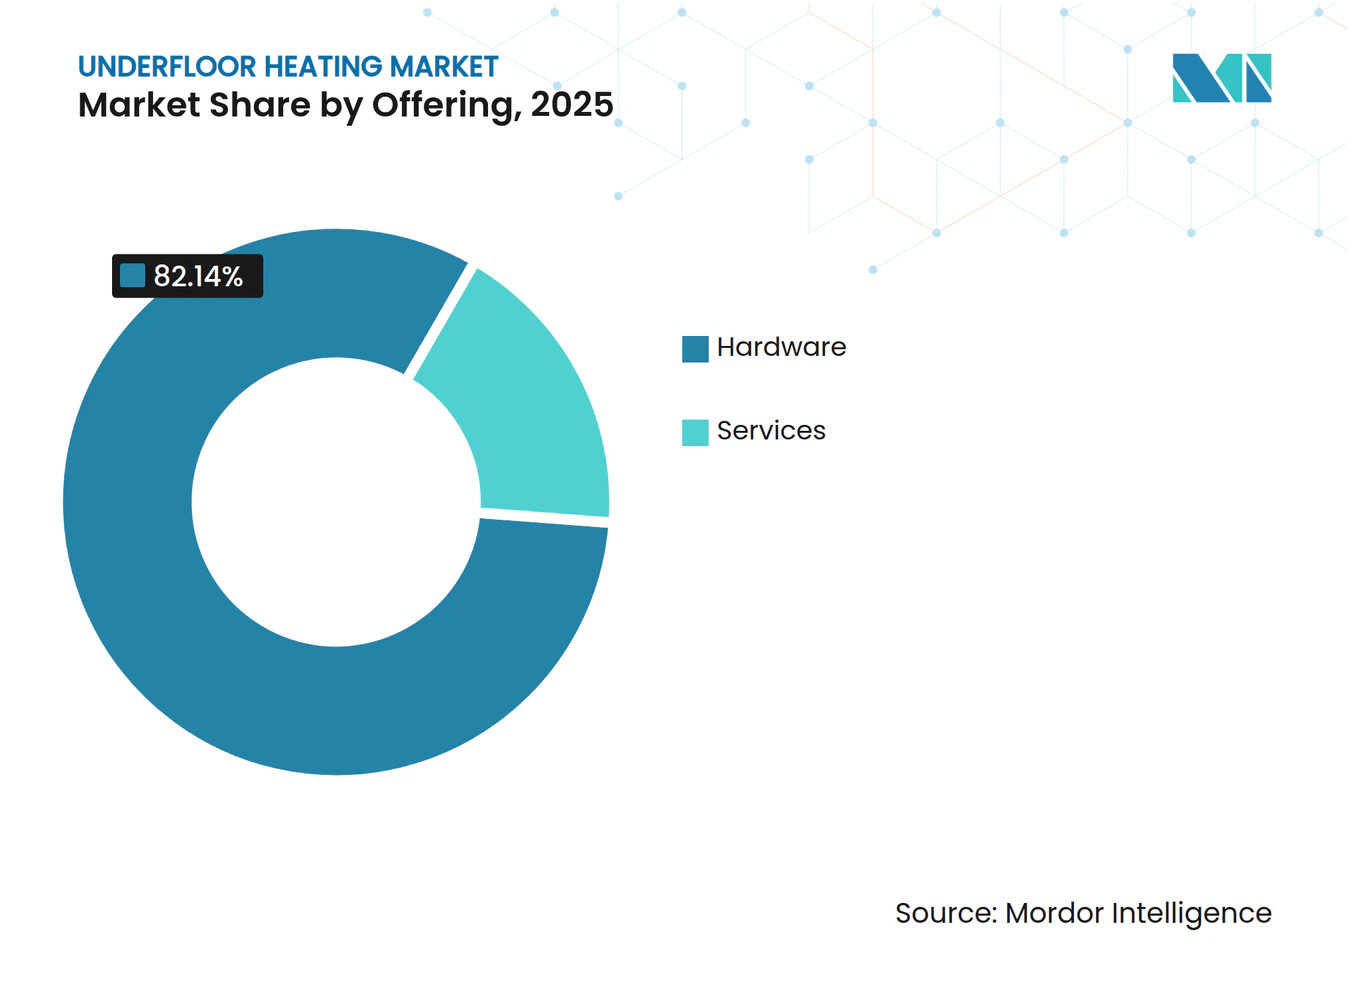
la domination du matériel constitue le fondement du marchéLe matériel a généré 82,14 % des revenus de 2025, les tuyaux, câbles, collecteurs et actionneurs restant des achats incontournables. Les efforts de normalisation et l'innovation en matière de PEX biosourcé par des leaders tels qu'Uponor réduisent les émissions incorporées et abaissent le coût total installé. Les services, bien que moins importants en valeur, croissent à un TCAC de 8,43 % à mesure que les plateformes connectées exigent une mise en service professionnelle et des abonnements à la maintenance prédictive. Les fournisseurs conditionnent désormais les boucles de plancher, les thermostats intelligents et les services d'installation pour garantir les performances et créer de nouveaux flux de marges. Le marché du chauffage par le sol récompense de plus en plus les prestataires de solutions qui réduisent le risque sur le cycle de vie et simplifient les processus de décision des propriétaires de bâtiments.
La demande en techniciens augmente car les systèmes de contrôle intelligents doivent être calibrés selon les profils d'occupation et intégrés aux systèmes de gestion technique du bâtiment. Les contrats d'optimisation après-vente aident les clients à atteindre les objectifs énergétiques imposés par les régulateurs, transformant des ventes d'équipements ponctuelles en revenus récurrents. Ces évolutions renforcent la fidélisation à l'écosystème et consolident les offres groupées matériel et services comme voie d'approvisionnement par défaut sur le marché du chauffage par le sol.



Par type de système :
les systèmes électriques défient la domination hydroniqueLes circuits hydroniques ont conservé une part de 66,35 % en 2025, grâce à une économie de coûts d'exploitation supérieure dans les grandes surfaces. Les tapis et câbles électriques, quant à eux, enregistrent un CAGR de 9,07 % en excellant dans les rénovations à espace contraint où une faible hauteur de plancher est critique. L'assemblage Schlüter DITRA-HEAT-E réduit la hauteur totale à 5,5 mm, permettant des rénovations rapides de salles de bains sans modification des seuils de portes. Les configurations hybrides, où le système hydronique alimente les zones principales et les modules électriques desservent les pièces humides, deviennent courantes dans les ensembles résidentiels collectifs. Ce schéma d'adoption complémentaire élargit le marché adressable du chauffage par le sol.
Les systèmes hydroniques continuent de recevoir des distinctions en matière de construction durable, car ils sont complémentaires aux pompes à chaleur et aux capteurs solaires thermiques. Les régulations ajustent désormais automatiquement la température de départ en fonction des capteurs de température extérieure, réduisant les pertes d'énergie des pompes. Les solutions électriques se démarquent grâce à un zonage thermostatique perfectionné et à une fonctionnalité de réponse dynamique à la demande qui permet de bénéficier de remises des fournisseurs d'énergie. Ces voies technologiques garantissent que les deux catégories de systèmes coexisteront et prospéreront dans des typologies de projets distinctes au sein du marché du chauffage par le sol.
Par composant :
les systèmes de contrôle pilotent l'évolution technologiqueLes tuyaux et câbles chauffants représentent 41,23 % des revenus des composants en 2025, tandis que les systèmes de contrôle se développent au rythme le plus rapide, avec un TCAC de 9,30 %, les occupants recherchant une gestion de la température centrée sur les applications. Les algorithmes de démarrage anticipé basés sur la météo intégrés dans le thermostat WiFi 6iE de Warmup, par exemple, réduisent la consommation d'énergie en apprenant le décalage thermique et les habitudes d'occupation. Les collecteurs intègrent des servo-actionneurs qui équilibrent les zones en temps réel, tandis que les panneaux isolants utilisent des noyaux en mousse recyclée pour augmenter les valeurs R. Ces innovations transforment les réseaux passifs de distribution de chaleur en écosystèmes thermiques dynamiques, positionnant les systèmes de contrôle intelligents comme le principal facteur de valeur dans le futur marché du chauffage par le sol.
Les fabricants se différencient grâce à des passerelles à protocole ouvert, permettant une intégration transparente avec les systèmes de contrôle de l'éclairage, des stores et de la ventilation. Les diagnostics avancés alertent les équipes de maintenance avant que le blocage des vannes ou la cavitation des pompes n'affecte le confort, renforçant ainsi les flux de revenus des services. En conséquence, le marché du chauffage par le sol valorise désormais la compétence numérique au même titre que la fiabilité mécanique.
Par type d'installation :
les applications de rénovation accélèrent la croissanceLes projets de construction neuve représentent encore 62,58 % des revenus en 2025, soutenus par une intégration de conception complète qui optimise l'épaisseur de la chape, l'espacement des boucles et l'isolation. La demande en rénovation augmente à un TCAC de 9,07 % à mesure que les villes renforcent les normes minimales d'efficacité énergétique ; le Royaume-Uni prévoit de porter les classements des logements locatifs aux niveaux B et C d'ici 2030.
Les solutions à faible encombrement, telles que Schlüter-BEKOTEC-THERM, ne nécessitent que 8 mm de chape, atténuant ainsi les contraintes de hauteur de plancher dans les bâtiments patrimoniaux. Les composés autonivelants à prise rapide réduisent les temps d'arrêt, permettant aux locataires commerciaux de reprendre rapidement leurs activités. Les incitations politiques, combinées à des kits de rénovation perfectionnés, renforceront ce segment comme moteur de croissance clé au sein du marché plus large du chauffage par le sol.
Par revêtement de sol :
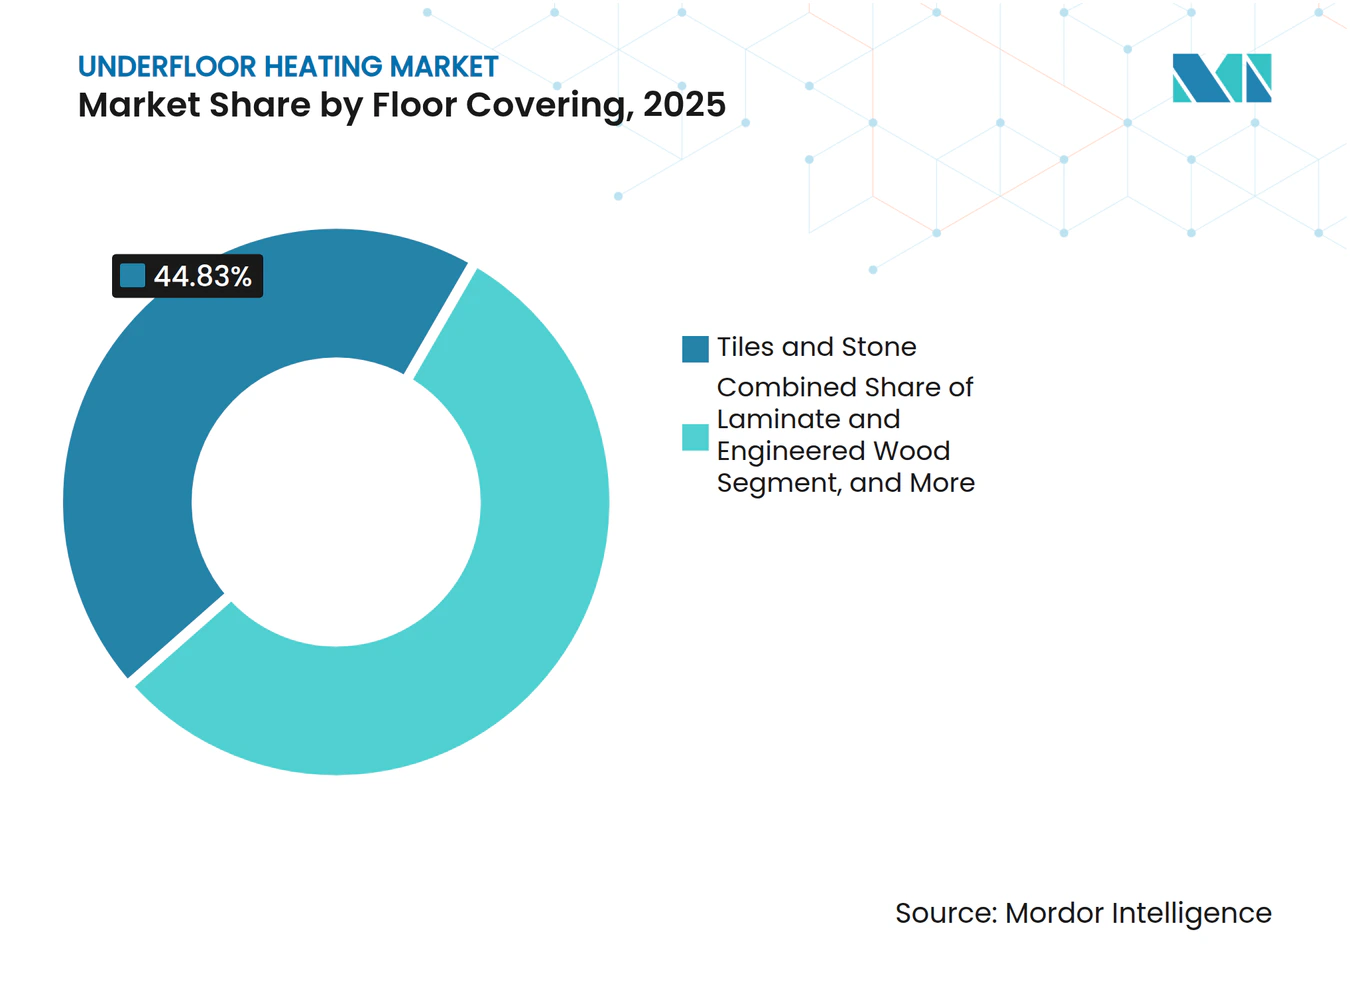
l'innovation dans les stratifiés entraîne un changement de segmentLes carreaux et la pierre ont représenté 44,83 % du chiffre d'affaires 2025 en raison de leur conductivité thermique optimale. Les gammes de bois d'ingénierie et de stratifié progressent à un CAGR de 6,79 % après que les fabricants ont amélioré la stabilité dimensionnelle et certifié les produits pour des températures de surface ≤ 29 °C. Les offres en bois massif de Junckers illustrent des spécifications à faibles émissions et à amortissement acoustique qui conviennent aux projets hôteliers et résidentiels haut de gamme. Ces finitions au design flexible séduisent les architectes en quête d'une esthétique plus chaleureuse sans compromettre l'efficacité énergétique, élargissant ainsi les choix de matériaux sur le marché du chauffage par le sol.
La moquette, le vinyle et le linoléum conservent des parts de niche et devraient afficher la croissance la plus rapide, avec un CAGR de 10,84 % sur la période de prévision ; ils nécessitent une adaptation de charge sur mesure pour compenser leur résistance thermique plus élevée. Des plaques de diffusion thermique avancées et des boucles zonées atténuent ces contraintes, garantissant ainsi la coexistence de portefeuilles diversifiés de revêtements de sol sur le marché du chauffage par le sol.

Par application :
l'hôtellerie commerciale s'impose comme leader de la croissanceLes déploiements résidentiels ont représenté 63,08 % de la valeur de 2025, témoignant d'une recherche constante par les propriétaires de confort et de contrôle climatique économisant l'espace. Néanmoins, les hôtels, complexes touristiques et appartements avec services devraient afficher un TCAC de 8,08 %, portés par des indicateurs d'expérience client haut de gamme et la pression des critères ESG. L'application institutionnelle devrait être le segment à la croissance la plus rapide, enregistrant un TCAC de 8,53 % jusqu'en 2031.
L'hôpital universitaire clinique Pauls Stradiņš a utilisé des dalles hydroniques dans les espaces publics pour réduire les poussières en suspension et maintenir des conditions sanitaires. Des succès institutionnels similaires renforcent la confiance dans les achats, élevant le chauffage par le sol au rang de caractéristique essentielle dans les établissements à fort trafic.
Analyse géographique
Marché européen du Chauffage par le Sol
L'Europe a conservé une part de 40,22 % en 2025, les programmes de subventions à l'échelle régionale, les codes de construction bas carbone et les réseaux d'installateurs matures soutenant une adoption régulière. Les subventions allemandes, les normes de réseau britanniques et le bonus écologique italien fournissent un soutien financier à plusieurs niveaux. La décarbonation du réseau nordique s'aligne parfaitement avec les boucles d'alimentation à 25 °C, créant un marché local robuste du chauffage par le sol. Les fabricants européens investissent dans des canalisations PEX en matériaux circulaires, améliorant les performances sur le cycle de vie et préservant le leadership technologique régional.
Marché du Chauffage par le Sol en Asie-Pacifique
La région Asie-Pacifique affiche la trajectoire la plus rapide, avec un TCAC de 7,87 %, portée par la densification urbaine, l'élargissement des attentes de confort de la classe moyenne et les agendas nationaux de villes intelligentes. Les programmes de pompes à chaleur en Chine ouvrent des applications synergiques de plancher à basse température. Les constructeurs japonais et coréens utilisent des systèmes de contrôle IoT pour une gestion de l'énergie pilotée par l'occupation, intégrant le chauffage par le sol dans des packages domotiques. Les tours mixtes haut de gamme en Inde spécifient des planchers rayonnants pour répondre à des codes de construction plus verts, tandis que le secteur des complexes touristiques en Australie exploite des réseaux hydroniques couplés au solaire pour réduire la dépendance au diesel.
Marché du Chauffage par le Sol en Amérique du Nord
L'Amérique du Nord combine une adoption mature dans les nouvelles constructions avec une dynamique de rénovation alimentée par les politiques publiques. Les incitations fédérales à l'électrification et les normes 2028 sur les circulateurs améliorent la compétitivité des coûts. La taille du marché du chauffage par le sol pour les corridors de rénovation est appelée à s'élargir à mesure que les États renforcent les réglementations sur l'enveloppe thermique.
Marché du Chauffage par le Sol au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient bénéficie de la reconception des systèmes CVC dans le commerce de détail et l'hôtellerie, où les dalles rayonnantes contrecarrent les effets de la stratification sous de hauts plafonds. L'Amérique du Sud fait face à des obstacles d'accessibilité financière mais tire parti des investissements en infrastructure pour intégrer le chauffage par le sol dans des projets phares malgré les vents contraires monétaires. Le potentiel de l'Afrique reste aspirationnel, limité par la rareté des installateurs et les lacunes de financement, bien que des programmes ciblés de développement des compétences soient en cours.
Paysage réglementaire
En Europe, la politique d'écoconception renforce les exigences applicables aux appareils de chauffage électrique local par le sol. Le règlement (UE) 2024/1103 de la Commission est entré en vigueur le 9 mai 2024 et s'applique à compter du 1er juillet 2025, fixant des exigences minimales d'efficacité énergétique saisonnière pour le chauffage (y compris un seuil de 47,5% pour les appareils de chauffage électrique local par le sol), ce qui crée une étape de mise en conformité nette pour les fabricants vendant dans l'UE.
Les obligations en matière de sécurité et de cycle de vie s'étendent également. La directive déléguée (UE) 2026/74 de la Commission (adoptée le 12 janvier 2026) étend les exigences de réparabilité aux appareils de chauffage local domestique, y compris des obligations relatives à la disponibilité des pièces détachées pendant au moins 10 ans. Cela renforce une évolution vers des conceptions réparables et une logistique de pièces à long terme. En Amérique du Nord, l'installation et la sécurité électrique sont régies par des codes et normes tels que l'International Residential Code 2024 (exigences pour le chauffage par rayonnement au sol, incluant l'accessibilité des collecteurs et les règles de placement des tubes) et l'exigence NEC/NFPA 70 (2023) de protection GFCI pour les câbles de chauffage électrique au sol dans les zones humides, augmentant l'importance de commandes, capteurs et pratiques d'installation conformes.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matériaux amont, notamment les polymères pour les tuyaux PEX/PE-RT et les mousses isolantes, ainsi que des métaux tels que le laiton et l'acier inoxydable pour les collecteurs, vannes et raccords. Ceux-ci alimentent les fabricants de composants fournissant tuyaux et câbles de chauffage, panneaux isolants, collecteurs/unités de mélange, et systèmes de commande (thermostats, capteurs, actionneurs). Les assembleurs de systèmes et les fabricants OEM/marque propre conditionnent ensuite ces éléments en kits prêts à l'installation adaptés aux contraintes de construction neuve et de rénovation, après quoi la distribution passe par les grossistes CVC, les distributeurs spécialisés et les canaux d'installateurs. L'installation, la mise en service et le service après-vente complètent la chaîne, et sont de plus en plus liés à la configuration numérique des commandes.
L'approvisionnement reste géographiquement inégal : l'Europe fonctionne comme un pôle spécialisé pour les composants hydrauliques, tandis que la Chine est une source majeure d'exportation pour les kits électriques en volume et les pièces standardisées. Les normes et cadres de conformité façonnent l'interopérabilité et l'accès au marché, notamment la publication par le CENELEC de la norme MEST EN 50559:2024 relative aux caractéristiques de performance du chauffage électrique par le sol, et les règles d'écoconception de l'UE au titre du règlement (UE) 2024/1103. Les choix de canaux sont également influencés par la consolidation, comme l'acquisition de Timoleon OEM par Genuit Group plc (7 août 2024), qui met en évidence l'investissement continu dans les formats de panneaux de construction sèche utilisés pour accélérer la rénovation et les constructions légères. Tout au long de la chaîne, la complexité logistique et des stocks reste élevée, car des matériaux volumineux (tuyaux, panneaux) sont expédiés en même temps que des composants électroniques à forte valeur qui nécessitent une manutention plus stricte et un support de firmware avec gestion des versions.
Paysage concurrentiel
Concentration du Marché
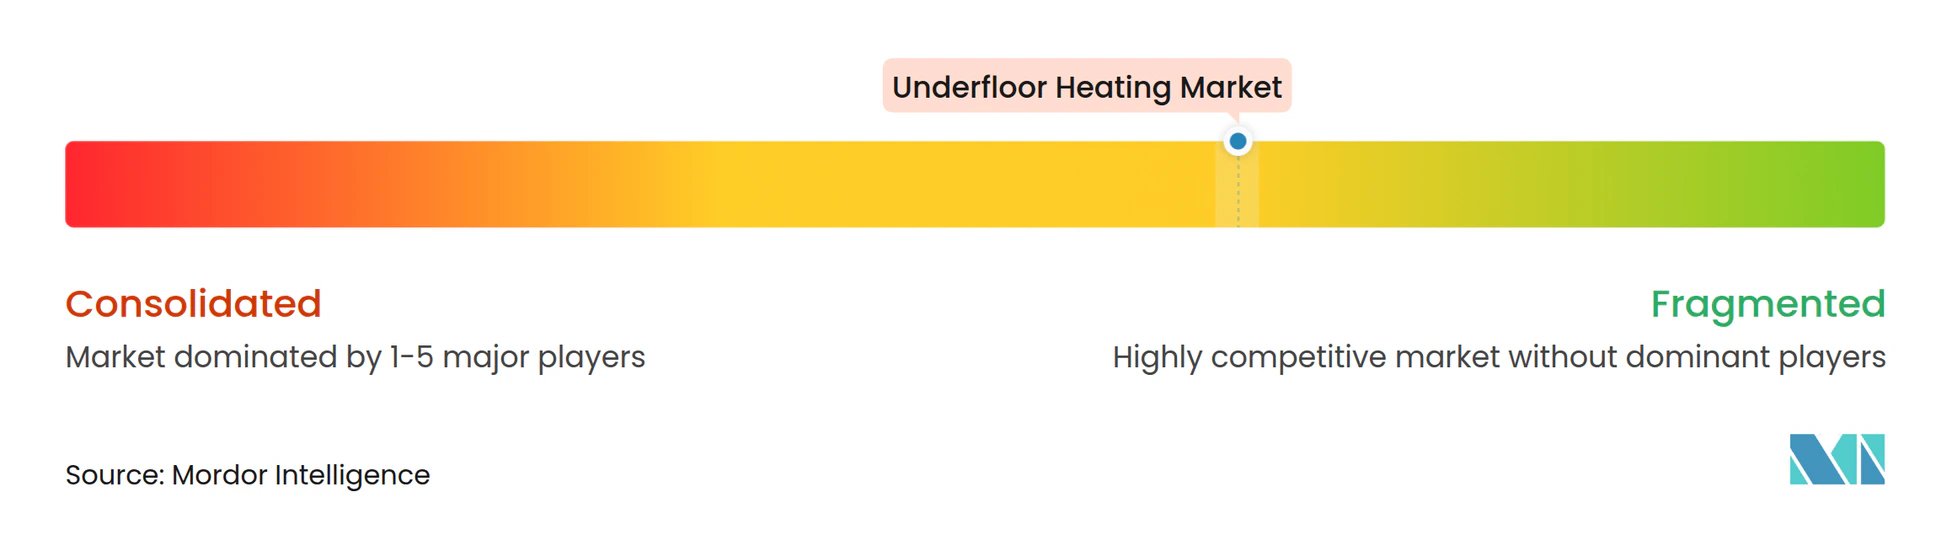
Le marché du chauffage par le sol est modérément fragmenté. Uponor, Danfoss et nVent façonnent les normes des composants de base, tandis que Warmup, ThermoSoft et Schlüter cultivent des niches spécialisées. La convergence technologique entre le matériel de chauffage, ventilation et climatisation et les plateformes numériques entraîne des acquisitions et des cessions ; la vente par nVent en 2024 de Raychem, NuHeat et Pyrotenax a réordonné les alignements concurrentiels. Les entreprises leaders recherchent une intégration verticale avec les fournisseurs d'algorithmes de contrôle pour offrir des garanties de performance de bout en bout.
La durabilité des matériaux constitue un deuxième champ de bataille stratégique. Le PEX biosourcé d'Uponor et les lignes pilotes en matériaux circulaires signalent un pivot industriel vers des produits à faible teneur en carbone incorporé. Les concurrents s'empressent de certifier des offres similaires pour satisfaire aux directives d'approvisionnement. L'expansion des services est tout aussi vigoureuse ; Warmup commercialise des tableaux de bord d'informations énergétiques pilotés par les données, renforçant le récit des revenus récurrents.
Les écosystèmes de partenariat élargissent la portée. Honeywell collabore avec des plateformes de technologie immobilière pour intégrer les boucles de plancher dans des suites de bâtiments intelligents plus larges, tandis que Schlüter travaille en étroite collaboration avec les fabricants de carrelage pour prévalider les performances thermiques. Des start-ups appliquent une optimisation par apprentissage automatique qui génère 3 % à 5 % d'économies supplémentaires, selon les recherches d'Energy Informatics. Les dynamiques collectives soulignent un secteur où la performance des produits, la maîtrise numérique et les références en matière de durabilité interagissent pour façonner le leadership à long terme du marché.
Leaders du secteur du chauffage par le sol
-
Uponor Corporation
-
nVent Electric plc
-
Danfoss Group
-
Warmup PLC
-
Rehau AG & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chauffage par le Sol Entreprises couvertes dans ce rapport
- Uponor Corporation
- Danfoss Group (incl. DEVI)
- nVent Electric plc (Raychem)
- Honeywell International Inc.
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Siemens AG
- Schneider Electric SE
- Nexans SA
- Warmup PLC
- Rehau AG and Co.
- Pentair plc
- Watts Water Technologies Inc.
- Schluter Systems
- Nu-Heat UK Ltd.
- ThermoSoft International Corp.
- Flexel International Ltd.
- Eberle Controls GmbH
- Emmeti SpA
- Henco Industries
- Amuheat Pty Ltd.
Opportunités de marché et perspectives d'avenir
L'activité politique et programmatique continue de renforcer les opportunités autour des systèmes de chauffage au sol basse température alignés sur les pompes à chaleur et des commandes avancées. Au Royaume-Uni, la modification du Boiler Upgrade Scheme entrée en vigueur le 21 juillet 2026 a porté les subventions à 9 000 GBP pour les pompes à chaleur air-eau ou géothermiques dans les logements hors réseau de gaz remplaçant le fioul ou le GPL, soutenant directement les solutions humides (hydrauliques) par le sol fonctionnant efficacement à des températures de départ plus basses. Dans le même temps, les pompes à chaleur air-air ont reçu une subvention de 2 500 GBP mais ne prennent pas en charge les systèmes humides, ce qui accroît la valeur d'une sélection claire du système, de la formation des installateurs et des offres hydrauliques groupées.
Les commandes et la mise en service représentent un espace blanc visible où les fournisseurs peuvent réduire les frictions d'installation et répondre aux contraintes de compétences en rénovation. Les thermostats connectés et les plateformes multizones s'intégrant à des protocoles de domotique plus larges sont positionnés comme un levier de conformité et de performance, à mesure que les normes et codes favorisent l'efficacité énergétique et la fonctionnalité de contrôle de la température. Des initiatives de fabricants telles que le service de préprogrammation en usine NEA SMART 2.0 de REHAU, ainsi que de nouveaux thermostats connectés de marques leaders, témoignent d'une demande pour des piles de contrôle préconfigurées et interopérables. Cela favorise des offres combinant matériel, configuration et contrats de service (mise en service, diagnostics et support du cycle de vie) plutôt que des composants autonomes.
Développements industriels récents dans Marché du Chauffage par le Sol
- Juillet 2026 : Rehau AG & Co. a lancé un service de préprogrammation en usine pour son système de contrôle NEA SMART 2.0, expédiant sur site des thermostats, bases de contrôle et actionneurs configurés. Cela déplace l'effort de mise en service en amont, réduisant le temps de configuration sur site et aidant les installateurs à standardiser les installations multizones, tant en construction neuve qu'en rénovation.
- Janvier 2026 : nVent Electric plc a annoncé le thermostat de chauffage au sol nVent NUHEAT Conductor avec connectivité Wi-Fi et Bluetooth, contrôle via application mobile et programmation auto-adaptative. Ce lancement renforce le rôle des commandes connectées comme facteur de différenciation dans les systèmes de chauffage électrique par le sol et favorise une valeur récurrente grâce à l'optimisation par logiciel.
- Octobre 2025 : Warmup PLC a lancé le thermostat WiFi 7iE Smart Matter, présenté comme le premier contrôleur de chauffage au sol compatible Matter pour les principaux écosystèmes de maison intelligente. La prise en charge de Matter réduit les frictions d'intégration avec des plateformes telles qu'Apple Home, Google Home et Amazon Alexa, élargissant la demande adressable pour les commandes de chauffage au sol centrées sur les applications.
Marché du Chauffage par le Sol Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du chauffage par le sol comprend la valeur des systèmes installés sous les surfaces de plancher assurant le chauffage des espaces via des éléments électriques ou des canalisations hydroniques, ainsi que les régulateurs principaux généralement vendus avec ces systèmes.
Exclusions du périmètre : Nous excluons les chaudières et les pompes à chaleur vendues en tant qu'équipements séparés, l'automatisation générale des bâtiments vendue sans chauffage par le sol, ainsi que les matériaux de revêtement de sol ou les adhésifs.
Aperçu de la Segmentation
- Par offre
- Matériel
- Services
- Par type de système
- Électrique
- Hydronique
- Par composant
- Tuyaux et câbles de chauffage
- Panneaux d'isolation
- Collecteurs et unités de mélange
- Systèmes de contrôle (thermostats, capteurs et actionneurs)
- Par type d'installation
- Construction neuve
- Rénovation
- Par revêtement de sol
- Carrelage et pierre
- Stratifié et bois d'ingénierie
- Moquette et tapis
- Vinyle et linoléum
- Par application
- Résidentiel
- Maisons individuelles
- Immeubles collectifs
- Commercial
- Bureaux
- Commerce de détail
- Hôtellerie
- Institutionnel
- Santé
- Établissements d'enseignement
- Industriel
- Résidentiel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Benelux
- Russie
- Reste de l'Europe
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par la cartographie des sources de données publiques reflétant la demande en chauffage par le sol, ainsi que des indicateurs fiablement corrélés aux installations et aux expéditions de systèmes. Nous avons examiné les indicateurs du bâtiment et de la construction, les mises à jour des politiques de chauffage et les programmes d'efficacité énergétique, car ceux-ci constituent souvent les premiers déclencheurs d'une adoption à grande échelle.
Pour ancrer nos hypothèses, nous avons consulté des sources accessibles sans abonnement, telles que les publications de l'Agence Internationale de l'Énergie, les statistiques de construction et d'énergie d'Eurostat, les données de chauffage de l'Administration américaine d'information sur l'énergie, les dépenses de construction du Bureau du recensement des États-Unis, ainsi que les normes et guides publiés par des organismes tels que l'ASHRAE. Nous avons également utilisé des rapports d'entreprises, des présentations aux investisseurs, des publications spécialisées réputées, un abonnement payant pour les données financières d'entreprises et le contexte des actualités, ainsi qu'une base de données de brevets pour suivre les orientations produits. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources et documents publics ont été consultés pour collecter des données, valider des chiffres et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
Les entretiens primaires ont permis de convertir les signaux généraux de construction et de chauffage en données spécifiques au chauffage par le sol, notamment pour la répartition entre la demande électrique et hydronique et les niveaux de prix typiques par type de projet. Nous avons échangé avec un panel de fabricants, distributeurs, installateurs et parties prenantes de la conception de bâtiments dans les principales régions, puis recontacté un sous-ensemble lorsque les premiers résultats du modèle présentaient des écarts importants par rapport aux retours des circuits de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs de plus petite taille : 14 % | Managers : 60 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une combinaison d'approches descendante et ascendante : l'approche descendante part de l'activité de construction adressable et du parc de rénovations thermiques, filtrés ensuite par les taux de pénétration du chauffage par le sol par région et type de bâtiment. Une fois ce bassin de demande défini, les résultats ont été corroborés par des vérifications ascendantes sélectives, telles que le débit échantillonné des installateurs, les contrôles des circuits de distribution et une construction volume multiplié par le prix de vente moyen basée sur la couverture de surface typique des systèmes.
Les données clés comprenaient les nouvelles surfaces de plancher résidentielles et commerciales, l'intensité des rénovations, les signaux régionaux d'électrification et d'incitations à l'efficacité énergétique, la répartition entre l'adoption électrique et hydronique, ainsi que le prix de vente moyen des systèmes, qui varie selon les fonctionnalités de régulation et la complexité d'installation. Le prix étant un facteur déterminant, les prix de vente moyens ont été projetés en tenant compte de l'inflation, de l'évolution des coûts des composants et des attentes issues des entretiens concernant les taux d'intégration des régulateurs et capteurs, plutôt qu'en supposant un prix fixe.
Pour les prévisions, une analyse de scénarios a été utilisée afin de refléter différentes trajectoires pour les cycles de construction et la dynamique des rénovations ; les scénarios ont été rattachés aux capacités d'installation réalistes et aux délais d'obtention des permis décrits par les professionnels. Lorsque les signaux ascendants étaient insuffisants dans les pays de plus petite taille, les lacunes ont été comblées par des indicateurs de substitution (tels que la croissance de la surface de plancher et les conditions de degrés-jours de chauffage), puis normalisés par une revue d'experts avant la finalisation des totaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats ont été vérifiés par rapport à des indicateurs indépendants tels que les tendances des dépenses de construction régionales, les signaux de demande en équipements de chauffage et la répartition attendue entre les installations électriques et hydroniques. En cas de valeurs aberrantes, nous avons remonté jusqu'à l'hypothèse spécifique à l'origine de l'écart (par exemple, les taux de pénétration ou les hypothèses de prix et de mix).
Le modèle est ensuite soumis à une revue analytique en plusieurs étapes afin de garantir la cohérence des définitions, des calculs et des agrégations par pays. Les hypothèses clés sont revalidées par des appels de suivi lorsque les écarts restent élevés.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements majeurs de politique, des mouvements de change importants ou des ralentissements de la construction modifient sensiblement la demande à court terme. Avant la livraison, une passe finale est effectuée pour intégrer les dernières publications publiques et les hypothèses de prix et de mix nouvellement validées.
Taille du Marché du Chauffage par le Sol selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour le chauffage par le sol ne concordent pas toujours, car les équipes retiennent des années de référence, des hypothèses de prix et des périmètres différents quant à ce qui est comptabilisé dans la vente du système. Même lorsque les mêmes termes sont utilisés, le modèle peut varier selon que l'étude s'appuie davantage sur les perspectives de construction ou sur l'activité d'installation et les retours des circuits de distribution.
Dans ce rapport, le calendrier de conversion des devises et les contrôles trimestriels d'actualisation des prix de vente moyens sont utilisés pour maintenir la valeur de marché en adéquation avec la façon dont les tapis électriques, les kits de canalisations hydroniques et les packs de régulation sont tarifés et achetés dans les différentes régions — une démarche qui tend à réduire les dérives sur les années proches pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,89 milliards USD (2026) | |
| Revue Spécialisée A | 5,30 milliards USD (2024) | Utilise une année de base antérieure et peut sous-estimer la valeur actuelle si les récentes évolutions de prix et les taux d'intégration des régulateurs ne sont pas actualisés fréquemment, et si la conversion des devises est effectuée en utilisant une seule moyenne annuelle. |
| Cabinet de Conseil Mondial B | 6,19 milliards USD (2025) | Définit un périmètre de système et de composants plus large dans certaines parties de la chaîne de valeur et applique une grille tarifaire différente pour les régulations multi-zones, ce qui peut faire remonter le total déclaré par rapport à une définition strictement limitée au système. |
L'écart s'explique en grande partie par le calendrier et par ce qui est intégré dans le prix de vente du système, notamment lorsque les régulateurs et les kits liés à l'installation sont traités différemment. En rattachant la valeur à un bassin de demande clairement défini, puis en revalidant les hypothèses de prix et de mix via les retours terrain, le chiffre final reste traçable selon des étapes reproductibles plutôt qu'une simple courbe de croissance globale.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des systèmes de chauffage par le sol ?
La taille du marché du chauffage par le sol devrait augmenter de 5,53 milliards USD en 2025 à 5,89 milliards USD en 2026 et atteindre 8,42 milliards USD d'ici 2031, avec un TCAC de 7,43 % sur la période 2026-2031.
Quel type de système domine le marché ?
Les solutions hydroniques ont dominé avec une part de 66,35 % en 2025, bien que les systèmes électriques croissent plus rapidement à un TCAC de 9,07 %.
Pourquoi l'Europe est-elle une région leader pour l'adoption du chauffage par le sol ?
L'Europe bénéficie de subventions généreuses, de codes énergétiques stricts pour les bâtiments et de réseaux d'installateurs qualifiés qui stimulent collectivement la demande.
Quel est le principal moteur de croissance pour les installations de rénovation ?
Des normes de performance énergétique plus strictes et des technologies d'installation à faible encombrement ont propulsé les applications de rénovation à un TCAC prévu de 9,07 %.
Quel segment d'application se développe le plus rapidement ?
Le secteur institutionnel devrait progresser à un TCAC de 8,53 % alors que la conformité reste la priorité pour ce segment.
Comment les contrôles intelligents influencent-ils le marché ?
Les thermostats intelligents et les collecteurs connectés à l'IoT optimisent la consommation d'énergie, faisant des systèmes de contrôle le segment de composants à la croissance la plus rapide avec un TCAC de 9,30 %.