
Marktgröße und Marktanteil Fußbodenheizung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.89 Milliarden US-Dollar |
| Marktgröße (2031) | 8.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.43 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fußbodenheizung von Mordor Intelligence
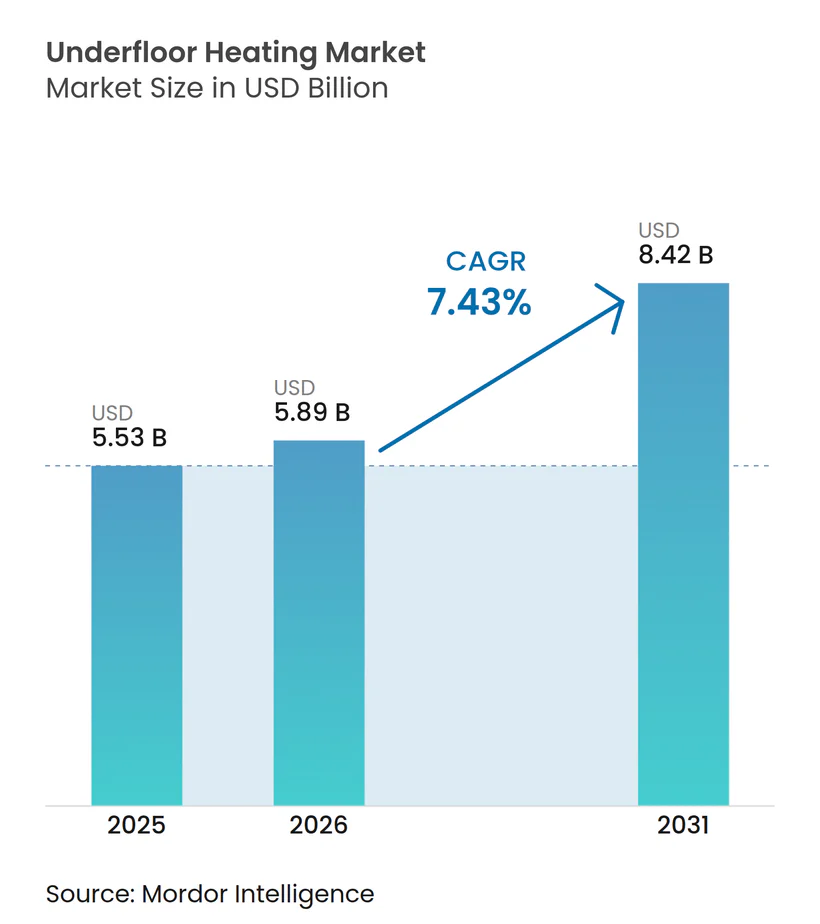
Die Marktgröße für Fußbodenheizung wird voraussichtlich von 5,53 Milliarden USD im Jahr 2025 auf 5,89 Milliarden USD im Jahr 2026 steigen und bis 2031 8,42 Milliarden USD erreichen, mit einer CAGR von 7,43 % über den Zeitraum 2026–2031.
Das Wachstum spiegelt strengere Energieeffizienzvorschriften, rasche Urbanisierung und ein gesteigertes Bewusstsein für kohlenstoffarme Komfortlösungen wider. Die Agenda der EU für emissionsfreie Gebäude treibt die Nachfrage an, während die Region Asien-Pazifik von Smart-City-Programmen und einem robusten Wärmepumpenausbau profitiert. Hardware bleibt das Fundament der Umsätze aufgrund der großvolumigen Nachfrage nach Rohren und Kabeln; Dienstleistungen entwickeln sich jedoch zu einem strategischen Umsatzstrom, da vernetzte Steuerungen Möglichkeiten zur Wertschöpfung über den gesamten Lebenszyklus schaffen. Der Wettbewerb verlagert sich von der reinen Hardwarelieferung hin zu plattformbasierten Angeboten, die hydraulische oder elektrische Wärmequellen mit datengesteuerten Optimierungsdienstleistungen verbinden. Premium-Hotellerieprojekte, digitalisierte Sanierungsprogramme und biobasierte Komponenten bilden gemeinsam den attraktivsten Chancenpool im Prognosezeitraum.
Wichtigste Erkenntnisse des Berichts
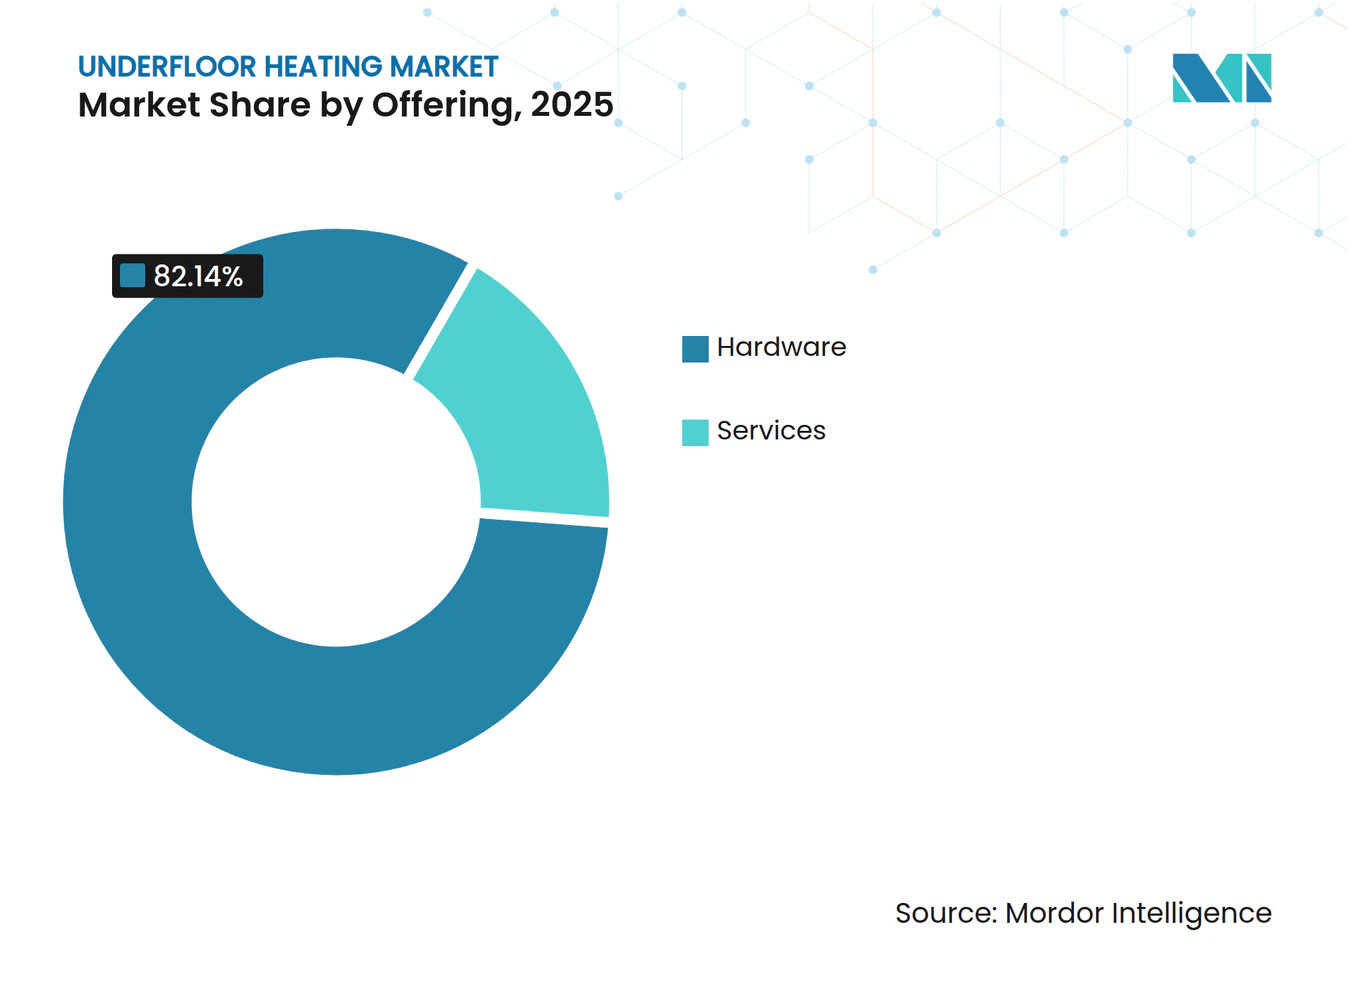
- Nach Angebot führte Hardware mit einem Umsatzanteil von 82,14 % im Markt für Fußbodenheizung im Jahr 2025, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 8,43 % wachsen werden.
- Nach Systemtyp hielten hydraulische Lösungen im Jahr 2025 einen Marktanteil von 66,35 % im Markt für Fußbodenheizung, und elektrische Alternativen werden voraussichtlich bis 2031 mit einer CAGR von 9,07 % expandieren.
- Nach Komponente entfielen auf Heizrohre und -kabel im Jahr 2025 ein Anteil von 41,23 % an der Marktgröße für Fußbodenheizung, während Steuerungssysteme voraussichtlich mit einer CAGR von 9,30 % zulegen werden.
- Nach Installationstyp entfiel auf Neubau im Jahr 2025 ein Anteil von 62,58 % im Markt für Fußbodenheizung; Sanierungsarbeiten werden jedoch voraussichtlich mit einer CAGR von 9,07 % beschleunigt wachsen.
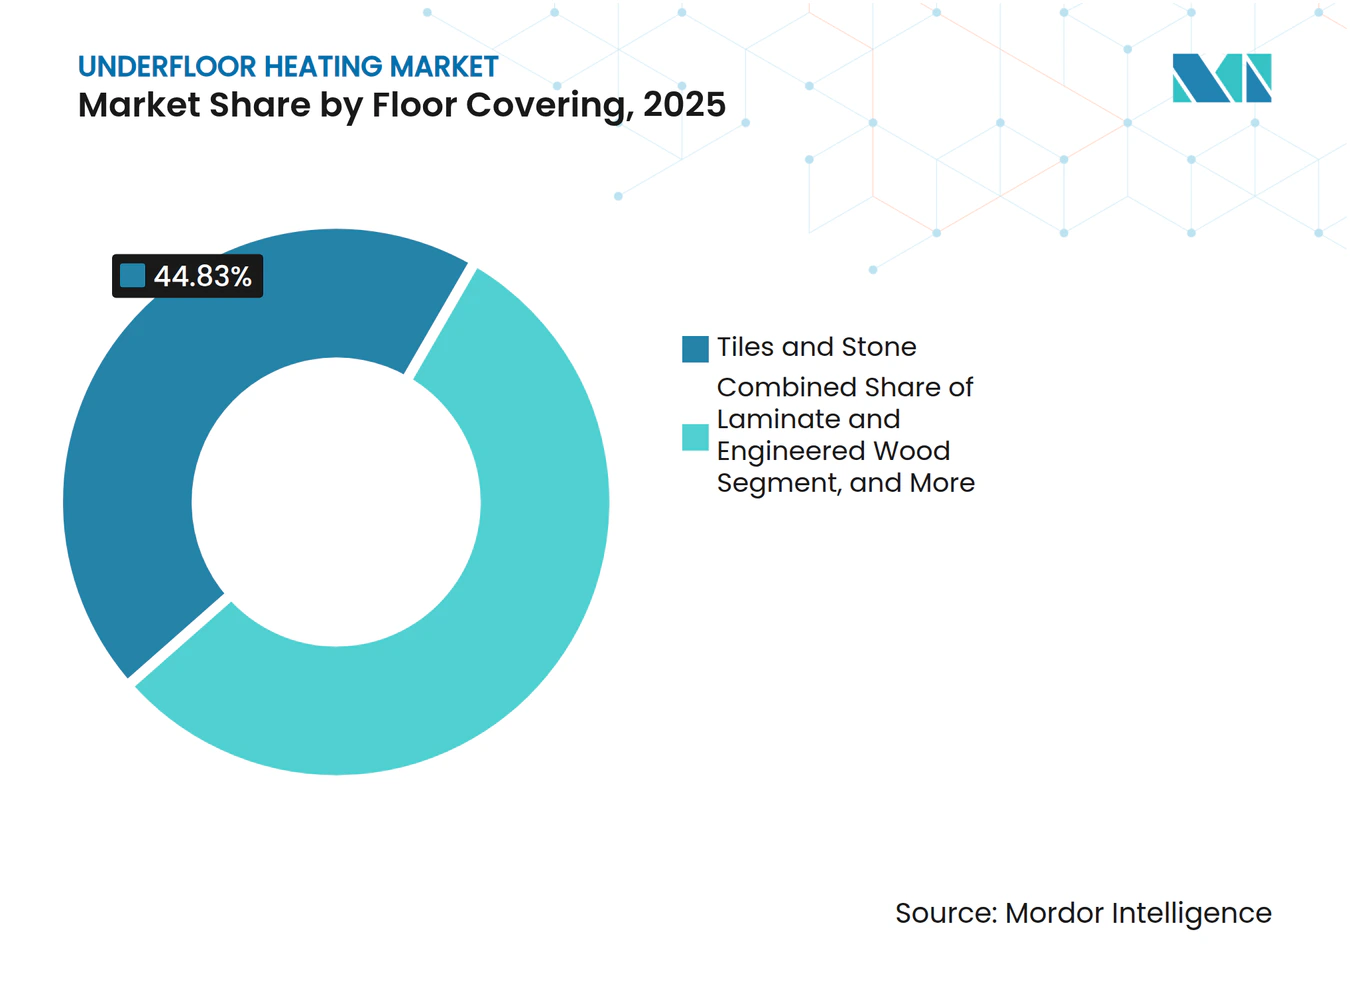
- Nach Bodenbelag entfielen auf Fliesen und Naturstein im Jahr 2025 ein Anteil von 44,83 % im Markt für Fußbodenheizung; Vinyl- und Linoleumböden werden voraussichtlich mit einer CAGR von 10,84 % zulegen.
- Nach Anwendung hielt der Wohnbereich im Jahr 2025 einen Anteil von 63,08 % im Markt für Fußbodenheizung, während der institutionelle Bereich voraussichtlich mit einer CAGR von 8,53 % wachsen wird.
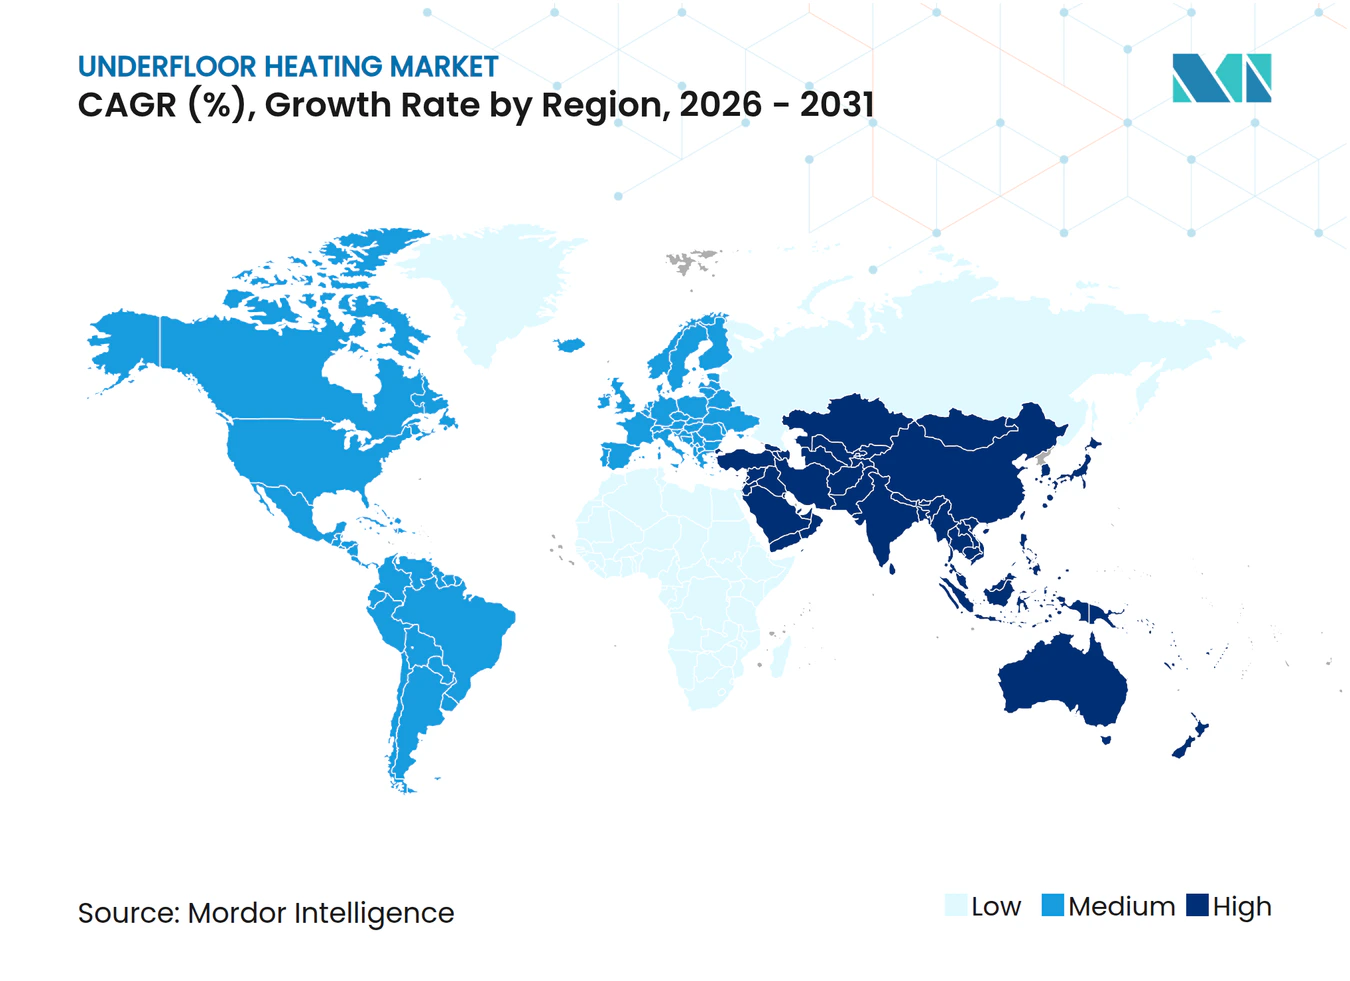
- Nach Geografie dominierte Europa mit einem Umsatzanteil von 40,22 % im Markt für Fußbodenheizung im Jahr 2025, und Asien-Pazifik ist mit einer CAGR von 7,87 % die am schnellsten wachsende Region.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Nachfrage nach energieeffizienter Heizung im kaltklimabedingten Europa | +1.8% | Europa, nordische Länder | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsziele begünstigen Niedertemperatur-Strahlungsheizung in den nordischen Ländern | +1.5% | Nordische Länder, Deutschland, Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Staatliche Subventionen für elektrifizierte Sanierungen in Nordamerika | +1.2% | Nordamerika, Kanada | Kurzfristig (≤ 2 Jahre) |
| Rasche Smart-Home-Sanierungen fördern intelligente Fußbodenheizungssteuerungen in Asien | +1.0% | Asien-Pazifik, China, Japan | Mittelfristig (2–4 Jahre) |
| Wachsende gewerbliche Nutzflächen in den GCC-Staaten mit integrierter Fußbodenheizung | +0.8% | Naher Osten, GCC-Staaten | Mittelfristig (2–4 Jahre) |
| Kosteneinsparungen durch solar-hydraulische Lösungen in netzunabhängigen Resorts in Ozeanien | +0.3% | Ozeanien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach energieeffizienter Heizung im kaltklimabedingten Europa treibt die hydraulische Akzeptanz voran
Regierungen in ganz Europa knüpfen Sanierungsförderungen an die Integration erneuerbarer Energien und drängen die hydraulische Fußbodenheizung in den Mainstream der Gebäudespezifikationen. Das Gebäudeenergiegesetz in Deutschland fördert bis zu 70 % der konformen Systeme. Das britische Wärmenetz-Technische-Qualitätssicherungsprogramm legt Leistungsschwellenwerte fest, die auf die Niedertemperatur-Wärmeverteilung zugeschnitten sind.[1] Parallele Anreize in Frankreich und Italien beschleunigen die Marktdurchdringung. Die daraus resultierende Skalierung senkt die Komponentenpreise und fördert den Übergang zu integrierten solar-hydraulischen Paketen, die mit dem Null-Emissions-Ziel der EU übereinstimmen.
Dekarbonisierungsziele begünstigen Niedertemperatur-Strahlungsheizung in den nordischen Ländern
Nordische Behörden fördern Vorlauftemperaturen von 25–27 °C, die die Effizienz von Wärmepumpen maximieren. Dänemarks Wärmepumpen-Pool bietet Zuschüsse von DKK 27.000 für wassergespeiste Einheiten, die nahtlos mit Fußbodenheizungsverteilern kombiniert werden können.[2] Fernwärmenetze in Schweden und Norwegen erzielen niedrigere Rücklauftemperaturen und reduzieren so Systemverluste. Diese Synergie zwischen Netzausbau und gebäudeinterner Effizienz festigt die langfristige Nachfrage auf dem nordischen Markt für Fußbodenheizung.
Staatliche Subventionen für elektrifizierte Sanierungen in Nordamerika
Bundesstaatliche Programme unterstützen die Elektrifizierung von Heizungs-, Lüftungs- und Klimaanlagen und leiten Fördermittel in Strahlungsboden-Sanierungen, die den Niedertemperaturbetrieb nutzen. Kanadas Anreiz von CAD 5.000 verbessert die Amortisierungsaussichten für Verbraucher, während bevorstehende US-amerikanische Pumpennormen Einsparungen von 0,55 Billiarden BTU über 30 Jahre versprechen. Strengere Dämmvorschriften erweitern die adressierbare Sanierungsbasis zusätzlich.
Rasche Smart-Home-Sanierungen fördern intelligente Fußbodenheizungssteuerungen in Asien
IoT-angereicherte Thermostate integrieren Belegungserkennung und wetteradaptive Startfunktionen und reduzieren die Jahreskosten um bis zu USD 500. Chinas beschleunigter Ausbau von Wärmepumpen verstärkt die Nachfrage nach digital koordinierten Fußbodenheizungskreisen. Japanische und koreanische Bauunternehmen setzen Z-Wave-Steuerungsprotokolle ein, die Fußbodenheizung in umfassendere Smart-Home-Ökosysteme einbetten.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNISSE | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten in aufstrebenden südamerikanischen Märkten | -0.9% | Südamerika, Brasilien, Argentinien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Installateuren schränkt die Sanierungsdurchdringung in Afrika ein | -0.6% | Afrika, Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Verzögerung beim Aufheizen/Abkühlen im Vergleich zu Zwangsluft-Systemen | -0.4% | Global, insbesondere Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Feuchtigkeits- und Bodenbelag-Kompatibilitätsprobleme in feuchten Tropen | -0.3% | Südostasien, Mittelamerika, Karibik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten in aufstrebenden südamerikanischen Märkten
Hydraulische Bodensysteme kosten USD 10–20 pro Quadratfuß in der Installation, was in preissensiblen Volkswirtschaften die Erschwinglichkeit erschweren kann. Währungsvolatilität und die Abhängigkeit von importierten Komponenten verlängern die Amortisierungszeiten und beschränken die Nachfrage auf gehobene Projekte.[3] Kostengünstigere elektrische Matten sind mit hohen tarifbedingten Betriebskosten konfrontiert, was die Notwendigkeit einer lokalen Produktion unterstreicht.
Mangel an qualifizierten Installateuren schränkt die Sanierungsdurchdringung in Afrika ein
Der Verteilerausgleich und die Druckprüfung erfordern Fähigkeiten, die in vielen afrikanischen Städten noch selten sind. Eine unsachgemäße Installation birgt das Risiko von Feuchtigkeitsschäden und führt zu Garantieansprüchen, was potenzielle Käufer abschreckt. Herstellergeführte Schulungs- und Zertifizierungsprogramme sind entscheidend, um das Sanierungspotenzial zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Hardware-Dominanz bildet das MarktfundamentHardware erzielte einen Anteil von 82,14 % und damit den Großteil des Umsatzes im Jahr 2025, da Rohre, Kabel, Verteiler und Stellantriebe unverzichtbare Grundkäufe bleiben. Standardisierungsbemühungen und biobasierte PEX-Innovationen von Marktführern wie Uponor senken den eingebetteten CO₂-Ausstoß und die Gesamtinstallationskosten. Dienstleistungen sind zwar wertmäßig kleiner, wachsen jedoch mit einer CAGR von 8,43 %, da vernetzte Plattformen professionelle Inbetriebnahme und Abonnements für vorausschauende Wartung erfordern. Anbieter schnüren nun Pakete aus Bodenheizkreisen, intelligenten Thermostaten und Installationsdienstleistungen, um Leistungsgarantien zu sichern und neue Margenquellen zu erschließen. Der Markt für Fußbodenheizung belohnt zunehmend Lösungsanbieter, die das Lebenszyklusrisiko reduzieren und die Entscheidungsprozesse von Gebäudeeigentümern vereinfachen.
Die Nachfrage nach Technikern steigt, da intelligente Steuerungen auf Belegungsprofile kalibriert und in Gebäudemanagementsysteme integriert werden müssen. Optimierungsverträge im Kundendienst helfen Kunden dabei, die von Regulierungsbehörden vorgeschriebenen Energieziele zu erreichen, und wandeln einmalige Geräteverkäufe in wiederkehrende Umstze um. Diese Verschiebungen erhöhen die Ökosystembindung und festigen Hardware-plus-Service-Pakete als den Standard-Beschaffungsweg im Markt für Fußbodenheizung.



Nach Systemtyp:
Elektrische Systeme fordern die hydraulische Dominanz herausHydronik-Kreisläufe hielten 2025 einen Marktanteil von 66,35 %, dank überlegener Betriebskostenvorteile bei großen Flächen. Elektrische Matten und Kabel verzeichnen hingegen einen CAGR von 9,07 %, da sie bei platzbeschränkten Renovierungen überzeugen, bei denen ein minimaler Bodenaufbau entscheidend ist. Der Schlüter DITRA-HEAT-E-Aufbau reduziert die Gesamthöhe auf 5,5 mm und ermöglicht schnelle Badezimmerrenovierungen ohne Änderungen an Türschwellen. Hybride Anordnungen, bei denen Hydronik die Hauptzonen versorgt und elektrische Elemente Nassbereiche abdecken, werden in Mehrfamilienhäusern zunehmend üblich. Dieses komplementäre Adoptionsmuster erweitert den adressierbaren Markt für Fußbodenheizungen.
Hydronik-Systeme erhalten weiterhin Auszeichnungen für nachhaltiges Bauen, da sie Wärmepumpen und solarthermische Kollektoren ergänzen. Steuerungen passen die Vorlauftemperatur nun automatisch anhand von Außenluftfühlern an, wodurch Pumpenenergieverluste reduziert werden. Elektrische Lösungen punkten durch verfeinerte thermostatische Zonenregelung und dynamische Lastmanagementfunktionen, die Versorgungsrabatte erschließen. Diese technologischen Entwicklungspfade stellen sicher, dass beide Systemkategorien in unterschiedlichen Projekttypen innerhalb des Fußbodenheizungsmarktes nebeneinander bestehen und gedeihen werden.
Nach Komponente:
Steuerungssysteme treiben die technologische Entwicklung voranHeizrohre und -kabel machen 41,23 % des Komponentenumsatzes im Jahr 2025 aus, während Steuerungssysteme mit der schnellsten Rate von 9,30 % CAGR expandieren, da Bewohner eine app-zentrierte Temperaturverwaltung anstreben. Wetterbasierte Frühstartalgoritmen, die im Warmup 6iE WLAN-Thermostat eingebettet sind, reduzieren beispielsweise den Energieverbrauch, indem sie thermische Trägheit und Belegungsgewohnheiten erlernen. Verteiler integrieren Servostellantriebe, die Zonen in Echtzeit ausgleichen, während Dämmplatten recycelte Schaumstoffkerne nutzen, um den Wärmedurchgangswiderstand zu erhöhen. Diese Innovationen verwandeln passive Wärmeverteilungsnetze in dynamische thermische Ökosysteme und positionieren intelligente Steuerungen als den zentralen Werttreiber im künftigen Markt für Fußbodenheizung.
Hersteller differenzieren sich durch offene Protokoll-Gateways, die eine nahtlose Integration mit Beleuchtungs-, Beschattungs- und Lüftungssteuerungen ermöglichen. Erweiterte Diagnosefunktionen warnen Serviceteams, bevor Ventilklemmen oder Pumpenkavitation den Komfort beeinträchtigen, und stärken so die Dienstleistungsumsatzströme weiter. Infolgedessen bewertet der Markt für Fußbodenheizung digitale Kompetenz mittlerweile gleichrangig mit mechanischer Zuverlässigkeit.
Nach Installationstyp:
Sanierungsanwendungen beschleunigen das WachstumNeubauprojekte behaupten im Jahr 2025 noch immer einen Umsatzanteil von 62,58 %, unterstützt durch umfassende Planungsintegration, die Estrichdicke, Kreisabstand und Dämmung optimiert. Die Sanierungsnachfrage steigt mit einer CAGR von 9,07 %, da Städte die Mindestenergieanforderungen verschärfen; das Vereinigte Königreich plant, die Energieeffizienzklassen von Mietwohnungen bis 2030 auf B und C anzuheben.
Flachbaulösungen wie Schlüter-BEKOTEC-THERM benötigen nur 8 mm Estrich und mindern so Bodenhöhenbeschränkungen in denkmalgeschützten Gebäuden. Schnell aushärtende selbstverlaufende Ausgleichsmassen verkürzen die Ausfallzeiten und ermöglichen es gewerblichen Mietern, den Betrieb schnell wieder aufzunehmen. Politisch geförderte Anreize in Verbindung mit verfeinerten Sanierungspaketen werden dieses Segment als wichtigen Wachstumsmotor im breiteren Markt für Fußbodenheizung stärken.
Nach Bodenbelag:
Laminatinnovation treibt den Segmentwandel voranFliesen und Stein machten 2025 aufgrund ihrer optimalen Wärmeleitfähigkeit 44,83 % des Umsatzes aus. Bereiche aus Ingenieurholz und Laminat wachsen mit einem CAGR von 6,79 %, nachdem Hersteller die Dimensionsstabilität verbessert und Produkte für Oberflächentemperaturen von ≤ 29 °C zertifiziert haben. Das Hartholzangebot von Junckers steht exemplarisch für emissionsarme, akustisch gedämmte Spezifikationen, die sich für Hotellerie- und hochwertige Wohnbauprojekte eignen. Diese gestalterisch flexiblen Oberflächen sprechen Architekten an, die wärmere Ästhetik ohne Effizienzeinbußen suchen, und erweitern dadurch die Materialauswahl im Fußbodenheizungsmarkt.
Teppich, Vinyl und Linoleum behalten Nischenanteile und werden voraussichtlich mit einem CAGR von 10,84 % das stärkste Wachstum im Prognosezeitraum verzeichnen; sie erfordern eine angepasste Lastanpassung, um den höheren Wärmewiderstand auszugleichen. Fortschrittliche Wärmediffusionsplatten und zonenweise Schleifen mildern diese Herausforderungen und stellen sicher, dass vielfältige Bodenbelagsportfolios im Fußbodenheizungsmarkt weiterhin nebeneinander bestehen können.

Nach Anwendung:
Gewerbliches Gastgewerbe entwickelt sich zum WachstumsführerWohninstallationen machten im Jahr 2025 63,08 % des Wertes aus, was auf ein beständiges Streben der Hausbesitzer nach Komfort und platzsparender Klimatisierung hinweist. Dennoch werden Hotels, Resorts und Serviced Apartments voraussichtlich eine CAGR von 8,08 % verzeichnen, angetrieben durch Premium-Gästeerlebniskennzahlen und Druck durch ESG-Scorecards. Der institutionelle Anwendungsbereich wird voraussichtlich das am schnellsten wachsende Segment sein und bis 2031 eine CAGR von 8,53 % erzielen.
Das Pauls-Stradiņš-Klinische Universitätskrankenhaus nutzte hydraulische Betondecken in öffentlichen Bereichen, um Luftstaub zu reduzieren und hygienische Bedingungen aufrechtzuerhalten. Ähnliche institutionelle Erfolgsgeschichten stärken das Beschaffungsvertrauen und erheben Fußbodenheizung zu einem Kernmerkmal in stark frequentierten Einrichtungen.
Geografische Analyse
Europäischer Fußbodenheizungsmarkt
Europa hielt im Jahr 2025 einen Anteil von 40,22 %, da regionsweite Förderprogramme, kohlenstoffarme Bauvorschriften und ein ausgereiftes Installateurnetzwerk eine stetige Akzeptanz unterstützen. Die deutschen Subventionen, die britischen Netzwerkstandards und der italienische Eco Bonus bieten mehrschichtige finanzielle Unterstützung. Die nordische Netzwerkentkarbonisierung passt perfekt zu 25 °C-Versorgungskreisläufen und schafft einen robusten lokalen Markt für Fußbodenheizung. Europäische Hersteller investieren in PEX-Rohrleitungen aus Kreislaufmaterialien, verbessern die Lebenszyklusbilanz und sichern die regionale technologische Führungsposition.
Asiatisch-pazifischer Fußbodenheizungsmarkt
Die Region Asien-Pazifik weist die schnellste Entwicklung auf, mit einer CAGR von 7,87 %, angetrieben durch städtische Verdichtung, wachsende Komfortansprüche der Mittelschicht und nationale Smart-City-Agenden. Chinas Wärmepumpenprogramme erschließen synergetische Niedertemperatur-Bodenanwendungen. Japanische und koreanische Bauunternehmen nutzen IoT-Steuerungen für belegungsgesteuertes Energiemanagement und integrieren Fußbodenheizung in Hausautomatisierungspakete. Indiens Premium-Mischnutzungstürme schreiben Strahlungsböden vor, um strengeren Gebäudevorschriften zu entsprechen, während Australiens Resortsektor solar-gekoppelte hydraulische Anlagen nutzt, um die Abhängigkeit von Diesel zu reduzieren.
Nordamerikanischer Fußbodenheizungsmarkt
Nordamerika verbindet eine ausgereifte Nachfrage im Neubaubereich mit politisch gefördertem Sanierungsschwung. Bundesweite Elektrifizierungsanreize und Umwälzpumpenstandards für 2028 verbessern die Kostenwettbewerbsfähigkeit. Die Größe des Fußbodenheizungsmarkts im Sanierungsbereich dürfte sich ausweiten, da die Bundesstaaten die Anforderungen an die Wärmedämmung verschärfen.
Fußbodenheizungsmarkt im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten profitiert von der HVAC-Neugestaltung im Einzel- und Gastgewerbebereich, wo Strahlungsplatten den Auswirkungen hoher Deckenschichtung entgegenwirken. Südamerika steht vor Erschwinglichkeitshürden, nutzt jedoch Infrastrukturinvestitionen, um Fußbodenheizungen trotz Währungsgegenwinds in Vorzeigeprojekte zu integrieren. Afrikas Pipeline bleibt zukunftsorientiert und wird durch Installateursknappheit und Finanzierungslücken begrenzt, obwohl gezielte Qualifizierungsprogramme im Gange sind.
Regulatorisches Umfeld
In Europa verschärft die Ökodesign-Politik die Anforderungen an elektrische Fußboden-Einzelraumheizgeräte. Die Verordnung (EU) 2024/1103 der Kommission trat am 9. Mai 2024 in Kraft und gilt ab dem 1. Juli 2025. Sie legt Mindestanforderungen an die saisonale Raumheizungs-Energieeffizienz fest (einschließlich eines Schwellenwerts von 47,5% für elektrische Fußboden-Einzelraumheizgeräte), was für Hersteller, die in die EU verkaufen, einen klaren Compliance-Schritt darstellt.
Auch Sicherheits- und Lebenszyklusverpflichtungen werden ausgeweitet. Die Delegierte Richtlinie (EU) 2026/74 der Kommission (angenommen am 12. Januar 2026) erweitert die Reparierbarkeitsanforderungen auf häusliche Einzelraumheizgeräte, einschließlich Verpflichtungen zur Verfügbarkeit von Ersatzteilen für mindestens 10 Jahre. Dies verstärkt die Verschiebung hin zu wartungsfreundlichen Designs und langfristiger Ersatzteillogistik. In Nordamerika werden Installation und elektrische Sicherheit durch Vorschriften und Normen wie den International Residential Code 2024 (Anforderungen an Fußbodenheizungen einschließlich Verteilerzugänglichkeit und Rohrverlegungsregeln) sowie die NEC/NFPA-70-Anforderung (2023) für FI-Schutz bei elektrischen Fußbodenheizkabeln in Feuchträumen geregelt, wodurch die Bedeutung konformer Steuerungen, Sensoren und Installationspraktiken steigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Materialien, einschließlich Polymeren für PEX-/PE-RT-Rohre und Dämmschäume sowie Metallen wie Messing und Edelstahl für Verteiler, Ventile und Armaturen. Diese gehen an Komponentenhersteller, die Heizrohre und -kabel, Dämmplatten, Verteiler-/Mischeinheiten und Steuerungssysteme (Thermostate, Sensoren, Aktoren) liefern. Systemmontagebetriebe und OEM-/Handelsmarkenhersteller verpacken diese anschließend zu projektfertigen Sets, die auf Neubau- und Sanierungsanforderungen zugeschnitten sind. Danach erfolgt der Vertrieb über HLK-Großhändler, Fachvertriebe und Handwerkskanäle. Installation, Inbetriebnahme und Kundendienst schließen die Kette ab und sind zunehmend mit der digitalen Konfiguration von Steuerungen verknüpft.
Das Angebot bleibt geografisch uneinheitlich: Europa fungiert als spezialisiertes Zentrum für hydraulische Komponenten, während China eine bedeutende Exportquelle für elektrische Massensets und standardisierte Teile darstellt. Normen und Compliance-Rahmenwerke prägen Interoperabilität und Marktzugang, einschließlich der CENELEC-Veröffentlichung MEST EN 50559:2024 zu Leistungsmerkmalen elektrischer Fußbodenheizungen und der EU-Ökodesign-Vorschriften gemäß Verordnung (EU) 2024/1103. Kanalentscheidungen werden auch durch Konsolidierung beeinflusst, etwa durch die Übernahme von Timoleon OEM durch Genuit Group plc (7. August 2024), die anhaltende Investitionen in Trockenbauplattenformate hervorhebt, die zur Beschleunigung von Sanierungen und Leichtbauprojekten genutzt werden. Über die gesamte Kette hinweg bleibt die Logistik- und Lagerkomplexität hoch, da sperrige Materialien (Rohre, Platten) zusammen mit hochwertiger Elektronik versandt werden, die eine sorgfältigere Handhabung und versionskontrollierte Firmware-Unterstützung erfordert.
Wettbewerbslandschaft
Marktkonzentration
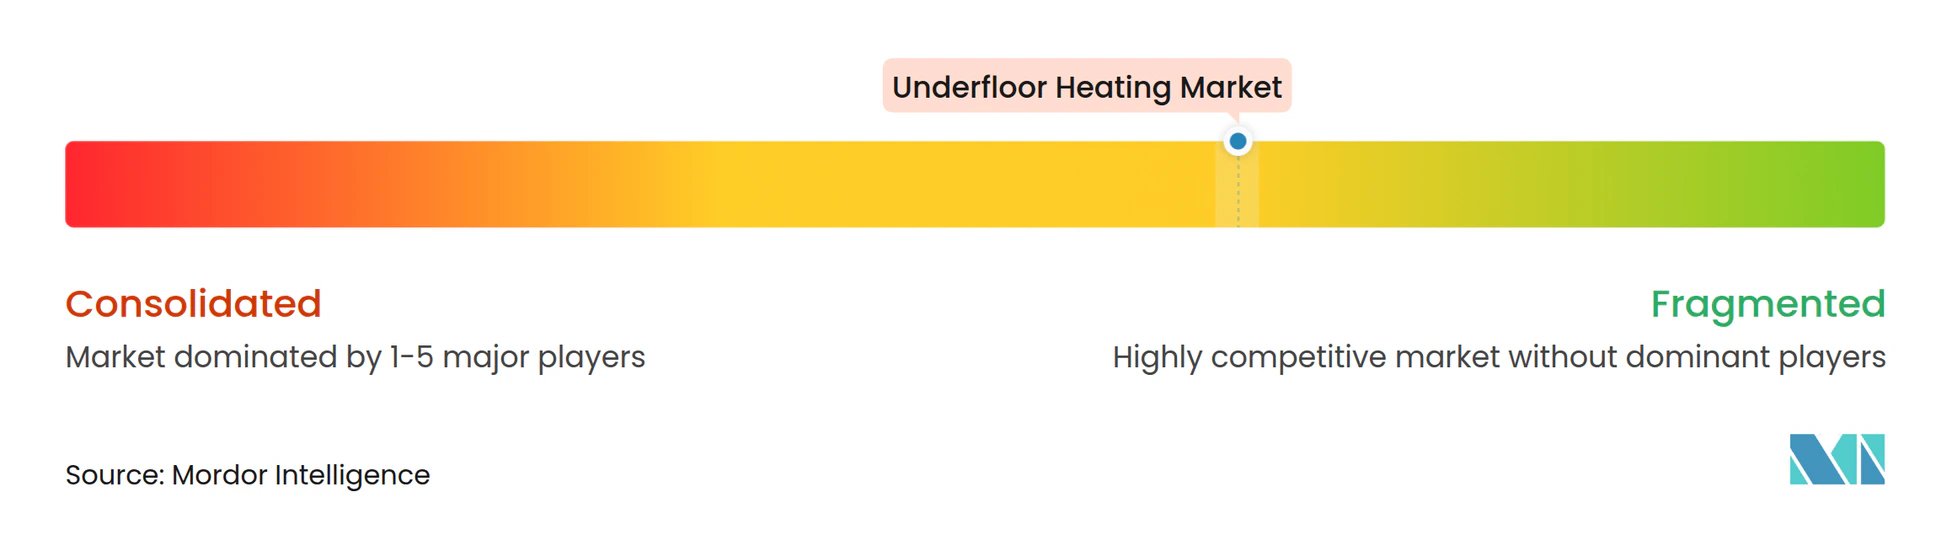
Der Markt für Fußbodenheizung ist mäßig fragmentiert. Uponor, Danfoss und nVent prägen die Kernkomponentenstandards, während Warmup, ThermoSoft und Schlüter Spezialnischen kultivieren. Die technologische Konvergenz zwischen HVAC-Hardware und digitalen Plattformen treibt Übernahmen und Veräußerungen voran; nVents Verkauf von Raychem, NuHeat und Pyrotenax im Jahr 2024 hat die Wettbewerbsausrichtungen neu geordnet. Führende Unternehmen streben die vertikale Integration mit Anbietern von Steuerungsalgorithmen an, um End-to-End-Leistungsgarantien zu liefern.
Materialnachhaltigkeit bildet ein zweites strategisches Schlachtfeld. Uponors biobasiertes PEX und Pilotlinien für Kreislaufmaterialien signalisieren eine Branchenwende hin zu Produkten mit geringem eingebettetem CO2-Ausstoß. Wettbewerber beeilen sich, ähnliche Angebote zu zertifizieren, um Beschaffungsrichtlinien zu erfüllen. Die Dienstleistungserweiterung ist ebenso dynamisch; Warmup vermarktet datengesteuerte Energieeinblick-Dashboards und stärkt so die Erzählung wiederkehrender Einnahmen.
Partnerschaftsökosysteme erweitern die Reichweite. Honeywell arbeitet mit Proptech-Plattformen zusammen, um Fußbodenheizungskreise in umfassendere Smart-Building-Suiten einzubinden, während Schlüter eng mit Fliesenherstellern zusammenarbeitet, um die thermische Leistung vorab zu validieren. Start-ups wenden maschinelles Lernen zur Optimierung an, das laut Forschungsergebnissen aus dem Bereich Energieinformatik zusätzliche Einsparungen von 3 %–5 % erzielt. Die kollektive Dynamik unterstreicht einen Sektor, in dem Produktleistung, digitale Kompetenz und Nachhaltigkeitsnachweise zusammenwirken, um die langfristige Marktführerschaft zu gestalten.
Marktführer im Bereich Fußbodenheizung
-
Uponor Corporation
-
nVent Electric plc
-
Danfoss Group
-
Warmup PLC
-
Rehau AG & Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fußbodenheizung Unternehmen in diesem Bericht
- Uponor Corporation
- Danfoss Group (incl. DEVI)
- nVent Electric plc (Raychem)
- Honeywell International Inc.
- Robert Bosch GmbH
- Mitsubishi Electric Corporation
- Siemens AG
- Schneider Electric SE
- Nexans SA
- Warmup PLC
- Rehau AG and Co.
- Pentair plc
- Watts Water Technologies Inc.
- Schluter Systems
- Nu-Heat UK Ltd.
- ThermoSoft International Corp.
- Flexel International Ltd.
- Eberle Controls GmbH
- Emmeti SpA
- Henco Industries
- Amuheat Pty Ltd.
Marktchancen und Zukunftsaussichten
Politische und programmatische Aktivitäten verstärken weiterhin die Chancen für niederschmelztemperatur-, wärmepumpenangepasste Fußbodenheizsysteme und fortschrittliche Steuerungen. Im Vereinigten Königreich erhöhte die Änderung des Boiler Upgrade Scheme mit Wirkung vom 21. Juli 2026 die Zuschüsse auf 9.000 GBP für Luft-Wasser- oder Erdwärmepumpen in Häusern ohne Gasanschluss, die Öl oder Flüssiggas ersetzen, was hydraulische (wassergeführte) Fußbodenheizlösungen direkt unterstützt, die bei niedrigeren Vorlauftemperaturen effizient arbeiten. Gleichzeitig erhielten Luft-Luft-Wärmepumpen einen Zuschuss von 2.500 GBP, unterstützen jedoch keine wassergeführten Systeme, was den Wert einer klaren Systemauswahl, Installateurschulung und gebündelter hydraulischer Pakete erhöht.
Steuerungen und Inbetriebnahme stellen einen sichtbaren Freiraum dar, in dem Anbieter die Installationsreibung verringern und Fachkräfteengpässe bei der Sanierung angehen können. Vernetzte Thermostate und Mehrzonenplattformen, die sich in umfassendere Gebäudeautomationsprotokolle integrieren lassen, werden als Compliance- und Leistungshebel positioniert, da Normen und Vorschriften auf Energieeffizienz und Temperaturregelungsfunktionen drängen. Herstellerinitiativen wie der Werk-Vorprogrammierungsservice NEA SMART 2.0 von REHAU sowie neue vernetzte Thermostate führender Marken deuten auf eine Nachfrage nach vorkonfigurierten und interoperablen Steuerungspaketen hin. Dies unterstützt Angebote, die Hardware, Konfiguration und Serviceverträge (Inbetriebnahme, Diagnose und Lebenszyklusunterstützung) kombinieren, anstatt eigenständiger Komponenten.
Neueste Industrielle Entwicklungen in Markt für Fußbodenheizung
- Juli 2026: Rehau AG & Co. führte einen Werk-Vorprogrammierungsservice für sein Steuerungssystem NEA SMART 2.0 ein und liefert konfigurierte Thermostate, Steuerungsbasen und Aktoren direkt zur Baustelle. Dies verschiebt den Inbetriebnahmeaufwand vorgelagert, verkürzt die Einrichtungszeit vor Ort und hilft Handwerkern, Mehrzoneninstallationen sowohl bei Neubau- als auch bei Sanierungsprojekten zu standardisieren.
- Januar 2026: nVent Electric plc kündigte das Fußbodenheizungsthermostat nVent NUHEAT Conductor mit WLAN- und Bluetooth-Konnektivität, mobiler App-Steuerung und automatisch adaptiver Zeitplanung an. Die Einführung stärkt die Rolle vernetzter Steuerungen als Differenzierungsmerkmal bei elektrischen Fußbodenheizsystemen und unterstützt wiederkehrenden Wert durch softwaregestützte Optimierung.
- Oktober 2025: Warmup PLC führte das 7iE Smart Matter WiFi Thermostat ein, positioniert als erster Fußbodenheizungscontroller mit Matter-Kompatibilität für große Smart-Home-Ökosysteme. Die Matter-Unterstützung verringert die Integrationsreibung mit Plattformen wie Apple Home, Google Home und Amazon Alexa und erweitert die adressierbare Nachfrage nach app-zentrierten Fußbodenheizungssteuerungen.
Markt für Fußbodenheizung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Fußbodenheizung den Wert der unter Bodenoberflächen installierten Systeme, die Raumheizung durch elektrische Elemente oder Hydronik-Rohrleitungen bereitstellen, einschließlich der üblicherweise mit diesen Systemen verkauften Kernsteuerungen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Kessel und Wärmepumpen, die als separate Geräte verkauft werden, allgemeine Gebäudeautomation, die ohne Fußbodenheizung verkauft wird, sowie Bodenbelagsmaterialien oder Klebstoffe.
Segmentierungsübersicht
- Nach Angebot
- Hardware
- Dienstleistungen
- Nach Systemtyp
- Elektrisch
- Hydraulisch
- Nach Komponente
- Heizrohre und -kabel
- Dämmplatten
- Verteiler und Mischeinheiten
- Steuerungssysteme (Thermostate, Sensoren und Stellantriebe)
- Nach Installationstyp
- Neubau
- Sanierung
- Nach Bodenbelag
- Fliesen und Stein
- Laminat und Ingenieurholz
- Teppich und Teppiche
- Vinyl und Linoleum
- Nach Anwendung
- Wohnbereich
- Einfamilienhaus
- Mehrfamilienhaus
- Gewerbe
- Büros
- Einzelhandel
- Gastgewerbe
- Institutionell
- Gesundheitswesen
- Bildungseinrichtungen
- Industrie
- Wohnbereich
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Benelux
- Russland
- Rest von Europa
- Naher Osten
- GCC
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Erfassung, wo die Nachfrage nach Fußbodenheizung in öffentlichen Daten sichtbar wird und welche Signale zuverlässig mit Installationen und Systemlieferungen korrelieren. Wir haben Bau- und Konstruktionsindikatoren, Aktualisierungen der Heizungspolitik und Energieeffizienzprogramme ausgewertet, da diese häufig die ersten Auslöser für eine breite Marktdurchdringung sind.
Zur Untermauerung unserer Annahmen haben wir nicht kostenpflichtige Quellen herangezogen, darunter Veröffentlichungen der Internationalen Energieagentur, Eurostat-Statistiken zu Bau und Energie, Heizdaten der U.S. Energy Information Administration, Bauausgaben des U.S. Census sowie Normen und Leitlinien von Organisationen wie ASHRAE. Darüber hinaus wurden Unternehmensberichte, Investorenpräsentationen, seriöse Fachpresse und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichtenkontext sowie eine Patentdatenbank zur Verfolgung von Produktentwicklungen genutzt. Diese Beispiele sind nicht abschließend; zahlreiche weitere öffentliche Quellen und Dokumente wurden gesichtet, um Daten zu erheben, Zahlen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um allgemeine Bau- und Heizsignale in spezifische Eingaben für den Fußbodenheizungsmarkt umzuwandeln, insbesondere für die Aufteilung nach elektrischer und Hydronik-Nachfrage sowie typischen Preispunkten nach Projekttyp. Wir haben mit einer Mischung aus Herstellern, Distributoren, Installateuren und Stakeholdern aus dem Bereich Gebäudeplanung in den wichtigsten Regionen gesprochen und eine Teilgruppe erneut kontaktiert, als frühe Modellergebnisse eine große Abweichung gegenüber dem Kanal-Feedback zeigten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 33 % | Führungskräfte (CXOs): 12 % | APAC: 50 % |
| Mittelständische Unternehmen: 53 % | Funktions-/Bereichsleiter: 28 % | EMEA: 32 % |
| Kleinere Unternehmen: 14 % | Manager: 60 % | Amerika: 18 % |
Marktgröße und Prognose
Die Marktgröße wurde mithilfe einer Kombination aus Top-down- und Bottom-up-Ansatz ermittelt. Der Top-down-Ansatz geht von der adressierbaren Bautätigkeit und dem Pool an Heizungssanierungen aus, die anschließend nach Durchdringungsraten für Fußbodenheizung nach Region und Gebäudetyp gefiltert werden. Nachdem dieser Nachfragepool geformt war, wurden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben zum Installationsdurchsatz, Distributionskanal-Checks und eine Berechnung aus Durchschnittlichem Verkaufspreis multipliziert mit Volumen auf Basis typischer Systemflächenabdeckung.
Zu den wichtigsten Eingaben zählten neue Wohn- und Gewerbeflächen, Sanierungsintensität, regionale Signale zu Elektrifizierung und Effizienzanreizen, die Mischung aus elektrischer und Hydronik-Nutzung sowie der durchschnittliche Systemverkaufspreis, der sich mit Steuerungsfunktionen und Installationskomplexität verändert. Da die Preisgestaltung hier ein wesentlicher Treiber ist, wurden die durchschnittlichen Verkaufspreise anhand von Inflation, Komponentenkostenentwicklung und interviewbasierten Erwartungen zu Steuerungs- und Sensoranbindungsraten fortgeschrieben, anstatt einen konstanten Preis anzunehmen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Entwicklungspfade für Bauzyklen und Sanierungsmomentum abzubilden. Die Szenarien wurden mit den von Praktikern als realistisch beschriebenen Installationskapazitäten und Genehmigungszeiträumen verknüpft. Wo Bottom-up-Signale in kleineren Ländern dünn waren, wurden Lücken durch Proxy-Indikatoren (wie Flächenwachstum und Heizgradtage) geschlossen und anschließend durch Expertenbewertungen normiert, bevor die Gesamtwerte finalisiert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Indikatoren überprüft, darunter regionale Trends bei den Bauausgaben, Nachfragesignale für Heizungsanlagen und die erwartete Aufteilung zwischen elektrischen und Hydronik-Installationen. Bei Ausreißern wurden diese auf die spezifische Annahme zurückverfolgt, die den Ausschlag gab (z. B. Durchdringungsraten oder Preis-/Mixannahmen).
Das Modell durchläuft anschließend eine mehrstufige Analystenprüfung, damit Definitionen, Berechnungen und Länder-Rollups konsistent bleiben. Wichtige Annahmen werden durch Folgegespräche erneut validiert, wenn die Abweichung hoch bleibt.
Berichte werden jährlich aktualisiert; Zwischenaktualisierungen werden ausgelöst, wenn wesentliche politische Änderungen, starke Währungsbewegungen oder Bauabschwächungen die kurzfristige Nachfrage erheblich verändern. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um die neuesten öffentlichen Veröffentlichungen sowie neu validierte Preis- und Mixannahmen einzuarbeiten.
Marktgröße für Fußbodenheizung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fußbodenheizung stimmen nicht immer überein, da Teams unterschiedliche Jahresabgrenzungen, Preisannahmen und Grenzen dafür wählen, was als Teil des Systemverkaufs gezählt wird. Selbst wenn dieselben Begriffe verwendet werden, kann das Modell abweichen, wenn die Studie stärker auf Bauausblicke oder stärker auf Installationsaktivitäten und Kanal-Feedback ausgerichtet ist.
In diesem Bericht werden Währungsumrechnungszeitpunkte und vierteljährliche Prüfungen der durchschnittlichen Verkaufspreise genutzt, um den Marktwert mit der tatsächlichen Preisgestaltung und dem Einkauf von elektrischen Matten, Hydronik-Rohrleitungssets und Steuerungspaketen in den verschiedenen Regionen in Einklang zu halten – ein Schritt, der bei Mordor Intelligence dazu neigt, die Abweichung in den Nahjahreszeiträumen zu reduzieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,89 Milliarden USD (2026) | |
| Fachzeitschrift A | 5,30 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann den aktuellen Wert unterschätzen, wenn jüngste Preisänderungen und Steuerungsanbindungsraten nicht regelmäßig aktualisiert werden und wenn die Währungsumrechnung auf Basis eines einzigen Jahresdurchschnitts erfolgt. |
| Globale Unternehmensberatung B | 6,19 Milliarden USD (2025) | Definiert einen breiteren System- und Komponentenumfang in Teilen der Wertschöpfungskette und wendet eine andere Preisstaffelung für Mehrzonensteuerungen an, was den ausgewiesenen Gesamtwert gegenüber einer engeren, systembasierten Definition anheben kann. |
Die Abweichung ist größtenteils durch den Zeitpunkt und die Frage erklärbar, was in den Systemverkauf eingepreist wird – insbesondere wenn Steuerungen und installationsbezogene Sets unterschiedlich behandelt werden. Indem der Wert an einen klar definierten Nachfragepool geknüpft und anschließend durch Feld-Feedback erneut auf Preis- und Mixannahmen überprüft wird, bleibt die endgültige Zahl auf nachvollziehbare, wiederholbare Schritte zurückführbar und nicht auf eine einzige breite Wachstumskurve.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Fußbodenheizungssysteme?
Die Marktgröße für Fußbodenheizung wird voraussichtlich von 5,53 Milliarden USD im Jahr 2025 auf 5,89 Milliarden USD im Jahr 2026 steigen und bis 2031 8,42 Milliarden USD erreichen, mit einer CAGR von 7,43 % über den Zeitraum 2026–2031.
Welcher Systemtyp dominiert den Markt?
Hydraulische Lösungen führten im Jahr 2025 mit einem Anteil von 66,35 %, obwohl elektrische Systeme mit einer CAGR von 9,07 % schneller wachsen.
Warum ist Europa eine führende Region für die Akzeptanz von Fußbodenheizung?
Europa profitiert von großzügigen Subventionen, strengen Gebäudeenergievorschriften und qualifizierten Installateurnetzwerken, die gemeinsam die Nachfrage antreiben.
Was ist der primäre Wachstumstreiber für Sanierungsinstallationen?
Strengere Energieeffizienzstandards und flachbauende Installationstechnologien haben Sanierungsanwendungen auf eine prognostizierte CAGR von 9,07 % gebracht.
Welches Anwendungssegment wächst am schnellsten?
Der institutionelle Bereich wird voraussichtlich mit einer CAGR von 8,53 % wachsen, da Compliance der Schwerpunkt des Segments bleibt.
Wie beeinflussen intelligente Steuerungen den Markt?
Intelligente Thermostate und IoT-fähige Verteiler optimieren den Energieverbrauch und machen Steuerungssysteme mit einer CAGR von 9,30 % zum am schnellsten wachsenden Komponentensegment.