
Analyse du marché des transformateurs par Mordor Intelligence
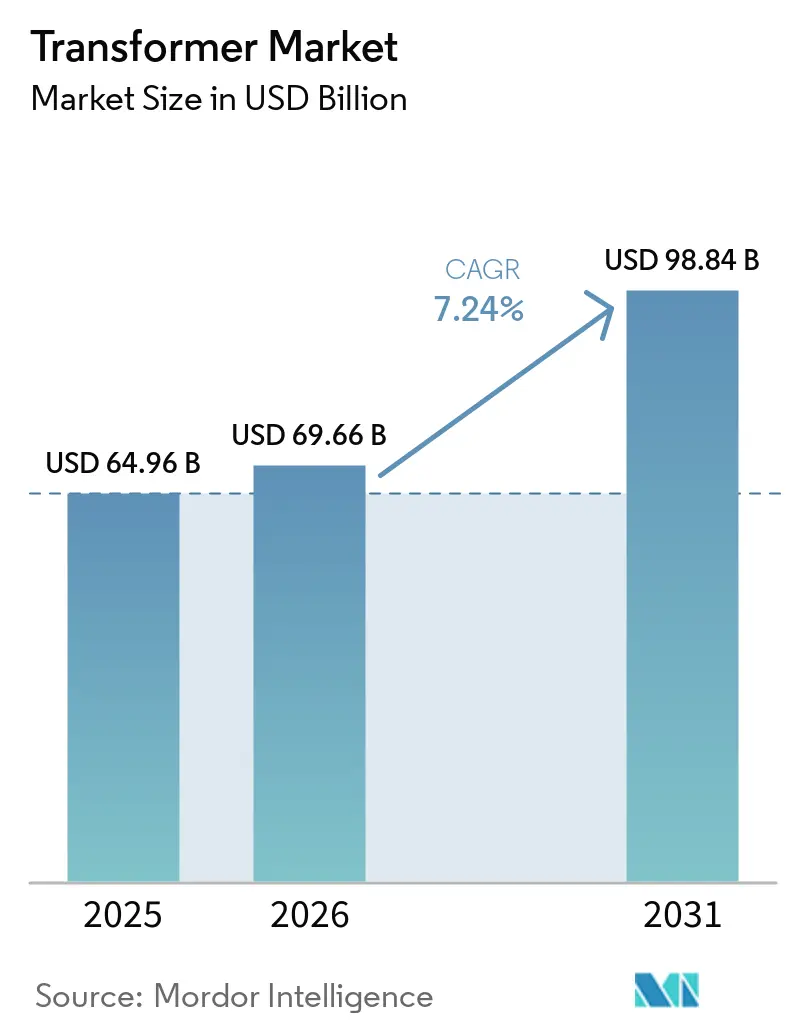
La taille du marché des transformateurs était évaluée à 69,66 milliards USD en 2026 et devrait croître de 74,7 milliards USD en 2027 pour atteindre 107,6 milliards USD d'ici 2032, avec un CAGR de 7,58 % durant la période de prévision (2027-2032).
Le renforcement du réseau et les nouvelles charges provenant des centres de données et des infrastructures de recharge élargissent le besoin en équipements de raccordement, tandis que les contraintes sur les composants peuvent retarder la mise sous tension. Les raccordements d'énergies renouvelables en Afrique du Sud et les projets à très haute tension en Chine rendent la conception électrique et le séquençage des capacités commercialement importants. L'expansion des usines et une couverture plus large des applications industrielles offrent aux fabricants différentes façons de répondre à la demande qui en résulte. Les fournisseurs qui associent l'expansion des usines à un approvisionnement sécurisé en composants peuvent convertir les commandes liées aux raccordements en capacité mise sous tension, tandis qu'une expansion de l'assemblage seule laisse les commandes exposées aux retards d'approvisionnement en composants.
Principaux enseignements du rapport
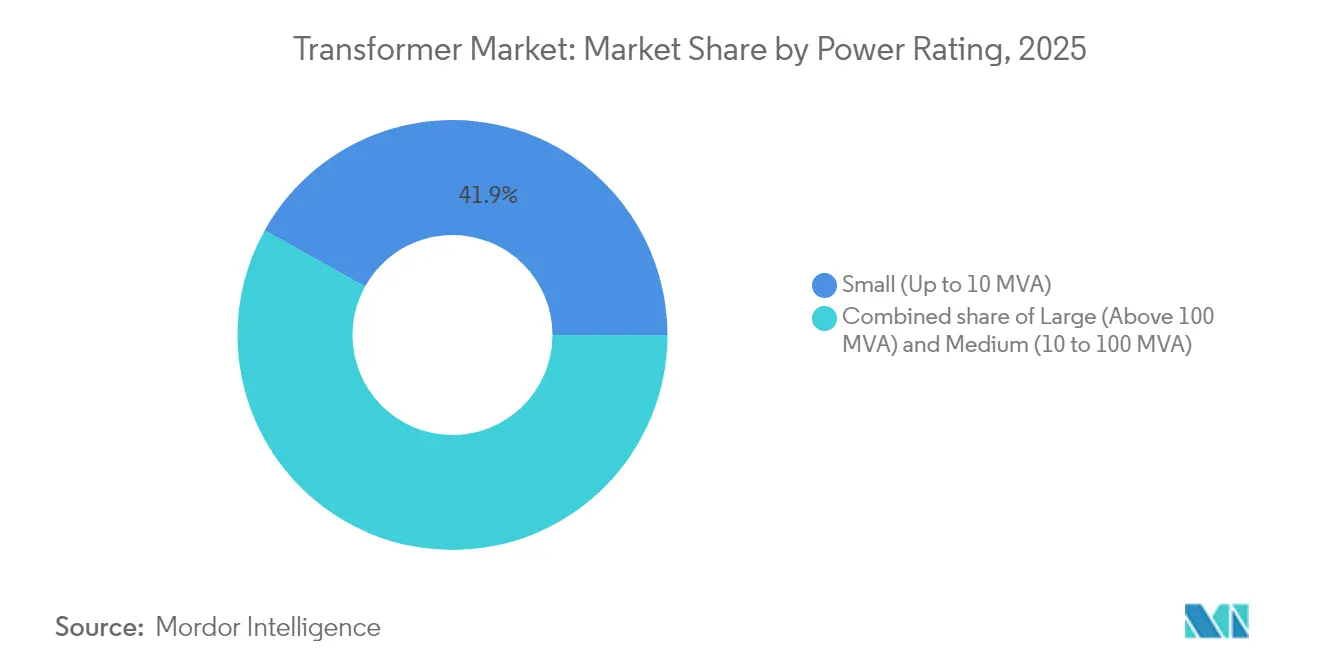
- Par puissance nominale, les petites unités jusqu'à 10 MVA ont dominé avec 42,24 % du chiffre d'affaires des transformateurs de puissance en 2026 et sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8,41 % durant 2027-2032.
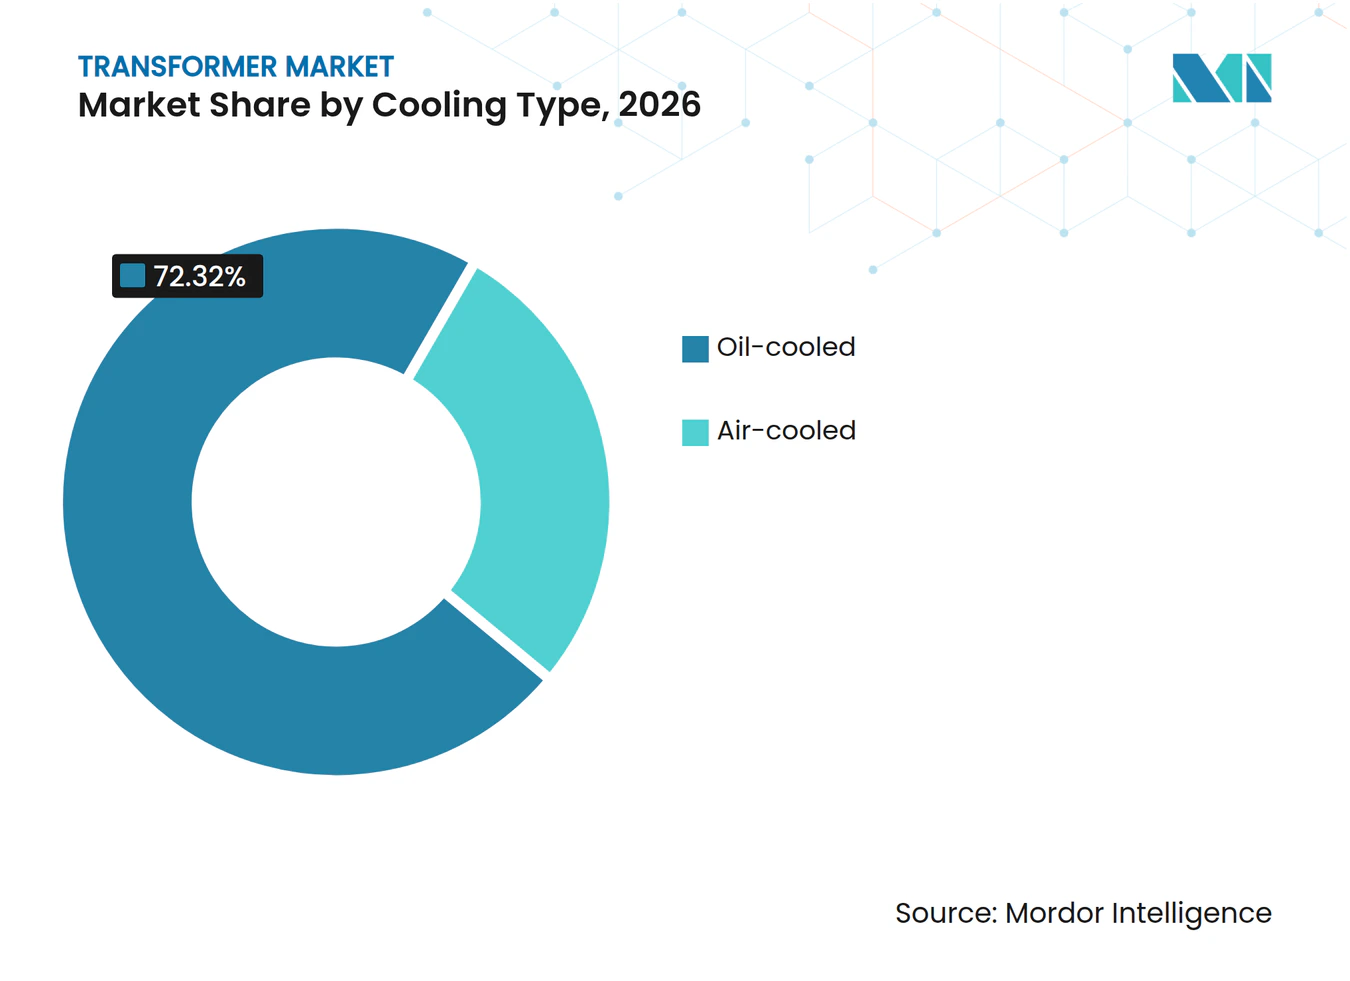
- En matière de type de refroidissement, les transformateurs refroidis à l'huile ont dominé avec une part de marché des transformateurs de 72,32 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,95 % durant 2027-2032.
- Par phase, les transformateurs triphasés ont dominé avec une part de 66,83 % de la taille du marché des transformateurs en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,68 % durant 2027-2032.
- Les transformateurs de distribution ont dominé la répartition par type de transformateur avec 61,2 % du chiffre d'affaires en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,93 % durant 2027-2032.
- Les services publics d'électricité ont dominé la catégorie des utilisateurs finaux avec 49,95 % du chiffre d'affaires en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 8,38 % durant 2027-2032.
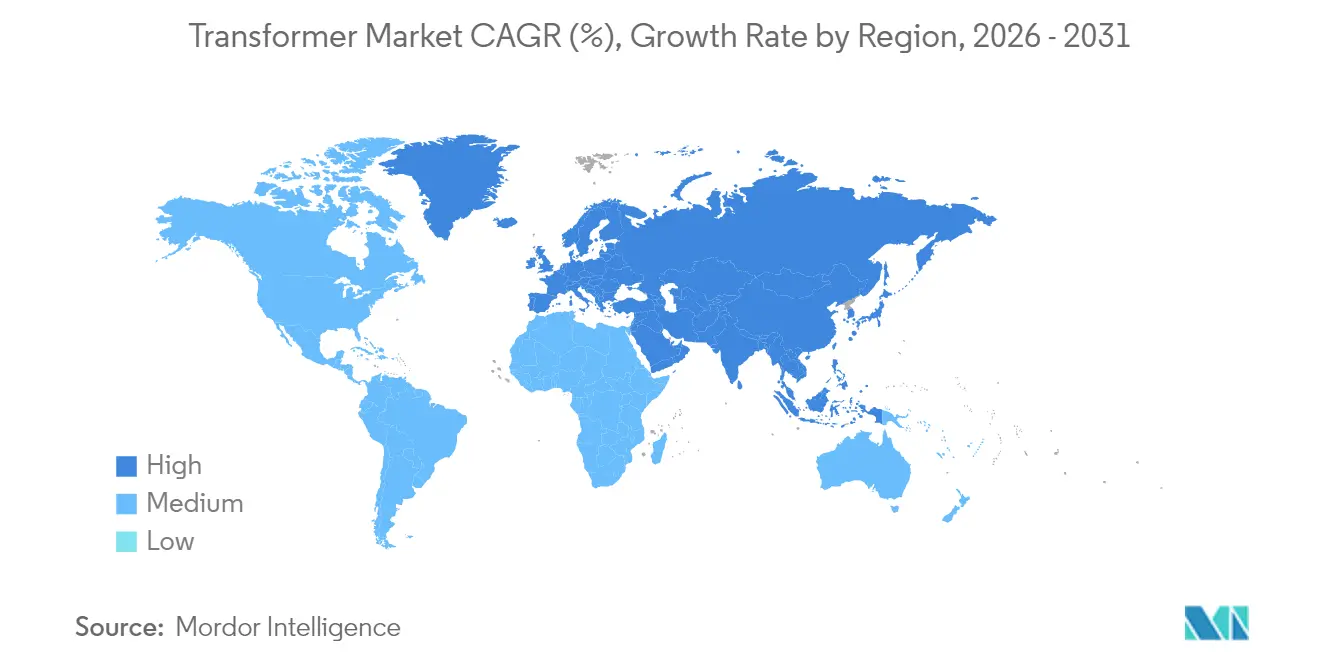
- Géographiquement, l'Asie-Pacifique a dominé avec 53,37 % du chiffre d'affaires en 2026 et est prévue comme la région à la croissance la plus rapide, avec un CAGR de 8,51 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de modernisation du réseau électrique aux États-Unis et dans l'UE | +3% | États-Unis et Union européenne | Moyen terme (2-4 ans) |
| Accélération des interconnexions d'énergies renouvelables (éolien/solaire) | +2.4% | Chine, États-Unis et Union européenne | Moyen terme (2-4 ans) |
| Électrification des transports et corridors de recharge rapide | +1.5% | Chine et Europe | Moyen terme (2-4 ans) |
| Montée en puissance des ajouts de capacité des centres de données hyperscale | +2% | États-Unis et Asie-Pacifique | Court terme (≤ 2 ans) |
| Transformateurs intelligents natifs du numérique pour la maintenance et l'exploitation prédictives | +0.6% | Texas et Californie | Moyen terme (2-4 ans) |
| Déploiement de réseaux haute tension prêts pour l'hydrogène | +0.3% | Lutherstadt Wittenberg, Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de modernisation du réseau aux États-Unis et dans l'UE
Les programmes de modernisation du réseau relient les investissements dans les réseaux plus larges au déploiement de transformateurs dans les sous-stations. Le 24 septembre 2026, le Département américain de l'Énergie a annoncé son intention de contribuer au financement de 31 projets d'amélioration du réseau dans 26 États, dans le cadre de son initiative SPARK (Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades). Le financement total du projet comprenait 1,9 milliard USD de financement fédéral potentiel et 3,35 milliards USD de contributions des bénéficiaires. En décembre 2025, la Commission européenne a adopté un Paquet Réseaux et formalisé les Autoroutes Énergétiques pour les projets d'interconnexion stratégiques. La deuxième phase en cours de Danube InGrid comprend des transformateurs mis en service dans 6 sous-stations existantes en Slovaquie. Ce déploiement relie la modernisation du réseau de l'UE à la demande en équipements de sous-stations, parallèlement aux programmes de transport et d'interconnexion plus larges.
Accélération des interconnexions d'énergies renouvelables (éolien/solaire)
Le développement des énergies renouvelables crée une demande d'interfaces réseau partagées pouvant accueillir plusieurs projets de production. En 2025, les ajouts mondiaux de capacité d'énergie renouvelable ont atteint 692 GW, dont 510 GW de solaire et 159 GW d'éolien, tandis que le parc de capacités renouvelables a augmenté de 15,5 %.[1] En février 2026, EDF power solutions a mis en service le cluster Koruson 1 en Afrique du Sud, composé de 3 parcs éoliens totalisant 420 MW, via une sous-station privée construite par un consortium et conçue pour raccorder jusqu'à 1,5 GW d'énergie renouvelable. La capacité de conception de la sous-station dépasse la capacité du cluster éolien mis en service, séparant l'investissement de raccordement de la première étape de production. Pour les fournisseurs d'équipements de réseau, la construction renouvelable par étapes peut concentrer la demande dans des sous-stations partagées avant que toute la production raccordée ne soit mise en service.
Électrification des transports et corridors de recharge rapide
Les corridors de recharge pour camions créent une opportunité d'infrastructure électrique parallèlement à l'expansion des points de recharge. Le réseau mondial de recharge publique a ajouté près de 1,8 million de points de recharge pour véhicules électriques en 2025, une augmentation de 33 % qui a porté le parc total à plus de 7 millions en fin d'année. En juin 2026, la Commission européenne et 9 États membres de l'UE ont approuvé des feuilles de route pour accélérer la recharge des camions à zéro émission sur 2 grands corridors de transport. La déclaration de l'UE de septembre 2025 indiquait que les réseaux ne pouvaient pas soutenir de manière constante la demande de recharge des camions dans tous les sites, avec de longs délais de raccordement principalement dus à des pénuries de capacité physique et des arriérés dans au moins la moitié des États membres. Le besoin en équipements qui en résulte suit la capacité de raccordement nécessaire pour rendre le parc de recharge utilisable, offrant aux fournisseurs de transformateurs une opportunité dans le développement des corridors.
Montée en puissance des ajouts de capacité des centres de données hyperscale
L'ampleur de la construction hyperscale proposée fait de la capacité électrique une condition stratégique pour la réalisation de nouvelles capacités informatiques. JLL a prévu que les hyperscalers pourraient ajouter 41 GW de capacité de centres de données en propriété exclusive dans le monde entre 2026 et 2030. Pour les fabricants de transformateurs, cela crée un besoin potentiel lié à la livraison de grandes charges électriques plutôt qu'aux seuls achats de serveurs supplémentaires. La projection concerne la capacité que les hyperscalers construiraient et posséderaient, faisant des campus en propriété exclusive le canal de développement pertinent. Au fur et à mesure que les campus individuels progressent vers la mise sous tension, cette expansion projetée peut se transformer en demande pour leur infrastructure électrique.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie mondiale aiguë d'acier CRGO et longs délais de livraison | -1.2% | Inde et États-Unis | Court terme (≤ 2 ans) |
| Volatilité croissante des prix de l'huile pour transformateurs et du cuivre | -0.6% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Vulnérabilités en matière de cybersécurité dans les transformateurs numériques | -0.2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Inertie dans les procédures d'autorisation de modernisation des sous-stations | -0.3% | État de Californie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie mondiale aiguë d'acier CRGO et longs délais de livraison
Dans son règlement provisoire de sauvegarde de septembre 2026, la Commission européenne a estimé l'offre théorique des producteurs de l'UE en acier électrique à grains orientés (GOES) à environ 80 % de la demande pour les grades qu'ils produisaient. Ils ne pouvaient pas produire les grades de la plus haute qualité requis pour les transformateurs les plus économes en énergie. En juin 2025, la National Electrical Manufacturers Association et ses cosignataires ont indiqué au Département américain du Commerce que la disponibilité limitée des GOES nationaux et mondiaux contribuait aux pénuries généralisées de transformateurs. Le 5 octobre 2026, Cleveland-Cliffs a annoncé que son projet prévu à Butler Works en Pennsylvanie augmenterait le volume de production de GOES jusqu'à 25 % pour soutenir la demande américaine en transformateurs. Le Ministère indien de l'Énergie a signalé des contraintes sur l'acier à grains orientés laminé à froid (CRGO) et les composants en mars 2026, ainsi que des retards d'approvisionnement en transformateurs affectant la mise en œuvre des sous-stations en Andhra Pradesh et au Tamil Nadu.
Volatilité croissante des prix de l'huile pour transformateurs et du cuivre
Les fluctuations des prix des matériaux peuvent exposer les acheteurs de transformateurs entre la cotation et l'expédition. Le cuivre LME a atteint en moyenne 4,51 USD par livre en 2025, contre 4,15 USD en 2024, et a terminé 2025 à 5,67 USD par livre, soit 44 % au-dessus de sa clôture de 2024. Virginia Transformer indique qu'elle peut établir des devis pour les clients en utilisant un indice de coût des intrants, comparant le mois d'expédition avec la base du mois de cotation. Cet indice comprend le cuivre, l'huile, d'autres matériaux, les composants, la main-d'œuvre, les frais généraux et un facteur de profit lié à l'augmentation des coûts. Dans son dépôt de septembre 2026, le fabricant américain de transformateurs Forgent Power Solutions a indiqué que le cuivre et d'autres matériaux utilisés dans ses produits peuvent faire face à des fluctuations substantielles des prix du marché. Sur les devis utilisant l'indice, l'acheteur supporte les variations des coûts des intrants entre le mois de cotation et le mois d'expédition, de sorte que les mouvements du cuivre et de l'huile peuvent modifier le coût du lot d'équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance nominale :
les petites unités dominent la composition des transformateurs de puissanceLes petits transformateurs jusqu'à 10 MVA constituaient le plus grand segment des transformateurs de puissance, avec une part de 42,24 % en 2026, et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 8,41 % durant 2027-2032. En juillet 2025, ZESCO Limited de Zambie a lancé un appel d'offres pour 6 transformateurs de puissance triphasés 33/11 kV répartis en 3 lots de 2,5 MVA, 5 MVA et 10 MVA. La spécification de tension commune place plusieurs exigences de puissance dans un seul appel d'offres d'un service public, montrant un rôle pour cette classe au-delà d'une seule puissance nominale standard. La couverture de ces puissances nominales donne à un fournisseur plus de lots potentiels à traiter dans le cadre de l'appel d'offres pour la petite puissance.
Les grands transformateurs de plus de 100 MVA sont illustrés par l'attribution de contrat du 27 juillet 2026 par Power Grid Corporation of India Limited (POWERGRID) portant sur 13 unités monophasées de 500 MVA à 765/400/33 kV en Inde. Le dossier de contrat du Lot 7 fixait le 26 août 2028 comme date d'achèvement. La fenêtre d'environ 25 mois entre l'attribution du contrat et l'achèvement prévu en fait un engagement d'approvisionnement à long terme pour un lot de grandes unités.



Par type de refroidissement :
la demande de refroidissement à l'huile couvre les projets de services publics et de foursLes transformateurs refroidis à l'huile représentaient une part de 72,32 % de la taille du marché des transformateurs en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,95 % durant 2027-2032. En mars 2026, Enexis a finalisé un appel d'offres européen pour des transformateurs de distribution remplis d'huile et a attribué des contrats à 5 fournisseurs. Le service public a utilisé cet appel d'offres pour sécuriser la disponibilité de ces composants pour plusieurs années. L'accès à un accord d'approvisionnement pluriannuel avec un service public, associé à une capacité technique du produit, définit la position d'un fournisseur dans ce flux de demande.
En juin et juillet 2026, SCHMACHTL a livré et assemblé le premier de 2 transformateurs de puissance immergés dans l'huile d'une puissance nominale de 150 MVA chacun pour voestalpine Stahl Donawitz GmbH en Autriche. SGB Retrasib a fabriqué les unités 220/33 kV à Sibiu, en Roumanie, pour une utilisation future dans l'alimentation électrique du four à arc électrique du client. Les dimensions et le poids de l'unité ont rendu la coordination entre le site de fabrication et l'installation de réception une partie exigeante de la livraison. Le corps principal de la première unité a quitté Sibiu le 23 juin 2026, est arrivé sur le site du client le 1er juillet et a été assemblé fin juillet, environ 5 semaines après le départ.

Par phase :
l'échelle triphasée répond à des besoins de remplacement distinctsLes transformateurs triphasés représentaient une part de marché des transformateurs de 66,83 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,68 % durant 2027-2032. En juin 2025, POWERGRID a attribué à Kanohar Electricals un lot multi-régions en Inde pour 17 transformateurs triphasés d'une puissance nominale de 500 MVA à 400/220/33 kV. L'attribution couvrait également 2 unités d'une puissance nominale de 500 MVA à 400/230/33 kV et une d'une puissance nominale de 315 MVA à 400/220/33 kV. Le lot regroupe 20 unités en 3 configurations, de sorte qu'une seule attribution peut nécessiter plusieurs variantes de conception d'un seul fournisseur.
Les directives de remplacement monophasé chez San Diego Gas & Electric tiennent compte de la durée de charge ainsi que de la capacité nominale. Son manuel de conception de juillet 2026 couvre les équipements monophasés sur socle et sur poteau dans le territoire de service californien du service public. Le manuel conserve une directive du 1er janvier 1998 supposant des pointes résidentielles de 4 heures et commerciales de 8 heures. Ses guides de charge excluent les problèmes de tension et orientent le personnel vers la Planification de Distribution lorsque les pointes dépassent ces hypothèses. La capacité nominale seule ne peut pas trancher une décision de remplacement lorsque la durée de charge du raccordement s'écarte de ces hypothèses.
Par type de transformateur :
l'expansion de la distribution inclut la conversion de tension du réseauLes transformateurs de distribution constituaient le plus grand segment avec 61,2 % du chiffre d'affaires en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 7,93 % durant 2027-2032. Dans un rapport du personnel d'août 2025, le service public d'électricité de Lake Worth Beach a indiqué qu'il utilisait des centaines de transformateurs de distribution chaque année. Sa recommandation d'approvisionnement couvrait la maintenance, le remplacement des unités défaillantes et la conversion de 4,16 kV à 26,4 kV. Ce mélange lie les spécifications des équipements à un changement planifié de la tension du réseau ainsi qu'au remplacement des unités existantes. La conversion du réseau peut créer un programme d'équipements adaptés à la tension dans une zone de service existante, ajoutant un mécanisme de demande au-delà du remplacement des unités défaillantes.
Les transformateurs de puissance servent l'expansion du réseau de transport via des équipements à haute capacité spécifiés pour le transfert en vrac. En juin 2025, Hitachi Energy India a reçu une commande de POWERGRID pour 30 transformateurs monophasés, chacun d'une puissance nominale de 765 kV et 500 MVA. Le transport à plus haute tension permet le transfert en vrac sur de longues distances avec moins de lignes et des besoins fonciers réduits. Hitachi Energy India a indiqué que les délais de livraison sont alignés sur les plans de construction du réseau de transport de POWERGRID, ce qui lie le calendrier du fournisseur au programme de construction de l'acheteur.
Par utilisateur final :
les programmes des services publics et les systèmes industriels façonnent la demandeLes services publics d'électricité constituaient le plus grand segment d'utilisateurs finaux avec 49,95 % du chiffre d'affaires en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 8,38 % durant 2027-2032. Oncor a annoncé un plan de capital de base d'environ 47,5 milliards USD pour les infrastructures de transport et de distribution au Texas pour 2026-2030. Le plan comprenait des projets de transport majeurs avec les approbations réglementaires nécessaires ou l'éligibilité au Plan de Fiabilité du Bassin Permien, tandis que les grands raccordements commerciaux et industriels nécessitaient des jalons de développement spécifiés. Ces conditions d'inclusion rendent la maturité du projet commercialement pertinente, car l'opportunité d'équipement dépend des travaux de réseau et de raccordement qui se qualifient pour l'exécution.
Les utilisateurs industriels introduisent des exigences d'alimentation spécifiques aux processus, illustrées par une commande de système Direct Feed enregistrée par l'activité Power Conversion & Storage de GE Vernova en 2025 pour le projet de four Nippon Steel de Tenova. Le projet à Yawata, au Japon, spécifiait 2 transformateurs d'une puissance nominale de 33 kV et 180 MVA chacun pour un fonctionnement en parallèle dans un lot Direct Feed et d'équilibre d'installation plus large. Le contrat de GE Vernova couvrait l'ingénierie, la livraison et la supervision de l'installation, avec Tenova comme fournisseur du four et Nippon Steel comme utilisateur final industriel. La combinaison des transformateurs avec l'ingénierie et la supervision de l'installation élargit la responsabilité du lot d'alimentation de processus au-delà de la seule fabrication d'équipements.
Analyse géographique
Marché des Transformateurs en Asie-Pacifique
L'Asie-Pacifique représentait une part de 53,37 % de la taille du marché des transformateurs en 2026 et est prévue comme la région à la croissance la plus rapide, avec un CAGR de 8,51 % durant 2027-2032. En octobre 2025, Hitachi Energy a annoncé qu'elle fournirait des transformateurs 1 100 kV pour la sous-station d'élévation 1 000 kV dans la phase II du projet de centrale électrique de Nanyang dans la province du Henan, en Chine. Taiwan Power Company exploitait 627 sous-stations à travers Taïwan fin 2025. Les fournisseurs orientés vers les services publics peuvent s'adresser à une base de réseau établie ainsi qu'à des projets de production individuels, donnant à leur opportunité régionale une base plus large que la seule construction de nouvelles centrales électriques.
En Amérique du Nord, Eaglerise Renewable Energy (USA) Inc., une filiale d'Eaglerise, a ouvert son usine de Fort Worth, au Texas, pour la production locale de transformateurs de distribution le 22 octobre 2025. En Europe, les orientations de la Commission européenne de juin 2025 recommandaient des investissements anticipatoires dans les réseaux, y compris des travaux préparatoires pour agrandir les sous-stations afin de répondre aux besoins futurs de capacité. Aux Pays-Bas, le plan d'Enexis de mars 2026 pour les ajouts annuels de transformateurs de distribution liait son renforcement du réseau à la demande croissante de capacité de transport. La fabrication locale aux États-Unis et les ajouts de réseau planifiés aux Pays-Bas répondent à différents aspects de la disponibilité des équipements. La préparation anticipatoire des sous-stations ajoute une troisième exigence, car les équipements et l'espace réseau doivent être disponibles ensemble pour un ajout de capacité.
En Amérique du Sud, l'Operador Nacional do Sistema Elétrico (ONS), l'opérateur national du système électrique brésilien, a recommandé 24 314 MVA de capacité de transformateurs supplémentaires dans des sous-stations nouvelles et existantes dans son plan PAR/PEL 2025 pour 2026-2030. En septembre 2025, PROINVERSIÓN du Pérou a attribué 4 projets de transport et de sous-stations dans les régions d'Arequipa, Lima, Apurímac et Puno, devant bénéficier à 2,3 millions de personnes. Au Moyen-Orient et en Afrique, Eskom a signalé 4 000 MVA de capacité de transformateurs de transport installée et mise en service en Afrique du Sud au cours de l'exercice 2026, qui s'est terminé le 31 mars 2026. Au Ghana, l'invitation de septembre 2026 de Ghana Grid Company couvrait la fourniture de travées d'alimentation et l'installation de transformateurs à la sous-station d'Elubo, avec des offres attendues avant le 3 novembre 2026. Seule l'invitation du Ghana comporte une date limite de soumission des offres, tandis que la recommandation du Brésil et l'attribution du Pérou se situent plus tôt ou plus tard dans le cycle du projet et le chiffre d'Eskom rapporte une capacité déjà en service.
Éditions régionales
Toutes les régions
Cadre réglementaire et perspectives
La comparaison examine les voies de conformité des transformateurs dans certaines juridictions du point de vue des fabricants fournissant des équipements aux services publics. Les produits couverts vont des transformateurs de distribution soumis à des programmes nationaux aux conceptions de transformateurs de puissance plus larges soumises aux règles d'écoconception et d'efficacité. Les dates de conformité fixes créent une décision de fabrication différente d'une évaluation réglementaire qui examine si une mesure existante nécessite un ajustement.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Département américain de l'Énergie | Autorités de surveillance du marché des États fédéraux, soutenues par l'Institut fédéral pour la recherche et les essais sur les matériaux | Départements locaux de régulation du marché | Inmetro |
| Instruments clés ou orientation | 10 CFR 431.196 ; règle en vigueur le 8 juillet 2024, avec conformité aux normes amendées à partir du 23 avril 2029 | Écoconception des transformateurs de l'UE, telle qu'amendée par le Règlement (UE) 2019/1783 ; exigences de niveau 2 | GB 20052-2024, en vigueur le 1er février 2025 | Ordonnance interministérielle n° 3/2023 ; évaluation de la Portaria Inmetro n° 382/2021 à l'ordre du jour 2026-2027 |
| Effet commercial | Conceptions à pertes réduites spécifiques à la catégorie pour les transformateurs de distribution couverts | Transformateurs de puissance couverts d'une puissance nominale d'au moins 1 kVA pour les réseaux 50 Hz ou à usage industriel ; flexibilité limitée de remplacement de niveau 1 | Valeurs et grades d'efficacité minimale pour les transformateurs de puissance couverts | Conformité à l'efficacité pour les transformateurs de distribution à isolation liquide |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Renforcement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
Les exigences de conception aux États-Unis évoluent vers des pertes réduites spécifiques à la catégorie à la date de conformité de 2029, tandis que la demande d'informations du DOE de juin 2026 est fermée aux commentaires et ne propose aucun amendement. La règle d'écoconception de l'UE qu'applique l'Allemagne permet à un remplacement qualifiant un pour un d'un transformateur de puissance moyen avec des coûts d'installation disproportionnés de ne satisfaire que les exigences de niveau 1, ce qui offre une flexibilité dans le régime de niveau 2 établi. Le cadre d'efficacité de la Chine maintient une condition d'entrée basée sur la performance, tandis que l'agenda 2026-2027 du Brésil évalue la mesure existante sans s'engager à un amendement. Les fabricants peuvent organiser les changements de conception autour d'une obligation de conformité programmée tout en traitant un examen comme une décision distincte sur d'éventuelles exigences futures.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en matériaux, la production de composants et la fabrication de transformateurs complets, où différents fournisseurs tirent des revenus des étapes successives. En août 2026, Hitachi Energy a annoncé un investissement de 300 millions USD en Chine pour étendre la capacité de fabrication de transformateurs de puissance et de composants, y compris une usine de transformateurs de puissance à Hefei, dans la province d'Anhui.[2] L'annonce simultanée d'une capacité de composants et d'une usine de transformateurs indique que l'approvisionnement en composants est étendu parallèlement à la production d'unités complètes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en acier électrique | Producteurs d'acier électrique tels que BaoSteel | Ventes d'acier électrique | L'approvisionnement en matériaux doit correspondre aux besoins de production en aval | Développer des sources de matériaux qualifiés alternatifs |
| Fabrication de composants critiques | Fabricants de composants de transformateurs tels que Hitachi Energy | Ventes de composants aux fabricants de transformateurs | La capacité des composants peut être en retard sur l'expansion des unités complètes | Coordonner l'expansion des composants avec les besoins d'assemblage |
| Fabrication et fourniture de transformateurs | Fabricants de transformateurs pour systèmes d'alimentation tels que Siemens Energy et fournisseurs de transformateurs pour fours tels que Hitachi Energy | Ventes d'équipements de transformateurs complets | Exigences de fabrication spécifiques à l'application | Allouer la capacité de production par application de transformateur |
| Source: Mordor Intelligence | ||||
Les fournisseurs de composants peuvent capturer de la valeur auprès de plusieurs fabricants d'équipements, tandis que les fournisseurs d'unités complètes tirent des revenus de la livraison du transformateur configuré pour son application. Les sources de matériaux qualifiés et l'expansion coordonnée des composants répondent à des goulots d'étranglement différents, de sorte que l'une ou l'autre réponse peut laisser une autre étape de production contrainte. Hitachi Energy fournit des composants à d'autres fabricants et construit également des transformateurs complets, de sorte que ses décisions en matière de capacité de composants déterminent la quantité d'approvisionnement sur laquelle les autres fabricants peuvent compter.
Paysage concurrentiel
Concentration du Marché
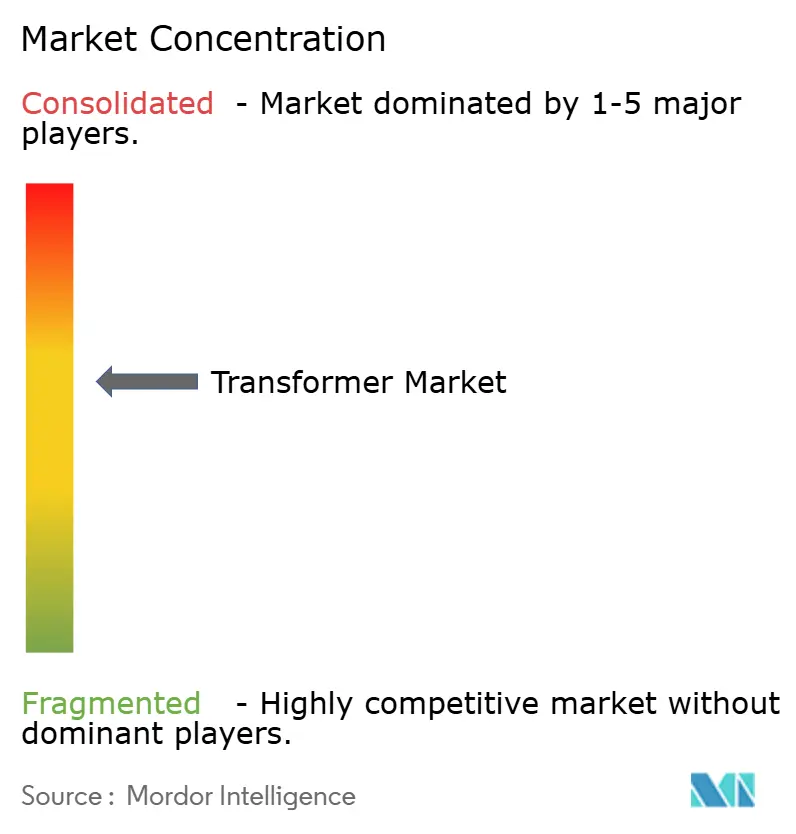
La concurrence est modérément fragmentée entre les applications d'équipements, avec des fabricants établis et des entreprises spécialisées dans les transformateurs répondant aux différentes exigences des acheteurs. Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. et Schneider Electric SE participent à ce champ de fournisseurs différenciés. Siemens Energy a posé la première pierre de l'extension de son usine de grands transformateurs à Nuremberg le 5 septembre 2025, prévoyant environ 16 000 mètres carrés supplémentaires et environ 50 % de capacité d'usine en plus, avec le nouvel espace attendu en 2028.[3] L'intervalle entre la pose de la première pierre et la disponibilité prévue fait de cette expansion une réponse d'approvisionnement future, offrant un soulagement limité pour les besoins en équipements qui doivent être satisfaits immédiatement.
ABB a finalisé l'acquisition de Specialtrasfo le 1er juillet 2026, ajoutant des transformateurs spécialisés pour les applications industrielles. Mitsubishi Electric a mis fin aux ventes de ses transformateurs de distribution au Japon le 28 janvier 2026, invoquant un transfert d'activité, tout en proposant des transformateurs élévateurs de générateurs et des autotransformateurs triphasés et monophasés pour le transport d'électricité. Schneider Electric fournit des transformateurs secs encapsulés en résine pour la distribution d'énergie intérieure et extérieure, y compris des modèles monophasés et triphasés. L'acquisition d'ABB élargit son offre industrielle, tandis que la sortie des ventes au Japon de Mitsubishi Electric réduit une ligne de distribution parallèlement à son activité distincte de transport d'électricité, de sorte que ces changements de portefeuille affectent différentes applications plutôt qu'une gamme partagée.
Le 10 mars 2026, GE Vernova a annoncé une installation d'environ 200 millions USD à Hai Phong, au Viêt Nam, principalement pour les grands transformateurs de puissance utilisés dans les projets de courant continu haute tension (CCHT). La pleine exploitation était attendue en 2028, sous réserve des approbations réglementaires. L'orientation CCHT de l'installation répond à une application de transport spécifique plutôt que de fournir une capacité de fabrication interchangeable pour chaque type de transformateur. Le nouvel espace de Siemens Energy à Nuremberg et la pleine exploitation de GE Vernova à Hai Phong étaient tous deux attendus en 2028, concentrant ces ajouts planifiés dans la même année plutôt que d'établir une augmentation immédiate de l'offre disponible en grands transformateurs.
Leaders du secteur des transformateurs
-
Siemens Energy AG
-
ABB Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corp.
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Transformateurs Entreprises couvertes dans ce rapport
- ABB Ltd
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Schneider Electric SE
- Mitsubishi Electric Corp.
- Toshiba Corp.
- Hyosung Heavy Industries
- HD Hyundai Electric
- CG Power & Industrial Solutions
- Bharat Heavy Electricals Ltd
- LS Electric Co.
- Eaton Corporation plc
- Fuji Electric Co.
- TBEA Co. Ltd
- Prolec-GE Waukesha, Inc.
- SGB-SMIT Group
- Voltamp Transformers Ltd
- Daihen Corp.
- NARI Group Corporation
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'approvisionnement standardisé en transformateurs de distribution pour Maharashtra State Electricity Distribution Co. Ltd. (MSEDCL) en Inde, sur la base de ses appels d'offres d'octobre 2026. Les exigences annoncées combinent de grands lots d'équipements 11/22 kV avec une conception intérieure distincte de niveau 2 à haute efficacité énergétique (EEL-II), faisant de la performance électrique et des pertes répétables le besoin central de l'acheteur. Les fabricants d'équipements d'origine (OEM) peuvent répondre à ce besoin par la production des conceptions et accessoires spécifiés, sous réserve des conditions d'historique d'approvisionnement, d'usine et de certification de chaque avis.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en transformateurs de distribution de 100 kVA | L'appel d'offres d'octobre 2026 annonce 7 473 unités à 11 kV et 577 à 22 kV, avec des offres attendues avant le 26 octobre 2026 | MSEDCL, Maharashtra | Offre adaptée aux conceptions 11 kV et 22 kV | Statut OEM ; accréditations BIS/BEE applicables ; approvisionnement similaire ou de puissance supérieure aux services publics, franchisés ou entreprises du secteur public ; offre minimale de 20 % des articles | OEM qualifiés de transformateurs de distribution |
| Transformateurs 11 kV à conception spéciale avec accessoires | L'appel d'offres d'octobre 2026 annonce 1 700 unités, avec des offres attendues avant le 27 octobre 2026 | MSEDCL, Maharashtra | Aligner la conception complète et le lot d'accessoires avec la spécification du service public | OEM avec usine en Inde ; licence BIS applicable ; approvisionnement similaire ou de puissance supérieure aux services publics, franchisés ou entreprises du secteur public ; offre minimale de 20 % des articles | OEM qualifiés avec usines en Inde |
| Unités triphasées intérieures 22/0,433 kV, 200 kVA, avec enroulements en cuivre, noyaux CRGO, refroidissement ONAN et performance EEL-II (Star-II) | L'appel d'offres d'octobre 2026 annonce 306 unités, avec des offres attendues avant le 30 octobre 2026 | MSEDCL, Maharashtra | Démontrer la performance de pertes spécifiée et la conception électrique | Statut OEM ; accréditations BIS/BEE applicables ; expérience d'approvisionnement similaire ou de puissance supérieure EEL-I ou EEL-II ; offre minimale de 20 % des articles | OEM qualifiés de transformateurs de distribution à haute efficacité énergétique |
| Source: Mordor Intelligence | |||||
Les quantités annoncées peuvent changer en fonction des exigences du site, tandis que chaque article coté doit couvrir au moins 20 % de sa quantité annoncée. Dans l'appel d'offres EEL-II, les soumissionnaires doivent avoir exécuté des commandes couvrant 30 % de la quantité d'articles annoncée au cours des 3 exercices financiers précédents. Ce seuil d'historique d'approvisionnement fait des livraisons comparables documentées une condition d'entrée, de sorte qu'une conception de produit correspondante seule ne donne pas à un nouveau fournisseur accès à l'exigence du service public.
Développements industriels récents dans Marché des Transformateurs
- Août 2026 : Hitachi Energy a annoncé un investissement de 300 millions USD en Chine pour étendre la capacité de fabrication de transformateurs de puissance et de composants, y compris une usine de transformateurs de puissance à Hefei, dans la province d'Anhui.
- Juil. 2026 : ABB a finalisé l'acquisition de Specialtrasfo, ajoutant des transformateurs spécialisés pour les applications industrielles à son offre.
- Fév. 2026 : GE Vernova a finalisé l'acquisition des 50 % restants de Prolec GE auprès de Xignux pour 5,28 milliards USD, après réception des approbations réglementaires requises.
Marché des Transformateurs Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des transformateurs mesure les dépenses annuelles en équipements de transformateurs électriques vendus pour une utilisation dans les réseaux électriques et les sites d'utilisation finale dans le monde entier. Il couvre les ventes aux services publics d'électricité, aux utilisateurs industriels, commerciaux et résidentiels.
Exclusions du périmètre : Les services après-vente, les revenus de projets d'ingénierie, d'approvisionnement et de construction, les appareillages de commutation et les câbles, ainsi que les intrants de transformateurs vendus séparément, notamment l'acier CRGO, le cuivre et l'huile pour transformateurs, sont exclus.
Aperçu de la segmentation
- Par puissance nominale
- Grand (supérieur à 100 MVA)
- Moyen (de 10 à 100 MVA)
- Petit (jusqu'à 10 MVA)
- Par type de refroidissement
- Refroidissement par air
- Refroidissement par huile
- Par phase
- Monophasé
- Triphasé
- Par type de transformateur
- Puissance
- Distribution
- Par utilisateur final
- Services publics d'électricité (y compris énergies renouvelables, non renouvelables et transport et distribution)
- Industrie
- Commerce
- Résidentiel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des sources telles que le rapport sur la résilience des grands transformateurs de puissance du Département américain de l'Énergie pour examiner les types de transformateurs, les intrants de fabrication, les contraintes de livraison et la demande de remplacement, ainsi que le rapport de l'Agence internationale de l'énergie intitulé « Construire le réseau de transport du futur » pour évaluer l'expansion du réseau, les délais de livraison des transformateurs et la tarification des équipements. Les perspectives énergétiques internationales de l'Administration américaine d'information sur l'énergie fournissent des scénarios régionaux de demande et de capacité d'électricité, tandis qu'une étude en libre accès dans Transformers Magazine cartographie la demande de transformateurs de puissance et la capacité de fabrication par pays.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la couverture de presse réputée fournissent des preuves complémentaires sur la composition des produits, la capacité de production, les commandes d'équipements et les marchés clients. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des fabricants de transformateurs, des équipes d'approvisionnement et de planification de réseau des services publics, des acheteurs industriels, des distributeurs et des spécialistes régionaux du secteur, avec des questions adaptées à leur connaissance opérationnelle directe. Les répondants testeraient les résultats secondaires sur les spécifications des équipements, les délais d'expédition, la tarification, la composition des acheteurs, la demande régionale et la capacité des fournisseurs, tout en précisant si les ventes déclarées représentent des transformateurs complets ou des contrats de projet plus larges. Lorsque les preuves sont contradictoires ou qu'un segment manque de couverture, les analystes enregistreraient l'écart, chercheraient un suivi ciblé et triangularaient le résultat par rapport aux dossiers d'appels d'offres, aux divulgations des entreprises et aux indicateurs de réseau indépendants avant de l'intégrer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les ventes annuelles mondiales des fabricants ou en gros de transformateurs de puissance et de distribution complets, puis organise la valeur par puissance nominale, refroidissement, phase, type de transformateur, acheteur et géographie. Une estimation descendante commence par les dépenses en équipements et les conditions d'offre et de demande par grande région, en utilisant des indicateurs tels que les plans d'investissement des services publics et les appels d'offres de transformateurs, les programmes d'investissement et de remplacement du réseau, les ajouts d'énergies renouvelables, la demande d'électricité, et les raccordements des centres de données et de recharge pour établir les niveaux et le calendrier de la demande. Les analystes appliquent une analyse de scénarios à ces facteurs et à leurs délais d'approvisionnement, puis testent les totaux sélectionnés avec des vérifications ascendantes telles que les prix de vente des transformateurs échantillonnés multipliés par les volumes d'expédition et les agrégations des fournisseurs ou distributeurs. Les observations incomplètes sont signalées, délimitées avec des preuves de produits ou de régions comparables, et ne sont pas traitées comme un nouveau total de marché. Les parts de segment sont construites à partir des compositions de produits et de clients disponibles dans les divulgations des entreprises, les spécifications des appels d'offres, les dossiers commerciaux et des services publics, et les preuves régionales, avec les ventes de transformateurs comptées une fois à la valeur de l'équipement et réparties entre les classifications applicables. Les répondants primaires vérifieraient le caractère raisonnable de chaque facteur principal, les hypothèses de prix et d'expédition, et les changements de prévisions par segment et par région, les désaccords importants entraînant une clarification ciblée et un examen des scénarios.
Cycle de validation des données et de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les dossiers d'appels d'offres et des services publics, la recherche sectorielle et les indicateurs indépendants d'électricité et de réseau, en vérifiant que chaque mesure correspond au périmètre du marché, à l'année, à la géographie et à la base des équipements. Ils examinent les valeurs aberrantes, rapprochent les différences inexpliquées entre les sources et vérifient si les valeurs des segments et les totaux régionaux s'alignent sur l'estimation du marché avant qu'un second analyste vérifie les calculs, les citations et la cohérence narrative. Les lacunes importantes ou les spécifications contradictoires déclenchent un nouveau contact avec les répondants lorsque cela est possible. L'ensemble de données est actualisé annuellement, révisé entre les cycles lorsque des événements importants modifient la demande, les prix, la capacité ou les échanges, et vérifié à nouveau par rapport aux dernières preuves disponibles avant la livraison, avec les anomalies résolues avant la validation finale.
Dimensionnement du marché des transformateurs par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial des transformateurs mesure les dépenses annuelles en équipements de transformateurs électriques vendus pour une utilisation dans les réseaux électriques et les sites d'utilisation finale dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Une estimation descendante commence par les dépenses en équipements et les conditions d'offre et de demande par grande région, en utilisant des indicateurs tels que les plans d'investissement des services publics et les appels d'offres de transformateurs, les programmes d'investissement et de remplacement du réseau, les ajouts d'énergies renouvelables, la demande d'électricité, et les raccordements des centres de données et de recharge pour établir les niveaux et le calendrier de la demande.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 74,7 milliards USD (2027) | |
| Éditeur mondial de recherche A | 65,7 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 12,0 % à la valeur de ce rapport pour 2027 de 74,7 milliards USD, 1 an plus tard. L'estimation utilise une année de mesure antérieure et indique une trajectoire de croissance prévisionnelle plus lente jusqu'en 2033. |
| Cabinet de conseil mondial B | 89,34 milliards USD (2030) | À sa base de 2030, cette estimation est supérieure de 19,6 % à la valeur de ce rapport pour 2027 de 74,7 milliards USD, 3 ans plus tôt. L'estimation porte sur une année de prévision ultérieure, permettant une croissance supplémentaire du marché après la mesure de l'année en cours de ce rapport. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les dossiers d'appels d'offres et des services publics, la recherche sectorielle et les indicateurs indépendants d'électricité et de réseau, en vérifiant que chaque mesure correspond au périmètre du marché, à l'année, à la géographie et à la base des équipements.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des transformateurs et la croissance attendue ?
Il était évalué à 69,66 milliards USD en 2026. Les prévisions le situent à 74,7 milliards USD en 2027 et à 107,6 milliards USD d'ici 2032, avec un CAGR de 7,58 % durant 2027-2032.
Quelles forces stimulent la demande de transformateurs ?
La modernisation du réseau, les raccordements d'énergies renouvelables, les infrastructures de recharge et les besoins en capacité des centres de données soutiennent la demande, y compris les programmes de réseau aux États-Unis et les raccordements d'énergies renouvelables en Afrique du Sud.
Quel type de transformateur domine le chiffre d'affaires des équipements ?
Les transformateurs de distribution détenaient 61,2 % du chiffre d'affaires en 2026 et sont prévus pour croître à un CAGR de 7,93 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de transformateurs ?
Les principaux fournisseurs comprennent Siemens Energy AG, ABB Ltd, GE Vernova Inc., Mitsubishi Electric Corp. et Schneider Electric SE. Mitsubishi Electric a mis fin aux ventes de transformateurs de distribution au Japon le 28 janvier 2026, tout en proposant des transformateurs élévateurs de générateurs et des autotransformateurs.
Quelle est la principale contrainte sur les livraisons de transformateurs ?
Les contraintes sur l'acier et les composants peuvent retarder l'approvisionnement en équipements. En mars 2026, le Ministère indien de l'Énergie a signalé des retards d'approvisionnement en transformateurs qui ont bloqué la mise en œuvre des sous-stations en Andhra Pradesh et au Tamil Nadu.
Quelle région domine la demande de transformateurs ?
L'Asie-Pacifique détenait 53,37 % du chiffre d'affaires en 2026 et est prévue comme la région à la croissance la plus rapide, avec un CAGR de 8,51 % durant 2027-2032.