
Taille et part du marché des robots spatiaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.93 Milliards de dollars |
| Taille du Marché (2031) | 8.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.17 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots spatiaux par Mordor Intelligence
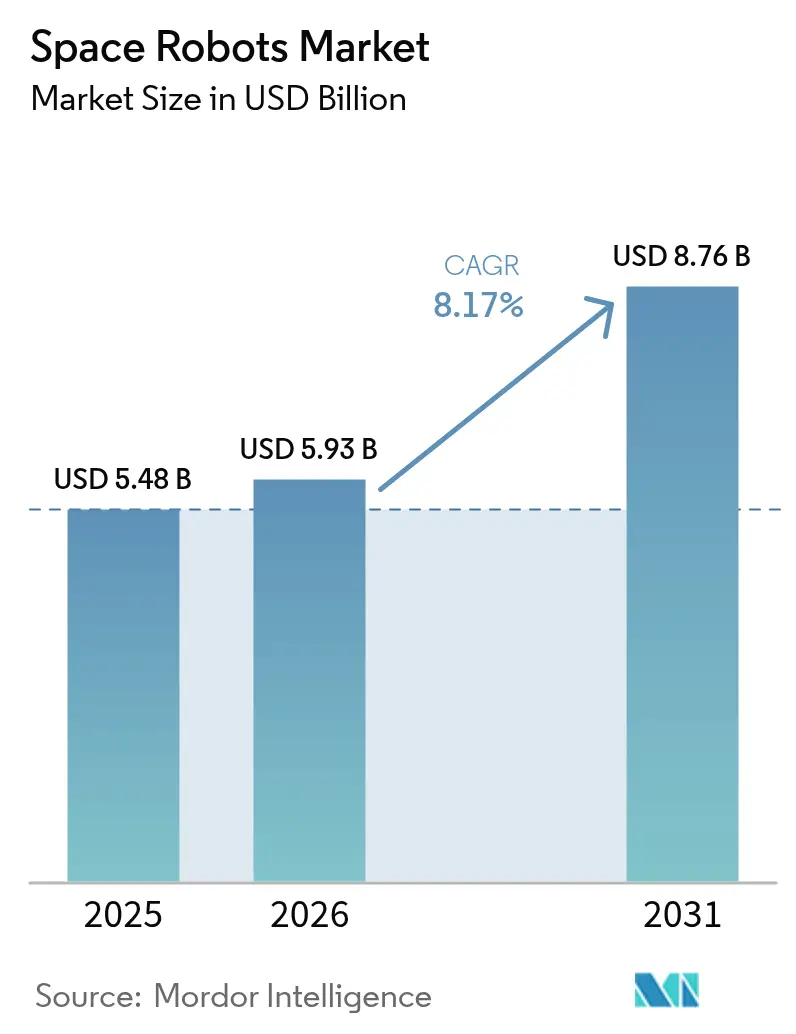
La taille du marché des robots spatiaux devrait passer de 5,48 milliards USD en 2025 à 5,93 milliards USD en 2026 et devrait atteindre 8,76 milliards USD d'ici 2031, avec un TCAC de 8,17 % sur la période 2026-2031. La demande croissante de services autonomes pour les satellites vieillissants, l'expansion des programmes d'exploration financés par les gouvernements et la baisse des coûts de lancement ont collectivement renforcé la croissance des revenus à court terme. De grands contrats publics, tels que l'attribution de 999,8 millions USD accordée par l'Agence spatiale canadienne pour le Canadarm3, ont confirmé des afflux de capitaux soutenus de la part des agences spatiales nationales.[1]Source : Gouvernement du Canada, "Le Canada commence la conception détaillée, la construction et les essais du Canadarm3," canada.ca Les initiatives commerciales autour du retrait actif des débris, de la fabrication en orbite et de la logistique lunaire ont encore élargi les opportunités adressables. Parallèlement, l'assouplissement des règles américaines de contrôle des exportations a amélioré les collaborations internationales, réduisant les frictions réglementaires. L'entrée sur le marché est restée coûteuse, mais les lanceurs réutilisables ont réduit les budgets des missions et ont permis aux opérateurs plus petits de déployer des plateformes robotiques spécialisées.
Points clés du rapport
- Par produit, les bras robotiques et les systèmes manipulateurs ont dominé avec une part de revenus de 41,72 % en 2025 ; les véhicules de service en orbite devraient croître à un TCAC de 9,33 % jusqu'en 2031.
- Par type de mission, les opérations en espace proche représentaient 65,12 % de la part du marché des robots spatiaux en 2025, tandis que les missions en espace profond sont en bonne voie pour un TCAC de 9,86 % jusqu'en 2031.
- Par application, l'entretien des satellites représentait 48,35 % de la taille du marché des robots spatiaux en 2025 ; le retrait actif des débris progresse à un TCAC de 11,92 %.
- Par utilisateur final, les entités gouvernementales détenaient une part de 69,05 % du marché des robots spatiaux en 2025, tandis que les opérateurs commerciaux affichaient le TCAC le plus rapide, soit 10,22 %.
- Par composant, le matériel représentait 71,88 % de la taille du marché des robots spatiaux en 2025, mais le logiciel progresse à un TCAC de 11,08 %.
- Par géographie, l'Amérique du Nord menait avec une part de marché de 55,97 % en 2025, tandis que la région Moyen-Orient et Afrique se développe à un TCAC de 11,78 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la demande de services de satellites en orbite | +2.1% | Mondial, concentré chez les opérateurs de la ceinture géostationnaire | Moyen terme (2-4 ans) |
| Programmes d'exploration lunaire et martienne financés par les gouvernements | +1.8% | Amérique du Nord, Europe, Asie-Pacifique comme marchés principaux | Long terme (≥ 4 ans) |
| Baisse des coûts de lancement grâce aux lanceurs réutilisables | +1.5% | Mondial, avec des gains précoces aux États-Unis et en Chine | Court terme (≤ 2 ans) |
| Expansion des corridors logistiques lunaires commerciaux | +1.2% | Amérique du Nord et UE, débordement vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des besoins en fabrication dans l'espace et en impression 3D | +0.9% | Mondial, adoption précoce dans les opérations de l'ISS | Moyen terme (2-4 ans) |
| Demande des forces de défense pour des missions ISR autonomes de rendez-vous | +0.8% | Régions axées sur la sécurité nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de services de satellites en orbite
Les coûts de remplacement élevés des satellites géostationnaires, dépassant souvent 400 millions USD, ont rendu les missions de prolongation de durée de vie économiquement attrayantes. L'accord d'Intelsat en 2024 avec Starfish Space a établi un précédent commercial pour la maintenance robotique, avec la première mission prévue pour 2026. Northrop Grumman a progressé vers le lancement d'un module d'extension de mission équipé d'un bras robotique en 2026, validant la confiance dans les revenus à court terme. Une activité parallèle à l'Agence spatiale européenne, qui a fait avancer son véhicule de service géostationnaire vers une mise en service en 2028, a signalé un endossement à l'échelle des agences.[2]Source : ASE, "L'ASE avance avec les missions de service en orbite," esa.int Collectivement, ces jalons ont soutenu une demande récurrente de services de ravitaillement, de relocalisation et d'inspection, stimulant des flux de trésorerie prévisibles pour les prestataires de robotique en orbite.
Programmes d'exploration lunaire et martienne financés par les gouvernements
Le cadre Artemis de la NASA a continué d'allouer des financements pluriannuels aux systèmes robotiques, comme en témoigne le réseau de rovers CADRE qui a passé les tests d'intégration en mars 2025. L'objectif de l'atterrisseur lunaire Argonaut de l'ASE pour 2031 a introduit une capacité de charge de 1 500 kg, soutenant la logistique de surface à grande échelle. La Chine a accéléré son calendrier d'établissement d'une base de recherche lunaire robotique d'ici 2035, intensifiant la concurrence technologique. Ces programmes parallèles ont stimulé la demande de manipulateurs robustes, de logiciels de navigation autonome et de plateformes de mobilité modulaires adaptées aux environnements lunaires et martiens difficiles.
Baisse des coûts de lancement grâce aux lanceurs réutilisables
Le Falcon 9 de SpaceX a fait baisser les prix de lancement à 2 700 USD par kg vers l'orbite terrestre basse, une fraction des tarifs historiques des véhicules non réutilisables. Ce changement de prix a permis des missions plus fréquentes et justifié des charges utiles robotiques plus petites et spécialisées. Les prestataires de lancement chinois, notamment LandSpace, ont annoncé des véhicules commercialement réutilisables pour 2025, ajoutant une pression concurrentielle. La baisse du coût d'accès à l'orbite a encouragé les investissements de capital-risque dans les systèmes de maintenance de classe CubeSat, raccourcissant les délais de retour sur investissement et accélérant les cycles de développement de produits.
Expansion des corridors logistiques lunaires commerciaux
Les financements de capital-risque ont afflué vers des entreprises privées d'exploitation des ressources lunaires, telles que la levée de fonds de 12 millions USD de Starpath Robotics pour développer des systèmes miniers. Les contrats de services commerciaux de charge utile lunaire de la NASA, attribués à plusieurs entreprises, ont institutionnalisé la livraison régulière de fret vers la Lune. Des partenariats tels que l'initiative de ravitaillement dans l'espace d'Astroport et Orbit Fab ont illustré l'engagement du secteur privé envers une économie cis-lunaire. Avec ces plans logistiques, la demande de plateformes robotiques de manutention de fret, d'excavation et de maintenance a augmenté de façon concomitante.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés de développement et de qualification | -1.4% | Mondial, affectant particulièrement les acteurs de plus petite taille | Long terme (≥ 4 ans) |
| Complexités du contrôle des exportations (ITAR/EAR) | -0.8% | Centré sur les États-Unis, affectant les partenariats internationaux | Moyen terme (2-4 ans) |
| Responsabilité juridique liée aux missions de retrait actif des débris | -0.6% | Mondial, incertitude réglementaire | Long terme (≥ 4 ans) |
| Absence de normes d'interface ouvertes pour les ports de service | -0.5% | Mondial, normalisation industrielle nécessaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement et de qualification
Les composants qualifiés pour l'espace nécessitaient des tests de rayonnement approfondis, une conception tolérante aux pannes et une fabrication de niche, ce qui a fait gonfler les dépenses d'ingénierie non récurrentes. Les nouveaux entrants plus petits ont été confrontés à des obstacles en matière de capital dépassant 50 millions USD avant le premier revenu, limitant la nouvelle concurrence.[3]Source : Aerospace America, "Élargir la frontière finale avec des robots," aerospaceamerica.aiaa.org Les subventions gouvernementales de partage des coûts ont allégé une partie du fardeau, mais les longs cycles de conception ont quand même freiné l'accélération du marché à court terme.
Complexités du contrôle des exportations
Malgré les récentes réformes américaines, la réglementation internationale sur le trafic d'armes a continué d'exiger des licences détaillées pour le matériel de robotique spatiale. Les projets multinationaux ont souvent connu des processus d'approbation d'un mois qui ont retardé les calendriers d'intégration. Les partenaires extérieurs aux États-Unis ont recherché des sous-systèmes non soumis à l'ITAR, fragmentant les chaînes d'approvisionnement et augmentant les redondances des tests de qualification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
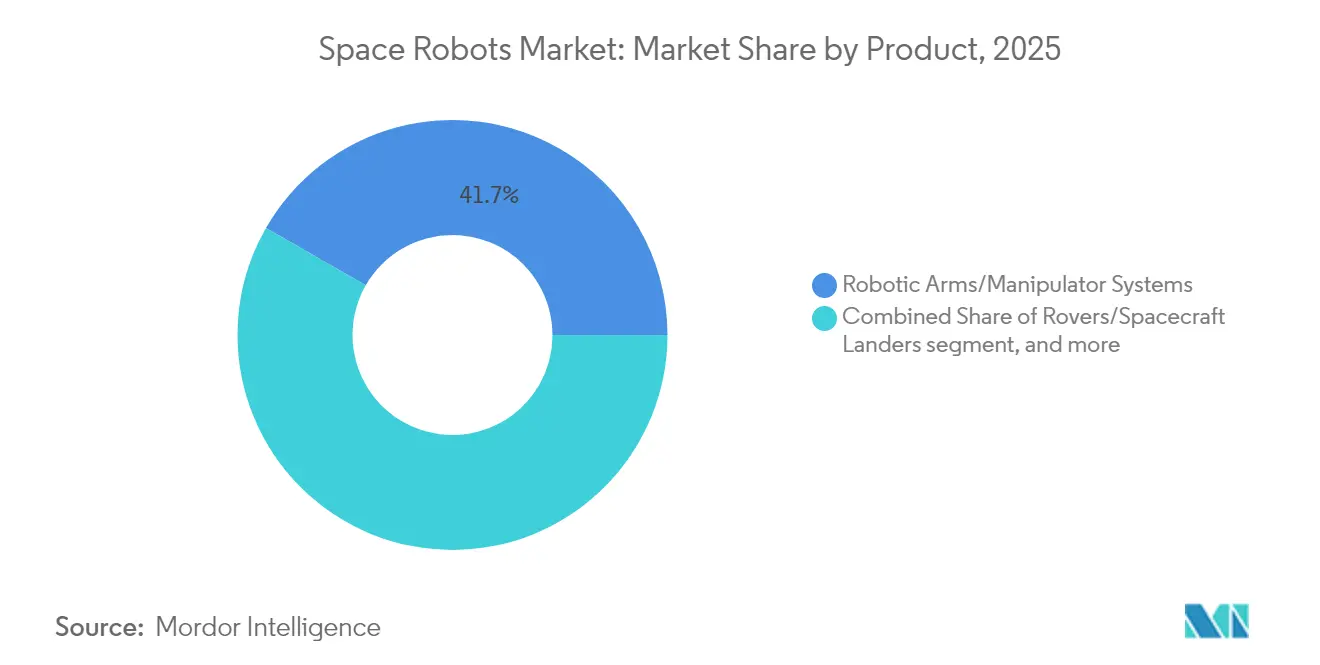
Les systèmes manipulateurs maintiennent leur leadership en termes de revenusLes bras robotiques ont dominé les revenus de 2025, générant 41,72 % du total des ventes provenant des actifs critiques de maintenance de station et de capture de satellites. La taille du marché des robots spatiaux pour les systèmes manipulateurs devrait se développer régulièrement jusqu'en 2031 grâce au programme Canadarm3. Des articulations complexes, des effecteurs terminaux multi-capteurs et des composants électroniques durcis aux rayonnements ont soutenu une tarification premium. La croissance provenait également des rovers planétaires utilisant des variantes légères de bras pour collecter du régolithe et déployer des instruments.
Les véhicules de service en orbite ont affiché le TCAC le plus rapide, soit 9,33 %, reflétant l'intérêt des opérateurs pour les vaisseaux spatiaux modulaires hébergeant des bras robotiques et des pods de ravitaillement. Les prestataires de services ont sécurisé des clients piliers grâce à des contrats pluriannuels basés sur la performance, signalant une confiance dans les modèles économiques de paiement à la poussée. Les mécanismes de préhension et d'amarrage ont gagné en traction à mesure que les agences convergeaient vers des interfaces standard, tandis que des concepts émergents tels que les robots chirurgicaux à bord de l'ISS ont capté des budgets de R&D de niche.


Par type de mission :
Dominance de l'espace proche avec une dynamique en espace profondLes activités en espace proche au sein de la sphère gravitationnelle terrestre ont atteint une part de marché de 65,12 % en 2025 grâce à la haute densité de satellites et aux opportunités de revenus immédiates. Une demande soutenue pour l'inspection, la relocalisation et l'entretien des stations a maintenu les opérateurs de flottes concentrés sur des actifs robotiques fiables. Alors que les gouvernements privilégient la sécurité orbitale, la part de marché des robots spatiaux pour les plateformes en espace proche restera élevée jusqu'au milieu de la décennie.
Les missions en espace profond ont enregistré une base plus petite mais ont affiché un TCAC prévisionnel de premier plan de 9,86 %. Les investissements dans la navigation autonome, les actionneurs tolérants aux rayonnements et l'IA adaptative ont permis aux vaisseaux spatiaux de fonctionner avec des délais de communication plus longs. Le programme de véhicule de remontée martienne de la NASA a développé des algorithmes d'apprentissage par renforcement pour le guidage d'ascension hors du monde. Le rover ExoMars Rosalind Franklin de l'ASE prévu pour 2028 et les initiatives chinoises de retour d'échantillons ont défini une demande soutenue pour des explorateurs robotiques sophistiqués.
Par application :
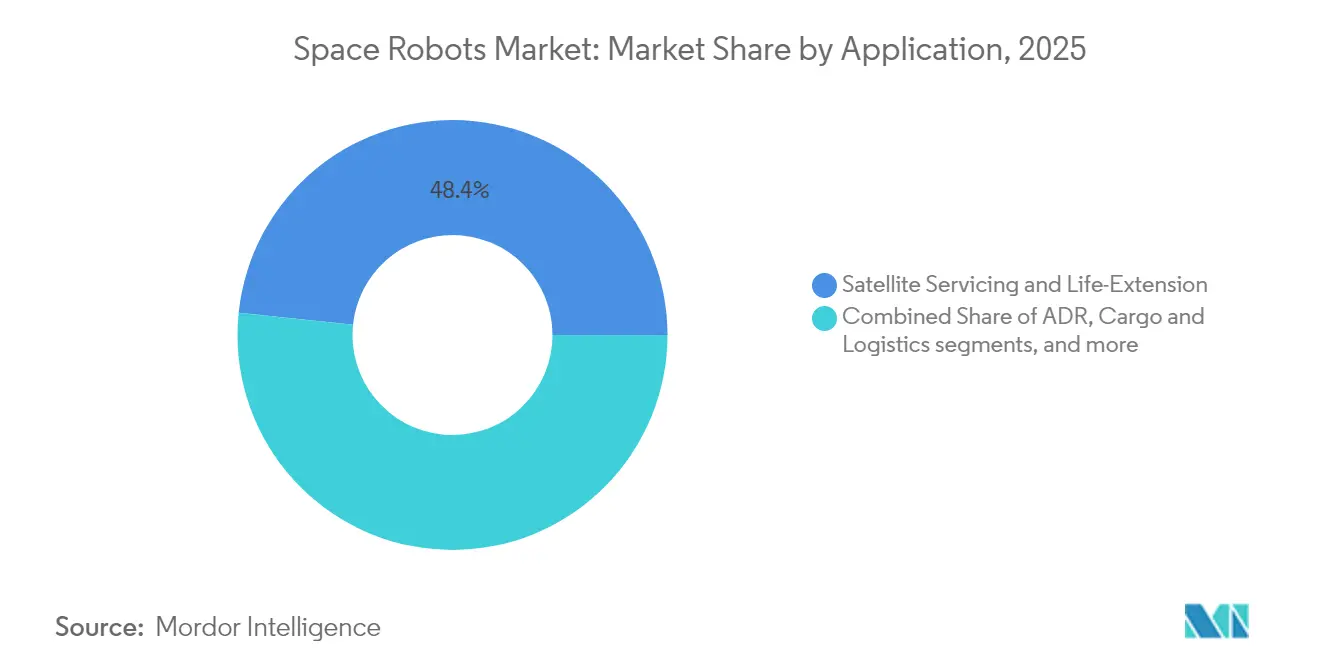
Le service domine tandis que le retrait des débris connaît une croissance rapideL'entretien des satellites représentait 48,35 % des revenus de 2025 parce que les opérateurs de flottes considéraient la prolongation de durée de vie comme moins coûteuse que le remplacement. La taille du marché des robots spatiaux pour les solutions de service devrait enregistrer des gains réguliers grâce à des contrats dédiés de prolongation de durée de vie. Le retrait actif des débris, bien que naissant, a atteint la projection de TCAC la plus rapide, soit 11,92 %, après la démonstration de vol en formation ADRAS-J d'Astroscale Holdings Inc. en juillet 2024. Les agences et les assureurs envisagent de plus en plus des mesures réglementaires qui pourraient bientôt rendre obligatoires les services d'atténuation des débris.
L'assemblage en orbite a progressé parallèlement aux preuves de fabrication dans l'espace telles que l'imprimante 3D métallique de l'ASE sur l'ISS. Les applications d'exploration et de recherche scientifique ont conservé des budgets stables grâce aux missions planétaires prévues. La robotique de cargo et de logistique a enregistré un intérêt croissant du capital-risque à mesure que les opérations lunaires commerciales se sont cristallisées.
Par utilisateur final :
Le secteur public toujours dominant, le secteur commercial gagne du terrainLes gouvernements ont capturé une part de marché de 69,05 % en 2025, reflétant la domination historique des budgets d'exploration spatiale. Les agences spatiales ont financé l'infrastructure lunaire phare, tandis que les organisations de défense ont acquis des robots d'inspection et de surveillance. La taille du marché des robots spatiaux pour les programmes gouvernementaux augmentera régulièrement, mais la part absolue est appelée à diminuer marginalement à mesure que les entités commerciales se développeront.
Les opérateurs commerciaux ont affiché un TCAC de 10,22 %, soutenus par les propriétaires de satellites géostationnaires adoptant des contrats de service et les startups NewSpace déployant des micro-satellites. Les instituts de recherche se sont associés à des agences pour tester de nouveaux concepts de mobilité, tandis que des startups soutenues par du capital-risque telles que GITAI USA Inc. ont levé 129 millions USD pour commercialiser des bras rentables. Le sentiment du marché a indiqué un appétit croissant pour les modèles de partage des risques, accélérant la validation technologique privée.
Par composant :
Le matériel domine les dépenses, le logiciel stimule l'innovationLe matériel représentait 71,88 % des ventes de 2025, reflétant des systèmes structuraux, d'actionneurs et de capteurs à forte intensité de matériaux. La part de marché des robots spatiaux pour le matériel est restée élevée parce que les composants qualifiés exigent des marges premium. Les structures composites, les processeurs durcis aux rayonnements et les articulations électromécaniques redondantes ont dominé les budgets d'approvisionnement.
Le logiciel a généré des revenus plus modestes mais a affiché le TCAC le plus élevé, soit 11,08 %. Les piles d'autonomie basées sur l'IA ont permis aux vaisseaux spatiaux d'évaluer les imprévus sans intervention au sol. La séquence d'atterrissage de Chandrayaan-3 de l'Inde, guidée par des algorithmes de vision par apprentissage automatique embarqués, a mis en évidence le rôle croissant et critique du logiciel dans les missions. Les cadres de fusion de capteurs combinaient les données lidar, optiques et inertielles, tandis que des intergiciels sécurisés géraient des commandes sensibles au temps sur des liaisons à bande passante limitée.
Analyse géographique
Marché des Robots Spatiaux en Amérique du Nord
L'Amérique du Nord a conservé une part de marché de 55,97 % en 2025, soutenue par le pipeline de contrats Artemis de la NASA et un écosystème commercial de lancement dynamique. En juin 2025, SpaceX a décroché un contrat de 843 millions USD pour construire un véhicule de désorbitation de l'ISS. L'expertise canadienne en manipulateurs robotiques, ancrée dans l'héritage du Canadarm de MDA Space Ltd., a encore renforcé le leadership régional.
Marché des Robots Spatiaux en Asie-Pacifique
L'Asie-Pacifique a maintenu une forte croissance à deux chiffres, la Chine finançant des robots miniers d'astéroïdes à six pattes afin de réduire sa dépendance aux métaux rares terrestres. La JAXA japonaise a confié à GITAI une étude de concept pour un bras de rover lunaire en avril 2025. L'Inde a préparé sa prochaine génération de rovers lunaires autonomes, tandis que des start-ups australiennes exploraient le traitement robotique du régolithe, élargissant collectivement la base de fournisseurs régionaux.
Marché des Robots Spatiaux au Moyen-Orient et en Afrique
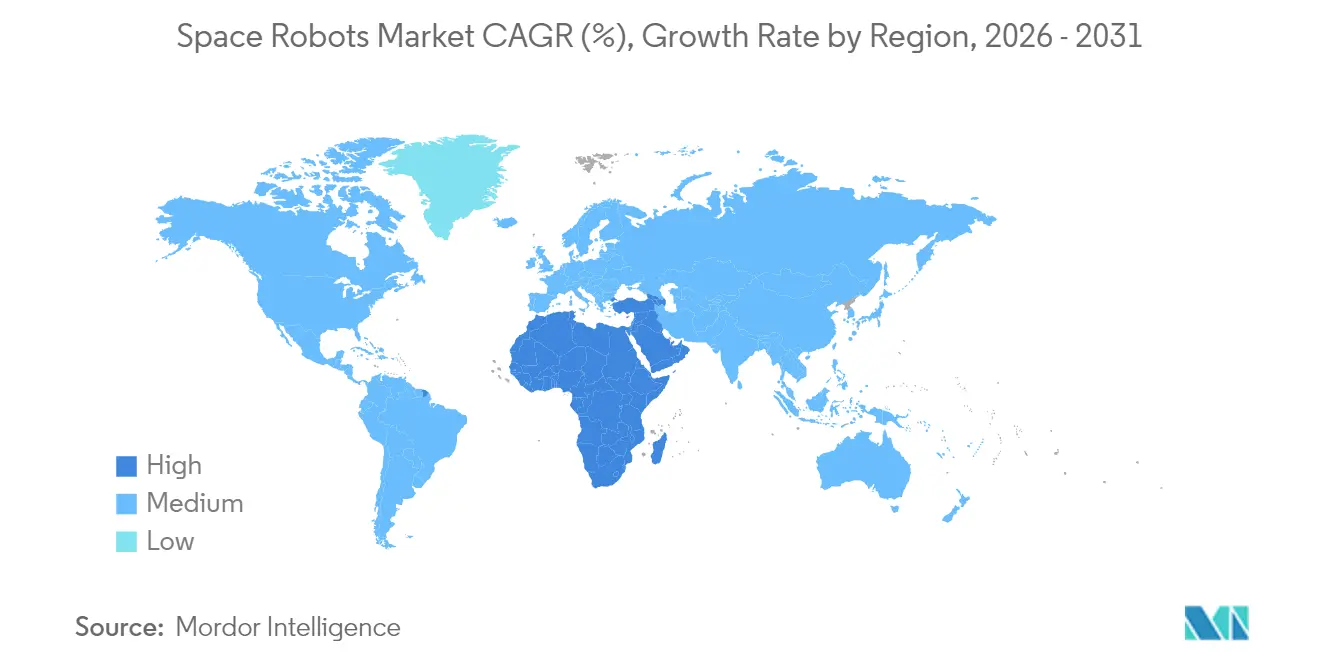
La région Moyen-Orient et Afrique a enregistré la perspective de TCAC la plus rapide, à 11,78 %. Les Émirats arabes unis ont fait progresser des engins spatiaux souverains dotés d'intelligence artificielle dans le cadre de programmes soutenus par l'État, notamment des contrats de communication sécurisée d'une valeur de 5,1 milliards USD. L'Agence spatiale africaine, inaugurée au Caire en mai 2025, a coordonné les objectifs continentaux de recherche et développement en matière de production de satellites et de gestion des débris orbitaux.
Marché des Robots Spatiaux en Europe
L'Europe a maintenu une expansion stable, soutenue par l'initiative PERASPERA de l'ESA, qui a mutualisé les financements de l'UE pour des véhicules de maintenance modulaires et des manipulateurs dextres. La clarté réglementaire apportée par la proposition de loi européenne sur l'espace a renforcé la confiance des investisseurs dans les projets robotiques transfrontaliers. Des missions coopératives telles que Hera, ciblant des répétitions de déviation d'astéroïdes avec des sondes robotiques, ont souligné l'accent mis par la région sur la défense planétaire.
Marché des Robots Spatiaux en Amérique du Sud
L'Amérique du Sud représentait une opportunité en phase précoce. Le Brésil a renouvelé ses discussions avec l'ESA sur l'accueil de bancs d'essai robotiques autonomes sur le site de lancement d'Alcântara, mais les contraintes de financement ont limité les livraisons à court terme. L'émergence de consortiums public-privé a signalé l'intention de participer une fois que les prix de lancement se seront assouplis.

Paysage réglementaire
Les déploiements de robots spatiaux relèvent à la fois des règles de sécurité spatiale, de l'autorisation de mission et des licences nationales pour les communications et le lancement. Aux États-Unis, le Office of Space Commerce (OSC) a publié en mars 2026 une proposition actualisée d'autorisation de mission, incluant un concept volontaire de certification Space Commerce Certification destiné aux activités nouvelles telles que la maintenance de satellites, la fabrication en orbite et les opérations lunaires. Cette évolution vers une approche interinstitutionnelle plus unifiée interagit avec les points de contact réglementaires établis (notamment la FCC pour le spectre et la FAA pour le lancement et la rentrée), façonnant la manière dont les robots de maintenance et d'inspection sont approuvés et dont les preuves de conformité sont constituées.
En Europe et sur le plan multilatéral, les exigences de durabilité se durcissent concernant les débris et la fin de vie, ce qui affecte à son tour les choix de conception robotique. L'ESA a mis à jour sa Space Debris Mitigation Policy and Requirements en février 2026 (ESSB-ST-U-007, Issue 1, Rev. 1), renforçant les attentes en matière de maintenance ou de retrait en fin de vie pour les objets situés dans des régions protégées. Au niveau de l'UE, la proposition de législation spatiale européenne (EU Space Law, COM/2025/335) comprend des dispositions telles que l'article 101, qui exige que les engins spatiaux soient équipés d'interfaces dédiées pour la maintenance en orbite, renforçant ainsi la tendance à la conception orientée maintenance et à des interfaces physiques plus standardisées.
Analyse de la chaîne de valeur
La chaîne de valeur des robots spatiaux commence par des matériaux spécialisés et des composants de qualité spatiale, notamment l'électronique résistante aux radiations, les capteurs et les systèmes de vision, les actionneurs, les mécanismes et les sous-systèmes d'alimentation. Elle se poursuit avec l'intégration de sous-systèmes, couvrant les manipulateurs, les effecteurs terminaux, les dispositifs d'amarrage et de préhension, ainsi que les logiciels d'autonomie, suivie de l'intégration au bus de l'engin spatial et de la qualification au niveau système. Les maîtres d'œuvre et les fabricants aérospatiaux établis assurent généralement l'intégration et la vérification finales, tandis que des fournisseurs de niche fournissent les articulations dextres, les cadres logiciels robotiques et les mécanismes de capture. En aval, les prestataires de lancement et les opérateurs en orbite permettent le déploiement, et les opérations de mission, les logiciels de contrôle au sol et les flux de travail de maintenance en orbite (inspection, rendez-vous et opérations de proximité, capture et ravitaillement ou repositionnement, ou tâches d'assemblage) complètent la chaîne de création de valeur.
Les mouvements récents mettent en lumière à la fois les partenariats d'écosystème et les risques de goulots d'étranglement. En septembre 2024, Momentus et Lodestar Space ont convenu d'intégrer un bras robotique modulaire sur un véhicule de service orbital Vigoride, illustrant comment les plateformes de transport en orbite sont associées à des fournisseurs de charges utiles robotiques. Du côté de l'exploration et des stations, MDA Space a rejoint la coentreprise Starlab Space en mai 2024 afin de contribuer à la robotique externe et aux opérations de mission robotiques, reflétant le lien entre les stations commerciales et la demande en robotique. Dans le même temps, les contraintes de la base industrielle et la concentration des fournisseurs pour les sous-systèmes critiques demeurent une limite, illustrée par la finalisation par Rocket Lab de l'acquisition de Mynaric en avril 2026, réduisant le nombre de fournisseurs indépendants de terminaux optiques de qualité spatiale utilisés dans les architectures d'engins spatiaux modernes.
Paysage concurrentiel
Le domaine concurrentiel présentait un mélange d'entreprises aérospatiales historiques et de spécialistes soutenus par du capital-risque. Northrop Grumman Corporation, MDA Space Ltd. et Lockheed Martin Corporation ont tiré parti de décennies d'héritage de vol et d'une confiance établie auprès des clients pour sécuriser des contrats phares tels que l'architecture OSAM-2 de la NASA. Leurs lignes de production à intégration verticale ont soutenu des sous-systèmes à haute fiabilité.
Les innovateurs de taille moyenne ont ciblé des services de niche. Astroscale Holdings Inc. se spécialise dans la capture de débris et a obtenu une revue de conception critique pour le nettoyage OneWeb en juin 2025. Starfish Space Inc. a signé avec Intelsat pour une mission de prolongation de durée de vie en 2026, validant les modèles économiques de paiement à la manœuvre. GITAI USA Inc. a ouvert une filiale de défense américaine pour accéder aux opportunités classifiées, soulignant la valeur stratégique d'une présence locale.
La différenciation technologique s'est concentrée sur l'autonomie. Apptronik s'est associé à Google DeepMind pour intégrer le raisonnement par modèles de langage de grande taille dans des robots humanoïdes afin de réduire la charge de travail des téléopérateurs. Les interfaces d'amarrage standardisées ont émergé comme une opportunité dans un espace non exploité, car des ports incohérents entravaient la coopération multi-fournisseurs. Les startups promouvant des standards ouverts ont cherché des avantages de premier arrivant en matière d'interopérabilité des services.
La dynamique des investissements a favorisé les capacités à double usage qui attiraient à la fois des clients civils et de défense. Le programme de service robotique des satellites géosynchrones de la DARPA est resté une référence pour les technologies avancées d'inspection et de manipulation. Les fonds de capital-investissement ont surveillé les prochaines décisions réglementaires exigeant la conformité en matière de retrait des débris, susceptibles de débloquer des revenus récurrents similaires à la maintenance obligatoire des aéronefs.
Leaders du secteur des robots spatiaux
Northrop Grumman Corporation
Lockheed Martin Corporation
Maxar Technologies Holdings Inc.
Astroscale Holdings Inc.
MDA Space Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Robots Spatiaux
- Northrop Grumman Corporation
- Maxar Technologies Holdings Inc.
- Lockheed Martin Corporation
- MDA Space Ltd.
- Astroscale Holdings Inc.
- Blue Origin Enterprises, L.P.
- Redwire Corporation
- ASTROBOTIC TECHNOLOGY, INC.
- GITAI USA Inc.
- Starfish Space Inc.
- D-Orbit S.p.A
- ClearSpace SA
- Metecs, LLC.
- Motiv Space Systems, Inc.
- Space Applications Services NV/SA
- Oceaneering International, Inc.
- iSpace, Inc.

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent autour de capacités robotiques pratiques et reproductibles qui réduisent le coût et le risque de la maintenance, de l'assemblage et de la fabrication en orbite. Les signaux réglementaires et institutionnels favorisent la conception orientée maintenance, ce qui accroît la valeur des points de capture standardisés, des dispositifs de préhension et des interfaces modulaires permettant à des prestataires de maintenance multi-fournisseurs d'opérer sur des flottes de satellites. Avec des coûts de remplacement de satellites souvent cités à plus de 400 millions USD pour les actifs GEO, les missions commerciales de prolongation de durée de vie et d'inspection soutiennent une analyse de rentabilité pour les systèmes robotiques de rendez-vous, d'amarrage et de manipulation, tandis que la pression politique liée aux débris accroît l'attention portée aux solutions de retrait et de fin de vie qui dépendent d'une robotique de capture et de confinement fiable.
La fabrication en orbite et l'assemblage en orbite créent également un couloir d'opportunités, les programmes gouvernementaux réduisant le risque des technologies clés même après des réinitialisations de programmes très médiatisées. La NASA a mis fin à OSAM-1 en mars 2024 en raison de difficultés de coût, de calendrier et techniques, mais des efforts connexes continuent de faire mûrir les éléments constitutifs habilitants. Au début de 2025, la DARPA a fait passer son programme NOM4D à la Phase 3 afin de réaliser des démonstrations orbitales, et des équipes de recherche ont réalisé des démonstrations en orbite et à bord de l'ISS liées à la construction robotique autonome et au formage de précision. Parmi les exemples figurent une démonstration de construction robotique autonome de Caltech à bord d'un véhicule Momentus Vigoride en février 2026, et une démonstration de formage de composites de l'Université de l'Illinois à Urbana-Champaign dans le module Bishop Airlock de l'ISS en avril 2026, via une mission commerciale de ravitaillement de la NASA. Ensemble, ces activités concentrent la demande sur la manipulation robotique, la métrologie, le contrôle qualité assisté par jumeau numérique et l'autonomie d'évitement de collision pour les configurations en vol libre et modulaires, renforçant une feuille de route produit centrée sur les interfaces, les logiciels d'autonomie et le matériel de manipulation ayant fait ses preuves en vol.
Recent Industry Developments in Marché des Robots Spatiaux
- Mai 2026 : Northrop Grumman a annoncé que son Mission Robotic Vehicle (MRV) est en phase finale de tests dans son installation de Dulles, en Virginie, avec une campagne de lancement SpaceX prévue à l'été 2026 pour fournir des services de ravitaillement et de prolongation de durée de vie en GEO. Cette mise à jour reflète le passage de concepts de maintenance prototypes à un modèle de plateforme opérationnelle associant un bus de service aux capacités robotiques pour des cas d'usage récurrents des opérateurs de satellites.
- Juin 2025 : Northrop Grumman a intégré la charge utile robotique du MRV, comprenant deux bras robotiques développés par le U.S. Naval Research Laboratory (NRL), sur le bus de l'engin spatial. L'achèvement de l'intégration de la charge utile réduit les risques ultérieurs liés aux essais et à l'intégration et permet de figer les interfaces clés entre les manipulateurs dextres, le système de guidage, navigation et contrôle, et le logiciel d'opérations de proximité.
- Octobre 2024 : Lockheed Martin a finalisé l'acquisition de Terran Orbital afin de renforcer ses capacités de fabrication, d'automatisation et de robotique pour les plateformes d'engins spatiaux modulaires. Cette opération élargit la capacité interne de production d'engins spatiaux pouvant accueillir des charges utiles robotiques et favorise des cycles d'itération plus rapides pour les missions couvrant l'orbite terrestre et l'activité cislunaire.


Marché des Robots Spatiaux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les robots spatiaux utilisés pour effectuer des tâches en orbite ou à la surface de corps planétaires, où les systèmes robotiques remplacent ou soutiennent l'activité humaine dans des conditions spatiales extrêmes.
Exclusions du périmètre : nous ne comptons pas les bancs d'essai au sol uniquement, les prototypes de laboratoire non prêts pour le vol, ni les kits de robotique grand public ou éducatifs.
Aperçu de la segmentation
- Par produit
- Rovers/Atterrisseurs de vaisseaux spatiaux
- Bras robotiques/Systèmes manipulateurs
- Sondes spatiales
- Systèmes de préhension et d'amarrage
- Véhicules de service en orbite
- Autres produits
- Par type de mission
- Espace profond
- Espace proche
- Par application
- Entretien des satellites et prolongation de durée de vie
- Retrait actif des débris
- Assemblage et fabrication en orbite
- Exploration et recherche scientifique
- Cargo et logistique
- Par utilisateur final
- Commercial
- Opérateurs de satellites commerciaux
- Instituts de recherche
- Startups NewSpace
- Gouvernement
- Agences spatiales
- Défense et renseignement
- Commercial
- Par composant
- Matériel
- Manipulateurs
- Plateforme structurelle et de mobilité
- Systèmes de capteurs et de vision
- Sous-systèmes d'alimentation
- Système de communication
- Logiciel
- Logiciel d'autonomie et de navigation
- Fusion de capteurs et traitement des données
- Logiciel de communication et de gestion des données
- Autres
- Matériel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Israël
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande et du pipeline de missions, puis les relie à ce qui peut être tarifé et livré en tant que robot spatial. Nous nous référons à des sources publiques telles que les pages de missions et d'approvisionnement de la NASA, les publications de programmes de l'ESA, ainsi que les documents budgétaires des agences spatiales nationales pour comprendre où les programmes reçoivent des financements et ce qui est contractualisé.
Afin d'éviter de construire le modèle uniquement à partir des titres de presse, nous vérifions également les séries d'activité satellitaire et de lancement provenant de sources telles que le FAA Office of Commercial Space Transportation, les registres de satellites de l'ONU et de l'UIT lorsque applicable, ainsi que les statistiques douanières ou commerciales lorsque les composants de qualité spatiale apparaissent de manière cohérente. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse aérospatiale reconnue sont utilisés pour valider ce qui a été livré, ce qui a été retardé, et la manière dont les revenus sont comptabilisés à travers les programmes. En parallèle, nous utilisons des abonnements payants pour les données financières et de renseignement des entreprises, ainsi que des bases de données de brevets et un flux mondial de contrats et d'appels d'offres, afin que le modèle puisse être ancré à un flux d'affaires observable et à la maturité technologique. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées lors de la collecte et de la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour vérifier ce que les sources documentaires ne peuvent pas confirmer avec certitude, comme la répartition du contenu robotique dans la nomenclature des engins spatiaux, et la part comptabilisée comme robotique par rapport à l'avionique ou au matériel de charge utile connexe. Nous avons échangé avec un panel de fabricants, de fournisseurs de sous-systèmes, d'intégrateurs, d'opérateurs de missions et de parties prenantes de programmes à travers les principales économies spatiales, afin que les hypothèses relatives à la tarification, aux calendriers de livraison et aux taux d'adoption puissent être ajustées avant la finalisation des totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 15 % | APAC : 48 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Acteurs plus petits : 15 % | Managers : 45 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante (top-down) où les dépenses des programmes spatiaux, le nombre de missions et l'activité de maintenance sont traduits en un bassin de demande robotique, puis filtrés selon ce qui est qualifié de robot spatial dans ce périmètre. Nous corroborons les totaux par des approximations ascendantes (bottom-up) sélectives, telles que des échantillons d'attributions de programmes, la tarification unitaire typique par classe de robot et des vérifications de canaux sur les sous-systèmes livrés, ce qui permet d'affiner le chiffre final sans supposer une visibilité parfaite.
Les principales données utilisées dans le modèle comprennent la cadence annuelle des lancements et des missions en orbite, la répartition des types de missions nécessitant manipulation ou mobilité, le taux d'activité de maintenance et d'inspection des satellites, la masse et la complexité typiques des charges utiles robotiques, ainsi que les évolutions de prix observées à mesure que l'autonomie et les composants durcis aux radiations mûrissent. Lorsqu'un programme n'est pas entièrement divulgué, l'écart est traité par une approximation prudente basée sur des missions comparables et des fourchettes de contenu en composants confirmées, puis revérifiée lors des entretiens.
Pour les prévisions, une analyse de scénarios est appliquée car les calendriers sont sensibles aux glissements de mission, aux changements de politique et aux cycles d'approvisionnement. Ces évolutions peuvent déplacer le revenu d'une année à l'autre sans modifier la demande à long terme. Les hypothèses sont examinées avec des experts afin que les pondérations des scénarios reflètent une adoption réaliste des véhicules de maintenance en orbite, des déploiements de rovers et des mises à niveau de bras robotiques.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les calendriers de mission annoncés, les annonces d'approvisionnement et l'orientation globale des budgets spatiaux, afin que les résultats restent alignés avec ce qui est réellement financé et en vol. Lorsqu'une valeur semble anormale, elle est retracée jusqu'à ses facteurs déterminants, et les hypothèses sont revérifiées par des relances ou des confirmations publiques supplémentaires.
Avant validation finale, le modèle passe par un examen analyste en plusieurs étapes, où les calculs, l'économie unitaire et l'alignement des années sont vérifiés, et tout écart important est documenté. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des attributions de contrats majeurs, des annulations de missions ou des changements de politique. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente, correspondant aux données publiques et aux entretiens les plus actuels.
Taille du marché des robots spatiaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les robots spatiaux peuvent varier même lorsqu'elles utilisent des libellés similaires, car les entreprises tracent souvent différemment la limite entre le matériel de vol, les logiciels, les services et l'infrastructure au sol. Les différences proviennent également de l'année retenue comme référence, de la manière dont les retards de mission sont traités, et de la question de savoir si la tarification est mise à jour avec les signaux récents de coûts de contrats et de composants.
Le tableau de référence montre un écart principalement lié au périmètre et au calendrier. Dans le modèle de Mordor Intelligence, seuls les revenus liés aux systèmes robotiques de qualité spatiale utilisés en orbite ou sur des corps célestes sont comptabilisés, ce qui exclut les plateformes de test au sol uniquement et les kits grand public susceptibles de gonfler les totaux dans des définitions plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,93 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,04 milliards USD (2024) | Utilise une base 2024 et une correspondance d'année différente pour les livraisons de missions, ce qui peut avancer les revenus dans le temps, et regroupe la fabrication en orbite avec la robotique de manière à potentiellement surestimer la valeur spécifique aux robots dans des budgets de charges utiles mixtes. |
| Revue spécialisée B | 4,94 milliards USD (2024) | S'appuie sur une taxonomie de composants plus large et sur des calendriers de programmes plus anciens, si bien que certains sous-systèmes robotiques sont mêlés à l'équipement général des engins spatiaux, et le calage temporel des devises ainsi qu'une actualisation des prix plus lente peuvent maintenir la valeur plus basse pour les années ultérieures. |
Pris ensemble, cette comparaison suggère que les principaux facteurs sont l'année utilisée pour le chiffre principal et les règles d'inclusion définissant ce qui relève de la robotique par rapport à l'équipement spatial connexe. En maintenant le bassin de demande lié à l'activité des missions, puis en le recoupant avec des attributions échantillonnées et les retours d'experts, l'estimation reste traçable à des données claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle était la taille du marché des robots spatiaux en 2026 ?
Le marché a atteint 5,93 milliards USD en 2026.
Quel retour sur investissement un opérateur de satellites peut-il attendre des contrats de service en orbite ?
Les services de prolongation de durée de vie reportent généralement des coûts de remplacement de 400 millions USD sur cinq à sept ans, produisant des délais de retour sur investissement inférieurs à deux ans pour les propriétaires de flottes GEO qui dépensent 50 à 100 millions USD par mission de service.
Quelles technologies robotiques sont les plus susceptibles d'atteindre le niveau de maturité technologique 9 d'ici 2028 ?
Les bras manipulateurs autonomes qualifiés pour la passerelle lunaire Gateway et les dispositifs de préhension standardisés pour les véhicules de service GEO sont déjà au niveau de maturité technologique 7-8 en 2025 et sont programmés pour une validation en vol lors de missions commerciales avant 2028.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un TCAC de 11,78 % en raison des récents programmes spatiaux nationaux.
Quelles compétences professionnelles seront les plus contraintes au cours des cinq prochaines années ?
Les ingénieurs en logiciels d'autonomie pour l'espace profond, les concepteurs d'avionique durcie aux rayonnements et les spécialistes en dynamique orbitale restent en pénurie, avec une demande projetée dépassant d'au moins 20 % le vivier de talents actuel jusqu'en 2030.
Comment les assureurs spatiaux devraient-ils ajuster leurs modèles de risque pour les missions reposant sur des prestataires de services autonomes ?
Les équipes actuarielles appliquent de plus en plus une réduction de prime de 5 à 10 % lorsque les opérateurs utilisent des interfaces d'amarrage éprouvées en vol et des bras robotiques à redondance élevée, mais ajoutent une surprime si les tâches de retrait des débris impliquent des objets en rotation non coopératifs.
Dernière mise à jour de la page le:



