
スペースロボット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
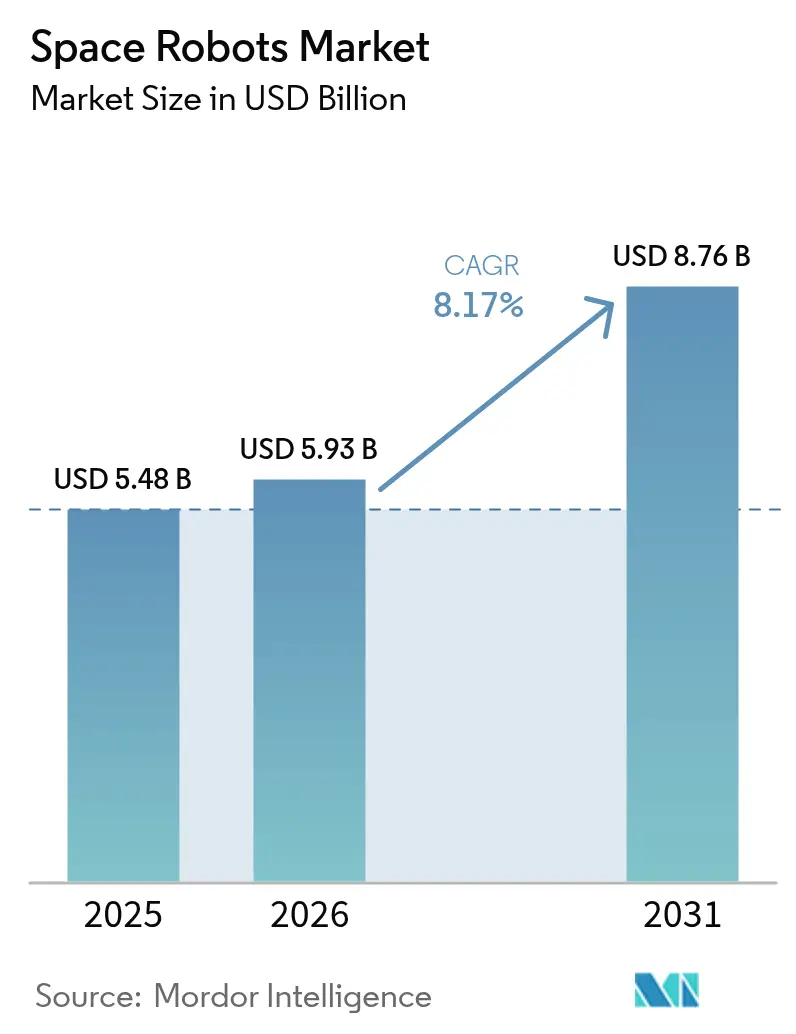
| 市場規模 (2026) | 5.93 十億米ドル |
| 市場規模 (2031) | 8.76 十億米ドル |
| Growth Rate (2026 - 2031) | 8.17 % |
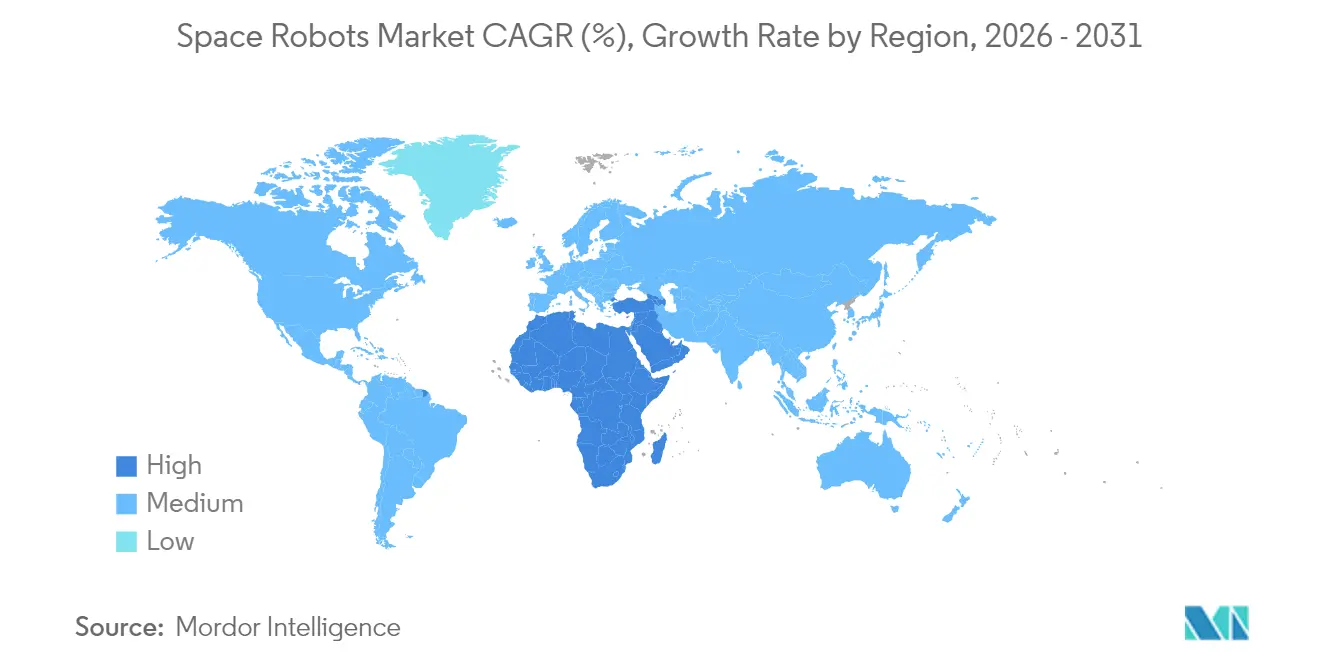
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるスペースロボット市場分析
スペースロボット市場規模は、2025年の USD 54億8,000万から2026年には USD 59億3,000万に成長し、2026年〜2031年の年平均成長率(CAGR)8.17%で2031年には USD 87億6,000万に達すると予測されています。老朽化した衛星の自律サービシング需要の拡大、政府による探査プログラムの拡充、打ち上げコストの低下が相まって、短期的な収益成長を後押ししています。カナダ宇宙庁によるカナダアーム3への USD 9億9,980万規模の発注契約など大型公共契約が確認され、各国宇宙機関からの継続的な資本流入が裏付けられました。[1]出典:カナダ政府、「カナダ、カナダアーム3の詳細設計・建設・試験を開始」、canada.ca 能動的デブリ除去、軌道上製造、月面物流に関する商業的取り組みも対象市場の機会をさらに拡大しています。一方、米国の輸出規制の緩和により国際協力が促進され、規制上の障壁が低下しています。市場参入コストは依然として高水準にありますが、再使用型打ち上げ機がミッション予算を削減し、小規模事業者が特化型ロボットプラットフォームを展開できる環境を整えています。
主要レポートのポイント
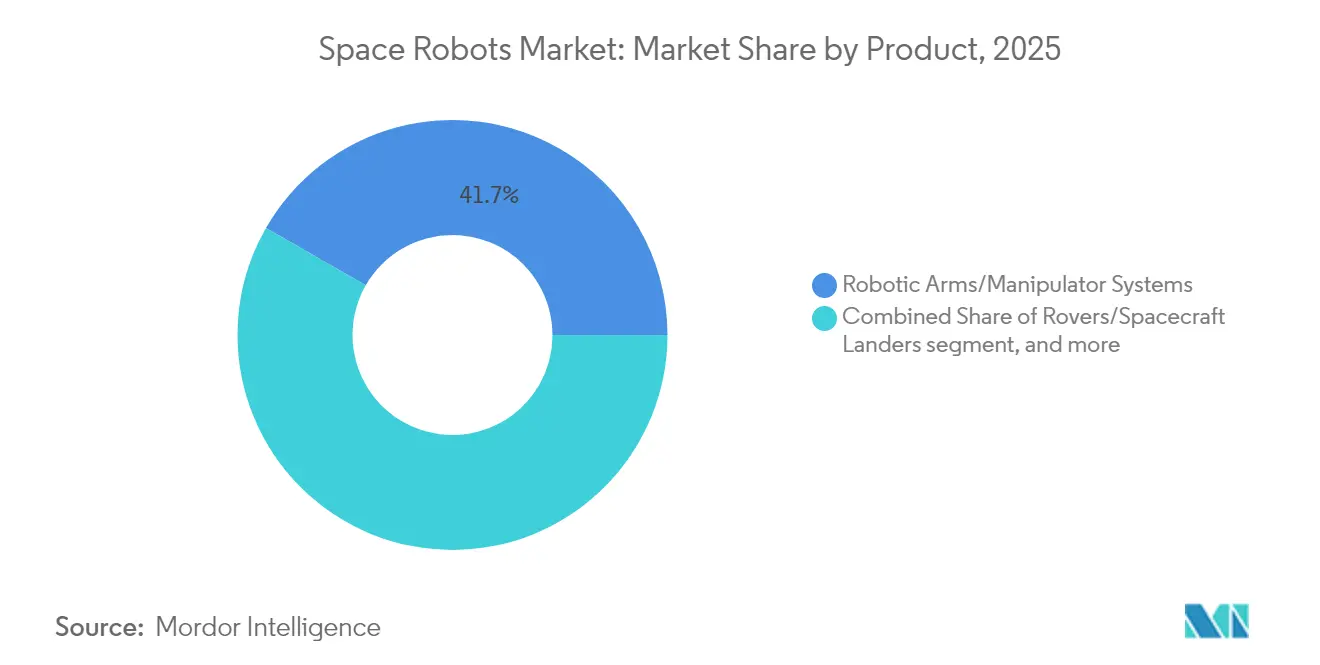
- 製品別では、ロボットアーム・マニピュレータシステムが2025年に41.72%の収益シェアで首位を占め、軌道上サービシング機(オンオービットサービシングビークル)は2031年にかけて年平均成長率(CAGR)9.33%で成長すると予測されています。
- ミッションタイプ別では、近宇宙運用が2025年のスペースロボット市場シェアの65.12%を占め、深宇宙ミッションは2031年に向けて年平均成長率(CAGR)9.86%を記録する見通しです。
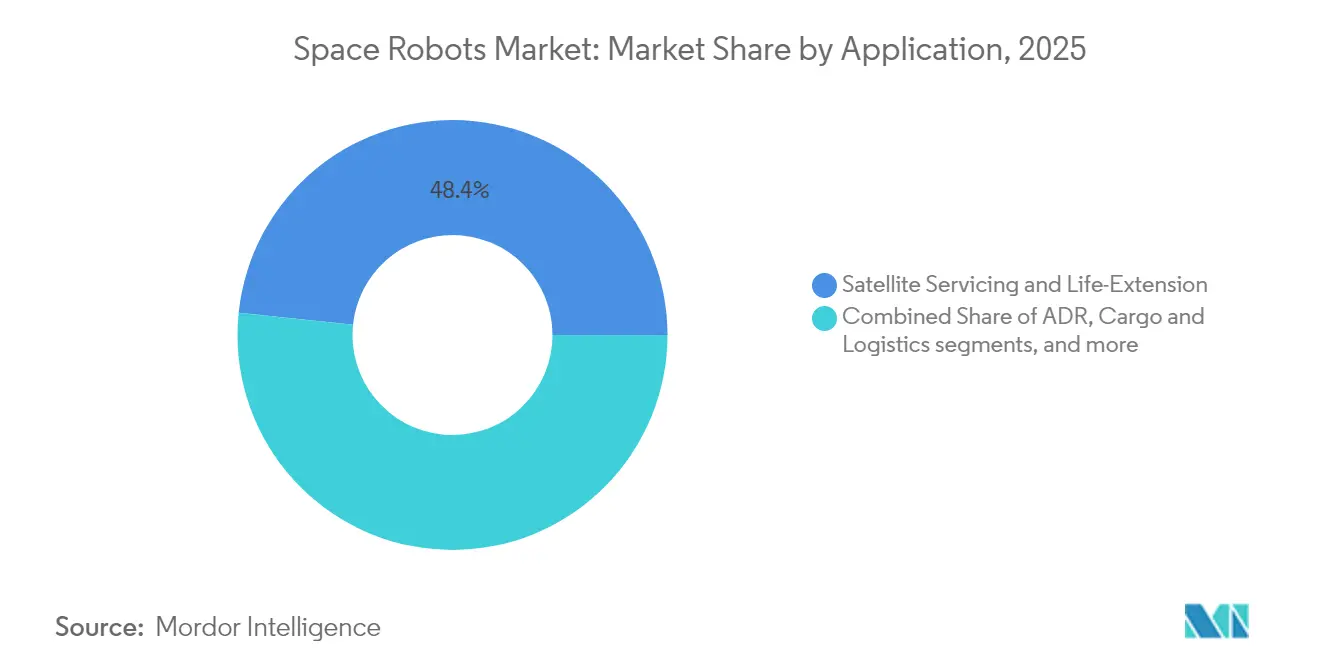
- 用途別では、衛星サービシングが2025年のスペースロボット市場規模の48.35%を占め、能動的デブリ除去が年平均成長率(CAGR)11.92%で拡大しています。
- エンドユーザー別では、政府機関が2025年のスペースロボット市場の69.05%のシェアを保有し、商業オペレーターが最速の年平均成長率(CAGR)10.22%を示しています。
- コンポーネント別では、ハードウェアが2025年のスペースロボット市場規模の71.88%を占める一方、ソフトウェアは年平均成長率(CAGR)11.08%で拡大しています。
- 地域別では、北米が2025年に55.97%の市場シェアで首位を維持し、中東・アフリカ地域が年平均成長率(CAGR)11.78%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 軌道上衛星サービシング需要の急増 | +2.1% | グローバル、特にGEO軌道運用事業者に集中 | 中期(2〜4年) |
| 政府資金による月面・火星探査プログラム | +1.8% | 北米、欧州、アジア太平洋地域が中核 | 長期(4年以上) |
| 再使用型打ち上げ機による打ち上げコストの低下 | +1.5% | グローバル、特に米国および中国で早期効果 | 短期(2年以内) |
| 商業的月面物流回廊の拡大 | +1.2% | 北米およびEU、アジア太平洋地域への波及 | 長期(4年以上) |
| 軌道内製造および3Dプリンティング需要の拡大 | +0.9% | グローバル、国際宇宙ステーション(ISS)運用での早期導入 | 中期(2〜4年) |
| 防衛主導による自律型ISRランデブー需要 | +0.8% | 国家安全保障に特化した地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
軌道上衛星サービシング需要の急増
静止衛星の代替コストが USD 4億を超えることが多く、寿命延長ミッションが経済的に魅力的な選択肢となっています。2024年にインテルサットとStarfish Spaceが締結した契約は、ロボットサービシングの商業的先例を確立し、最初のミッションは2026年に予定されています。Northrop Grummanは2026年のロボットアーム搭載ミッションエクステンションポッドの打ち上げに向けて進捗し、短期的な収益に対する信頼を裏付けています。欧州宇宙機関(ESA)は静止軌道サービシング機(ジオステーショナリーサービシングビークル)の2028年デビューに向けて開発を推進しており、機関全体での承認を示しています。[2]出典:ESA、「ESA、軌道上サービシングミッションを推進」、esa.int これらのマイルストーンは、燃料補給、軌道変更、点検サービスへの継続的な需要を裏付け、軌道上ロボティクスプロバイダーにとって予測可能なキャッシュフローを強化しています。
政府資金による月面・火星探査プログラム
NASAのアルテミス計画は、ロボットシステムへの複数年にわたる資金配分を継続しており、2025年3月に統合試験を完了したCADREローバーネットワークがその証左となっています。ESAのアルゴノート月面着陸機は2031年の運用を目標とし、1,500kgの貨物輸送能力を有し、大規模な地表物流を支援します。中国は2035年を目標とするロボット月面研究拠点の整備タイムラインを加速しており、技術競争が激化しています。これらの並行プログラムが、過酷な月面・火星環境に対応した堅牢なマニピュレータ、自律ナビゲーションソフトウェア、モジュール型移動プラットフォームへの需要を刺激しています。
再使用型打ち上げ機による打ち上げコストの低下
SpaceXのファルコン9が低軌道(LEO)への打ち上げ価格をkg当たり USD 2,700まで引き下げ、従来の使い捨て型機体に比べて大幅な削減を実現しました。この価格変革により、より頻繁なミッションが可能となり、小型・特化型のロボットペイロードの採算性が向上しました。中国の打ち上げ事業者(LandSpaceを含む)は2025年に商業用再使用型機体を発表し、競争圧力を高めています。打ち上げコストの低下により、CubeSatクラスのサービシングシステムへのベンチャー投資が促進され、回収期間が短縮されるとともに、製品サイクルの加速が見込まれています。
商業的月面物流回廊の拡大
採掘システム開発のためにStarpath Roboticsが USD 1,200万を調達するなど、民間の月面資源開発企業へのベンチャー資金が流入しています。NASAの商業月面ペイロードサービス(Commercial Lunar Payload Services)契約が複数の企業に付与され、月面への定期的な貨物輸送が制度化されました。AstroportとOrbit Fabによる軌道上燃料補給イニシアティブなどのパートナーシップは、シスルナ経済圏に対する民間セクターのコミットメントを示しています。こうした物流計画に伴い、ロボットによる貨物取り扱い、掘削、メンテナンスプラットフォームへの需要が一体的に高まっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 開発・認定コストの高さ | -1.4% | グローバル、特に中小規模の事業者に影響 | 長期(4年以上) |
| 輸出規制(ITAR/EAR)の複雑性 | -0.8% | 米国中心、国際パートナーシップに影響 | 中期(2〜4年) |
| 能動的デブリ除去ミッションにおける法的責任 | -0.6% | グローバル、規制上の不確実性 | 長期(4年以上) |
| サービシングポートの開放型インターフェース規格の欠如 | -0.5% | グローバル、業界標準化が必要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
開発・認定コストの高さ
宇宙グレードの部品には広範な放射線試験、フォールトトレラント設計、ニッチな製造工程が要求され、非繰り返しエンジニアリング費用が増大します。小規模な参入者は初回収益発生前に USD 5,000万を超える資本調達の壁に直面し、新規競合参入を制限しています。[3]出典:Aerospace America、「ロボットで最終フロンティアを拡大する」、aerospaceamerica.aiaa.org 政府のコスト分担助成金が一部の負担を軽減しているものの、長い設計サイクルが短期的な市場加速を依然として制約しています。
輸出規制の複雑性
米国の規制改革が進んでいる中でも、国際武器取引規制(International Traffic in Arms Regulations:ITAR)は宇宙ロボティクスハードウェアに対して詳細なライセンス取得を引き続き要求しています。多国籍プロジェクトでは、統合スケジュールを遅延させる数ヶ月にわたる承認プロセスが頻繁に発生しています。米国以外のパートナーはITAR非適用のサブシステムを求め、サプライチェーンが分断されるとともに認定試験の重複が増加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
マニピュレータシステムが収益トップを維持ロボットアームは2025年の収益において首位を占め、宇宙ステーションの重要なメンテナンスおよび衛星捕捉資産から総売上の41.72%を創出しました。マニピュレータシステムのスペースロボット市場規模は、カナダアーム3プログラムを背景に2031年に向けて着実に拡大すると予測されています。複雑な関節、マルチセンサーエンドエフェクター、放射線強化電子機器がプレミアム価格設定を支えています。惑星探査機に搭載された軽量型アームバリアントが土壌(レゴリス)採取や計測器展開に活用されるなど、成長はさらに裾野を広げています。
軌道上サービシング機(オンオービットサービシングビークル)は最高の年平均成長率(CAGR)9.33%の見通しを示し、ロボットアームと燃料補給ポッドを搭載したモジュール型宇宙機への事業者の関心を反映しています。サービスプロバイダーは複数年にわたる成果報酬型契約によってアンカー顧客を確保し、スラストごとの課金ビジネスモデルへの信頼が高まっています。各機関が標準インターフェースに収束しつつある中、把持・ドッキング機構が注目を集め、国際宇宙ステーション(ISS)搭載の手術ロボットなど新興コンセプトがニッチなR&D予算を獲得しています。


ミッションタイプ別:
近宇宙が優勢、深宇宙にも勢い地球の重力圏内での近宇宙活動は、高い衛星密度と即時収益機会を背景に2025年の市場シェアの65.12%を占めました。点検、軌道変更、宇宙ステーション維持に対する旺盛な需要が、フリートオペレーターを信頼性の高いロボット資産に集中させています。政府が軌道安全を優先する中、近宇宙プラットフォーム向けスペースロボットの市場シェアは2020年代中盤まで高水準を維持する見通しです。
深宇宙ミッションはベースが小規模であるものの、最高の年平均成長率(CAGR)9.86%を記録すると予測されています。自律ナビゲーション、放射線耐性アクチュエータ、適応型AI(人工知能)への投資により、宇宙船は長時間の通信遅延がある環境でも運用が可能となっています。NASAの火星上昇機(マーズアセントビークル)プログラムは、宇宙外での上昇誘導に向けた強化学習アルゴリズムの開発を推進しています。ESAの2028年エクソマーズ・ロザリンド・フランクリンローバーおよび中国のサンプルリターン計画が、高度なロボット探査機への持続的な需要を規定しています。
用途別:
サービシングが首位、デブリ除去が急成長衛星サービシングは2025年収益の48.35%を占めました。フリートオペレーターが寿命延長を代替より経済的と評価しているためです。サービシングソリューションのスペースロボット市場規模は、専用寿命延長契約を通じて着実な成長を遂げると予測されています。2024年7月にAstroscaleがADRAS-Jフライアラウンドデモンストレーションを実施したことを受け、能動的デブリ除去(ADR)は萌芽的な分野ながら最速の年平均成長率(CAGR)11.92%を記録すると見込まれています。各宇宙機関および保険会社はデブリ軽減サービスを間もなく義務化する可能性のある規制措置を検討しています。
軌道上アセンブリはESAの国際宇宙ステーション(ISS)搭載金属3Dプリンターなどの軌道内製造実証とともに成長しました。探査・科学研究用途は計画された惑星ミッションを通じて安定した予算を維持しています。商業的な月面運用の具体化が進む中、貨物・物流ロボティクスへのベンチャー投資の関心が高まっています。
エンドユーザー別:
公共セクターが依然として優位、商業が急成長政府機関は2025年の市場シェアの69.05%を獲得し、宇宙探査予算における歴史的な優位性を反映しています。宇宙機関は月面インフラの旗艦プロジェクトに資金を投入し、防衛機関は点検・監視ロボットを調達しました。政府プログラム向けスペースロボットの市場規模は着実に成長する見通しですが、商業エンティティの規模拡大に伴い絶対シェアはわずかに低下すると予測されています。
商業オペレーターは年平均成長率(CAGR)10.22%を記録し、静止衛星オーナーによるサービス契約の採用拡大とニュースペーススタートアップによる小型衛星の展開が支えています。研究機関は機関と連携して新型移動コンセプトを試験し、GITAIなどのベンチャー支援スタートアップは USD 1億2,900万を調達して費用対効果の高いアームの商業化を推進しています。市場センチメントはリスク共有モデルへの需要の高まりを示しており、民間技術の検証が加速しています。
コンポーネント別:
ハードウェアが支出を主導、ソフトウェアがイノベーションを牽引ハードウェアは2025年の売上の71.88%を占め、資材集約型の構造部品、アクチュエータ、センサーシステムを反映しています。認定済みコンポーネントがプレミアムマージンを要求するため、ハードウェアのスペースロボット市場シェアは高水準を維持しています。複合材ブーム、放射線強化プロセッサ、冗長電気機械ジョイントが調達予算を占めています。
ソフトウェアは収益規模は小さいものの、最高の年平均成長率(CAGR)11.08%を達成しました。AI(人工知能)ベースの自律スタックが、地上介入なしで宇宙船が不測の事態を評価することを可能にしています。搭載型機械学習ビジョンアルゴリズムに誘導されたインドのチャンドラヤーン3の着陸シーケンスは、ソフトウェアのミッションクリティカルな役割の高まりを示しました。センサーフュージョンフレームワークはライダー、光学、慣性データを統合し、セキュアなミドルウェアが帯域幅制約のあるリンク上で時間的に重要なコマンドを管理しています。
地域分析
北米宇宙ロボット市場
北米は2025年に55.97%の市場シェアを維持し、NASAのアルテミス契約パイプラインと活発な商業打ち上げエコシステムに支えられた。2025年6月、SpaceXはISSの軌道離脱機体を建造する843 ミリオン 米ドルの契約を獲得した。MDA Space Ltd.のカナダアーム技術を礎とするカナダのロボットマニピュレーターにおける専門知識が、地域のリーダーシップをさらに強化した。
アジア太平洋宇宙ロボット市場
アジア太平洋地域は、中国が地上の希少金属への依存を低減するために六脚式小惑星採掘ロボットに資金を投じたことで、力強い二桁成長を持続した。日本のJAXAは2025年4月にGITAI USA Inc.に月面ローバーアームのコンセプト研究を発注した。インドは次世代の自律型月面ローバーの準備を進め、オーストラリアのスタートアップ企業はロボットによるレゴリス処理を探求し、総じて地域のサプライヤー基盤を拡大した。
中東・アフリカ宇宙ロボット市場
中東・アフリカ地域は最速となる11.78%のCAGR見通しを達成した。UAEは、51 ビリオン 米ドル相当のセキュア通信契約を含む国家支援プログラムを通じて、主権AIを搭載した宇宙機を推進した。2025年5月にカイロで発足したアフリカ宇宙機関は、衛星製造および軌道デブリ管理に関する大陸規模のR&D目標を調整した。
欧州宇宙ロボット市場
欧州は、モジュール式サービス機体および高機能マニピュレーターに向けたEU資金を集約したESAのPERASPERAイニシアチブに支えられ、安定した拡大を維持した。EU宇宙法案の下での規制の明確化が、国境を越えたロボティクスプロジェクトへの投資家の信頼を高めた。ロボットプローブによる小惑星偏向演習を目的とするHeraなどの協力ミッションは、惑星防衛に対する地域の重点を際立たせた。
南米宇宙ロボット市場
南米は初期段階の機会を示した。ブラジルはアルカンタラ射場における自律型ロボットテストベッドの設置についてESAとの協議を再開したが、資金面の制約が近期の納入を制限した。新興の官民コンソーシアムは、打ち上げコストが低下した際に参入する意向を示した。

規制環境
宇宙ロボティクスの導入は、宇宙安全規則、ミッション認可、通信および打上げに関する国家ライセンスにわたって存在する。米国では、宇宙商業局(OSC)が2026年3月に更新版のミッション認可提案を発表し、衛星サービシング、軌道上製造、月面運用といった新規活動を対象とする自発的な宇宙商業認証(Space Commerce Certification)の構想を含めた。この、より統一的で省庁間連携を重視する方向への動きは、既存のライセンス上の接点(特にスペクトルに関するFCC、打上げ・再突入に関するFAA)と相互作用し、サービシングおよび検査用ロボティクスの承認方法とコンプライアンス証拠のまとめ方を形づくっている。
欧州および多国間の枠組みでは、デブリおよび運用終了時の結果に関する持続可能性要件が厳格化されつつあり、これがロボット設計の選択にも影響を及ぼしている。ESAは2026年2月に「スペースデブリ低減ポリシーおよび要件」(ESSB-ST-U-007、Issue 1、Rev. 1)を更新し、保護領域内の物体に対する運用終了時のサービシングまたは除去への期待を強化した。EUレベルでは、提案されているEU宇宙法(COM/2025/335)に、宇宙機に軌道上サービシング用の専用インターフェースを備えることを求める第101条などの条項が含まれており、サービシングを前提とした設計とより標準化された物理インターフェースへの移行を後押ししている。
バリューチェーン分析
宇宙ロボットのバリューチェーンは、耐放射線電子部品、センサーおよびビジョンスタック、アクチュエーター、機構、電源サブシステムを含む専門材料と宇宙グレード部品から始まる。次に、マニピュレーター、エンドエフェクター、ドッキング・グラップリング装置、自律性ソフトウェアを含むサブシステム統合が続き、その後、宇宙機バス統合とシステムレベルの適格性確認が行われる。プライム契約者や既存の航空宇宙メーカーが通常、最終統合と検証を担う一方、ニッチサプライヤーは巧緻な関節、ロボティクスソフトウェアフレームワーク、捕獲機構を提供する。下流では、打上げ事業者と軌道上運用事業者が展開を可能にし、ミッション運用、地上管制ソフトウェア、軌道上サービシングのワークフロー(検査、ランデブー・近接運用、捕獲・再燃料補給または再配置、あるいは組立作業)が価値提供を完結させる。
最近の動きは、エコシステムでの連携とボトルネックリスクの両方を示している。2024年9月、MomentusとLodestar Spaceは、Vigoride Orbital Service Vehicleにモジュール式ロボットアームを統合することで合意し、軌道内輸送プラットフォームがロボティクスペイロード提供企業と組み合わされていく様相を示した。探査・宇宙ステーション側では、MDA Spaceが2024年5月にStarlab Space合弁事業に参加し、外部ロボティクスおよびロボティクスミッション運用に貢献することとなり、商業宇宙ステーションとロボティクス需要の連関を反映した。一方で、重要なサブシステムに関する産業基盤の制約とサプライヤーの集中は依然として制約要因であり、Rocket LabがMynaricの買収を2026年4月に完了したことに象徴されるように、現代の宇宙機アーキテクチャで用いられる宇宙適格光通信端末の独立サプライヤーの数は減少している。
競争環境
競争環境は、伝統的な航空宇宙企業とベンチャー支援の専門企業が混在する構図を呈しています。Northrop Grumman、MDA Space、Lockheed Martinは数十年にわたる飛行実績と長年の顧客信頼を活かし、NASAのOSAM-2アーキテクチャなどの旗艦契約を獲得しています。垂直統合型の生産ラインが高信頼性サブシステムを支えています。
中規模のイノベーターはニッチなサービスをターゲットにしています。Astroscaleはデブリ捕捉に特化し、2025年6月にOneWebクリーンアップの重要設計審査(CDR)を通過しました。Starfish Spaceはインテルサットとの間で2026年の寿命延長ミッション契約に署名し、マニューバーごとの課金経済性を実証しています。GITAIは機密案件へのアクセスのために米国防衛子会社を開設し、ローカルプレゼンスの戦略的価値を浮き彫りにしています。
技術面では自律性が差別化のポイントとなっています。Apptronikは Google DeepMindと提携し、テレオペレーター作業負荷を軽減するためにヒューマノイドロボットへの大規模言語モデル(LLM)推論の組み込みを進めています。標準化されたドッキングインターフェースはホワイトスペースの機会として浮上しており、統一されていないポートがマルチベンダー協力を妨げています。オープンスタンダードを推進するスタートアップがサービシング相互運用性における先行者優位を獲得しようとしています。
投資動向は民間・防衛双方の顧客を取り込めるデュアルユース(軍民両用)能力を優遇しています。DARPAの静止衛星ロボットサービシング(Robotic Servicing of Geosynchronous Satellites)プログラムは、高度な点検・操作技術のベンチマークであり続けています。プライベートエクイティファンドは、デブリ除去コンプライアンスを義務付ける規制動向を注視しており、義務的な航空機整備に類似した継続的な収益の解放が期待されています。
スペースロボット産業のリーダー企業
Northrop Grumman Corporation
Lockheed Martin Corporation
Maxar Technologies Holdings Inc.
Astroscale Holdings Inc.
MDA Space Ltd.
- *免責事項:主要選手の並び順不同

宇宙ボット市場
- Northrop Grumman Corporation
- Maxar Technologies Holdings Inc.
- Lockheed Martin Corporation
- MDA Space Ltd.
- Astroscale Holdings Inc.
- Blue Origin Enterprises, L.P.
- Redwire Corporation
- ASTROBOTIC TECHNOLOGY, INC.
- GITAI USA Inc.
- Starfish Space Inc.
- D-Orbit S.p.A
- ClearSpace SA
- Metecs, LLC.
- Motiv Space Systems, Inc.
- Space Applications Services NV/SA
- Oceaneering International, Inc.
- iSpace, Inc.

市場機会と将来展望
短期的なホワイトスペースは、軌道上でのサービシング、組立、製造のコストとリスクを低減する、実用的かつ再現可能なロボティクス能力を中心に形成されつつある。規制および機関からの示唆はサービシングを前提とした設計を後押ししており、これにより、複数ベンダーのサービサーが衛星群にわたって運用できるようにする標準化された捕獲ポイント、グラップリング治具、モジュール式インターフェースの価値が高まっている。GEO資産の衛星交換コストが4億米ドルを超えると言及されることが多い中、商業的な寿命延長・検査ミッションは、ロボットによるランデブー、ドッキング、操作システムのビジネスケースを支えており、デブリ関連の政策圧力は、信頼性の高い捕獲・格納ロボティクスに依存する除去および運用終了ソリューションへの注目を高めている。
軌道上製造および軌道上組立もまた、注目度の高いプログラムのリセットの後でも、政府プログラムが中核技術のリスクを低減させる中で、機会の一領域を形成している。NASAはコスト、スケジュール、技術的課題を理由に2024年3月にOSAM-1を中止したが、関連する取り組みは基盤技術の成熟を続けている。2025年初頭、DARPAはNOM4Dプログラムをフェーズ3に進め、軌道上デモンストレーションを実施し、研究チームは自律ロボット構築および精密フォーミングに関連する軌道上およびISSベースのデモンストレーションを実施した。例として、2026年2月にMomentusのVigoride機に搭載されたCaltechの自律ロボット構築デモンストレーションや、2026年4月にNASAの商業補給ミッションを通じてISSのBishopエアロックモジュールで実施されたUniversity of Illinois Urbana-Champaignの複合材フォーミングデモンストレーションが挙げられる。これらの活動は総じて、自由飛行およびモジュール構成に対するロボット操作、計測、デジタルツインを活用した品質管理、衝突回避自律性への需要を集中させ、インターフェース、自律性ソフトウェア、実飛行実績のある操作用ハードウェアを軸とした製品ロードマップを強化している。
Recent Industry Developments in 宇宙ボット市場
- 2026年5月:Northrop Grummanは、Mission Robotic Vehicle(MRV)がバージニア州ダレスの施設で最終試験段階にあり、2026年夏にSpaceXの打上げキャンペーンを予定してGEOでの燃料補給・寿命延長サービスを提供すると報告した。この更新は、プロトタイプ的なサービシング構想から、サービサーバスとロボティクス能力を組み合わせ、衛星運用事業者による繰り返し利用に対応する運用プラットフォームモデルへの移行を反映している。
- 2025年6月:Northrop Grummanは、米海軍研究所(NRL)が開発した二本のロボットアームを含むMRVのロボティクスペイロードを宇宙機バスに統合した。ペイロード統合の完了は、下流の試験・統合リスクを低減し、巧緻なマニピュレーター、ガイダンス・ナビゲーション・制御、近接運用ソフトウェアの間の主要インターフェースを固定するのに役立つ。
- 2024年10月:Lockheed Martinは、モジュール式宇宙機プラットフォーム向けの製造、オートメーション、ロボティクス能力を強化するため、Terran Orbitalの買収を完了した。この取引により、ロボットペイロードを搭載可能な宇宙機の社内生産能力が拡大し、地球軌道および月周辺活動にわたるミッションのより迅速な反復開発サイクルを支援する。


宇宙ボット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、軌道上または惑星表面での作業遂行に使用される宇宙ロボットから生じる収益を対象とし、ロボットシステムが過酷な宇宙環境における人間の活動を代替または補助するものを含む。
対象範囲の除外事項:地上専用の試験装置、飛行対応でない実験室プロトタイプ、コンシューマー向けおよび教育用ロボティクスキットは対象外とする。
セグメンテーション概要
- 製品別
- ローバー・宇宙船着陸機
- ロボットアーム・マニピュレータシステム
- 宇宙探査機
- 把持・ドッキングシステム
- 軌道上サービシング機
- その他製品
- ミッションタイプ別
- 深宇宙
- 近宇宙
- 用途別
- 衛星サービシングおよび寿命延長
- 能動的デブリ除去(ADR)
- 軌道上アセンブリおよび製造
- 探査・科学研究
- 貨物・物流
- エンドユーザー別
- 商業
- 商業衛星オペレーター
- 研究機関
- ニュースペーススタートアップ
- 政府
- 宇宙機関
- 防衛・インテリジェンス
- 商業
- コンポーネント別
- ハードウェア
- マニピュレータ
- 構造・移動プラットフォーム
- センサー・ビジョンシステム
- 電源サブシステム
- 通信システム
- ソフトウェア
- 自律・ナビゲーションソフトウェア
- センサーフュージョンおよびデータ処理
- 通信・データ管理ソフトウェア
- その他
- ハードウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- イスラエル
- アラブ首長国連邦(UAE)
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールとミッションパイプラインのマッピングから始まり、それを宇宙ロボットとして価格設定・提供可能なものに結び付ける。NASAのミッションおよび調達関連ページ、ESAのプログラム発表資料、各国宇宙機関の予算文書といった公開ソースを参照し、プログラムがどこで資金を得ており、何が受注されているかを把握する。
報道の見出しだけでモデルを構築することを避けるため、FAA商業宇宙輸送局などのソースからの衛星・打上げ活動の系列データ、該当する場合は国連およびITUの衛星登録簿、宇宙グレード部品が一貫した形で現れる税関・貿易統計も確認する。企業の年次報告書、投資家向け説明資料、信頼性の高い航空宇宙専門メディアを用いて、何が出荷され、何が延期され、収益がプログラムごとにどのように認識されているかを検証する。並行して、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および世界的な契約・入札情報フィードを利用し、観測可能な取引動向と技術成熟度にモデルを結び付ける。ここに挙げたソースは例示であり、データ収集および確認の過程で他にも多数の公開資料が用いられた。
一次インタビューおよび調査
一次的な聞き取り調査は、デスクリサーチのソースでは十分に確認できない事項、例えば宇宙機部品明細の中でロボティクス関連の内容がどのように分割されているか、ロボティクスとしてカウントされる部分と隣接するアビオニクスまたはペイロードハードウェアとの区分をどう見るか、を検証するために用いられる。主要な宇宙経済圏にわたるメーカー、サブシステムサプライヤー、インテグレーター、ミッション運用事業者、プログラム関係者などに聞き取りを行い、価格設定、提供スケジュール、導入率に関する前提を、最終合計を確定する前に調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | CXO:15% | APAC:48% |
| ミドルティア:58% | 機能/部門責任者:40% | EMEA:29% |
| 小規模プレーヤー:15% | マネージャー:45% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、宇宙プログラムの支出、ミッション数、サービシング活動をロボティクス需要プールに変換し、その後、本スコープにおいて宇宙ロボットに該当するものでフィルタリングするトップダウン構築から始まる。合計値は、サンプル抽出したプログラム受注、ロボットクラス別の一般的な単価、納入されたサブシステムに関するチャネルチェックなど、選択的なボトムアップ推計によって裏付けを行い、完全な可視性を前提とせずに最終数値を精緻化する。
モデルで用いられる主要なインプットには、打上げおよび軌道上ミッションの年間頻度、操作性や移動性を要するミッションタイプの組み合わせ、衛星サービシングおよび検査活動の比率、ロボットペイロードの典型的な質量と複雑性、自律性および耐放射線部品の成熟に伴う価格変化の観測値が含まれる。プログラムの詳細が完全に開示されていない場合、比較可能なミッションおよび確認済みの部品内容範囲に基づく保守的な代替値でギャップを処理し、インタビューの際に再度検証する。
予測に関しては、ミッションの遅延、政策変更、調達サイクルにタイムラインが影響されやすいため、シナリオ分析を適用する。これらの変動は、長期的な需要を変えることなく、収益を年度間で移動させる可能性がある。前提条件は専門家とともにレビューされ、シナリオの重み付けが、軌道上サービシング機、ローバー展開、ロボットアーム更新の現実的な導入状況を反映するようにしている。
データ検証と更新サイクル
算出結果は、報告されているミッションスケジュール、調達発表、宇宙予算全体の動向といった独立した指標と照合され、実際に資金が投入され、実際に飛行しているものと整合するようにしている。値が通常のパターンから外れている場合は、その要因まで遡り、追加の聞き取りまたは公開情報による確認を通じて前提を再検証する。
承認前に、モデルは複数段階のアナリストレビューを経て、計算、ユニットエコノミクス、年度整合性が検証され、大きな差異があれば文書化される。本レポートは年次で更新され、大規模な契約受注、ミッションの中止、政策転換など重要な事象が発生した場合には随時更新される。提供直前には最終確認が行われ、最新の公開情報および聞き取り調査の内容と整合する最新の見解をクライアントに提供する。
他の公開推定値と比較したMordor Intelligenceの宇宙ロボット市場規模
宇宙ロボットの公開市場規模は、同様の名称を用いていても異なる場合がある。これは、各社が飛行用ハードウェア、ソフトウェア、サービス、地上インフラの間の境界を異なる形で引くことが多いためである。また、どの年を基準年とするか、ミッションの遅延をどう扱うか、最近の契約や部品コストの動向に基づいて価格が更新されているかどうかによっても差異が生じる。
ベンチマーク表に示される差異は、主にスコープとタイミングに起因する。Mordor Intelligenceのモデルでは、軌道上または天体上で使用される宇宙適格ロボットシステムに関連する収益のみを対象としており、より広範な定義において合計値を膨らませる可能性のある地上専用の試験プラットフォームやコンシューマー向けキットは除外されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.93 B (2026) | |
| グローバルコンサルタンシーA | USD 5.04 B (2024) | 2024年を基準年として、ミッション提供の年次マッピングを異なる方法で行っており、これにより収益が早い年度に移行することがあり、また軌道上製造をロボティクスとまとめて分類しているため、混合ペイロード予算においてロボット固有の価値が過大に見積もられる可能性がある。 |
| トレードジャーナルB | USD 4.94 B (2024) | より広範な部品分類と古いプログラムのタイムラインに依拠しているため、一部のロボットサブシステムが一般的な宇宙機器と混在した形で扱われており、通貨計上のタイミングと価格更新の遅れにより、後年の数値が低めに留まる傾向がある。 |
両者を合わせて考えると、最大の差異要因は、見出し数値に用いられる年次と、ロボティクスとして数える対象と隣接する宇宙機器との区分ルールであることが示唆される。需要プールをミッション活動に結び付け、サンプル抽出した受注実績や専門家の意見と照合することで、本推定値は明確なインプットと再現可能な手順にたどり着けるものとなっている。


レポートで回答される主な質問
2026年のスペースロボット市場規模はどれくらいですか?
市場は2026年に USD 59億3,000万に達しました。
衛星オペレーターが軌道上サービシング契約から期待できる投資対効果(ROI)はどの程度ですか?
寿命延長サービスは一般的に USD 4億の代替コストを5〜7年間繰り延べるものであり、サービサーミッション1件当たり USD 5,000万〜1億を支出するGEOフリートオーナーにとって2年未満の回収期間をもたらします。
2028年までに技術成熟度レベル(TRL)9に到達する可能性が最も高いロボット技術はどれですか?
月面ゲートウェイ向けに認定された自律型マニピュレータアームとGEOサービシング機向け標準化把持フィクスチャは、2025年時点でTRL 7〜8に達しており、2028年以前に商業ミッションで飛行実証が予定されています。
最も急速に拡大している地域はどこですか?
中東・アフリカ地域は最近の国家宇宙プログラムを背景に、年平均成長率(CAGR)11.78%で成長すると予測されています。
今後5年間で最も不足する人材スキルはどれですか?
深宇宙自律ソフトウェアエンジニア、放射線強化アビオニクス設計者、軌道力学専門家は引き続き不足しており、予測需要は2030年まで現在の人材プールを少なくとも20%上回る見込みです。
宇宙保険会社は自律型サービサーに依存するミッションのリスクモデルをどのように調整すべきですか?
保険計理チームは、オペレーターが飛行実績のあるドッキングインターフェースと冗長性の高いロボットアームを使用する場合に5〜10%の保険料割引を適用するケースが増えていますが、デブリ除去タスクが非協力的に回転する物体を伴う場合は割増保険料を加算しています。
最終更新日:



